Một người đàn ông 52 tuổi ở Sài Gòn đi chiếc Honda Civic đời 2011, nước sơn bạc màu, cản sau móp một cục. Tài sản của anh gần 100 tỷ đồng. Anh từng muốn đổi xe, không phải vì xe hỏng, mà vì “mấy đứa trong công ty nghĩ tôi đang nợ ngập đầu”.
Câu trả lời ngắn: tiêu dùng phô trương là mua sắm để người khác nhìn thấy mình giàu, thay vì vì công năng. Cái giá thật của nó không nằm ở hóa đơn mà ở phần tiền lẽ ra được giữ lại và sinh lời. Ví dụ: chọn xe gần 2 tỷ thay vì xe 700 triệu, phần chênh hơn 1 tỷ sau 25 năm ở mức lãi giả định 7% có thể thành khoảng 5,4 tỷ, tương đương 22 năm chi tiêu của một gia đình sống bằng 20 triệu mỗi tháng.
Bài viết đi từ trang 112 trong cuốn sổ của kênh Số dư tuổi 40, rồi mở rộng sang ba phép tính bạn tự làm được: giá thật của một món đồ đắt tính bằng tháng tự do, khoảng cách tài sản do thói quen chi tiêu “để được nhìn”, và công thức tài sản ròng kỳ vọng theo tuổi. Mọi con số trong ví dụ là giả định minh họa.
Câu chuyện gốc được kể trong video “Trông có vẻ giàu tốn bao nhiêu? Chiếc xe 2 tỷ bằng 22 năm đi làm”, dài khoảng 4 phút rưỡi.
Tóm tắt nhanh
- Tiêu dùng phô trương (conspicuous consumption) là khái niệm của nhà kinh tế học Thorstein Veblen từ năm 1899: mua để phát tín hiệu địa vị.
- Phần chênh 1 tỷ khi lên đời xe, giả định lãi 7%/năm trong 25 năm, thành khoảng 5,4 tỷ, bằng 270 tháng chi tiêu 20 triệu.
- Hai người cùng thu nhập 1 tỷ/năm: giữ lại 250 triệu và 50 triệu mỗi năm, 25 năm sau tài sản chênh khoảng 5 lần.
- Công thức tham khảo từ sách “Triệu phú nhà bên”: tài sản ròng kỳ vọng = tuổi × thu nhập năm ÷ 10.
- Không cần thấy có lỗi, chỉ cần biết con số trước khi quẹt thẻ.
Nội dung chính:
- Tiêu dùng phô trương là gì?
- Phép tính 1: chiếc xe 2 tỷ và 22 năm đi làm
- Con số 22 năm nhạy với lãi suất đến đâu?
- Chi phí đi kèm tăng theo giá món đồ
- Phép tính 2: thói quen chi tiêu để được nhìn
- Vì sao người giàu thật ít mua ánh nhìn?
- Công thức tài sản ròng kỳ vọng: bạn đang ở đâu?
- Phép tính 3: món đồ đắt nhất lấy đi bao nhiêu tháng tự do
- Áp lực “trông thành đạt” ở tuổi 40
- Hiểu lầm phổ biến
- Checklist trước khi mua một món đắt
- Câu hỏi thường gặp
Tiêu dùng phô trương là gì?
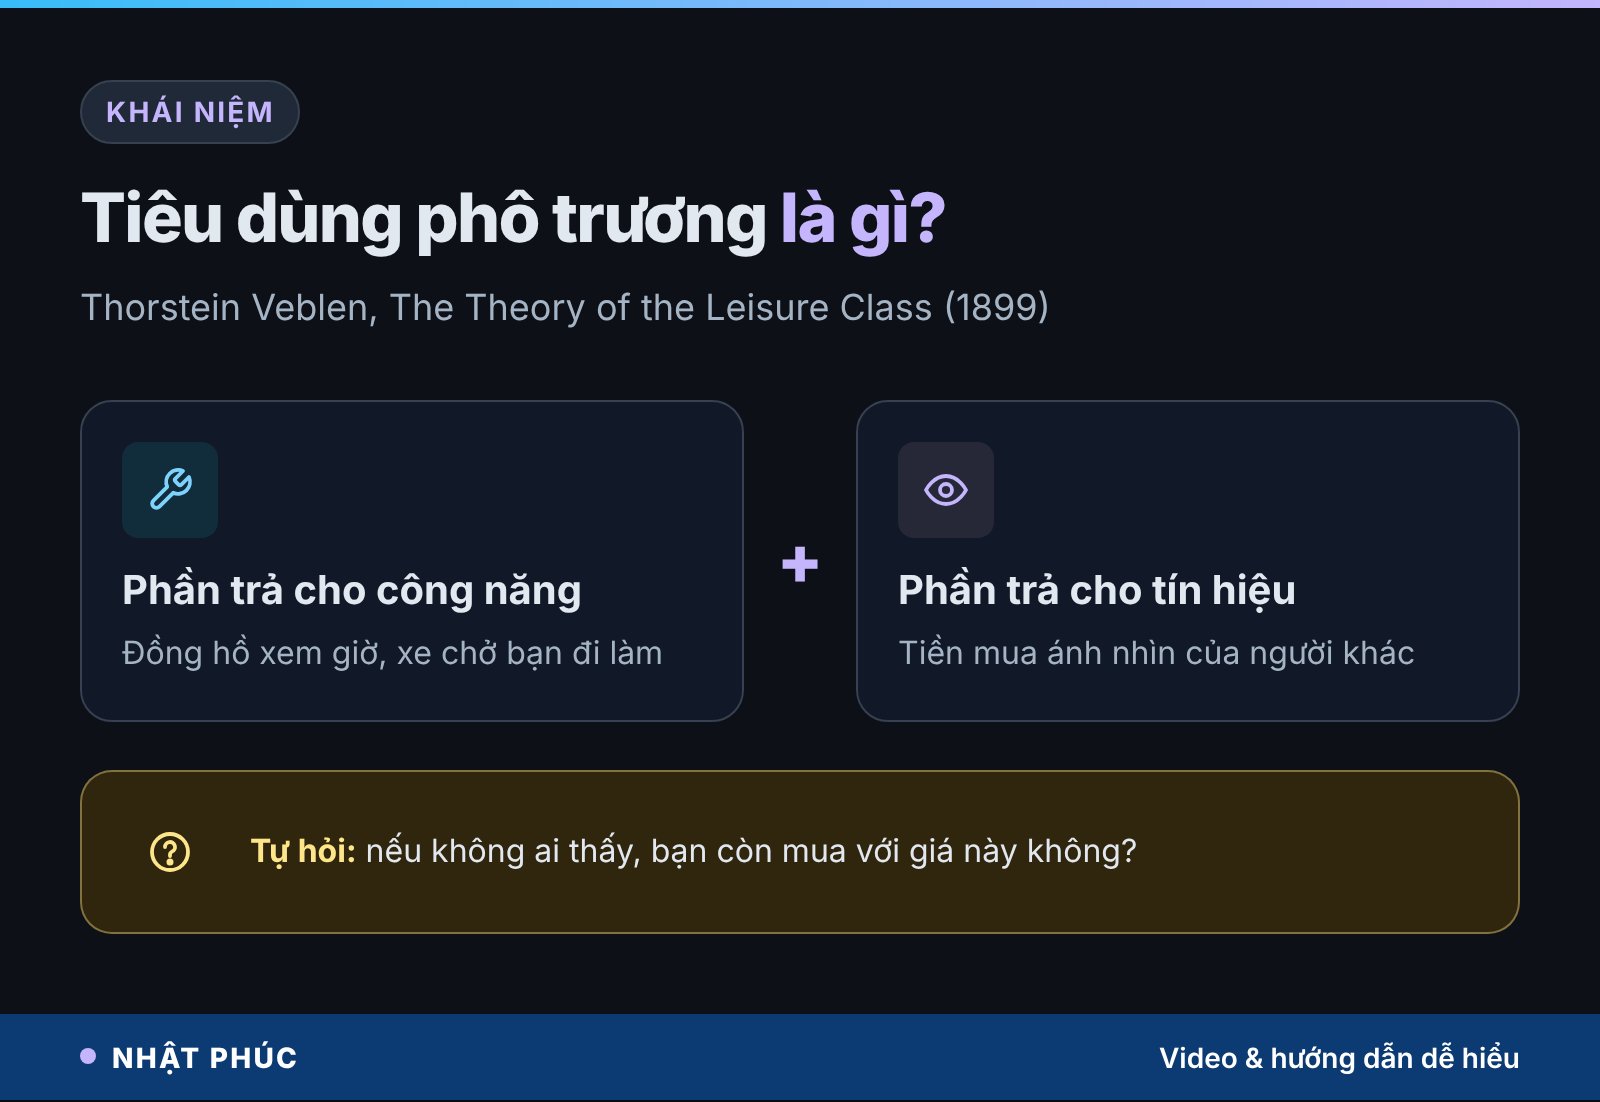
Năm 1899, nhà kinh tế học, xã hội học người Mỹ Thorstein Veblen xuất bản cuốn The Theory of the Leisure Class (Lý thuyết về giai cấp nhàn rỗi). Ông đặt tên cho một hiện tượng ai cũng từng thấy: tiêu dùng phô trương, tức mua sắm chủ yếu để người khác thấy mình có tiền, có địa vị.
Một món đồ thường có hai phần giá. Phần thứ nhất trả cho công năng: chiếc đồng hồ xem giờ, chiếc xe chở bạn đi làm. Phần thứ hai trả cho tín hiệu: chiếc đồng hồ 1 tỷ cũng xem giờ chuẩn như chiếc 1 triệu, phần chênh lệch là tiền mua ánh nhìn.
Kinh tế học còn có khái niệm “hàng Veblen” (Veblen goods): những món mà giá càng cao lại càng có người muốn mua, vì giá cao chính là thứ tạo ra tín hiệu. Đây là điều ngược với hầu hết hàng hóa thông thường.
Nói vậy không có nghĩa mọi món đắt đều là phô trương. Một chiếc xe an toàn hơn cho gia đình đông người, một bộ vest tử tế cho người làm nghề tiếp khách là chi tiêu có lý do. Ranh giới nằm ở câu hỏi: nếu không ai nhìn thấy, bạn có còn mua món này với giá này không?
Phép tính 1: chiếc xe 2 tỷ và 22 năm đi làm
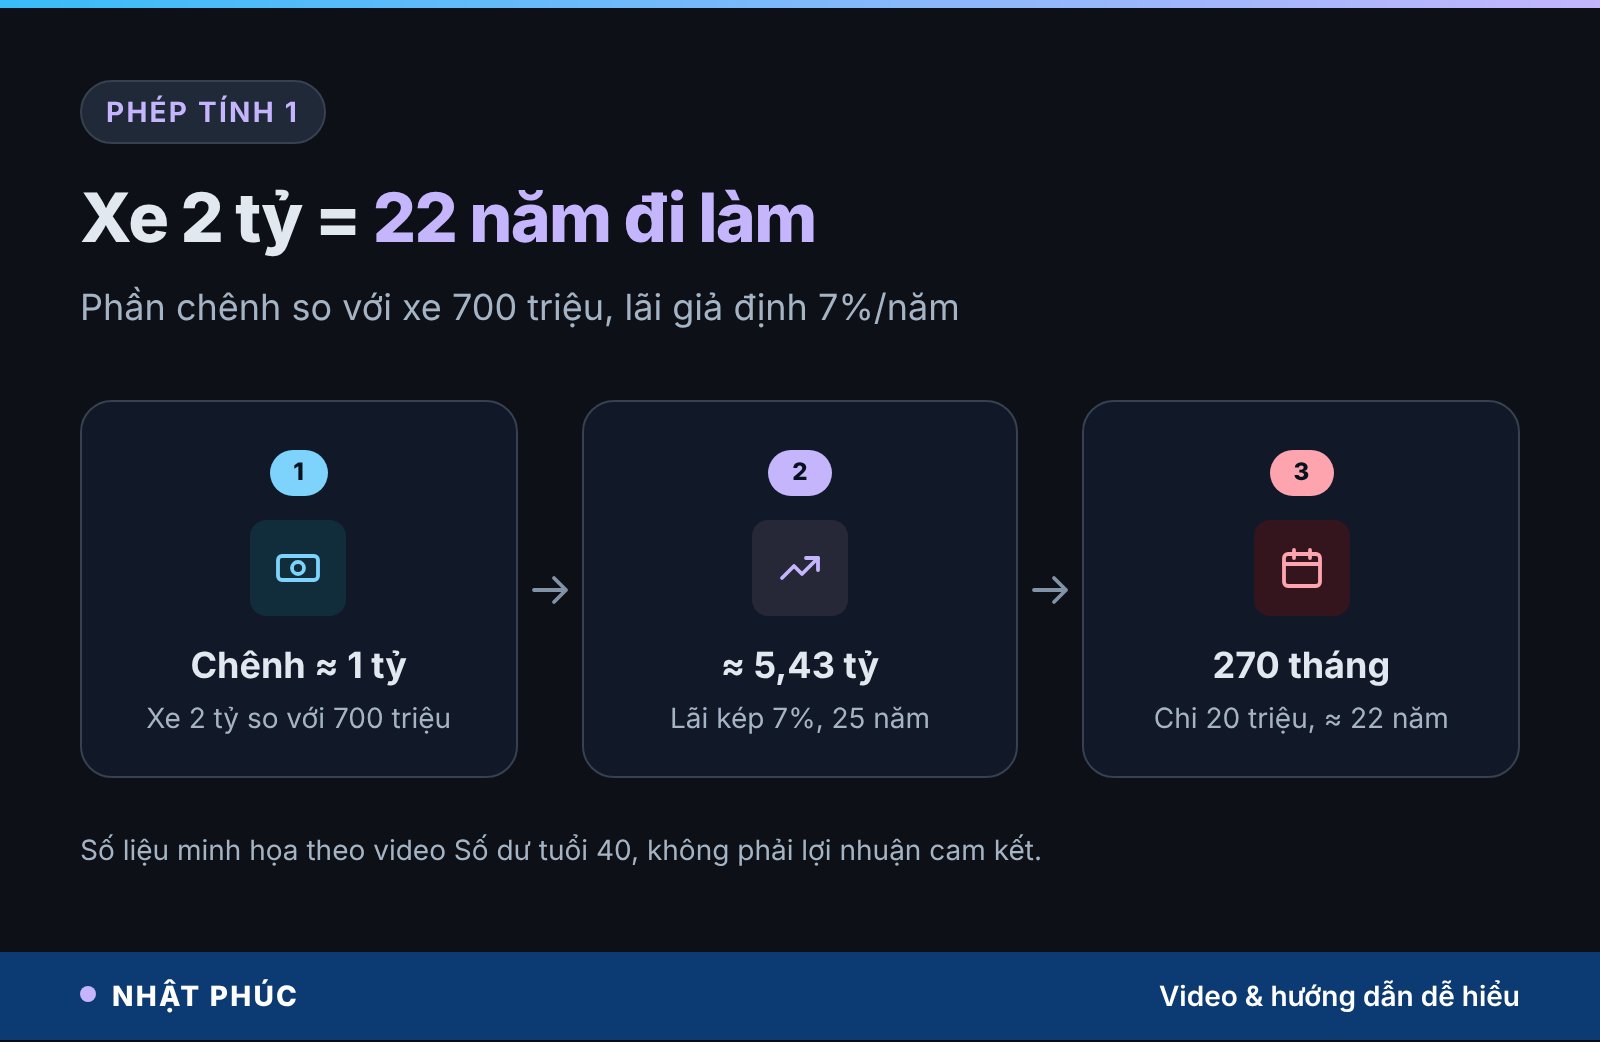
Giả sử bạn định mua chiếc xe 700 triệu. Rồi bạn cố thêm chút, vay thêm chút, lên chiếc gần 2 tỷ. Phần chênh lệch hơn 1 tỷ. Để dễ tính, lấy tròn 1 tỷ.
- Nếu 1 tỷ đó được đầu tư 25 năm với mức lợi nhuận giả định 7% một năm, lãi kép: 1 tỷ × 1,0725 ≈ 5,43 tỷ.
- Gia đình sống ổn với 20 triệu một tháng: 5,4 tỷ ÷ 20 triệu = 270 tháng, khoảng 22 năm rưỡi.
Cách đọc này đổi tiền ra thời gian: chiếc xe sang không có giá 2 tỷ, giá thật của nó là khoảng 22 năm bạn phải tiếp tục đi làm thay vì được lựa chọn nghỉ. Đó là dòng đầu tiên trong trang sổ 112.
Phép tính có giới hạn: nó chưa trừ lạm phát, chưa tính thuế, và 7%/năm là giả định chứ không phải mức cam kết của bất kỳ kênh đầu tư nào. Mục tiếp theo cho thấy con số thay đổi thế nào khi giả định thay đổi.
Con số 22 năm nhạy với lãi suất đến đâu?
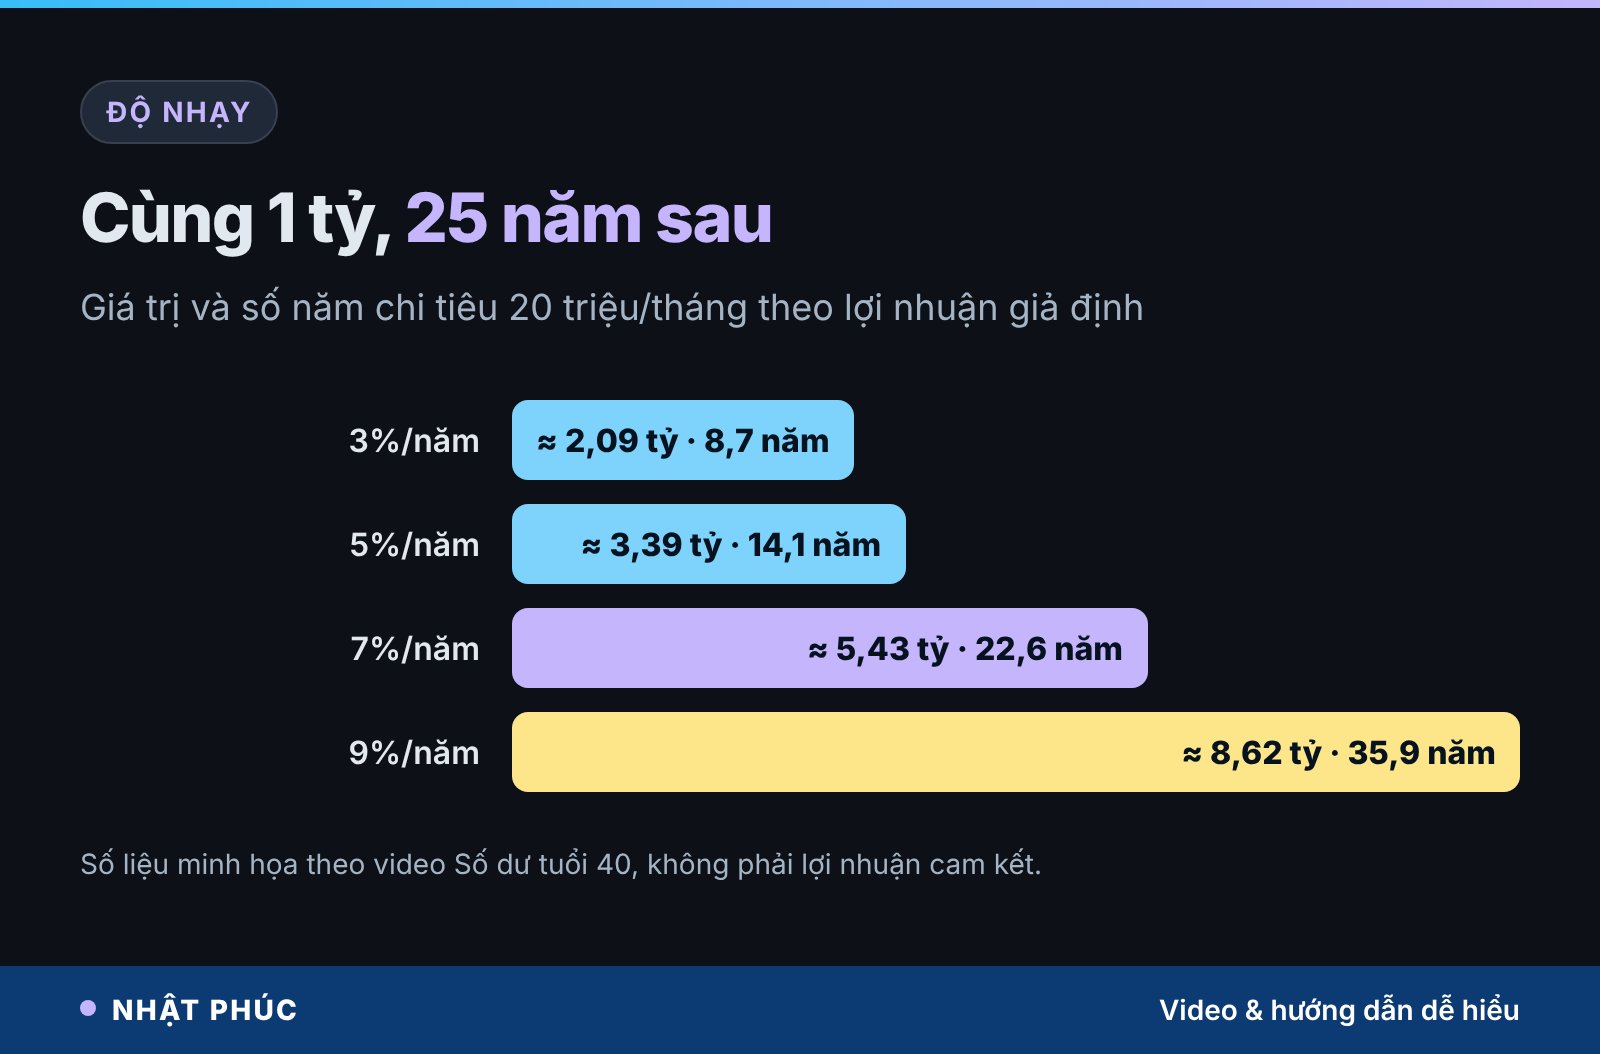
Lãi kép rất nhạy với mức lợi nhuận giả định. Cùng phần chênh 1 tỷ, cùng 25 năm, cùng chi tiêu 20 triệu một tháng:
| Lợi nhuận giả định/năm | Giá trị sau 25 năm | Số tháng chi tiêu 20 triệu | Quy ra năm |
|---|---|---|---|
| 3% (gần với lợi nhuận thực sau lạm phát) | ≈ 2,09 tỷ | ≈ 105 tháng | ≈ 8,7 năm |
| 5% | ≈ 3,39 tỷ | ≈ 169 tháng | ≈ 14,1 năm |
| 7% (giả định trong video) | ≈ 5,43 tỷ | ≈ 271 tháng | ≈ 22,6 năm |
| 9% | ≈ 8,62 tỷ | ≈ 431 tháng | ≈ 35,9 năm |
Ngay cả ở kịch bản thận trọng 3%, gần với mức lợi nhuận sau khi đã trừ lạm phát, phần chênh vẫn tương đương gần 9 năm chi tiêu. Kết luận không đổi: khoản chênh lệch cho hình ảnh là khoản lớn nhất bạn có thể quyết định, lớn hơn nhiều so với tiền chợ hay tiền cà phê.
Chi phí đi kèm tăng theo giá món đồ
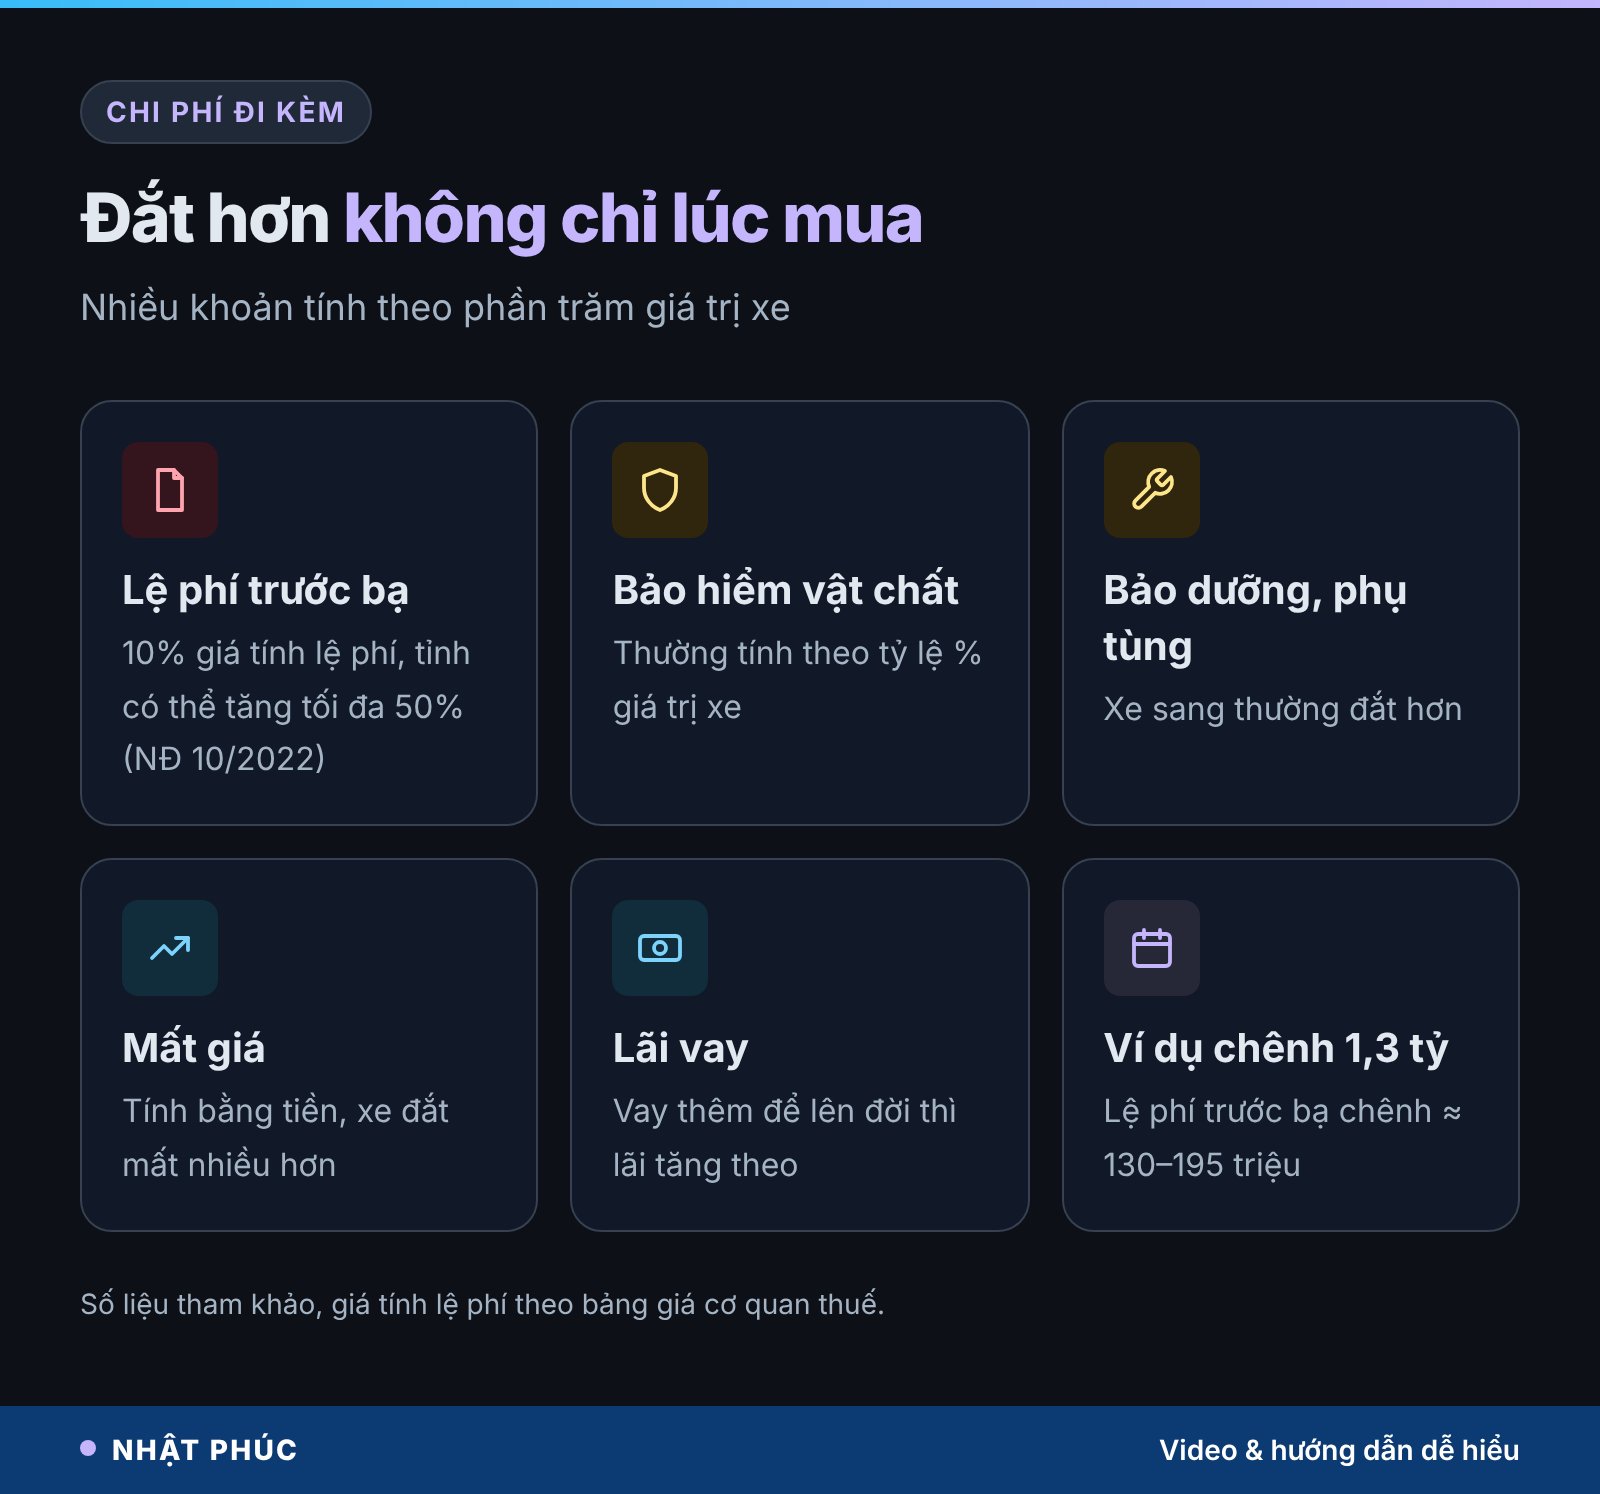
Món đồ đắt không chỉ đắt lúc mua. Nhiều chi phí đi kèm được tính theo phần trăm giá trị, nên chúng phình to cùng giá.
Lệ phí trước bạ
Theo Nghị định 10/2022/NĐ-CP, ô tô chở người dưới 10 chỗ đăng ký lần đầu chịu lệ phí trước bạ 10% giá tính lệ phí; Hội đồng nhân dân cấp tỉnh có thể quy định cao hơn, tối đa thêm 50% so với mức chung. Với phần chênh khoảng 1,3 tỷ giữa hai chiếc xe, riêng lệ phí trước bạ đã chênh khoảng 130–195 triệu tùy tỉnh (số liệu tham khảo, giá tính lệ phí theo bảng giá của cơ quan thuế).
Bảo hiểm, bảo dưỡng, mất giá
Bảo hiểm vật chất xe thường tính theo tỷ lệ phần trăm giá trị xe, phụ tùng và bảo dưỡng xe sang thường đắt hơn, và mức mất giá tính bằng tiền cũng lớn hơn. Nếu vay để mua, tiền lãi vay cũng tăng theo khoản vay.
Nếu bạn muốn bóc kỹ phần chi phí giữ xe mỗi năm, bài có nên mua ô tô khi ít đi và cách tính giá mỗi chuyến đã làm chi tiết. Ở đây chỉ cần nhớ: phần “lên đời” kéo theo một chuỗi chi phí mà phép tính 5,4 tỷ phía trên chưa cộng.
Phép tính 2: thói quen chi tiêu để được nhìn
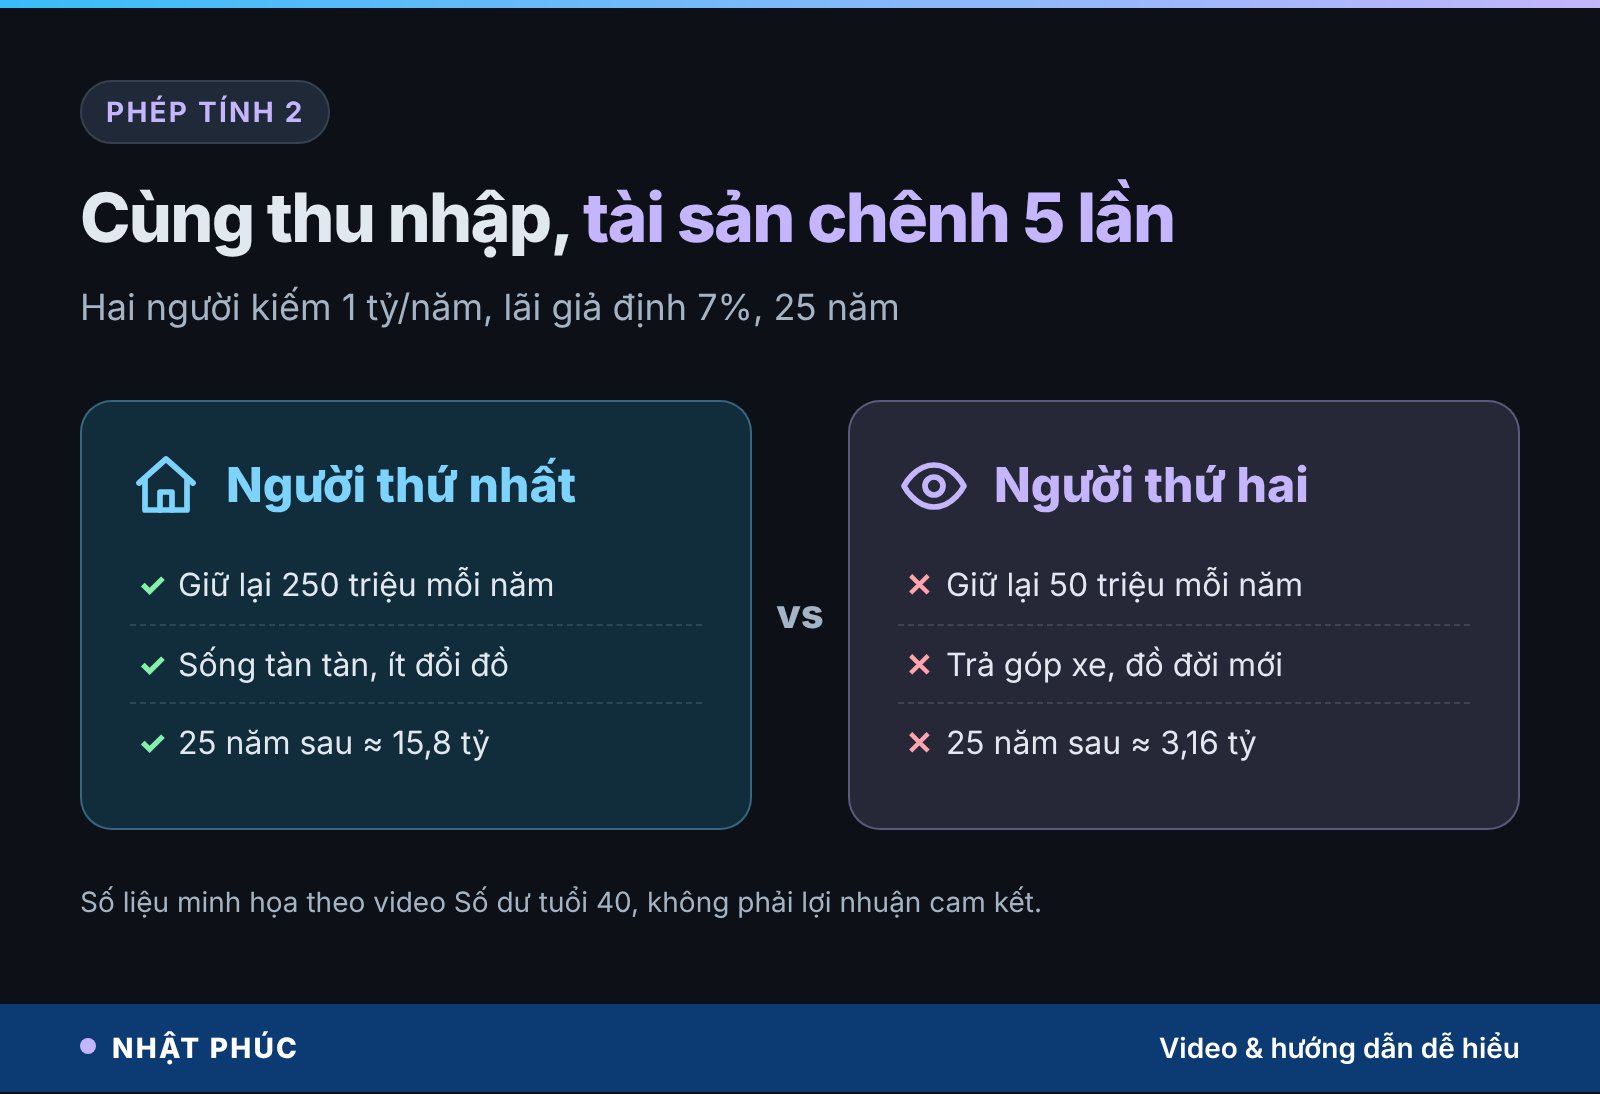
Chiếc xe là một lần mua. Dòng thứ hai trong trang sổ nặng hơn, vì nó là thói quen lặp lại mỗi năm. Hãy so hai người cùng tuổi, cùng kiếm khoảng 1 tỷ một năm (số liệu minh họa):
- Người thứ nhất sống tàn tàn, mỗi năm để riêng 250 triệu, đầu tư với lợi nhuận giả định 7%/năm. Sau 25 năm: khoảng 15,8 tỷ.
- Người thứ hai để tiền chảy vào trả góp xe, điện thoại đời mới, những bữa phải là người đứng lên thanh toán. Mỗi năm chỉ giữ lại 50 triệu, cùng mức lợi nhuận, cùng 25 năm: khoảng 3,16 tỷ.
Cách tính: số tiền giữ lại mỗi năm × hệ số tích lũy 25 năm ở 7% (khoảng 63,25). Nhìn ngoài đời, người thứ hai trông thành đạt hơn. Trong sổ, tài sản người thứ nhất gấp khoảng 5 lần.
Đây không phải chuyện ai khôn, ai dại. Cả hai đều đang trả tiền cho một thứ. Người thứ hai trả tiền để được người khác nhìn theo một kiểu nhất định; chỉ là cái giá đó chưa bao giờ được viết ra giấy.
Nếu bạn thấy mình giống người thứ hai sau mỗi lần tăng lương, hiện tượng đó có tên riêng là lạm phát lối sống. Tiêu dùng phô trương là một động cơ phổ biến đứng sau nó: chi tiêu tăng không phải vì nhu cầu tăng, mà vì “hình ảnh cần có” tăng.
Vì sao người giàu thật ít mua ánh nhìn?
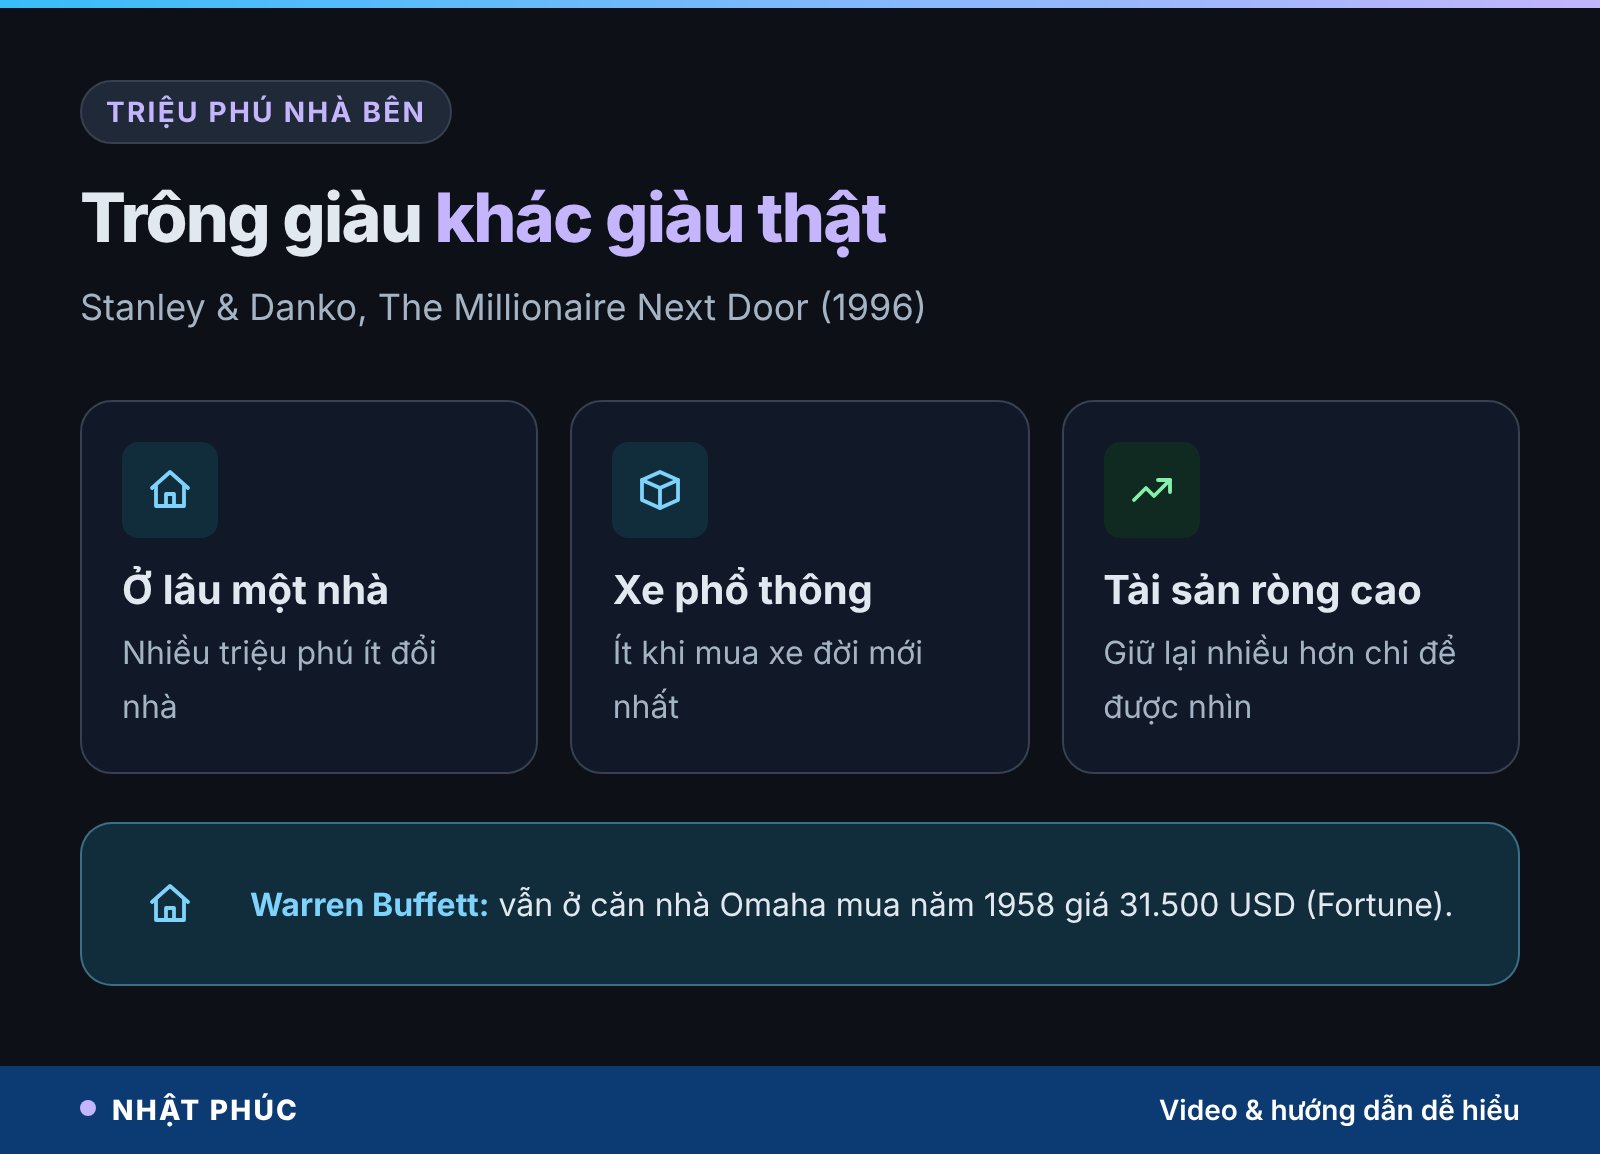
Năm 1996, hai nhà nghiên cứu Thomas J. Stanley và William D. Danko xuất bản cuốn The Millionaire Next Door (thường dịch là “Triệu phú nhà bên” hoặc “Triệu phú ngay bên cạnh”), dựa trên nhiều năm khảo sát các gia đình có tài sản ròng từ 1 triệu USD trở lên tại Mỹ.
Kết luận nổi bật của sách: nhiều người giàu thật sống khá giản dị. Họ hay ở lâu trong một căn nhà, ít khi mua xe đời mới nhất và thường chọn những hãng xe phổ thông. Ngược lại, nhiều người có thu nhập cao nhưng tài sản ròng thấp vì chi tiêu để duy trì hình ảnh.
Ví dụ hay được nhắc là nhà đầu tư Warren Buffett: ông vẫn sống trong căn nhà ở Omaha mua năm 1958 với giá 31.500 USD (theo Fortune). Không phải họ tiếc tiền. Họ chỉ tính ra cái giá sớm hơn chúng ta.
Cần nhớ đây là dữ liệu của Mỹ ở một giai đoạn cụ thể. Nó không chứng minh rằng ai sống giản dị cũng sẽ giàu, chỉ cho thấy vẻ ngoài và tài sản ròng là hai thứ khác nhau.
Công thức tài sản ròng kỳ vọng: bạn đang ở đâu?
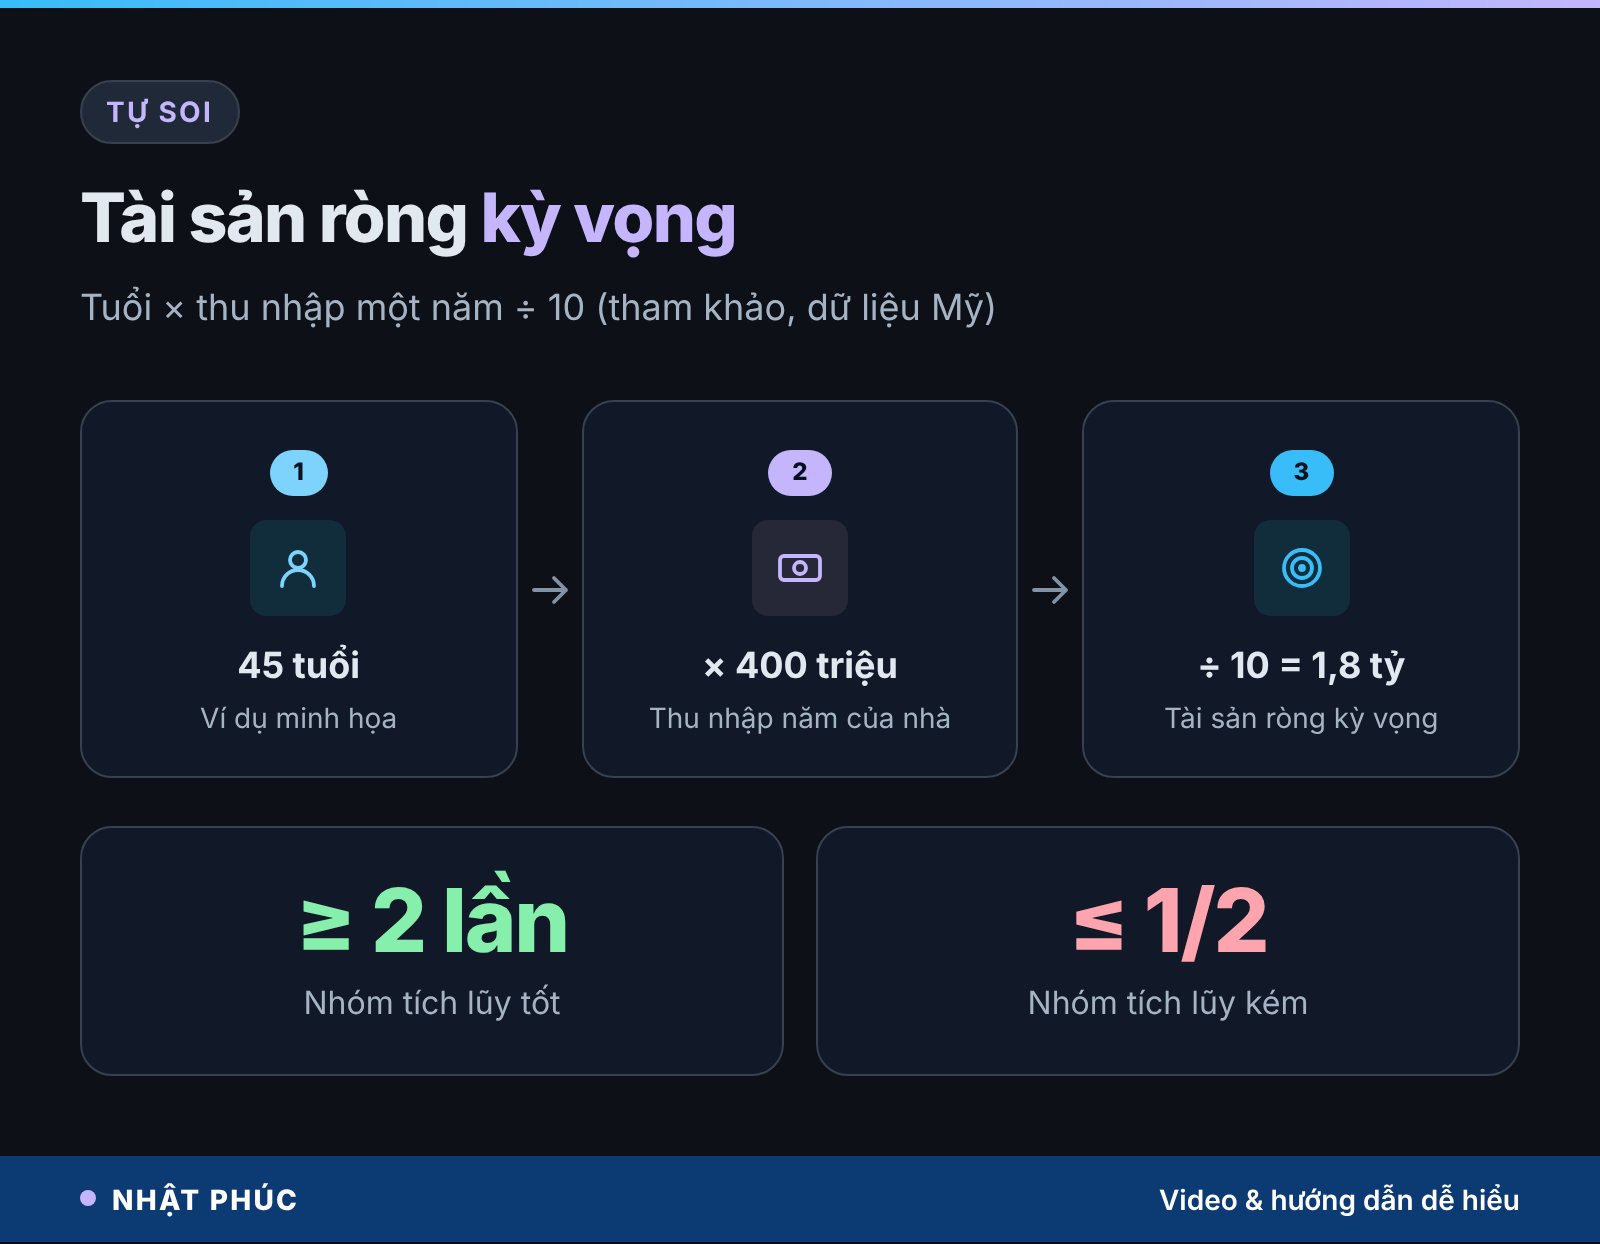
Cũng trong sách của Stanley và Danko có một công thức đơn giản để tự soi: tài sản ròng kỳ vọng = tuổi × thu nhập một năm ÷ 10. Tài sản ròng (net worth) là tổng tài sản trừ đi toàn bộ nợ. Thu nhập trong công thức gốc là thu nhập trước thuế, không tính tài sản thừa kế.
Ví dụ: bạn 45 tuổi, gia đình có thu nhập 400 triệu một năm. Tài sản ròng kỳ vọng = 45 × 400 triệu ÷ 10 = 1,8 tỷ.
- Tài sản ròng từ khoảng gấp đôi mức kỳ vọng trở lên: sách gọi là nhóm tích lũy tốt.
- Tài sản ròng dưới khoảng một nửa mức kỳ vọng: nhóm tích lũy kém, phần lớn tiền kiếm được đang đi ra ngoài thay vì ở lại.
Công thức này dựa trên dữ liệu Mỹ, không phải chuẩn cho người Việt. Thu nhập mới tăng nhanh, nuôi bố mẹ, học phí con đều làm con số lệch. Hãy dùng nó như tấm gương soi xu hướng, không như điểm thi. Điều quan trọng là tài sản ròng năm sau có cao hơn năm nay không.
Phép tính 3: món đồ đắt nhất lấy đi bao nhiêu tháng tự do
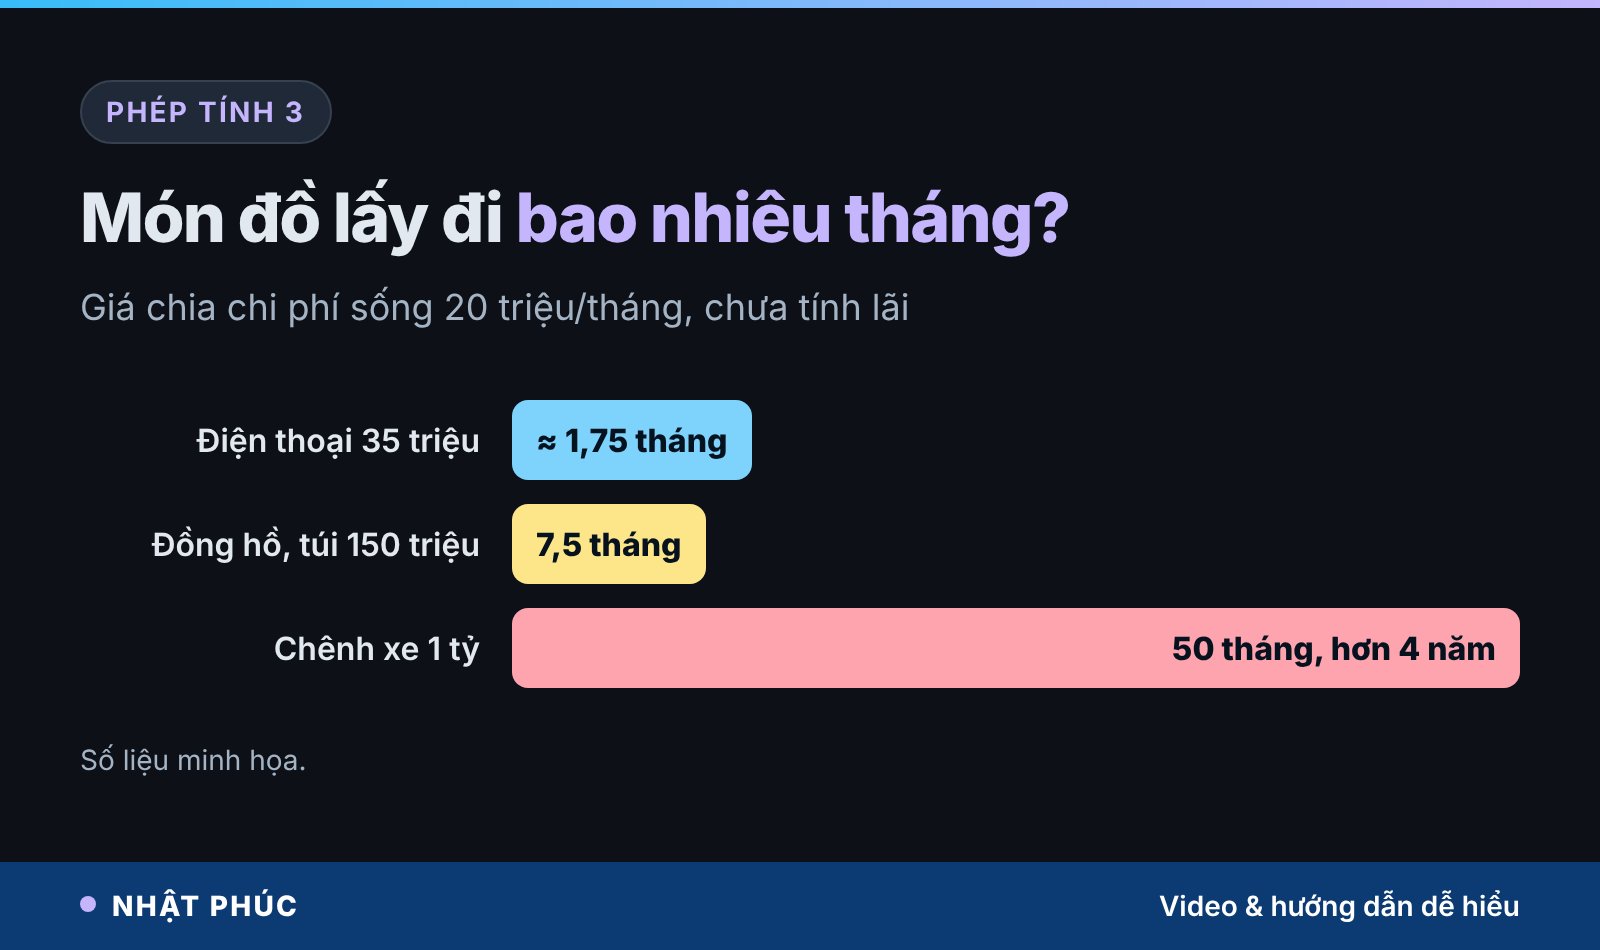
Phép tính gọn nhất trong trang sổ: giá món đồ ÷ chi phí sống một tháng của gia đình = số tháng tự do món đồ đó lấy đi. Chưa cần tính lãi kép, con số này đã đủ để bạn dừng lại một nhịp.
| Món đồ | Giá | Số tháng tự do |
|---|---|---|
| Điện thoại đời mới | 35.000.000 ₫ | ≈ 1,75 tháng |
| Túi xách, đồng hồ hàng hiệu | 150.000.000 ₫ | 7,5 tháng |
| Phần chênh khi lên đời xe | 1.000.000.000 ₫ | 50 tháng (hơn 4 năm) |
Nếu cộng thêm lãi kép như phép tính 1, các con số còn lớn hơn nhiều. Không cần thấy có lỗi, chỉ cần biết con số. Biết rồi thì mỗi lần quẹt thẻ, bạn sẽ tự động nghe thấy nó.
Áp lực “trông thành đạt” ở tuổi 40
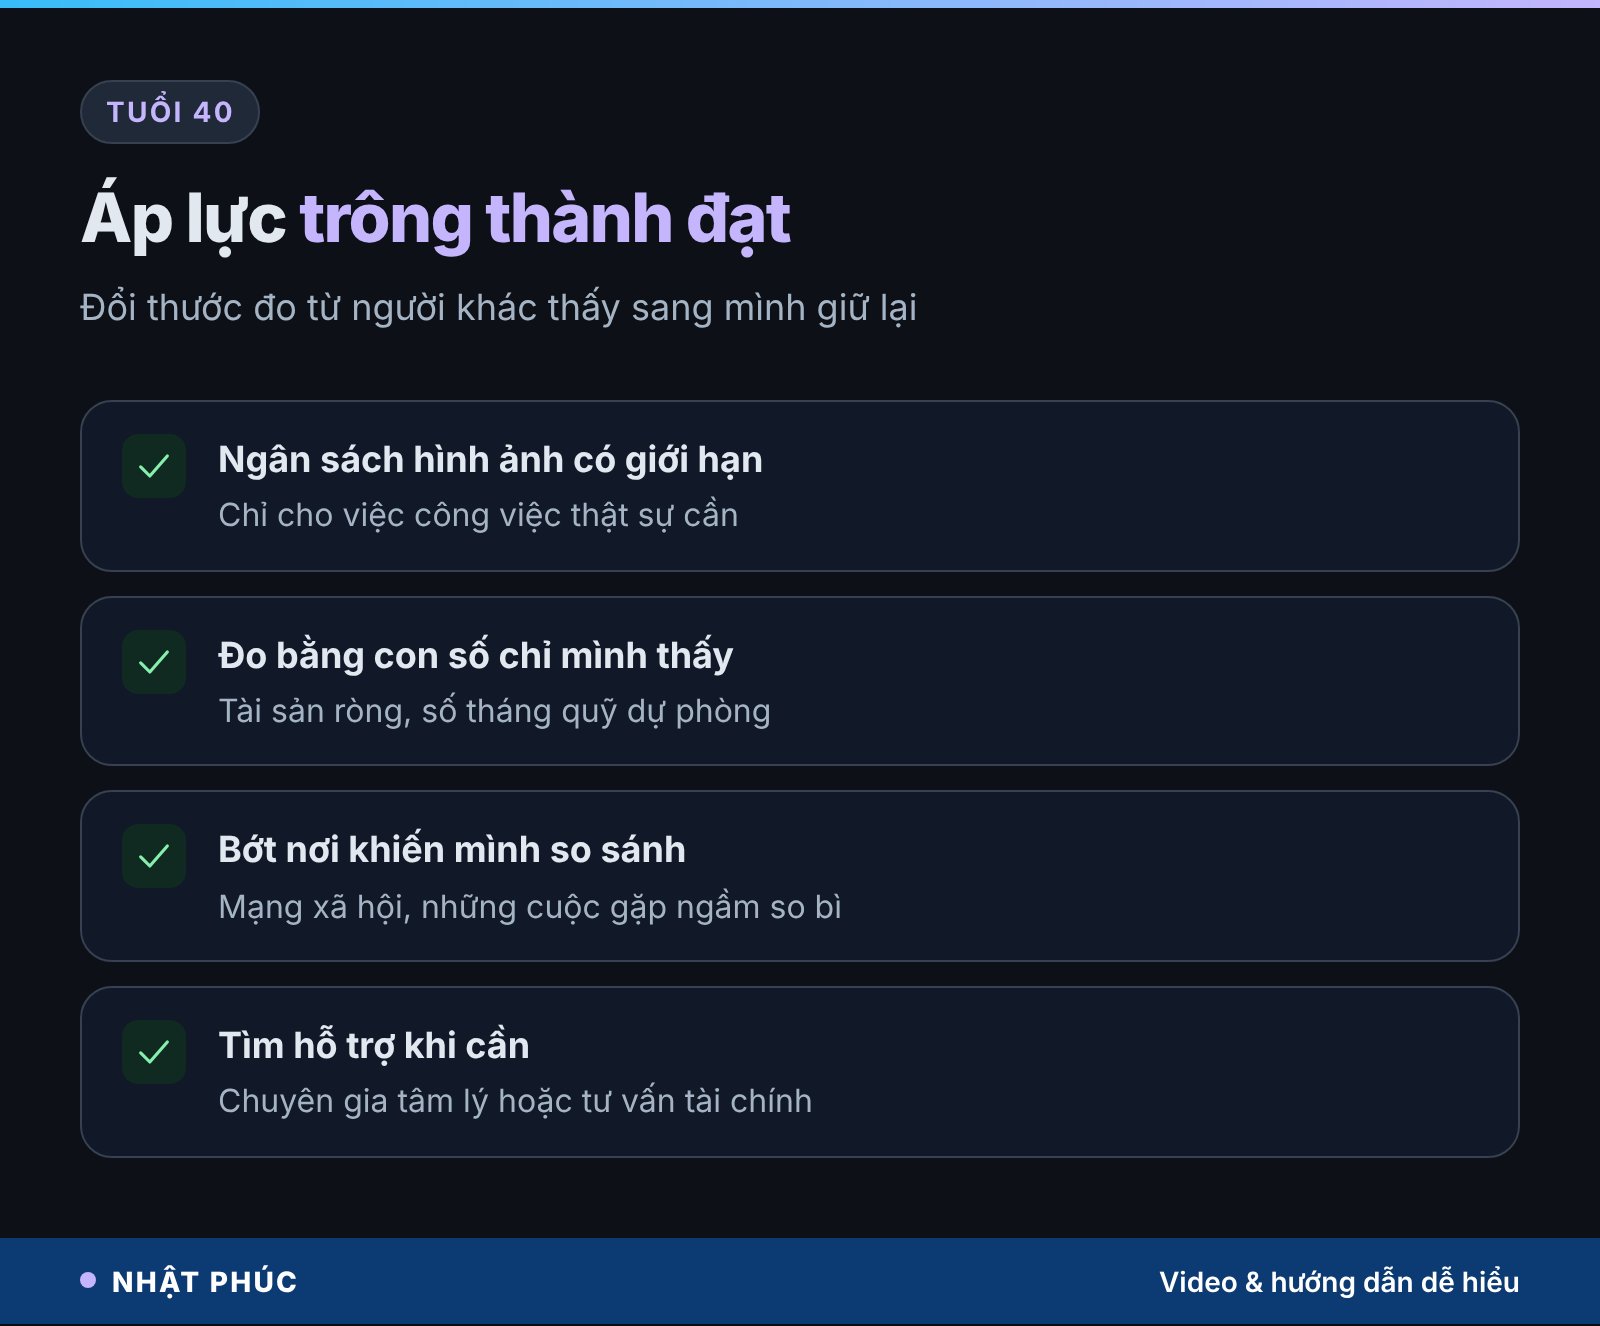
Tuổi 40 là lúc câu hỏi “mình đã đủ thành công chưa” vang to nhất. Bạn bè cũ lên chức, mạng xã hội đầy xe mới và chuyến du lịch, họp lớp thành nơi ngầm so sánh. Trong bối cảnh đó, một chiếc xe hay chiếc đồng hồ trở thành cách nhanh nhất để trả lời câu hỏi kia, ít nhất là trong mắt người khác.
Cảm giác này rất con người và không có gì đáng xấu hổ. Nhưng hãy để ý: sự công nhận mua bằng đồ vật thường hết hạn nhanh, còn khoản nợ hay khoản tiết kiệm bị rút thì ở lại lâu. Câu anh ở trang 112 nói là điều đáng ghi: mấy đứa đó nghĩ gì về tôi thì cũng không trả giúp tôi đồng nào.
Một vài cách giữ thăng bằng:
- Đặt một khoản ngân sách riêng, có giới hạn, cho “hình ảnh” khi công việc thật sự cần (tiếp khách, trang phục), thay vì để nó lan khắp các khoản chi.
- Đo thành công bằng những con số chỉ mình bạn thấy: tài sản ròng, số tháng quỹ dự phòng, số năm còn lại tới mục tiêu nghỉ hưu.
- Bớt thời gian ở những nơi khiến bạn so sánh nhiều nhất.
Nếu cảm giác “chưa đủ” kéo dài, khiến bạn mất ngủ, chi tiêu vượt khả năng hay căng thẳng trong gia đình, hãy cân nhắc nói chuyện với chuyên gia tâm lý hoặc tư vấn tài chính. Tìm người hỗ trợ là một bước tỉnh táo, không phải dấu hiệu yếu đuối.
Hiểu lầm phổ biến về tiêu dùng phô trương
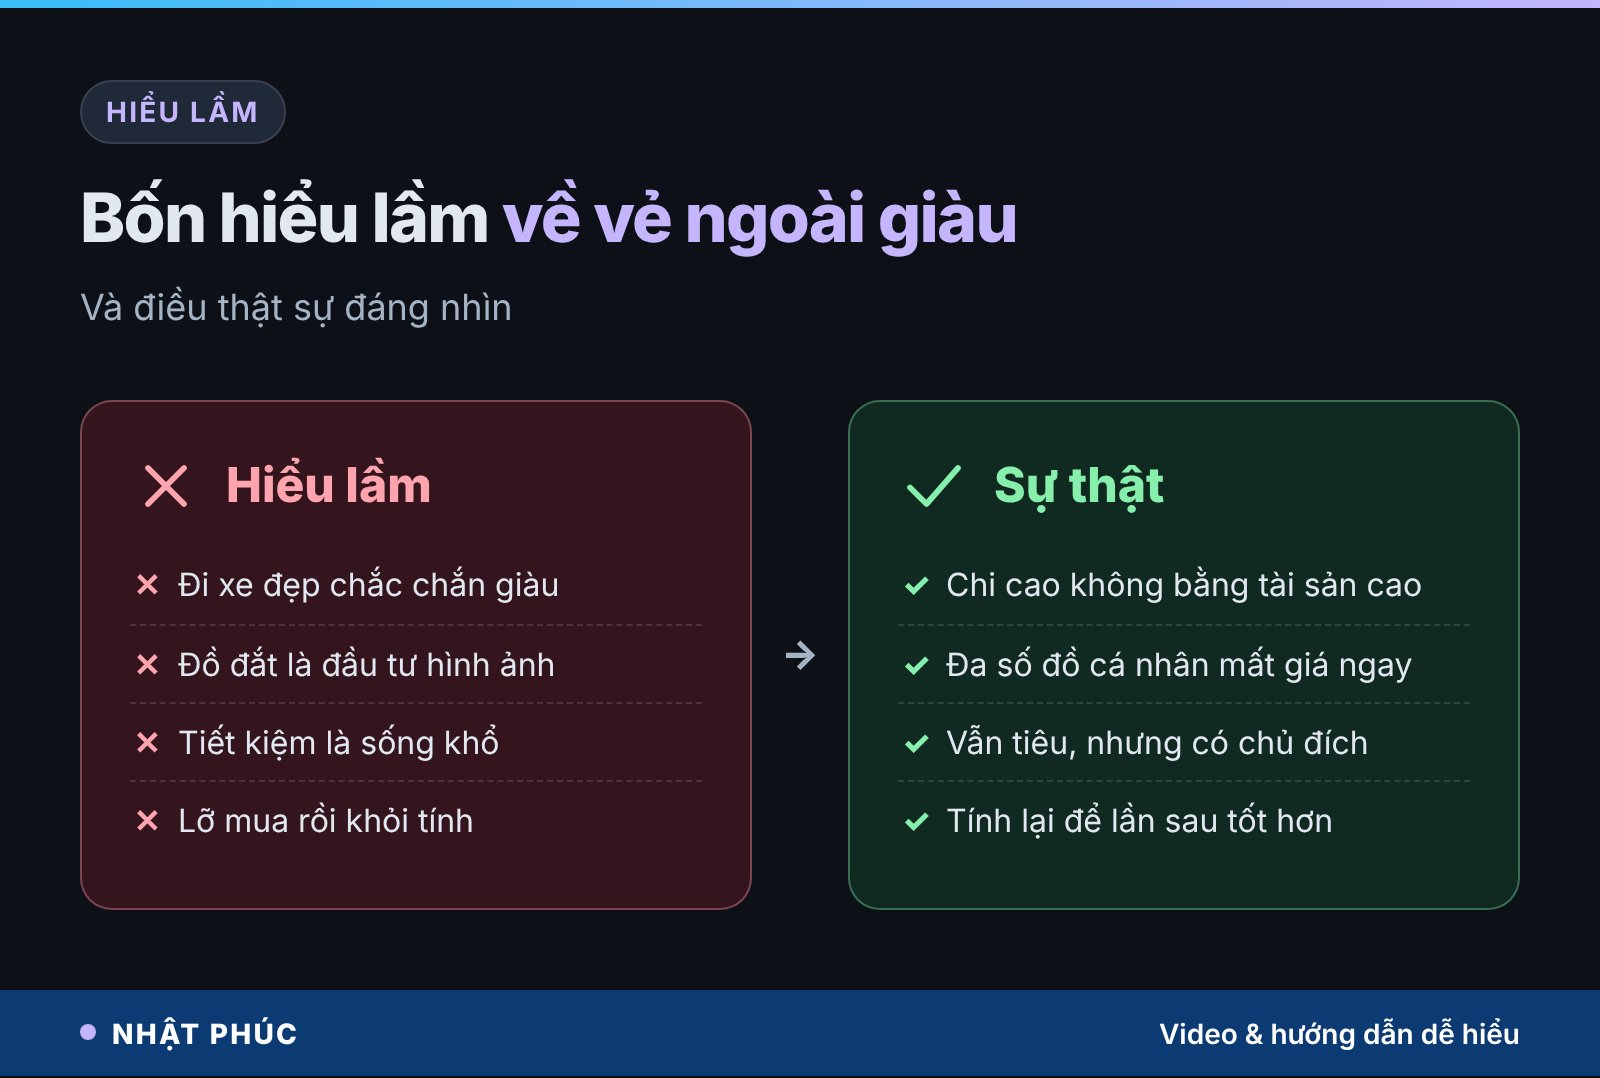
“Người đi xe đẹp chắc chắn giàu”
Chi tiêu cao chỉ cho thấy dòng tiền đi ra lớn, không cho thấy tài sản ròng. Một chiếc xe đắt có thể đi kèm một khoản vay lớn.
“Mua đồ đắt là đầu tư cho hình ảnh, sẽ có lời”
Có nghề cần hình ảnh thật. Nhưng phần lớn đồ dùng cá nhân mất giá ngay khi mang về; hãy tách rõ khoản nào có lý do công việc, khoản nào chỉ để được nhìn.
“Tiết kiệm là sống khổ”
Người thứ nhất trong ví dụ vẫn tiêu 750 triệu một năm. Giữ lại một phần không có nghĩa là không hưởng thụ, mà là chọn hưởng thụ có chủ đích.
“Đã lỡ mua rồi thì thôi, không cần tính”
Tính lại không để tự trách, mà để quyết định tốt hơn cho lần sau: có thể giữ đồ lâu hơn thay vì đổi theo chu kỳ.
Checklist trước khi mua một món đắt
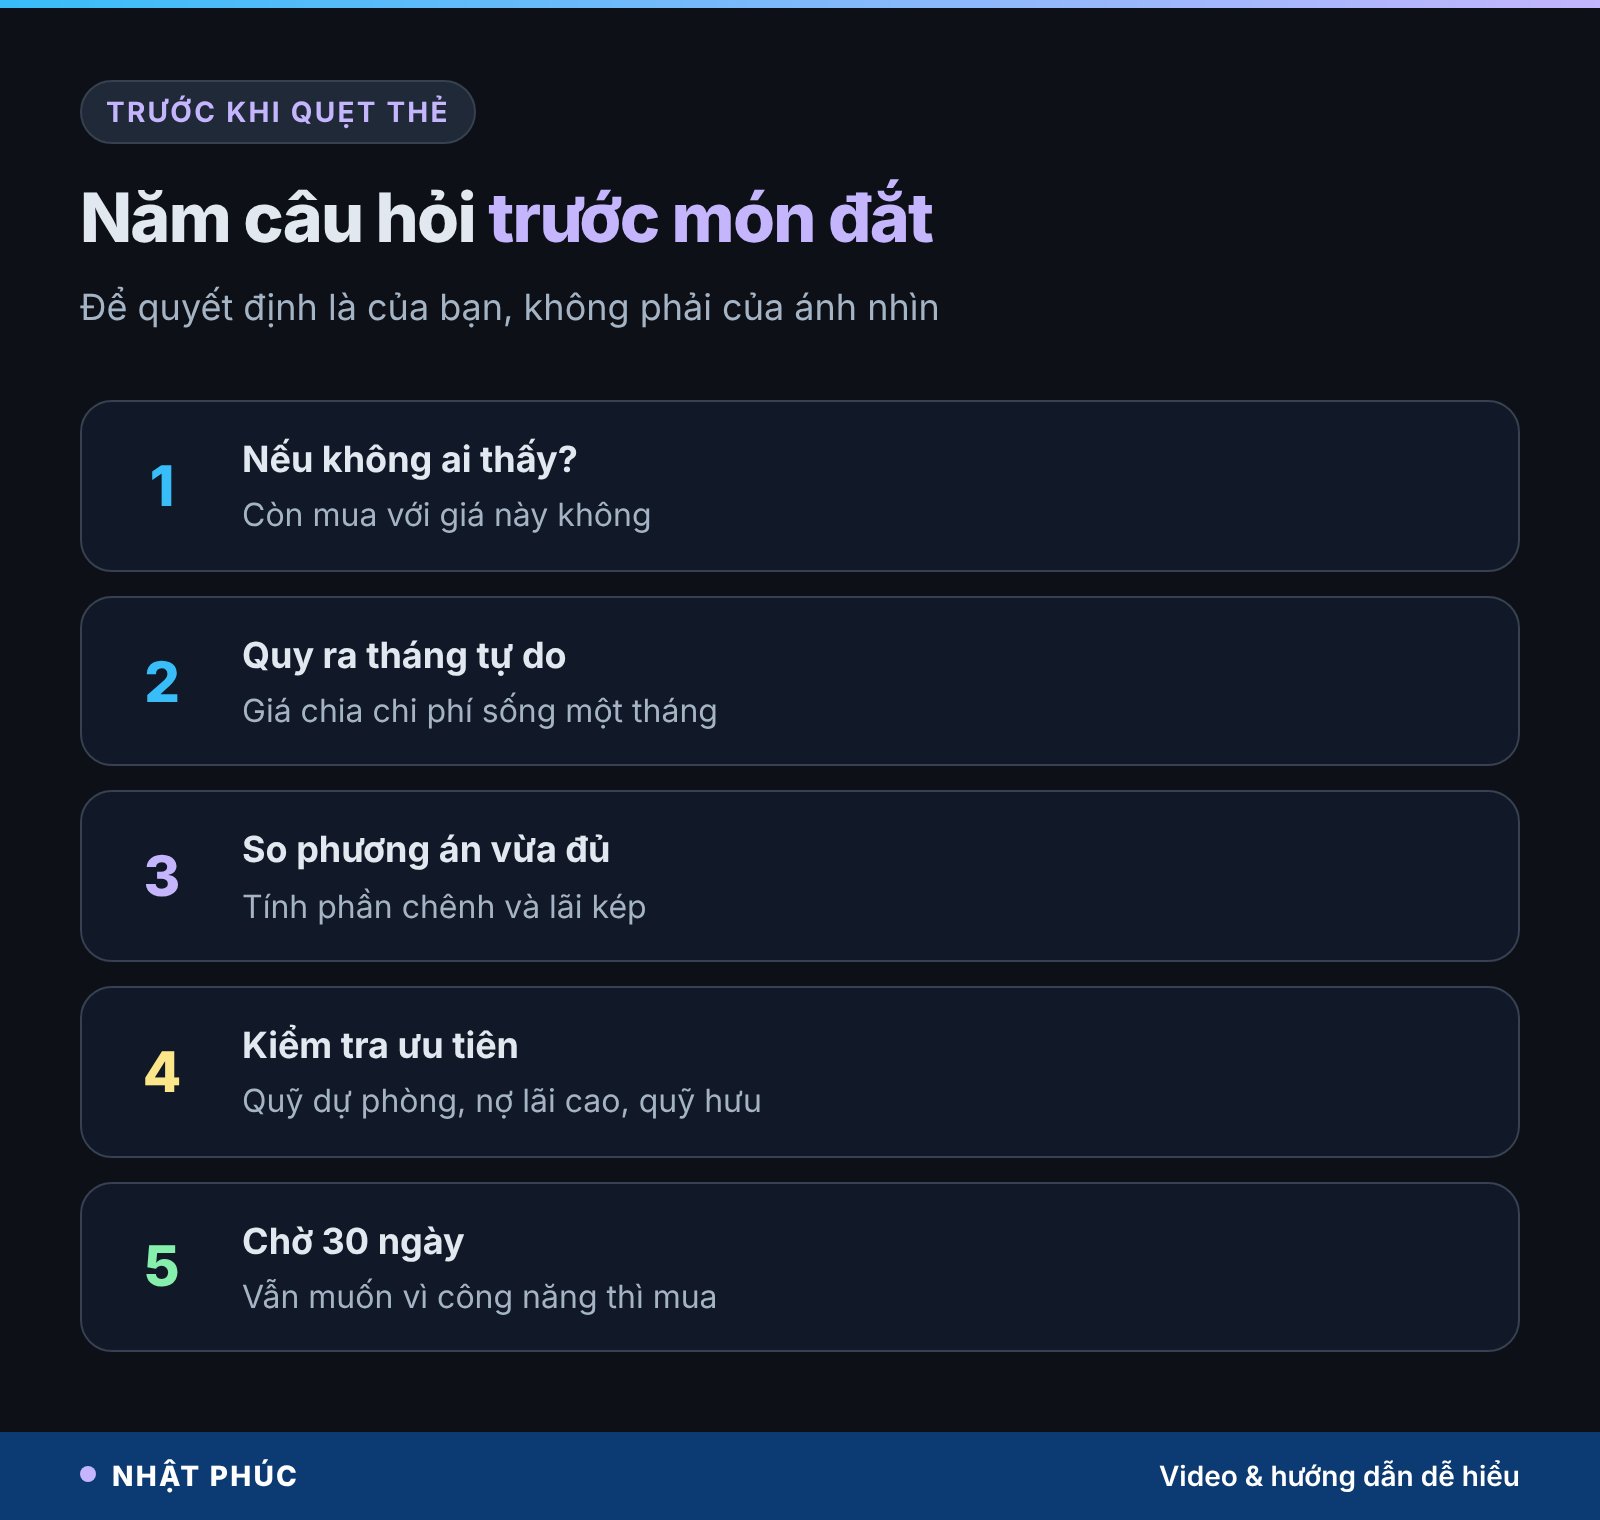
1. Hỏi câu “nếu không ai thấy”
Nếu không ai biết bạn mua món này, bạn còn mua nó với giá này không? Nếu không, phần chênh là tiền mua ánh nhìn.
2. Quy ra tháng tự do
Chia giá cho chi phí sống một tháng của gia đình. Viết con số đó ra giấy.
3. So phương án vừa đủ
Tìm phương án đáp ứng đủ công năng (xe 700 triệu thay vì 2 tỷ), tính phần chênh và lãi kép của nó.
4. Kiểm tra thứ tự ưu tiên
Quỹ dự phòng đã đủ chưa, có đang nợ lãi cao không, quỹ hưu trí đang đi đúng hướng không. Món đắt nên đến sau những việc này.
5. Chờ 30 ngày
Với món lớn, đợi một tháng. Nếu sau 30 ngày bạn vẫn muốn vì lý do công năng, đó là quyết định của bạn chứ không phải của ánh nhìn người khác.
Câu hỏi thường gặp
Tiêu dùng phô trương khác gì chi tiêu cho bản thân?
Khác ở động cơ. Chi tiêu cho bản thân trả cho trải nghiệm hay công năng bạn thật sự dùng. Tiêu dùng phô trương trả chủ yếu cho việc người khác nhìn thấy. Cách tự kiểm tra: nếu không ai biết bạn sở hữu món đó, bạn có còn sẵn sàng trả cùng mức giá không.
Công thức tuổi nhân thu nhập chia 10 có áp dụng cho người Việt được không?
Có thể dùng để tham khảo xu hướng, nhưng không nên coi là chuẩn. Công thức dựa trên dữ liệu Mỹ, thu nhập trước thuế, không tính thừa kế. Ở Việt Nam, chi phí nuôi bố mẹ, học phí và thu nhập tăng nhanh có thể làm kết quả lệch. Quan trọng hơn là tài sản ròng tăng đều qua từng năm.
Vì sao lại dùng mức 7% một năm trong ví dụ?
7% là giả định minh họa trong video, không phải lợi nhuận cam kết của kênh đầu tư nào. Bảng độ nhạy trong bài cho thấy với 3%, 5% hay 9%, kết luận vẫn giữ: phần chênh lớn cho hình ảnh có cái giá dài hạn rất lớn. Bạn nên tự thay mức phù hợp với hoàn cảnh của mình.
Mua xe sang có phải lúc nào cũng sai?
Không. Nếu bạn đã đủ quỹ dự phòng, không nợ lãi cao, quỹ hưu trí đi đúng hướng và hiểu rõ phần chênh đổi lấy bao nhiêu tháng tự do, đó là lựa chọn của bạn. Vấn đề chỉ xuất hiện khi quyết định được đưa ra vì sợ người khác đánh giá.
Làm sao bớt so sánh với bạn bè cùng tuổi?
Chuyển thước đo sang những con số chỉ bạn thấy, như tài sản ròng hay số tháng quỹ dự phòng, và theo dõi chúng theo năm. Hạn chế thời gian ở nơi khiến bạn so sánh nhiều. Nếu áp lực ảnh hưởng tới giấc ngủ, công việc hay gia đình, trò chuyện với chuyên gia tâm lý là một lựa chọn đáng cân nhắc.
Kết luận: giàu là phần bạn giữ lại được
Tiêu dùng phô trương có một cái giá hiếm khi được viết ra: với phần chênh lớn như chiếc xe, nó có thể là hàng chục năm đi làm; với thói quen hằng năm, nó là khoảng cách tài sản gấp nhiều lần giữa hai người cùng thu nhập. Ba phép tính trong bài giúp bạn nhìn thấy cái giá đó trước khi quẹt thẻ, chứ không phải sau.
Anh ở trang 112 cuối cùng không đổi xe. Còn bạn, món đồ đắt nhất bạn từng mua vì người khác chứ không phải vì mình là món gì? Hãy để lại câu trả lời trong phần bình luận, và theo dõi kênh Số dư tuổi 40 cùng Nhật Phúc để đọc tiếp các trang sổ sau.
Ghi chú: Bài viết chỉ mang tính tham khảo, không phải lời khuyên đầu tư. Các mức lợi nhuận 3–9%/năm là giả định minh họa, không phải cam kết của bất kỳ sản phẩm tài chính nào; quy định lệ phí có thể thay đổi, hãy kiểm tra văn bản mới nhất tại địa phương.
Bình luận
Chưa có bình luận nào. Bạn có câu hỏi hay kinh nghiệm riêng về chủ đề này? Hãy là người mở đầu.