Tờ giới thiệu ghi lãi kỳ vọng 8% một năm bằng chữ to. Ở cuối trang, một dòng chữ nhỏ ghi phí 2% một năm. Phần lớn chúng ta đọc kỹ dòng chữ to và lướt qua dòng chữ nhỏ. Nhưng nếu tính kỹ, chính dòng chữ nhỏ đó, tức phí quản lý quỹ, có thể quyết định bạn có thêm bao nhiêu năm sống thong thả khi về già.
Ở tuổi 40, nhiều người bắt đầu có một khoản tiền lớn: tiền thừa kế, tiền bán đất, tiền thưởng tích lũy. Muốn tiền không nằm yên, họ giao cho một quỹ hoặc một sản phẩm do người khác quản lý hộ. Đó là lựa chọn hợp lý, miễn là bạn hiểu mình đang trả bao nhiêu cho việc được quản lý hộ.
Câu trả lời ngắn: Phí quản lý quỹ là khoản phí hằng năm mà công ty quản lý quỹ thu, tính theo phần trăm trên toàn bộ tài sản bạn gửi vào và trừ thẳng vào giá trị tài sản ròng của quỹ. Vì bị trừ đều mỗi năm và cộng dồn theo lãi kép, mức phí 2%/năm trên 500 triệu đồng có thể làm bạn mất khoảng 727 triệu đồng sau 20 năm (số liệu minh họa).
Bài viết mở rộng từ một trang sổ của kênh Số dư tuổi 40. Bạn có thể xem video “Phí quản lý 2%/năm lấy của bạn 29 tháng sống” ngay dưới đây.
Tóm tắt nhanh
- Phí quản lý quỹ tính trên toàn bộ số dư, không chỉ trên phần lãi, và bị trừ cả trong năm quỹ không có lãi.
- Lãi kỳ vọng 8%, phí 2%: một phần tư tiền lãi đi sang người quản lý.
- Trên 500 triệu sau 20 năm, chênh lệch khoảng 727 triệu đồng, gần gấp đôi tổng phí bị trừ, vì mất cả lãi của khoản phí (số liệu minh họa).
- Ngoài phí quản lý còn có phí mua, phí bán, phí chuyển đổi và các lớp phí khác tùy sản phẩm.
- Ba phép tính 10 phút giúp bạn quy phí ra ngày sống và phần trăm lãi bị chia sẻ.
Nội dung chính:
- Phí quản lý quỹ là gì
- Lãi 8% trừ phí 2% còn 6%
- Phí tính trên toàn bộ số dư
- Vì sao mất gần gấp đôi tổng phí
- So sánh các mức phí quản lý
- Các loại phí khác cần đọc
- Cách tự tính phí của bạn trong 10 phút
- Khi nào phí đáng trả
- Hiểu lầm phổ biến
- Câu hỏi thường gặp
Phí quản lý quỹ là gì?
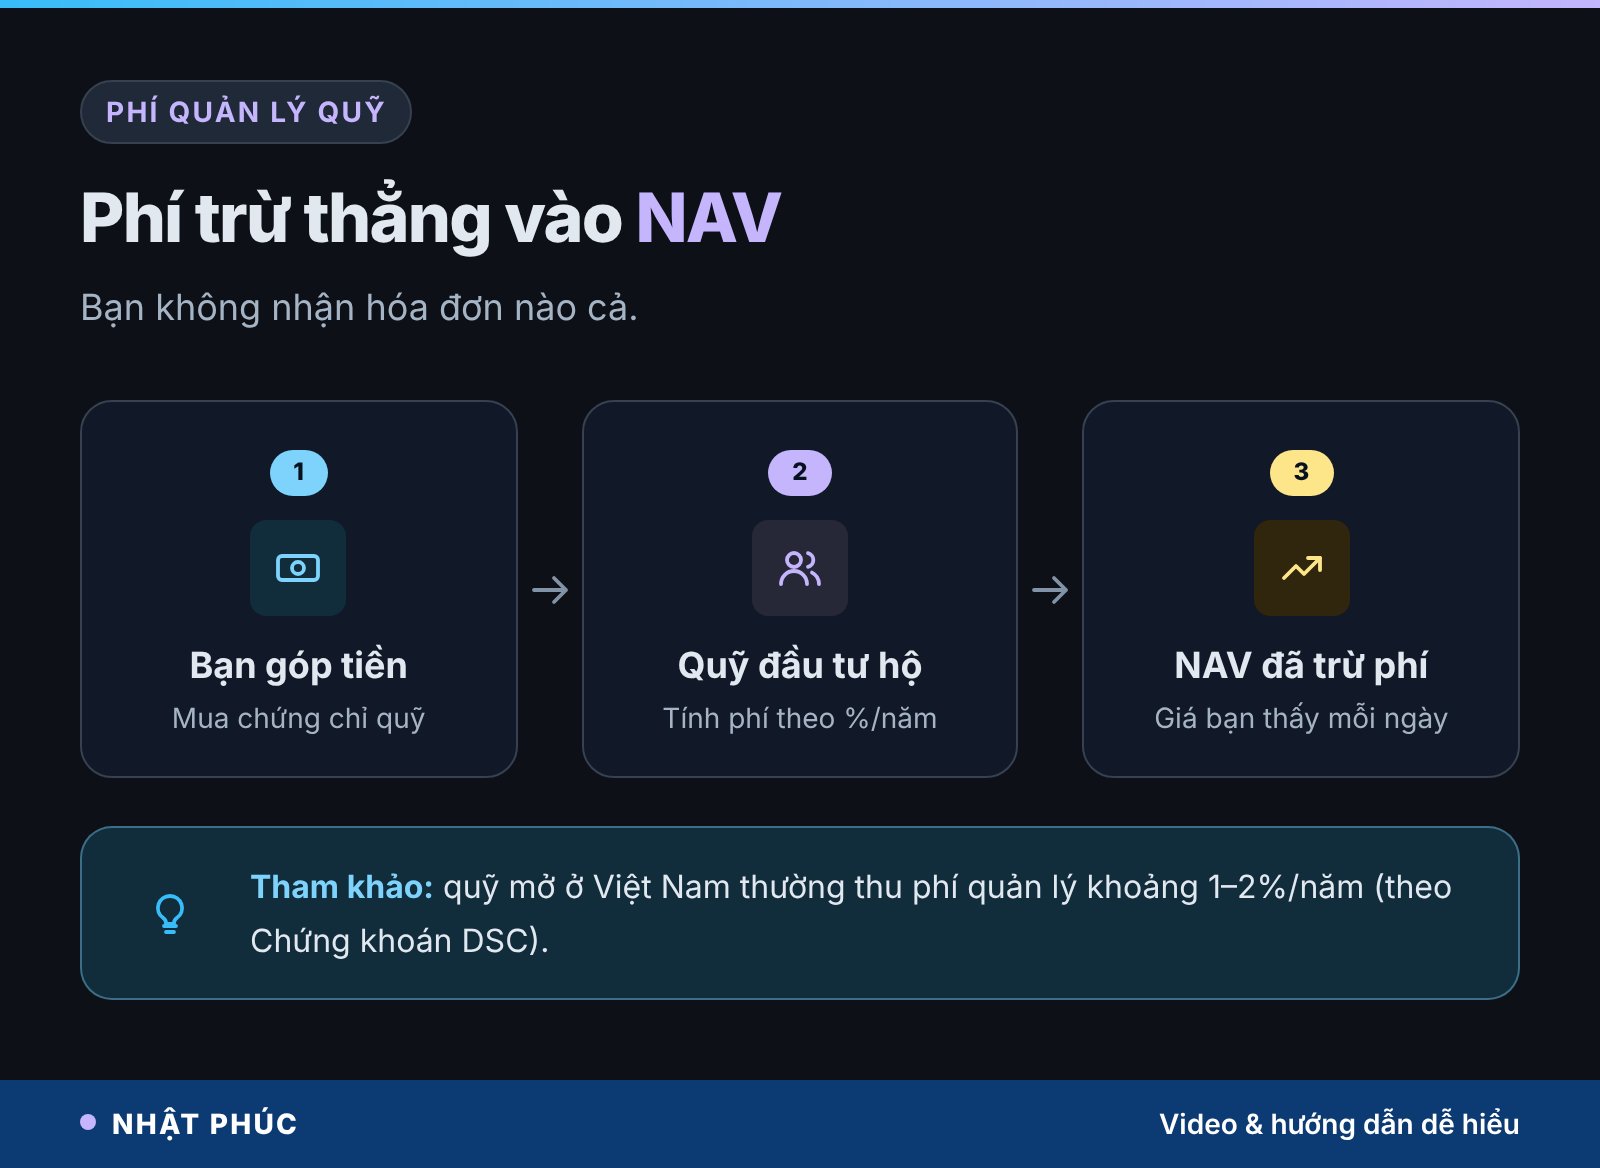
Khi bạn mua chứng chỉ quỹ, tiền của bạn được gộp với tiền của nhiều người khác. Một đội ngũ chuyên nghiệp chọn tài sản để đầu tư, theo dõi, mua bán thay bạn. Đổi lại, họ thu phí quản lý (management fee), tính bằng phần trăm mỗi năm trên tổng tài sản.
Điểm khiến phí này dễ bị quên là bạn không bao giờ nhận hóa đơn. Phí được trừ dần vào giá trị tài sản ròng của quỹ (NAV – net asset value), tức giá của mỗi chứng chỉ quỹ. Theo tài liệu kiến thức của Chứng khoán DSC, phí quản lý quỹ mở ở Việt Nam thường khoảng 1–2%/năm và được trừ trực tiếp vào NAV hằng ngày.
Hãy hình dung bạn thuê người chèo thuyền hộ. Người chèo giỏi có thể đưa thuyền đi nhanh hơn, nhưng mỗi năm họ lấy đi một ít nước trong thùng chứa của bạn, bất kể thuyền có tiến hay không. Thùng càng đầy, lượng nước họ lấy càng nhiều.
Lãi 8% trừ phí 2% còn 6%: con số 727 triệu đồng
Trang sổ trong video kể về anh Nam, sinh năm 1984, kỹ sư xây dựng ở Hải Dương. Anh có vợ và hai con, lương cầm về 32 triệu đồng, nhà chi 25 triệu đồng mỗi tháng. Năm ngoái anh nhận 500 triệu đồng từ mảnh đất bố mẹ cho và mang vào một quỹ do người khác quản lý hộ (số liệu minh họa).
Giả sử quỹ tạo ra 8%/năm trước phí và phí quản lý là 2%/năm. Phần anh thật sự nhận là khoảng 6%/năm. Nghe chỉ chênh 2 điểm, nhưng qua 20 năm:
- 500 triệu ở mức 8%/năm thành khoảng 2,33 tỷ đồng.
- 500 triệu ở mức 6%/năm thành khoảng 1,60 tỷ đồng.
- Chênh lệch khoảng 727 triệu đồng.
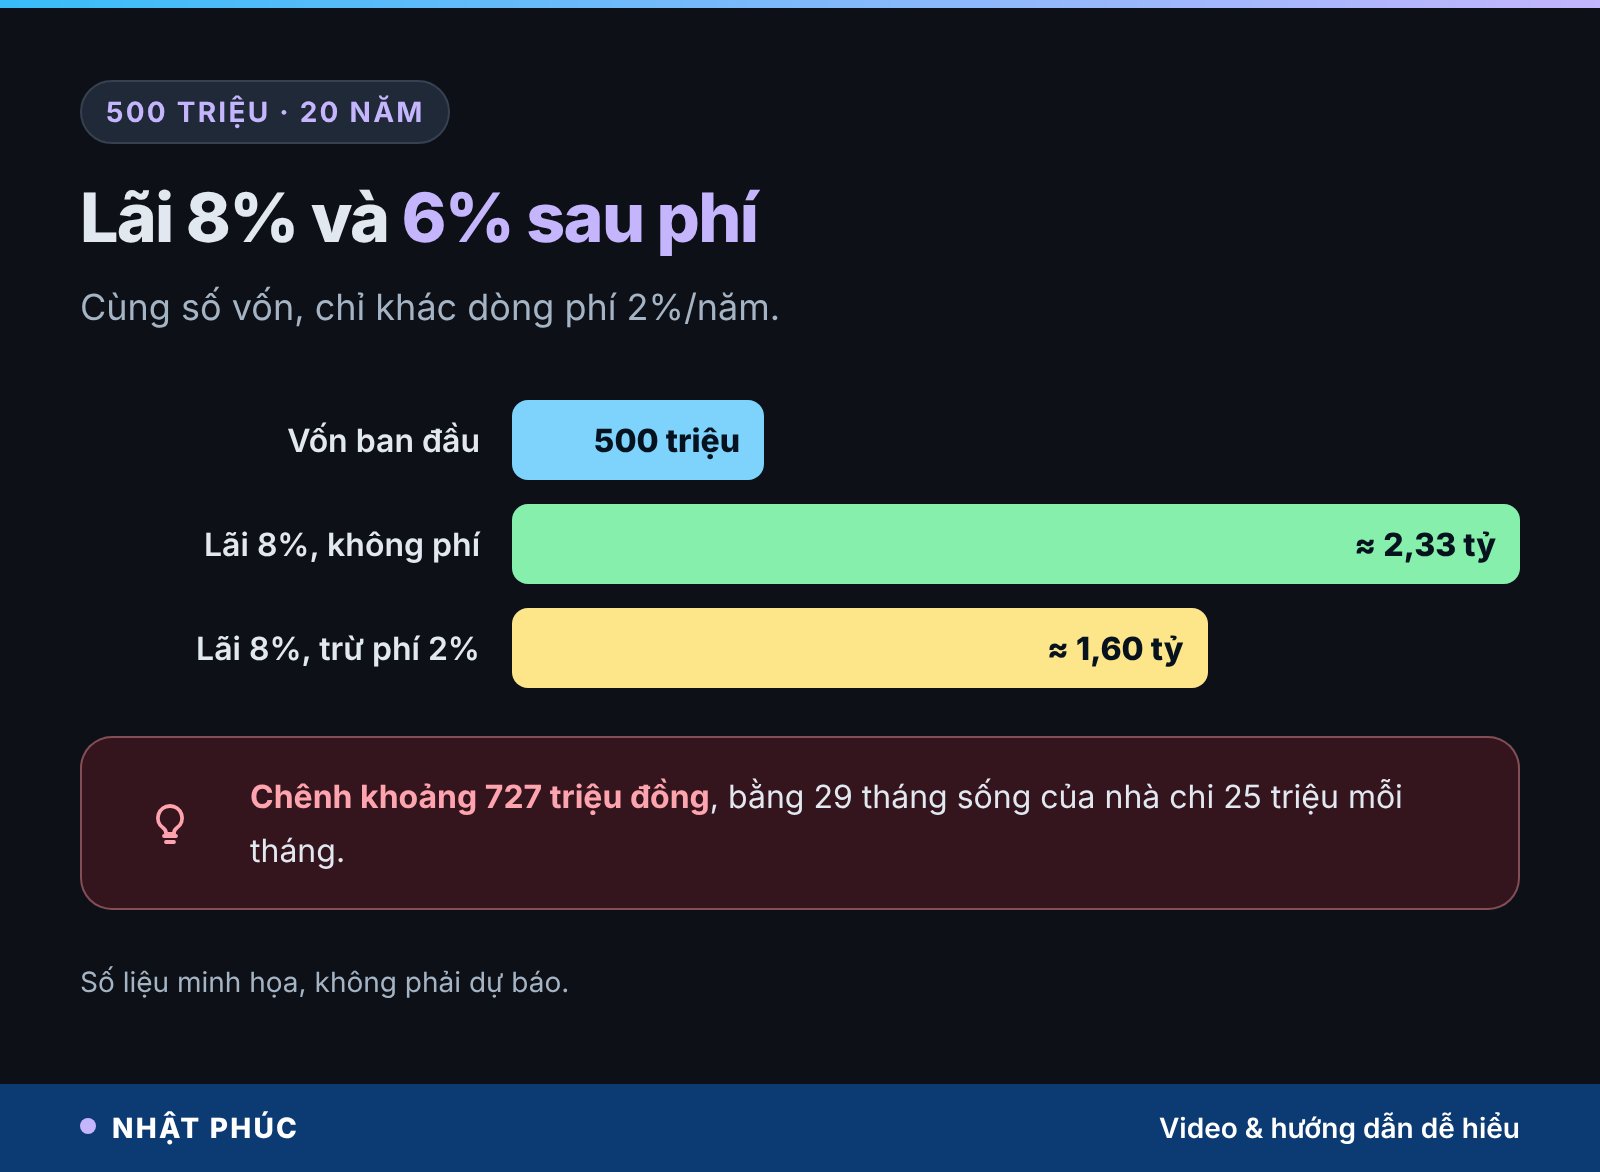
Chia 727 triệu cho 25 triệu chi tiêu mỗi tháng, bạn được khoảng 29 tháng sống, gần hai năm rưỡi không cần đi làm. Một dòng chữ nhỏ đổi lấy gần hai năm rưỡi tự do ở tuổi 62. Mức 8% ở đây chỉ là giả định cho dễ tính, không phải dự báo cho bất kỳ khoản đầu tư nào.
Phí quản lý tính trên toàn bộ số dư, không chỉ trên phần lãi
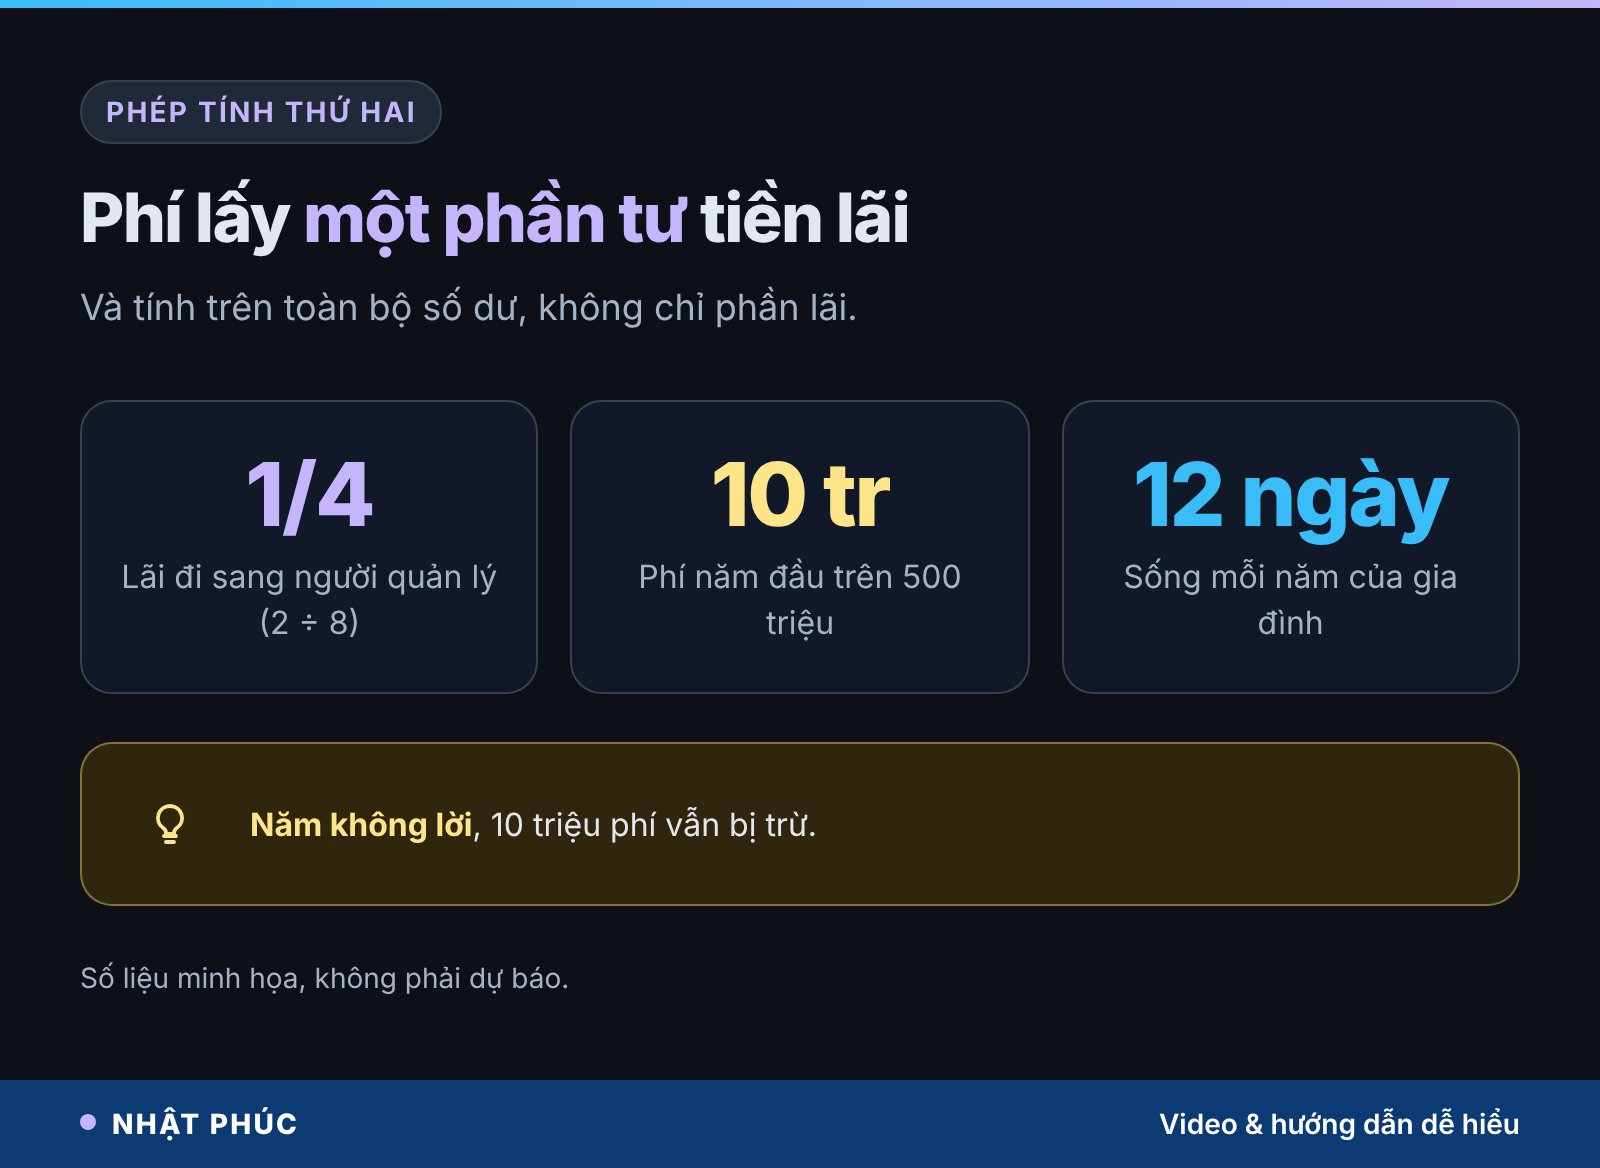
Phép tính thứ hai trong video là chia phí cho lãi: 2 chia 8 bằng đúng một phần tư. Cứ 4 đồng lãi trên tờ giới thiệu, 1 đồng đi sang tay người quản lý. Nhưng chi tiết quan trọng hơn là phí được tính trên toàn bộ tài sản, không phải trên phần lãi.
Năm đầu tiên, 2% của 500 triệu là 10 triệu đồng, bằng khoảng 12 ngày sống của nhà anh Nam. Năm quỹ không lời đồng nào, 10 triệu đó vẫn bị trừ. Năm quỹ lỗ, phí vẫn bị trừ và làm khoản lỗ sâu thêm.
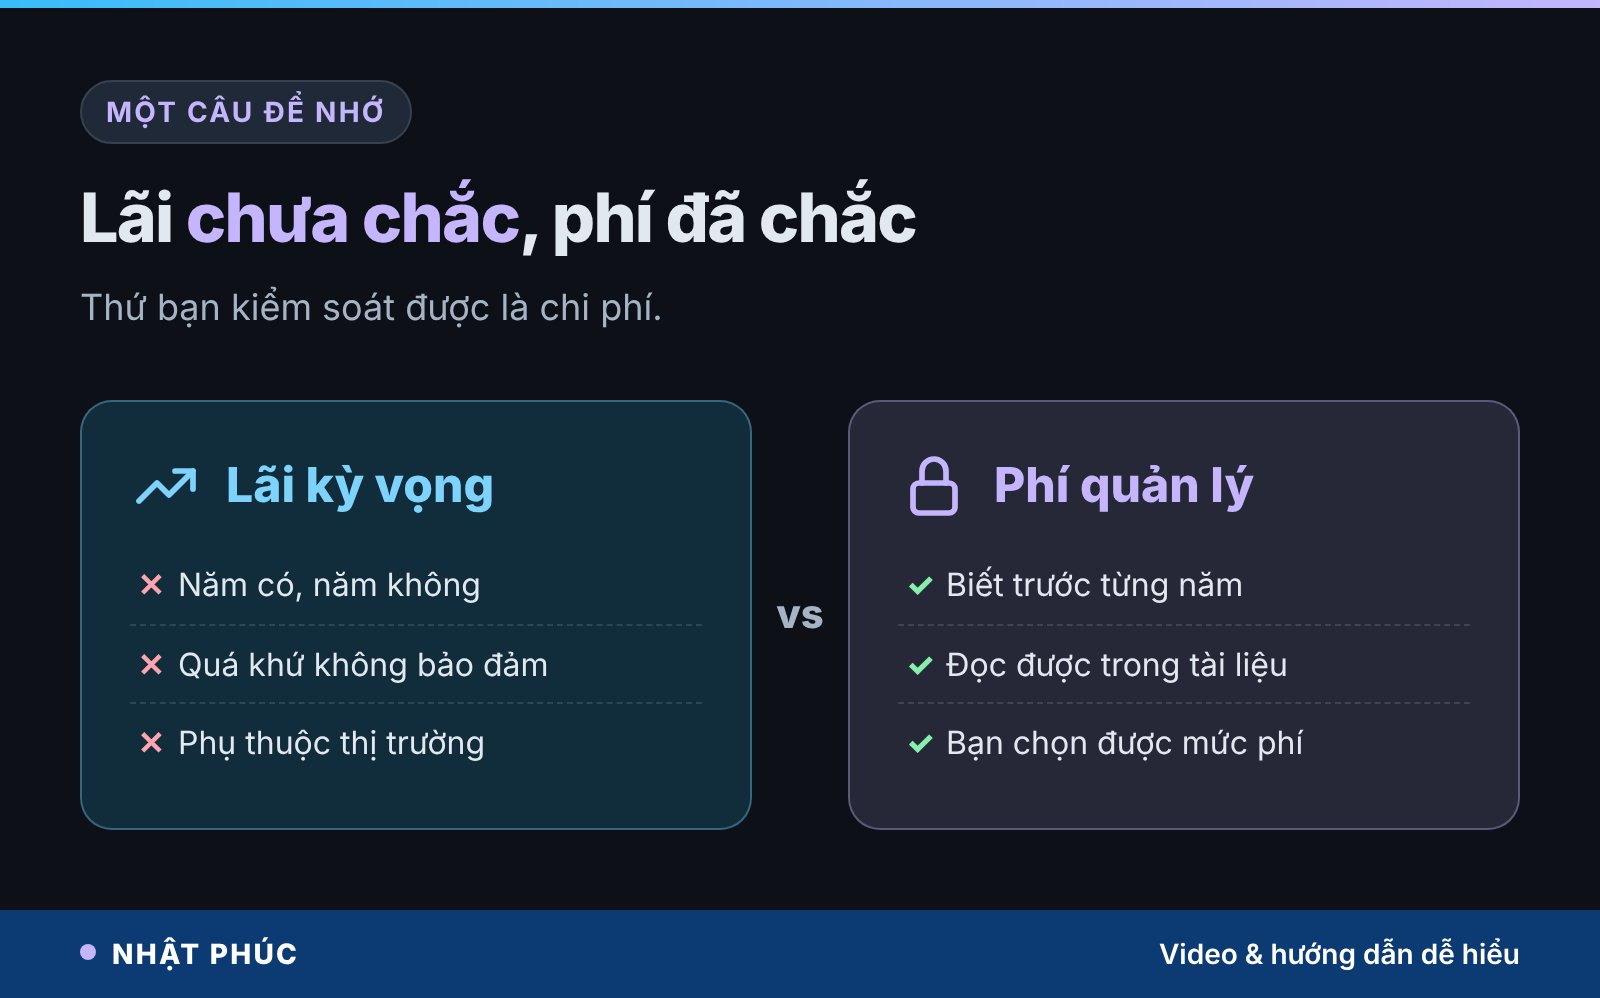
Đây là sự bất đối xứng mà nhà đầu tư tuổi 40 cần nhớ: lãi có năm có, năm không; phí năm nào cũng có. Với khoản tiền lớn bạn định để 15–20 năm cho tuổi nghỉ hưu, sự bất đối xứng này cộng dồn thành con số rất lớn.
Phí 2% có nghĩa là quỹ phải giỏi hơn bao nhiêu?
Nếu một lựa chọn đơn giản hơn với chi phí thấp cho bạn mức lợi nhuận tương đương trước phí, thì quỹ thu phí 2% phải tạo ra thêm ít nhất 2 điểm phần trăm mỗi năm, đều đặn trong nhiều năm, chỉ để bạn hòa. Đó là một yêu cầu không nhỏ.
Vì sao số tiền mất gần gấp đôi tổng phí bị trừ?
Phép tính thứ ba làm người giữ sổ dừng bút. Cộng tất cả phí bị trừ qua 20 năm, ra khoảng 368 triệu đồng. Nhưng số anh Nam thật sự mất là 727 triệu, gần gấp đôi.
Lý do nằm ở lãi kép (compound interest). Mỗi đồng phí bị trừ hôm nay không chỉ mất đi một lần. Nó còn mất luôn phần lãi mà nó lẽ ra sinh ra trong tất cả những năm sau. Đồng phí bị trừ năm thứ nhất mất 19 năm lãi kép; đồng phí năm thứ hai mất 18 năm lãi kép, cứ thế.
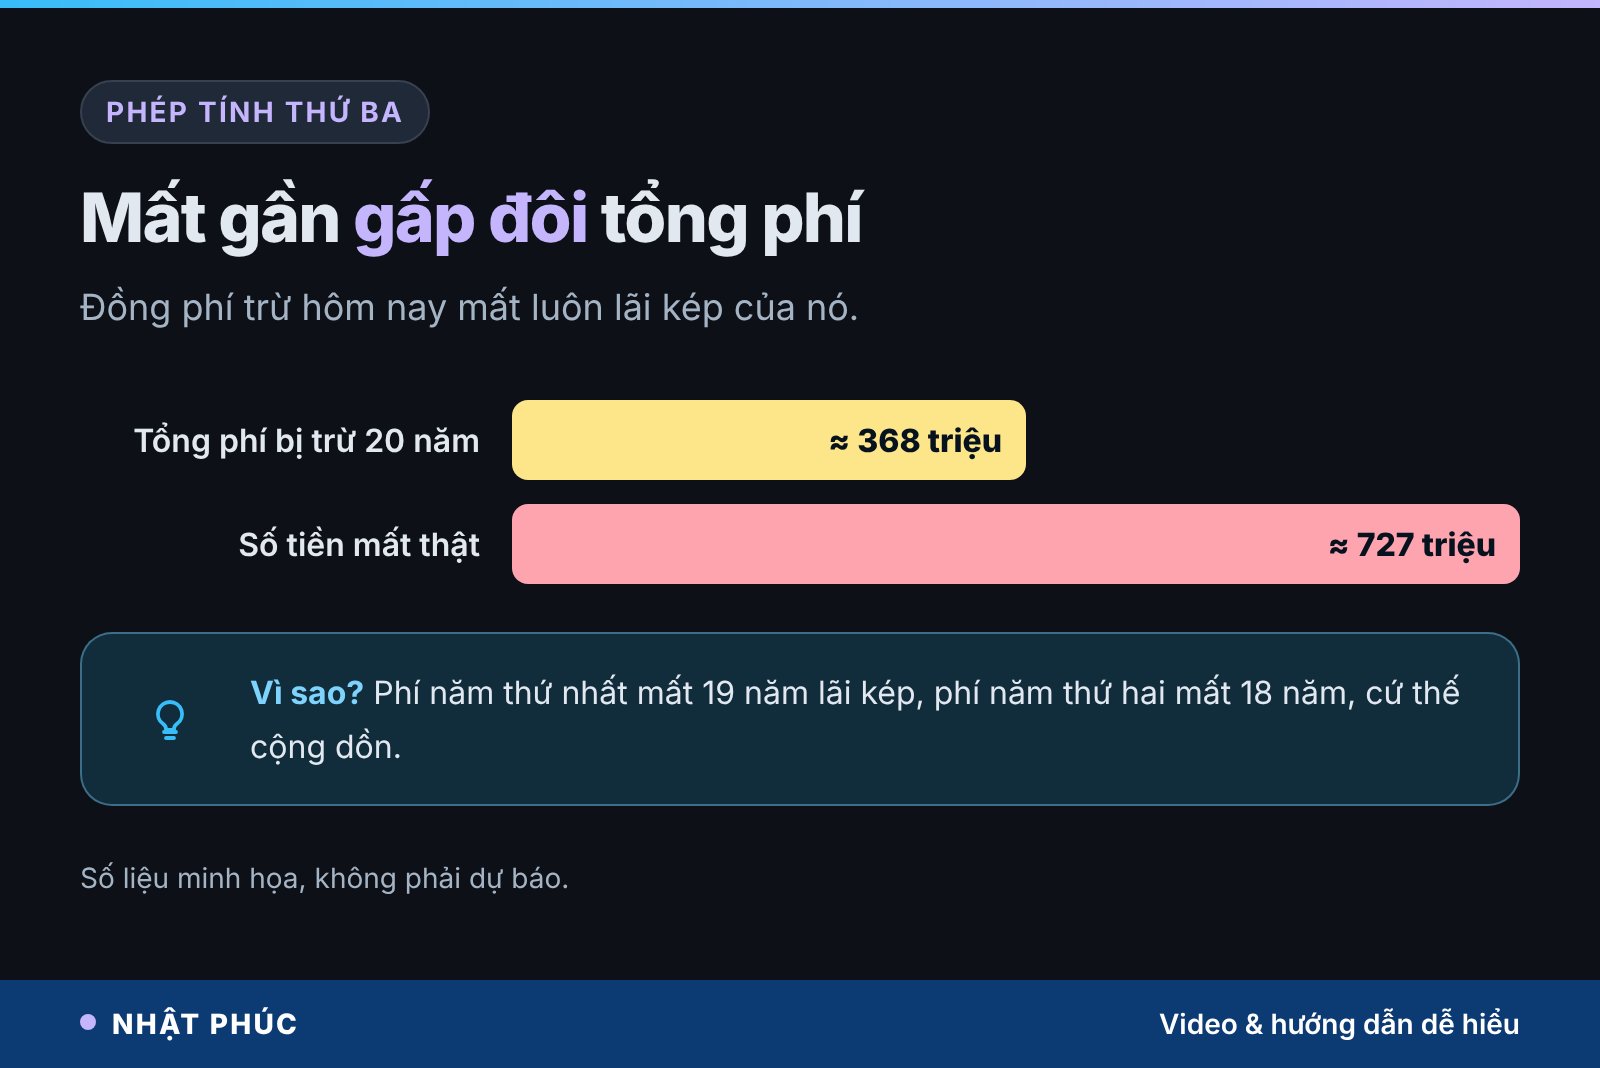
Vì thế khi so sánh hai lựa chọn có mức phí khác nhau, đừng chỉ nhân phí với số năm. Hãy so giá trị cuối kỳ. Và càng đầu tư dài, khoảng cách càng mở rộng nhanh hơn bạn nghĩ.
So sánh các mức phí quản lý qua 10 và 20 năm
Bảng dưới đây giữ nguyên giả định lợi nhuận 8%/năm trước phí cho 500 triệu đồng, chỉ thay đổi mức phí quản lý. Với người 40 tuổi, 20 năm là quãng đường tới tuổi 60.
| Phí quản lý/năm | Sau 10 năm | Sau 20 năm | Mất so với không phí (20 năm) |
|---|---|---|---|
| 0% | khoảng 1,08 tỷ | khoảng 2,33 tỷ | 0 |
| 0,5% | khoảng 1,03 tỷ | khoảng 2,12 tỷ | khoảng 207 triệu |
| 1% | khoảng 984 triệu | khoảng 1,93 tỷ | khoảng 396 triệu |
| 1,5% | khoảng 939 triệu | khoảng 1,76 tỷ | khoảng 569 triệu |
| 2% | khoảng 895 triệu | khoảng 1,60 tỷ | khoảng 727 triệu |
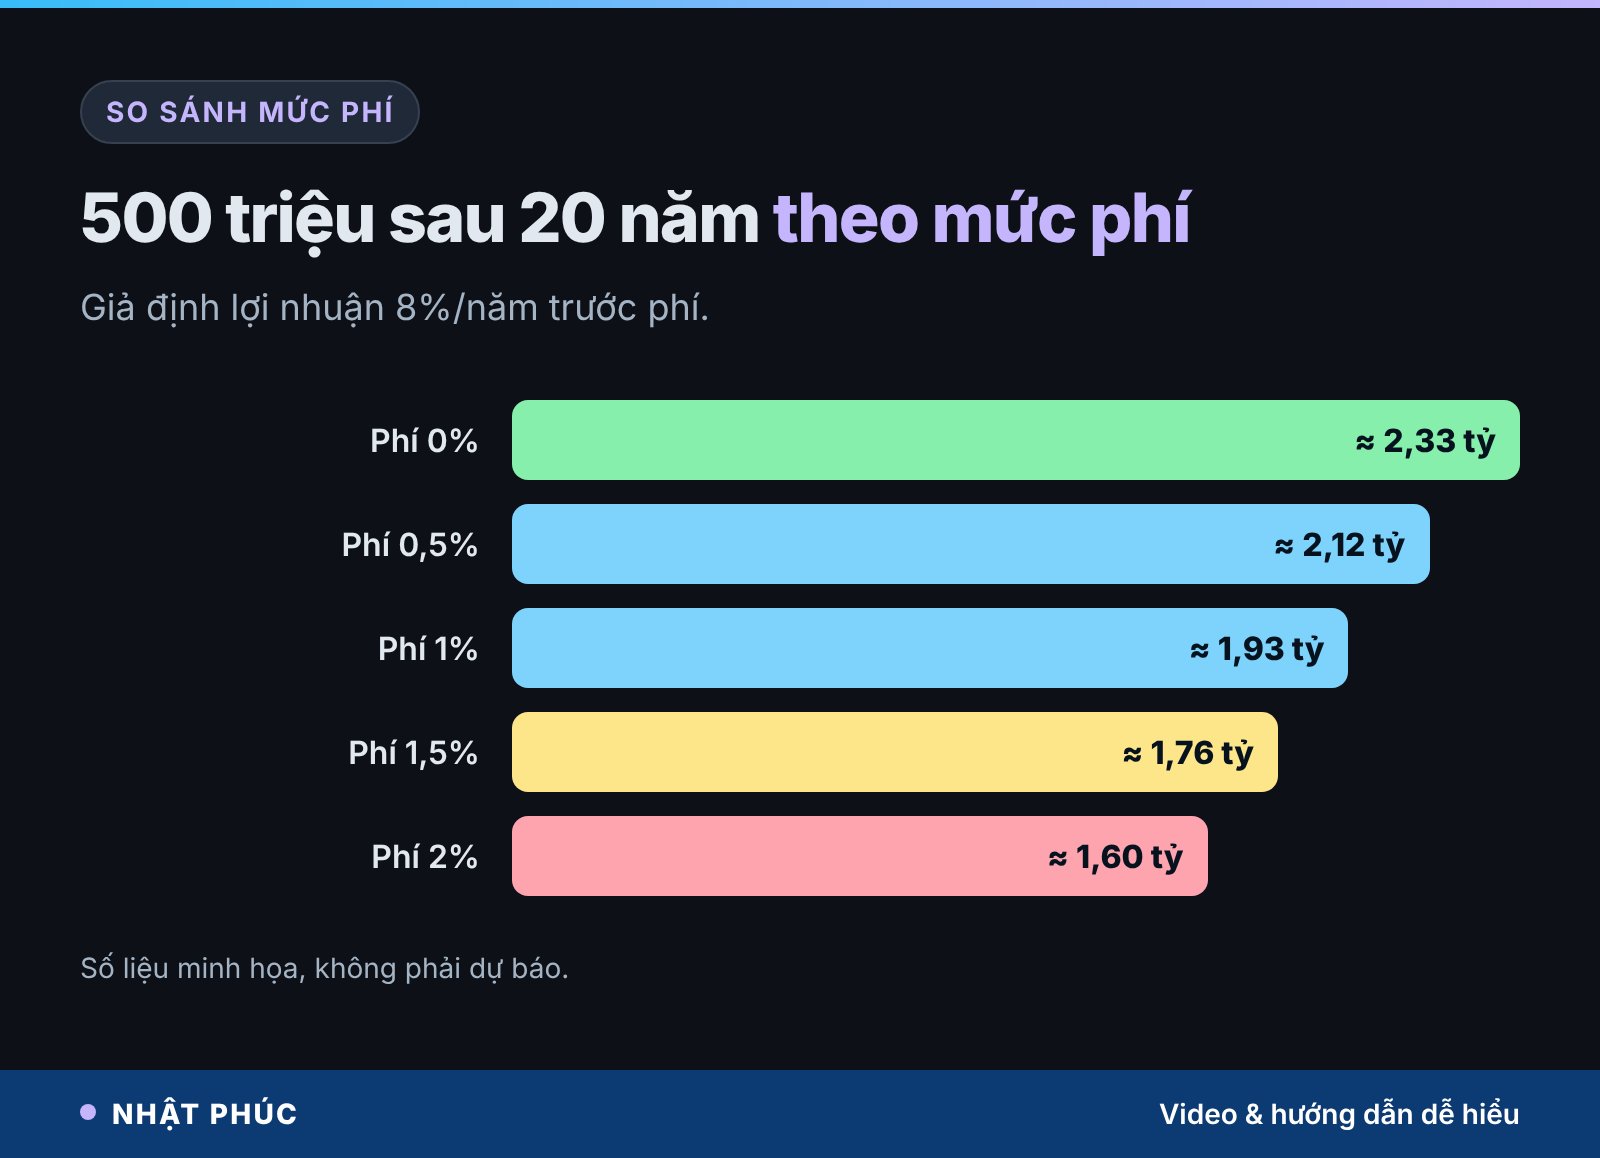
Một điểm đáng chú ý: giảm phí từ 2% xuống 1% giữ lại khoảng 331 triệu đồng sau 20 năm, tương đương hơn một năm chi tiêu của nhà anh Nam. Đây là phần lợi nhuận “chắc chắn” nhất bạn có thể kiểm soát, vì nó không phụ thuộc vào thị trường.
Các loại phí khác ngoài phí quản lý quỹ
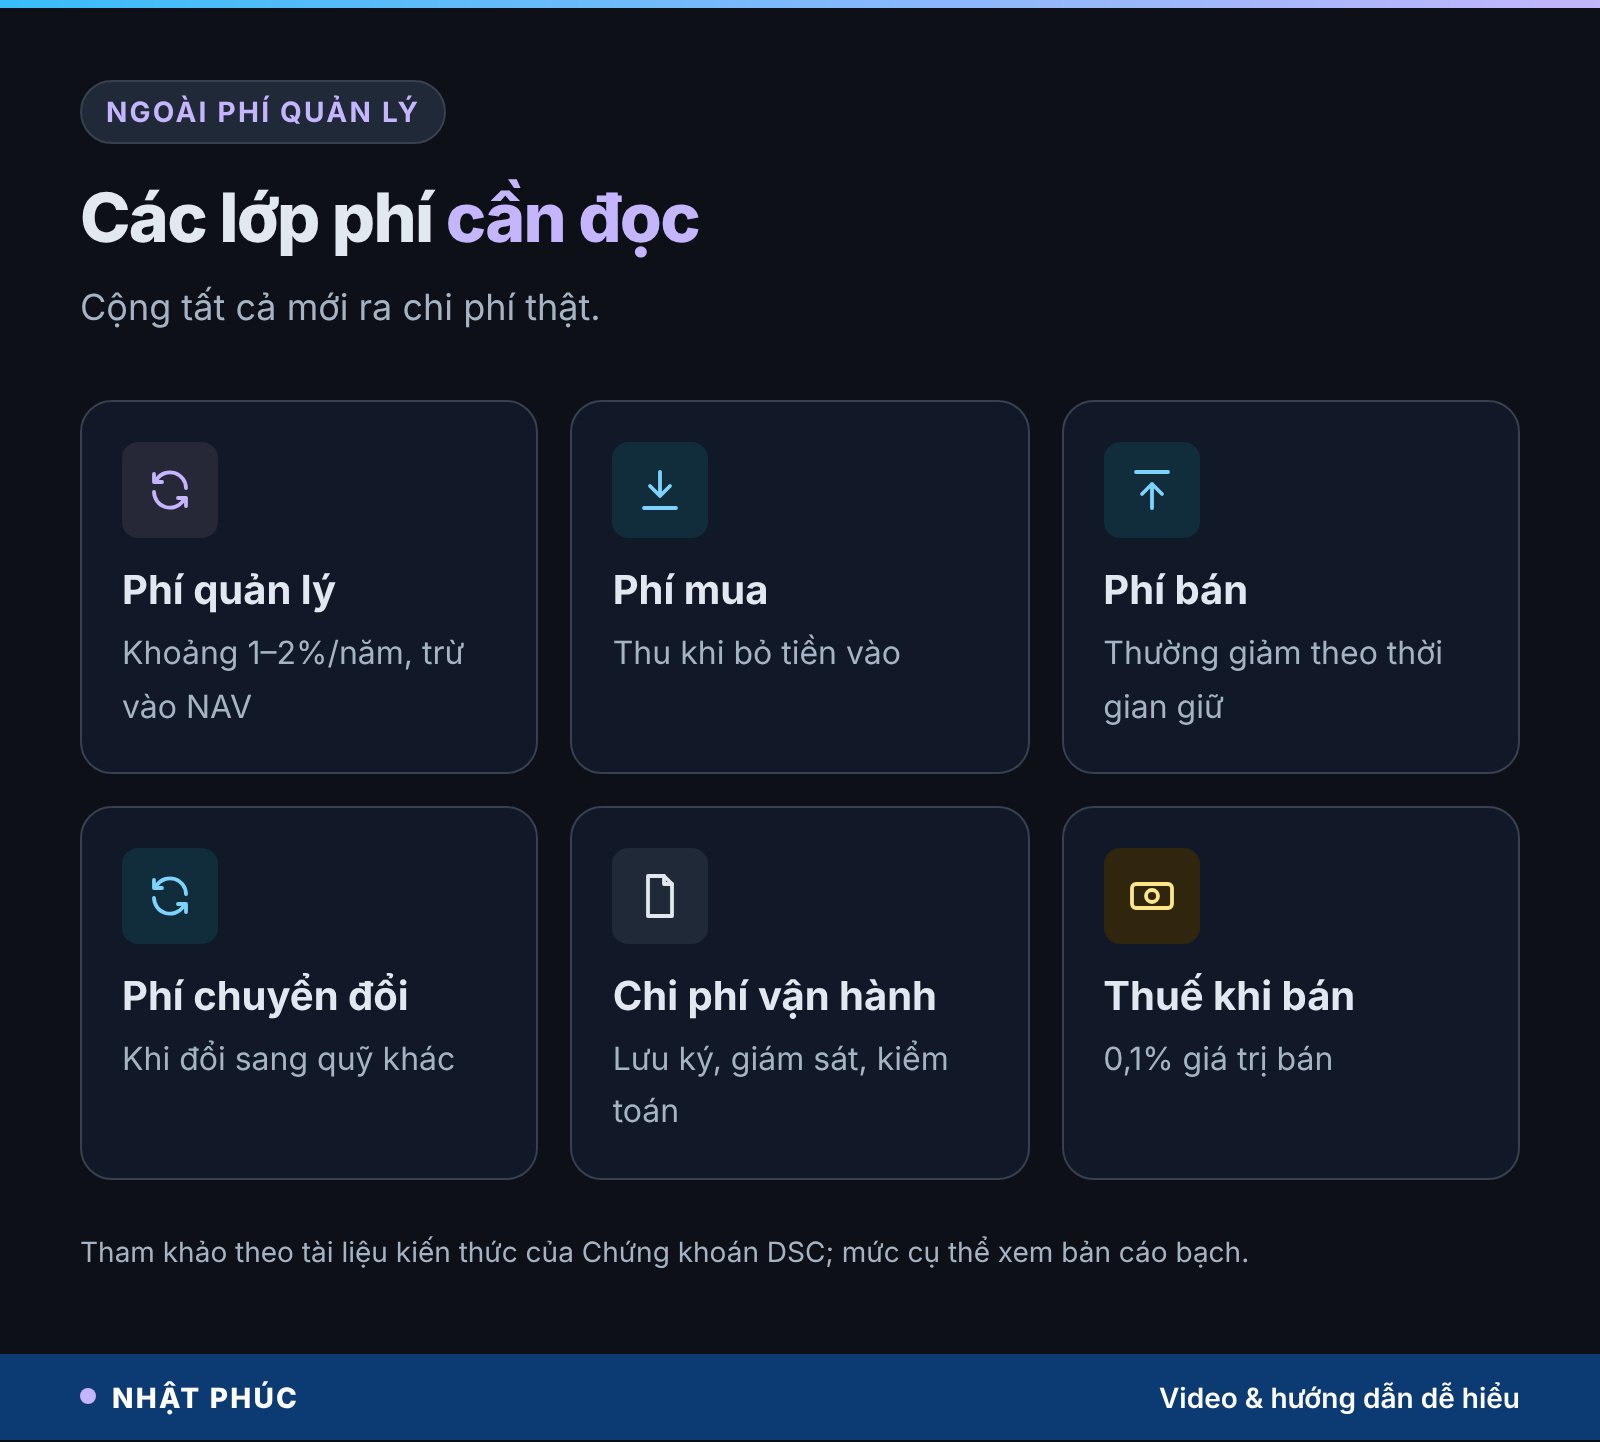
Phí quản lý là khoản lớn nhất vì thu đều mỗi năm, nhưng không phải khoản duy nhất. Tùy sản phẩm, bạn có thể gặp:
- Phí mua (phí phát hành): thu khi bạn bỏ tiền vào, tính theo phần trăm giá trị giao dịch.
- Phí bán (phí mua lại): thu khi bạn rút ra, thường giảm dần theo thời gian nắm giữ. DSC cho biết phí mua và bán chứng chỉ quỹ mở thường khoảng 0–1% tùy thời gian nắm giữ.
- Phí chuyển đổi: khi chuyển từ quỹ này sang quỹ khác cùng công ty quản lý.
- Các chi phí vận hành khác của quỹ như phí lưu ký, giám sát, kiểm toán, cũng được trừ vào tài sản quỹ.
- Thuế khi bán: DSC ghi nhận thuế thu nhập cá nhân 0,1% trên giá trị bán chứng chỉ quỹ, đây là thuế chứ không phải phí quỹ.
Sản phẩm “kết hợp” thường có nhiều lớp phí hơn
Một số sản phẩm gộp nhiều thứ vào một hợp đồng, ví dụ bảo hiểm kết hợp đầu tư. Ngoài phí quản lý phần đầu tư, hợp đồng loại này thường có thêm phí ban đầu, phí bảo hiểm rủi ro, phí quản lý hợp đồng và phí khi chấm dứt sớm. Mỗi lớp nhìn riêng có vẻ nhỏ, cộng lại có thể lớn hơn nhiều so với một quỹ đơn thuần. Hãy đọc bảng minh họa quyền lợi và mục phí trong quy tắc điều khoản trước khi ký.
Cách tự tính phí của bạn trong 10 phút
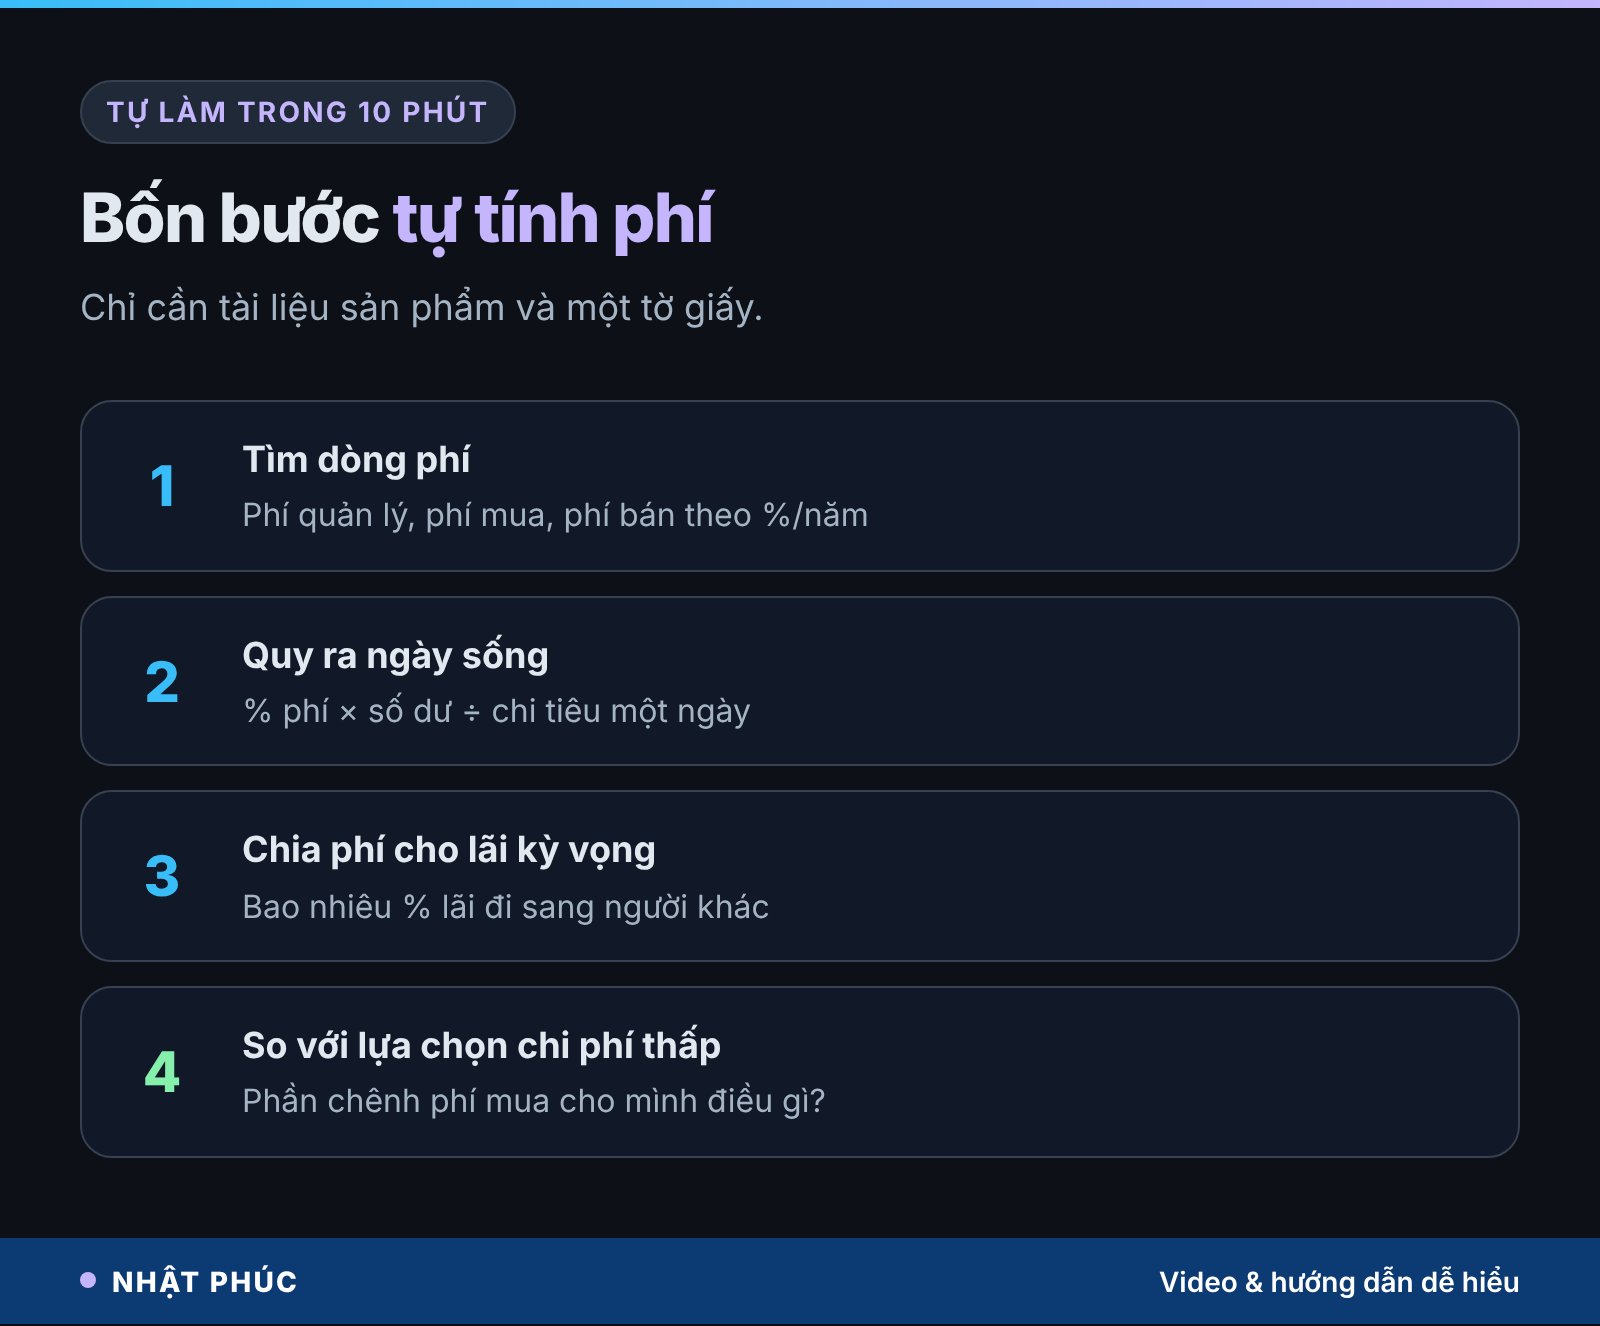
Bạn không cần là chuyên gia. Video gợi ý ba bước, mình thêm một bước kiểm tra cuối:
1. Tìm dòng phí của khoản lớn nhất
Chọn khoản tiền lớn nhất bạn đang giao cho người khác quản lý hộ (ngoài tiền gửi ngân hàng). Mở bản cáo bạch, tờ thông tin sản phẩm hoặc hợp đồng, tìm dòng phí quản lý, phí mua, phí bán. Ghi ra giấy theo phần trăm mỗi năm.
2. Quy phí ra ngày sống
Nhân phần trăm phí với số dư hiện tại ra số tiền phí mỗi năm. Chia cho chi tiêu một ngày của gia đình. Ví dụ 2% × 500 triệu = 10 triệu, chia khoảng 820.000 ₫ mỗi ngày, ra khoảng 12 ngày sống.
3. Chia phí cho lãi kỳ vọng
Lấy phí chia cho mức lãi bạn kỳ vọng. Kết quả cho biết bao nhiêu phần trăm tiền lãi đi sang tay người khác. 2 chia 8 là 25%.
4. So với một lựa chọn chi phí thấp
Đặt con số của bạn cạnh một lựa chọn rẻ hơn mà bạn hiểu rõ, rồi tự hỏi: phần chênh lệch phí đang mua cho mình điều gì?
Khi nào phí quản lý quỹ đáng trả?
Bài này không nói phí là xấu. Quản lý chuyên nghiệp có giá trị thật, và nhiều người trả phí vì những lý do chính đáng:
- Đa dạng hóa: với số vốn nhỏ, bạn khó tự mua được nhiều tài sản khác nhau như một quỹ.
- Kỷ luật: có người quản lý giúp bạn tránh mua bán theo cảm xúc, một sai lầm phổ biến khi thị trường biến động.
- Thời gian: ở tuổi 40, thời gian dành cho con cái, bố mẹ và công việc cũng có giá.
- Minh bạch và giám sát: quỹ được cấp phép phải công bố thông tin định kỳ và có ngân hàng giám sát.
Câu hỏi đúng không phải “phí có cao không” mà là “phí có tương xứng với những gì mình nhận được không”. Nếu bạn trả 2% mỗi năm, hãy chắc chắn bạn biết mình đang mua điều gì bằng 2% đó, và tự kiểm tra lại mỗi năm khi xem báo cáo quỹ.
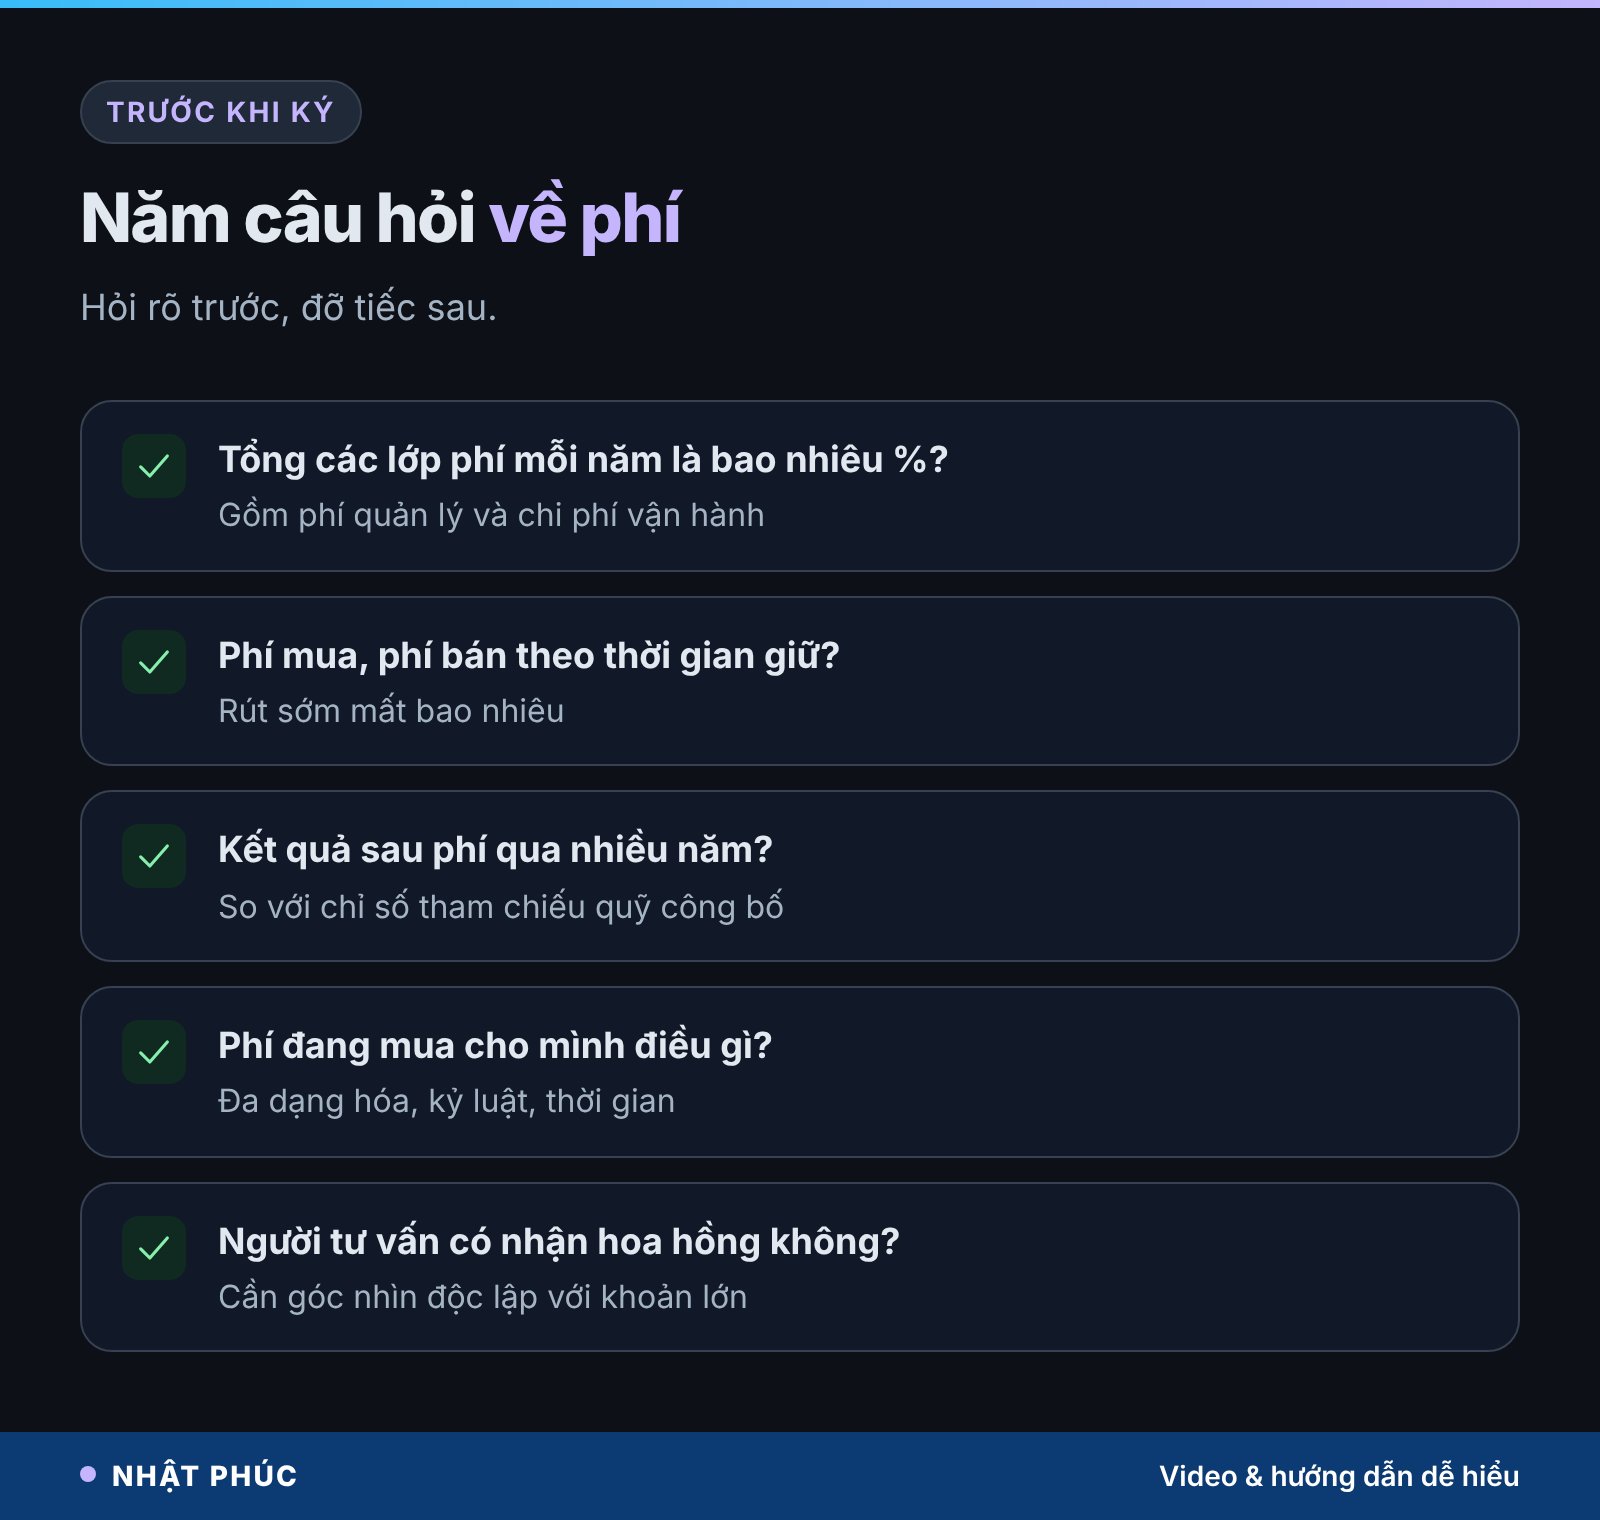
Cuối cùng, nếu khoản tiền này là phần lớn tài sản của gia đình hoặc dành cho tuổi nghỉ hưu, hãy dành thời gian nói chuyện với một người tư vấn độc lập, không nhận hoa hồng từ sản phẩm bạn định mua.
Hiểu lầm phổ biến về phí quản lý quỹ
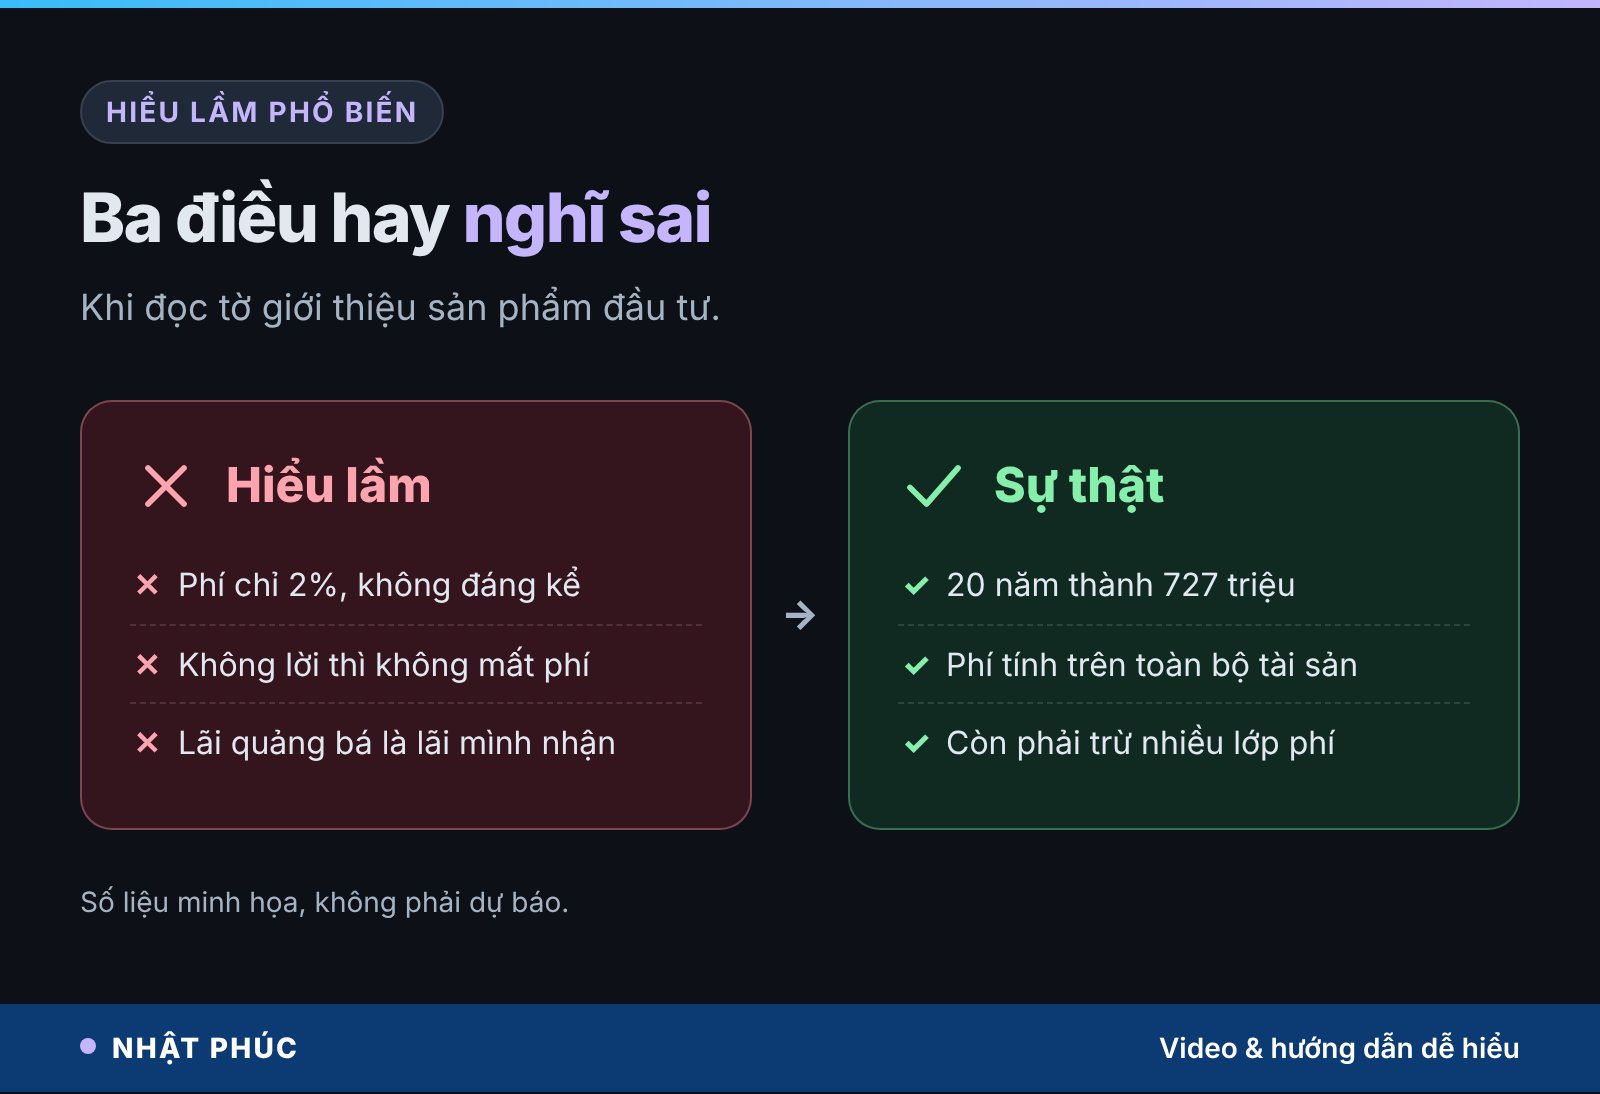
“Phí chỉ 2%, không đáng kể”
2% mỗi năm trên toàn bộ tài sản, cộng dồn 20 năm, trong ví dụ là 727 triệu đồng. Nhỏ mỗi năm, rất lớn sau nhiều năm.
“Không lời thì không mất phí”
Phí tính trên tài sản, không phải trên lợi nhuận. Năm không lời, thậm chí năm lỗ, phí vẫn bị trừ.
“Lãi trên tờ giới thiệu là lãi mình nhận”
Con số được quảng bá có thể là mức kỳ vọng hoặc kết quả quá khứ. Kết quả quá khứ không bảo đảm cho tương lai, và bạn còn phải trừ thêm các lớp phí.
Nếu phải tóm lại bằng một câu như người giữ sổ: lãi là điều chưa chắc, phí là điều đã chắc. Bạn không kiểm soát được thị trường, nhưng bạn kiểm soát được việc mình đọc dòng chữ nhỏ.
Câu hỏi thường gặp về phí quản lý quỹ
Phí quản lý quỹ thường bao nhiêu phần trăm?
Với quỹ mở tại Việt Nam, tài liệu kiến thức của Chứng khoán DSC ghi nhận mức phổ biến khoảng 1–2%/năm. Mỗi quỹ công bố mức cụ thể trong bản cáo bạch và báo cáo định kỳ, nên hãy xem đúng tài liệu của quỹ bạn đang quan tâm.
Phí quản lý quỹ được trừ lúc nào?
Phí được trích dần vào giá trị tài sản ròng (NAV) của quỹ, thường được tính hằng ngày hoặc theo kỳ định giá. Bạn không nhận hóa đơn riêng; giá chứng chỉ quỹ bạn thấy là giá đã trừ phí.
Phí quản lý cao có nghĩa là quỹ tốt hơn không?
Không nhất thiết. Phí cao chỉ có nghĩa là quỹ phải tạo ra kết quả tốt hơn tương xứng để bù phí. Hãy xem kết quả sau phí qua nhiều năm và so với chỉ số tham chiếu mà quỹ tự công bố.
Làm sao biết mình đang trả bao nhiêu phí?
Đọc mục phí trong bản cáo bạch hoặc tờ thông tin sản phẩm, báo cáo hằng năm của quỹ, hoặc hỏi trực tiếp đơn vị phân phối. Ghi lại tất cả các lớp phí theo phần trăm mỗi năm rồi quy ra tiền và ngày sống.
Có nên rút tiền ra ngay khi thấy phí cao?
Đừng vội. Rút ra có thể mất phí bán và thuế, và bạn cần một phương án thay thế phù hợp. Hãy tính tổng chi phí của việc ở lại so với việc chuyển đi, và hỏi ý kiến người có chuyên môn với khoản tiền lớn.
Kết luận: đọc dòng chữ nhỏ trước dòng chữ to
Phí quản lý quỹ không phải kẻ thù, nhưng nó là khoản chắc chắn nhất trong mọi phép tính đầu tư. Ở tuổi 40, khi còn khoảng 20 năm trước nghỉ hưu, mỗi nửa điểm phần trăm phí có thể đổi lấy vài tháng tới vài năm sống thong thả. Hãy quy phí ra ngày sống trước khi ký.
Dòng phí của khoản lớn nhất bạn đang giữ là bao nhiêu phần trăm, và quy ra bao nhiêu ngày sống mỗi năm? Hãy chia sẻ dưới video và theo dõi Nhật Phúc để đọc thêm các bài về tài chính tuổi 40.
Lưu ý: Nội dung bài viết chỉ mang tính tham khảo, không phải lời khuyên tài chính hay đầu tư, và không khuyến nghị mua hoặc bán bất kỳ quỹ hay sản phẩm cụ thể nào. Các con số về anh Nam (500 triệu đồng, lãi 8%/năm, phí 2%/năm, 20 năm, chi tiêu 25 triệu đồng/tháng) là giả định minh họa, không phải dự báo. Mức phí quản lý, phí mua bán và thuế 0,1% khi bán chứng chỉ quỹ tham khảo theo tài liệu kiến thức của Công ty Chứng khoán DSC; mức cụ thể của từng quỹ nằm trong bản cáo bạch. Với các quyết định lớn, hãy hỏi ý kiến người có chuyên môn.