Năm 2019, một kỹ thuật viên ở Biên Hòa sinh năm 1970 ghi vào sổ: “Nghỉ hưu năm 2030”. Bảy năm sau, dòng đó phải gạch đi và viết lại thành 2032. Anh không tính sai; luật đã dời cột mốc. Và đó mới là phần dễ thấy. Phần khó thấy hơn là khoảng thời gian giữa ngày anh thật sự hết đi làm và ngày nhận tháng lương hưu đầu tiên.
Nhiều người tuổi 40 hỏi về nghỉ hưu trước tuổi theo hai nghĩa: được luật cho nghỉ sớm trong trường hợp nào, và nếu chẳng may phải dừng làm việc trước mốc ấy thì gia đình cần bao nhiêu tiền để đi qua quãng trống. Bài này trả lời cả hai, kèm một phép tính “cây cầu tài chính” bạn có thể tự làm trong 10 phút.
Câu trả lời ngắn: Luật chỉ cho nghỉ hưu trước tuổi trong một số trường hợp (suy giảm khả năng lao động, nghề nặng nhọc độc hại, vùng đặc biệt khó khăn…), và nghỉ sớm vì suy giảm khả năng lao động bị giảm 2% tỷ lệ lương hưu cho mỗi năm. Với đa số người, câu hỏi thực tế hơn là khoảng trống: số năm giữa lúc hết thu nhập đều đặn và lúc nhận lương hưu, nhân 12, nhân chi phí sống mỗi tháng.
Câu chuyện và cách tính “cây cầu” trong bài lấy từ một trang sổ của kênh Số Dư Tuổi 40. Bạn có thể xem video về lộ trình tuổi nghỉ hưu 2026–2035 trên kênh Số Dư Tuổi 40 rồi đọc phần mở rộng bên dưới.
Tóm tắt nhanh
- Năm 2026, tuổi nghỉ hưu bình thường là 61 tuổi 6 tháng với nam và 57 tuổi với nữ; nam chạm mốc 62 từ 2028, nữ chạm 60 vào 2035.
- Nghỉ hưu trước tuổi vì suy giảm khả năng lao động cần đóng BHXH đủ 20 năm, mỗi năm nghỉ sớm giảm 2% tỷ lệ hưởng.
- Người làm nghề nặng nhọc, độc hại hoặc ở vùng đặc biệt khó khăn được nghỉ sớm tối đa 5 tuổi mà không bị giảm 2%.
- Khoảng trống từ 55 đến 62 tuổi với mức sống 20 triệu mỗi tháng là 84 tháng, tương đương 1,68 tỷ đồng (minh họa).
- Bốn cần gạt thu hẹp cây cầu: kéo dài mốc A, thu nhập cầu nối, giảm chi, tiếp tục đóng BHXH.
Nội dung chính:
- Lộ trình tuổi nghỉ hưu 2021–2035: cột mốc đang dời đi
- Điều kiện nghỉ hưu trước tuổi theo luật mới
- Nghỉ hưu trước tuổi bị trừ bao nhiêu phần trăm
- Khoảng trống giữa mốc A và mốc B
- Cách tính cây cầu tài chính trong 10 phút
- 4 cần gạt thu hẹp khoảng trống trước tuổi hưu
- Hiểu lầm phổ biến về nghỉ hưu sớm
- Sợ không được làm đến tuổi hưu: chuyện tâm lý cũng là chuyện tiền
- Câu hỏi thường gặp
Lộ trình tuổi nghỉ hưu 2021–2035: cột mốc đang dời đi
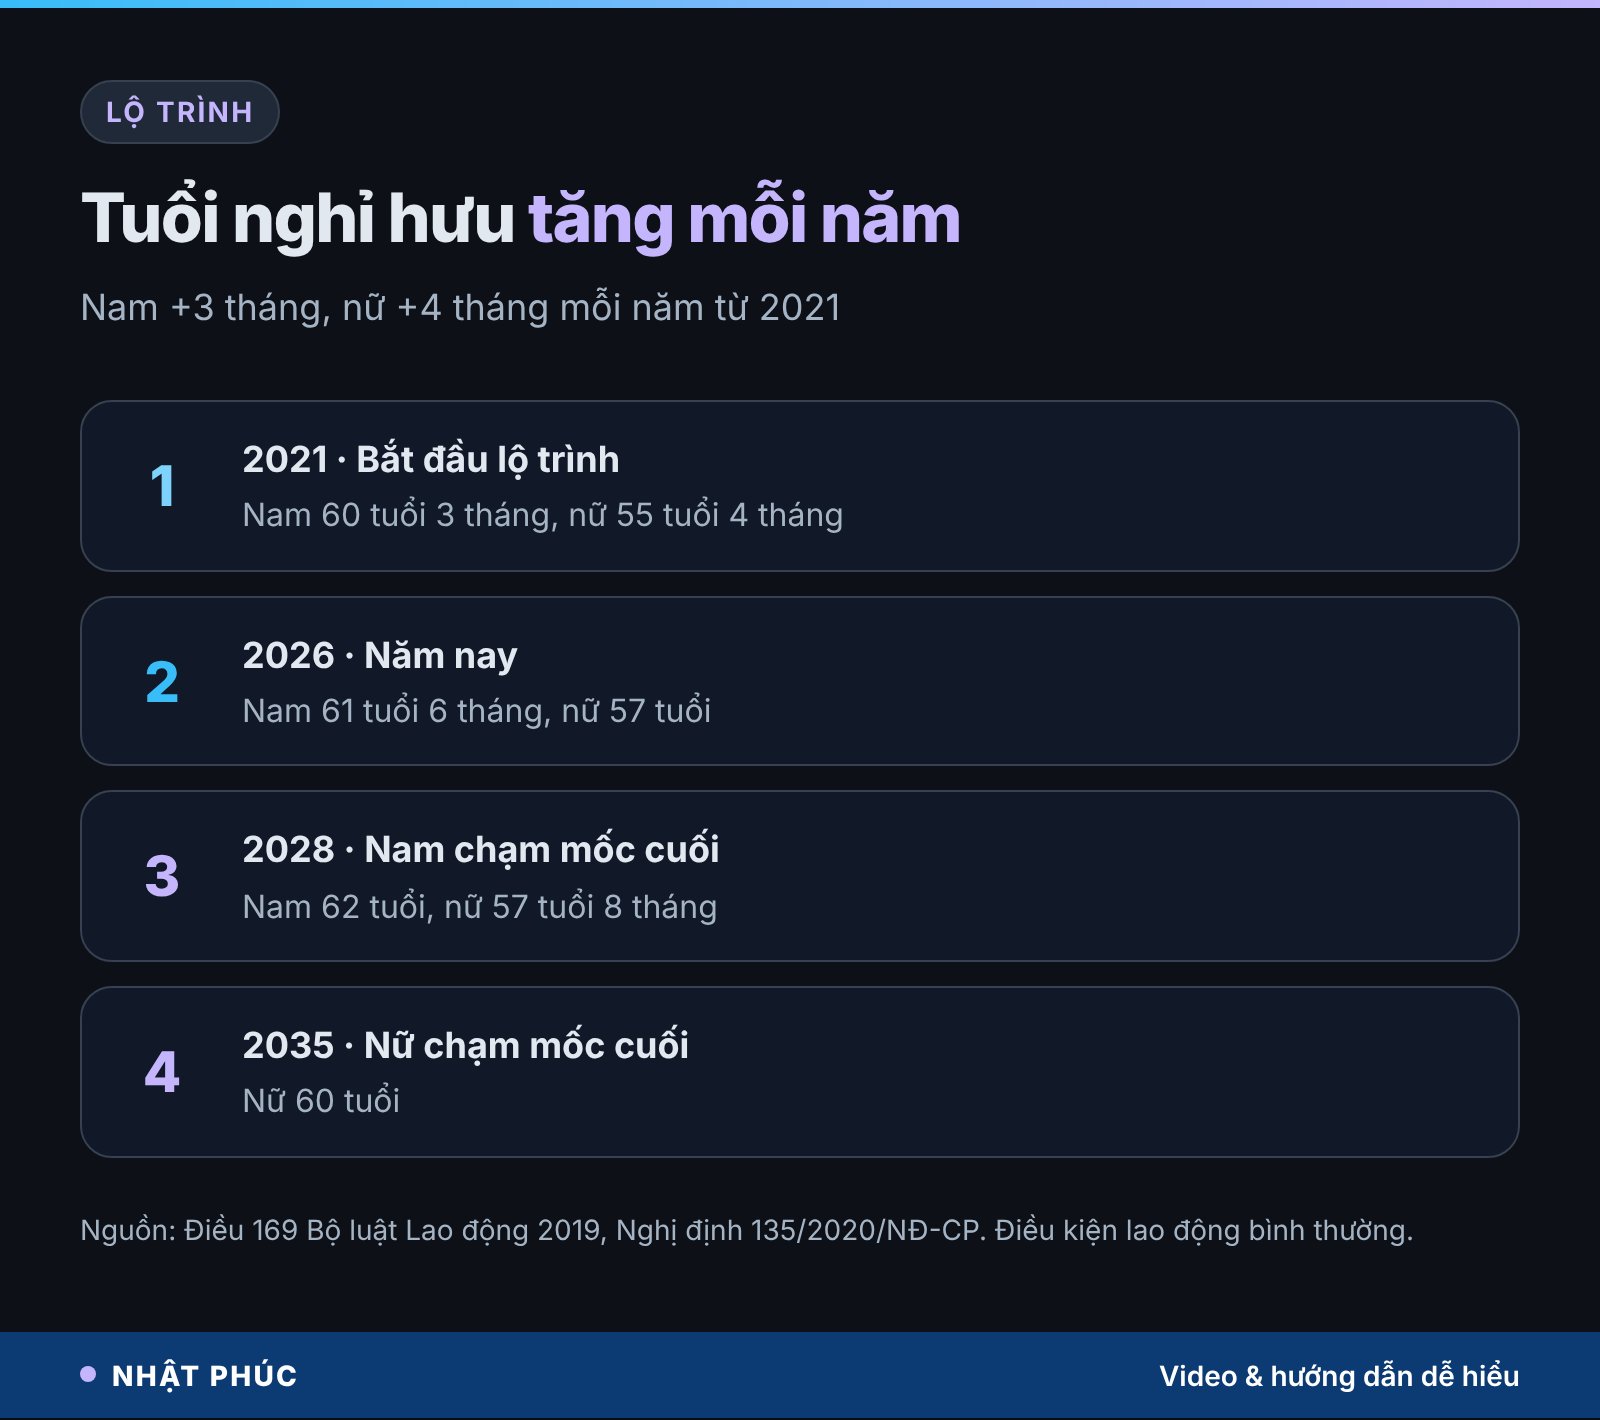
Theo Điều 169 Bộ luật Lao động 2019 và Nghị định 135/2020/NĐ-CP, từ năm 2021 tuổi nghỉ hưu của người lao động trong điều kiện bình thường tăng dần mỗi năm: thêm 3 tháng với nam, thêm 4 tháng với nữ, cho đến khi nam đủ 62 tuổi (năm 2028) và nữ đủ 60 tuổi (năm 2035).
- Năm 2026: nam nghỉ hưu ở 61 tuổi 6 tháng, nữ ở 57 tuổi.
- Năm 2028: nam chạm mốc cuối 62 tuổi; nữ ở 57 tuổi 8 tháng.
- Năm 2035: nữ chạm mốc cuối 60 tuổi.
Với người sinh năm 1970 như anh kỹ thuật viên trong câu chuyện, mốc cũ 60 tuổi rơi vào 2030, nhưng mốc mới 62 tuổi rơi vào 2032. Hai năm bị dời đi. Nếu gia đình anh sống ở mức 20 triệu mỗi tháng, 24 tháng ấy tương đương 480 triệu đồng mà anh hoặc phải tự lo, hoặc phải đi làm thêm hai năm để khỏi lo.
| Năm nghỉ hưu | Nam | Nữ |
|---|---|---|
| 2026 | 61 tuổi 6 tháng | 57 tuổi |
| 2027 | 61 tuổi 9 tháng | 57 tuổi 4 tháng |
| 2028 | 62 tuổi | 57 tuổi 8 tháng |
| 2030 | 62 tuổi | 58 tuổi 4 tháng |
| 2032 | 62 tuổi | 59 tuổi |
| Từ 2035 | 62 tuổi | 60 tuổi |
Luật không lấy của ai đồng nào; nó chỉ dời cột mốc ra xa thêm một quãng. Nhưng mỗi quãng dời ấy đều phải có người trả tiền sống, và người đó thường là chính bạn.
Điều kiện nghỉ hưu trước tuổi theo luật mới
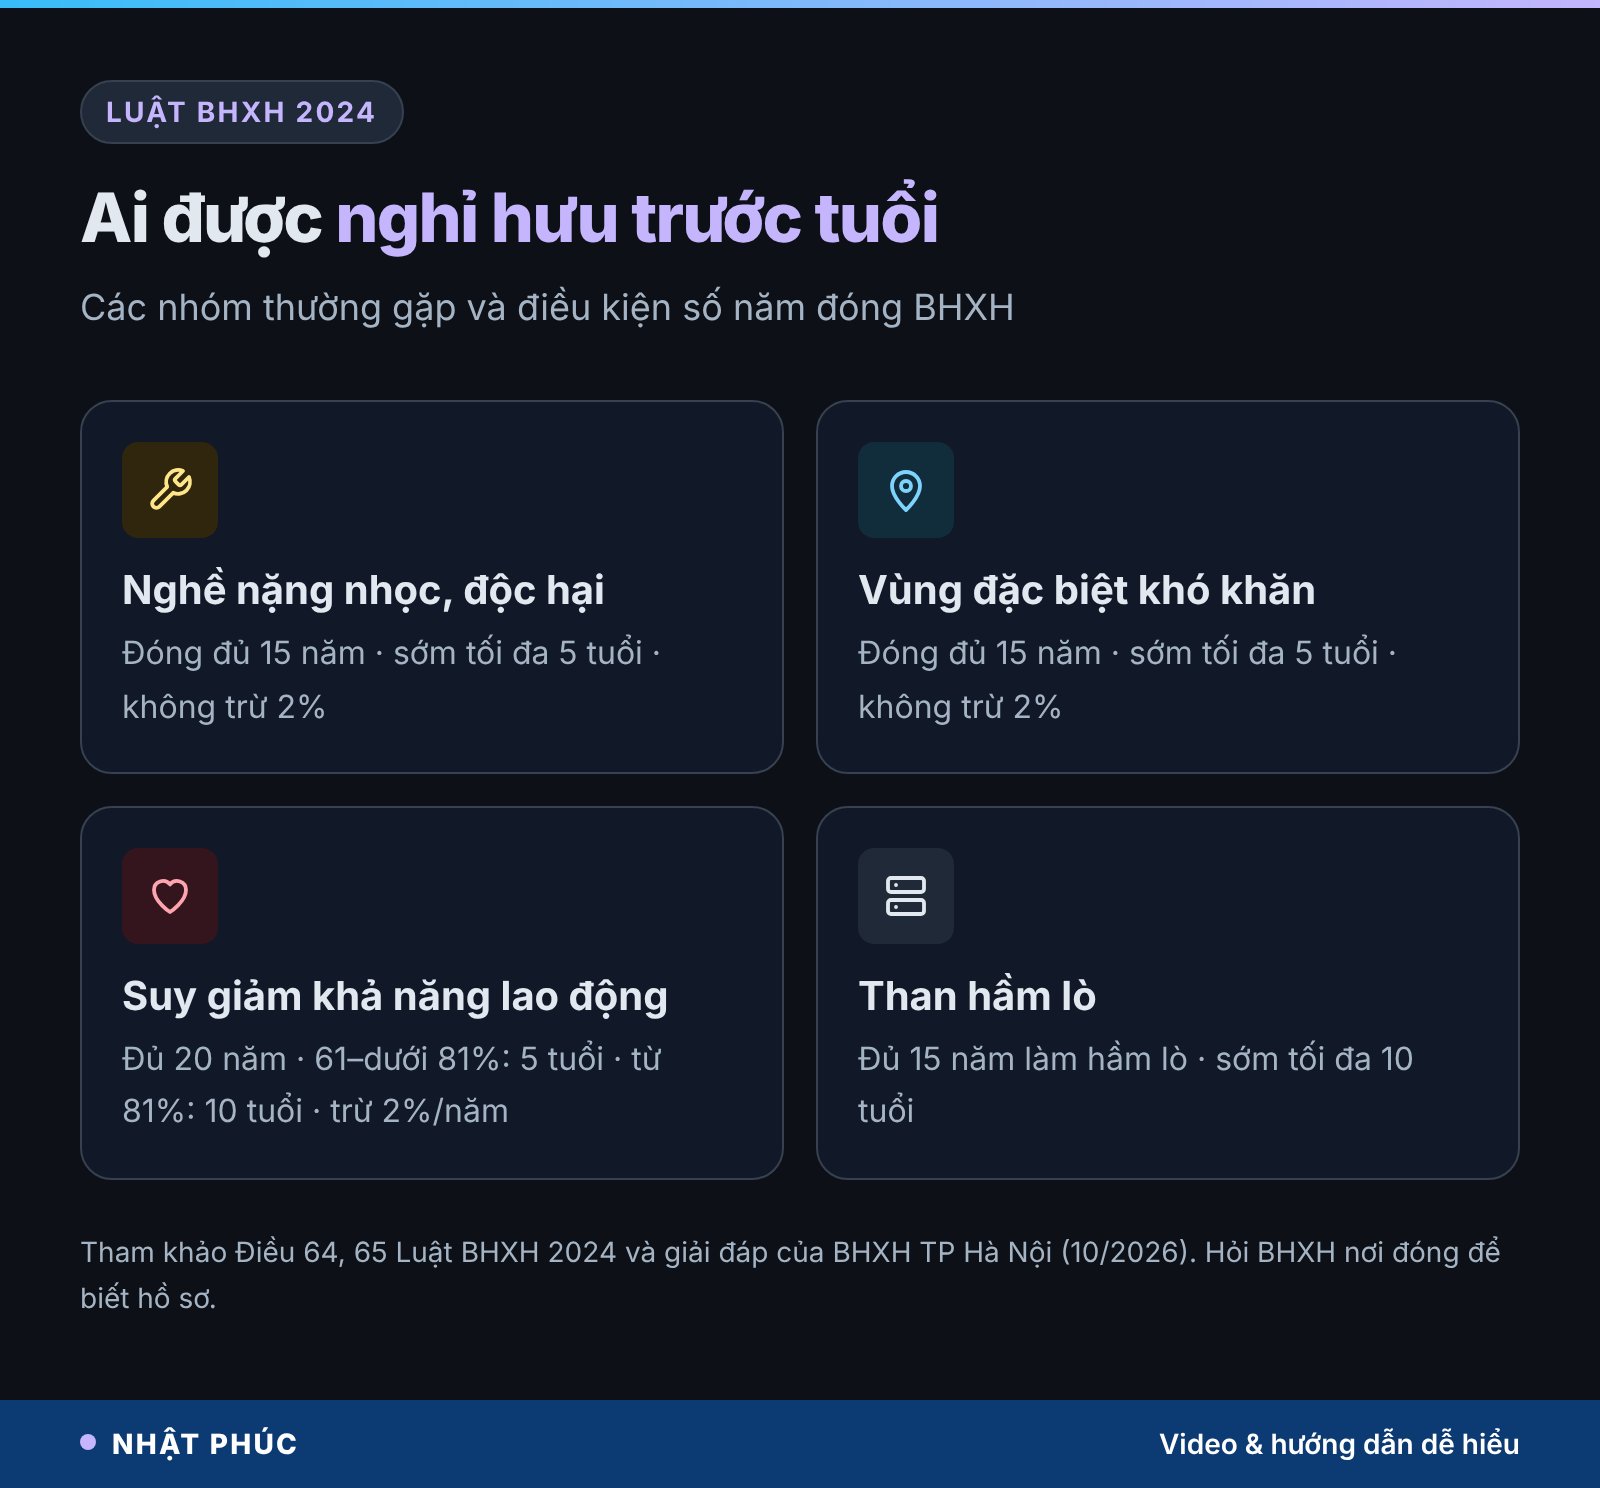
Từ ngày 1/7/2025, Luật Bảo hiểm xã hội 2024 có hiệu lực. Điều kiện chung để hưởng lương hưu là đủ tuổi nghỉ hưu và đóng BHXH bắt buộc từ đủ 15 năm trở lên (Điều 64). Luật cũng cho phép một số nhóm được nghỉ hưu trước tuổi:
- Làm nghề hoặc công việc nặng nhọc, độc hại, nguy hiểm hoặc đặc biệt nặng nhọc, độc hại, nguy hiểm; hoặc làm việc ở vùng có điều kiện kinh tế – xã hội đặc biệt khó khăn: được nghỉ sớm tối đa 5 tuổi so với tuổi nghỉ hưu bình thường (tham chiếu khoản 3 Điều 169 Bộ luật Lao động 2019), cần đóng đủ 15 năm.
- Khai thác than trong hầm lò đủ 15 năm: được nghỉ sớm tối đa 10 tuổi.
- Suy giảm khả năng lao động (Điều 65): đóng BHXH bắt buộc từ đủ 20 năm; suy giảm từ 61% đến dưới 81% được nghỉ sớm tối đa 5 tuổi, từ 81% trở lên được nghỉ sớm tối đa 10 tuổi.
- Một số nhóm khác có quy định riêng, như lực lượng vũ trang hoặc người bị nhiễm HIV do tai nạn rủi ro nghề nghiệp.
Với người làm văn phòng, kinh doanh hay dịch vụ trong điều kiện bình thường, gần như không có con đường “chủ động xin nghỉ hưu sớm” để nhận lương hưu ngay. Muốn dừng làm việc sớm, bạn phải tự chuẩn bị tài chính cho quãng chờ.
Tuổi sớm nhất được nghỉ năm 2026
Áp dụng mức nghỉ sớm tối đa 5 tuổi lên tuổi nghỉ hưu bình thường năm 2026, tuổi sớm nhất là 56 tuổi 6 tháng với nam và 52 tuổi với nữ (cho nhóm nghề nặng nhọc, vùng khó khăn hoặc suy giảm khả năng lao động từ 61% đến dưới 81%). Hồ sơ cụ thể như biên bản giám định y khoa, danh mục nghề do cơ quan BHXH hướng dẫn; hãy hỏi trực tiếp BHXH nơi bạn đóng trước khi lên kế hoạch.
Nghỉ hưu trước tuổi bị trừ bao nhiêu phần trăm
Với người nghỉ hưu sớm do suy giảm khả năng lao động, lương hưu được tính như bình thường rồi giảm 2% tỷ lệ hưởng cho mỗi năm nghỉ trước tuổi quy định. Tháng lẻ được tính như sau: dưới 6 tháng thì không giảm, từ đủ 6 tháng đến dưới 12 tháng thì giảm 1%.
Theo giải đáp của BHXH TP Hà Nội (đăng lại trên Báo Lào Cai ngày 4/10/2026), các nhóm nghỉ sớm theo Điều 64 như nghề nặng nhọc, độc hại, vùng đặc biệt khó khăn hay hầm lò không bị áp dụng mức giảm 2% này.
Nhắc lại cách tính tỷ lệ lương hưu: đóng đủ 15 năm thì nữ hưởng 45%; nam đóng 15 đến dưới 20 năm hưởng 40%, đủ 20 năm hưởng 45%; sau đó mỗi năm đóng thêm cộng 2%, tối đa 75%. Bạn có thể xem cách tính chi tiết trong bài cách tính lương hưu.
Ví dụ: 2% mỗi năm đáng bao nhiêu tiền
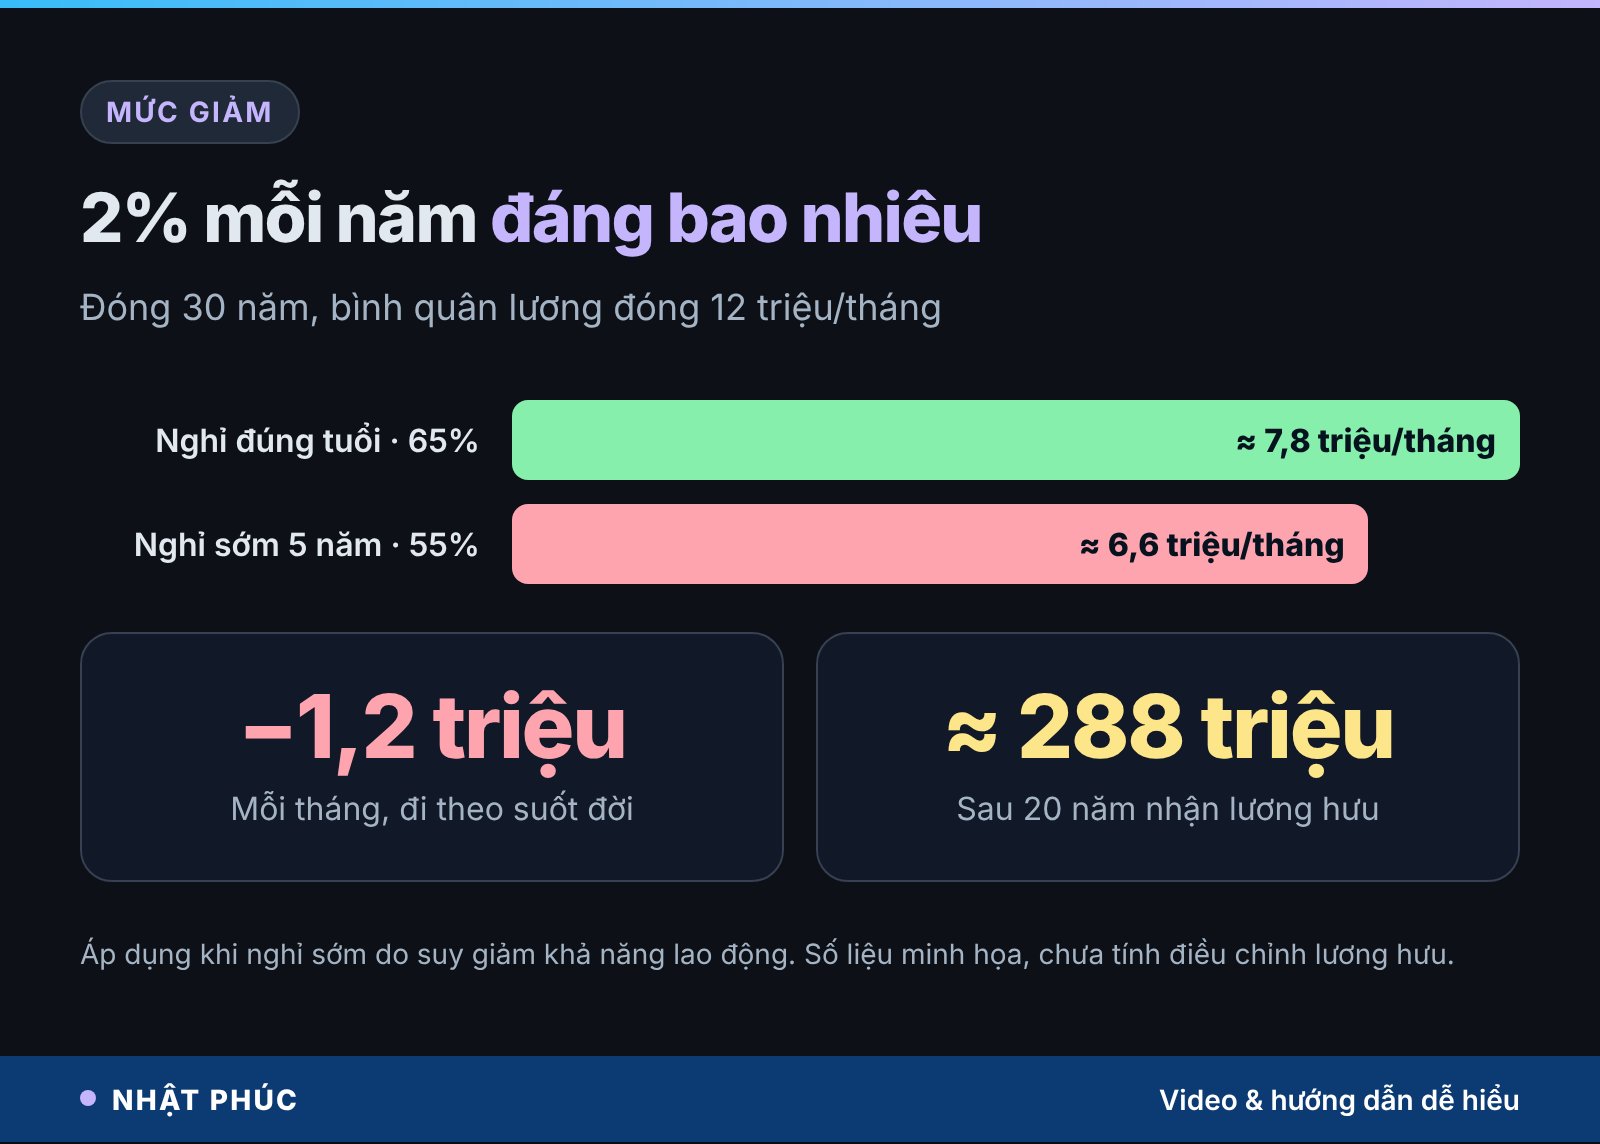
Giả sử anh Bình đóng BHXH 30 năm, bình quân tiền lương đóng 12 triệu mỗi tháng (số liệu minh họa). Nghỉ đúng tuổi, tỷ lệ hưởng là 65%, lương hưu khoảng 7,8 triệu. Nếu anh nghỉ sớm 5 năm do suy giảm khả năng lao động với cùng số năm đóng, tỷ lệ còn 55%, lương hưu khoảng 6,6 triệu.
Chênh 1,2 triệu mỗi tháng nghe nhỏ, nhưng nó đi theo anh suốt đời. Nhận lương hưu 20 năm, tổng chênh lệch khoảng 288 triệu đồng (chưa tính các lần điều chỉnh lương hưu).
Khoảng trống giữa mốc A và mốc B
Con số đáng ngại nhất không nằm ở hai năm bị dời đi, mà ở khoảng trống. Rất ít người làm được đến đúng ngày nghỉ hưu: người vì sức khỏe, người bị cắt giảm ở tuổi 50, người thấy công việc của mình không còn chỗ.
Kênh Số Dư Tuổi 40 gọi tên hai mốc như sau:
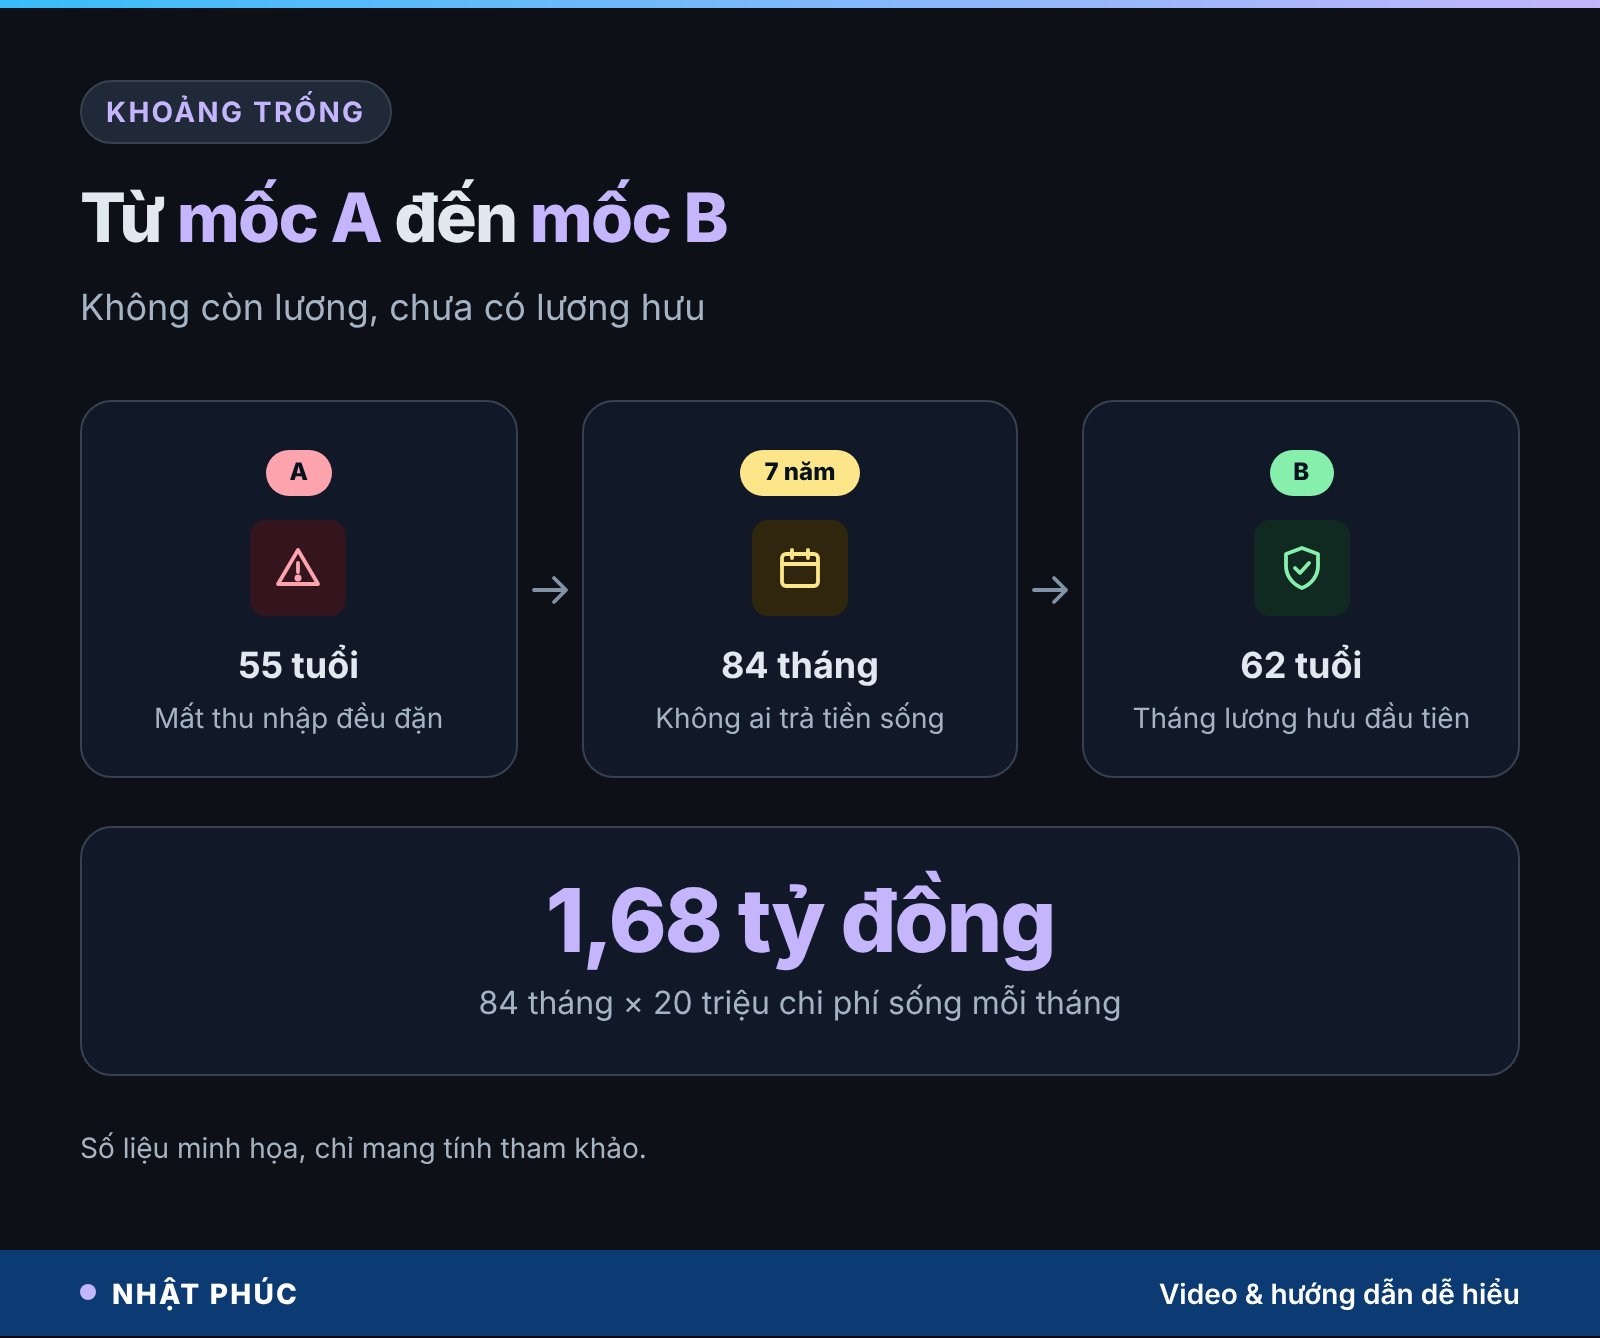
- Mốc A: ngày bạn mất nguồn thu nhập đều đặn.
- Mốc B: ngày bạn bắt đầu nhận lương hưu.
Khoảng giữa A và B không ai trả tiền cho bạn. Giả sử A là 55 tuổi, B là 62 tuổi: 7 năm, tức 84 tháng. Với mức sống 20 triệu mỗi tháng, gia đình cần khoảng 1 tỷ 680 triệu đồng để đi qua quãng đó. Đây là “cây cầu” bạn phải tự bắc, và nó dài thêm mỗi khi mốc B lùi ra.
Trợ cấp thất nghiệp hay trợ cấp mất việc chỉ che được vài tháng đầu của cây cầu, không phải cả quãng. Cũng cần nhớ BHYT: khi không còn đi làm, bạn cần tự mua BHYT hộ gia đình để khỏi hở lưới an toàn sức khỏe đúng lúc tuổi bắt đầu cao.
Cách tính cây cầu tài chính trong 10 phút
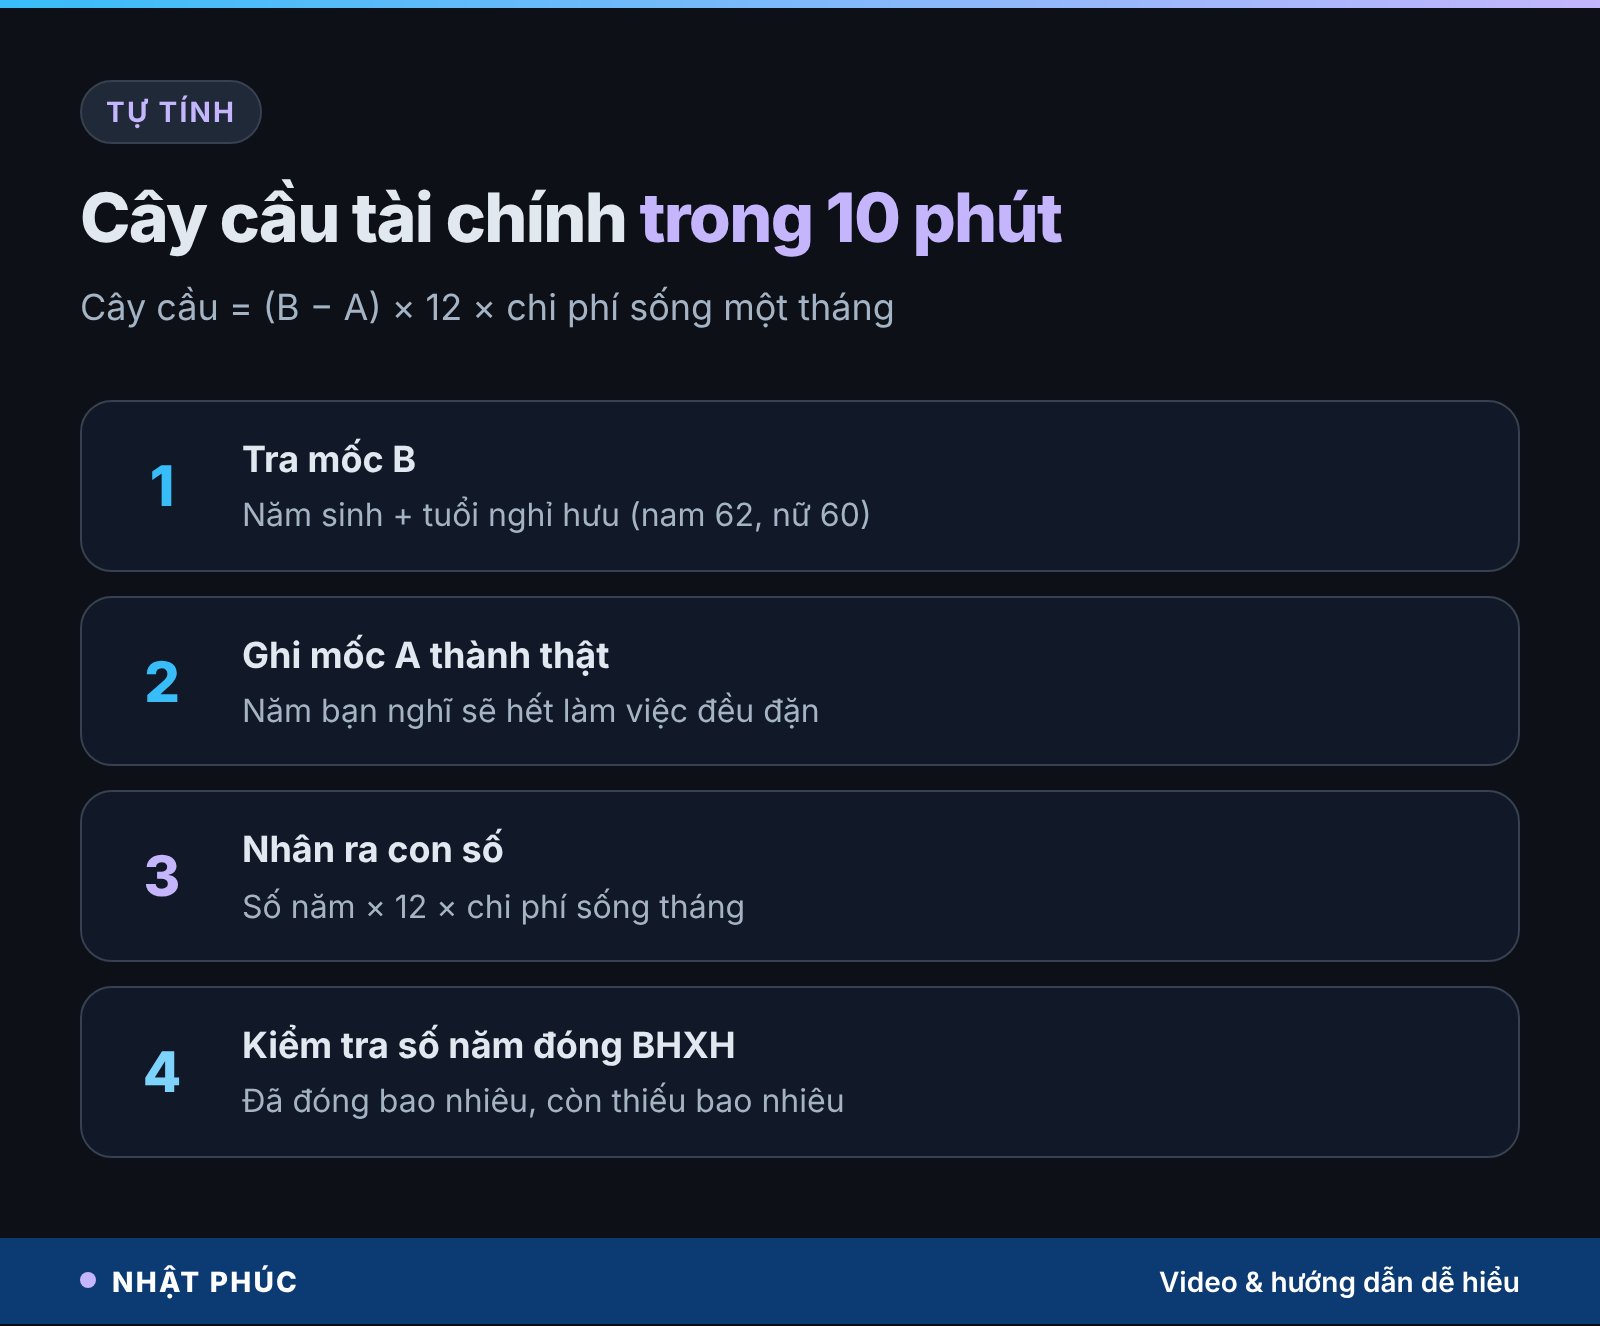
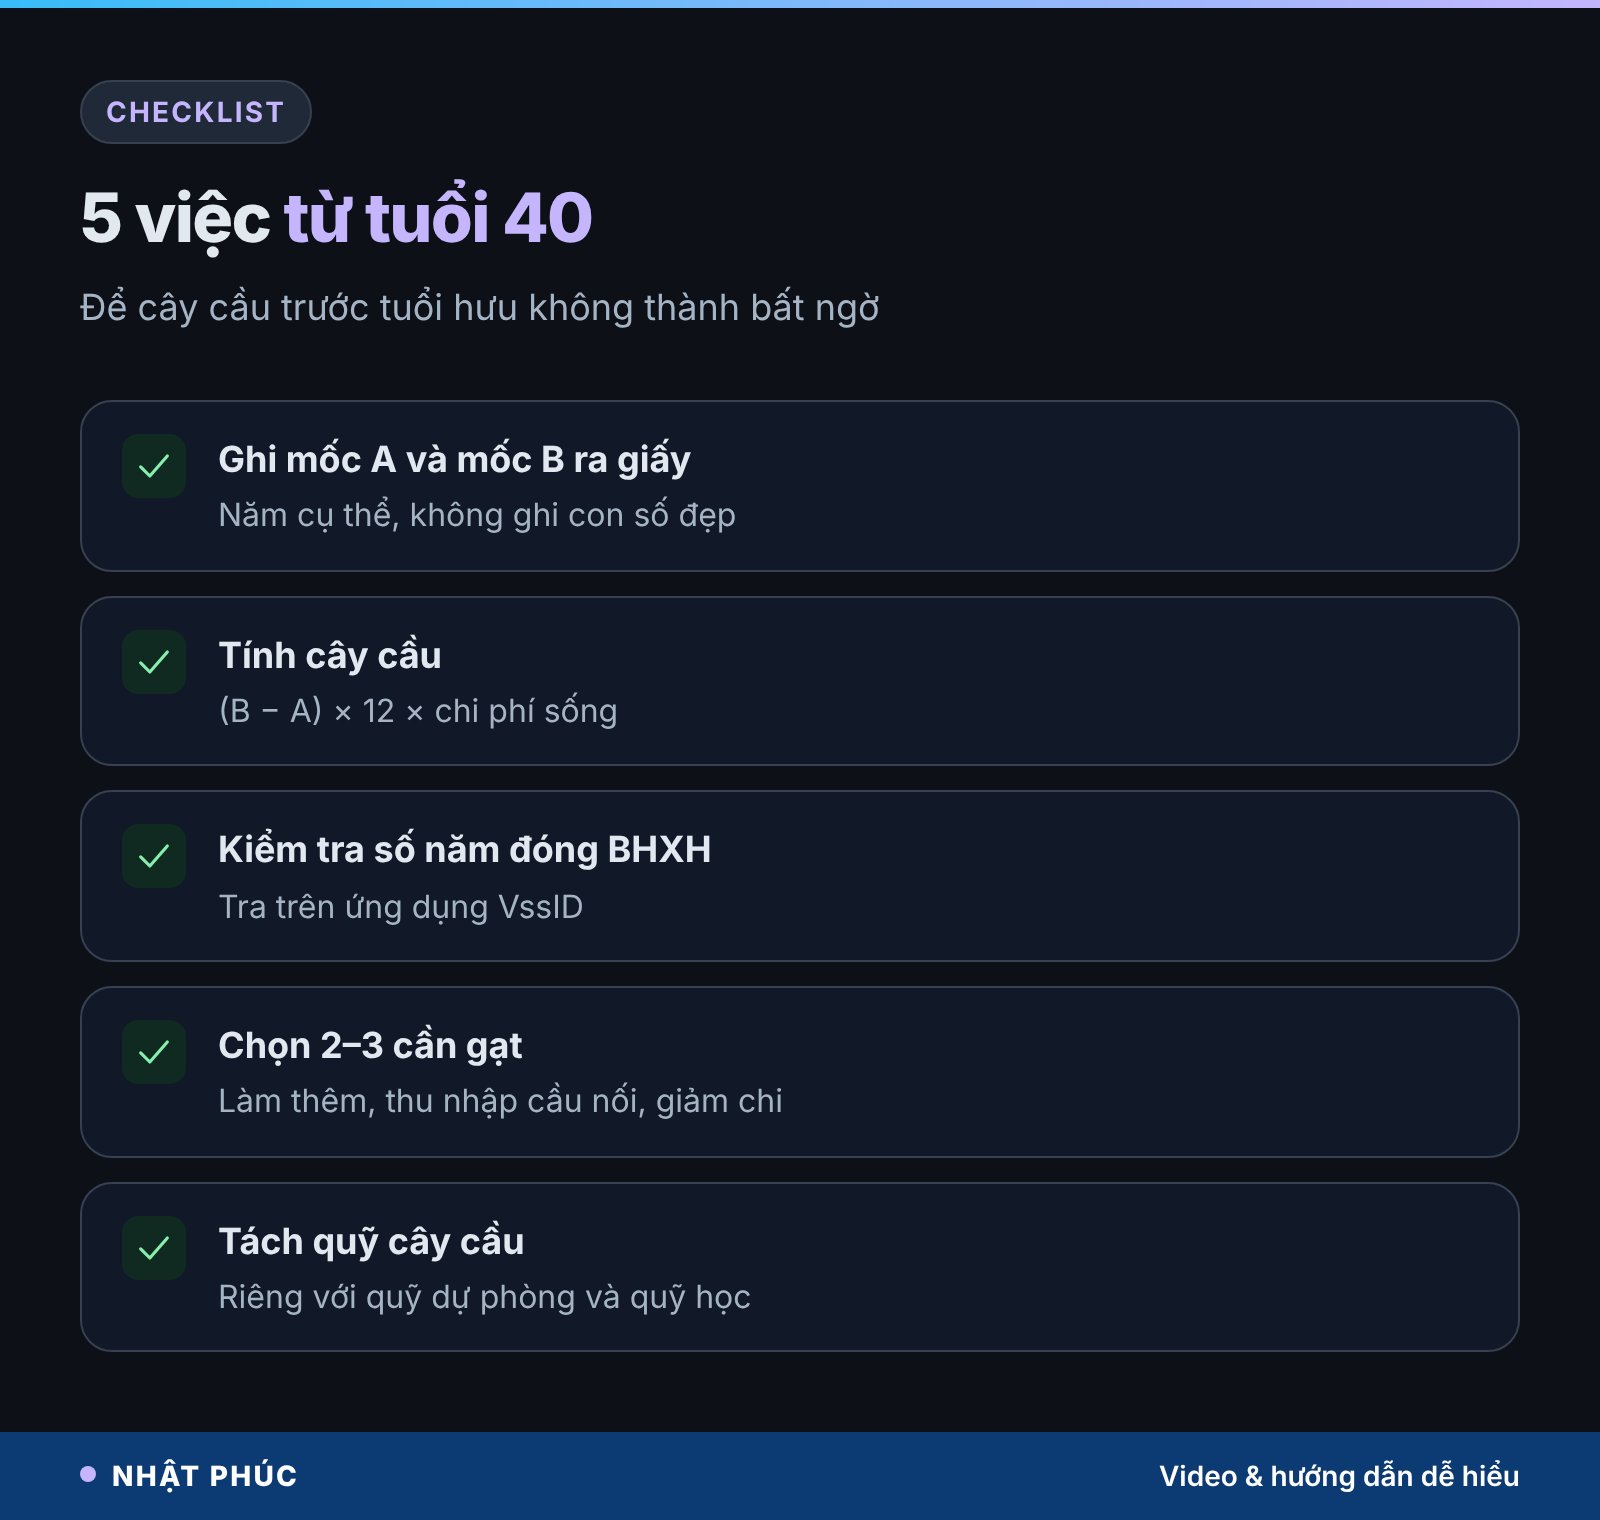
1. Tra mốc B theo năm sinh
Lấy năm sinh cộng tuổi nghỉ hưu áp dụng cho bạn. Mốc cuối là 62 với nam và 60 với nữ; nam sinh từ năm 1967 và nữ sinh từ năm 1976 trở về sau đều áp dụng mốc cuối. Ghi ra năm cụ thể.
2. Ghi mốc A một cách thành thật
Ghi năm bạn nghĩ mình sẽ hết làm việc đều đặn. Đừng ghi con số đẹp. Hãy nghĩ đến sức khỏe, ngành nghề, tuổi trung bình người cùng nghề bị cho nghỉ ở công ty bạn.
3. Nhân ra con số
Cây cầu = (B − A) × 12 × chi phí sống một tháng của gia đình.
4. Kiểm tra thêm một dòng
Tới hôm nay bạn đã đóng BHXH được bao nhiêu năm, còn thiếu bao nhiêu để đủ 15 năm (điều kiện tối thiểu) hoặc đủ số năm bạn mong muốn?
Bảng tra nhanh cây cầu theo mốc A
| Dừng làm việc (mốc A) | Số tháng chờ | Chi 15 triệu/tháng | Chi 20 triệu/tháng |
|---|---|---|---|
| 50 tuổi | 144 tháng | 2,16 tỷ | 2,88 tỷ |
| 55 tuổi | 84 tháng | 1,26 tỷ | 1,68 tỷ |
| 58 tuổi | 48 tháng | 720 triệu | 960 triệu |
| 60 tuổi | 24 tháng | 360 triệu | 480 triệu |
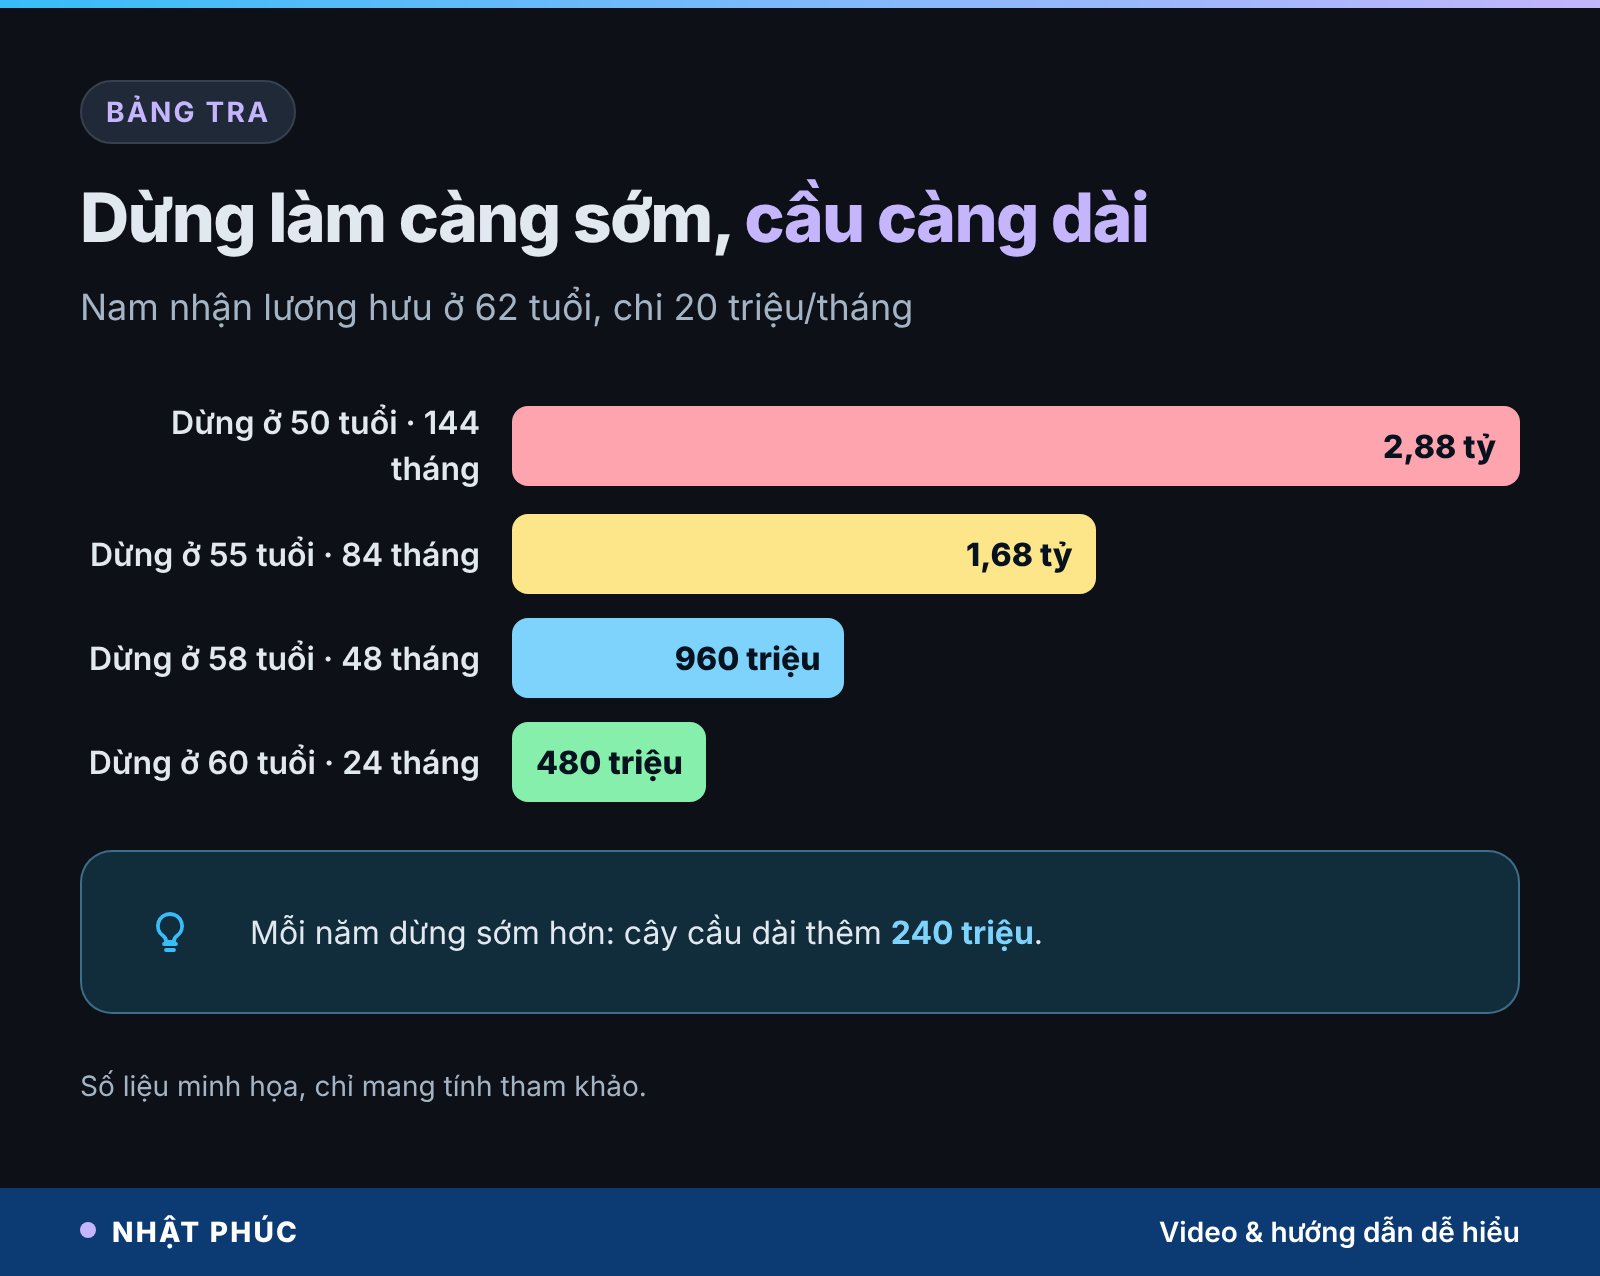
Con số cây cầu thường lớn hơn người ta tưởng. Nhưng biết nó ở tuổi 35 hay 40 vẫn dễ chịu hơn nhiều so với biết nó ở tuổi 54, vì bạn còn thời gian để tác động lên từng biến số.
4 cần gạt thu hẹp khoảng trống trước tuổi hưu
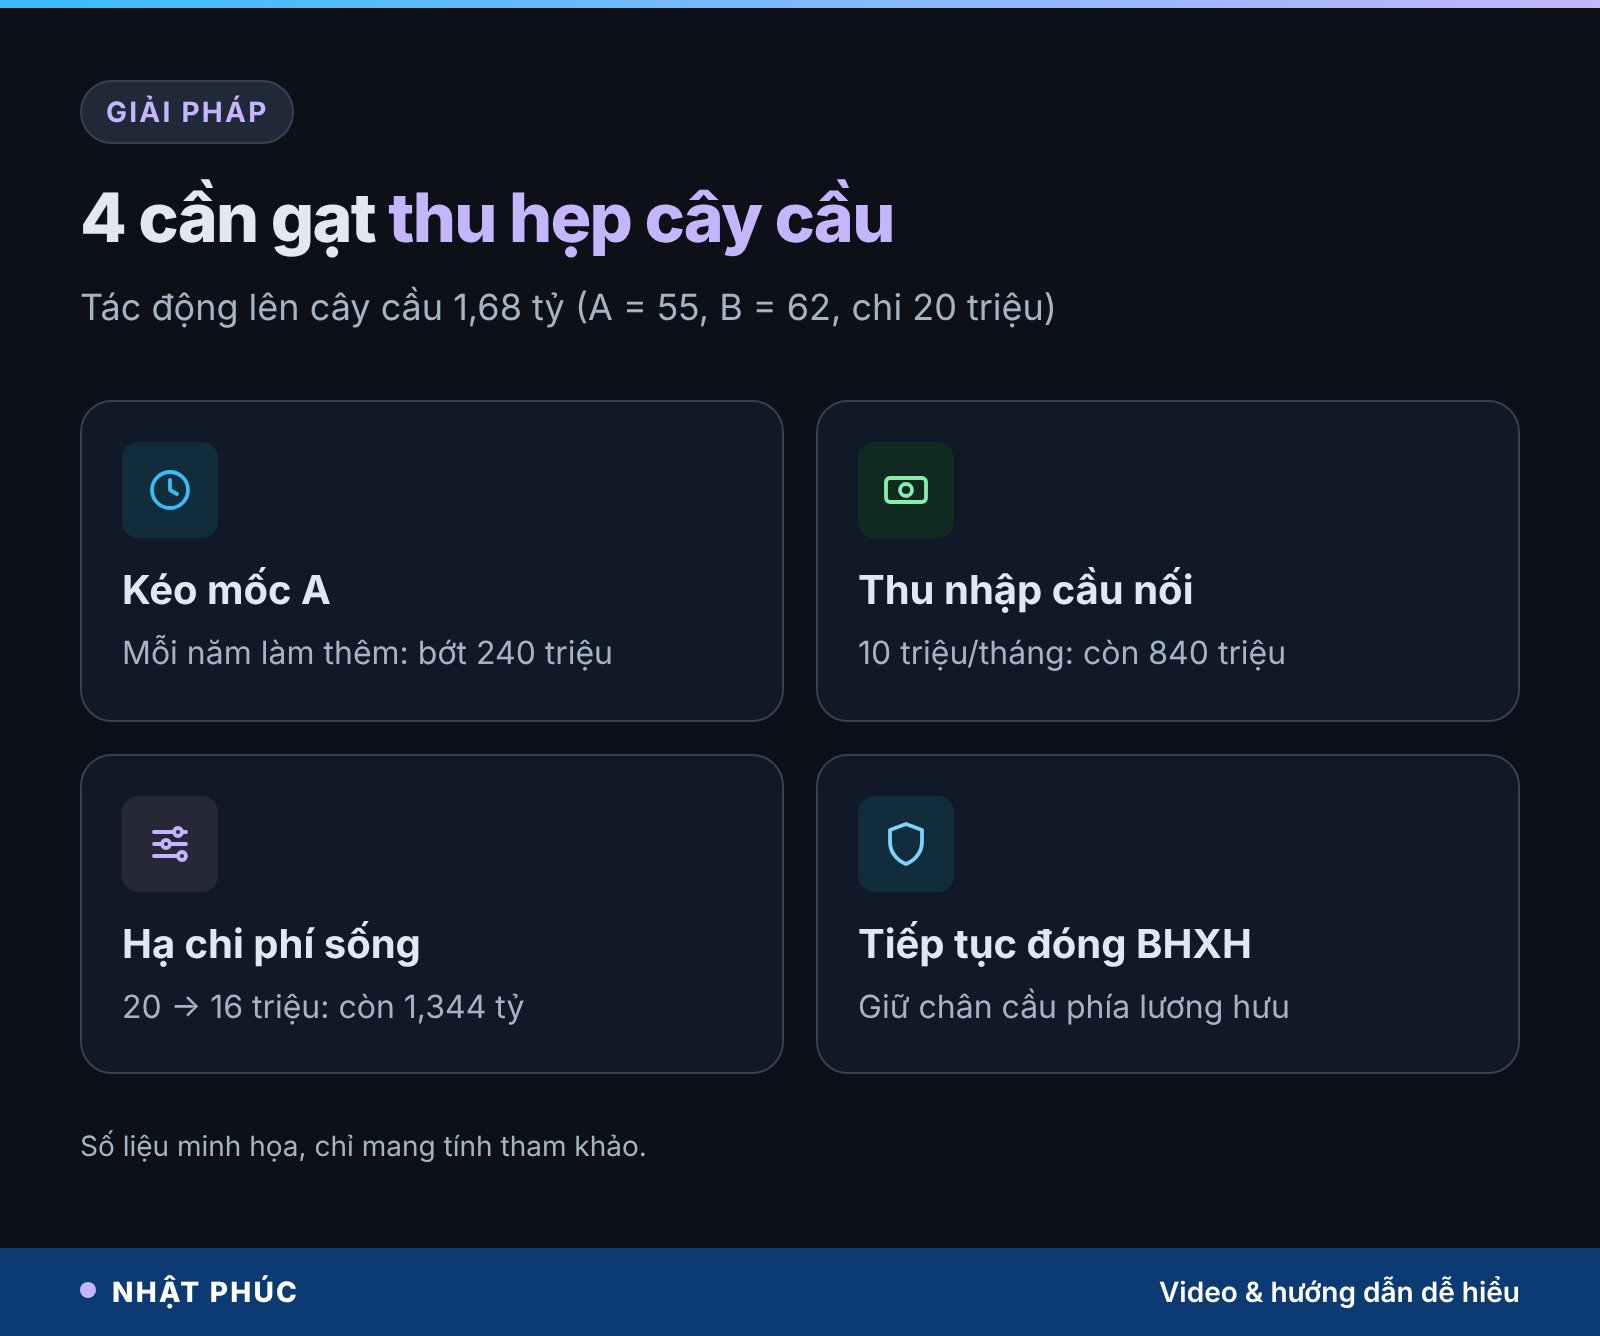
Cây cầu có ba thành phần: độ dài (B − A), chi phí mỗi tháng, và phần tiền bạn tự có để lấp. Mỗi cần gạt dưới đây tác động lên một thành phần.
Cần gạt 1: kéo mốc A ra xa hơn
Mỗi năm bạn làm thêm rút ngắn cây cầu 12 tháng, với mức chi 20 triệu là 240 triệu. Đầu tư vào sức khỏe và kỹ năng ở tuổi 40 chính là đầu tư để kéo mốc A. Bài có nên học thêm ở tuổi 40 bàn kỹ cách tính giá thật của một khoá học.
Cần gạt 2: thu nhập cầu nối
Không cần thay hết lương cũ. Một nguồn thu 10 triệu mỗi tháng (làm bán thời gian, tư vấn, nhận việc theo dự án) trong quãng 55–62 tuổi cắt đôi cây cầu 1,68 tỷ xuống còn 840 triệu.
Cần gạt 3: hạ chi phí sống của quãng chờ
Giảm chi từ 20 triệu xuống 16 triệu mỗi tháng (khoảng 20%) làm cây cầu 84 tháng giảm từ 1,68 tỷ còn 1,344 tỷ. Các khoản lớn như trả nợ nhà, học phí con nên được lên kế hoạch để kết thúc trước mốc A.
Cần gạt 4: tiếp tục đóng BHXH trong quãng chờ
Khi đã nghỉ việc, bạn vẫn có thể tham gia BHXH tự nguyện để tiếp tục cộng dồn số năm đóng, hoặc bảo lưu thời gian đã đóng. Cân nhắc kỹ trước khi rút BHXH một lần, vì làm vậy là phá bỏ chính chân cầu phía bên kia; bài có nên rút BHXH một lần có phép tính cụ thể.
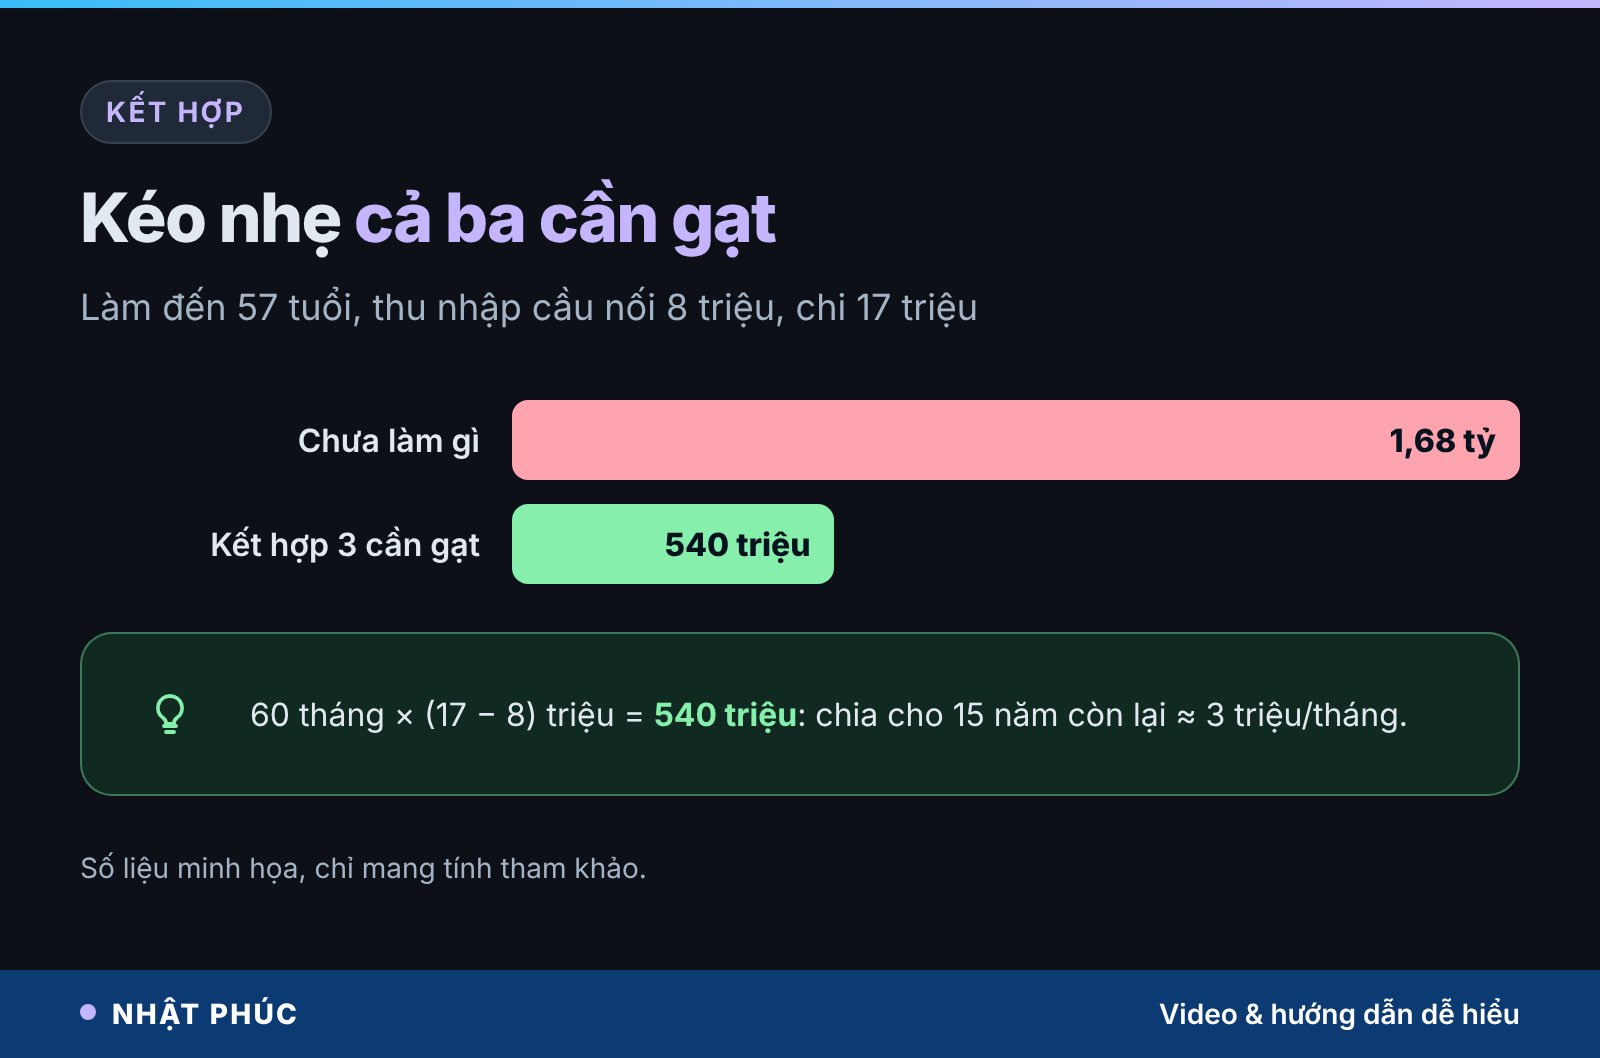
Ví dụ kết hợp: làm đến 57 tuổi thay vì 55 (cây cầu còn 60 tháng), có thu nhập cầu nối 8 triệu mỗi tháng và hạ chi xuống 17 triệu. Phần thiếu mỗi tháng còn 9 triệu, cả cây cầu còn khoảng 540 triệu thay vì 1,68 tỷ. Không cần cần gạt nào quá sức; chỉ cần kéo nhẹ cả ba.
Phần tiền còn thiếu nên được tích lũy dần từ bây giờ, tách khỏi quỹ dự phòng và quỹ học cho con. Nếu muốn ước tính tổng số tiền cho cả giai đoạn sau khi nhận lương hưu, hãy đọc thêm bài cần bao nhiêu tiền để nghỉ hưu.
Hiểu lầm phổ biến về nghỉ hưu sớm
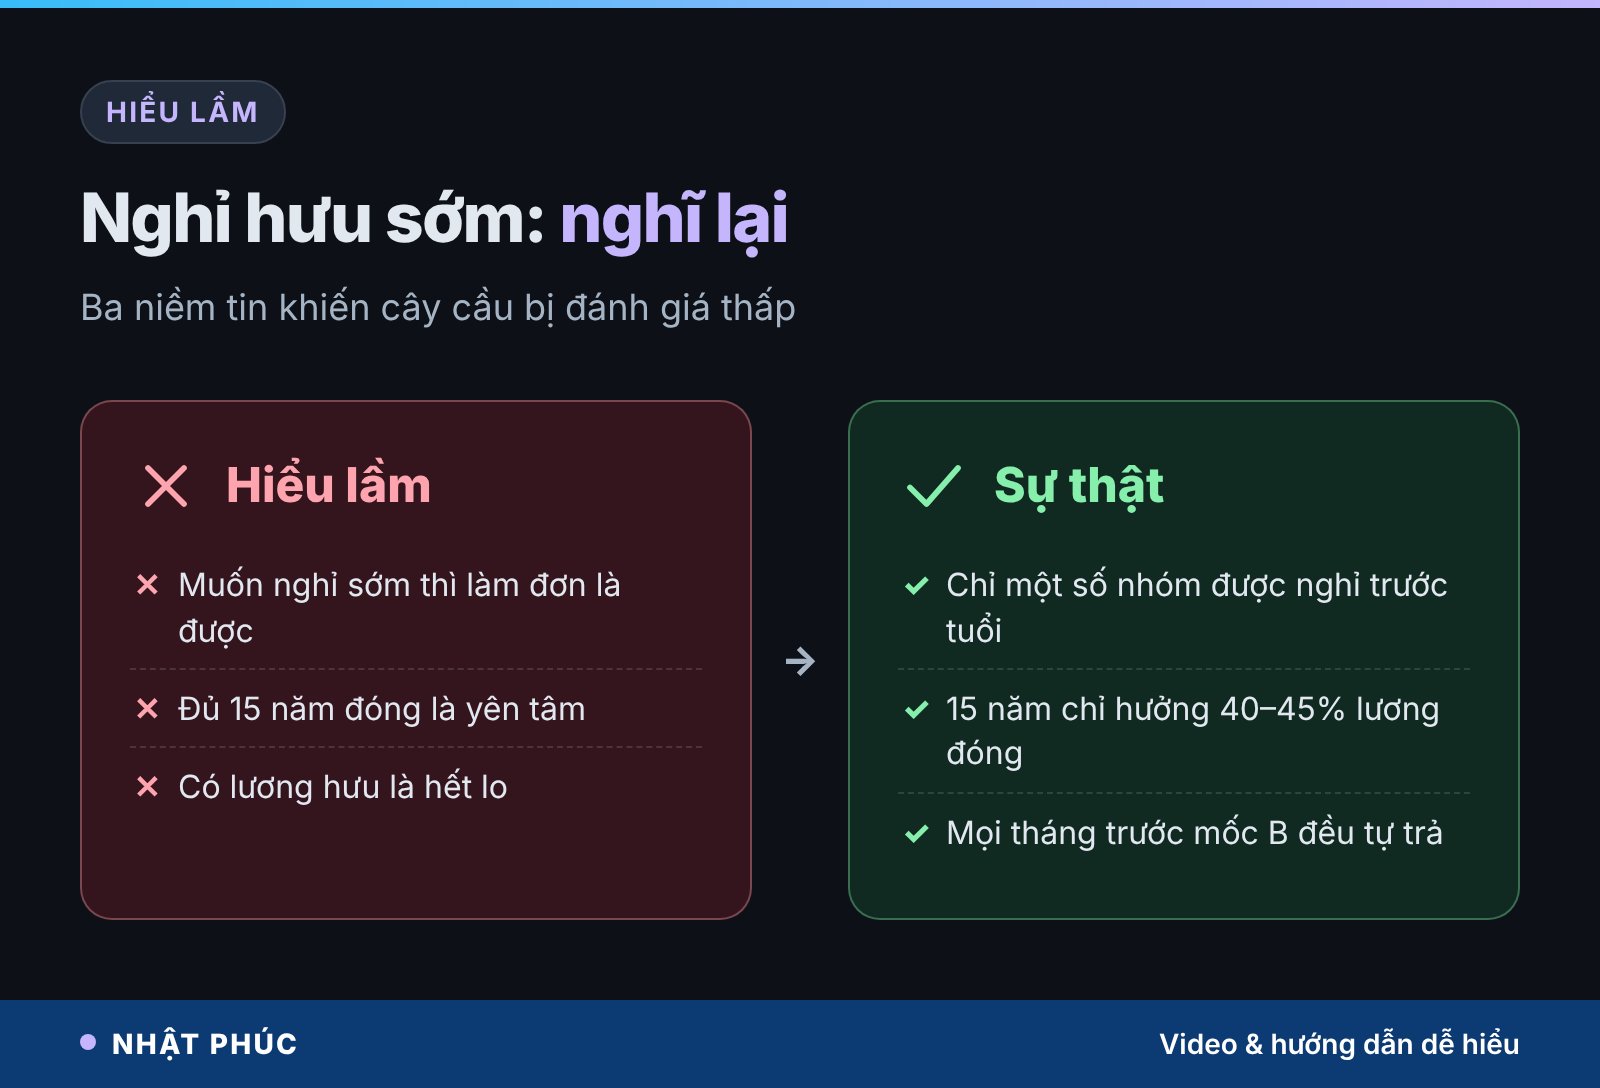
“Muốn nghỉ hưu sớm thì làm đơn là được”
Nghỉ hưu trước tuổi để nhận lương hưu ngay chỉ áp dụng cho các nhóm luật quy định. Người lao động bình thường nghỉ việc sớm thì vẫn phải chờ đủ tuổi mới được hưởng lương hưu.
“Đủ 15 năm là yên tâm”
15 năm là điều kiện tối thiểu để có lương hưu, không phải mức đủ sống. Tỷ lệ lúc đó chỉ 40–45% tính trên bình quân tiền lương đóng, vốn thường thấp hơn thu nhập thật.
“Có lương hưu là hết lo”
Lương hưu bắt đầu ở mốc B. Mọi tháng trước đó, kể cả khi bạn đã thôi việc từ lâu, đều phải trả bằng tiền tự có.
Sợ không được làm đến tuổi hưu: chuyện tâm lý cũng là chuyện tiền
Ở tuổi 40–50, nỗi lo “không biết mình còn được làm đến bao giờ” rất phổ biến. Bạn thấy đồng nghiệp lớn tuổi bị cho nghỉ, thấy người trẻ học nhanh hơn, và bắt đầu tự hỏi mình đã “đủ thành công” chưa. Cảm giác đó không có nghĩa là bạn yếu kém; đó là phản ứng tự nhiên khi một cột mốc lớn của đời đang dịch chuyển.
Cách làm dịu nỗi lo hiệu quả nhất thường là biến nó thành con số. Khi cây cầu chỉ là một bóng mờ, nó có vẻ vô tận; khi đã viết ra 1,68 tỷ hay 540 triệu, nó trở thành một bài toán có thể chia nhỏ theo từng năm. Như anh kỹ thuật viên trong câu chuyện: anh không “bị làm thêm hai năm”, anh được biết trước sáu năm, và biết trước là thứ đắt tiền nhất.
Nếu nỗi lo về tương lai đã ảnh hưởng đến giấc ngủ, công việc hay các mối quan hệ trong nhà, hãy chia sẻ với người thân và cân nhắc gặp chuyên gia tâm lý. Lập kế hoạch tài chính là việc của đầu óc tỉnh táo; chăm sóc tinh thần trước là cách giữ cho đầu óc ấy tỉnh táo.
Câu hỏi thường gặp
Tuổi nghỉ hưu năm 2026 là bao nhiêu?
Trong điều kiện lao động bình thường, năm 2026 nam nghỉ hưu ở 61 tuổi 6 tháng, nữ ở 57 tuổi. Mỗi năm sau đó tăng thêm 3 tháng với nam và 4 tháng với nữ, cho đến khi nam đủ 62 tuổi vào năm 2028 và nữ đủ 60 tuổi vào năm 2035.
Ai được nghỉ hưu trước tuổi?
Người suy giảm khả năng lao động từ 61% trở lên và đóng BHXH đủ 20 năm; người làm nghề nặng nhọc, độc hại, nguy hiểm hoặc ở vùng đặc biệt khó khăn đủ 15 năm; người khai thác than trong hầm lò đủ 15 năm; và một số nhóm có quy định riêng. Hãy hỏi cơ quan BHXH nơi đóng để biết hồ sơ cụ thể.
Nghỉ hưu trước tuổi bị trừ bao nhiêu phần trăm lương hưu?
Với trường hợp nghỉ sớm do suy giảm khả năng lao động, mỗi năm nghỉ trước tuổi giảm 2% tỷ lệ hưởng; tháng lẻ dưới 6 tháng không giảm, từ đủ 6 tháng đến dưới 12 tháng giảm 1%. Nhóm nghề nặng nhọc, vùng đặc biệt khó khăn không bị áp dụng mức giảm này.
Nghỉ việc ở tuổi 55 thì làm gì với BHXH?
Bạn có thể bảo lưu thời gian đã đóng, hoặc tham gia BHXH tự nguyện để tiếp tục cộng dồn số năm cho tới khi đủ điều kiện hưởng lương hưu. Rút BHXH một lần sẽ xóa thời gian đóng, nên chỉ nên cân nhắc sau khi đã tính kỹ.
Cây cầu tài chính trước tuổi hưu nên bắt đầu chuẩn bị từ khi nào?
Càng sớm càng tốt, lý tưởng là từ tuổi 35–40, khi bạn còn 15–20 năm để chia nhỏ con số. Bắt đầu ở tuổi 50 vẫn có ích, nhưng mỗi năm chậm trễ làm khoản cần để dành hằng tháng lớn hơn.
Có nên tính trợ cấp thất nghiệp vào cây cầu?
Có thể tính, nhưng chỉ như một phần nhỏ ở đầu cầu. Trợ cấp thất nghiệp kéo dài tối đa 12 tháng và bằng 60% bình quân tiền lương đóng, có mức trần; nó không thay được nhiều năm chờ lương hưu.
Kết luận: tuổi hưu do luật ghi, ngày nghỉ do bạn ghi
Lộ trình tuổi nghỉ hưu đang dời cột mốc B ra xa, còn cuộc sống có thể kéo mốc A lại gần. Nghỉ hưu trước tuổi theo luật chỉ dành cho một số trường hợp và thường đi kèm mức giảm lương hưu; với đa số chúng ta, việc cần làm là đo cây cầu giữa hai mốc và bắt đầu bắc nó từ bây giờ.
Như dòng ghi cuối trang sổ: tuổi nghỉ hưu là con số nhà nước ghi cho bạn, còn ngày bạn thực sự được nghỉ là con số bạn tự ghi cho mình. Bạn định dừng làm việc ở tuổi bao nhiêu, và đã bao giờ viết con số đó ra giấy chưa? Hãy chia sẻ trong phần bình luận và theo dõi Nhật Phúc để đọc thêm các bài về tài chính tuổi 40.
Nội dung bài viết chỉ mang tính tham khảo, không phải lời khuyên tài chính hay tư vấn pháp lý. Quy định có thể thay đổi; hãy đối chiếu với cơ quan BHXH nơi bạn đóng. Các con số là giả định minh họa.
Bình luận
Chưa có bình luận nào. Bạn có câu hỏi hay kinh nghiệm riêng về chủ đề này? Hãy là người mở đầu.