Năm năm trước, nhà bạn cầm về 12 triệu đồng mỗi tháng. Năm nay là 24 triệu đồng. Thu nhập gấp đôi, nhưng cuối tháng mở ứng dụng ngân hàng ra, số dư vẫn y như cũ: 1,5 triệu đồng. Nếu cảm giác này quen thuộc, có thể bạn đang gặp lạm phát lối sống, một hiện tượng rất phổ biến ở tuổi 40 mà ít ai gọi đúng tên.
Lạm phát lối sống không đến từ một lần tiêu hoang. Nó đến từ hàng chục quyết định hợp lý: thuê nhà rộng hơn vì con lớn, đổi xe vì xe cũ hay hỏng, cho con học thêm, ăn uống khá hơn. Từng khoản đều có lý do, chỉ là cộng lại thì phần tăng thêm không còn lại đồng nào.
Câu trả lời ngắn: Lạm phát lối sống (lifestyle inflation) là khi chi tiêu tăng theo thu nhập, khiến số tiền dư không tăng dù lương cao hơn. Cách nhận biết là tính tỷ lệ giữ lại: phần dư tăng thêm chia cho phần thu nhập tăng thêm. Dưới 20% nghĩa là phần tăng gần như đã đi hết.
Bài viết mở rộng từ một trang sổ của kênh Số dư tuổi 40. Bạn có thể xem video “Lương gấp đôi mà dư vẫn 1,5 triệu” ngay dưới đây.
Tóm tắt nhanh
- Lạm phát lối sống là khi chi tiêu “đuổi kịp” thu nhập, nên lương tăng mà số dư đứng yên.
- Trong ví dụ, thu nhập gấp đôi nhưng tỷ lệ dư tụt từ 12,5% xuống 6,25%, mất 24 ngày sống mỗi năm (số liệu minh họa).
- Giá cả chỉ giải thích khoảng 2 triệu đồng trong 12 triệu đồng chi tiêu tăng thêm; phần còn lại là cách sống đã đổi.
- Tỷ lệ giữ lại là con số đơn giản nhất để biết bạn có đang mắc lạm phát lối sống.
- Quy tắc một phần tư: mỗi lần tăng lương, chuyển 1/4 phần tăng sang tài khoản khác ngay ngày lương.
Nội dung chính:
- Lạm phát lối sống là gì
- Lương gấp đôi, dư vẫn như cũ
- Cái giá tính bằng ngày sống
- Giá cả tăng hay lối sống đổi
- Vì sao tuổi 40 dễ mắc lạm phát lối sống
- Cách tính tỷ lệ giữ lại
- Quy tắc một phần tư khi tăng lương
- Hiểu lầm phổ biến
- Câu hỏi thường gặp
Lạm phát lối sống là gì?
Lạm phát lối sống, còn gọi là “lối sống phình ra” (lifestyle creep), là xu hướng chi tiêu tăng lên mỗi khi thu nhập tăng. Khác với lạm phát giá cả do cả nền kinh tế gây ra, lạm phát lối sống đến từ chính lựa chọn của gia đình: mua nhiều hơn, mua đắt hơn, hoặc dùng dịch vụ tiện hơn.
Điều khiến nó khó nhận ra là không có khoản nào trông giống “tiêu hoang”. Hãy hình dung một chiếc thắt lưng: mỗi lần lương tăng, bạn nới thêm một nấc cho thoải mái. Không nấc nào quá đáng, nhưng sau vài năm, bụng đã quen với độ rộng mới và không thể thắt lại dễ dàng.
Không phải mọi khoản chi tăng đều xấu
Ăn uống đủ chất hơn, ở chỗ an toàn hơn, cho con học tốt hơn là những thay đổi đáng có. Vấn đề không nằm ở việc chi tiêu tăng, mà ở chỗ toàn bộ phần tăng đều đi vào chi tiêu, không chừa lại gì cho tương lai: quỹ dự phòng, tiền học của con sau này, hay những năm nghỉ hưu.
Lương gấp đôi mà dư vẫn như cũ: một ví dụ cụ thể
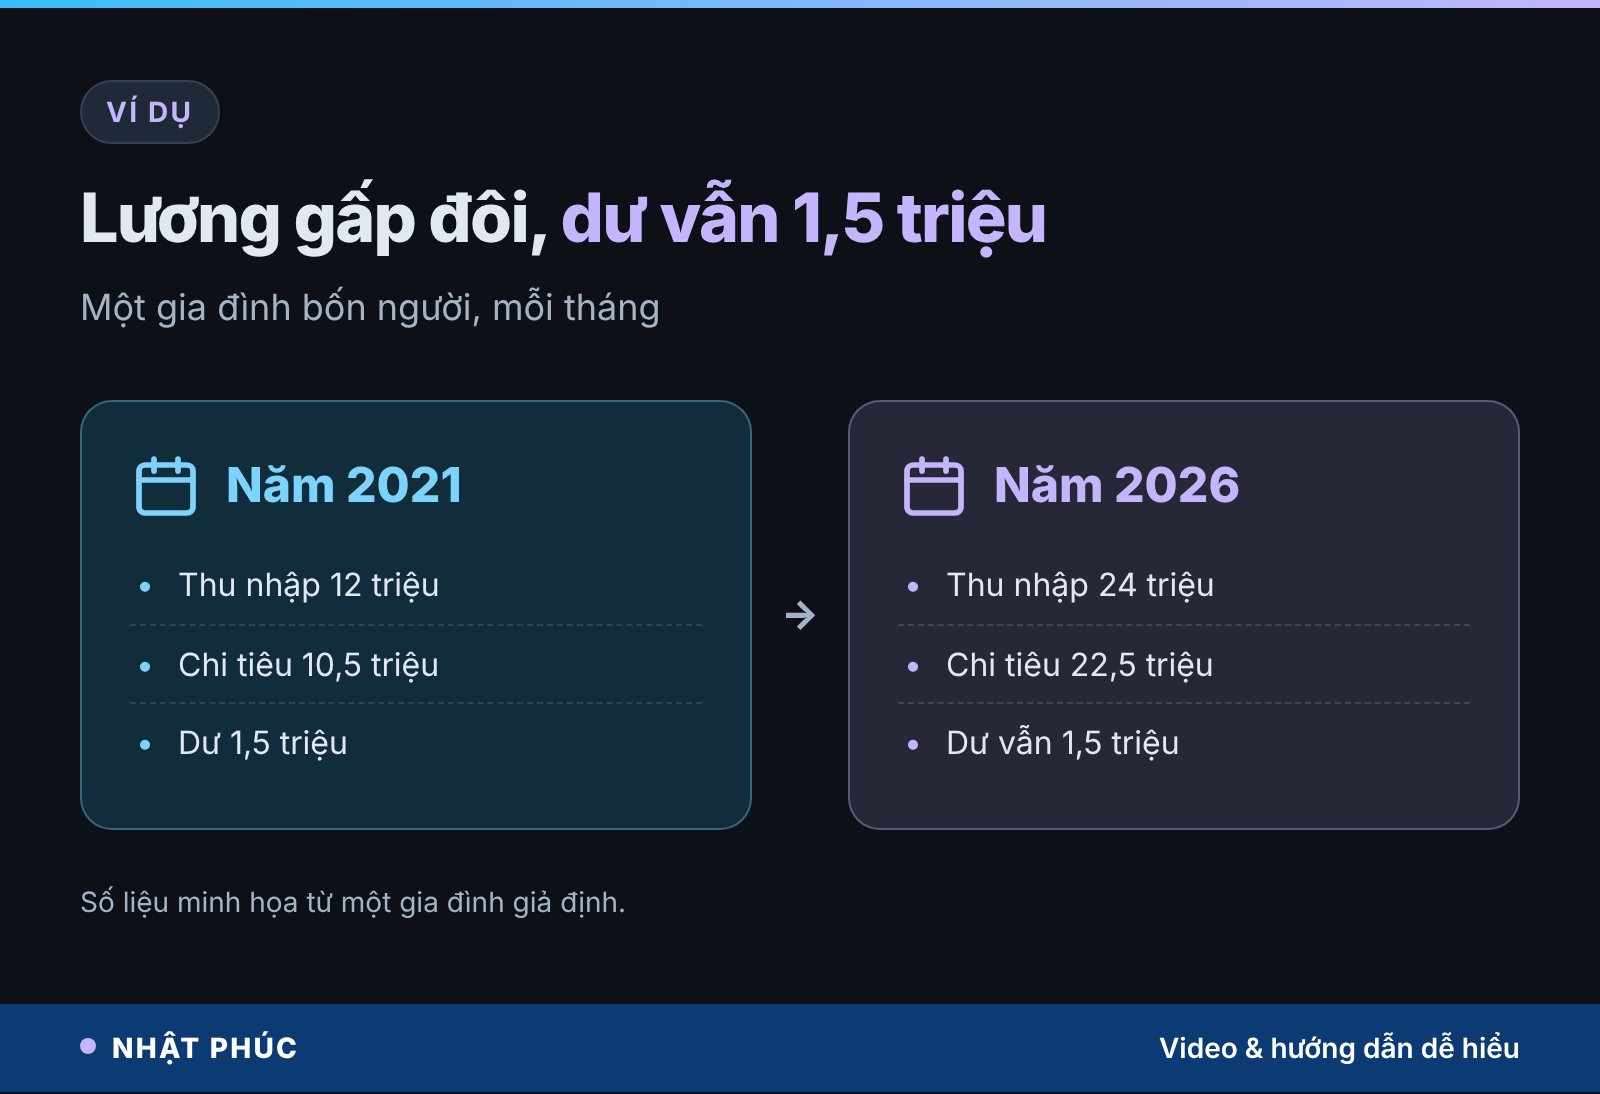
Hãy xem một gia đình giả định: anh Nam, sinh năm 1991, kỹ thuật viên trưởng ca ở một nhà máy chế biến thủy sản tại Cà Mau, có vợ và hai con. Năm 2021, cả nhà thuê một căn trọ nhỏ, cầm về 12 triệu đồng mỗi tháng và chi 10,5 triệu đồng.
Sau đó vợ anh đi làm lại, thu nhập tăng gấp đôi lên 24 triệu đồng. Nhà thuê rộng hơn, con lớn có học thêm, xe cũ được đổi, bữa ăn khá hơn. Chi tiêu tăng lên 22,5 triệu đồng. Số dư cuối tháng: vẫn 1,5 triệu đồng, như thể mấy năm cố gắng chưa từng xảy ra.
Tỷ lệ dư trên thu nhập giảm một nửa
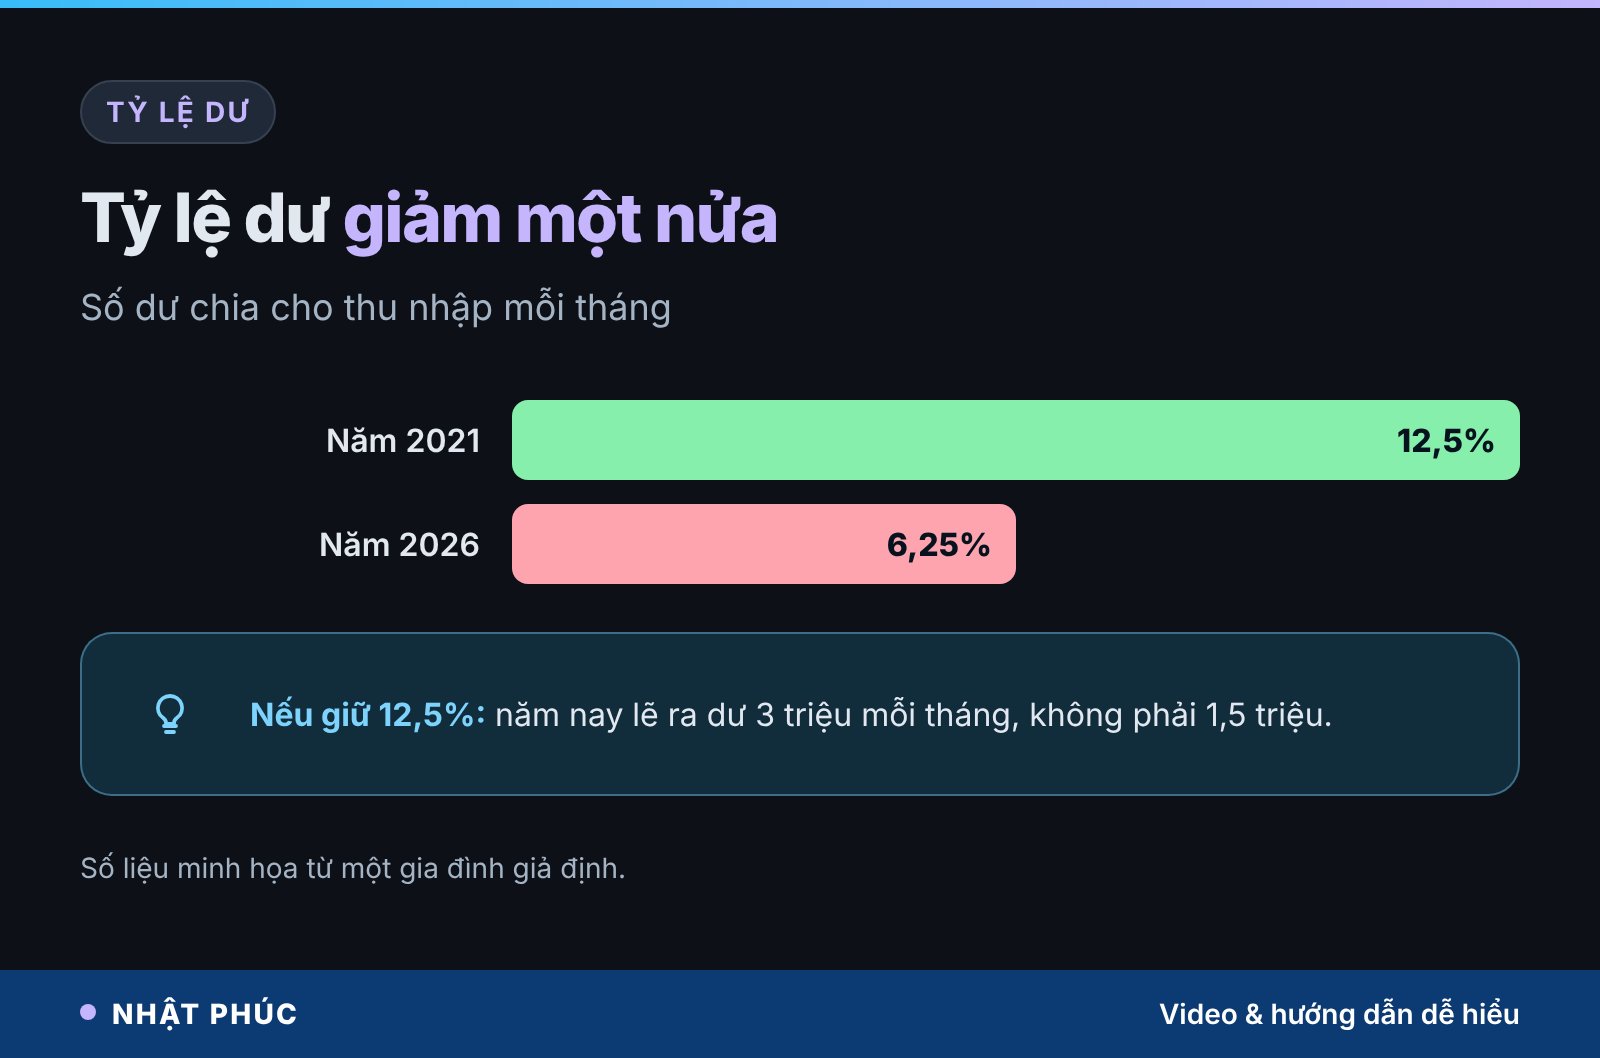
Năm 2021, nhà anh giữ lại được 12,5% thu nhập. Năm 2026, con số này chỉ còn 6,25%. Nói cách khác, dù số tiền dư không đổi, khả năng tích luỹ so với quy mô cuộc sống đã giảm một nửa. Nếu vẫn giữ được 12,5% như xưa, mỗi tháng nhà anh lẽ ra dư 3 triệu đồng.
Cái giá của lạm phát lối sống tính bằng ngày sống
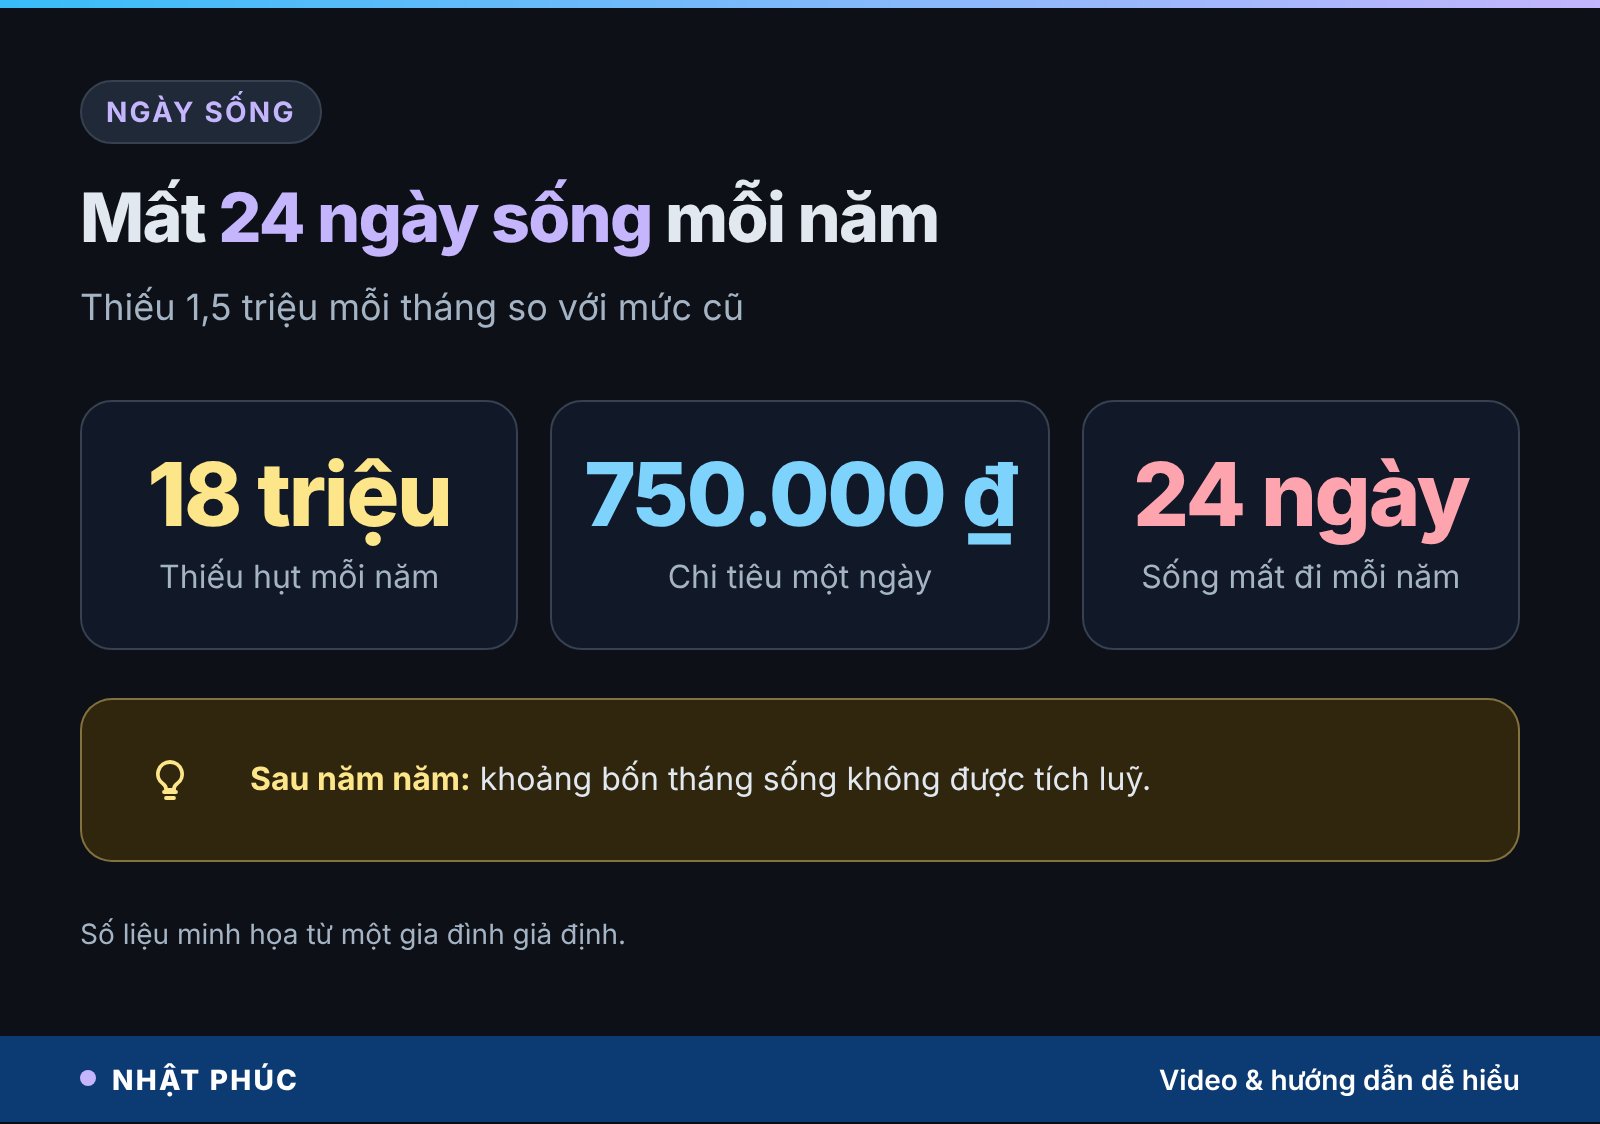
Thiếu 1,5 triệu đồng mỗi tháng so với mức 12,5% cũ nghĩa là thiếu 18 triệu đồng mỗi năm. Chi tiêu 22,5 triệu đồng mỗi tháng tương đương khoảng 750.000 ₫ một ngày, nên 18 triệu đồng bằng 24 ngày sống. Sau năm năm, khoản thiếu hụt đó là khoảng bốn tháng sống.
Quỹ dự phòng càng lúc càng xa
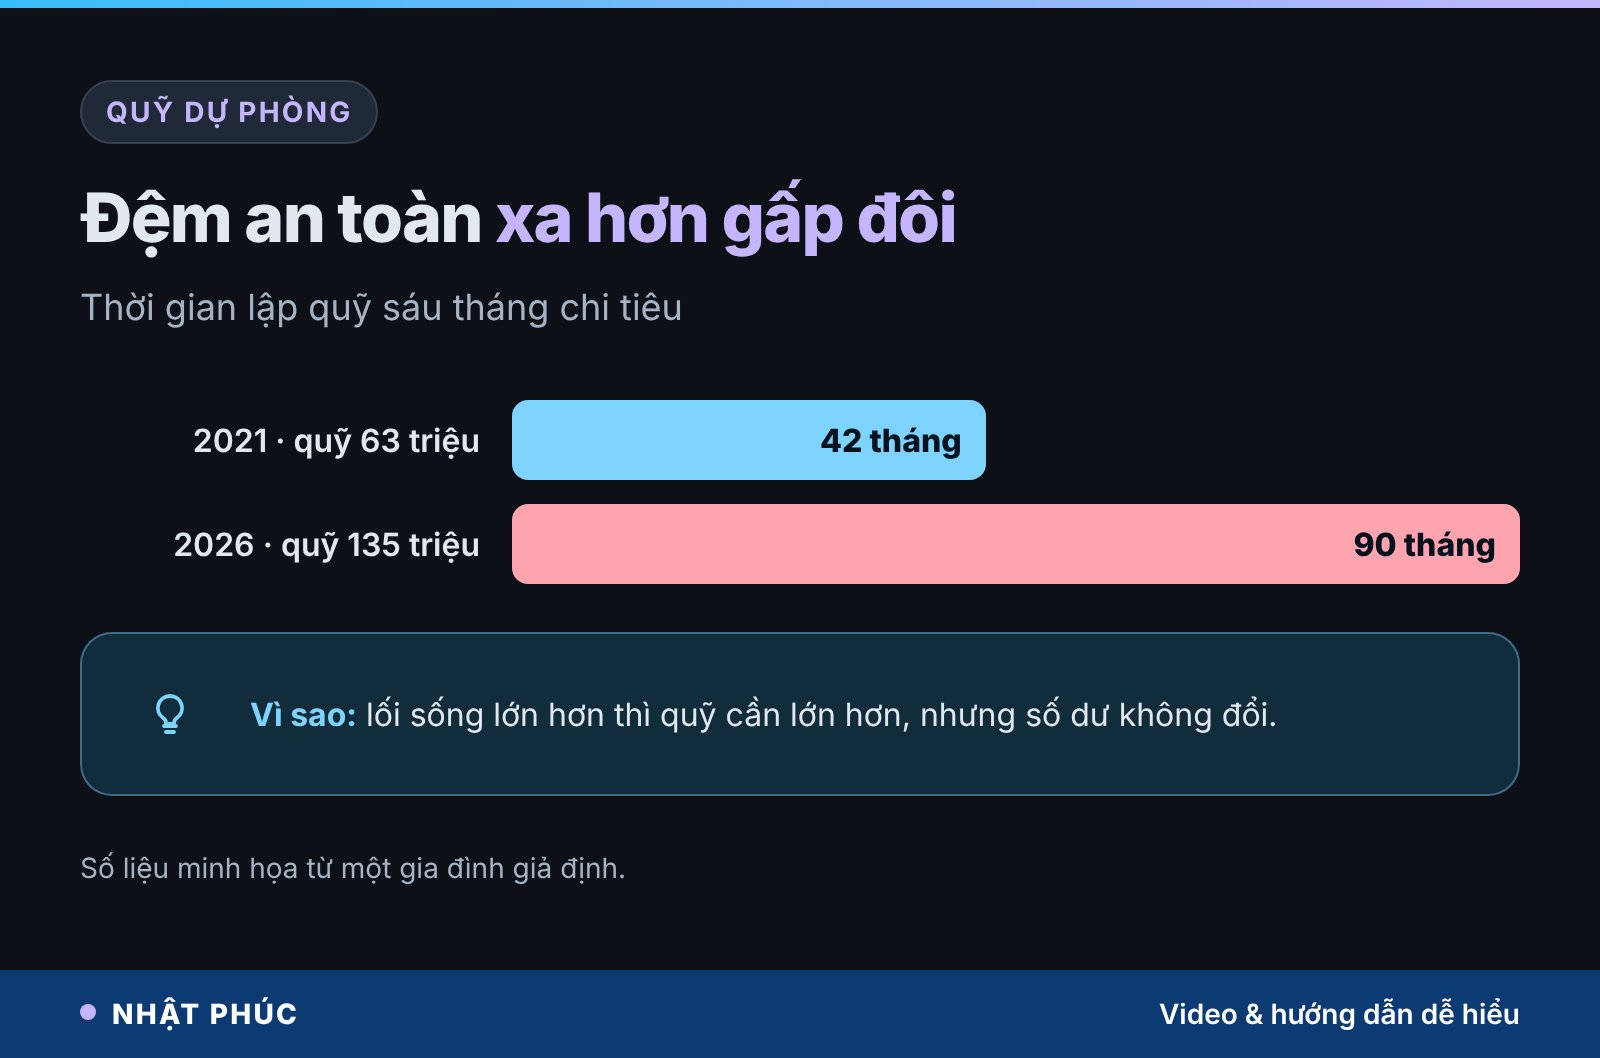
Phép tính thứ hai còn rõ hơn. Giả sử gia đình muốn có quỹ dự phòng bằng sáu tháng chi tiêu. Năm 2021, quỹ cần 63 triệu đồng; dư 1,5 triệu đồng mỗi tháng thì mất 42 tháng, khoảng 3 năm rưỡi. Năm 2026, quỹ cần 135 triệu đồng vì chi tiêu đã lớn hơn; vẫn dư 1,5 triệu đồng nên mất 90 tháng, tức 7 năm rưỡi.
Đây là cái bẫy ít người thấy: lối sống càng lớn, cái đệm an toàn cần có càng dày. Lương gấp đôi mà con đường tới chỗ yên tâm lại dài hơn gấp đôi.
Giá cả tăng hay lối sống đổi?
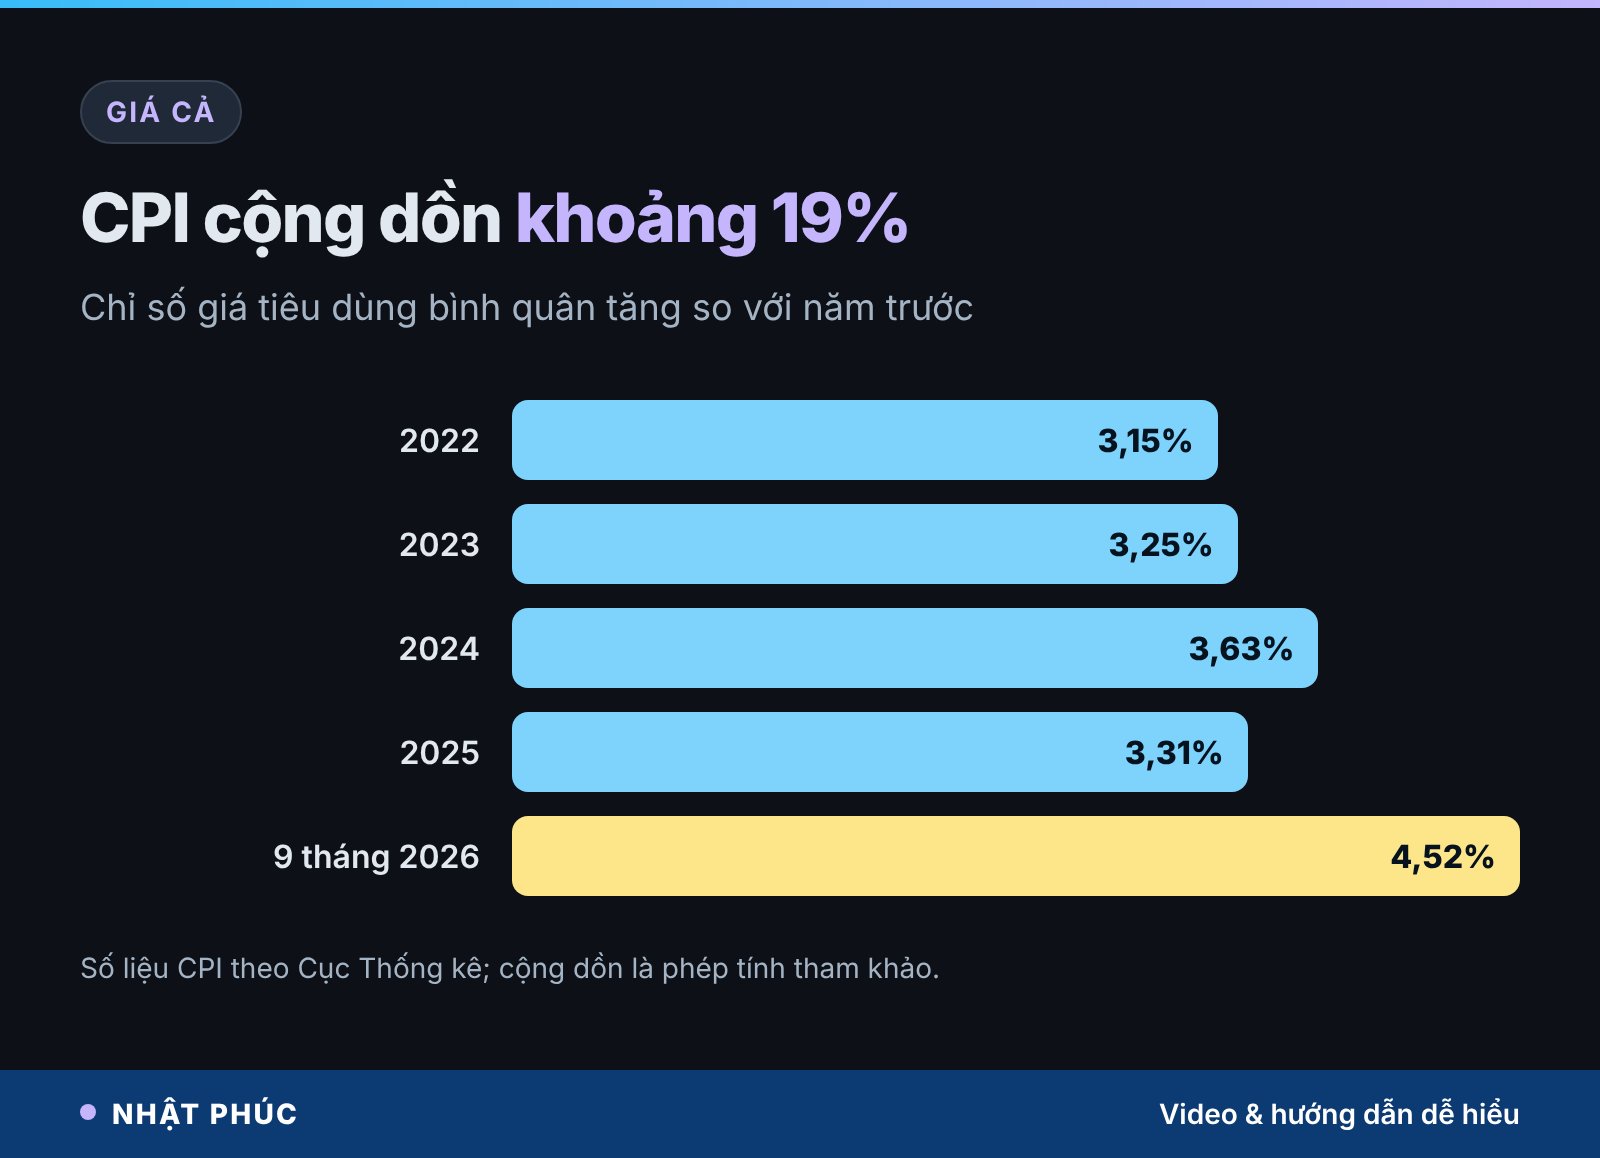
Câu phản biện tự nhiên là: “Giá cả cũng tăng mà”. Đúng, nhưng chỉ một phần. Theo số liệu của Cục Thống kê, chỉ số giá tiêu dùng (CPI) bình quân năm 2022 tăng 3,15%, năm 2023 tăng 3,25%, năm 2024 tăng 3,63%, năm 2025 tăng 3,31%, và chín tháng đầu năm 2026 tăng 4,52% so với cùng kỳ. Cộng dồn lại, mặt bằng giá tăng khoảng 19%.
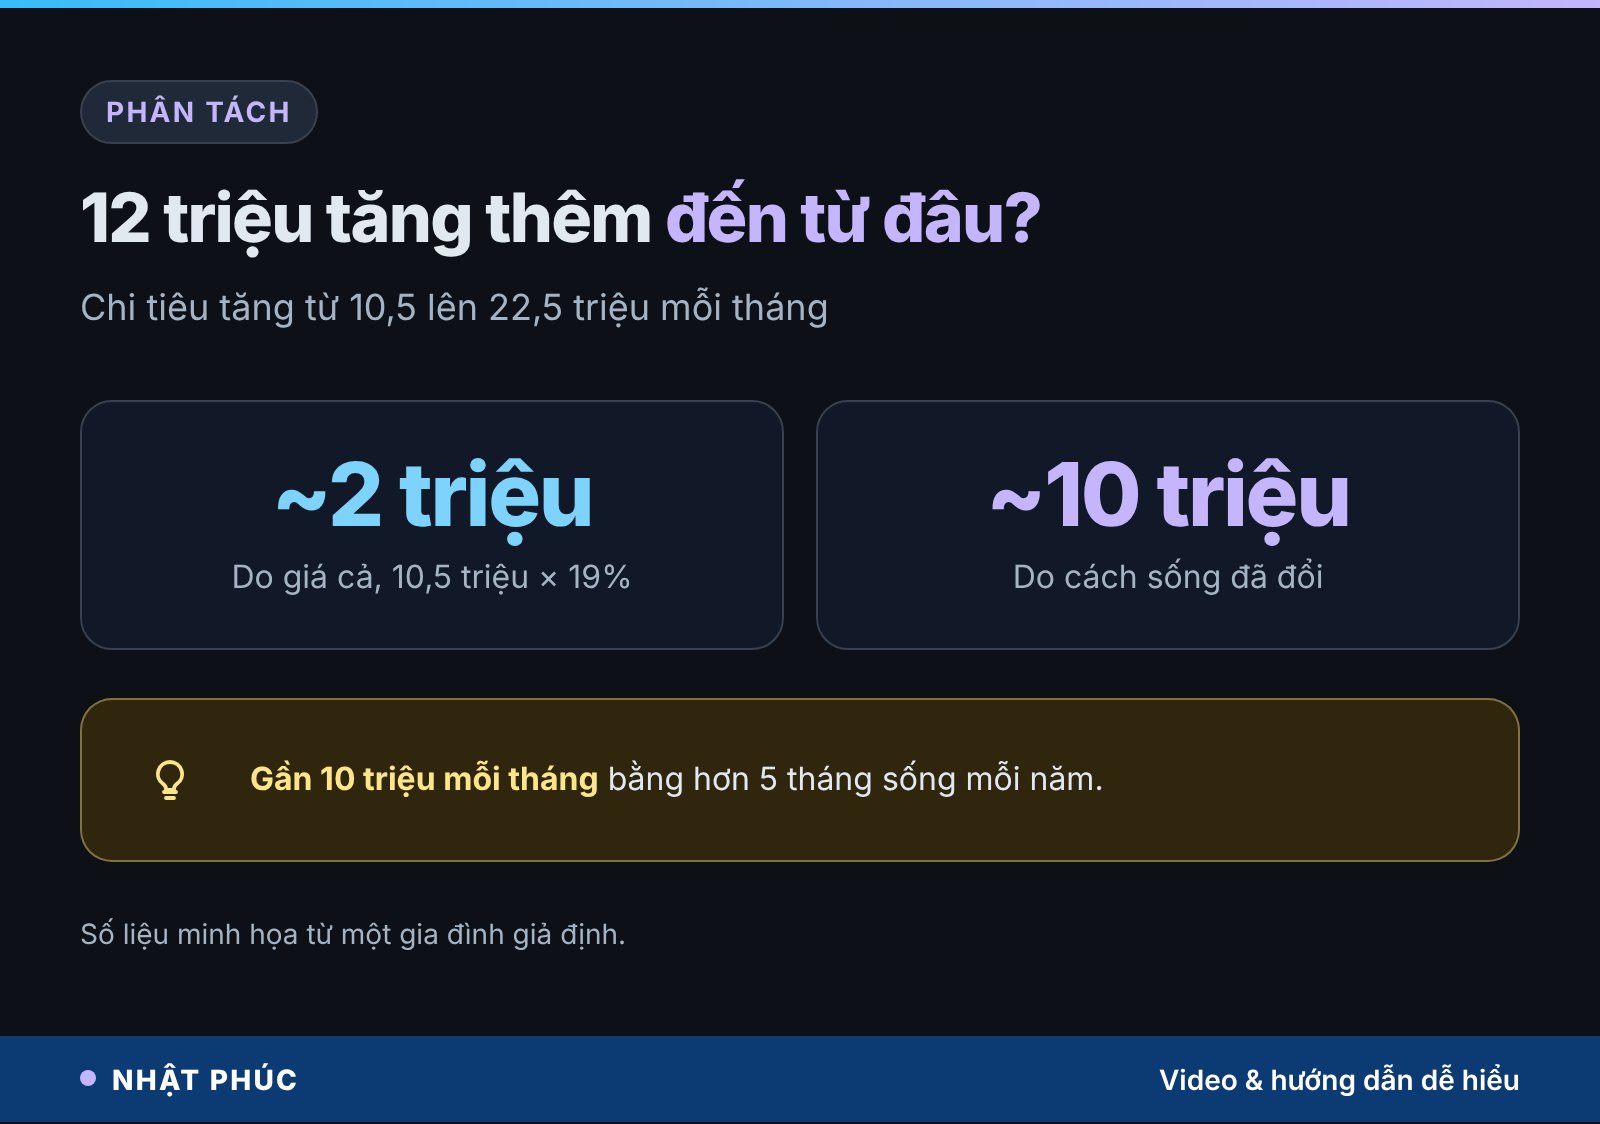
Lấy mức chi 10,5 triệu đồng của năm 2021 nhân với 19%, giá cả chỉ giải thích được khoảng 2 triệu đồng. Chi tiêu thực tế tăng 12 triệu đồng, vậy gần 10 triệu đồng còn lại là cách sống đã đổi. Gần 10 triệu đồng mỗi tháng tương đương hơn 5 tháng sống mỗi năm.
Tự tách hai phần này cho gia đình bạn
Bạn có thể làm phép tính tương tự: lấy chi tiêu một tháng của năm năm trước nhân với khoảng 1,19, rồi so với chi tiêu hiện tại. Phần chênh lệch là phần do lối sống. Đây là cách ước lượng thô vì rổ hàng hoá của mỗi nhà khác rổ CPI, nhưng đủ để bạn thấy bức tranh.
Vì sao tuổi 40 dễ mắc lạm phát lối sống
Tuổi 30 đến 45 thường là giai đoạn thu nhập tăng nhanh nhất, nhưng cũng là lúc trách nhiệm dồn lại nhiều nhất. Nhiều khoản chi tăng là tất yếu, và chính vì tất yếu nên ta ít khi đặt câu hỏi.
Những nguồn phình chi tiêu thường gặp
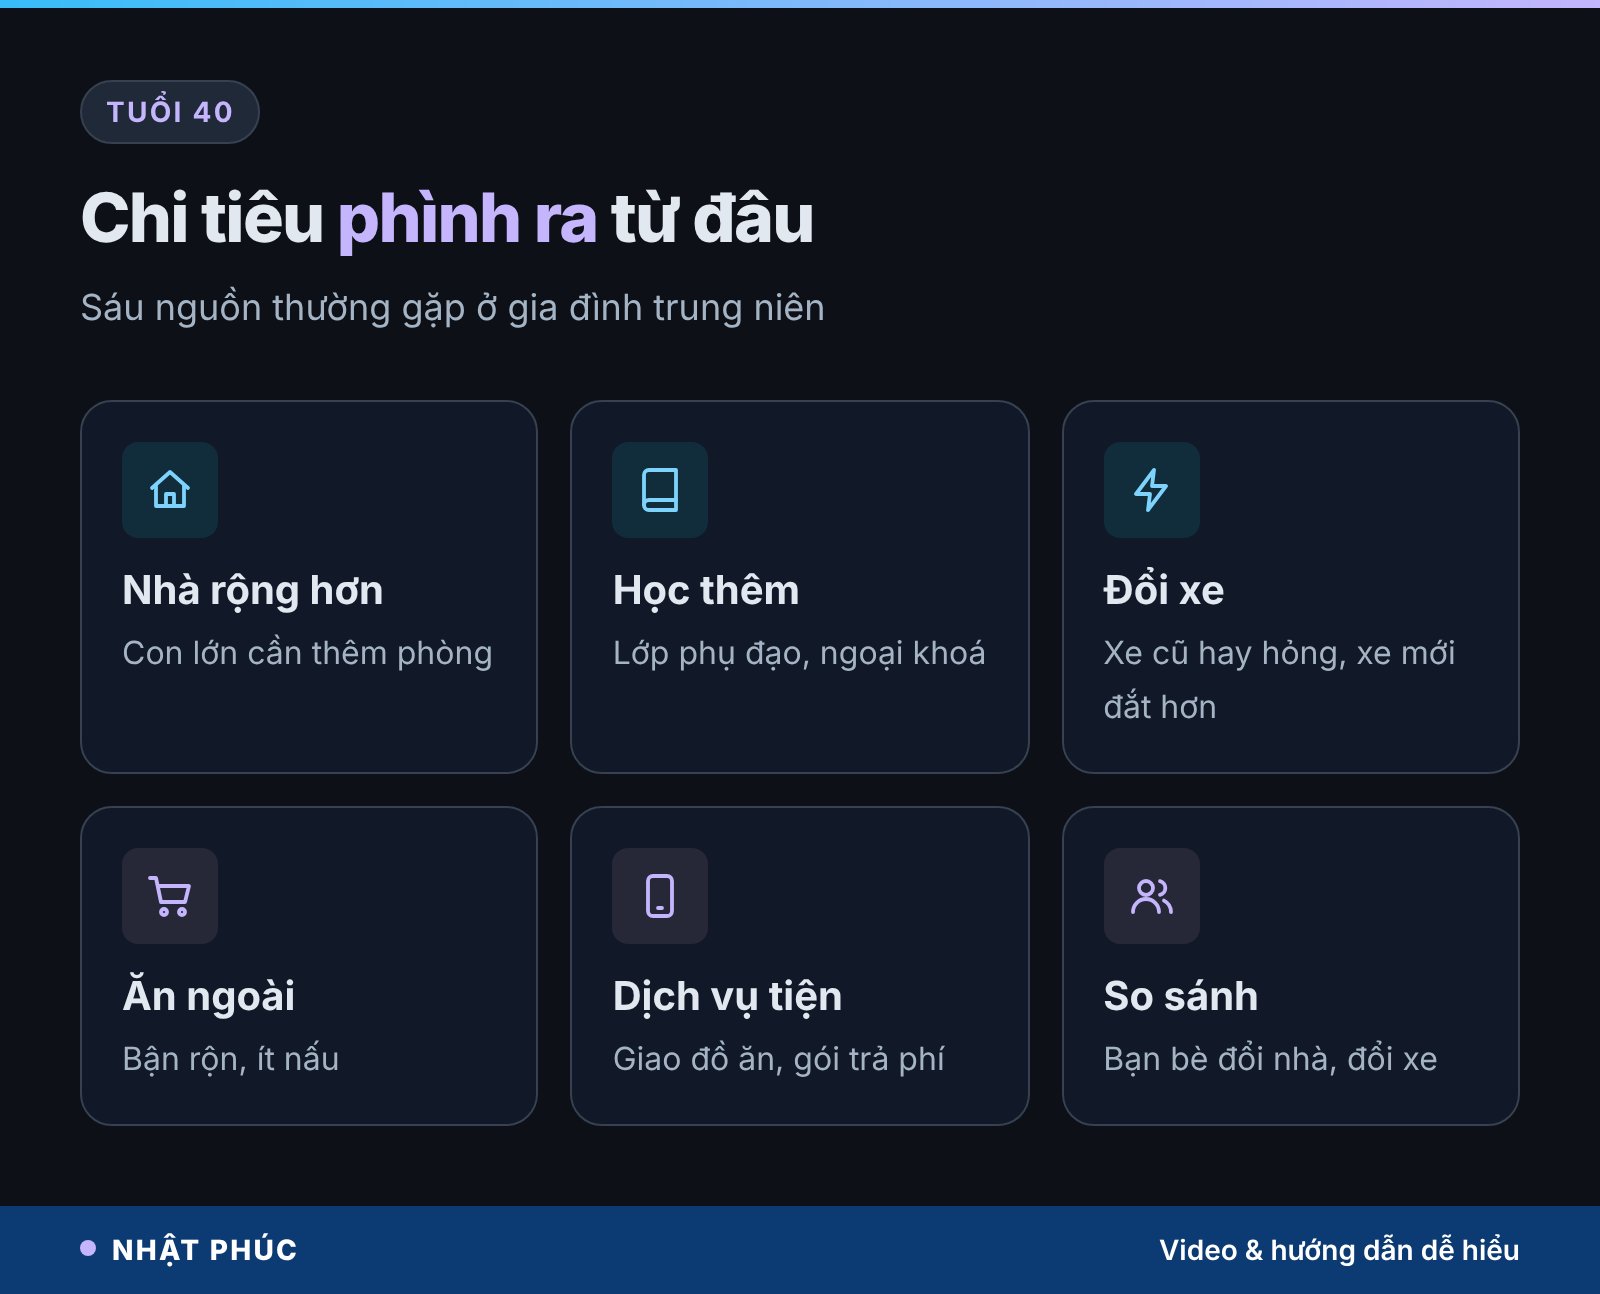
Nhà rộng hơn khi con lớn, học thêm và hoạt động ngoại khoá của con, đổi xe hoặc mua thêm xe, ăn ngoài nhiều hơn vì bận, các gói dịch vụ tiện lợi như giao đồ ăn, giúp việc, và khoản hỗ trợ bố mẹ đang già đi. Thêm vào đó là áp lực vô hình: bạn bè cùng tuổi đã đổi nhà, đổi xe, đi du lịch nước ngoài.
Áp lực “phải trông thành công”
Ở tuổi trung niên, nhiều người mang cảm giác mình “chưa đủ thành công” so với bạn bè hoặc kỳ vọng của bản thân. Chi tiêu đôi khi trở thành cách bù đắp cảm giác ấy. Nếu bạn nhận ra mình hay mua sắm khi căng thẳng hoặc so sánh bản thân với người khác, hãy nhẹ nhàng với chính mình: đây là phản ứng rất người. Khi áp lực kéo dài và ảnh hưởng tới giấc ngủ, công việc hay hạnh phúc gia đình, trò chuyện với chuyên gia tâm lý là một lựa chọn đáng cân nhắc.
Cách tính tỷ lệ giữ lại của bạn
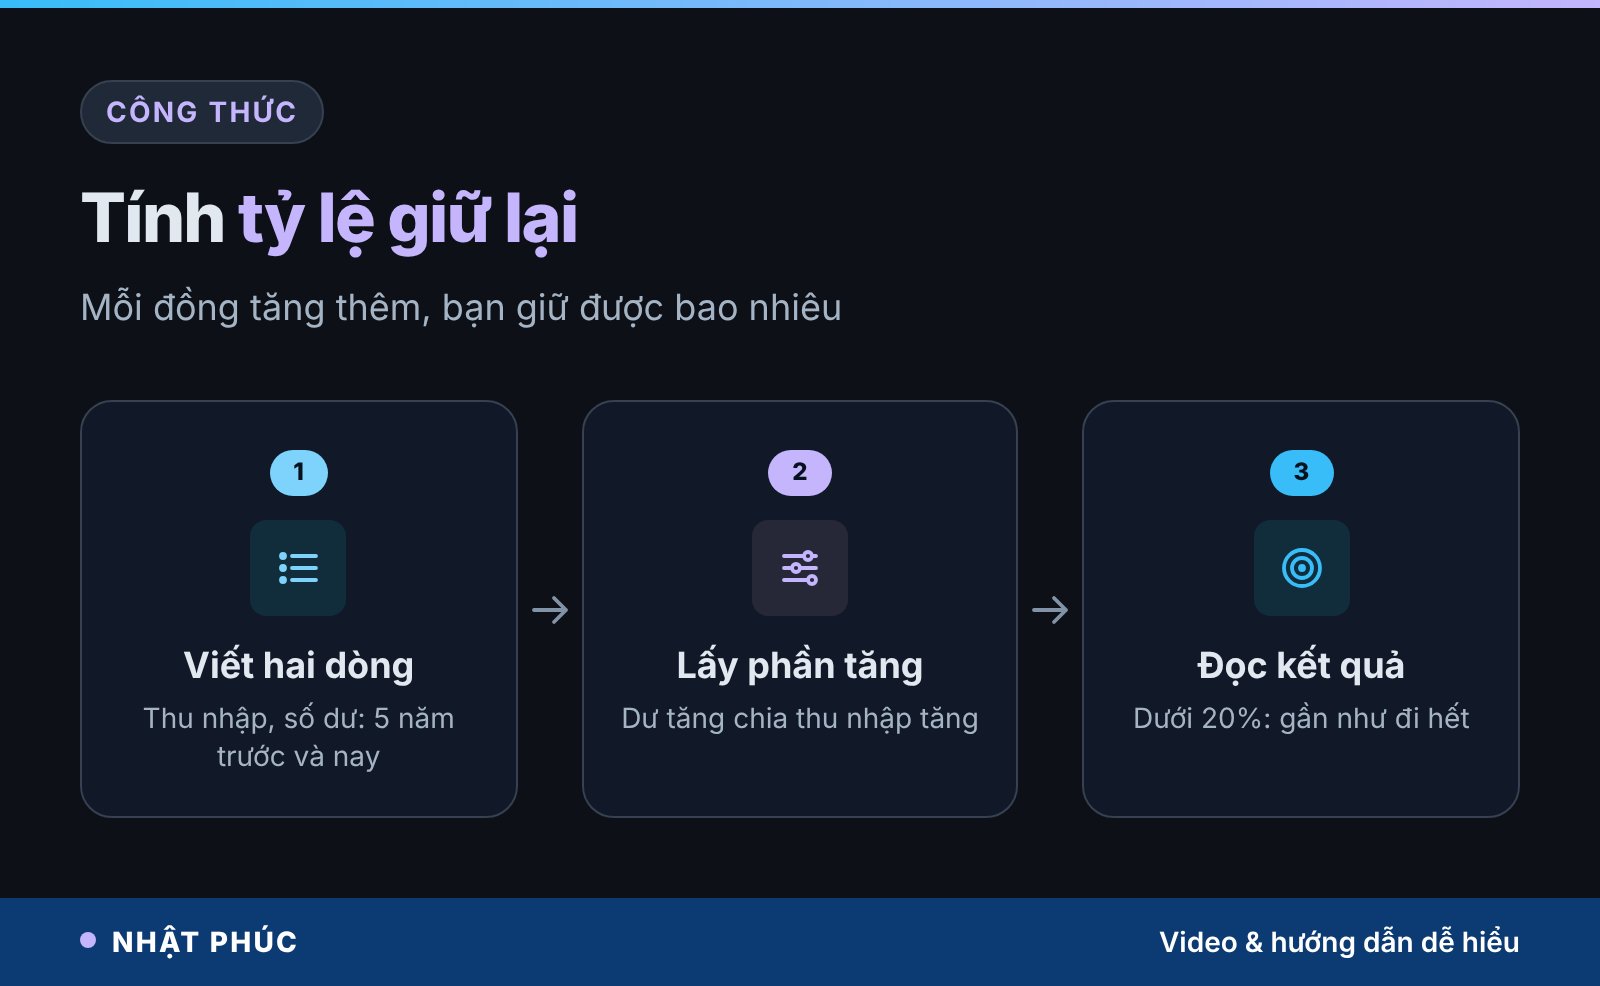
Tỷ lệ giữ lại trả lời câu hỏi: trong mỗi đồng thu nhập tăng thêm, bạn giữ lại được bao nhiêu? Công thức rất gọn:
Tỷ lệ giữ lại = (Số dư hiện tại − Số dư trước đây) ÷ (Thu nhập hiện tại − Thu nhập trước đây)
Với nhà anh Nam: số dư không đổi (0 đồng tăng thêm) chia cho 12 triệu đồng thu nhập tăng thêm, tỷ lệ giữ lại bằng 0%. Nếu một gia đình khác tăng thu nhập 10 triệu đồng và số dư tăng 3 triệu đồng, tỷ lệ giữ lại là 30%.
Đọc kết quả thế nào
| Tỷ lệ giữ lại | Ý nghĩa | Nên làm gì |
|---|---|---|
| Dưới 20% | Phần tăng gần như đi hết vào chi tiêu | Rà lại các khoản tăng mạnh nhất |
| 20–40% | Có giữ lại nhưng còn mỏng | Tự động hoá phần giữ lại |
| Trên 40% | Phần tăng phần lớn được tích luỹ | Phân bổ theo mục tiêu dài hạn |
Quy tắc một phần tư khi tăng lương
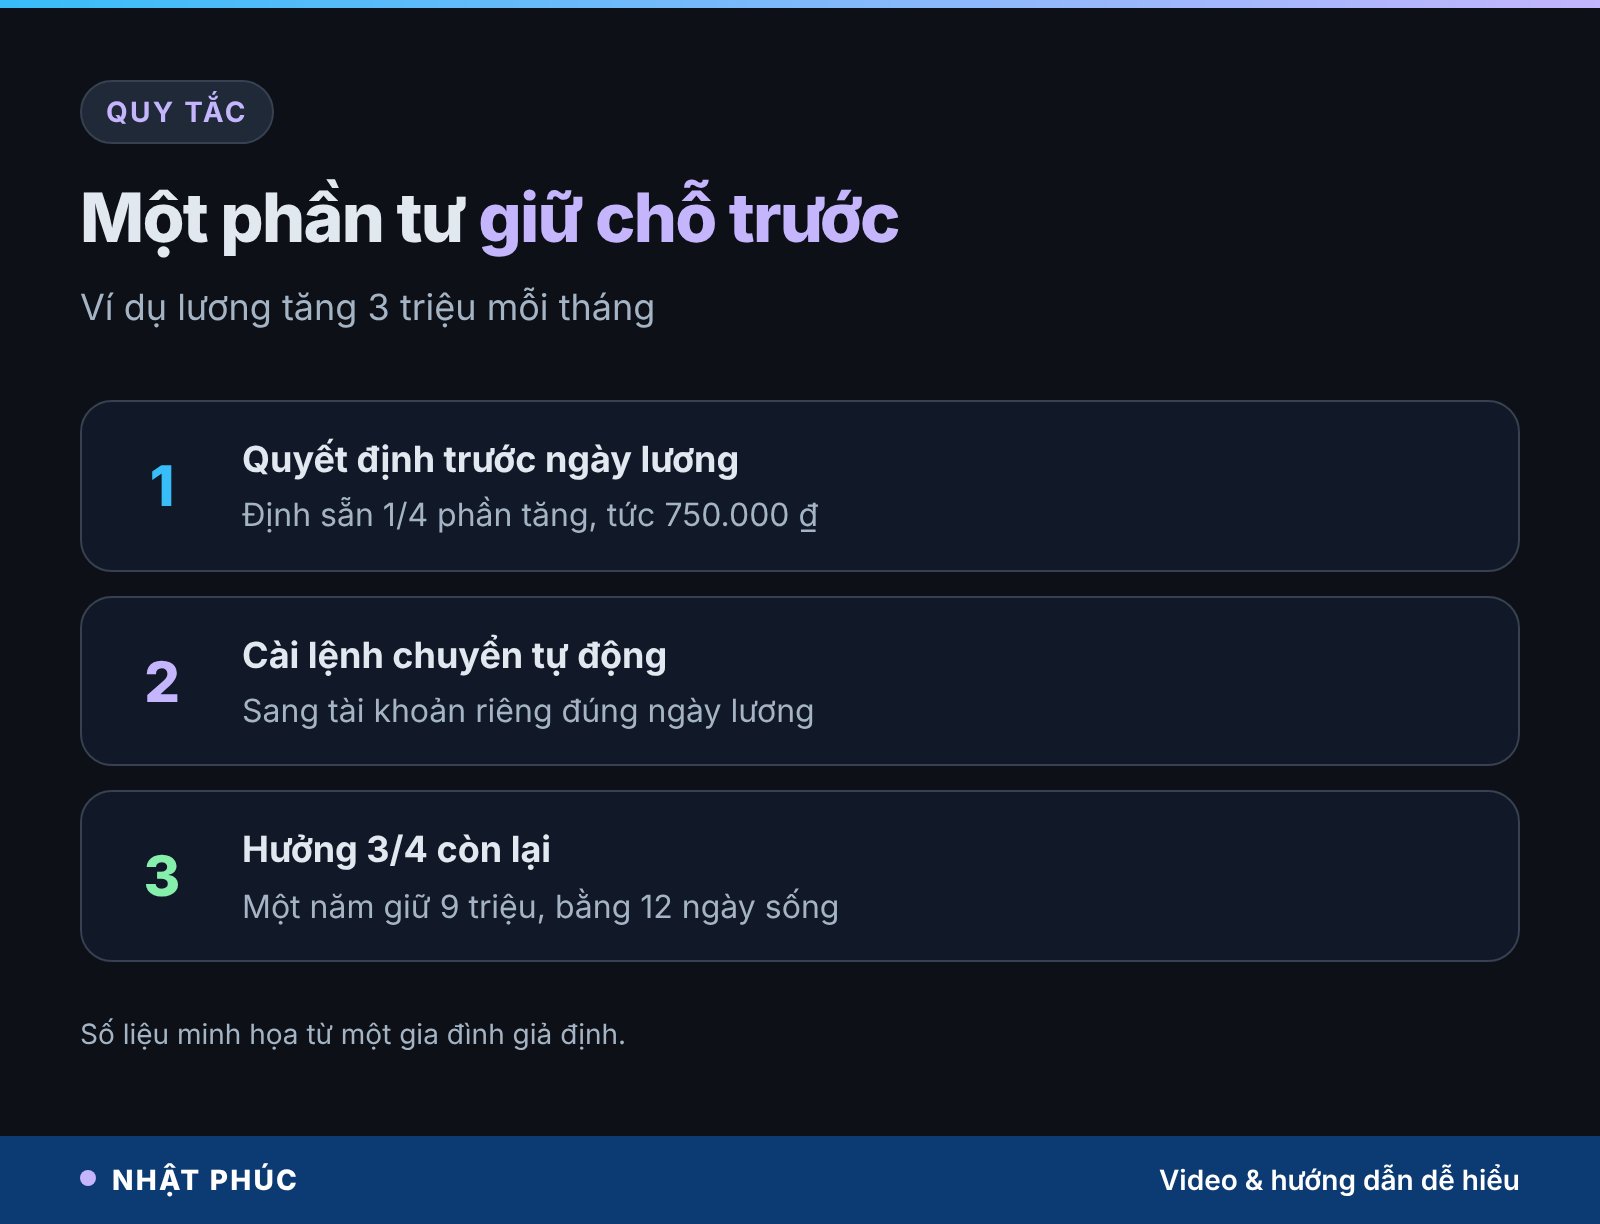
Cách hiệu quả nhất để chống lạm phát lối sống không phải là cố nhịn, mà là định trước phần tăng sẽ đi đâu, trước khi bạn kịp thấy nó. Một nguyên tắc dễ nhớ: mỗi lần tăng lương, chuyển một phần tư phần tăng sang một tài khoản khác ngay ngày nhận lương.
Ví dụ tăng 3 triệu đồng thì chuyển 750.000 ₫ mỗi tháng. Một năm là 9 triệu đồng. Với chi tiêu một ngày khoảng 750.000 ₫, đó là 12 ngày sống được giữ lại mỗi năm, trong khi ba phần tư phần tăng vẫn cho phép gia đình sống thoải mái hơn.
Phần giữ lại nên đi đâu
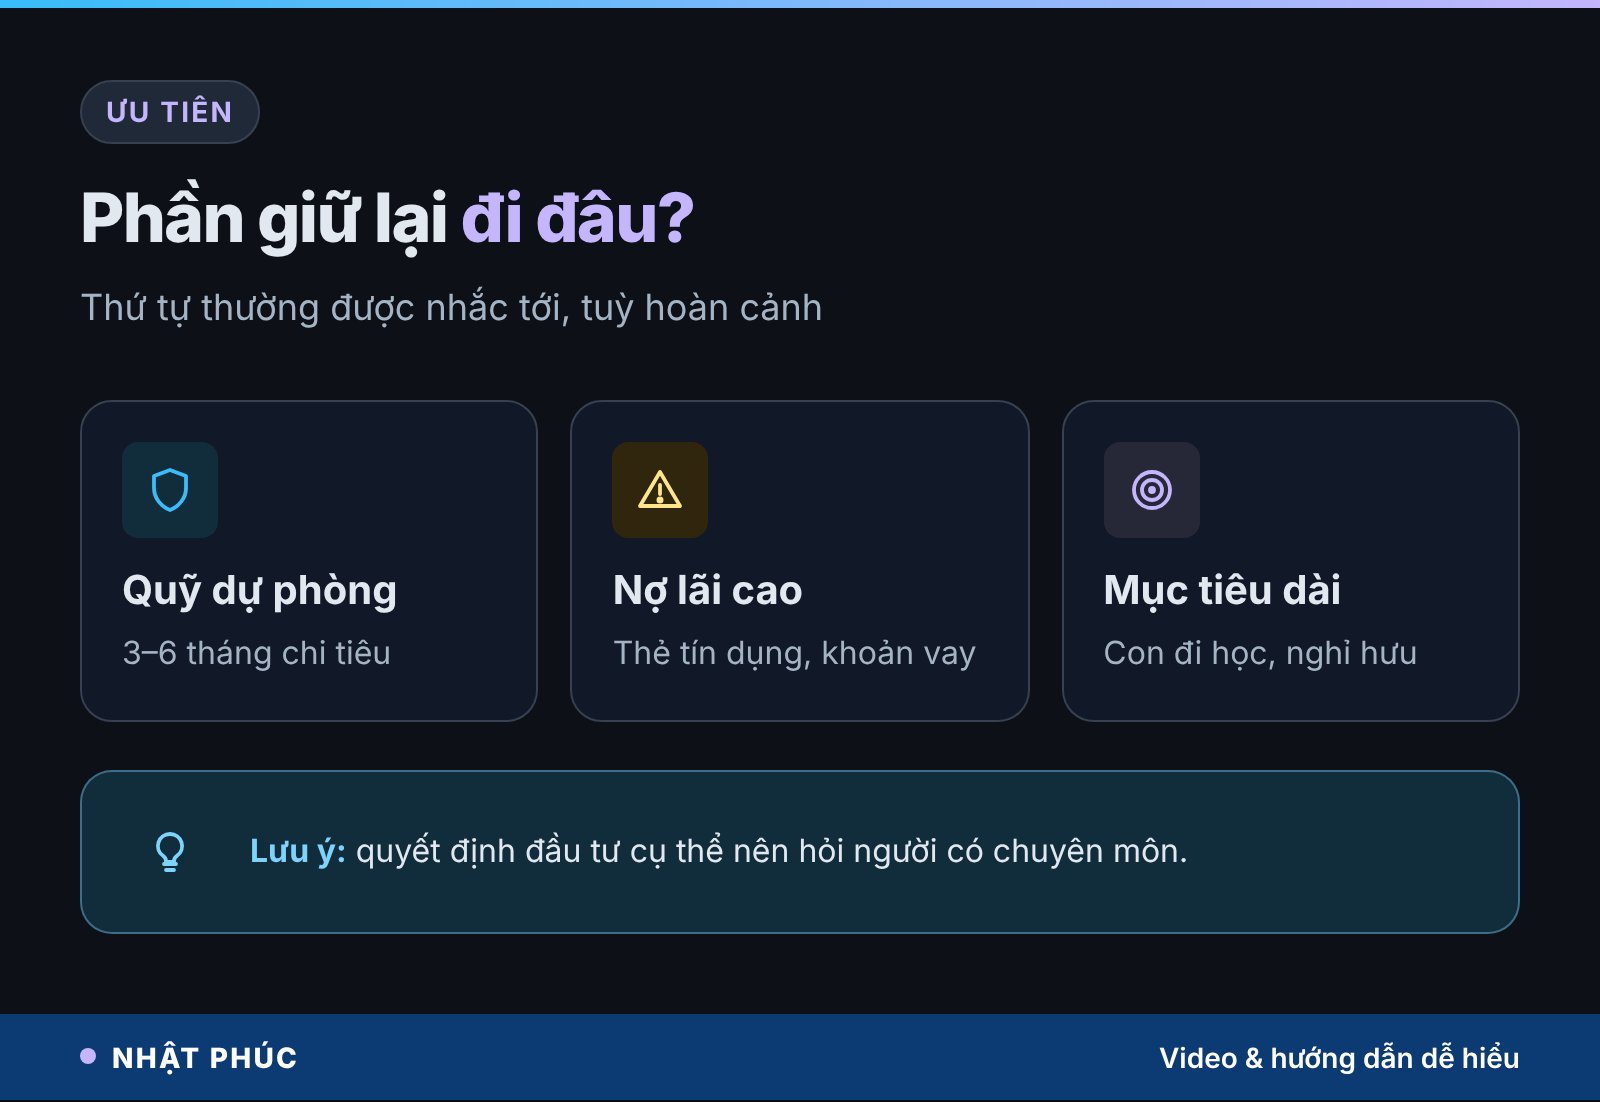
Thứ tự ưu tiên thường được nhắc tới: trước hết là quỹ dự phòng 3–6 tháng chi tiêu, sau đó là trả các khoản nợ lãi cao, rồi mới đến các mục tiêu dài hạn như học phí của con, nghỉ hưu. Với các quyết định đầu tư, hãy tìm hiểu kỹ và hỏi người có chuyên môn; bài viết này không khuyến nghị sản phẩm tài chính cụ thể nào.
Cho phép mình hưởng một phần
Quy tắc một phần tư không bắt bạn sống như năm năm trước. Ba phần tư còn lại vẫn dành cho những thay đổi xứng đáng. Chính vì không quá khắt khe, nó dễ duy trì hơn những kế hoạch “tiết kiệm toàn bộ” thường bỏ dở sau vài tháng.
Hiểu lầm phổ biến về lạm phát lối sống
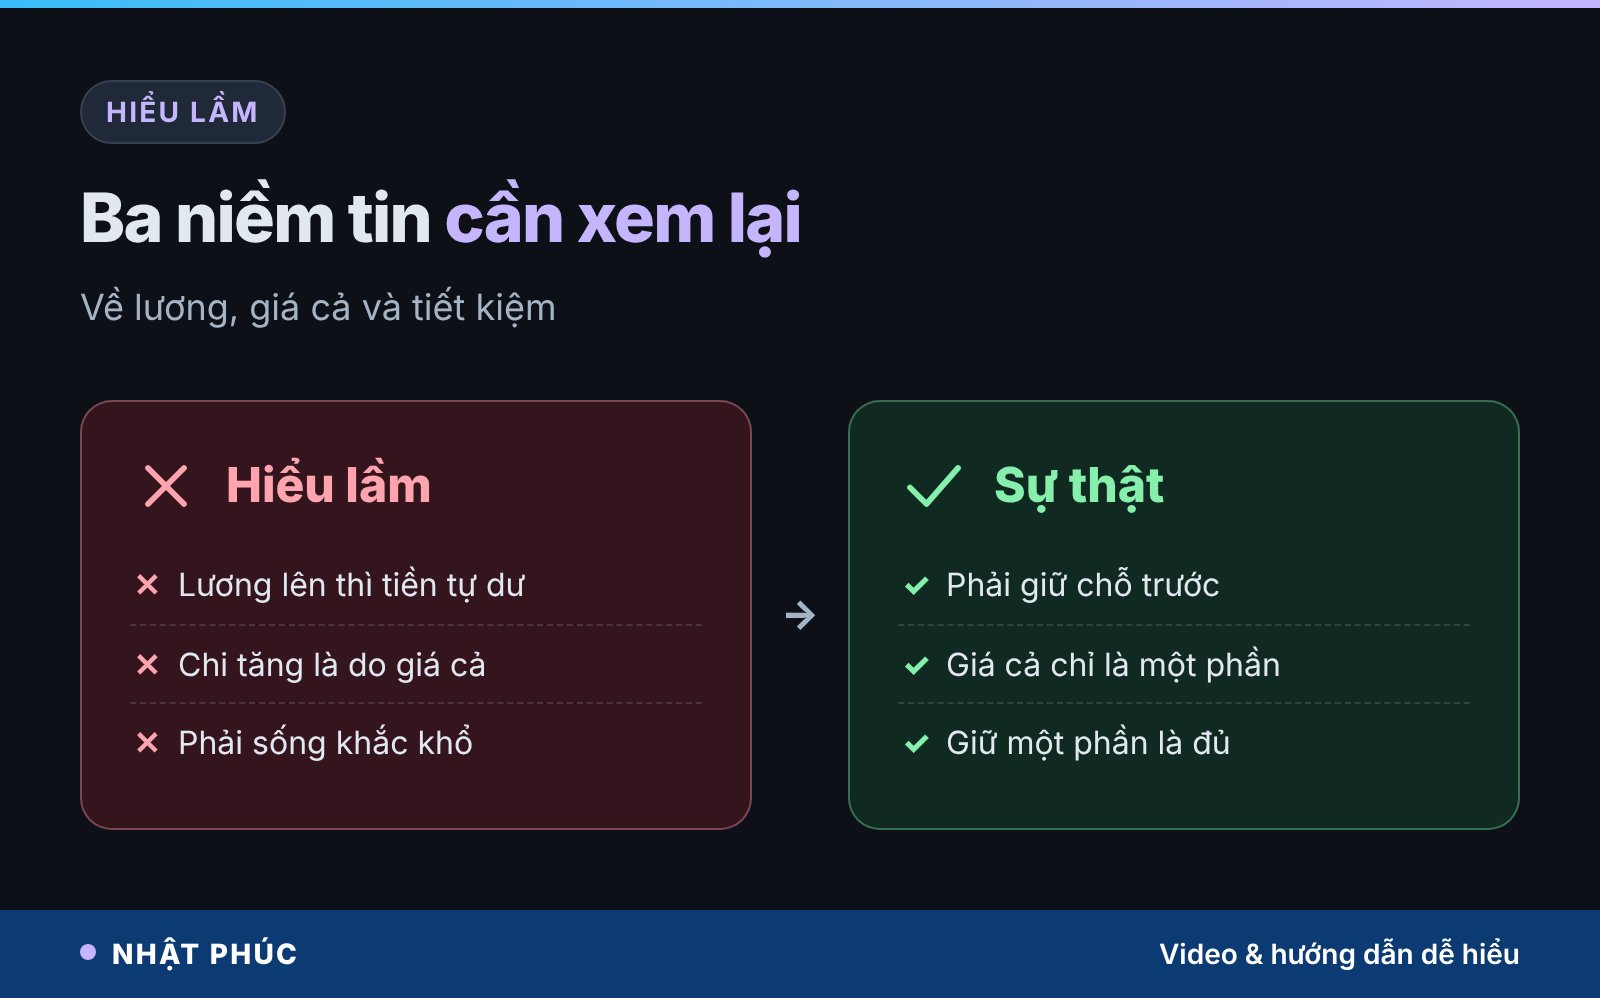
“Lương lên thì tiền tự dư”
Đây là câu anh Nam nói và cũng là niềm tin của rất nhiều người. Thực tế, chi tiêu có xu hướng tự lấp đầy thu nhập. Tiền tăng thêm chỉ ở lại khi có người giữ chỗ cho nó trước.
“Chi tiêu tăng là do giá cả”
Giá cả có tăng, nhưng trong ví dụ trên chỉ giải thích khoảng một phần sáu mức tăng. Phần lớn còn lại đến từ lựa chọn của chính gia đình.
“Chống lạm phát lối sống là phải sống khắc khổ”
Không cần. Mục tiêu là giữ lại một phần cố định của mỗi lần tăng, không phải từ chối mọi cải thiện.
Câu hỏi thường gặp về lạm phát lối sống
Lạm phát lối sống khác lạm phát giá cả thế nào?
Lạm phát giá cả là mặt bằng giá chung tăng lên, đo bằng chỉ số giá tiêu dùng CPI, ảnh hưởng tới mọi người. Lạm phát lối sống là chi tiêu của riêng gia đình bạn tăng vì bạn mua nhiều hơn, đắt hơn hoặc dùng thêm dịch vụ. Cái thứ nhất khó kiểm soát, cái thứ hai nằm trong tay bạn.
Tăng lương rồi nên làm gì đầu tiên?
Trước khi lương mới về, hãy quyết định phần tăng sẽ đi đâu. Cài lệnh chuyển tự động một phần (ví dụ một phần tư) sang tài khoản riêng vào ngày nhận lương. Phần còn lại mới dành cho cải thiện cuộc sống.
Tỷ lệ giữ lại bao nhiêu là tốt?
Không có con số chuẩn cho mọi gia đình. Một mốc tham khảo dễ nhớ: dưới 20% nghĩa là phần tăng gần như đã đi hết; từ khoảng 25% trở lên là bạn đang chủ động giữ lại một phần. Quan trọng là con số đó được duy trì đều qua các lần tăng lương.
Làm sao biết mình đang bị lạm phát lối sống?
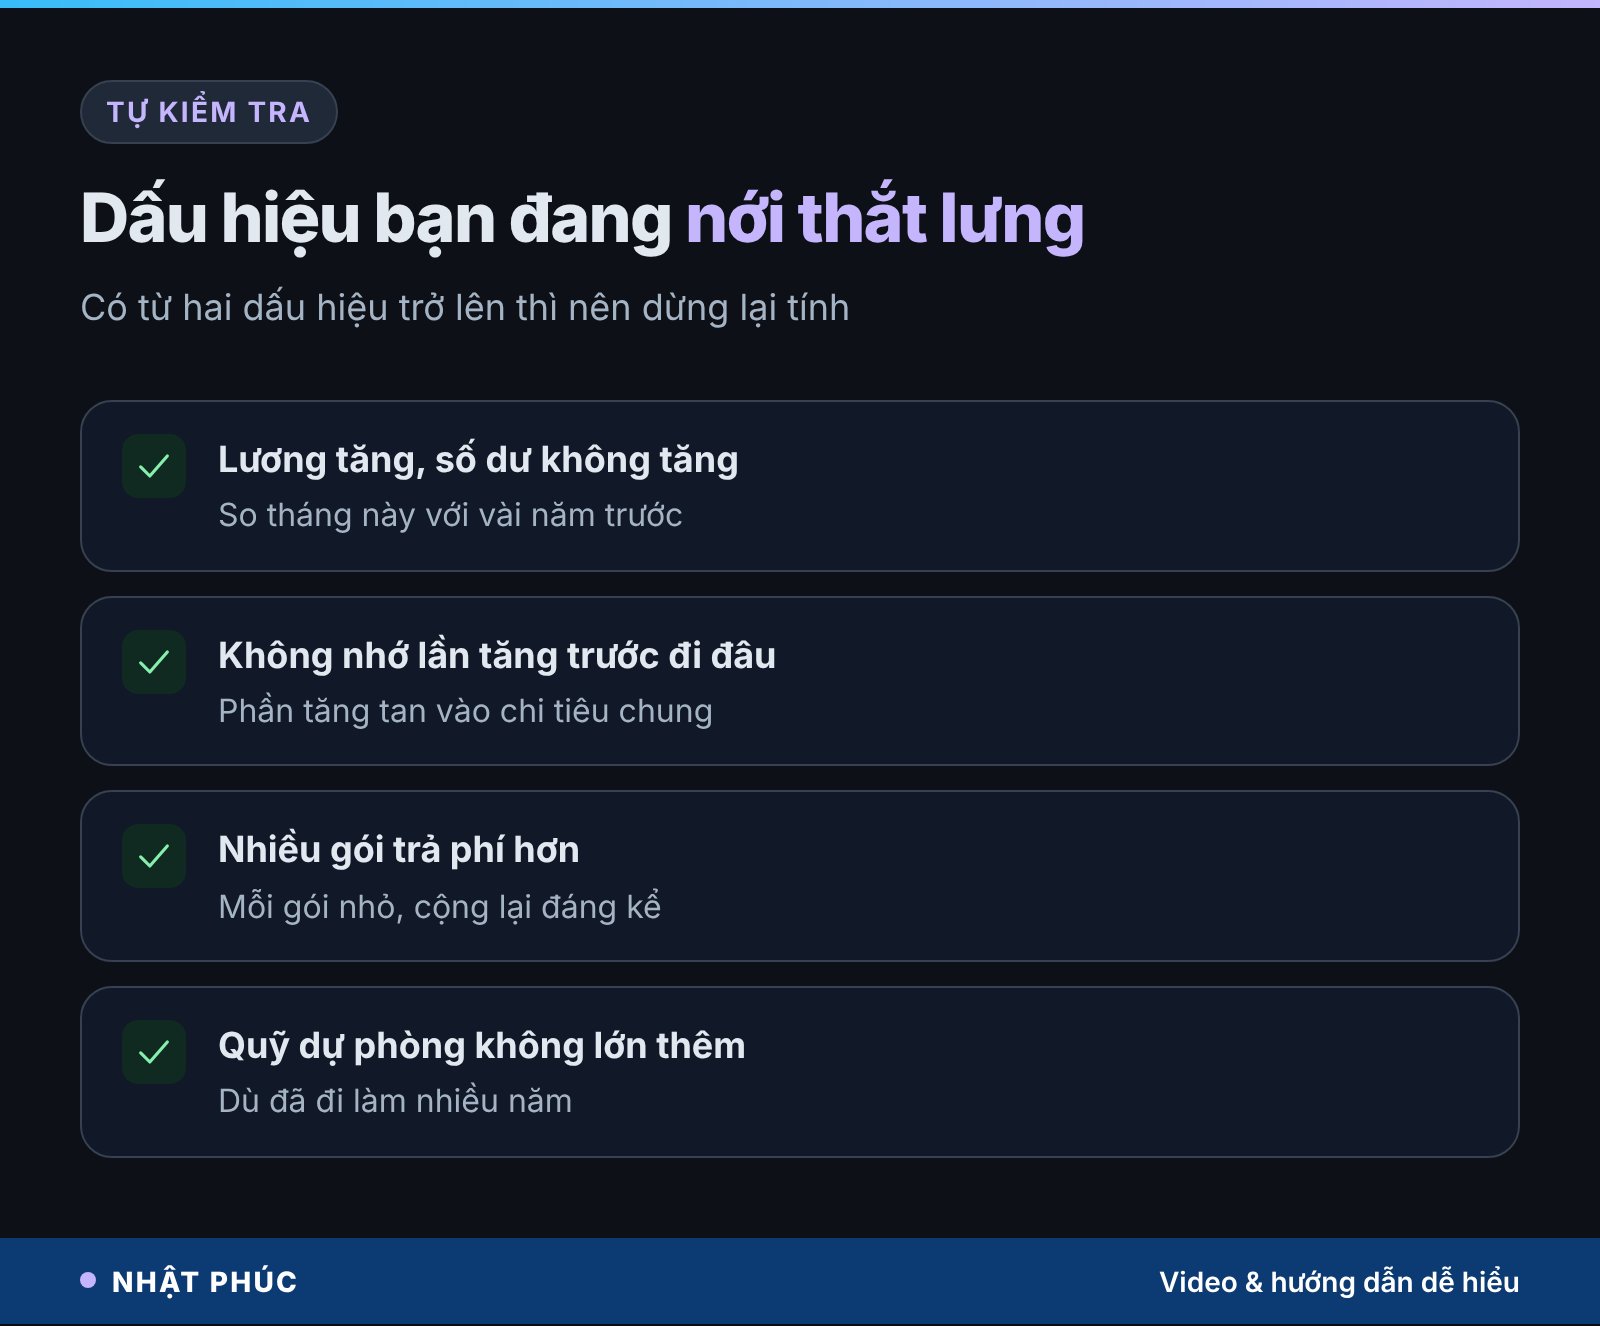
Dấu hiệu rõ nhất là thu nhập tăng nhưng số dư cuối tháng không tăng, hoặc bạn không nhớ phần tăng lương lần trước đã đi đâu. Các dấu hiệu khác: nhiều gói dịch vụ trả phí hơn, ăn ngoài thường xuyên hơn, quỹ dự phòng không lớn thêm dù đã đi làm nhiều năm.
Có nên cắt hết những khoản chi đã tăng?
Không cần. Nhiều khoản tăng là chính đáng, như chỗ ở rộng hơn khi con lớn. Hãy rà lại xem khoản nào thật sự mang lại giá trị cho gia đình, khoản nào chỉ do thói quen hoặc so sánh, rồi điều chỉnh từ những khoản đó.
Kết luận: phần tăng ở lại hay không là chuyện của ngày lương
Lạm phát lối sống không phải lỗi của ai, nhưng nếu không gọi đúng tên, nó lặng lẽ lấy đi những năm cố gắng của gia đình bạn. Hãy bắt đầu bằng một phép tính nhỏ: tỷ lệ giữ lại của bạn là bao nhiêu? Rồi lần tăng lương tới, hãy giữ chỗ trước cho một phần tư phần tăng.
Lương tăng là chuyện của công ty, còn phần tăng có ở lại hay không là chuyện của ngày lương. Tỷ lệ giữ lại của bạn là bao nhiêu phần trăm? Hãy chia sẻ con số dưới video và theo dõi Nhật Phúc để đọc thêm các bài về tài chính tuổi 40.
Lưu ý: Nội dung bài viết chỉ mang tính tham khảo, không phải lời khuyên tài chính hay đầu tư. Các con số về gia đình anh Nam là giả định minh hoạ từ một hoàn cảnh ẩn danh. Số liệu CPI theo Cục Thống kê (thông cáo báo chí tình hình giá các năm 2022–2025 và chín tháng năm 2026); mức cộng dồn khoảng 19% là phép tính tham khảo. Với các quyết định lớn, hãy hỏi ý kiến người có chuyên môn.