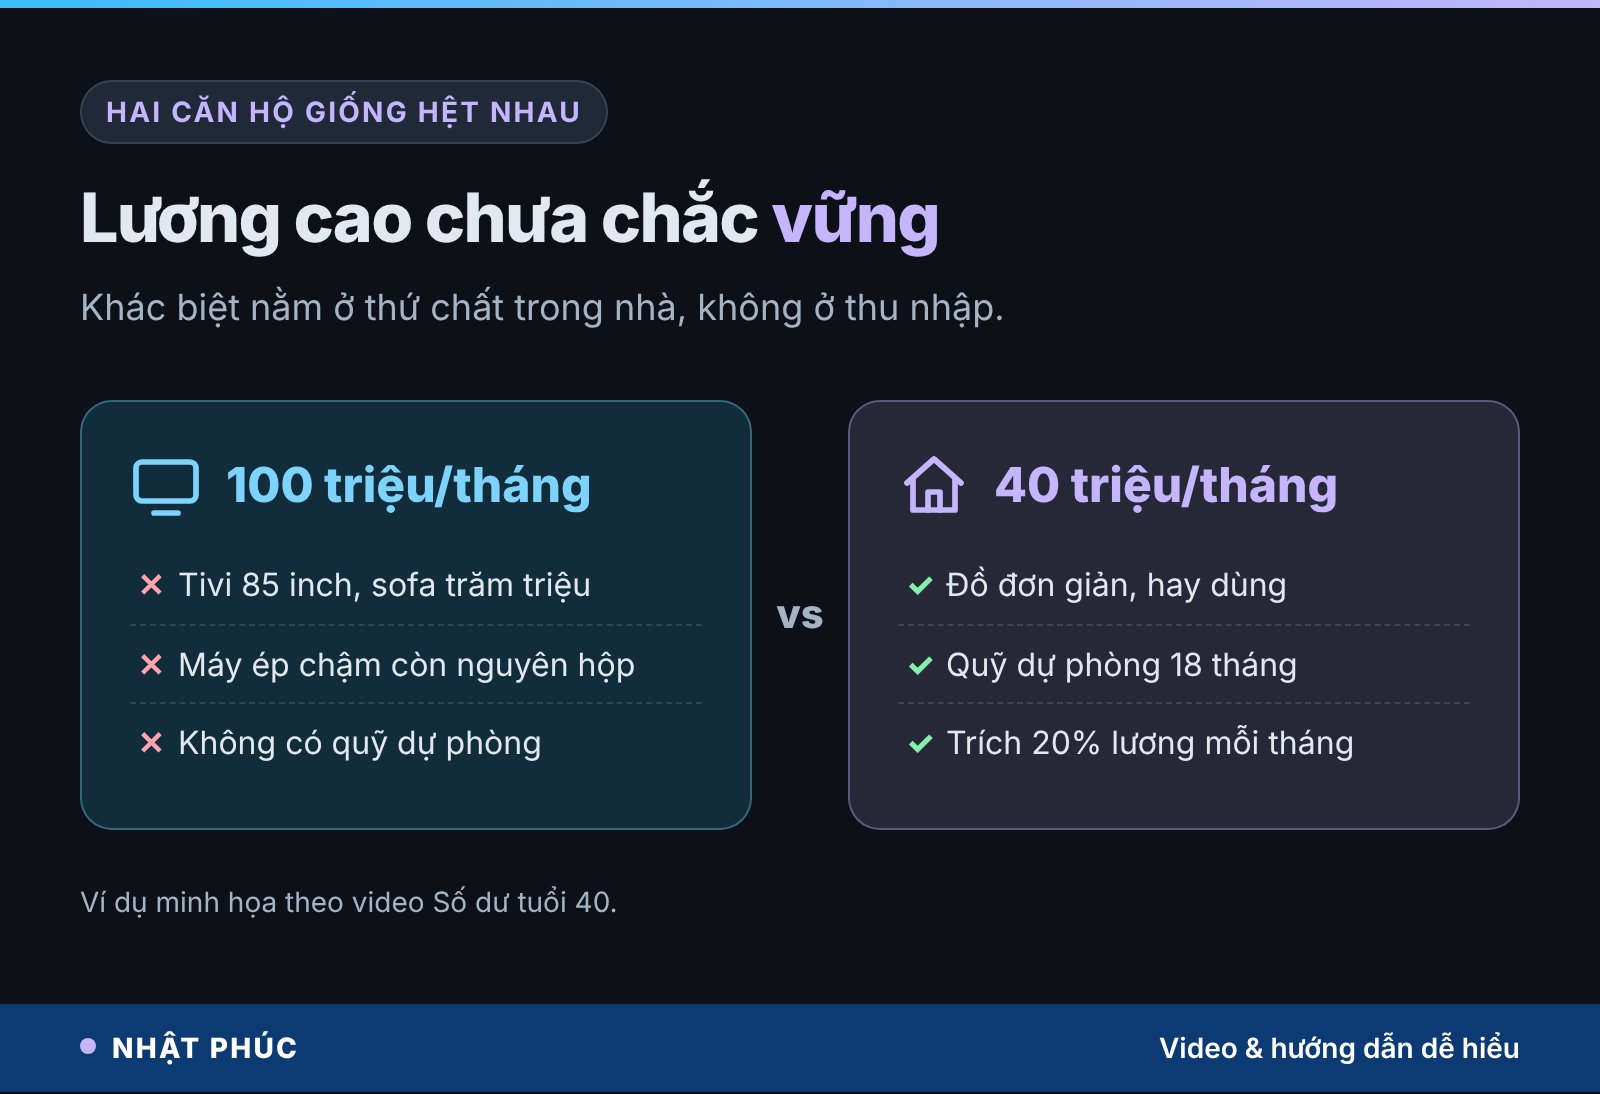
Hai căn hộ giống hệt nhau trong cùng một khu chung cư. Một gia đình thu nhập 100 triệu mỗi tháng nhưng mở app ngân hàng là thấy run; gia đình kia thu nhập 40 triệu mà vẫn thảnh thơi. Khác biệt không nằm ở lương, mà ở những thứ chất trong nhà. Đó là điểm bắt đầu của sống tối giản tài chính.
Câu trả lời ngắn: Sống tối giản tài chính là mua ít hơn nhưng có chủ đích, vì mỗi món đồ bắt bạn trả tiền hai lần: giá mua và chi phí giữ (diện tích nhà, bảo dưỡng, đồ ăn theo, sự chú ý). Cách làm cốt lõi là tính giá thật mỗi lần dùng, chỉ giữ thứ bạn sẵn sàng mua lại, và để tiền thừa chảy vào quỹ dự phòng thay vì vào kho.
Ở tuổi 40, sau mười lăm năm lập gia đình, góc nào trong nhà cũng có “tàn tích” của một lần mua hứng khởi. Bài viết này giúp bạn quy những món đồ ấy ra tiền và ra ngày sống, kèm bảy quy tắc để không tích thêm.
Nội dung mở rộng từ video của kênh Số dư tuổi 40. Bạn có thể xem video 7 quy tắc tối giản về tiền bạc ngay dưới đây.
Tóm tắt nhanh
- Mỗi món đồ có hai hóa đơn: giá mua và chi phí giữ (chỗ để, bảo dưỡng, phụ kiện, chi phí cơ hội).
- Giá thật mỗi lần dùng = (giá mua + chi phí giữ − giá bán lại) ÷ số lần thực sự dùng.
- Ví dụ minh họa: máy chạy bộ 12 triệu chiếm 2 m², dùng 30 lần trong 3 năm ≈ 574.000 ₫ mỗi lần.
- 10 m² đồ ít dùng trong căn hộ thuê 8 triệu/70 m² ≈ 13,7 triệu/năm, khoảng 17 ngày sống.
- Bảy quy tắc: giá mỗi lần dùng, thử “mất rồi có mua lại”, không lên đời khi chưa hỏng, rào cản chi tiêu, đếm đồ, thuê trước mua sau, tính cả hệ sinh thái.
Nội dung chính:
- Sống tối giản tài chính là gì?
- Mỗi món đồ bạn trả tiền hai lần
- Giá của một mét vuông để đồ
- Quy tắc 1: Tính giá thật mỗi lần dùng
- Quy tắc 2: Mất rồi có mua lại không?
- Quy tắc 3: Không lên đời khi chưa hỏng
- Quy tắc 4: Rào cản cho chi tiêu, thảm đỏ cho tiết kiệm
- Quy tắc 5: Đếm đồ và đặt hạn mức
- Quy tắc 6: Thuê hoặc mượn trước khi mua
- Quy tắc 7: Mua một, cõng mười
- Bắt đầu trong 30 ngày
- Câu hỏi thường gặp
Sống tối giản tài chính là gì?
Tối giản tài chính không phải là nhịn, cũng không phải là căn phòng trắng trơn chỉ có một cái ghế. Đó là cách dùng tiền có chủ đích: mỗi khoản chi phải phục vụ một nhu cầu bạn gọi tên được, và những thứ không còn phục vụ thì được bỏ đi để giải phóng tiền, chỗ và thời gian.
Hãy so sánh hai căn hộ trong video. Căn thứ nhất có tivi 85 inch, sofa trăm triệu, máy ép chậm còn nguyên hộp, tủ quần áo chưa cắt mác; chủ nhà không có quỹ dự phòng, mất việc hai tháng là khủng hoảng. Căn thứ hai có sofa nỉ đơn giản, bếp chỉ giữ đồ hay dùng; chủ nhà có quỹ dự phòng đủ sống 18 tháng và trích 20% lương mỗi tháng để tích lũy.
Khác biệt đó đến từ thói quen, không phải thu nhập. Người tối giản tài chính không giàu hơn ngay lập tức, nhưng tiền của họ ít bị “nhốt” trong đồ vật, nên còn chỗ cho những thứ thật sự giữ gia đình đứng vững.
Mỗi món đồ bạn trả tiền hai lần
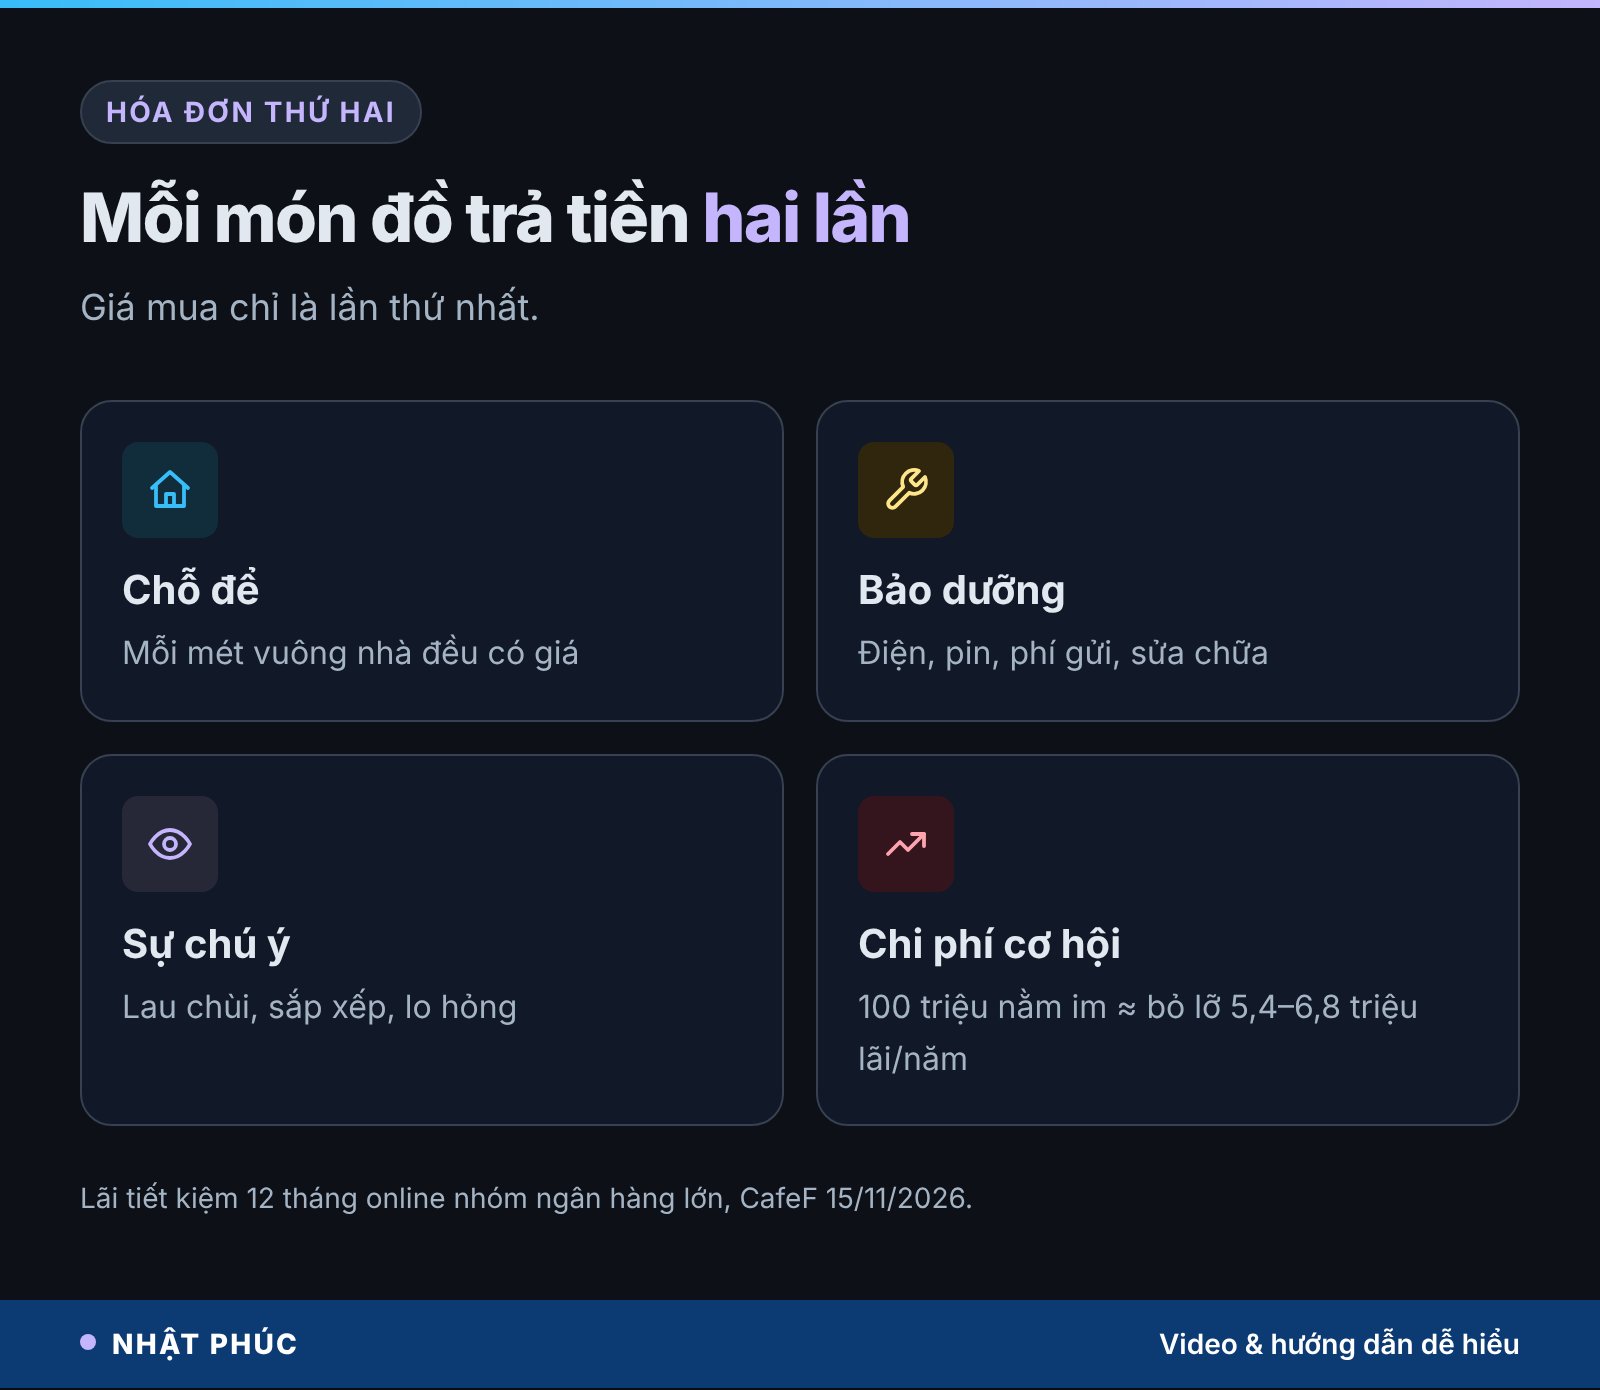
Lần thứ nhất là con số trên hóa đơn. Lần thứ hai kéo dài suốt thời gian món đồ ở trong nhà, và thường không ai ghi lại. Có bốn khoản cần nhớ:
- Chỗ để: mỗi mét vuông nhà đều có giá, dù bạn thuê hay đã mua.
- Bảo dưỡng: điện, pin, phí gửi, thay dầu, sửa chữa, vệ sinh.
- Sự chú ý: lau chùi, sắp xếp, lo hỏng, tìm chỗ cất.
- Chi phí cơ hội: tiền nằm trong đồ ít dùng không sinh lãi.
Với chi phí cơ hội, hãy dùng một mốc an toàn: lãi tiết kiệm kỳ hạn 12 tháng gửi online ở nhóm ngân hàng lớn khoảng 5,4–6,8%/năm (CafeF, 15/11/2026). Một dàn thiết bị 100 triệu ít dùng nghĩa là bạn bỏ qua khoảng 5,4–6,8 triệu tiền lãi mỗi năm, chưa kể món đồ còn mất giá.
Về sự chú ý, một nghiên cứu của Saxbe và Repetti (2010, Personality and Social Psychology Bulletin) ghi nhận những người mô tả ngôi nhà của mình là bừa bộn, chưa xong việc có nhịp cortisol (một hormone liên quan căng thẳng) trong ngày kém lành mạnh hơn. Đó là mối liên hệ, không phải bằng chứng đồ đạc gây bệnh, nhưng đủ để thấy nhà chật đồ không chỉ tốn tiền.
Giá của một mét vuông để đồ
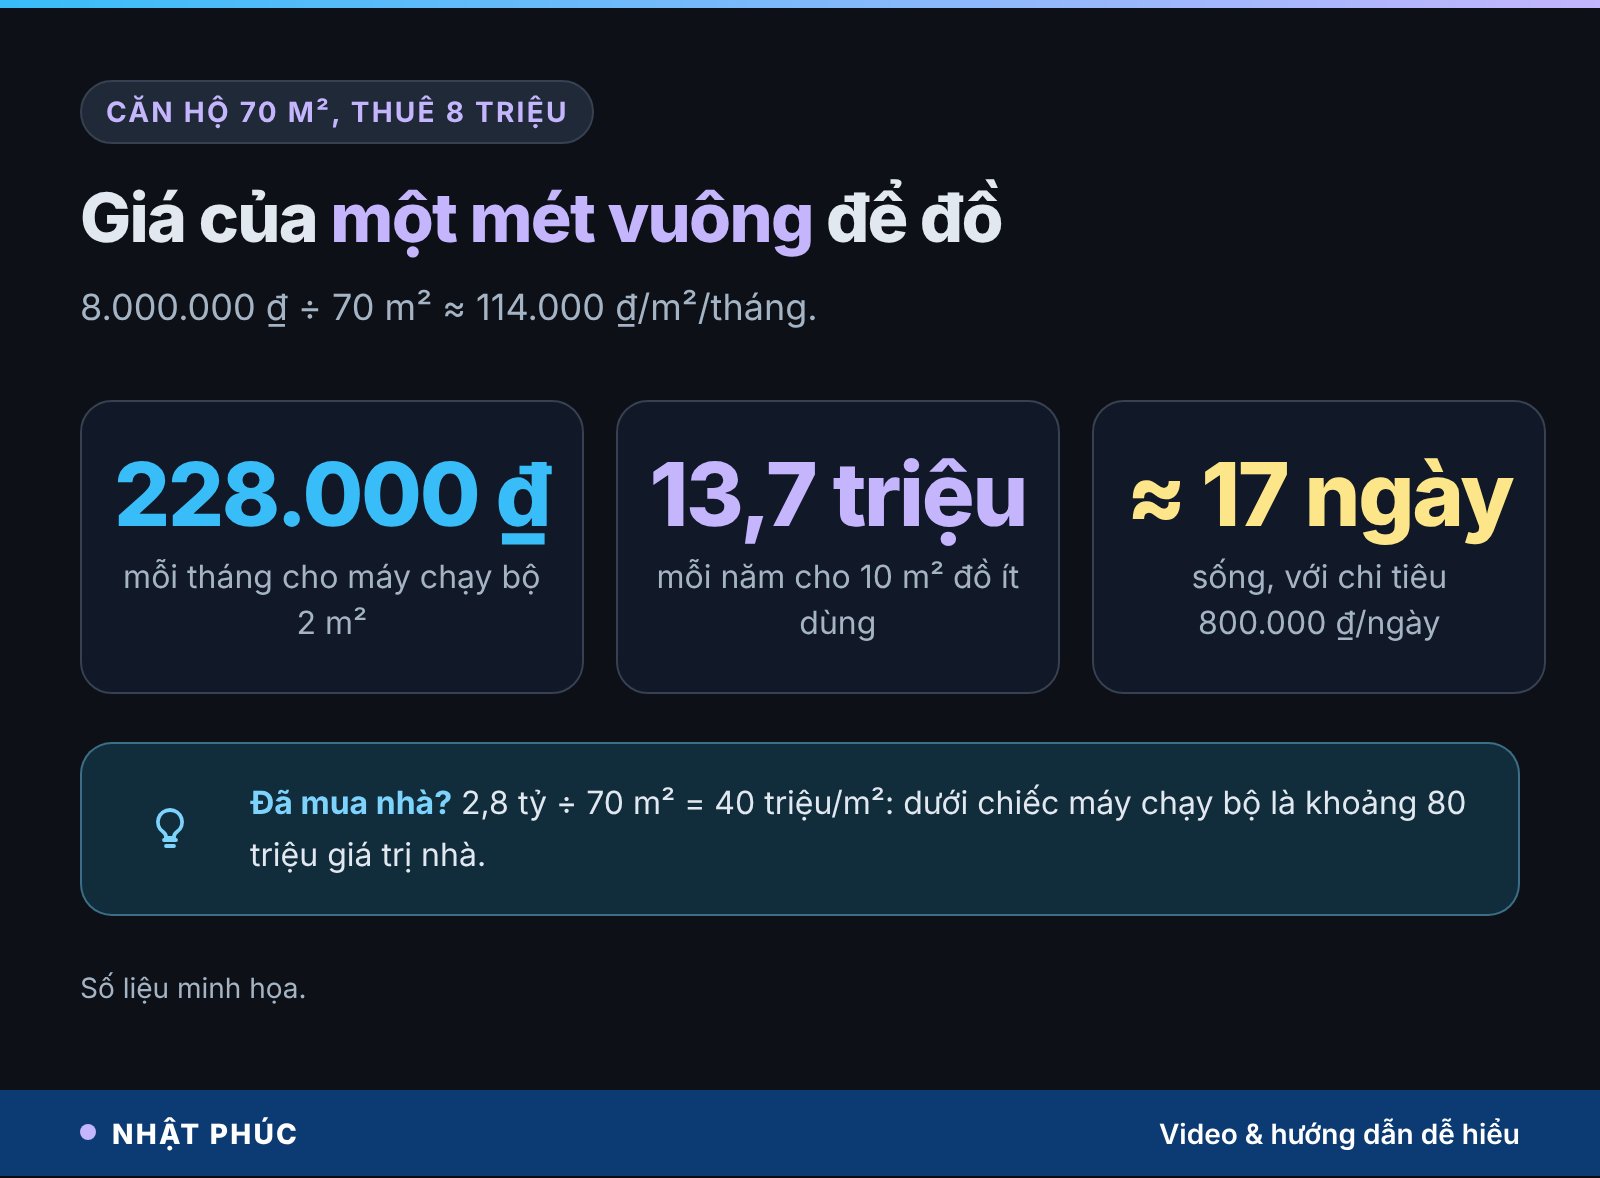
Khoản dễ quên nhất là chỗ để. Lấy một căn hộ 70 m², giá mua 2,8 tỷ đồng hoặc thuê 8 triệu đồng mỗi tháng (số liệu minh họa):
- Giá thuê quy ra khoảng 114.000 ₫ cho mỗi mét vuông mỗi tháng.
- Giá mua quy ra khoảng 40 triệu đồng mỗi mét vuông.
Một máy chạy bộ chiếm 2 m² “tốn” khoảng 228.000 ₫ mỗi tháng tiền chỗ, tức khoảng 2,74 triệu mỗi năm; nếu bạn đã mua nhà, dưới chiếc máy là khoảng 80 triệu đồng giá trị nhà đang làm giá treo quần áo.
Quy ra ngày sống
Giả sử nhà bạn có khoảng 10 m² dành cho đồ ít dùng: góc kho, nóc tủ, gầm giường, nửa phòng làm việc. Với mức 114.000 ₫/m², đó là khoảng 1,14 triệu mỗi tháng, 13,7 triệu mỗi năm. Nếu gia đình chi 24 triệu mỗi tháng (khoảng 800.000 ₫ mỗi ngày), 13,7 triệu tương đương khoảng 17 ngày sống mỗi năm chỉ để chứa đồ.
Bạn không thể trả lại 10 m² cho chủ nhà, nhưng con số này giúp trả lời câu hỏi quan trọng ở tuổi 40: khi cân nhắc thuê căn rộng hơn hay đổi nhà, phần diện tích tăng thêm có dùng cho người, hay chỉ cho đồ? Bài thuê nhà hay mua nhà có cách so chi phí ở chi tiết hơn.
Quy tắc 1: Tính giá thật mỗi lần dùng
Giá trên mác không cho biết món đồ đắt hay rẻ. Thước đo tốt hơn là giá mỗi lần dùng (cost per use): lấy giá chia cho số lần bạn thực sự dùng. Video đưa ra vài ví dụ dễ nhớ:
| Món đồ | Giá mua | Số lần dùng | Giá mỗi lần |
|---|---|---|---|
| Áo mặc đi đám cưới | 1.000.000 ₫ | 2 lần | 500.000 ₫ |
| Áo blazer đi làm | 3.000.000 ₫ | 300 lần/năm | 10.000 ₫ |
| Máy làm bánh mì | 4.000.000 ₫ | 2 mẻ/năm | 2.000.000 ₫ |
| Nệm dùng 10 năm | 15.000.000 ₫ | 3.650 đêm | ≈ 4.100 ₫ |
Phiên bản đầy đủ: cộng cả chi phí giữ
Công thức gốc bỏ sót hóa đơn thứ hai. Phiên bản đầy đủ:
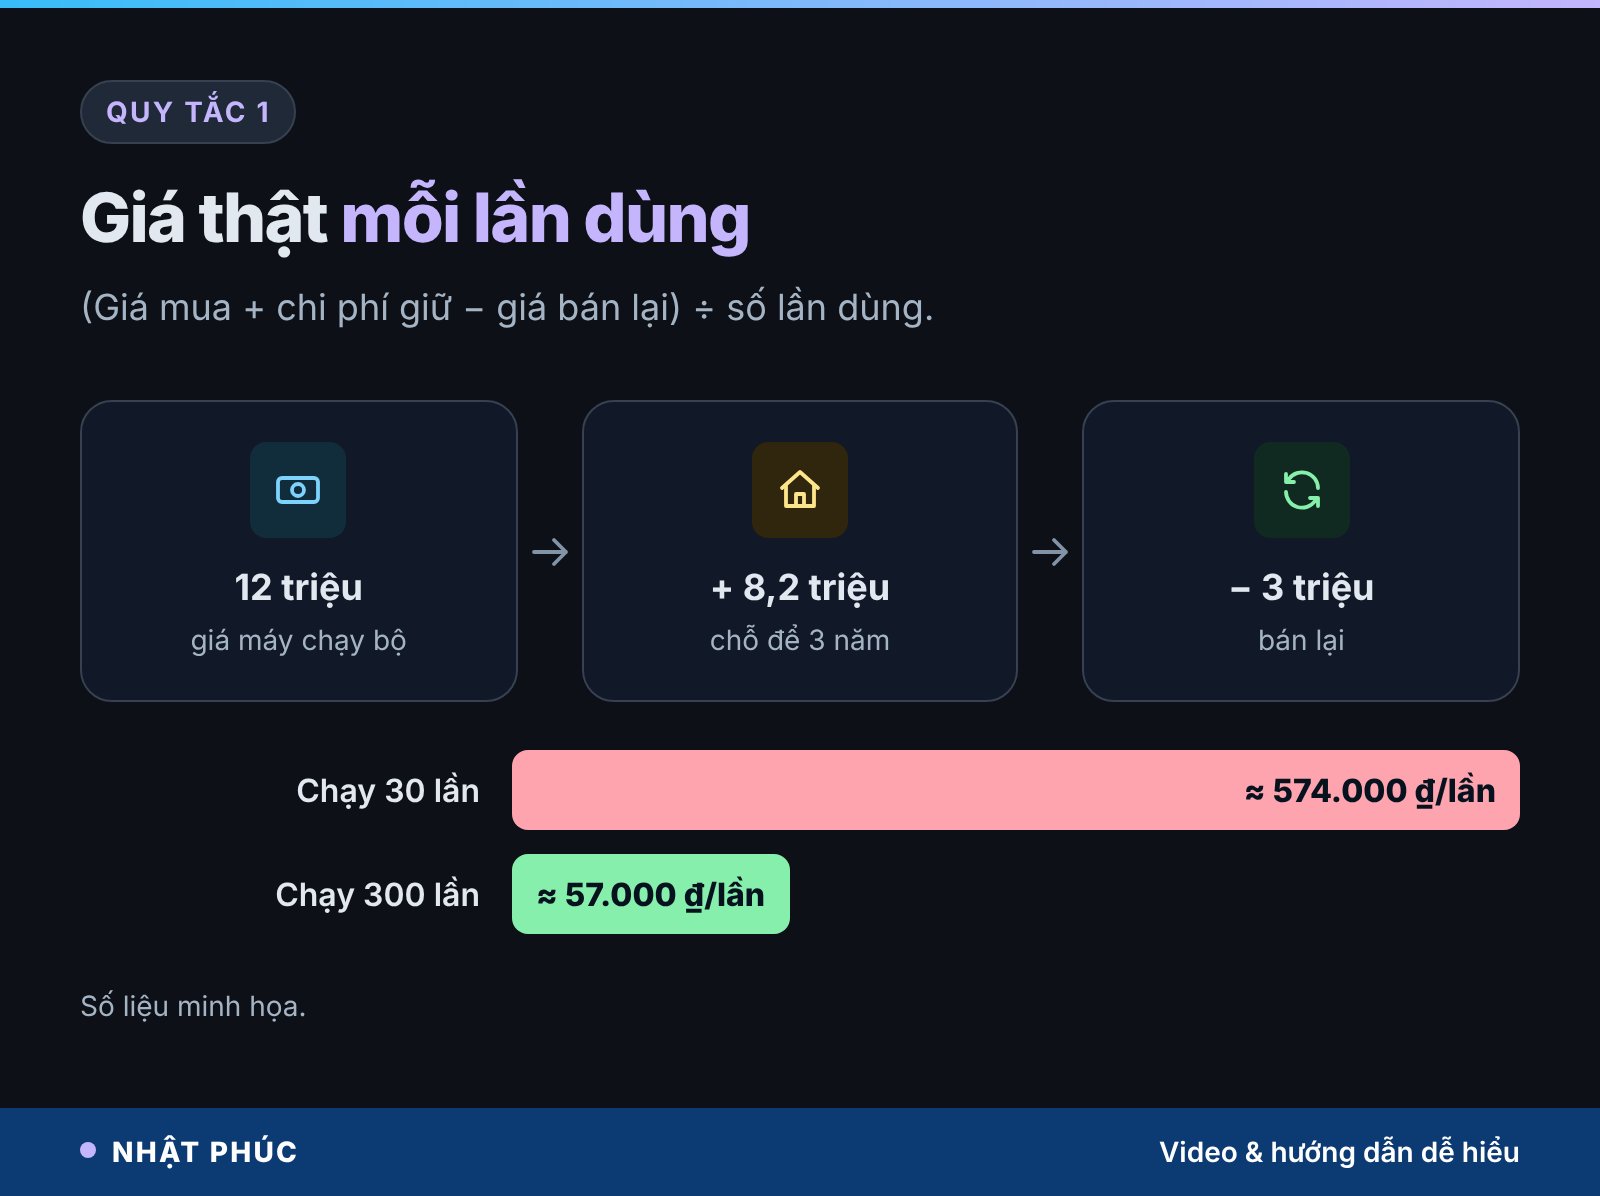
Giá thật mỗi lần dùng = (giá mua + chi phí giữ − giá bán lại) ÷ số lần thực sự dùng
Ví dụ minh họa: máy chạy bộ 12 triệu, giữ 3 năm với chi phí chỗ khoảng 8,2 triệu, bán lại được 3 triệu. Tổng chi phí thật 17,2 triệu. Nếu chỉ chạy 30 lần, mỗi lần tốn khoảng 574.000 ₫. Nếu chạy 300 lần, mỗi lần còn khoảng 57.000 ₫. Món đồ giống nhau, khác nhau ở tần suất dùng. Phép tính này không bảo bạn đừng mua, nó bảo bạn mua thứ mình sẽ dùng.
Quy tắc 2: Mất rồi có mua lại không?
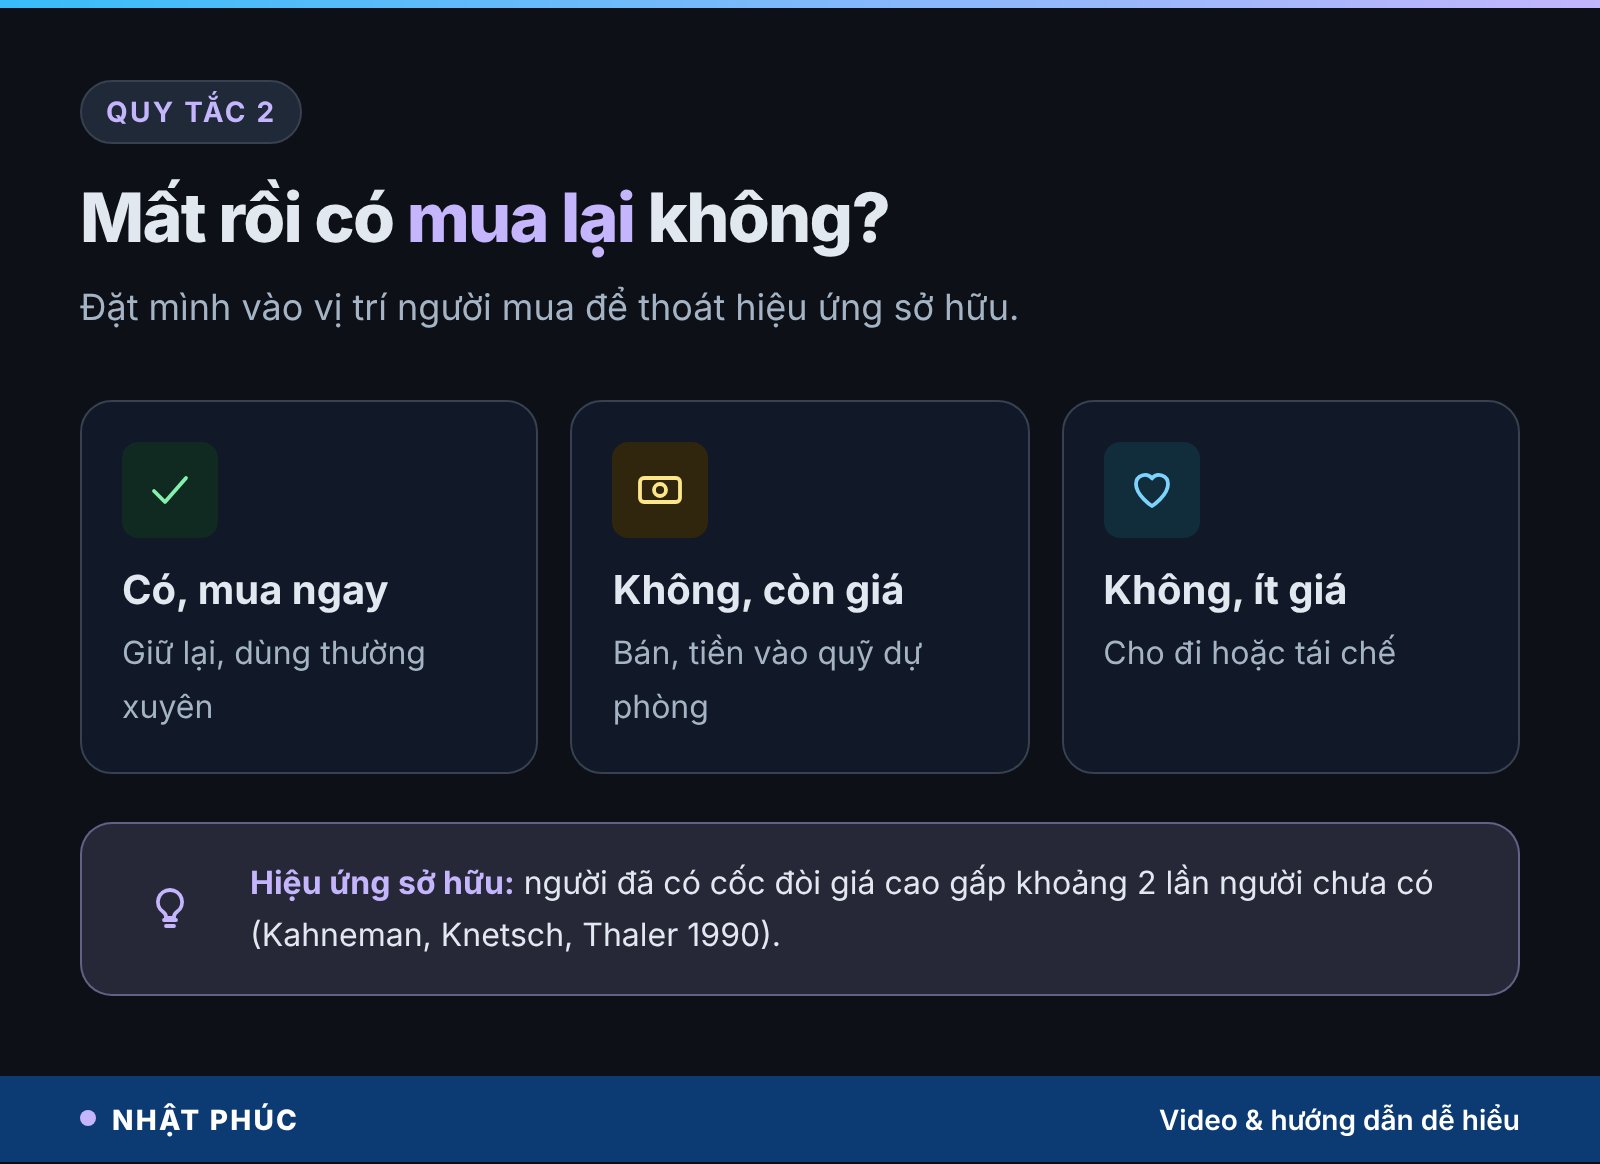
Cuối tuần, cầm từng món đồ lên và hỏi: nếu nó biến mất hôm nay, mình có bỏ tiền mua lại y hệt không? Phần lớn câu trả lời là không. Máy ép bám bụi, bếp nướng chỉ dùng đêm giao thừa, quần áo chưa cắt mác: chúng ở lại vì quán tính, không vì mục đích. Video gọi chúng là “tài sản âm”: không mang lại lợi ích mà vẫn ăn chỗ và công dọn.
Câu hỏi này hiệu quả vì nó đánh vào hiệu ứng sở hữu (endowment effect). Trong thí nghiệm nổi tiếng của Kahneman, Knetsch và Thaler (1990), người đã được phát một chiếc cốc đòi giá bán cao gấp khoảng hai lần mức người chưa có cốc sẵn sàng trả. Thứ gì đã là “của mình” thì ta định giá cao hơn thực tế. Hỏi “có mua lại không” là đặt bạn về vị trí người mua, nơi phán đoán tỉnh táo hơn.
Đồ trượt bài thử có thể bán lại, cho đi, tái chế. Tiền bán đồ nên có tên ngay: chuyển vào quỹ dự phòng hoặc quỹ chìm, đừng để nó tan vào chi tiêu hằng ngày. Nếu việc bỏ đi khiến bạn lo âu nặng nề, kéo dài, đó là điều nên chia sẻ với người thân hoặc chuyên gia tâm lý, không phải điều đáng tự trách.
Quy tắc 3: Không lên đời khi chưa hỏng
Tivi vẫn xem tốt nhưng mẫu mới viền mỏng hơn; điện thoại vẫn chụp đẹp nhưng ra màu mới; sofa vẫn êm nhưng nhìn chán. “Lên đời” là kiểu chi tiêu khoác áo tiến bộ, và nó lặp lại với gần như mọi món trong nhà.
Người tối giản định nghĩa lại chữ “hỏng”: chỉ khi món đồ không còn làm được việc cần làm, hoặc chi phí sửa vượt giá trị còn lại. Với điện thoại, bài bao lâu nên đổi điện thoại đã tính chi tiết giá mỗi ngày cầm máy; nguyên tắc ấy áp dụng được cho laptop, tivi, đồ gia dụng: kéo dài thêm một năm sử dụng thường rẻ hơn bạn nghĩ.
Quy tắc 4: Rào cản cho chi tiêu, thảm đỏ cho tiết kiệm
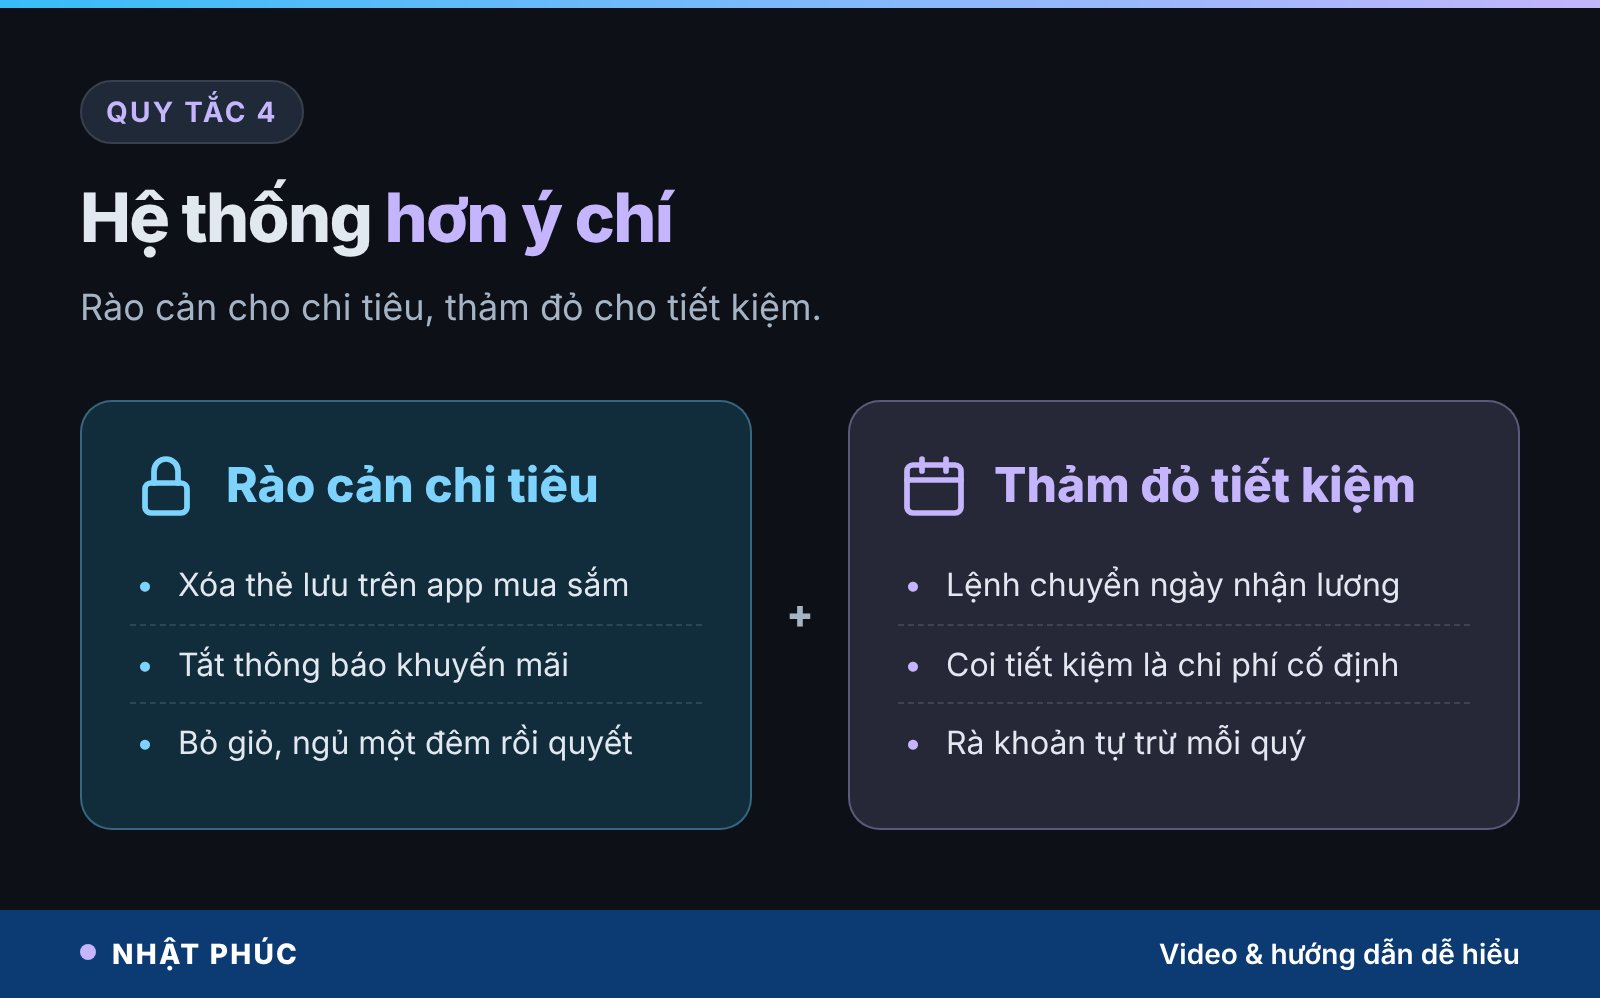
Ý chí giống pin điện thoại: sáng đầy, tối cạn. Người tối giản không trông vào ý chí mà dựng hệ thống:
- Làm chi tiêu khó hơn một chút: xóa thẻ lưu sẵn trên app mua sắm, tắt thông báo khuyến mãi, gỡ app săn sale.
- Làm tiết kiệm tự động: đặt lệnh chuyển tiền ngay ngày nhận lương, coi tiết kiệm là một khoản chi cố định.
- Cho mình thời gian nguội: bỏ vào giỏ, ngủ một đêm rồi mới quyết.
Lưu ý nhỏ: tự động hóa chỉ tốt khi chiều tiền chạy về phía bạn. Các khoản tự trừ cho dịch vụ, gói đăng ký thì cần rà định kỳ, như bài khoản trừ tiền tự động đã hướng dẫn.
Quy tắc 5: Đếm đồ và đặt hạn mức
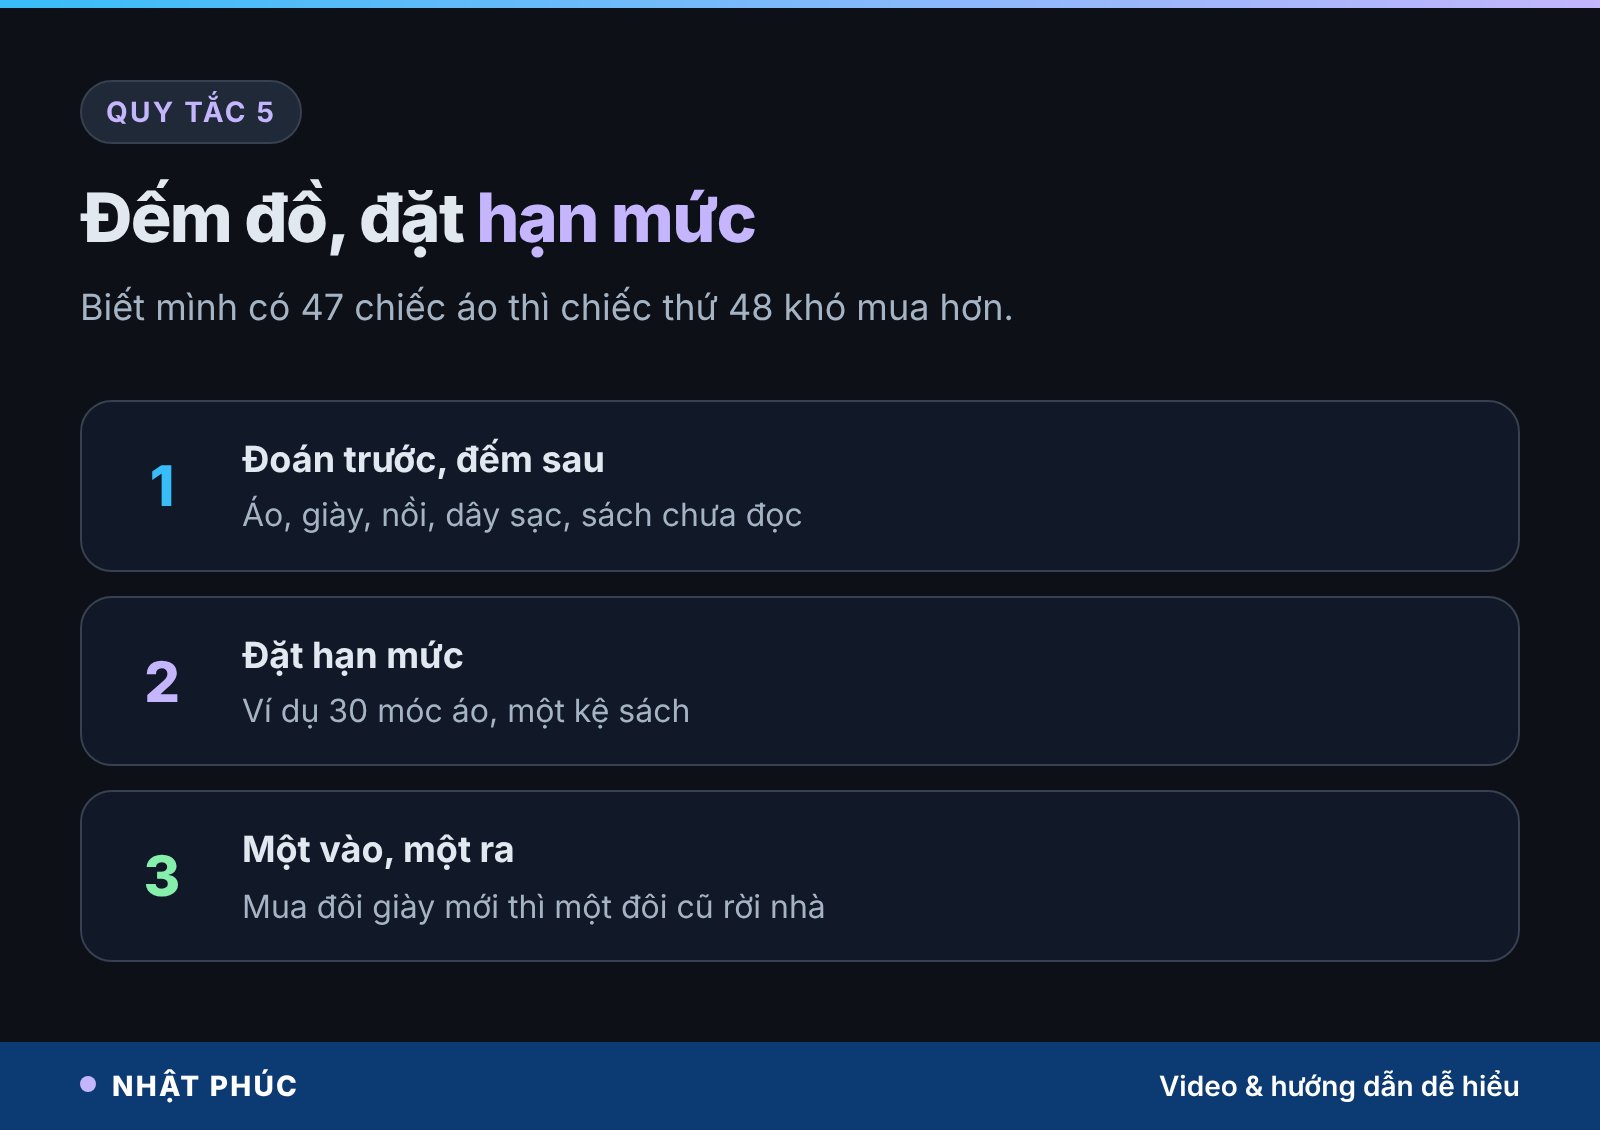
Chọn một góc nhà, đoán trước số lượng rồi đếm thật: áo sơ mi, giày, nồi, dây sạc, sách chưa đọc. Theo video, nhiều người ngạc nhiên vì số thực tế gấp mấy lần con số đoán. Khi đã biết mình có 47 chiếc áo, chiếc thứ 48 tự nhiên khó quẹt thẻ hơn.
Bước tiếp theo là hạn mức, giống hạn mức thẻ tín dụng nhưng cho đồ vật: chỉ 30 móc áo, một kệ sách, một hộp dây sạc. Kèm luật một vào, một ra: muốn mua đôi giày mới thì một đôi cũ phải rời nhà. Chính sự phiền phức nhỏ này buộc bạn hỏi món mới có xứng đáng thay món cũ không.
Quy tắc 6: Thuê hoặc mượn trước khi mua
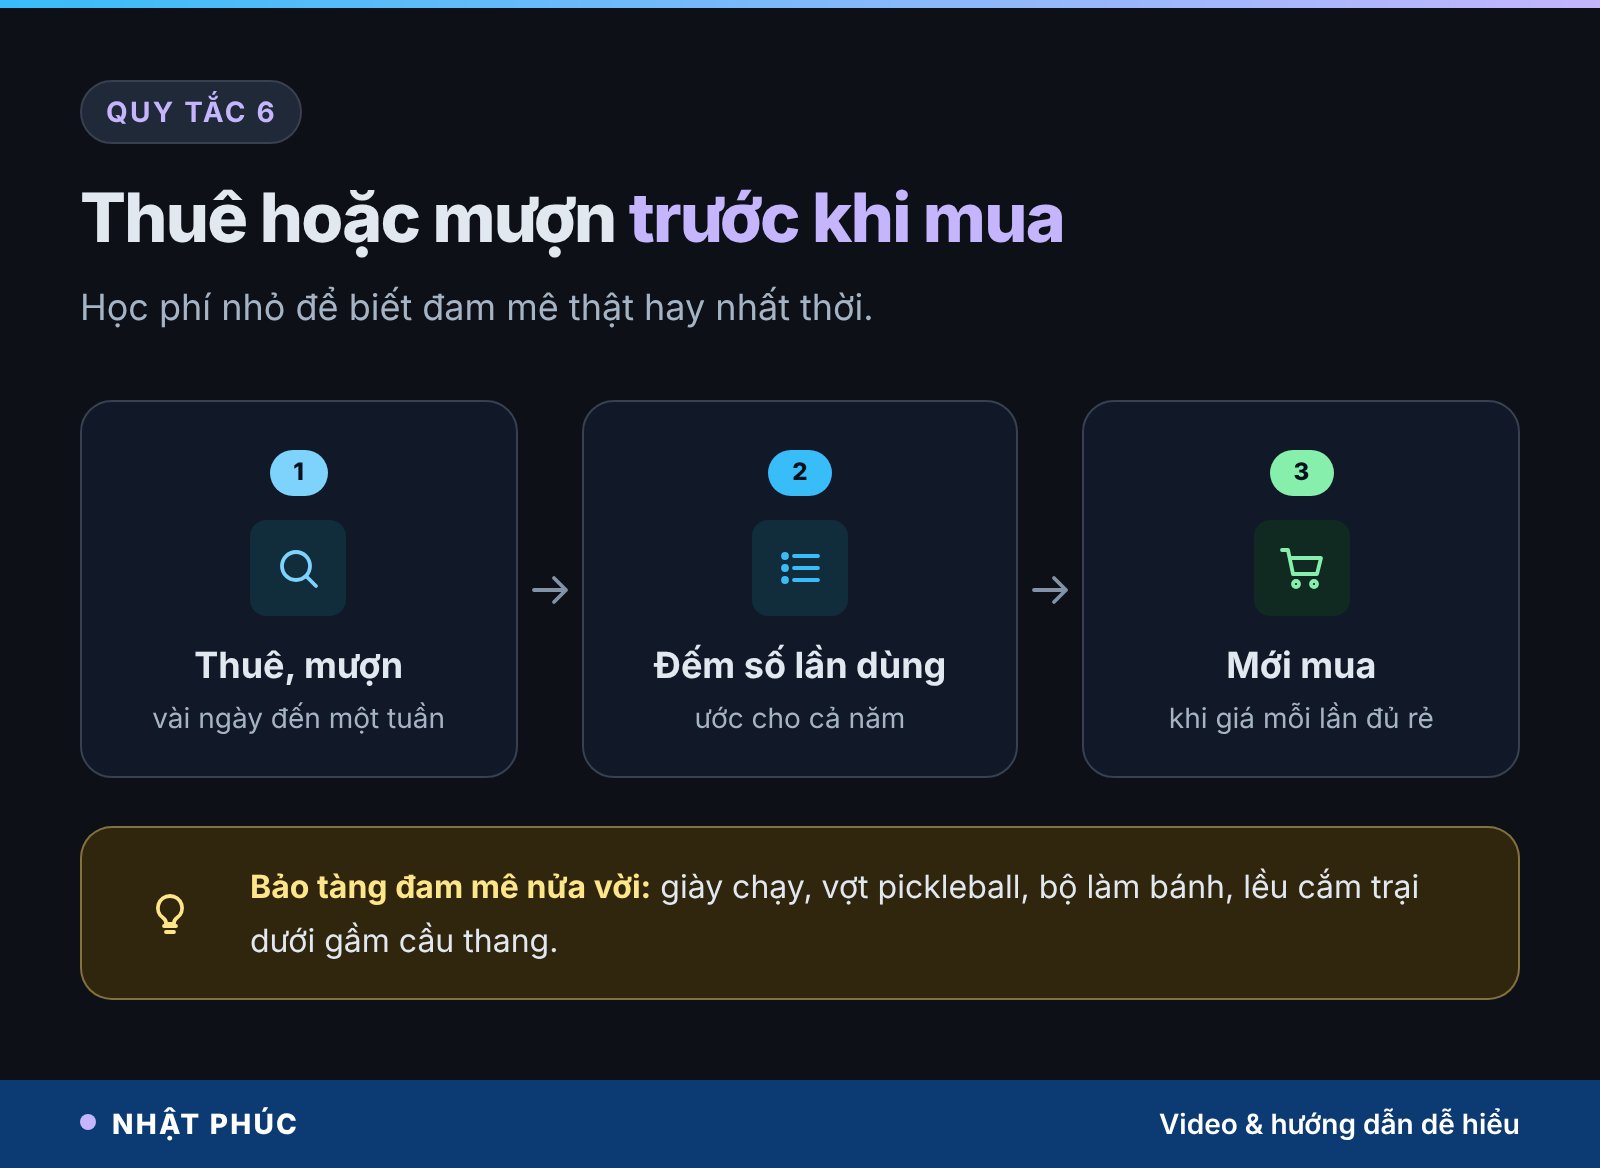
Đồ đắt tiền thường chạy hết công suất vài tuần đầu rồi nằm im. Gầm cầu thang, nóc tủ, góc ban công nhà nhiều người là “bảo tàng đam mê nửa vời”: giày chạy, vợt pickleball, bộ làm bánh, lều cắm trại.
Muốn cắm trại, thuê lều trước. Muốn đạp xe, mượn bạn một tuần. Muốn chụp ảnh, thuê máy vài ngày. Vài trăm nghìn tiền thuê là học phí rẻ để biết mình có thật sự thích không. Quy tắc đơn giản: chỉ mua sau khi đã dùng thử đủ nhiều để ước được số lần dùng trong công thức ở quy tắc 1.
Quy tắc 7: Mua một, cõng mười
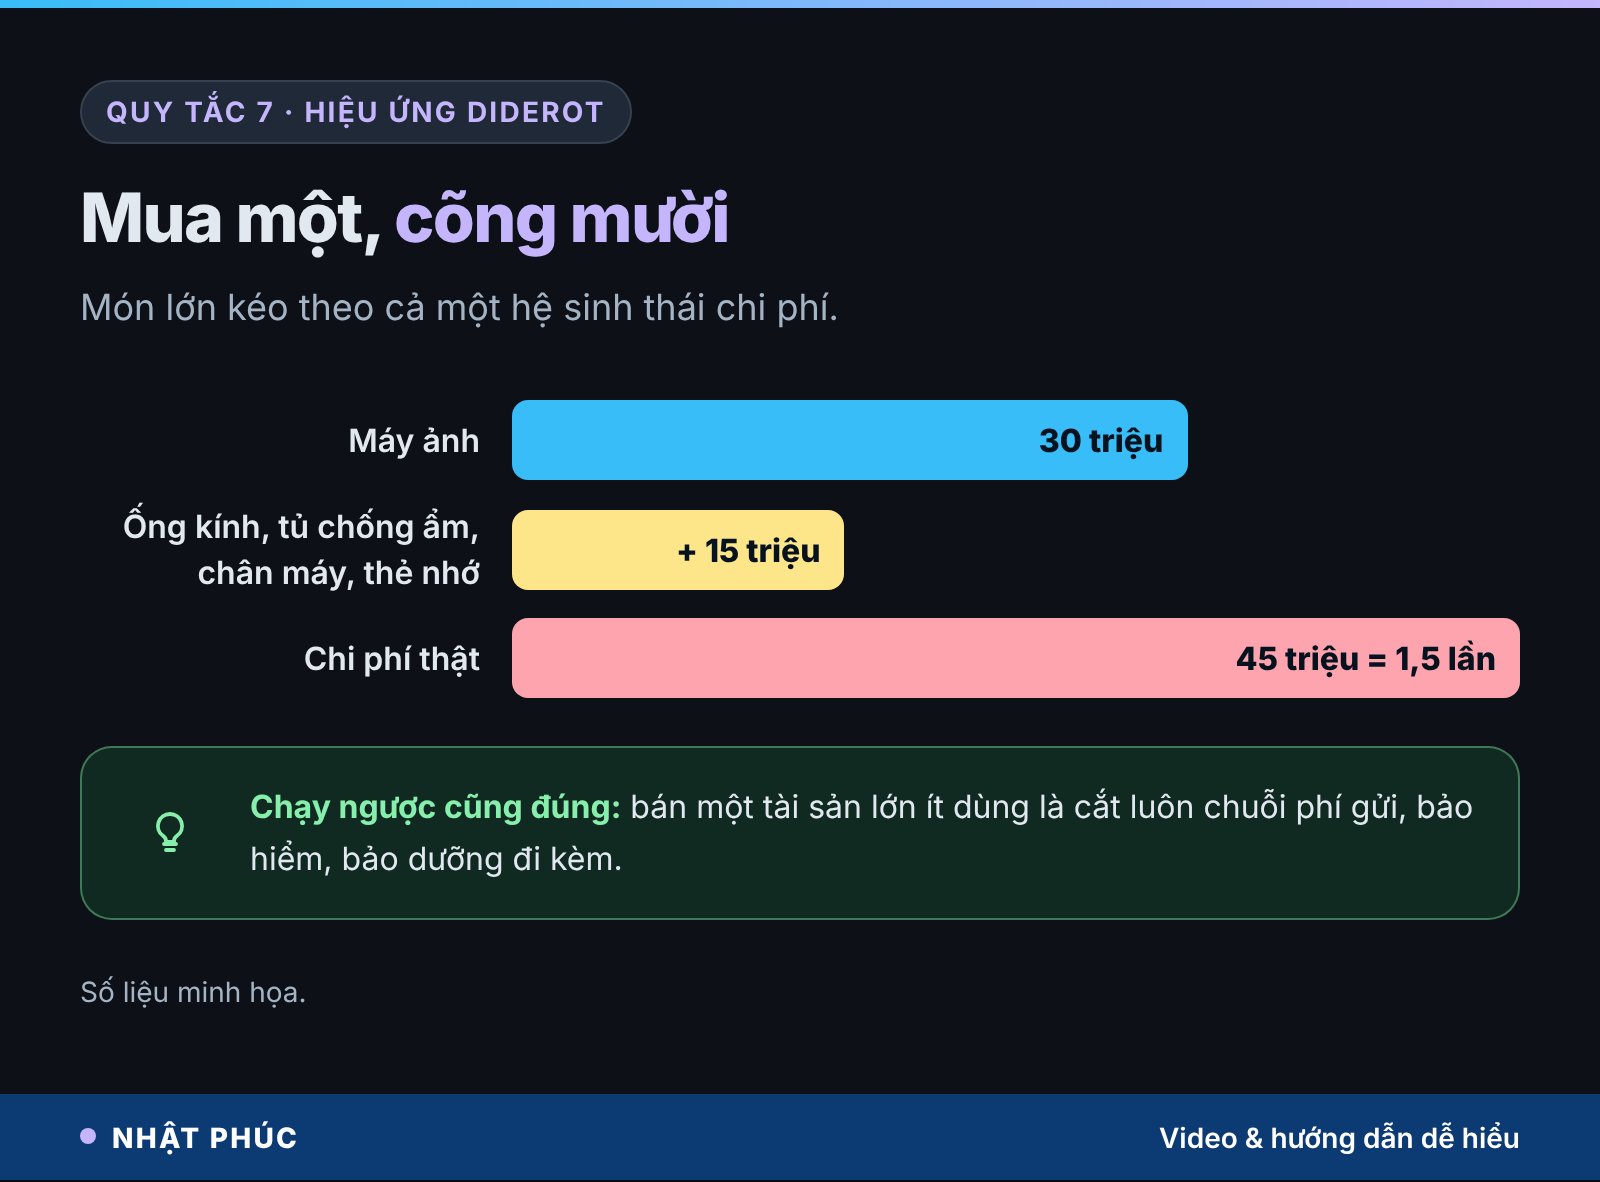
Đồ đạc có tính bày đàn. Năm 1769, nhà văn Denis Diderot viết bài tiểu luận kể chuyện được tặng chiếc áo choàng mới, rồi thấy bàn ghế, rèm, tranh trong phòng đều “lạc tông” và lần lượt thay hết. Nhà xã hội học Juliet Schor sau này gọi hiện tượng đó là hiệu ứng Diderot.
Mua chiếc máy ảnh 30 triệu, sẽ kéo theo ống kính, tủ chống ẩm, chân máy, thẻ nhớ. Giả sử phụ kiện thêm 15 triệu, chi phí thật đã là 45 triệu, gấp rưỡi giá ban đầu (minh họa). Trước khi mua món lớn, hãy liệt kê cả “hệ sinh thái” đi kèm và cộng vào giá.
Quy tắc này cũng chạy ngược: bán một tài sản lớn ít dùng là cắt luôn cả chuỗi chi phí ăn theo. Bài có nên mua ô tô khi ít đi là ví dụ rõ nhất: chiếc xe đứng yên vẫn kéo theo phí gửi, bảo hiểm, bảo dưỡng.
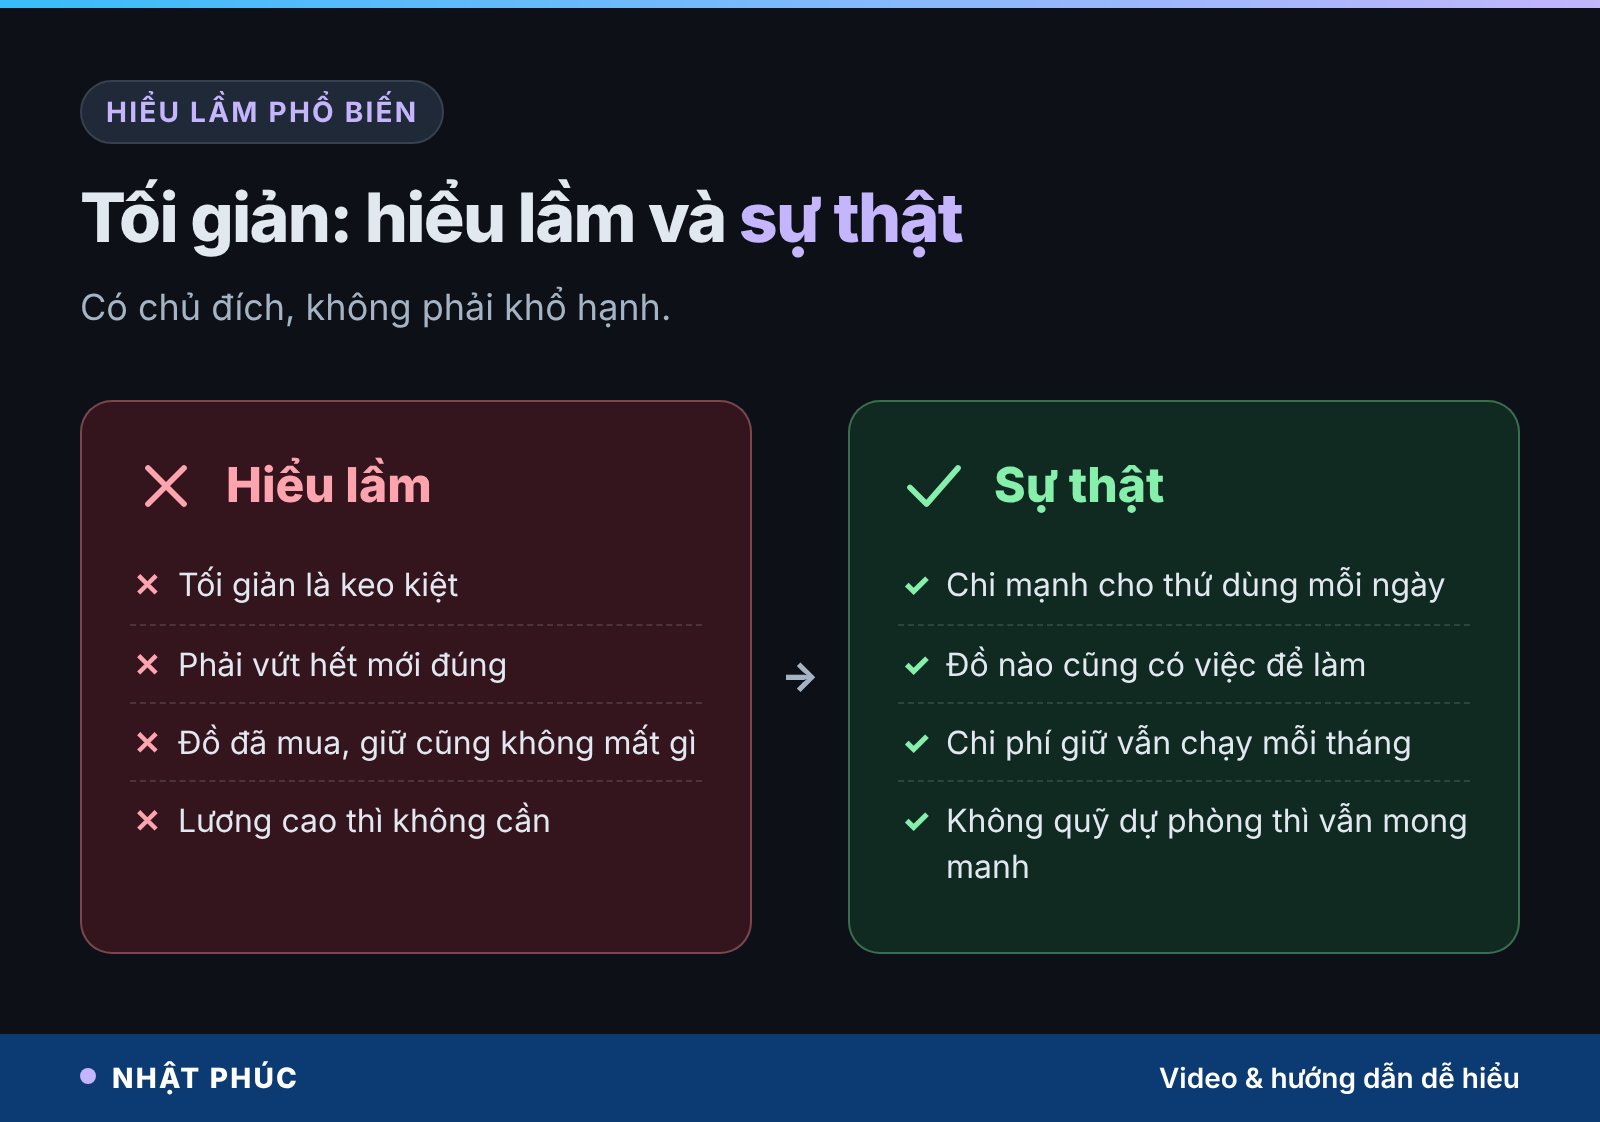
Hiểu lầm phổ biến về sống tối giản
“Tối giản là keo kiệt”
Không. Người tối giản có thể chi rất mạnh cho thứ dùng mỗi ngày như nệm tốt, đôi giày đi làm, dao bếp. Họ chỉ cắt thứ không được dùng.
“Phải vứt hết mới là tối giản”
Mục tiêu là đồ có việc để làm, không phải nhà trống. Một gia đình có con nhỏ chắc chắn nhiều đồ hơn một người độc thân, và điều đó bình thường.
“Đồ đã mua rồi, giữ lại cũng không mất gì”
Tiền mua đã mất, nhưng chi phí giữ vẫn chạy mỗi tháng: chỗ, công dọn, sự chú ý. Bán hay cho sớm thường thu về nhiều hơn để mất giá thêm vài năm.
“Thu nhập cao thì không cần tối giản”
Căn hộ 100 triệu mỗi tháng trong video là phản ví dụ. Thu nhập cao mà không có quỹ dự phòng vẫn mong manh; hiện tượng chi tiêu tăng theo lương được phân tích kỹ trong bài lạm phát lối sống là gì.
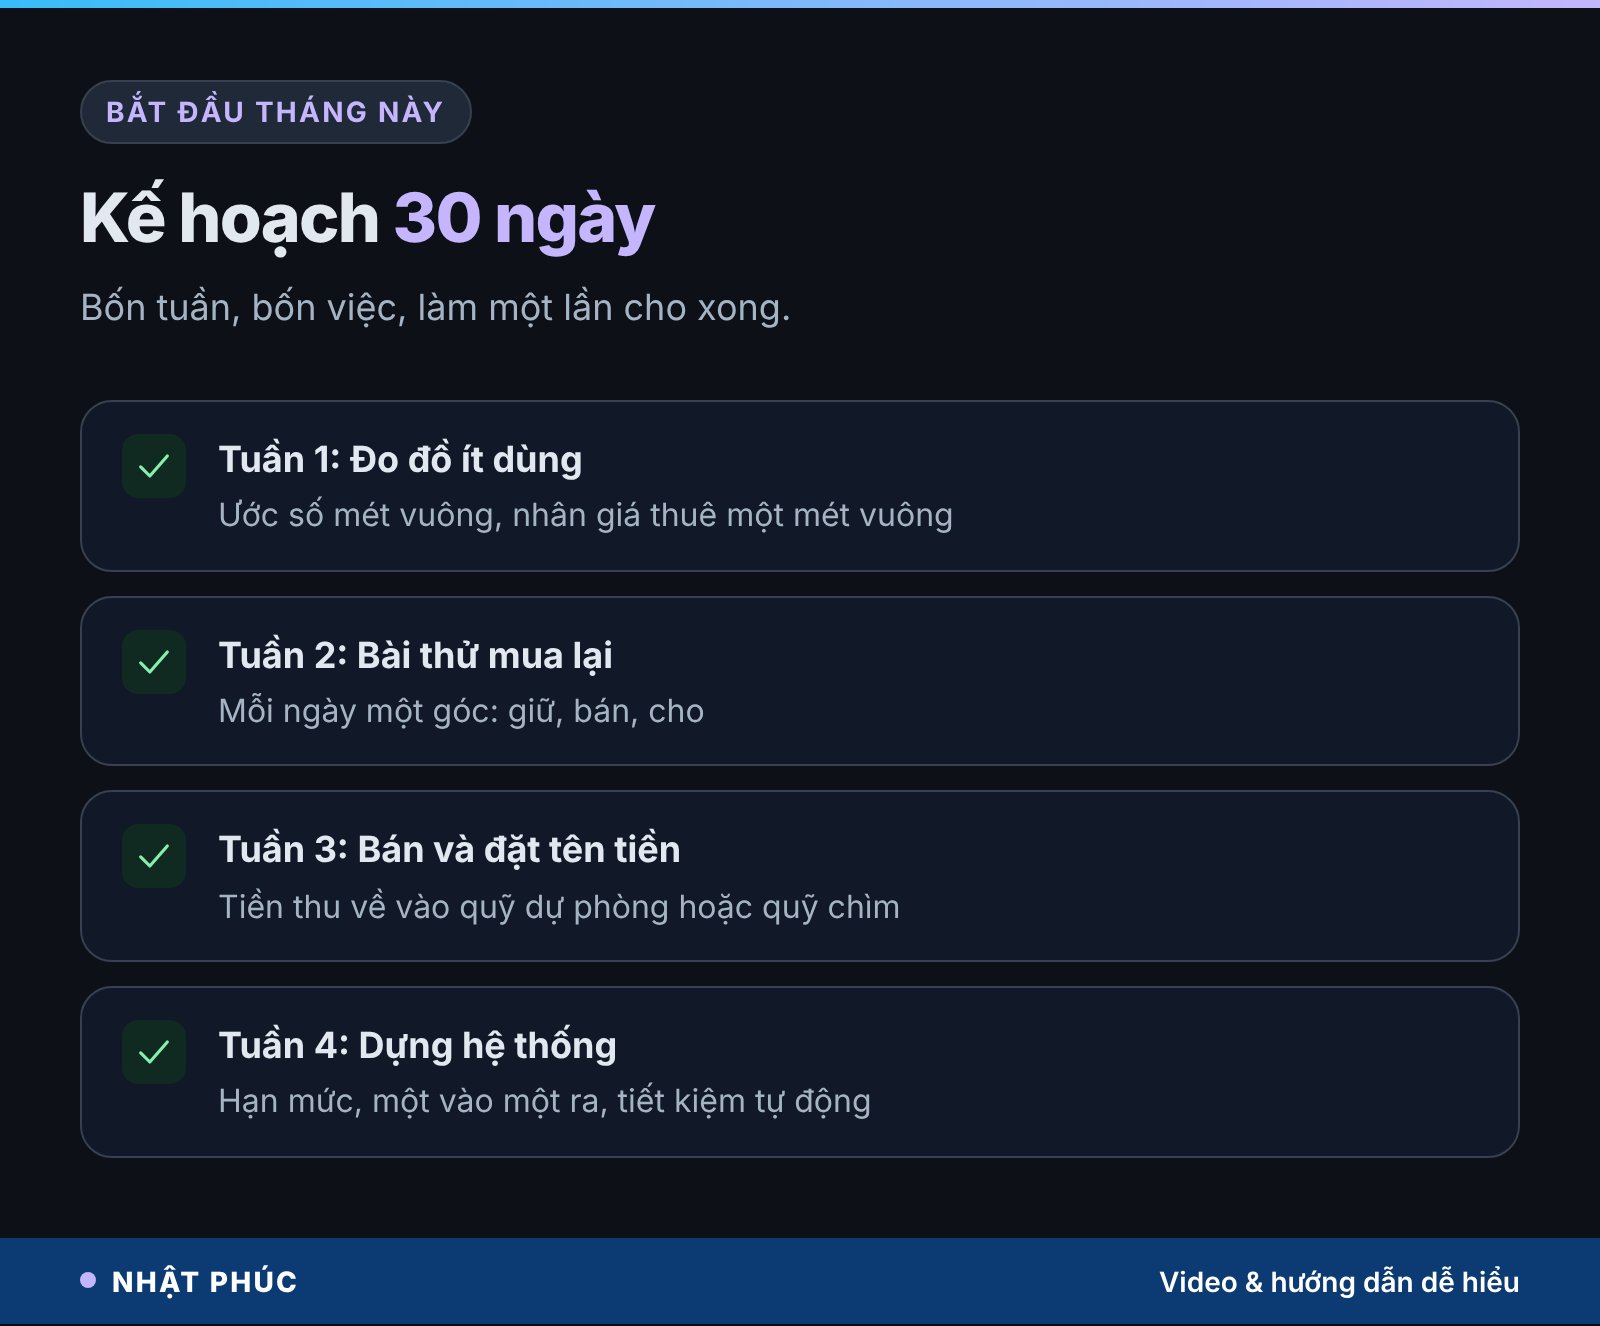
Bắt đầu sống tối giản tài chính trong 30 ngày
1. Tuần 1: Đo diện tích đồ ít dùng
Đi một vòng nhà, ước số mét vuông đang dành cho đồ không dùng trong 12 tháng qua. Nhân với giá thuê một mét vuông của nhà bạn để ra con số mỗi năm.
2. Tuần 2: Bài thử “có mua lại không”
Mỗi ngày một góc. Chia đồ thành ba nhóm: giữ, bán, cho. Không để nhóm “để tính sau”.
3. Tuần 3: Bán và đặt tên cho tiền
Đăng bán nhóm đồ còn giá trị. Toàn bộ tiền thu về chuyển thẳng vào quỹ dự phòng hoặc quỹ chìm.
4. Tuần 4: Dựng hệ thống
Đặt hạn mức cho vài nhóm đồ, áp dụng luật một vào một ra, xóa thẻ lưu trên app mua sắm, đặt lệnh tiết kiệm tự động ngày nhận lương.
Câu hỏi thường gặp
Sống tối giản tài chính có phải là cắt giảm chi tiêu?
Có liên quan nhưng khác trọng tâm. Cắt giảm chi tiêu nhìn vào dòng tiền hằng tháng; tối giản tài chính nhìn vào những thứ bạn mang về nhà và chi phí giữ chúng. Hai cách bổ trợ nhau: bớt mua thì dòng tiền tự nhẹ đi. Với các khoản chi lớn hằng tháng, xem bài cách cắt giảm chi tiêu gia đình.
Cách tính giá mỗi lần dùng thế nào cho nhanh?
Lấy giá mua chia cho số lần bạn ước thực sự dùng trong vòng đời món đồ. Muốn chính xác hơn, cộng thêm chi phí giữ (chỗ, điện, bảo dưỡng) và trừ giá bán lại dự kiến. Nếu không ước được số lần dùng, đó là dấu hiệu nên thuê hoặc mượn thử trước.
Tiền bán đồ cũ nên để đâu?
Đặt tên ngay cho nó. Nếu chưa có quỹ dự phòng đủ vài tháng chi tiêu, chuyển vào đó. Nếu đã có, đưa vào quỹ chìm cho các khoản lớn sắp tới. Tránh để tiền bán đồ nằm chung tài khoản chi tiêu, vì nó sẽ biến mất mà không để lại dấu.
Gia đình không đồng ý dọn đồ thì sao?
Bắt đầu từ đồ của chính bạn và các khu chung như bếp, kho. Dùng con số (mét vuông, giá mỗi lần dùng) thay cho phán xét. Mỗi người tự quyết với đồ cá nhân của mình; mục tiêu là nhà dễ sống hơn, không phải thắng một cuộc tranh luận.
Tối giản có giúp nghỉ hưu sớm hơn không?
Có thể, theo hai đường: chi tiêu hằng tháng thấp hơn làm đích nghỉ hưu nhỏ lại, và tiền không bị nhốt trong đồ thì tích lũy nhanh hơn. Bài cần bao nhiêu tiền để nghỉ hưu cho thấy mỗi 1 triệu chi tiêu bớt đi tác động thế nào tới đích.
Kết luận
Sống tối giản tài chính bắt đầu từ một nhận ra đơn giản: mỗi món đồ bạn trả tiền hai lần. Khi tính cả chỗ để, bảo dưỡng và đồ ăn theo, giá thật mỗi lần dùng mới lộ ra; và thứ không qua được bài thử “có mua lại không” là thứ đang lấy tiền, chỗ và thời gian của gia đình bạn.
Hãy chọn một góc nhà tối nay và đếm thử. Bạn ngạc nhiên nhất với món đồ nào? Chia sẻ dưới video và theo dõi Nhật Phúc để đọc tiếp các bài về tài chính tuổi 40.
Nội dung chỉ mang tính tham khảo, không phải lời khuyên tài chính hay đầu tư, không khuyến nghị mua bán sản phẩm cụ thể nào. Các con số về giá nhà, giá thuê, giá đồ là số liệu minh họa. Lãi tiết kiệm tham khảo theo CafeF (15/11/2026); nghiên cứu trích dẫn: Saxbe & Repetti (2010), Kahneman, Knetsch & Thaler (1990), Juliet Schor (The Overspent American, 1998).
Bình luận
Chưa có bình luận nào. Bạn có câu hỏi hay kinh nghiệm riêng về chủ đề này? Hãy là người mở đầu.