Bạn đã bao giờ cắt ly cà phê sáng, nhịn trà sữa cuối tuần, mà cuối tháng mở ứng dụng ngân hàng ra vẫn thấy con số dư y như cũ? Bạn không lười, cũng không thiếu ý chí. Rất có thể bạn chỉ đang cắt nhầm chỗ. Bài này nói về cách cắt giảm chi tiêu gia đình theo hướng ngược với lời khuyên quen thuộc: bắt đầu từ những khoản lớn nhất, chứ không phải những khoản nhỏ nhất.
Với gia đình tuổi 40, khi tiền nhà, tiền chợ, học phí của con đã chiếm phần lớn thu nhập, câu hỏi đúng không còn là “bỏ gì để đỡ áy náy” mà là “đổi gì để thật sự dư ra”.
Câu trả lời ngắn: Muốn cắt giảm chi tiêu gia đình hiệu quả, hãy liệt kê chi tiêu một tháng, chọn ba khoản lớn nhất rồi tìm cách giảm mỗi khoản khoảng 10%. Trong ví dụ của bài, ba khoản lớn chiếm 70% tổng chi, nên bớt 10% ở đó dư ra gấp 1,4 lần so với cắt sạch toàn bộ tiền vặt.
Ý tưởng này đến từ một trang sổ của kênh Số dư tuổi 40, nơi mỗi video là một phép tính đời thường quy tiền ra số ngày sống. Bạn có thể xem video “Bỏ ly cà phê được 18 ngày sống” ngay dưới đây trước khi đọc phần mở rộng.
Tóm tắt nhanh
- Cắt sạch tiền vặt 1,5 triệu đồng mỗi tháng chỉ được khoảng 18 ngày sống mỗi năm (số liệu minh họa).
- Ba khoản chi lớn nhất thường chiếm 60–70% chi tiêu; bớt 10% ở đó hiệu quả hơn nhịn mọi khoản nhỏ.
- Quy tiền ra “ngày sống” giúp bạn so sánh các lựa chọn bằng một thước đo dễ cảm nhận.
- Khoản lớn thường chỉ cần một lần hỏi giá, thương lượng hoặc đổi gói; khoản nhỏ đòi hỏi nhịn mỗi ngày.
- Phần dư thêm nên chuyển ngay vào quỹ dự phòng để rút ngắn thời gian đạt mục tiêu.
Nội dung chính:
- Vì sao cắt khoản nhỏ không đủ
- Quy đổi tiền ra ngày sống
- Tìm ba khoản chi lớn nhất của gia đình
- Một cuộc nói chuyện bằng 274 ly cà phê
- Cách cắt giảm từng khoản lớn
- Hiểu lầm về cắt giảm chi tiêu
- Đưa phần dư vào quỹ dự phòng
- 3 bước tự làm trong 10 phút
- Câu hỏi thường gặp
Vì sao cắt khoản nhỏ không đủ để cắt giảm chi tiêu gia đình
Hãy bắt đầu bằng một gia đình giả định cho dễ tính: anh Nam, nhân viên kiểm kho ở Thái Nguyên, vợ và một bé lớp 2. Hai vợ chồng cầm về chung 32 triệu đồng mỗi tháng, chi khoảng 30 triệu đồng. Sáng nào anh cũng ghé quán quen, ly cà phê 35.000 ₫, và sáng nào anh cũng thấy mình có lỗi.
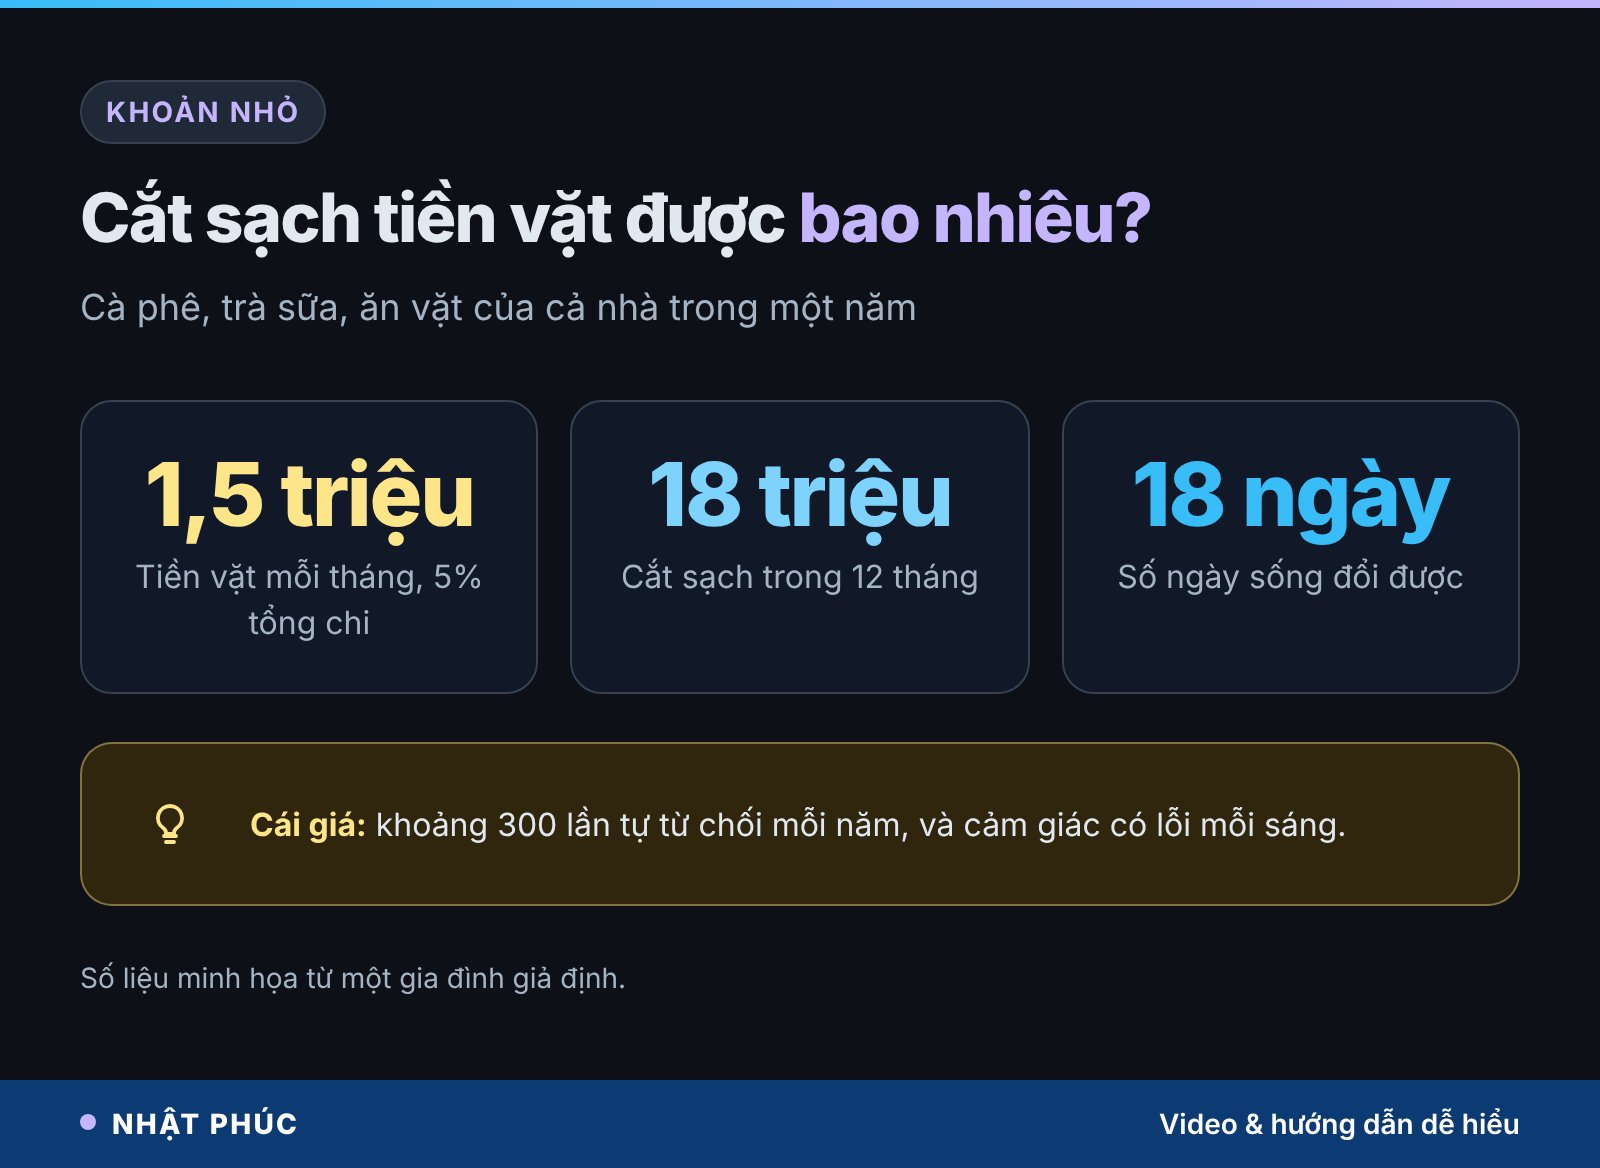
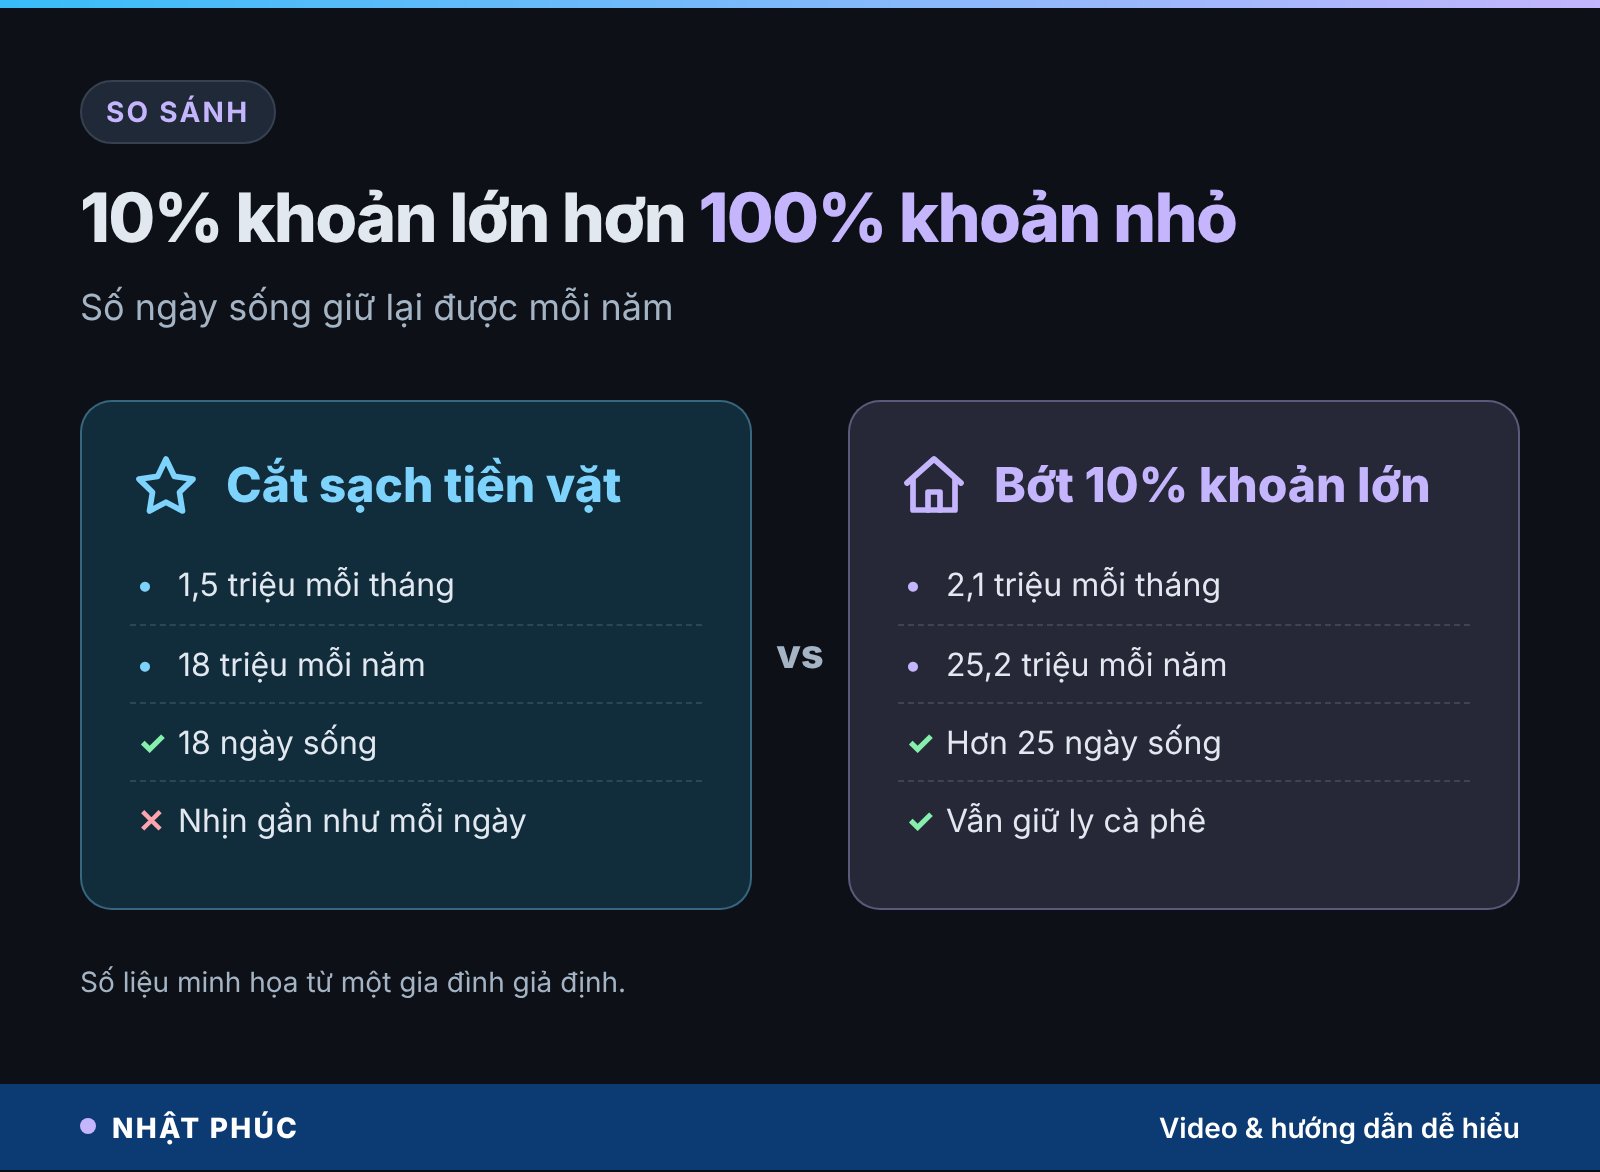
Gom cà phê, trà sữa, ăn vặt của cả nhà lại, con số là 1,5 triệu đồng mỗi tháng, tức 5% tổng chi. Nếu cắt sạch trong 12 tháng, gia đình giữ lại được 18 triệu đồng. Nghe không ít, nhưng đặt cạnh mức chi 30 triệu đồng mỗi tháng thì đó chỉ là một phần rất nhỏ của bức tranh.
Ý chí là thứ tài nguyên dễ cạn
Nhịn một khoản nhỏ nghĩa là phải từ chối nó mỗi ngày. Với ly cà phê, đó là khoảng 300 lần quyết định trong một năm. Nhiều người làm được vài tuần, vài tháng, rồi quay lại thói quen cũ và thấy tội lỗi gấp đôi. Vấn đề không nằm ở bạn yếu đuối, mà ở chỗ cách làm này đặt toàn bộ gánh nặng lên sức chịu đựng hằng ngày.
Khoản nhỏ có ý nghĩa riêng của nó
Ly cà phê sáng có thể là 15 phút yên tĩnh duy nhất trước một ngày làm việc dài. Cắt nó đi mà không đổi được gì đáng kể thì cái giá về tinh thần có khi còn lớn hơn số tiền tiết kiệm được. Ở tuổi 40, khi áp lực công việc và gia đình dồn lại cùng lúc, những niềm vui nhỏ này đáng được giữ lại nếu ngân sách cho phép.
Quy đổi tiền ra ngày sống: thước đo dễ cảm nhận hơn
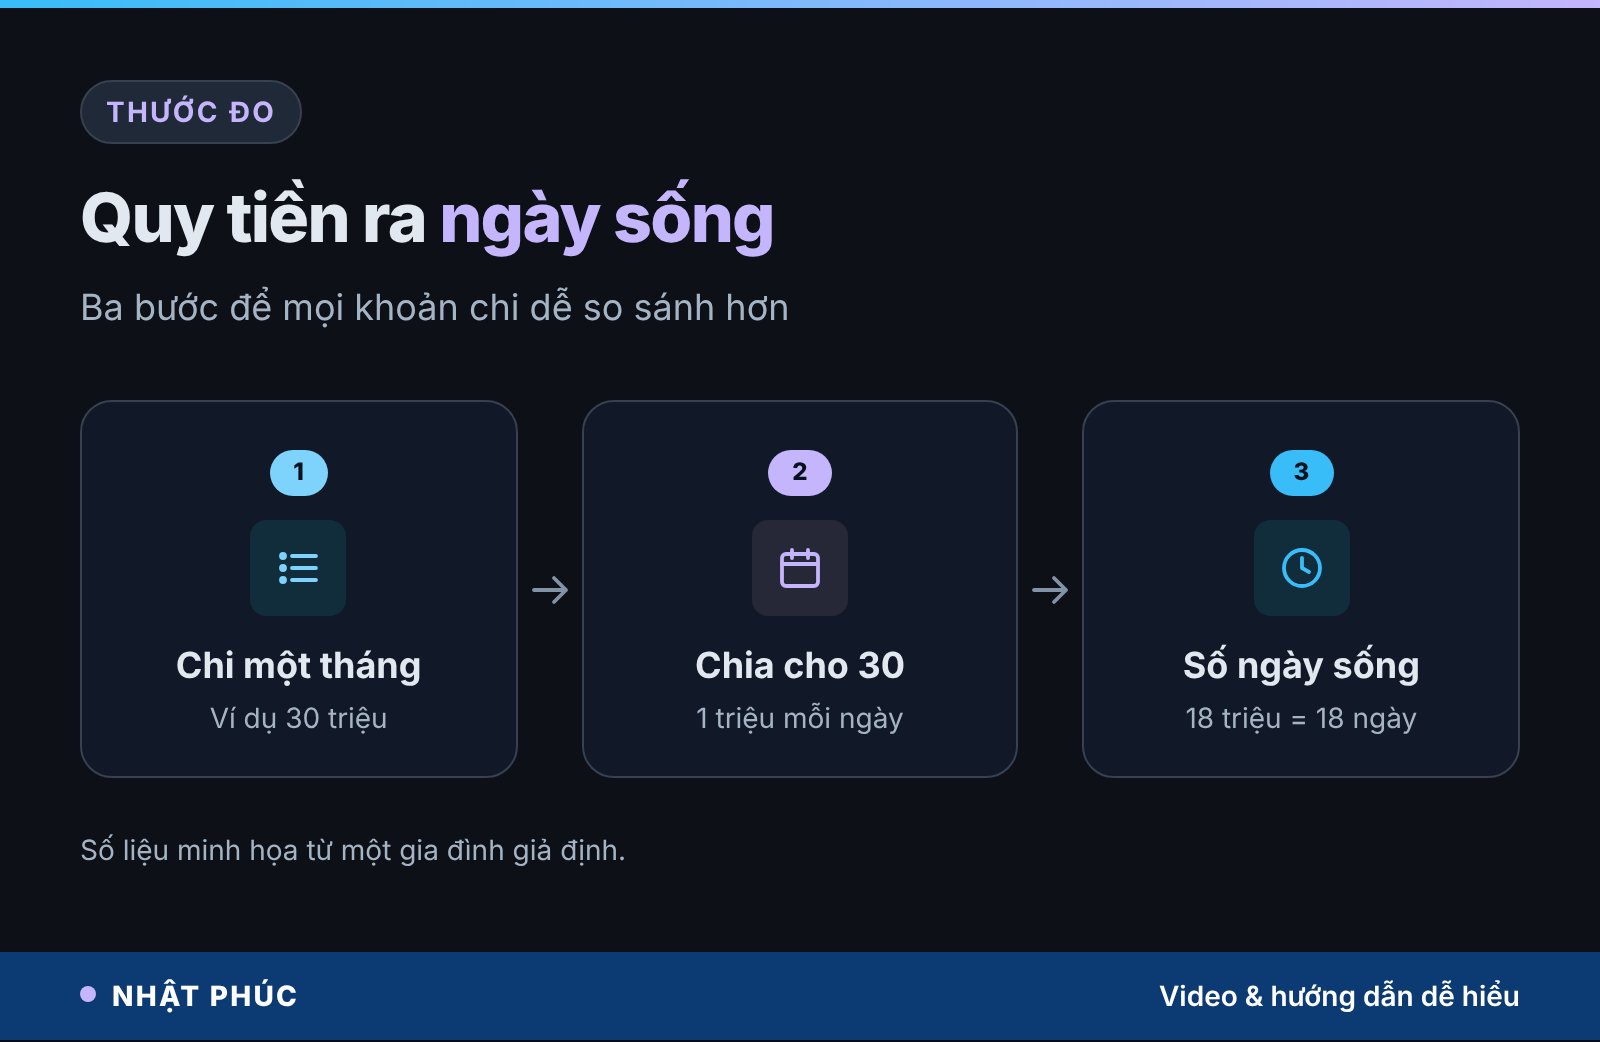
Con số “18 triệu đồng” khó cảm nhận. Nhưng nếu nói “18 ngày sống” thì bạn hình dung ngay được. Cách quy đổi rất đơn giản: lấy chi tiêu một tháng chia cho 30 ra chi tiêu một ngày, rồi lấy số tiền cần so sánh chia cho chi tiêu một ngày.
Gia đình anh Nam chi 30 triệu đồng mỗi tháng, tức khoảng 1 triệu đồng một ngày. Vậy 18 triệu đồng tiết kiệm được từ tiền vặt bằng 18 ngày sống: đủ để cả nhà sinh hoạt bình thường trong gần ba tuần nếu bỗng dưng không có thu nhập.
Vì sao thước đo này hữu ích ở tuổi 40
Ở tuổi trung niên, nỗi lo lớn nhất thường không phải là mua được gì, mà là gia đình trụ được bao lâu nếu có biến cố: mất việc, ốm đau, bố mẹ cần chăm sóc. “Ngày sống” trả lời thẳng câu hỏi đó. Mỗi quyết định chi tiêu lúc này được nhìn như một phép đổi: bạn đang mua thêm hay bán bớt sự yên tâm của gia đình.
Thước đo này cũng giúp hai vợ chồng nói chuyện tiền dễ hơn. Thay vì tranh luận “tốn quá”, cả hai cùng nhìn một con số chung: “khoản này bằng 5 ngày sống, có đáng không?”.
Tìm ba khoản chi lớn nhất của gia đình
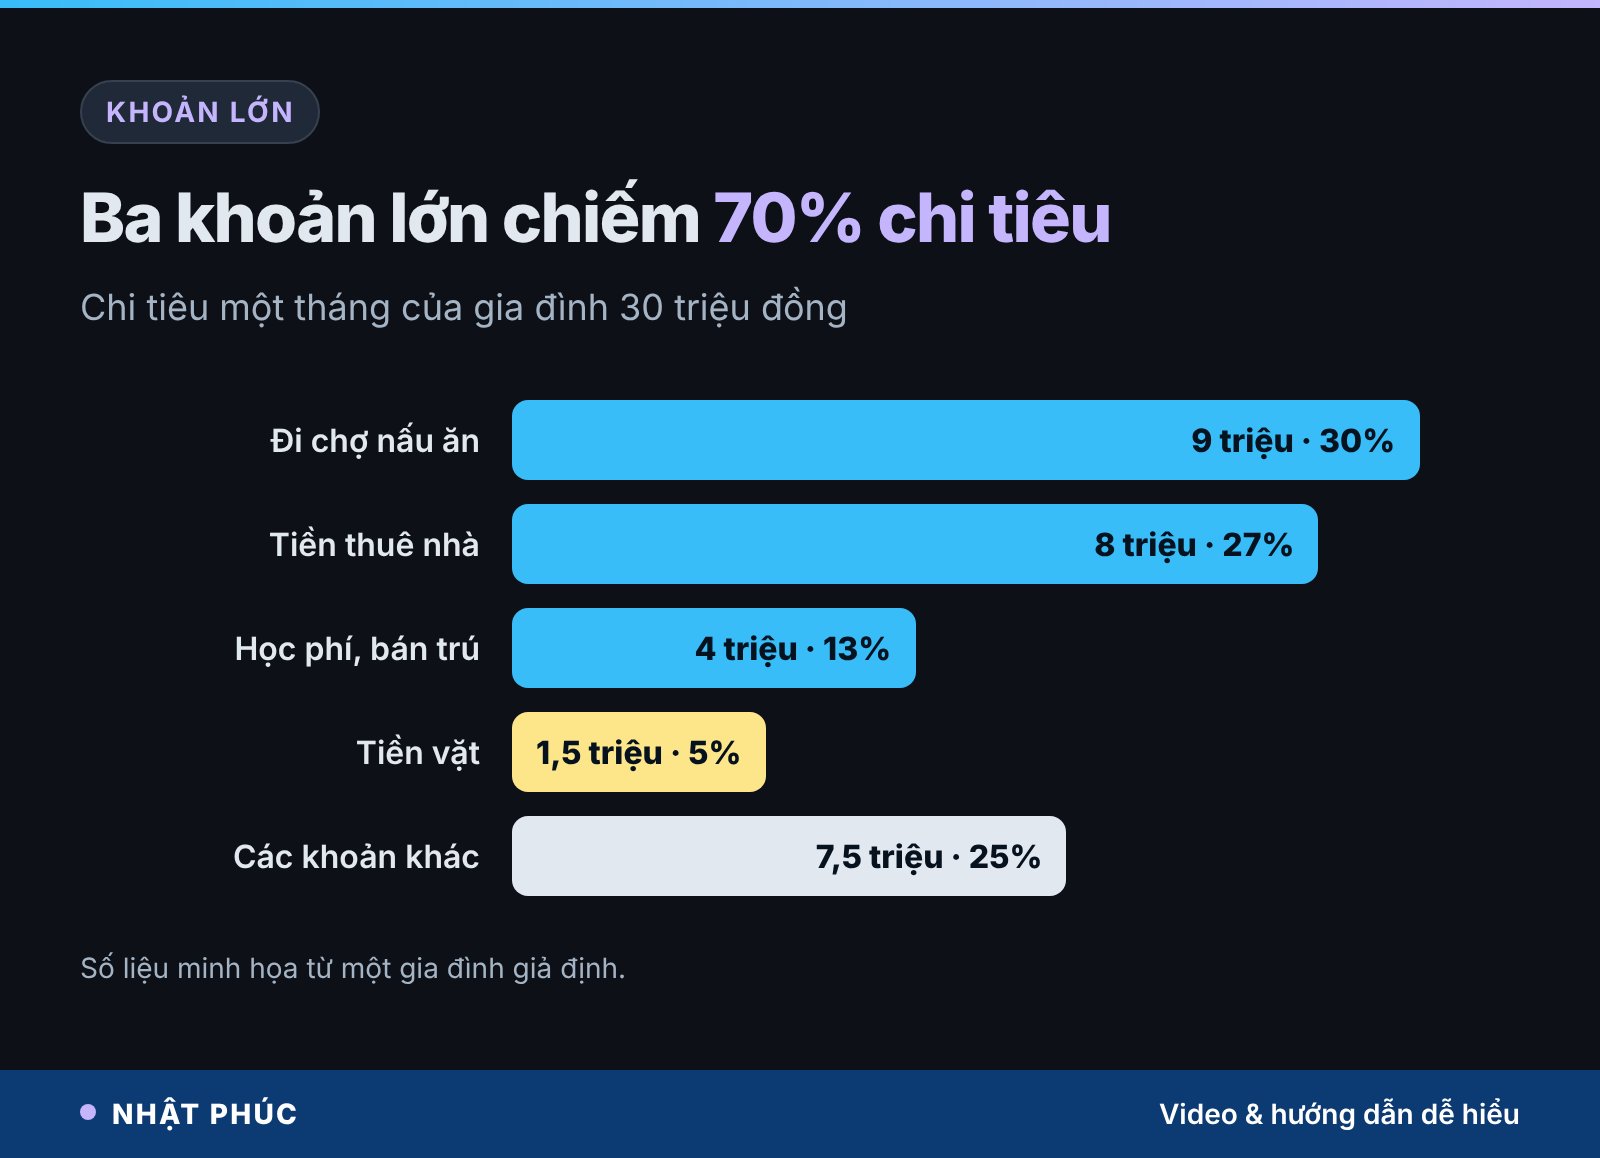
Bước tiếp theo là mở sổ chi tiêu (hoặc lịch sử chuyển khoản trong ứng dụng ngân hàng) và tìm ba khoản lớn nhất. Với gia đình anh Nam, đó là tiền thuê nhà 8 triệu đồng, đi chợ nấu ăn 9 triệu đồng, học phí và bán trú của bé 4 triệu đồng. Cộng lại 21 triệu đồng, tức 70% tổng chi tiêu.
Đây không phải trường hợp đặc biệt. Theo kết quả Khảo sát mức sống dân cư năm 2024 của Cục Thống kê, chi tiêu bình quân mỗi người khoảng gần 3 triệu đồng một tháng, trong đó riêng ăn uống đã gần 1,4 triệu đồng, tức khoảng một nửa chi tiêu cho đời sống. Ăn uống, nhà ở và giáo dục gần như luôn đứng đầu danh sách của các gia đình có con nhỏ.
Phép tính 10% của khoản lớn
Bớt 10% mỗi khoản lớn nghĩa là 2,1 triệu đồng mỗi tháng, 25,2 triệu đồng mỗi năm, tức hơn 25 ngày sống. So với cắt sạch tiền vặt (18 ngày), con số này lớn hơn khoảng 1,4 lần. Điều đáng nói là gia đình vẫn giữ được ly cà phê, ly trà sữa: họ chỉ cần đổi cách làm với những khoản ít khi được hỏi lại.
Khoản cố định và khoản linh hoạt
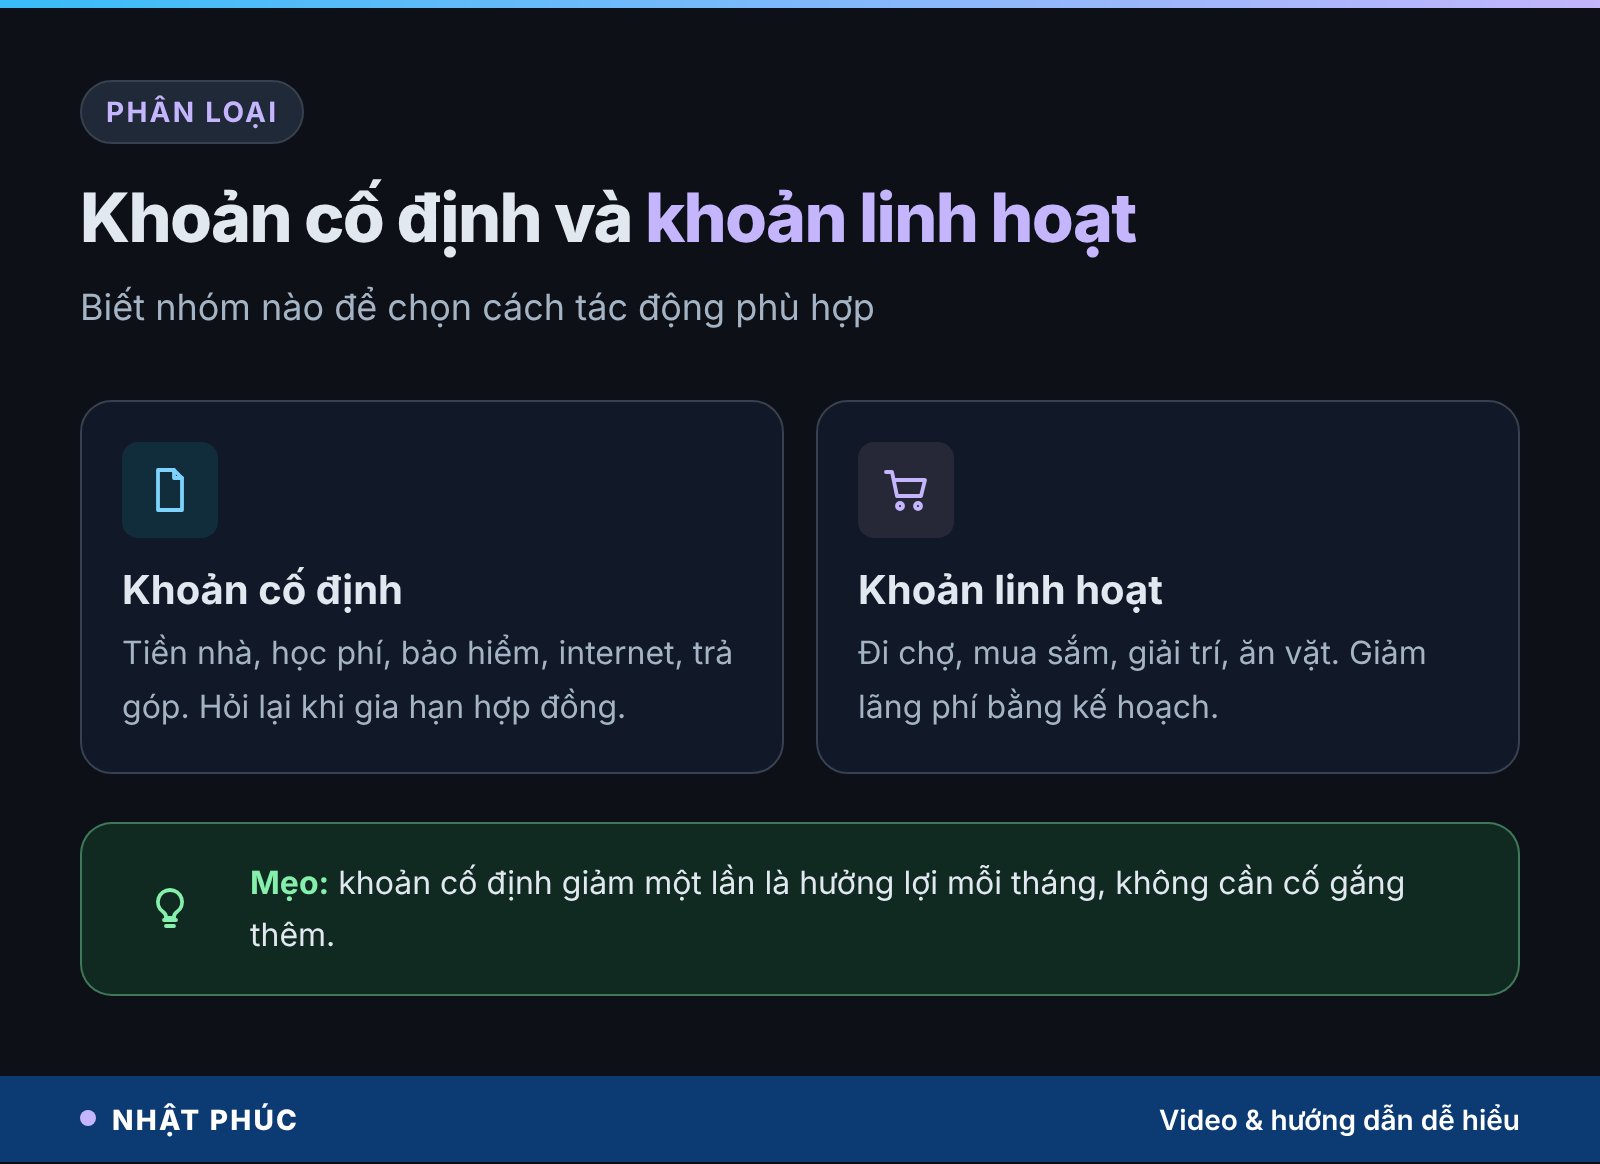
Khi rà danh sách, bạn nên chia chi tiêu thành hai nhóm. Khoản cố định (fixed cost) là những khoản lặp lại đều đặn theo hợp đồng: tiền nhà, học phí, bảo hiểm, internet, cước điện thoại, trả góp. Khoản linh hoạt (variable cost) thay đổi theo thói quen: ăn uống, mua sắm, giải trí.
Khoản cố định thường bị bỏ quên vì nó “tự trừ” mỗi tháng. Nhưng chính vì lặp lại, mỗi lần giảm được một ít là bạn hưởng lợi suốt nhiều năm mà không phải cố gắng thêm.
Một cuộc nói chuyện bằng 274 ly cà phê
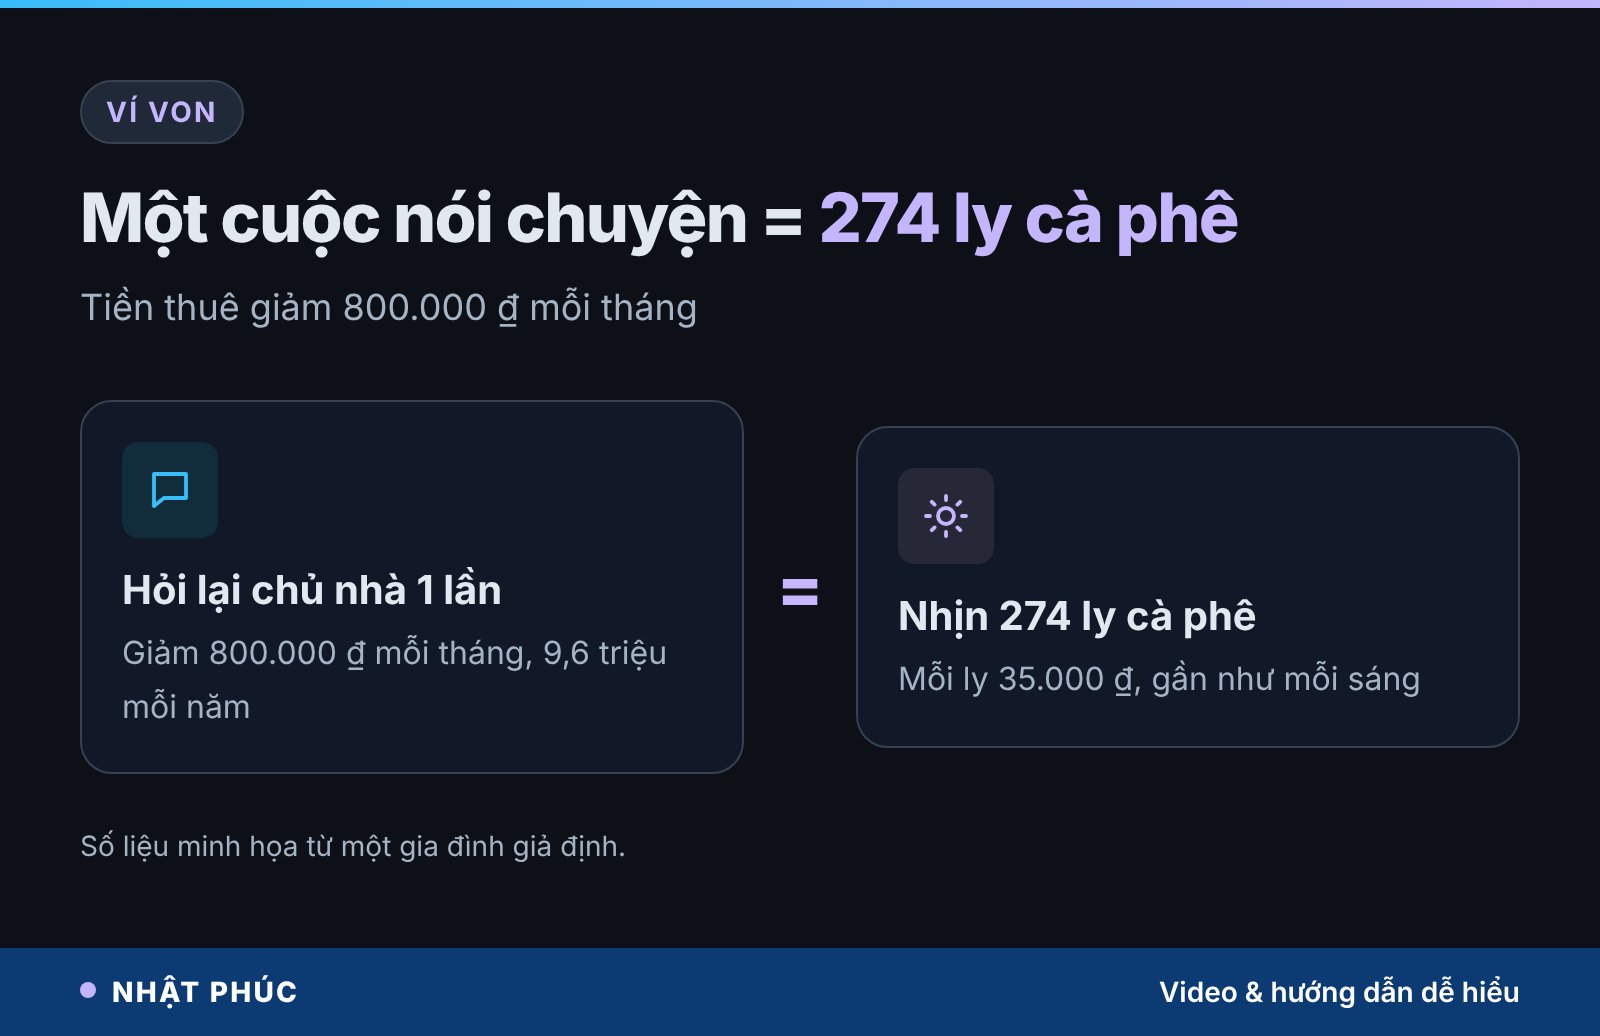
Giả sử anh Nam nói chuyện lại với chủ nhà, hoặc dọn sang một căn rẻ hơn ở gần đó, và tiền thuê giảm 800.000 ₫ mỗi tháng. Một năm là 9,6 triệu đồng. Chia cho 35.000 ₫ một ly, con số ra là 274 ly cà phê.
Nói cách khác, một cuộc nói chuyện có giá trị bằng 274 lần nhịn. Với ly cà phê, anh phải tự từ chối gần như mỗi sáng; với tiền nhà, anh chỉ cần hỏi giá một lần. Câu anh nói khiến người viết chép nguyên vào lề sổ: anh nhịn ly cà phê để đỡ áy náy, chứ chưa từng “nhịn” một cuộc gọi cho chủ nhà.
Vì sao ta ngại hỏi lại khoản lớn
Có ba lý do thường gặp. Một là ngại va chạm: hỏi giảm giá khiến nhiều người thấy mất mặt. Hai là sức ì: “xưa nay vẫn vậy”. Ba là chi phí chuyển đổi trông có vẻ lớn: chuyển nhà, đổi trường, đổi nhà mạng nghe mệt mỏi. Thực tế, không phải lúc nào cũng phải chuyển. Nhiều khi chỉ cần một cuộc trao đổi thẳng thắn, hoặc đơn giản là đọc lại hợp đồng, đã đủ để tìm ra khoản có thể giảm.
Cách cắt giảm từng khoản lớn trong chi tiêu gia đình
Mỗi gia đình có ba khoản lớn khác nhau. Dưới đây là những hướng làm phổ biến cho các khoản thường gặp nhất ở gia đình tuổi 40. Đây là gợi ý để bạn tự cân nhắc, không phải công thức áp dụng cho mọi nhà.
1. Tiền nhà: thuê, trả góp và chi phí đi kèm
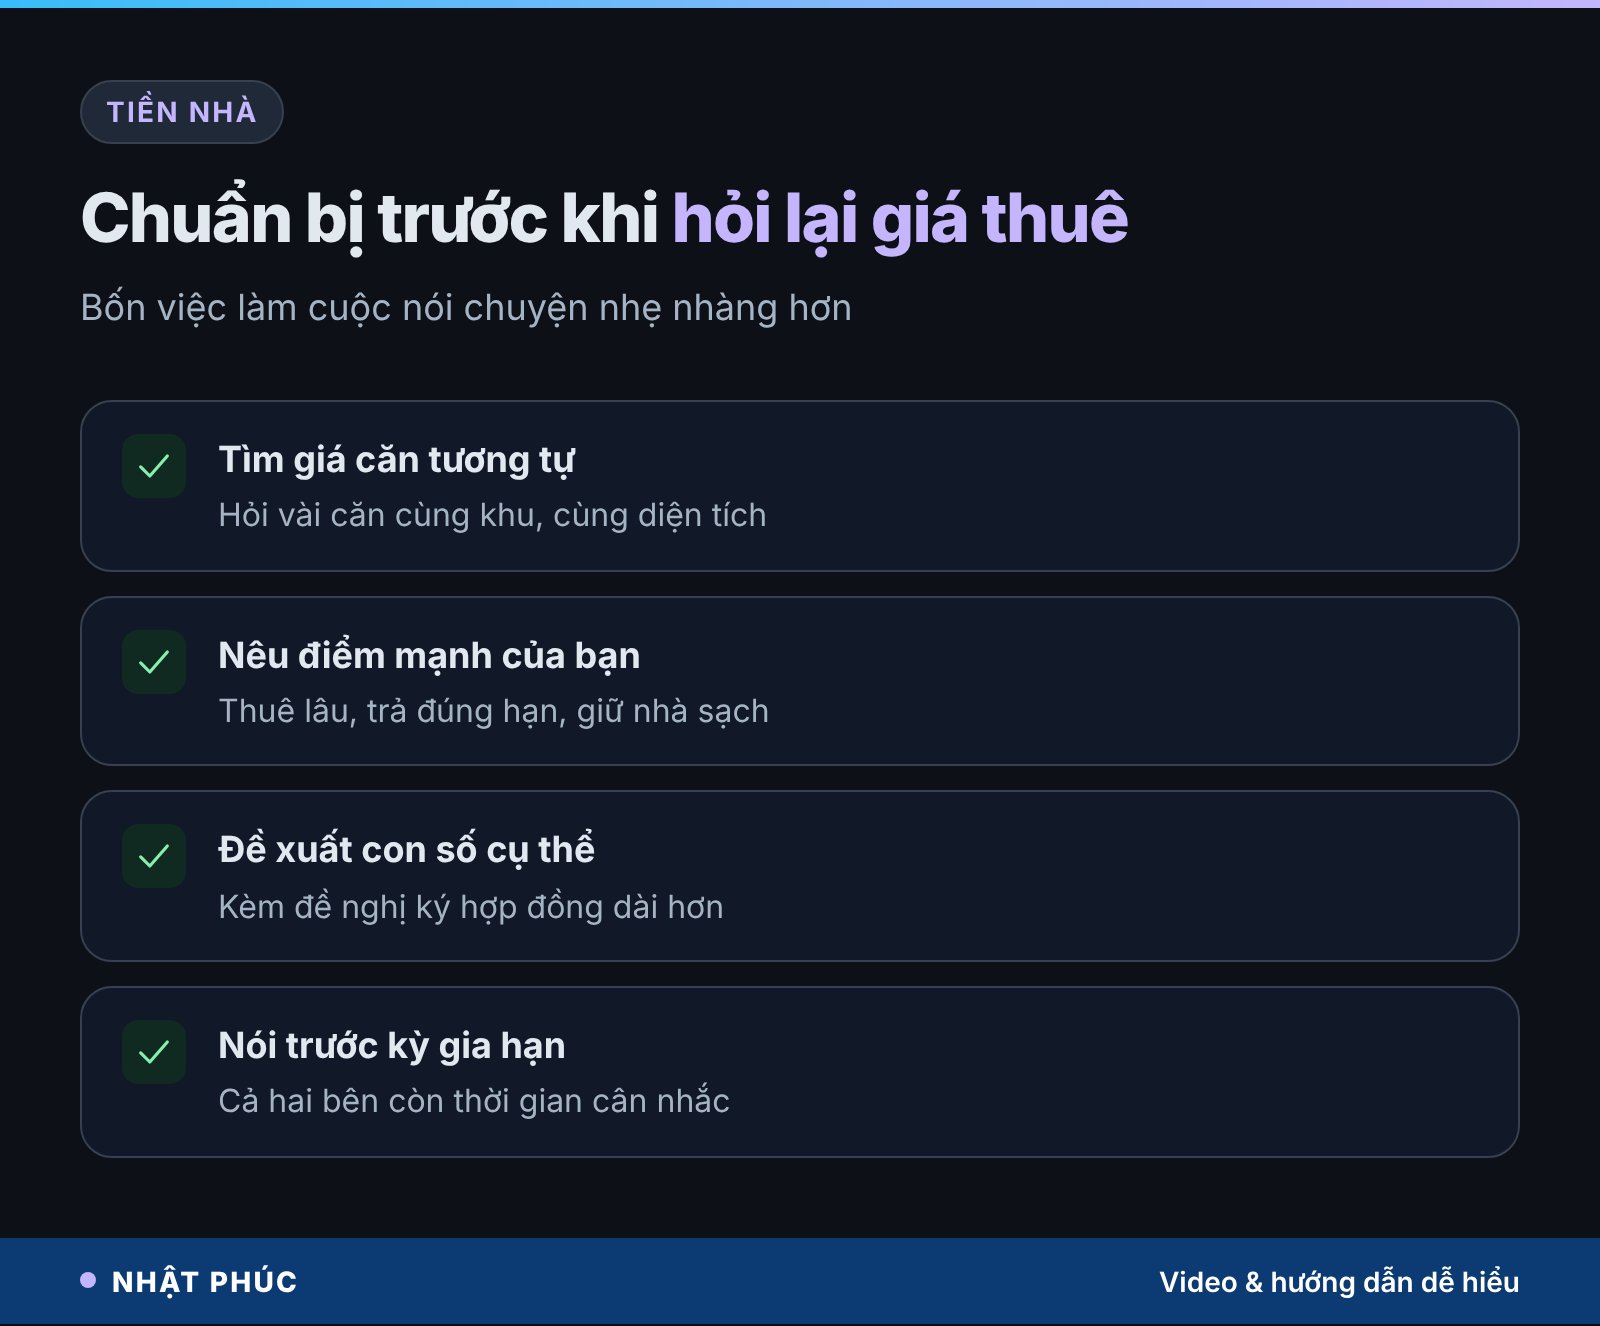
Nếu đang thuê, bạn có thể đề nghị ký hợp đồng dài hơn để đổi lấy giá ổn định, đề nghị tự lo sửa chữa nhỏ, hoặc so sánh giá những căn tương tự quanh khu vực trước khi gia hạn. Một người thuê ổn định, trả đúng hạn có lợi thế thương lượng nhiều hơn bạn nghĩ.
Nếu đang trả góp mua nhà, hãy xem lại lãi suất thả nổi sau giai đoạn ưu đãi, hỏi ngân hàng về phương án điều chỉnh hoặc tìm hiểu kỹ điều khoản phí trả nợ trước hạn trước khi quyết định. Khi so sánh, luôn tính cả thời gian di chuyển và chi phí xăng xe: một căn rẻ hơn mà xa hơn chưa chắc đã rẻ.
2. Đi chợ và ăn uống
Ăn uống là khoản lớn nhưng linh hoạt, nên mục tiêu không phải ăn kém đi mà là bớt lãng phí. Lên thực đơn theo tuần, đi chợ có danh sách, nấu vừa đủ, tận dụng đồ còn trong tủ lạnh trước khi mua thêm. Nhiều gia đình nhận ra một phần đáng kể tiền chợ đến từ đồ mua rồi bỏ đi.
3. Học phí, học thêm và bán trú
Đây là khoản nhạy cảm nhất, vì không ai muốn “tiết kiệm trên con”. Thay vì cắt, hãy rà lại: lớp học thêm nào con thật sự cần, lớp nào chỉ vì “bạn bè đều đi”? Có dịch vụ đưa đón, bán trú nào có thể thay bằng cách sắp xếp khác giữa hai vợ chồng hoặc ông bà không?
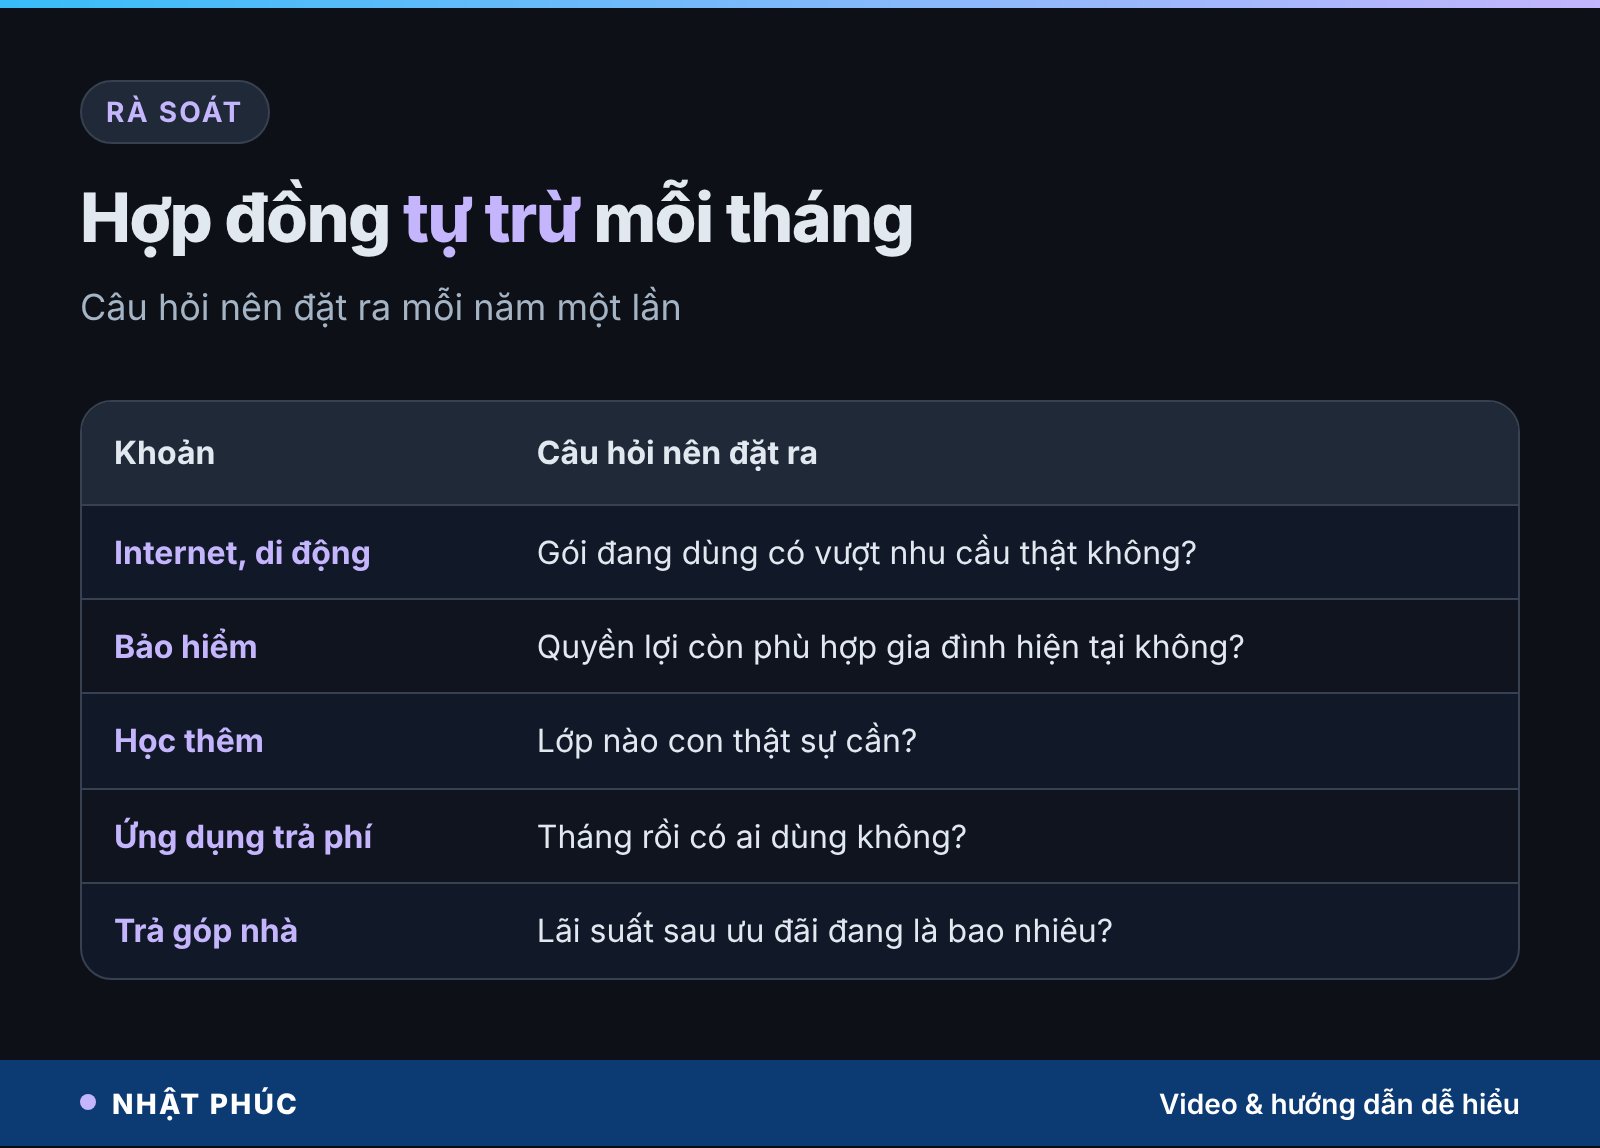
4. Các hợp đồng “tự trừ” hằng tháng
Internet, cước di động, truyền hình, ứng dụng trả phí, bảo hiểm, gói tập thể dục. Mỗi khoản nhỏ, nhưng cộng lại có khi ngang một khoản lớn. Cứ mỗi năm, hãy đọc lại từng hợp đồng một lần.
| Tiêu chí | Nhịn khoản nhỏ | Giảm 10% khoản lớn |
|---|---|---|
| Số tiền mỗi năm | 18 triệu đồng | 25,2 triệu đồng |
| Quy ra ngày sống | 18 ngày | Hơn 25 ngày |
| Số lần phải quyết định | Gần như mỗi ngày | Vài lần mỗi năm |
| Cảm giác | Dễ thấy có lỗi, dễ bỏ cuộc | Một lần ngại, lợi lâu dài |
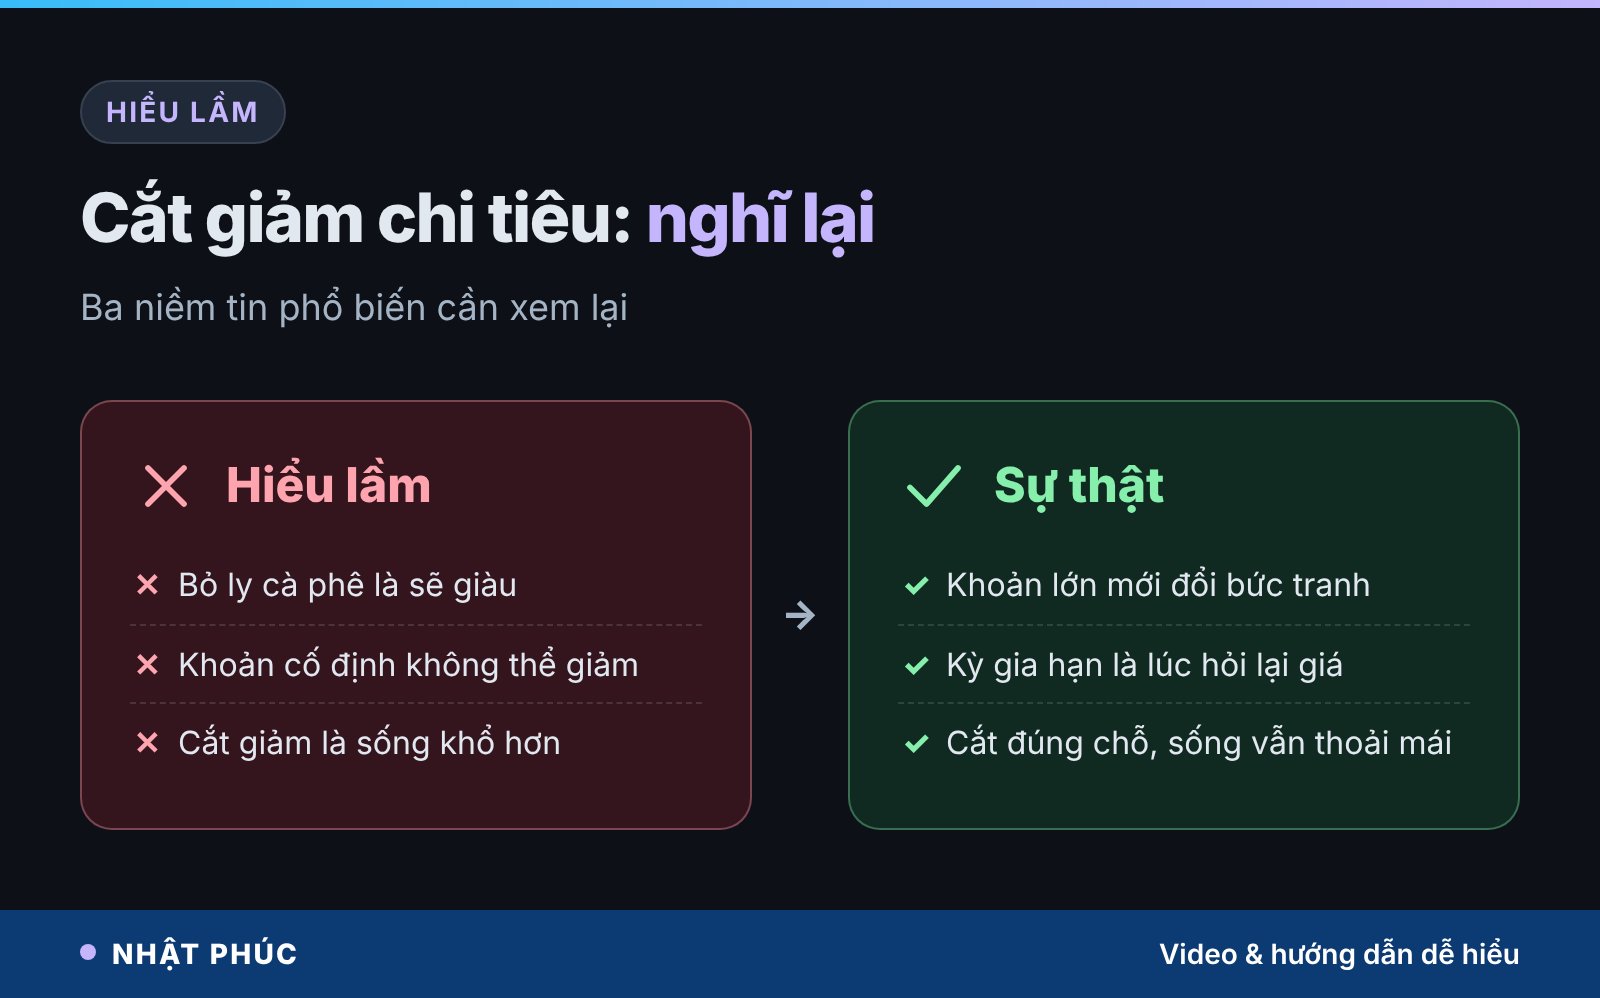
Hiểu lầm phổ biến về cắt giảm chi tiêu
Nhiều lời khuyên tiết kiệm trên mạng có phần đúng, nhưng dễ bị hiểu sai khi áp vào một gia đình cụ thể. Dưới đây là ba hiểu lầm hay gặp.
“Bỏ ly cà phê là sẽ giàu”
Tiết kiệm từ khoản nhỏ vẫn có ích, nhưng hiếm khi đủ thay đổi bức tranh tài chính nếu các khoản lớn không đổi. Hãy coi đó là phần bổ sung, không phải phần chính.
“Khoản cố định thì không thể giảm”
Khoản cố định chỉ cố định trong một kỳ hợp đồng. Đến kỳ gia hạn, mọi thứ đều có thể được hỏi lại: giá, điều khoản, gói dịch vụ.
“Cắt giảm nghĩa là sống khổ hơn”
Cắt đúng chỗ thường ít ảnh hưởng tới chất lượng sống. Một gói internet phù hợp nhu cầu, một thực đơn ít lãng phí không làm gia đình bạn kém vui hơn.
Đưa phần dư vào quỹ dự phòng
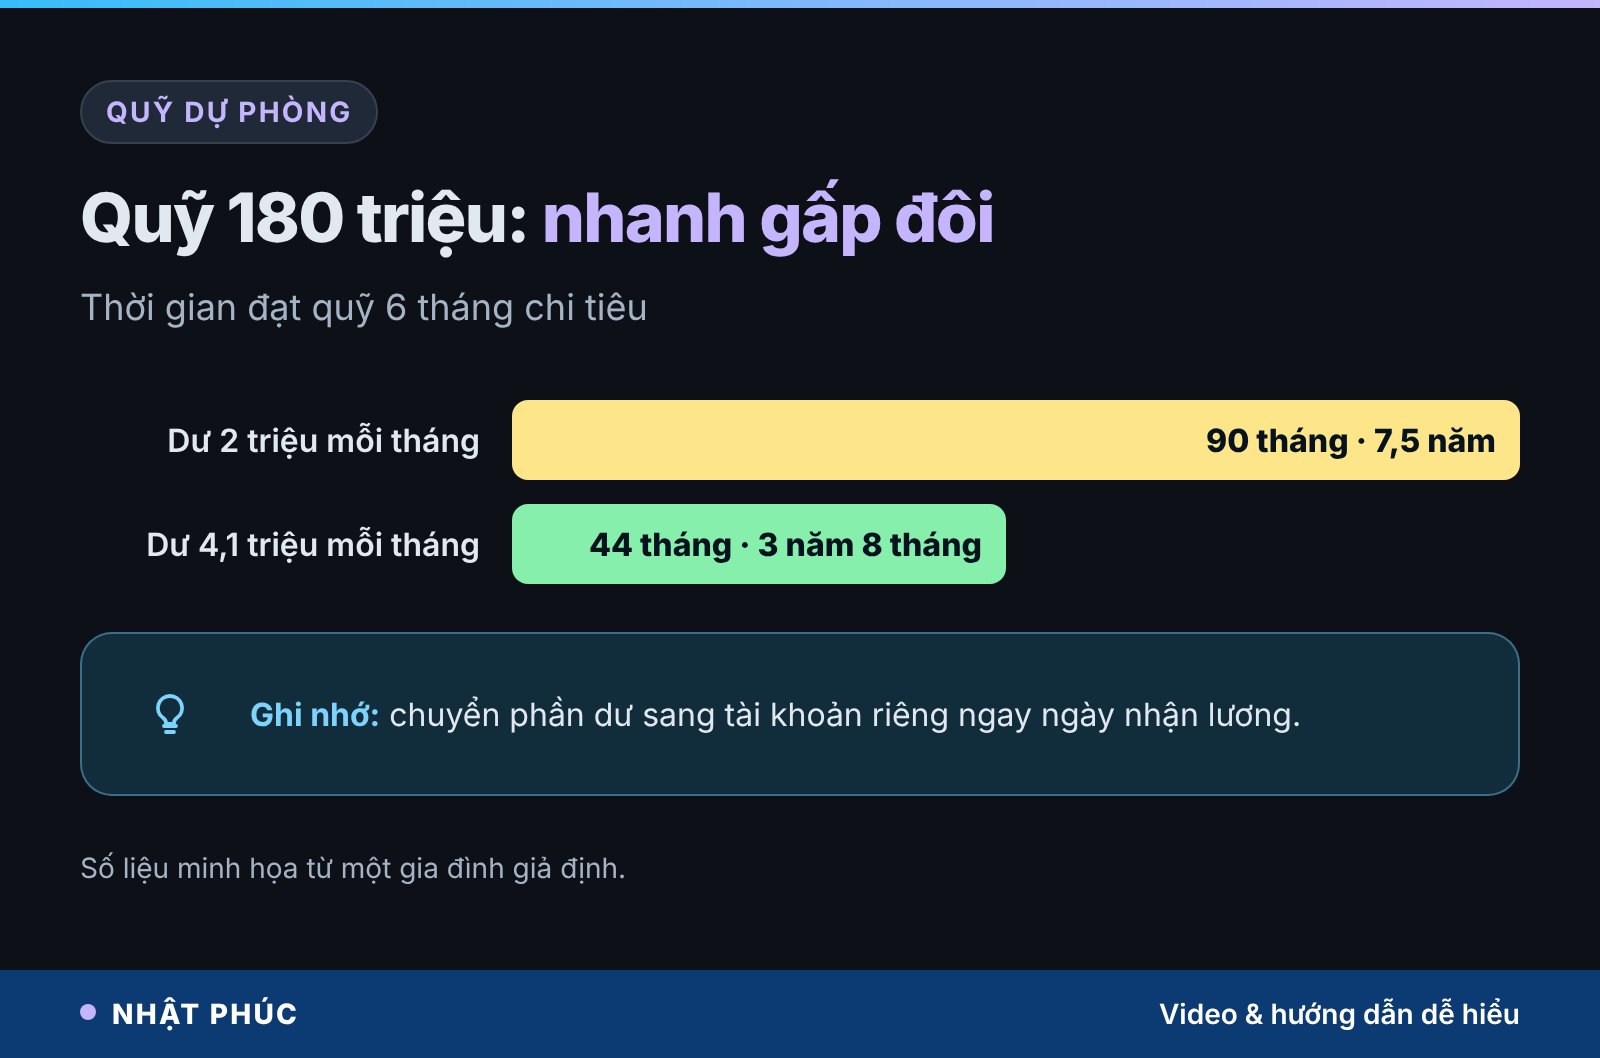
Cắt giảm chỉ có ý nghĩa khi phần dư ra không lặng lẽ tiêu vào chỗ khác. Đích đến hợp lý đầu tiên cho phần lớn gia đình là quỹ dự phòng (emergency fund): khoản tiền đủ để cả nhà sống thêm vài tháng nếu mất thu nhập. Mức thường được nhắc tới là 3–6 tháng chi tiêu; gia đình có con nhỏ, thu nhập chỉ từ một nguồn hoặc công việc không ổn định thường nên nhắm phía trên của khoảng này.
Với gia đình anh Nam, quỹ 6 tháng là 180 triệu đồng. Nếu mỗi tháng dư 2 triệu đồng, họ cần 90 tháng, tức 7 năm rưỡi. Nếu dư thêm 2,1 triệu đồng nhờ giảm các khoản lớn, tổng dư là 4,1 triệu đồng và thời gian rút còn khoảng 44 tháng, chừng 3 năm 8 tháng.
Giữ quỹ dự phòng ở đâu
Quỹ dự phòng cần ba tính chất: an toàn, rút được nhanh, và tách khỏi tài khoản chi tiêu hằng ngày. Nhiều người chia thành hai phần: một phần nhỏ ở tài khoản thanh toán riêng để dùng ngay, phần còn lại gửi tiết kiệm kỳ hạn ngắn. Mục tiêu của quỹ này là giữ cho gia đình bình tĩnh khi có chuyện, không phải để sinh lời cao.
Tự động hoá để không phải nhớ
Cách hiệu quả nhất là cài lệnh chuyển tiền tự động sang tài khoản dự phòng ngay ngày nhận lương. Khi phần dư đi trước, chi tiêu tự điều chỉnh theo phần còn lại, và bạn không phải dựa vào ý chí cuối tháng.
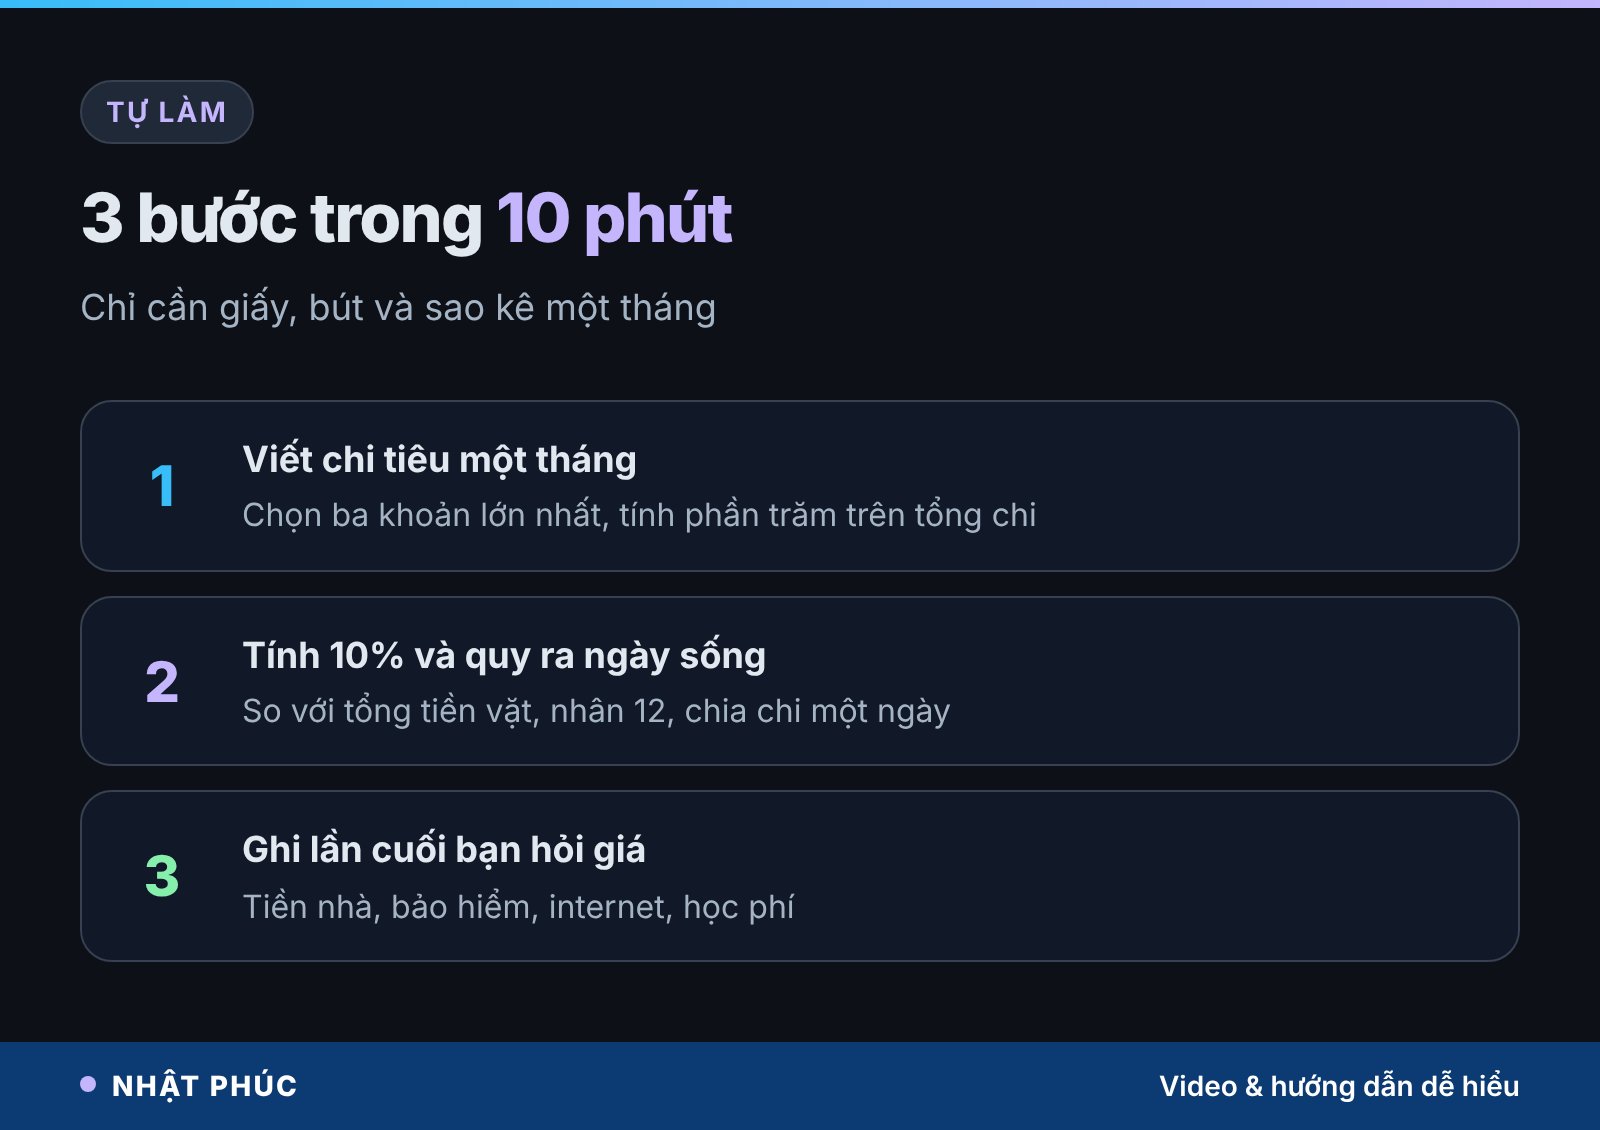
3 bước tự làm trong 10 phút
Bạn không cần phần mềm hay bảng tính phức tạp. Một tờ giấy và 10 phút là đủ để bắt đầu.
Bước 1: Viết ra chi tiêu một tháng
Liệt kê mọi khoản chi của tháng gần nhất, chọn ba khoản lớn nhất và tính xem chúng chiếm bao nhiêu phần trăm tổng chi.
Bước 2: Tính 10% và quy ra ngày sống
Lấy 10% của mỗi khoản lớn, cộng lại, so với tổng tiền vặt của bạn. Nhân với 12 rồi chia cho chi tiêu một ngày để ra số ngày sống mỗi năm.
Bước 3: Ghi lần cuối bạn hỏi giá
Với mỗi khoản lớn, ghi ra lần cuối bạn hỏi giá hoặc xem lại hợp đồng là khi nào: tiền thuê nhà, bảo hiểm, internet, học phí. Khoản nào lâu nhất chưa hỏi lại, đó là chỗ nên bắt đầu.
Khi nào nên tìm người hỗ trợ
Nếu chi tiêu thường xuyên vượt thu nhập, nợ thẻ tín dụng hoặc vay tiêu dùng chồng chất, hoặc chuyện tiền bạc đang gây căng thẳng kéo dài trong gia đình, đừng ngại tìm đến người có chuyên môn về tài chính, hoặc chuyên gia tư vấn tâm lý khi áp lực ảnh hưởng tới giấc ngủ và sức khoẻ. Hỏi sớm luôn nhẹ nhàng hơn hỏi muộn.
Câu hỏi thường gặp về cắt giảm chi tiêu gia đình
Có nên bỏ cà phê để tiết kiệm tiền không?
Không bắt buộc. Nếu ly cà phê mang lại cho bạn niềm vui thật và ngân sách vẫn dư, hãy giữ nó. Hãy ưu tiên rà soát ba khoản chi lớn nhất trước. Chỉ khi đã tối ưu những khoản đó mà vẫn thiếu, việc cắt bớt khoản nhỏ mới đáng cân nhắc.
Khoản chi nào nên cắt giảm trước?
Bắt đầu với khoản lớn nhất mà lâu nhất bạn chưa hỏi lại giá hoặc xem lại hợp đồng. Thường đó là tiền nhà, bảo hiểm, gói internet, cước di động. Những khoản này chỉ cần một lần thay đổi là bạn hưởng lợi đều đặn trong nhiều tháng.
Làm sao để thương lượng giảm tiền thuê nhà?
Tìm hiểu giá những căn tương tự quanh khu vực, chuẩn bị lý do cụ thể như thời gian thuê dài, luôn trả đúng hạn, tự lo sửa chữa nhỏ. Hãy đề xuất một con số rõ ràng và nói chuyện trước kỳ gia hạn hợp đồng, khi cả hai bên còn thời gian cân nhắc.
Quỹ dự phòng nên bằng bao nhiêu tháng chi tiêu?
Mức thường được nhắc tới là 3–6 tháng chi tiêu thiết yếu. Gia đình có con nhỏ, chỉ có một nguồn thu nhập, hoặc làm việc tự do có thể cân nhắc mức cao hơn. Quan trọng nhất là bắt đầu, dù mỗi tháng chỉ để riêng được một khoản nhỏ.
Chi tiêu một ngày tính thế nào?
Lấy tổng chi tiêu của gia đình trong một tháng chia cho 30. Ví dụ chi 30 triệu đồng mỗi tháng thì một ngày sống khoảng 1 triệu đồng. Con số này dùng để quy đổi mọi khoản tiết kiệm hoặc chi thêm ra số ngày, giúp bạn so sánh dễ hơn.
Kết luận: nhịn một ly đỡ áy náy, hỏi lại một khoản mới đỡ tốn
Cách cắt giảm chi tiêu gia đình hiệu quả không nằm ở việc tự trách mình mỗi sáng. Hãy nhìn vào ba khoản lớn nhất, quy chúng ra ngày sống, rồi dành một buổi để hỏi lại giá, đọc lại hợp đồng. Phần dư ra, hãy chuyển ngay vào quỹ dự phòng để mỗi tháng gia đình bạn vững thêm một chút.
Khoản lớn nhất nhà bạn là gì, và lần cuối bạn hỏi giá nó là bao giờ? Hãy để lại bình luận dưới video và theo dõi Nhật Phúc để đọc thêm các bài về tài chính tuổi 40.
Lưu ý: Nội dung bài viết chỉ mang tính tham khảo, không phải lời khuyên tài chính hay đầu tư. Các con số về gia đình anh Nam là giả định minh hoạ. Số liệu chi tiêu bình quân theo Cục Thống kê, Thông cáo báo chí kết quả Khảo sát mức sống dân cư năm 2024. Với các quyết định lớn, hãy hỏi ý kiến người có chuyên môn.