Mỗi tháng dư 3 triệu, 12 tháng là 36 triệu. Vậy mà cuối năm mở tài khoản ra, số tiền không dày lên, có năm còn mỏng đi. Nếu bạn từng hỏi “tháng nào cũng dư, vậy tiền đi đâu?”, câu trả lời thường nằm ở những khoản chi một năm chỉ đến một lần, và cách xử lý chúng có một cái tên: quỹ chìm.
Bài này giải thích quỹ chìm là gì, vì sao gia đình tuổi 40 đặc biệt cần nó, cách tính số tiền cần cất mỗi tháng, để quỹ ở đâu và làm gì khi con số vượt khả năng. Ví dụ xuyên suốt là một gia đình ở Biên Hòa: lương 22 triệu, chi 19 triệu, tin rằng mình để dành được 3 triệu mỗi tháng.
Câu trả lời ngắn: Quỹ chìm (sinking fund) là khoản tiền bạn cất đều mỗi tháng cho một khoản chi lớn đã biết trước nhưng không đến hằng tháng, như Tết, học phí đầu năm, bảo hiểm và bảo dưỡng xe, hiếu hỉ. Cách tính đơn giản: cộng các khoản đó trong 12 tháng qua rồi chia 12. Phần đó phải cất riêng trước khi gọi là “dư”.
Câu chuyện của gia đình này được kể như một trang sổ trong video của kênh Số dư tuổi 40. Bạn có thể xem video về khoản hụt 7,2 triệu dù tháng nào cũng dư, rồi đọc tiếp phần mở rộng bên dưới.
Tóm tắt nhanh
- Sổ chi tiêu tháng thường bỏ sót các khoản đến một năm một lần, nên “dư” trên sổ tháng chưa chắc là dư thật.
- Trong ví dụ, bốn nhóm khoản lẻ cộng lại 43,2 triệu, lớn hơn 36 triệu dư cả năm, nên cuối năm hụt 7,2 triệu.
- 43,2 triệu bằng khoảng 2 tháng 8 ngày chi tiêu của gia đình: chúng là khoản chi cố định, chỉ đến thưa.
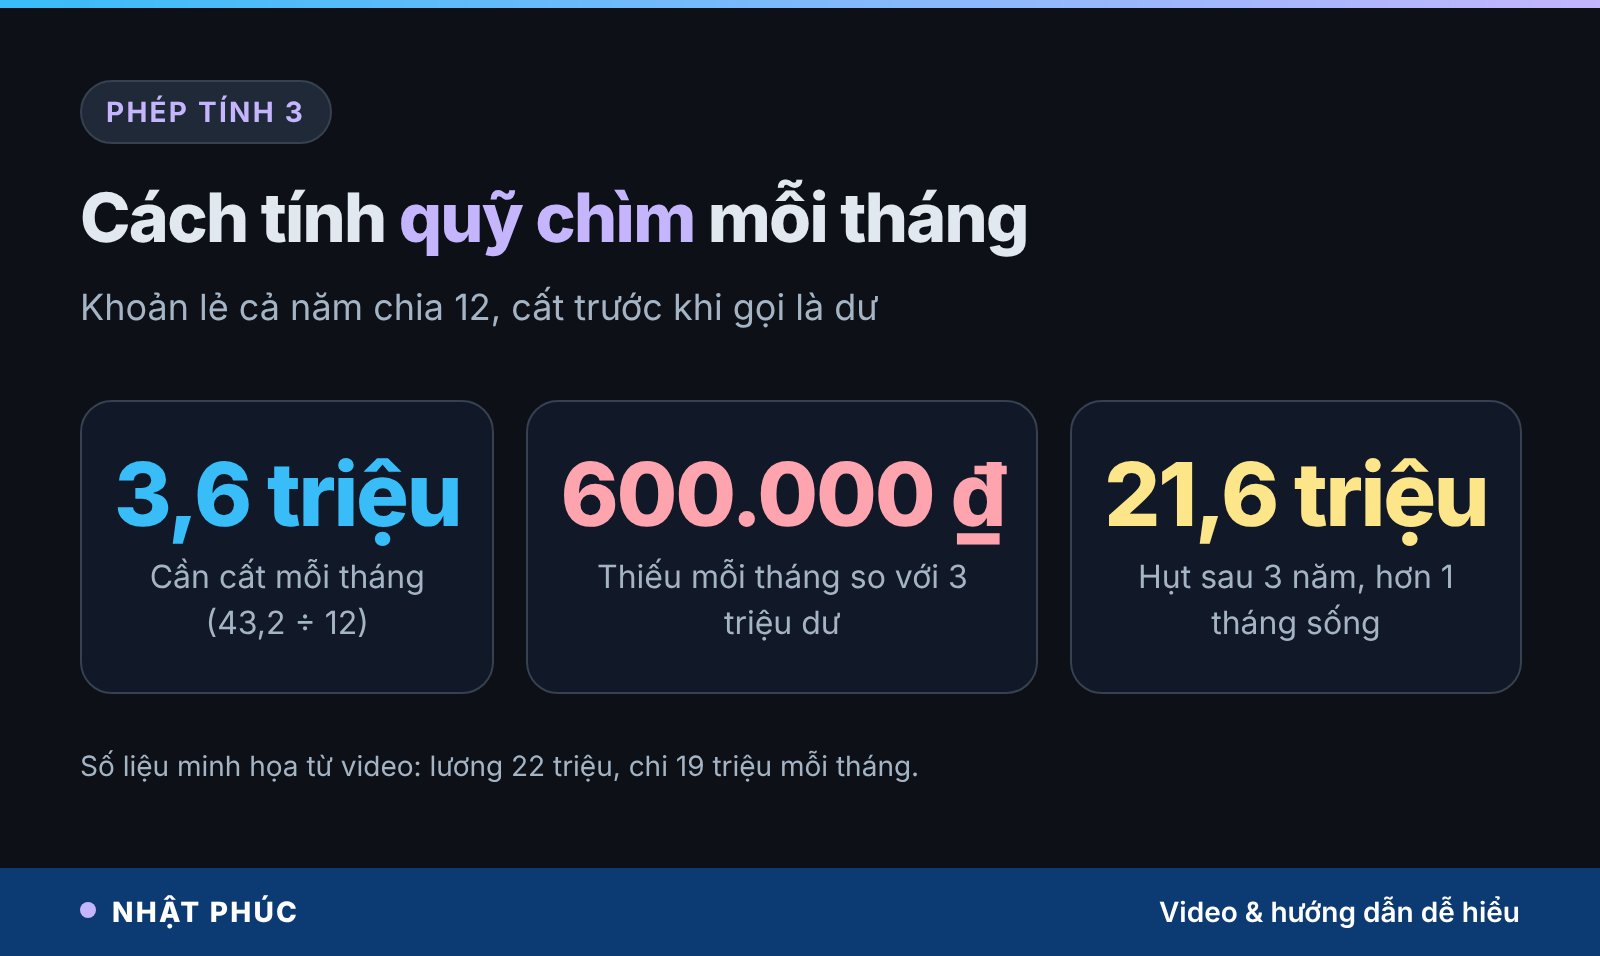
- Quỹ chìm = tổng khoản lẻ một năm ÷ 12; trong ví dụ là 3,6 triệu mỗi tháng.
- Quỹ chìm khác quỹ dự phòng: một bên cho việc chắc chắn sẽ xảy ra, một bên cho việc bất ngờ.
Nội dung chính:
- Quỹ chìm là gì?
- Tháng nào cũng dư mà cuối năm vẫn hụt
- Các khoản chi một năm một lần hay bị quên
- Quy khoản lẻ ra thời gian sống
- Cách tính quỹ chìm mỗi tháng
- Quỹ chìm khác quỹ dự phòng thế nào?
- Để quỹ chìm ở đâu?
- Khi quỹ chìm vượt khả năng
- Hiểu lầm phổ biến
- 5 bước lập quỹ chìm trong 10 phút
- Câu hỏi thường gặp
- Kết luận
Quỹ chìm là gì?
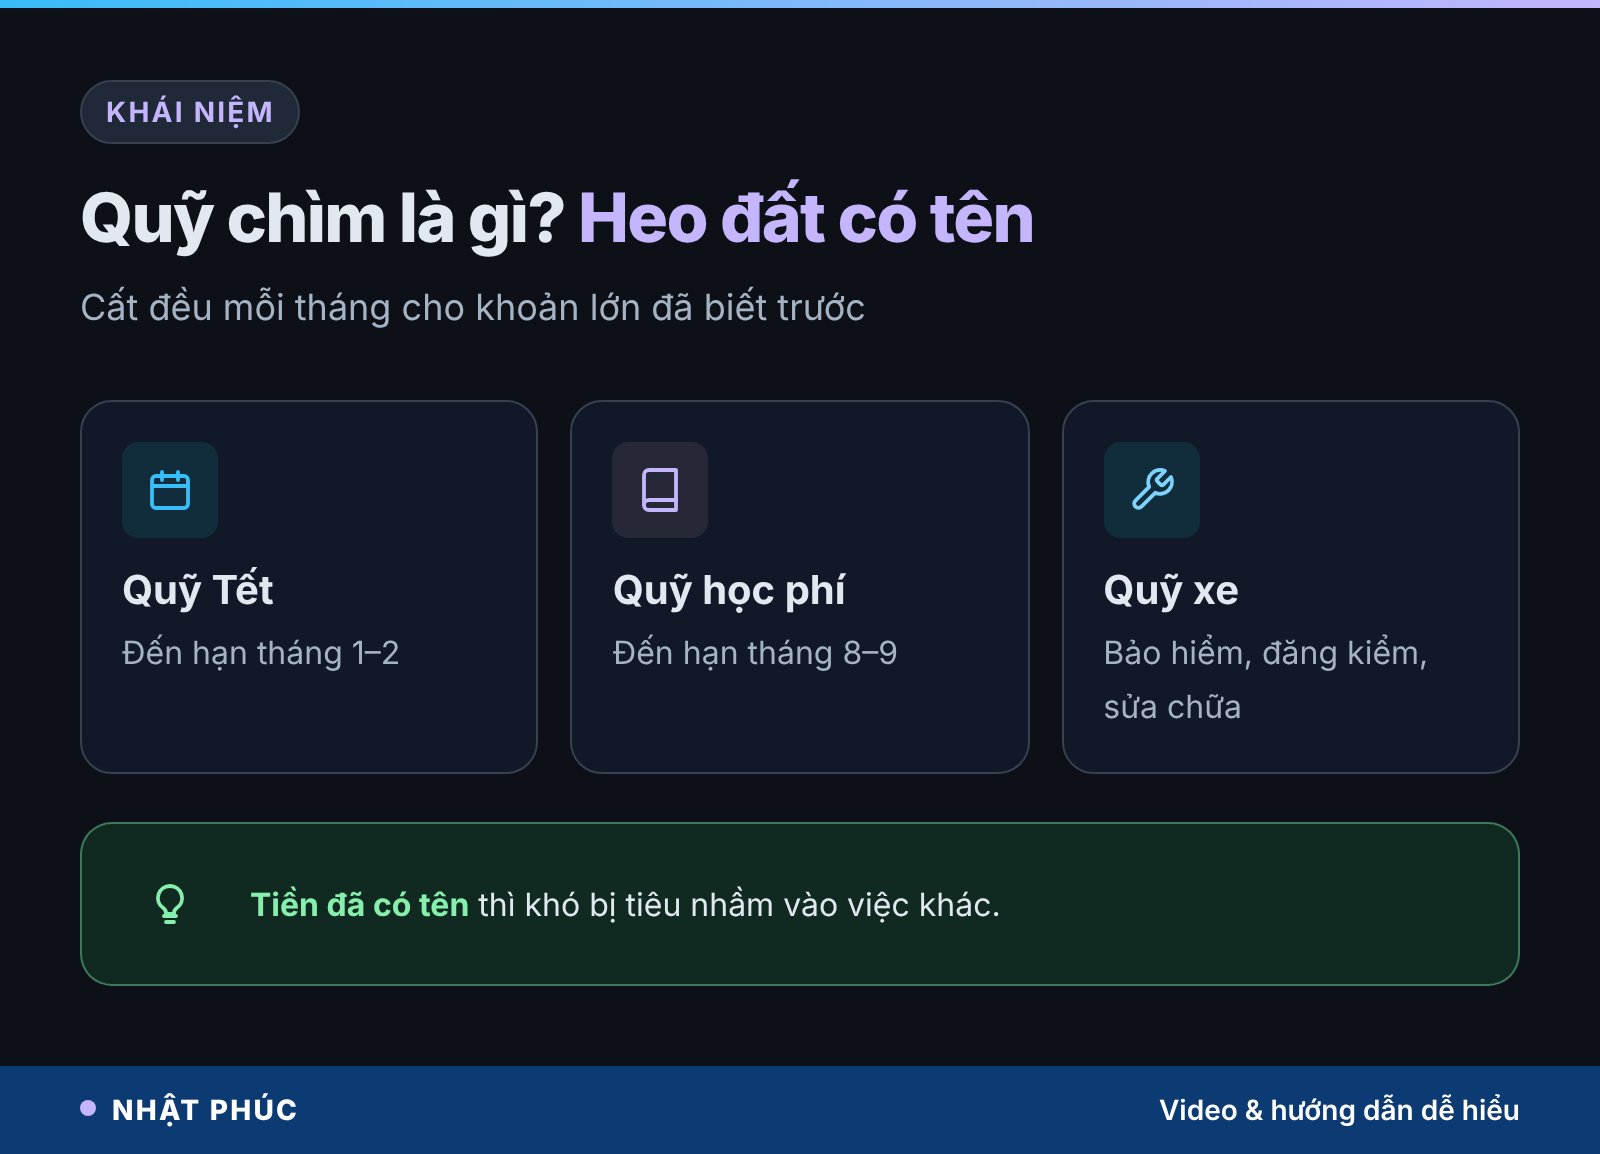
Quỹ chìm là một khoản tiền có tên, có đích và có hạn. Bạn biết trước sẽ phải chi một số tiền lớn vào một thời điểm (Tết tháng 1–2, học phí tháng 8–9, bảo hiểm xe tháng 11), nên mỗi tháng cất một phần nhỏ. Đến lúc cần, tiền đã nằm sẵn đó, không phải rút quỹ dự phòng, không phải quẹt thẻ tín dụng, không phải vay người quen.
Tên gọi đến từ thuật ngữ tài chính doanh nghiệp: công ty phát hành trái phiếu thường trích một quỹ định kỳ để trả nợ khi đáo hạn. Trong tài chính gia đình, ý tưởng giống hệt: chia một khoản lớn ra nhiều phần nhỏ, trả dần cho chính mình trước khi hóa đơn tới.
Hãy hình dung quỹ chìm như những con heo đất có dán nhãn: một con ghi “Tết”, một con ghi “học phí”, một con ghi “xe”. Mỗi tháng bỏ vào mỗi con một ít. Điều quan trọng không phải là con heo, mà là cái nhãn: tiền đã có tên thì khó bị tiêu nhầm.
Tháng nào cũng dư mà cuối năm vẫn hụt: câu chuyện 7,2 triệu
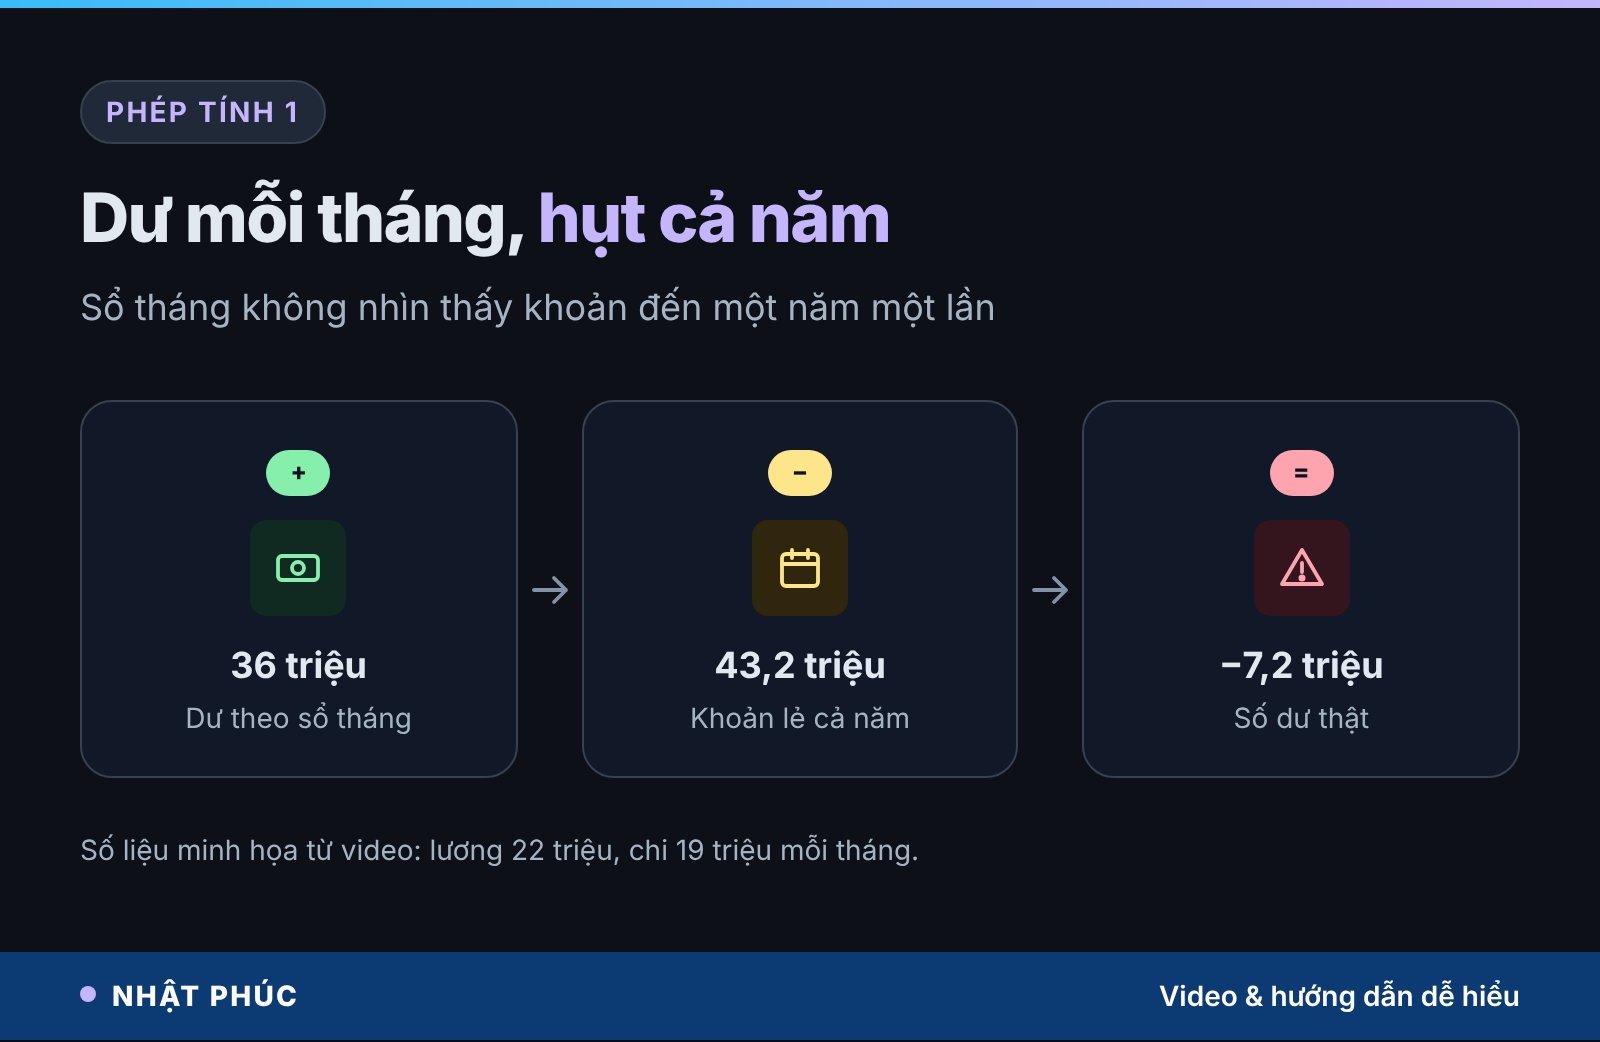
Anh là kỹ thuật viên điện lạnh ở Biên Hòa, có vợ và một con học lớp hai. Lương cầm về 22 triệu mỗi tháng. Anh giữ một cuốn sổ chi tiêu viết tay rất đều: tiền nhà, điện, nước, ăn uống, xăng xe, học thêm, gửi hai bên nội ngoại. Cộng lại 19 triệu mỗi tháng. Cuối tháng nào anh cũng gạch chân con số dư 3 triệu.
12 tháng là 36 triệu. Anh tin mình đang để dành được. Nhưng ở một trang khác, anh ghi những khoản không có chỗ trong sổ tháng (số liệu minh họa của video):
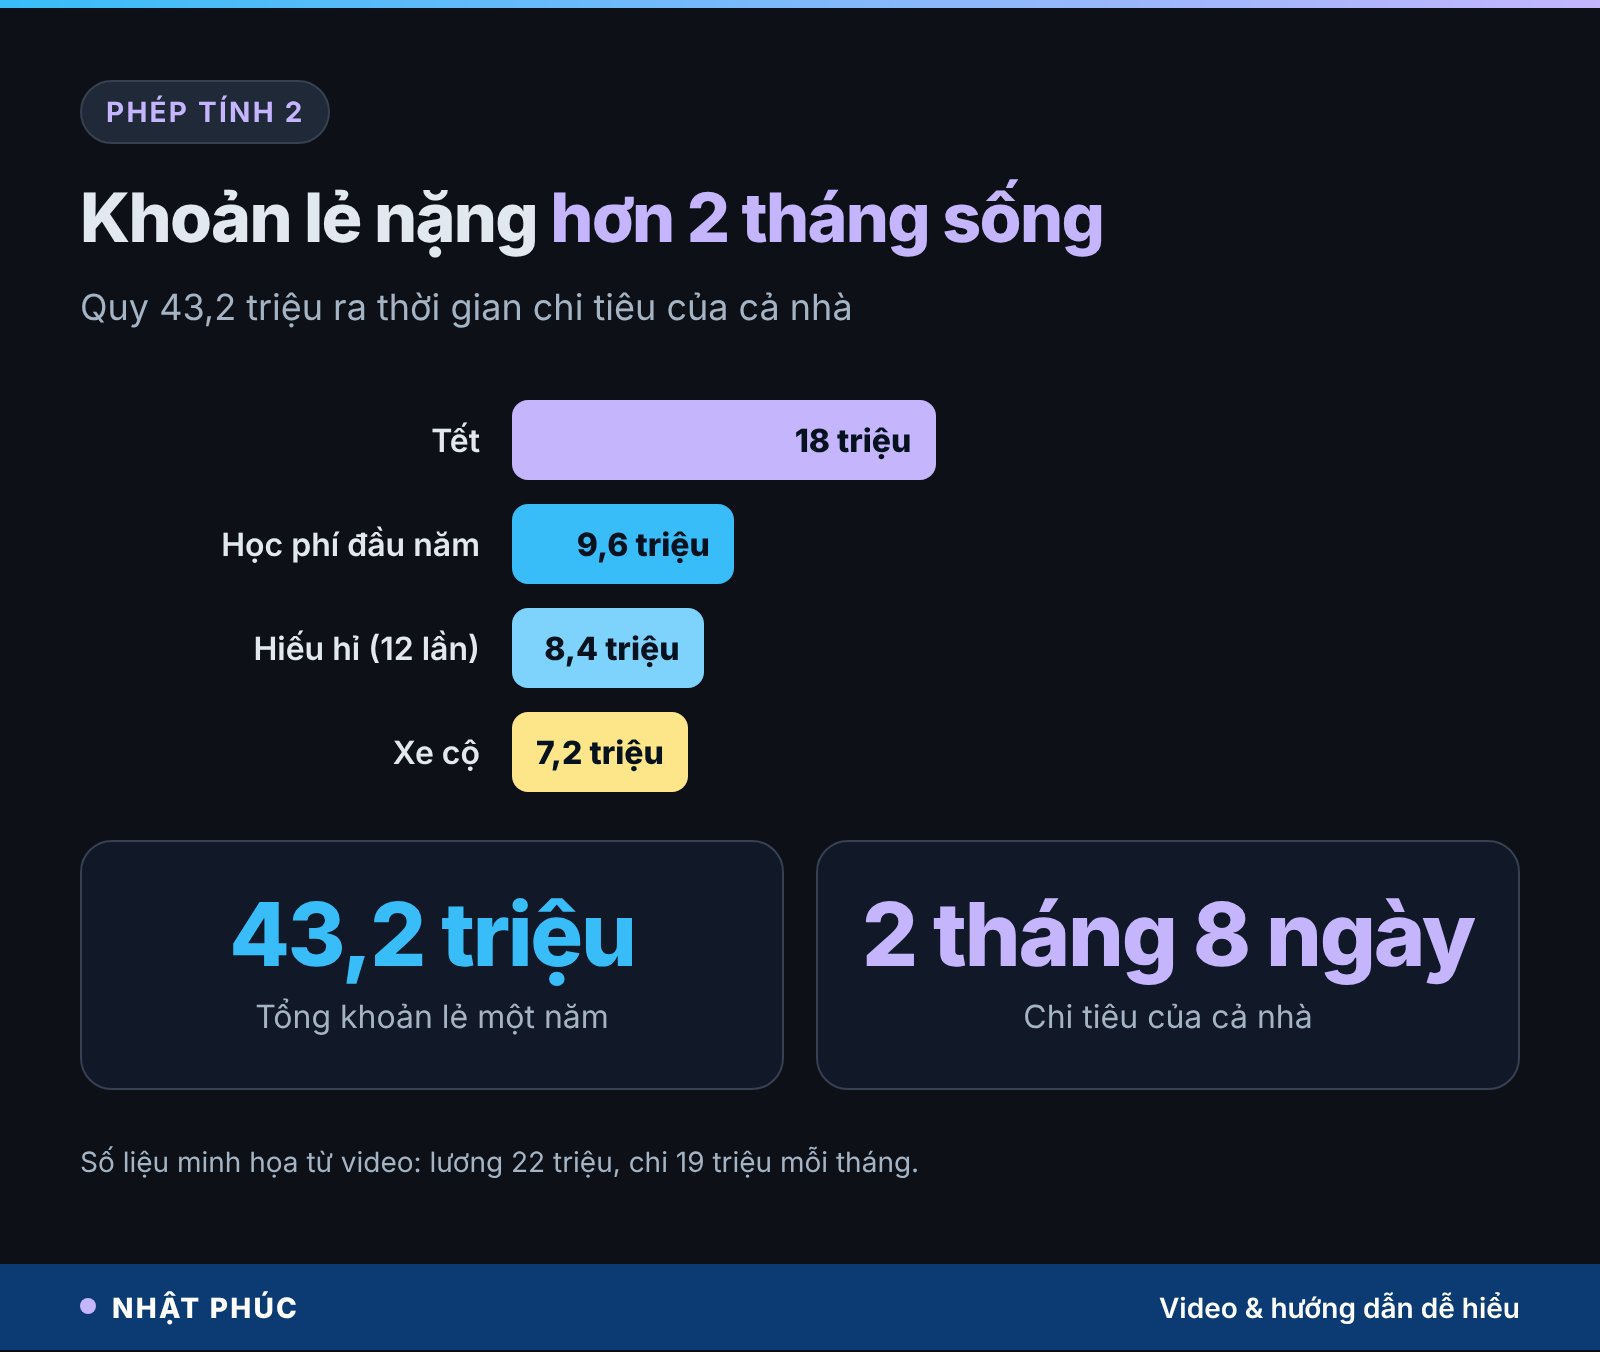
- Tết: 18 triệu, gồm biếu hai bên, lì xì, sắm sửa.
- Phong bì đám cưới, đám giỗ, đám hiếu: 12 lần, mỗi lần 700.000 ₫, tổng 8,4 triệu.
- Đầu năm học của con: 9,6 triệu.
- Bảo hiểm xe, đăng kiểm, thay lốp, sửa máy: 7,2 triệu.
Bốn nhóm cộng lại 43,2 triệu. Phép tính thứ nhất: 36 triệu dư theo sổ tháng trừ 43,2 triệu khoản lẻ, ra âm 7,2 triệu. Cuốn sổ tháng không nói dối, nó chỉ không nhìn thấy những khoản đến mỗi năm một lần.
Anh chưa từng cộng chúng lại, vì mỗi khoản đến vào một thời điểm khác nhau và khoản nào cũng đủ nhỏ để anh nghĩ lần này chỉ là ngoại lệ. Đây là cái bẫy phổ biến nhất của việc ghi chép chi tiêu: ghi rất kỹ, nhưng chỉ nhìn theo tháng.
Các khoản chi một năm một lần hay bị quên
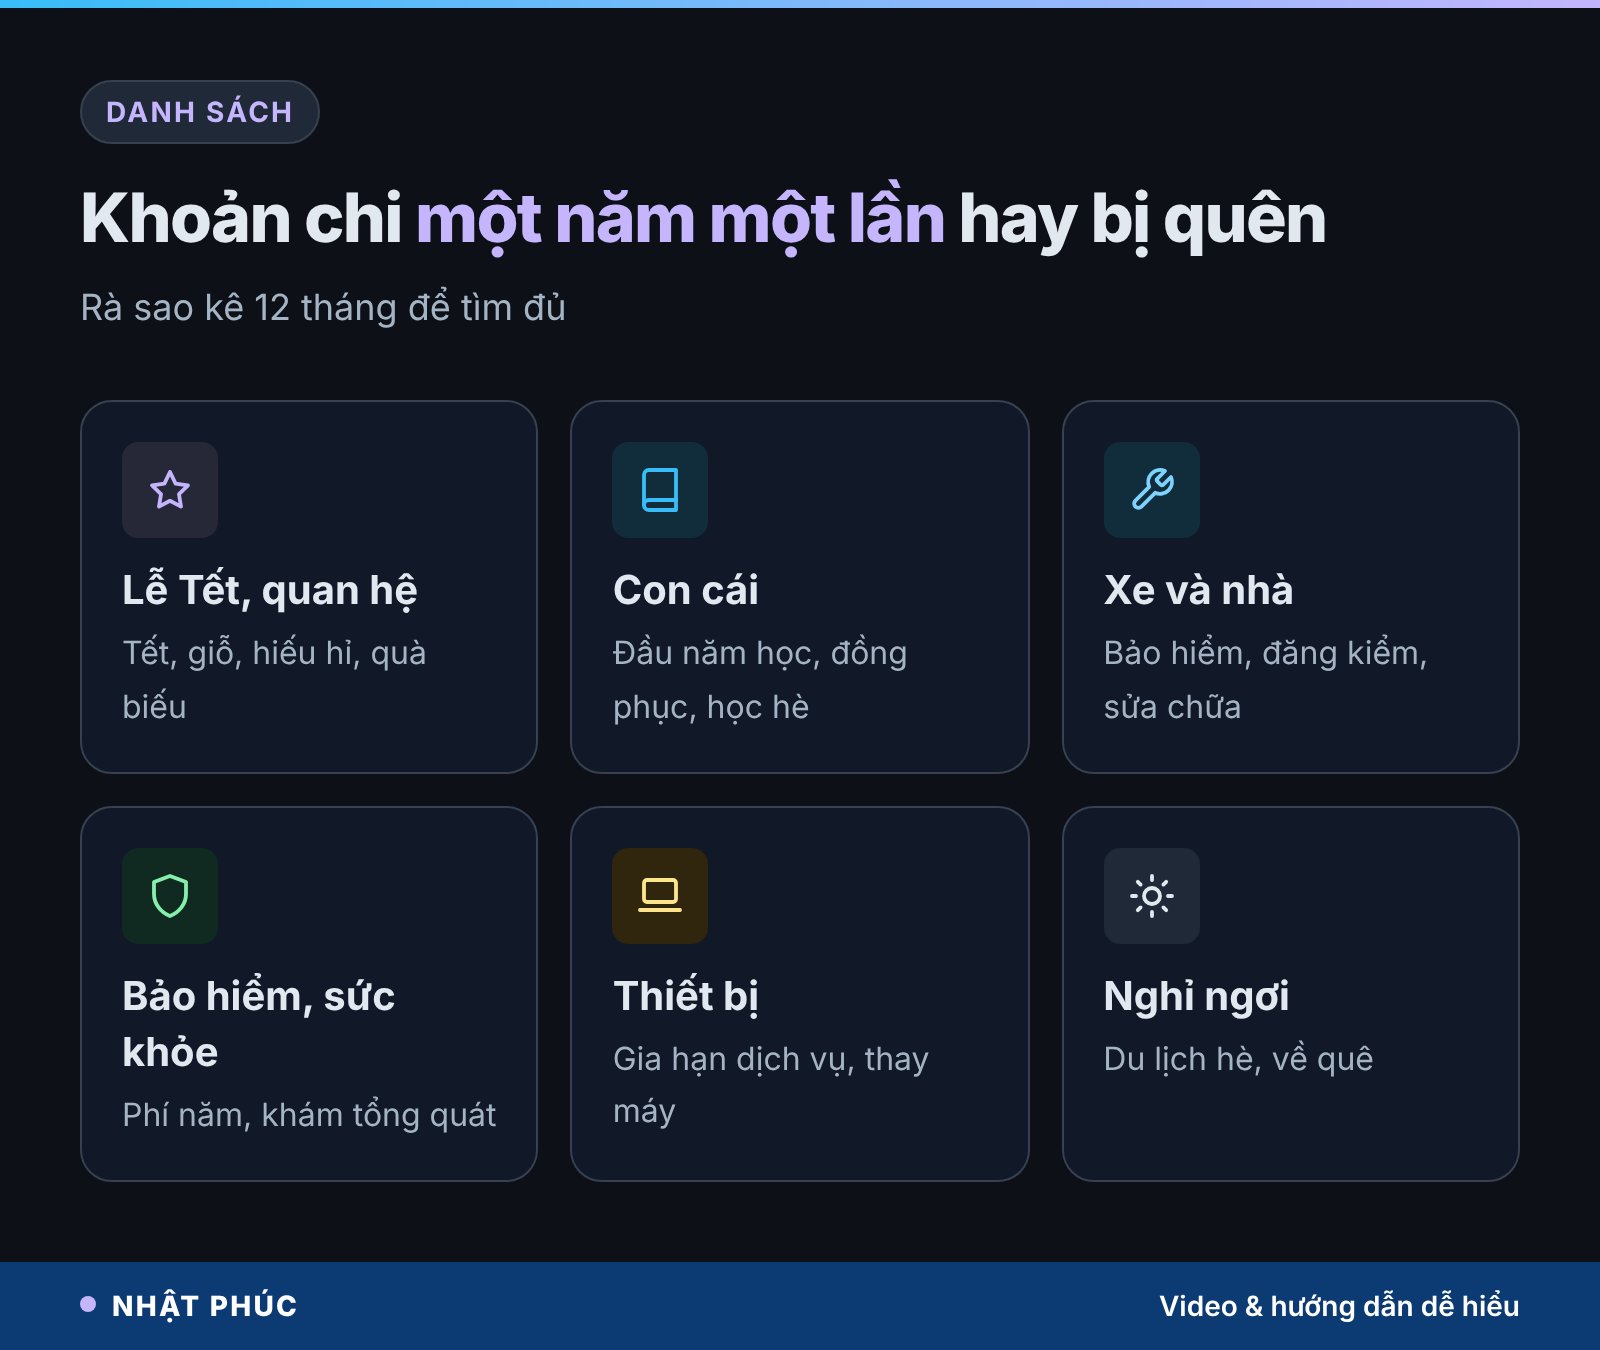
Bốn nhóm trong video là bốn nhóm lớn nhất của nhiều gia đình Việt. Nhưng danh sách thật thường dài hơn. Khi rà sao kê 12 tháng, bạn có thể gặp:
- Lễ Tết và quan hệ: Tết Nguyên đán, Trung thu, quà biếu, giỗ chạp, hiếu hỉ, sinh nhật bố mẹ.
- Con cái: học phí hoặc khoản đóng đầu năm, đồng phục, sách vở, học hè, khám sức khỏe, bảo hiểm y tế học sinh.
- Xe cộ và nhà cửa: bảo hiểm xe, đăng kiểm, thay lốp, bảo dưỡng lớn, sửa máy lạnh, sơn sửa nhà, phí bảo trì định kỳ.
- Bảo hiểm và sức khỏe: phí bảo hiểm nhân thọ hoặc sức khỏe đóng theo năm, khám tổng quát, làm răng, thay kính.
- Thiết bị và công nghệ: gia hạn phần mềm, tên miền, gói lưu trữ, thay điện thoại hoặc máy tính khi hỏng.
- Nghỉ ngơi: chuyến du lịch hè, về quê dịp lễ.
Ở tuổi 40, danh sách này thường dày lên: con vào cấp học mới, bố mẹ cần khám chữa bệnh nhiều hơn, xe và nhà bắt đầu đến tuổi sửa chữa. Nếu bạn đang tính riêng chuyện học hành của con, bài chi phí cho con đi học trường công có cách bóc tách chi tiết hơn.
Quy khoản chi một năm một lần ra thời gian sống
Phép tính thứ hai của video quy tiền ra thời gian. Gia đình anh chi 19 triệu một tháng, khoảng 633.000 ₫ một ngày. 43,2 triệu khoản lẻ bằng khoảng 2 tháng 8 ngày chi tiêu (khoảng 68 ngày) đều của cả nhà, cũng gần bằng 2 tháng lương cầm về của anh.
Nghĩa là mỗi năm có hơn 2 tháng anh sống bằng những khoản vẫn gọi là “phát sinh”. Nhưng phát sinh mà năm nào cũng đến thì không còn là phát sinh. Đó là một dòng chi cố định, chỉ là đến thưa.
Cách quy đổi rất đơn giản: lấy tổng khoản lẻ chia cho chi tiêu một tháng để ra số tháng; phần lẻ nhân 30 để ra số ngày. Con số này hữu ích khi nói chuyện với vợ hoặc chồng: “mỗi năm mình có hơn 2 tháng sống bằng khoản bất thường” dễ hình dung hơn “mình chi 43 triệu cho các khoản lẻ”.
Cách tính quỹ chìm mỗi tháng
Phép tính thứ ba: chia 43,2 triệu cho 12 tháng, mỗi tháng anh cần cất riêng 3,6 triệu. Anh chỉ dư 3 triệu, tức thiếu 600.000 ₫ mỗi tháng mà không hề hay biết. 3 năm như vậy là hụt 21,6 triệu, hơn 1 tháng chi tiêu biến mất mà không có dòng nào để gạch chân.
Bắt đầu muộn thì chia cho số tháng còn lại
Nếu hôm nay mới bắt đầu và Tết chỉ còn vài tháng, bạn không chia cho 12 được. Hãy chia khoản cần có cho số tháng còn lại. Bảng dưới lấy ví dụ khoản Tết 18 triệu:
| Bắt đầu khi còn | Cất mỗi tháng | Ghi chú |
|---|---|---|
| 12 tháng | 1.500.000 ₫ | Nhẹ nhất, nên bắt đầu ngay sau Tết |
| 9 tháng | 2.000.000 ₫ | Vẫn vừa sức với nhiều gia đình |
| 6 tháng | 3.000.000 ₫ | Gấp đôi so với bắt đầu sớm |
| 3 tháng | 6.000.000 ₫ | Thường phải cắt bớt quy mô khoản chi |
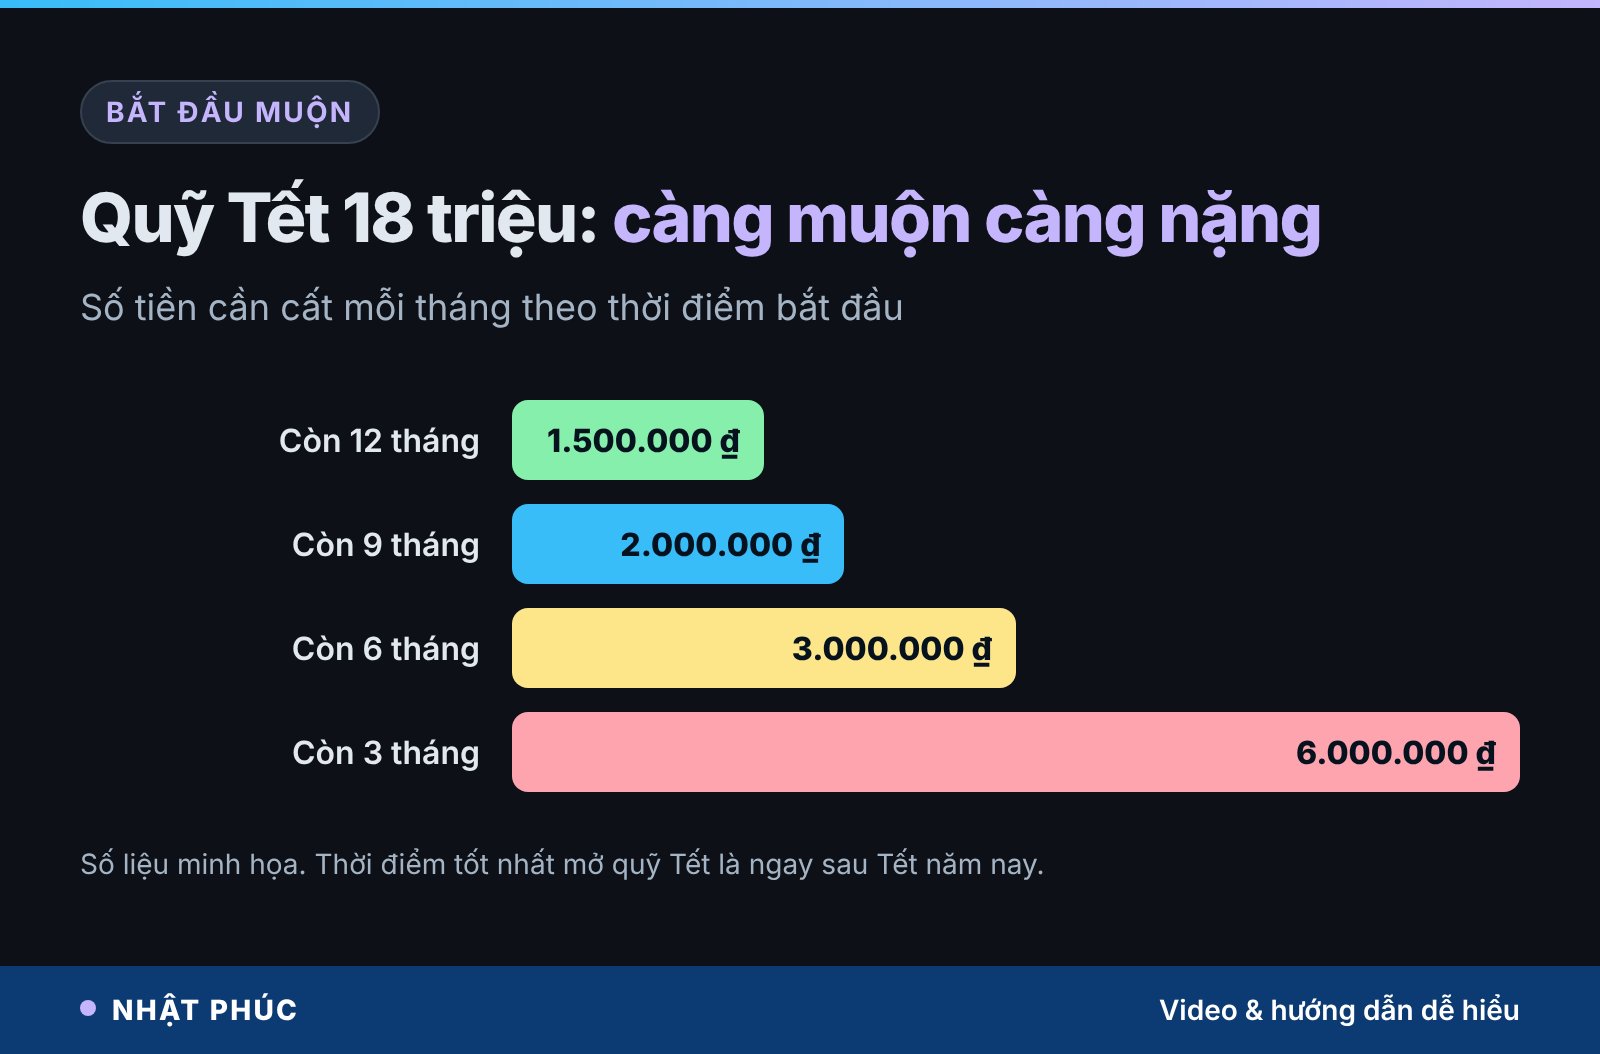
Bài học từ bảng: thời điểm tốt nhất để mở quỹ Tết năm sau là ngay sau Tết năm nay, khi ký ức về khoản chi còn rõ và áp lực còn nhẹ nhất.
Quỹ chìm khác quỹ dự phòng thế nào?
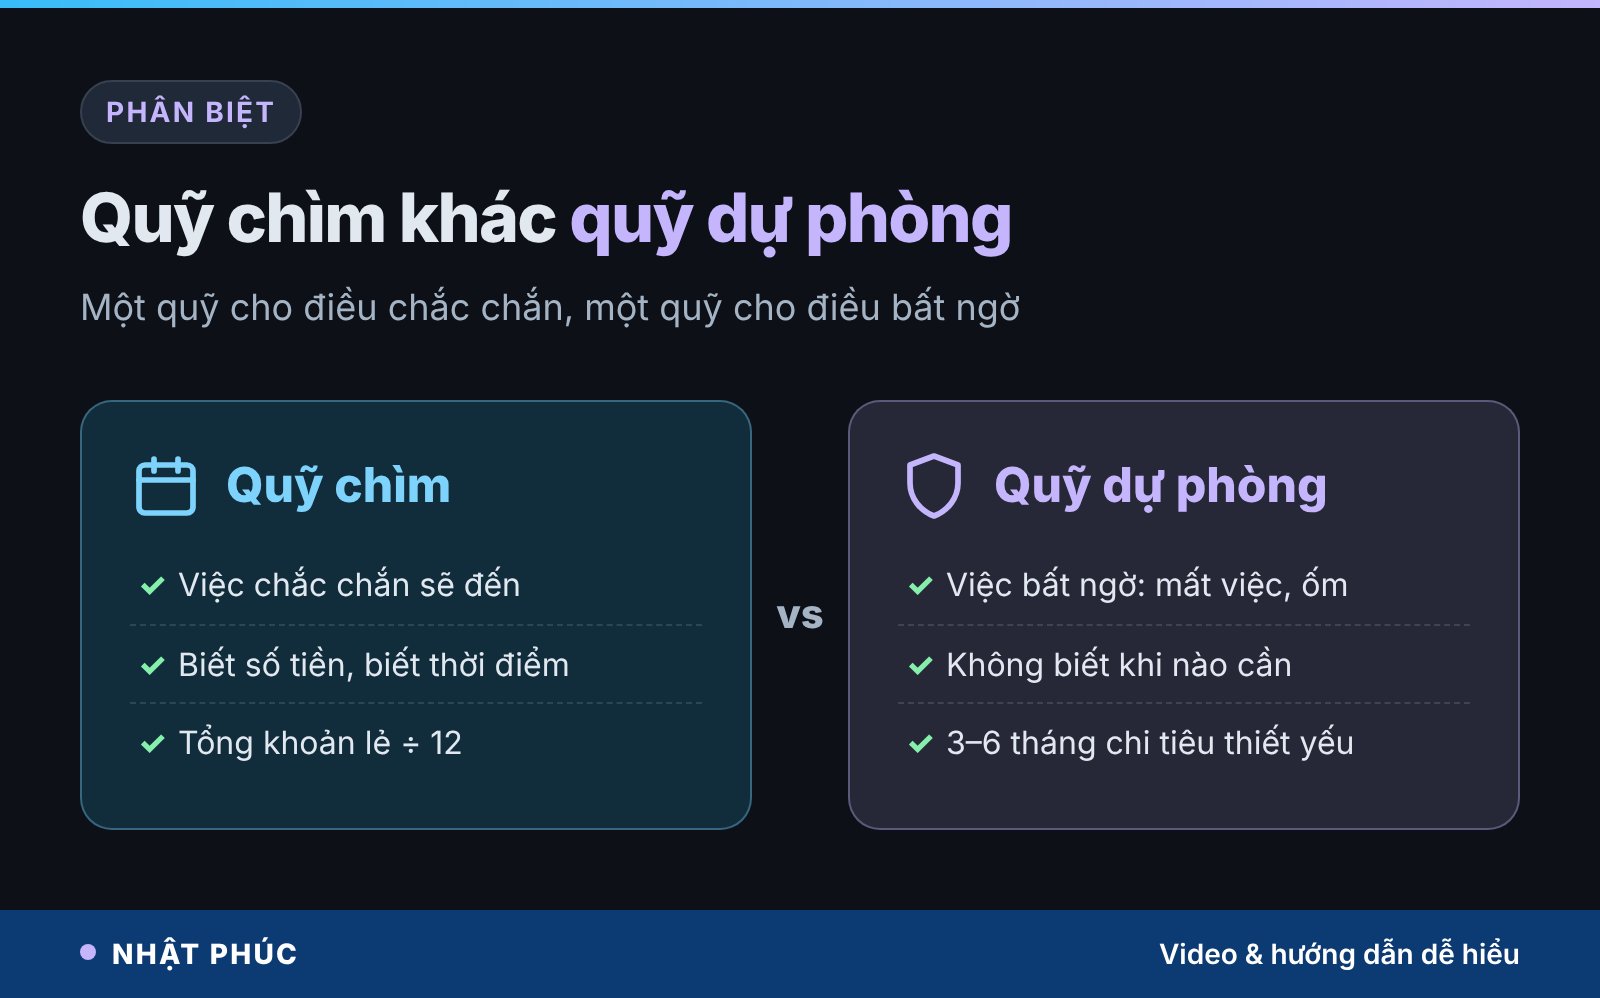
Hai loại quỹ này hay bị gộp làm một, và đó là lý do nhiều quỹ dự phòng cứ cạn dần mà không rõ vì sao. Quỹ dự phòng (emergency fund) dành cho việc bất ngờ: mất việc, ốm nặng, tai nạn. Bạn không biết khi nào nó xảy ra, cũng không biết có xảy ra không. Thường người ta giữ 3–6 tháng chi tiêu thiết yếu.
Quỹ chìm dành cho việc chắc chắn sẽ xảy ra, chỉ là chưa đến lúc. Tết năm nào cũng có, học phí năm nào cũng đóng. Nếu bạn lấy quỹ dự phòng trả tiền Tết, đến khi chuyện bất ngờ thật sự xảy ra, quỹ đã mỏng đi mất một phần.
Nếu bạn đã quen với cách chia tiền theo khung thời gian, quỹ chìm chính là tầng tiền “sẽ dùng trong vòng 12 tháng, đã biết mục đích”. Bài rút tiết kiệm trước hạn mất bao nhiêu lãi có giải thích vì sao tiền sắp dùng không nên khóa vào kỳ hạn dài.
Để quỹ chìm ở đâu?
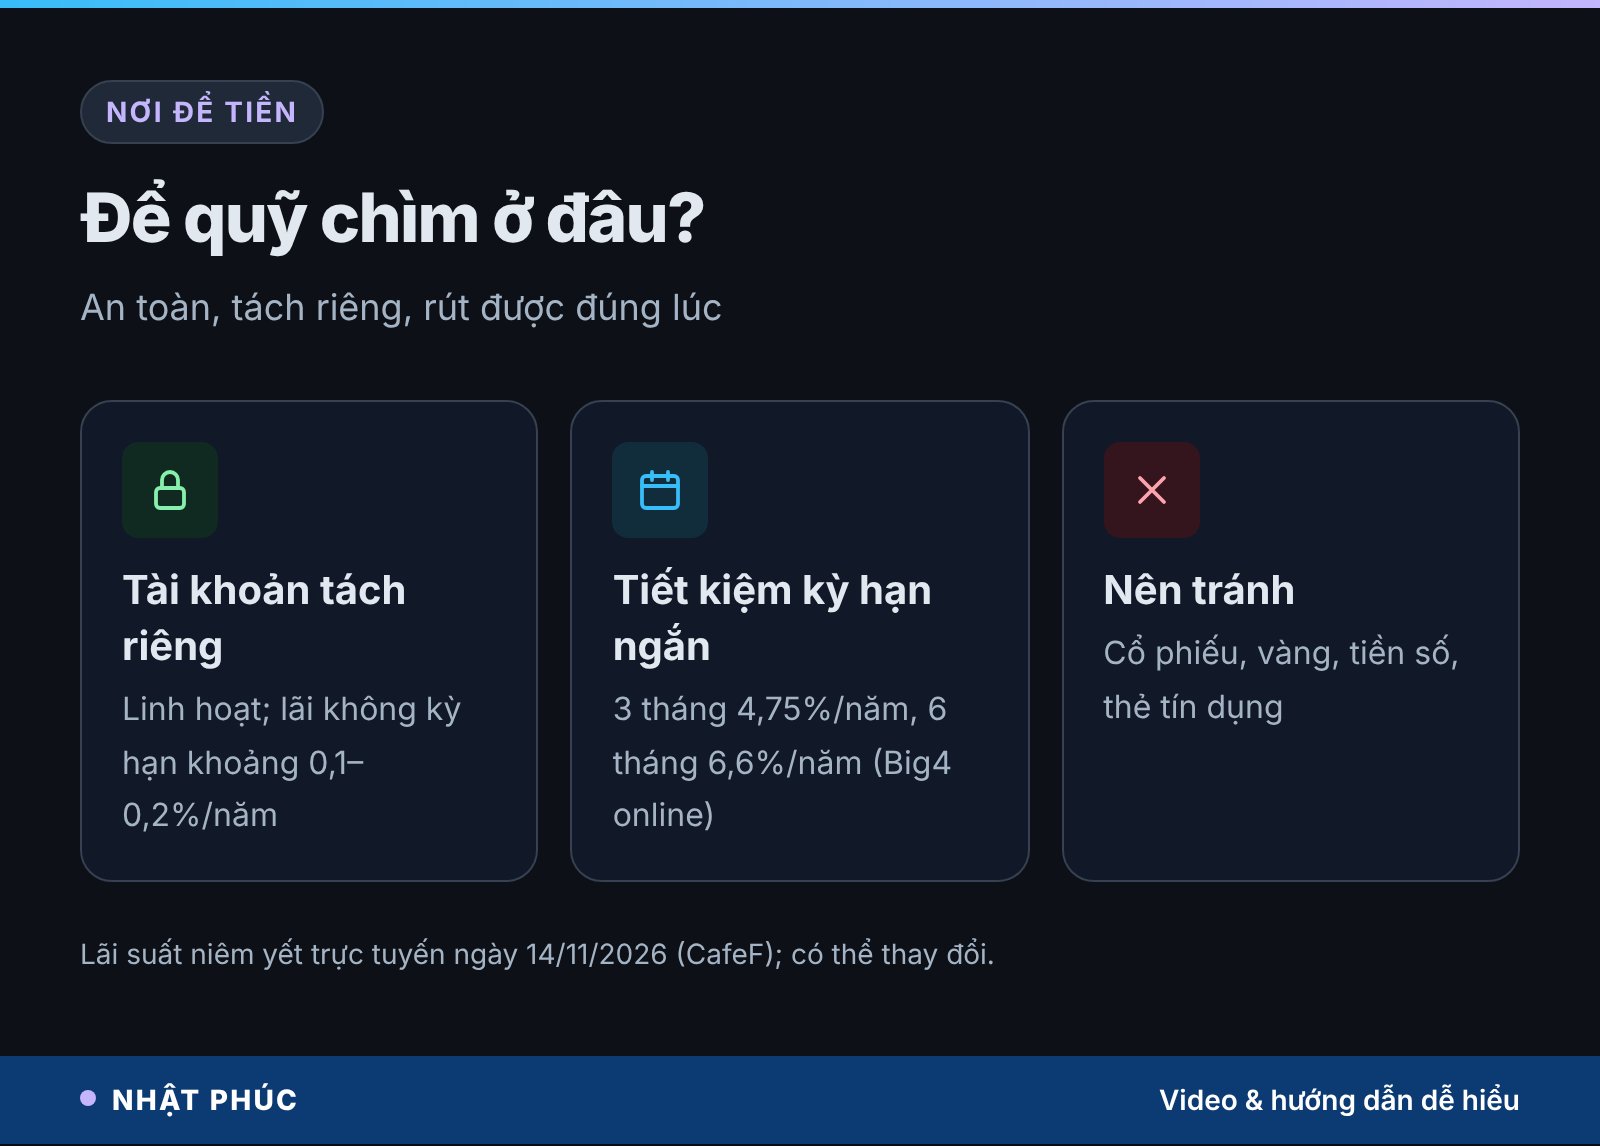
Nguyên tắc chung: quỹ chìm cần an toàn, tách riêng và rút được đúng lúc. Lợi nhuận là thứ yếu, vì số tiền này chắc chắn sẽ được tiêu trong vòng một năm.
Tài khoản thanh toán tách riêng
Nhiều ngân hàng cho mở thêm tài khoản phụ hoặc “hũ tiền” có đặt tên trong ứng dụng. Đặt lệnh chuyển tự động ngay ngày lương về. Ưu điểm là linh hoạt; nhược điểm là lãi không kỳ hạn rất thấp, thường chỉ khoảng 0,1–0,2%/năm.
Sổ tiết kiệm trực tuyến kỳ hạn ngắn
Với khoản còn 3–6 tháng mới dùng, có thể gửi tiết kiệm trực tuyến kỳ hạn ngắn trùng ngày cần tiền. Theo bảng niêm yết trực tuyến ngày 14/11/2026 do CafeF tổng hợp, nhóm Agribank, Vietcombank, BIDV, VietinBank cùng trả 4,75%/năm cho kỳ hạn 3 tháng và 6,6%/năm cho kỳ hạn 6 tháng. Lãi suất thay đổi theo thời điểm, nên hãy kiểm tra lại trước khi gửi.
Ví dụ minh họa: nếu số dư bình quân của quỹ chìm khoảng 21,6 triệu (một nửa của 43,2 triệu) và được hưởng khoảng 4,75%/năm, tiền lãi cả năm vào khoảng 1 triệu. Không lớn, nhưng đủ trả một hai phong bì hiếu hỉ.
Những nơi không nên để quỹ chìm
Không nên để quỹ chìm trong các kênh có thể lỗ hoặc khó rút đúng ngày như cổ phiếu, vàng, tiền số hay cho vay cá nhân. Một khoản chắc chắn phải chi vào tháng 1 không có thời gian chờ giá hồi phục. Thẻ tín dụng cũng không phải quỹ chìm: quẹt thẻ cho Tết rồi trả dần theo số tối thiểu có thể kéo khoản nợ đi rất lâu, như phân tích trong bài trả tối thiểu thẻ tín dụng.
Khi quỹ chìm vượt khả năng: 4 cách điều chỉnh
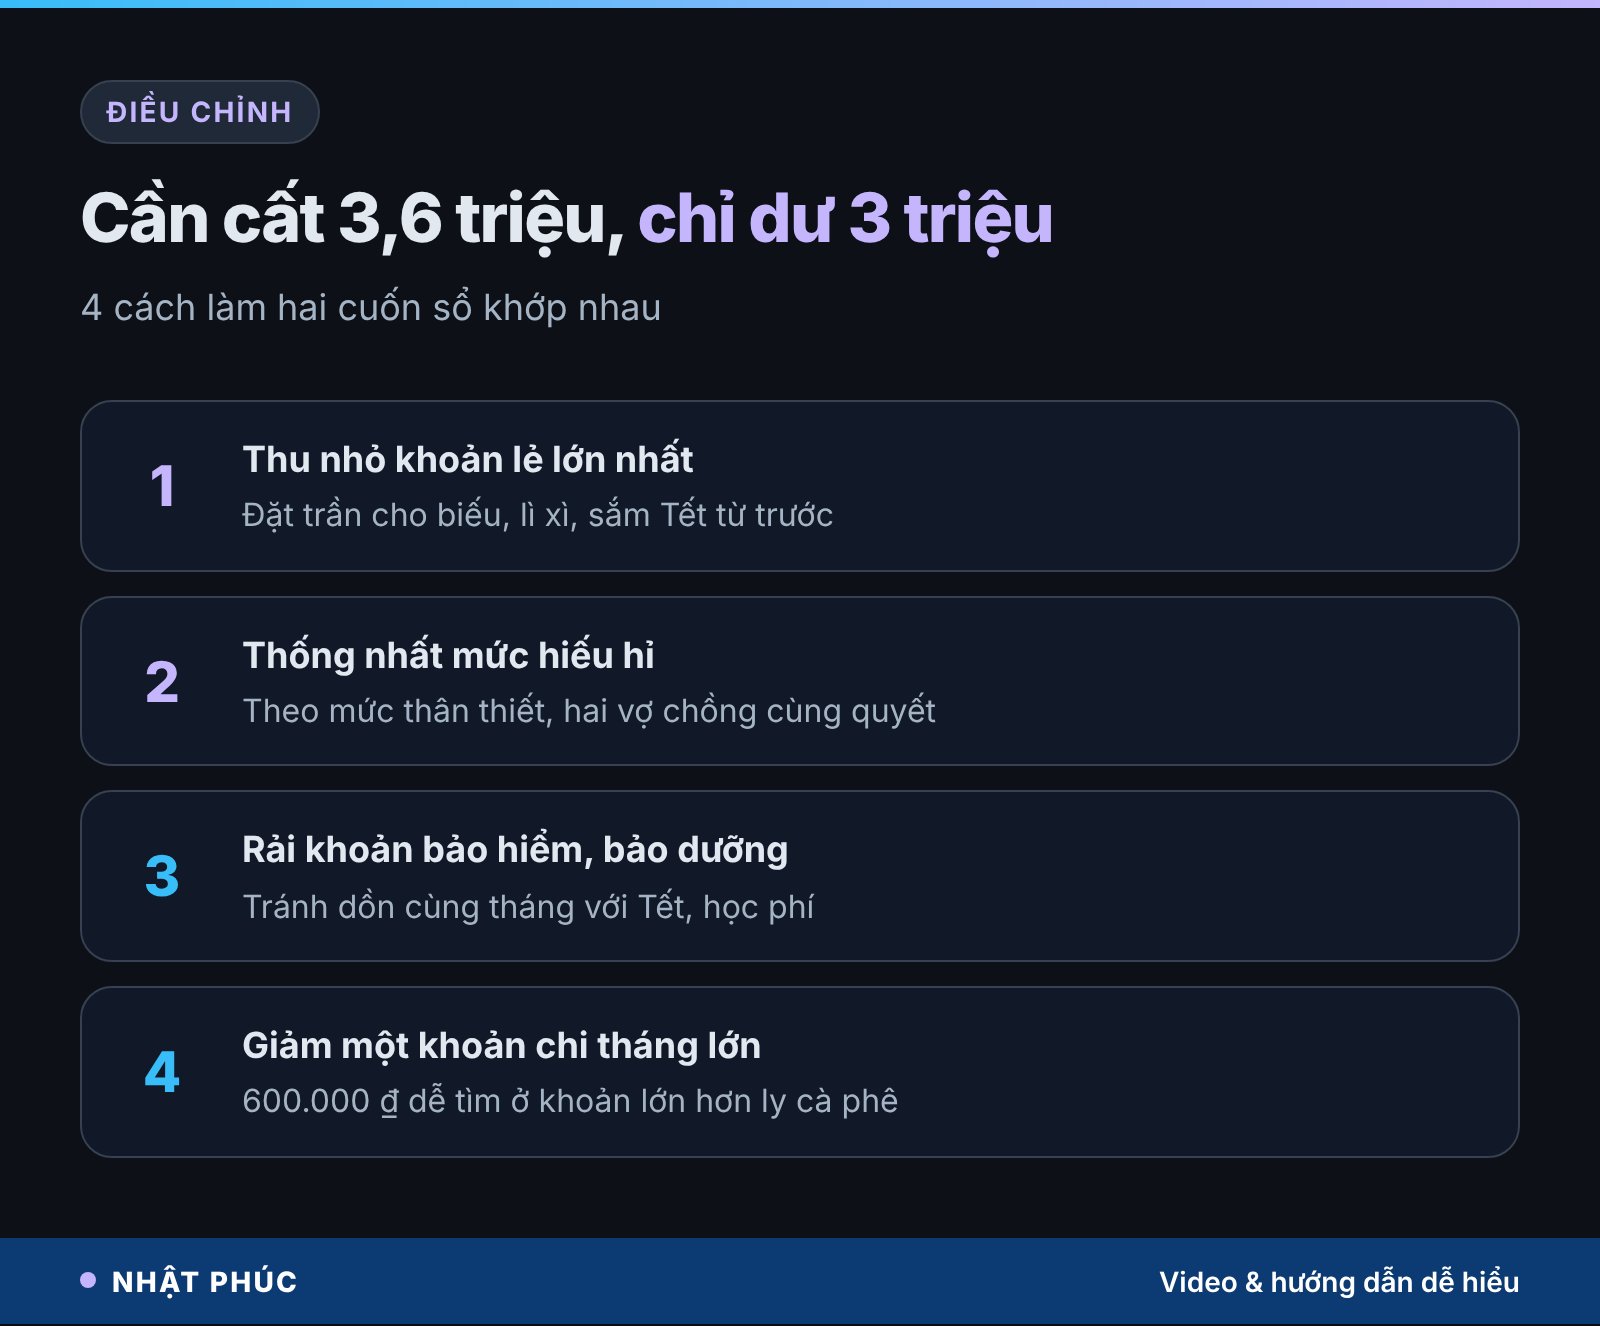
Gia đình trong video cần cất 3,6 triệu nhưng chỉ dư 3 triệu. Đây không phải chuyện hiếm, và cũng không phải thất bại cá nhân. Nó chỉ cho biết hai cuốn sổ, sổ tháng và sổ năm, chưa khớp nhau. Có bốn hướng điều chỉnh:
- Thu nhỏ khoản lẻ lớn nhất: Tết thường là khoản lớn nhất. Đặt trần cho từng phần (biếu, lì xì, sắm sửa) từ trước, thay vì quyết định ngay trong không khí ngày Tết.
- Thống nhất mức hiếu hỉ: hai vợ chồng thống nhất mức phong bì theo mức độ thân thiết, tránh mỗi lần lại cân nhắc và nhích lên một chút.
- Rải đều khoản bảo hiểm, bảo dưỡng: bảo dưỡng xe đúng lịch thường rẻ hơn sửa lớn; nếu được chọn kỳ đóng phí bảo hiểm, tránh dồn vào cùng tháng với Tết hoặc học phí.
- Giảm một khoản chi tháng lớn: 600.000 ₫ thiếu mỗi tháng thường dễ tìm ra từ một khoản lớn như tiền nhà, ăn ngoài hay gói cước hơn là từ ly cà phê. Bài cách cắt giảm chi tiêu gia đình có cách làm cụ thể.
Áp lực “phải đủ lễ” ở tuổi 40
Ở tuổi trung niên, nhiều khoản lẻ gắn với thể diện: biếu bố mẹ hai bên, phong bì cho đồng nghiệp, Tết cho cả họ. Cảm giác “người khác lo được, sao mình không” rất dễ làm khoản chi phình ra. Không có con số đúng cho mọi nhà; chỉ có con số mà gia đình bạn trả được mà không phải vay. Nếu chuyện tiền bạc thường xuyên khiến hai vợ chồng căng thẳng hoặc làm bạn mất ngủ, việc trò chuyện với một chuyên viên tư vấn tài chính hay chuyên gia tâm lý là lựa chọn đáng cân nhắc, không phải dấu hiệu yếu kém.
Hiểu lầm phổ biến về quỹ chìm
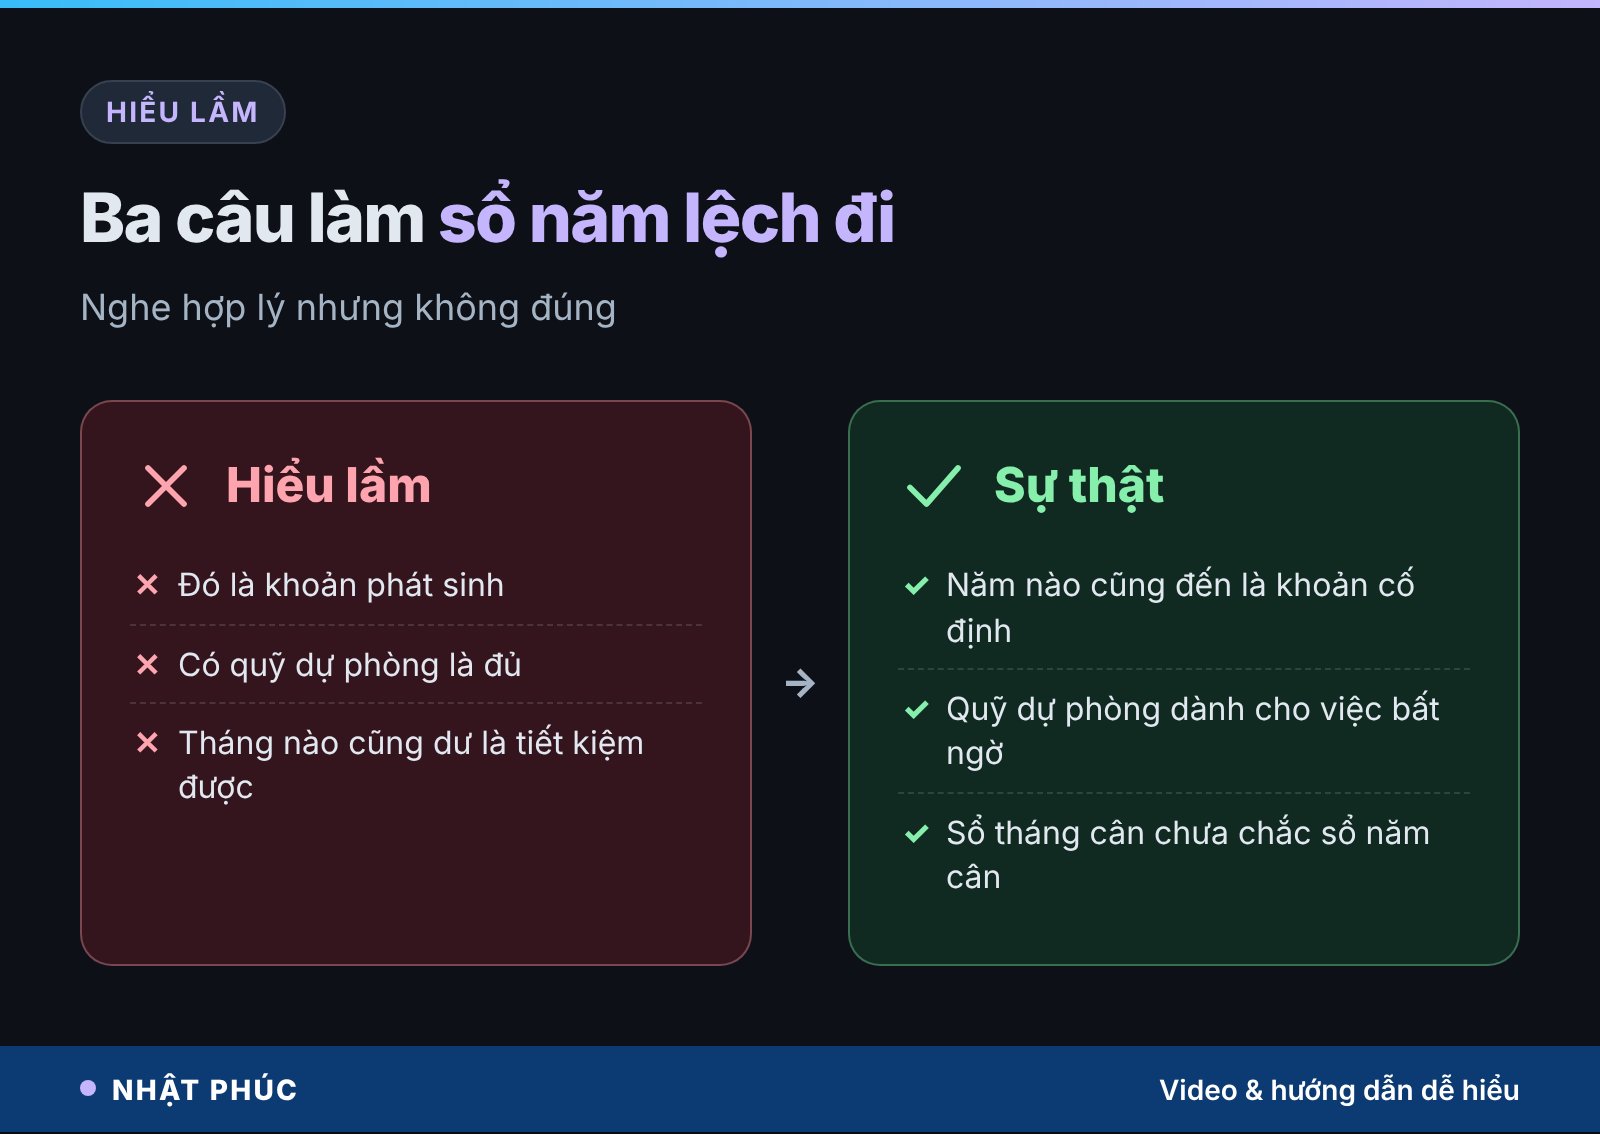
“Đó là khoản phát sinh, năm sau chưa chắc có”
Nếu năm nào cũng có một khoản tương tự, dù tên gọi khác nhau, thì nó là khoản chi cố định đến thưa. Hãy lập quỹ cho nó.
“Có quỹ dự phòng rồi thì không cần quỹ chìm”
Dùng quỹ dự phòng cho Tết hay học phí là đang tiêu lớp đệm an toàn cho việc chắc chắn xảy ra. Khi rủi ro thật đến, lớp đệm đã mỏng.
“Tháng nào cũng dư là đang tiết kiệm được”
Dư theo sổ tháng chỉ là dư trước khi trừ phần quỹ chìm. Như ví dụ, dư 3 triệu mỗi tháng vẫn có thể là âm 7,2 triệu mỗi năm. Sổ tháng cân chưa chắc sổ năm đã cân.
5 bước lập quỹ chìm trong 10 phút
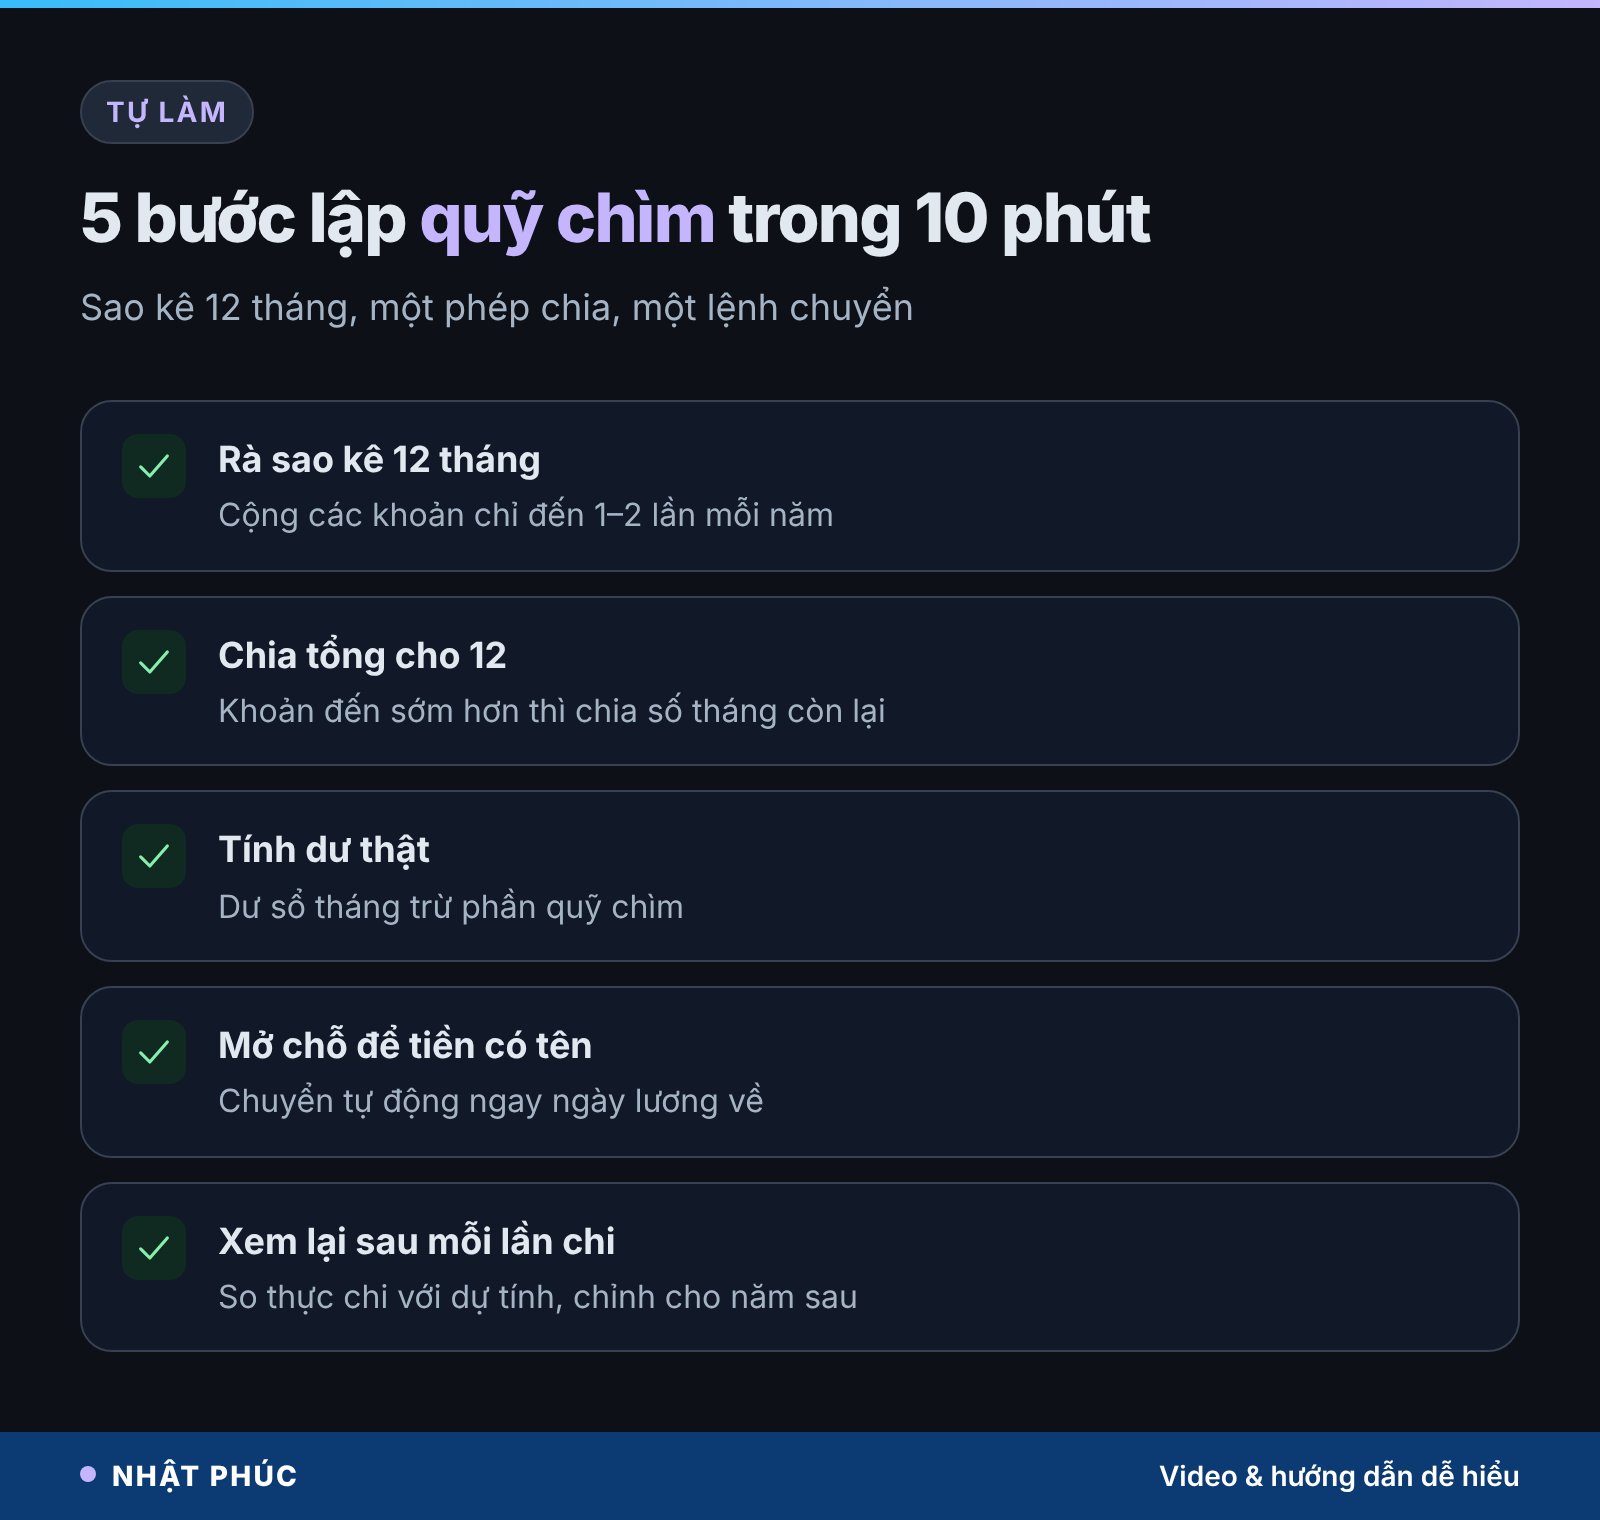
Ba bước đầu là phần tự làm trong video; hai bước sau giúp quỹ thực sự chạy được.
1. Rà sao kê 12 tháng
Mở sao kê hoặc lịch sử chuyển khoản 12 tháng qua. Tìm những khoản chỉ xuất hiện một, hai lần trong năm: Tết, hiếu hỉ, học phí, bảo hiểm, sửa xe, và cộng chúng lại.
2. Chia tổng cho 12
Đó là số bạn cần cất riêng mỗi tháng trước khi gọi là dư. Khoản nào còn ít hơn 12 tháng mới đến thì chia cho số tháng còn lại.
3. Tính dư thật và độ nặng
Lấy số dư bạn vẫn tưởng mỗi tháng trừ đi số vừa tìm được. Rồi chia tổng khoản lẻ cho chi tiêu một tháng để biết nó nặng mấy tháng sống.
4. Mở chỗ để tiền có tên
Mở một tài khoản phụ hoặc hũ tiền đặt tên rõ ràng (“Tết 2027”, “Học phí 9/2027”). Đặt lệnh chuyển tự động ngay ngày lương về, trước khi tiêu.
5. Xem lại sau mỗi lần chi
Sau mỗi khoản lớn, ghi lại số thực chi so với dự tính, điều chỉnh mức cất cho năm sau. Sau một năm, bạn sẽ có một cuốn sổ năm đáng tin.
Câu hỏi thường gặp về quỹ chìm
Quỹ chìm và quỹ dự phòng, nên lập cái nào trước?
Nhiều người bắt đầu bằng một quỹ dự phòng nhỏ (khoảng 1 tháng chi tiêu) để không phải vay khi có chuyện gấp, rồi lập quỹ chìm cho khoản lẻ gần nhất, sau đó mới nâng dần quỹ dự phòng lên 3–6 tháng. Thứ tự phù hợp tùy hoàn cảnh từng nhà.
Nên có một quỹ chìm chung hay nhiều quỹ riêng?
Một quỹ chung dễ quản lý hơn khi mới bắt đầu. Khi đã quen, tách thành vài quỹ có tên (Tết, học phí, xe) giúp bạn thấy rõ khoản nào đang thiếu và tránh lấy tiền học phí để trả tiền sửa xe.
Không có sao kê vì hay trả tiền mặt thì sao?
Hãy ngồi cùng người bạn đời và đi theo lịch: tháng nào có Tết, giỗ, khai giảng, hạn bảo hiểm, đăng kiểm. Ghi ước lượng cho từng mục; năm đầu chưa cần chính xác, năm sau sẽ sát hơn nhờ ghi chép thực chi.
Quỹ chìm còn dư cuối năm thì làm gì?
Phần dư có thể chuyển sang khoản lẻ năm sau để giảm mức cất hằng tháng, hoặc bổ sung vào quỹ dự phòng hay quỹ hưu. Điều quan trọng là quyết định có chủ đích, thay vì để nó tan vào chi tiêu hằng ngày.
Lương không đều thì tính quỹ chìm thế nào?
Dựa trên tháng thu nhập thấp để đặt mức cất tối thiểu, và dồn thêm vào quỹ vào những tháng thu nhập cao như tháng có thưởng. Mục tiêu là đến hạn chi, quỹ đủ tiền.
Kết luận
Khoản chi một năm một lần vẫn là khoản chi của cả 12 tháng. Gia đình trong ví dụ không tiêu hoang, chỉ là cuốn sổ tháng không nhìn thấy 43,2 triệu đến thưa. Khi cộng lại, chia 12 và cất riêng 3,6 triệu mỗi tháng, câu hỏi “tiền đi đâu” có câu trả lời rõ ràng.
Quỹ chìm không làm bạn giàu lên ngay, nhưng nó giúp Tết không còn là khoản nợ, học phí không còn là cú sốc, và quỹ dự phòng được để yên cho đúng việc của nó. Sổ tháng cân chưa chắc sổ năm đã cân; quỹ chìm là cách làm cho cả hai cùng cân.
Khoản lẻ lớn nhất năm ngoái của bạn là gì, và nó bằng bao nhiêu ngày chi tiêu? Hãy chia sẻ trong phần bình luận, và theo dõi Nhật Phúc cùng kênh Số dư tuổi 40 để đọc những trang sổ tiếp theo.
Nội dung bài viết chỉ mang tính tham khảo, không phải lời khuyên tài chính hay khuyến nghị sử dụng sản phẩm tài chính cụ thể. Các con số của gia đình trong bài là ví dụ minh họa từ video, không đại diện cho mọi gia đình. Lãi suất tham khảo: bảng niêm yết trực tuyến ngày 14/11/2026 do CafeF tổng hợp; lãi suất thực tế có thể thay đổi.
Bình luận
Chưa có bình luận nào. Bạn có câu hỏi hay kinh nghiệm riêng về chủ đề này? Hãy là người mở đầu.