Còn hơn một tháng nữa sổ tiết kiệm đáo hạn thì nhà có việc cần tiền gấp. Bạn ra quầy, được bảo muốn lấy tiền thì tất toán cả sổ, và nghĩ “chắc chỉ mất chút lãi”. Bài này giúp bạn tính chính xác rút tiết kiệm trước hạn mất bao nhiêu, và ba cách để mất ít hơn.
Câu trả lời ngắn: theo Thông tư 04/2022/TT-NHNN, rút trước hạn toàn bộ thường chỉ được hưởng lãi tối đa bằng lãi không kỳ hạn thấp nhất, khoảng 0,1–0,2%/năm ở nhiều ngân hàng lớn. Nếu chỉ rút một phần, phần còn lại vẫn giữ lãi đang áp dụng. Vì vậy, rút đúng số cần thường mất ít hơn rất nhiều so với tất toán cả sổ.
Với người tuổi 40, sổ tiết kiệm thường là quỹ dự phòng nhiều năm của cả nhà. Hiểu luật chơi trước khi phá sổ có thể giữ lại cho bạn gần một tháng chi tiêu.
Câu chuyện và các phép tính trong bài lấy từ một trang sổ của kênh Số Dư. Bạn có thể xem video Rút sổ tiết kiệm trước hạn 35 ngày: mất 23 triệu lãi để nghe trọn câu chuyện của cô giáo tiểu học ở Thanh Hóa.
Tóm tắt nhanh
- Rút cả sổ 400 triệu trước hạn 35 ngày: lãi từ 23,6 triệu còn khoảng 362.000 ₫ (số liệu minh họa).
- Gần ngày đáo hạn, mỗi ngày thiếu có thể mất xấp xỉ một ngày sống của cả nhà.
- Rút một phần 60 triệu chỉ mất khoảng 3,49 triệu lãi; chia sẵn 4 sổ nhỏ thì mất khoảng 5,81 triệu.
- Vay cầm cố sổ tiết kiệm có thể rẻ hơn rút sổ khi chỉ cần tiền trong thời gian ngắn.
- Xếp tiền theo tầng (dùng ngay, dự phòng, dài hạn) giúp hạn chế phải phá sổ.
Nội dung chính:
- Câu chuyện chiếc sổ 400 triệu
- Rút tiết kiệm trước hạn mất bao nhiêu lãi
- Thông tư 04/2022 quy định lãi rút trước hạn thế nào
- Quy ra ngày sống: thiếu một ngày, mất một ngày
- Cách rút một phần sổ tiết kiệm
- Chia nhỏ sổ tiết kiệm ngay từ lúc gửi
- Vay cầm cố sổ tiết kiệm thay vì rút
- Lãi suất có kỳ hạn và không kỳ hạn hiện nay
- Xếp tiền theo tầng để khỏi phải phá sổ
- Những hiểu lầm khi rút sổ trước hạn
- 3 bước trước khi rút sổ
- Câu hỏi thường gặp
- Kết luận
Câu chuyện chiếc sổ 400 triệu và mái nhà dột
Nhân vật là một cô giáo tiểu học sinh năm 1986. Hai vợ chồng cầm về chung 26 triệu mỗi tháng, chi khoảng 20 triệu. Sau nhiều năm dành dụm, chị có 400 triệu, gửi gọn vào một sổ kỳ hạn 12 tháng, lãi 5,9%/năm.
Sang tháng thứ 11, mái nhà dột, thợ báo giá 60 triệu. Chị ra quầy và được trả lời: muốn lấy tiền thì tất toán cả sổ. Chị gật đầu, nghĩ mình chỉ mất chút lãi. Các con số trong bài là số liệu minh họa theo câu chuyện của video; chị rút vào ngày thứ 330, tức là thiếu 35 ngày nữa mới đến hạn.
Đây là tình huống rất quen ở tuổi trung niên: tiền có, nhưng nằm sai chỗ đúng lúc cần. Không phải vì thiếu tiền, mà vì cách sắp xếp tiền chưa tính đến những khoản chi bất ngờ.
Rút tiết kiệm trước hạn mất bao nhiêu lãi
Hãy làm phép tính từng bước.
- Nếu để đủ hạn: 400 triệu × 5,9% = 23,6 triệu tiền lãi, nhiều hơn một tháng chi tiêu của cả nhà.
- Nếu rút cả sổ ở ngày 330: ngân hàng chỉ trả lãi không kỳ hạn, giả sử 0,1%/năm. Tiền lãi là 400 triệu × 0,1% × 330/365 ≈ 362.000 ₫.
- Tiền lãi mất đi: khoảng 23,24 triệu đồng, chỉ vì thiếu 35 ngày.
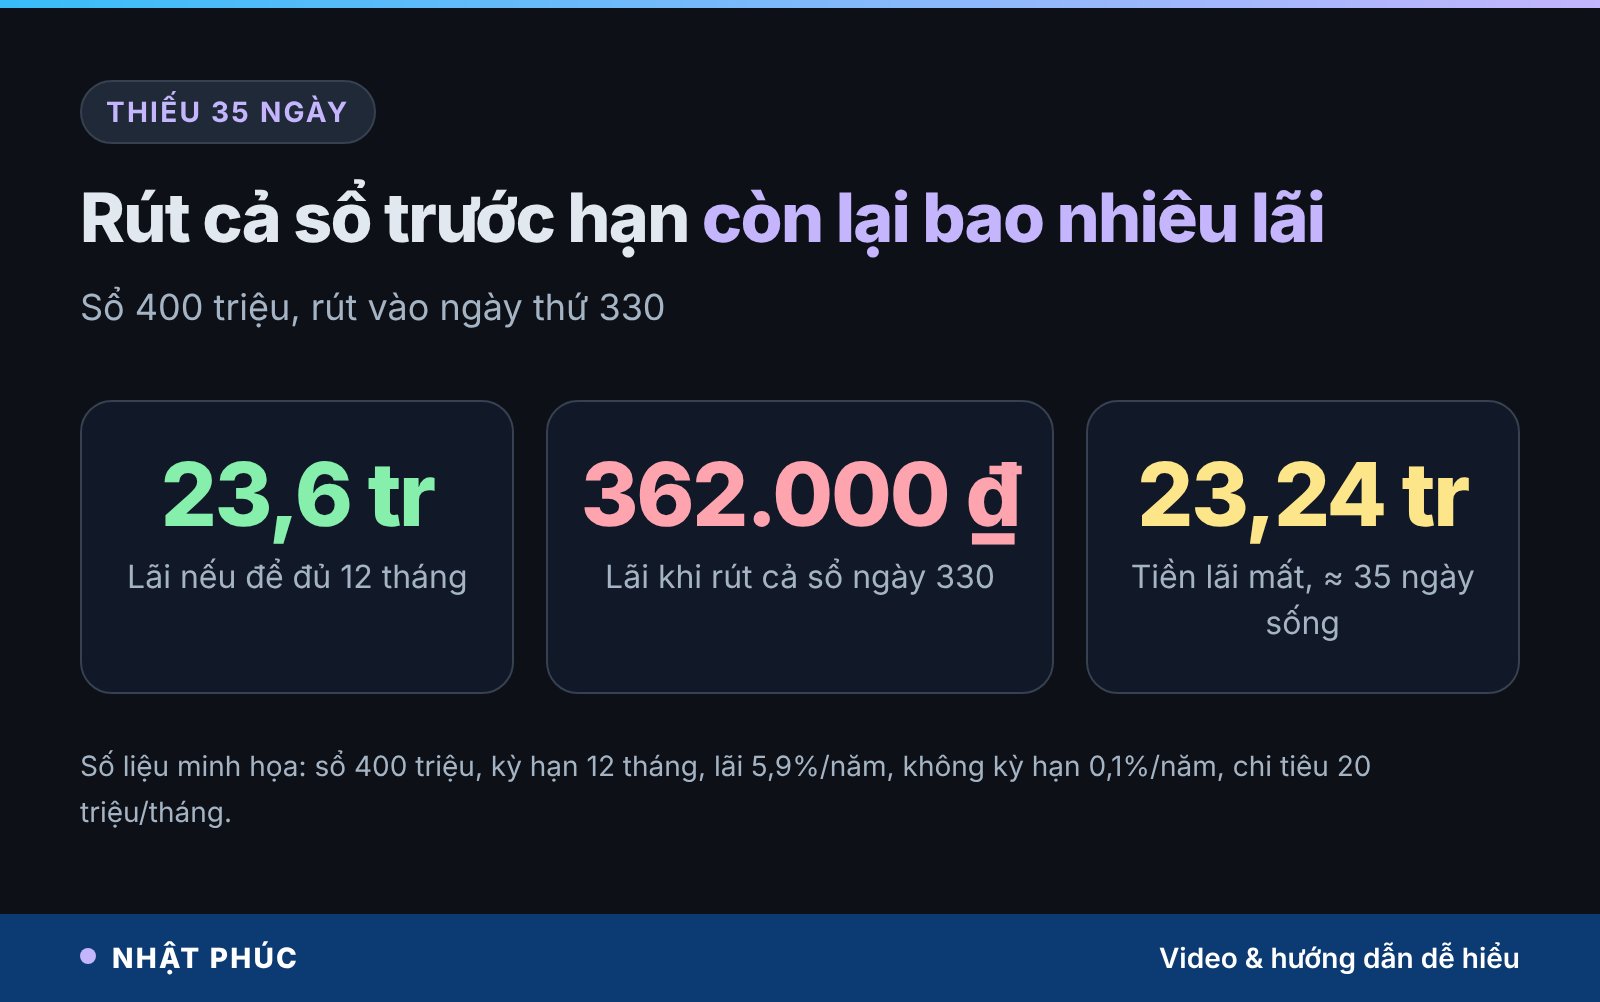
Điều khiến nhiều người bất ngờ là lãi không bị “trừ bớt” theo số ngày còn thiếu. Nó bị tính lại toàn bộ theo một mức thấp hơn rất nhiều. Gửi 330 ngày hay 30 ngày, nếu tất toán trước hạn, cả giai đoạn đã gửi đều có thể chỉ hưởng lãi không kỳ hạn.
Thông tư 04/2022 quy định lãi rút trước hạn thế nào
Quy định hiện hành về lãi suất rút trước hạn là Thông tư 04/2022/TT-NHNN của Ngân hàng Nhà nước, ban hành ngày 16/6/2022 và có hiệu lực từ 01/8/2022. Hai điểm chính:
- Rút trước hạn toàn bộ: tổ chức tín dụng áp dụng mức lãi suất tối đa bằng lãi suất tiền gửi không kỳ hạn thấp nhất của chính tổ chức đó, theo đối tượng khách hàng và loại tiền gửi tại thời điểm rút.
- Rút trước hạn một phần: phần rút áp dụng mức tối đa như trên; phần còn lại áp dụng mức lãi suất đang áp dụng với khoản tiền gửi đó.
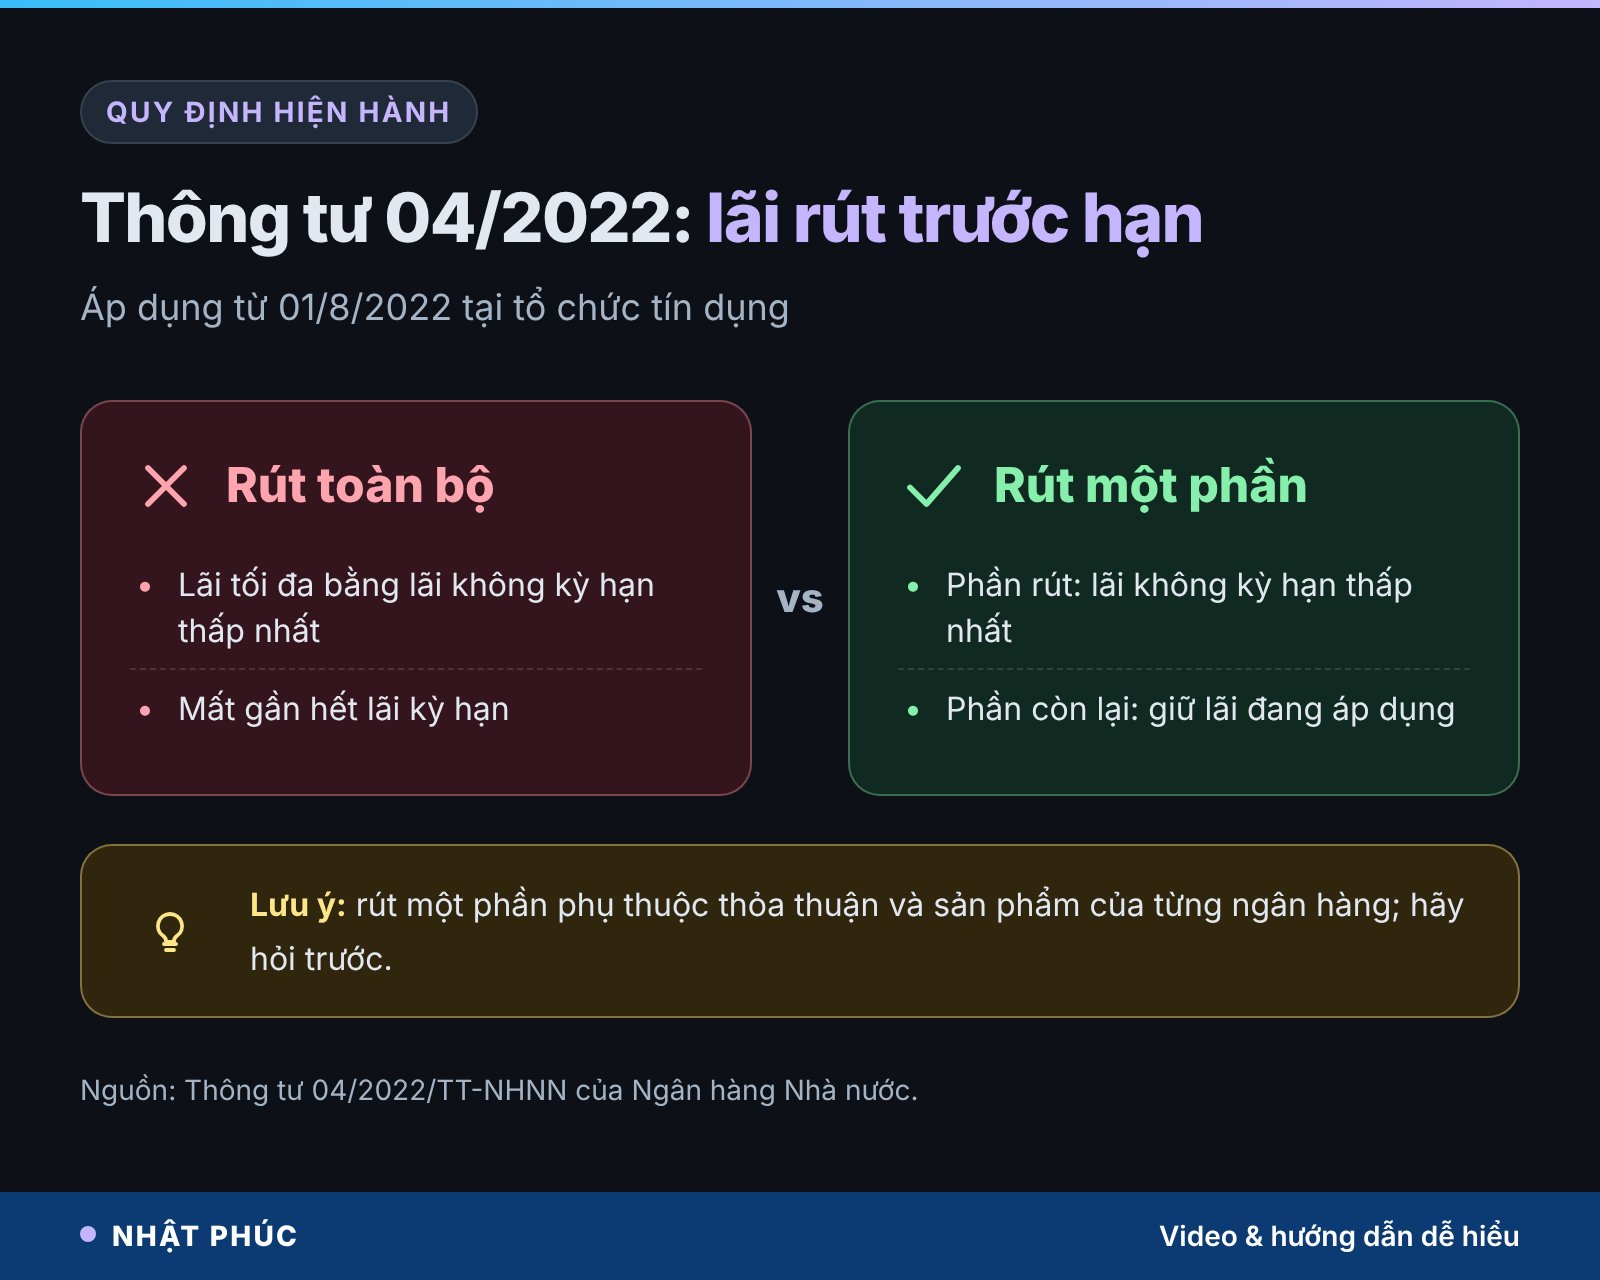
Lưu ý: việc có cho rút một phần hay không, số lần rút, số tiền rút tối thiểu phụ thuộc vào thỏa thuận và sản phẩm của từng ngân hàng. Một số ngân hàng đã triển khai tính năng rút trước hạn một phần gốc, nhưng điều kiện có thể khác nhau. Cách chắc chắn nhất là đọc lại hợp đồng tiền gửi và hỏi trực tiếp nhân viên trước khi ký giấy tất toán.
Quy ra ngày sống: thiếu một ngày đáo hạn, mất một ngày sống
Kênh Số Dư hay quy tiền ra “ngày sống” để con số dễ cảm nhận. Nhà chị chi 20 triệu một tháng, tức khoảng 667.000 ₫ mỗi ngày. Tiền lãi mất 23,24 triệu chia cho 35 ngày thiếu ra khoảng 664.000 ₫ cho mỗi ngày thiếu, gần đúng một ngày sống.
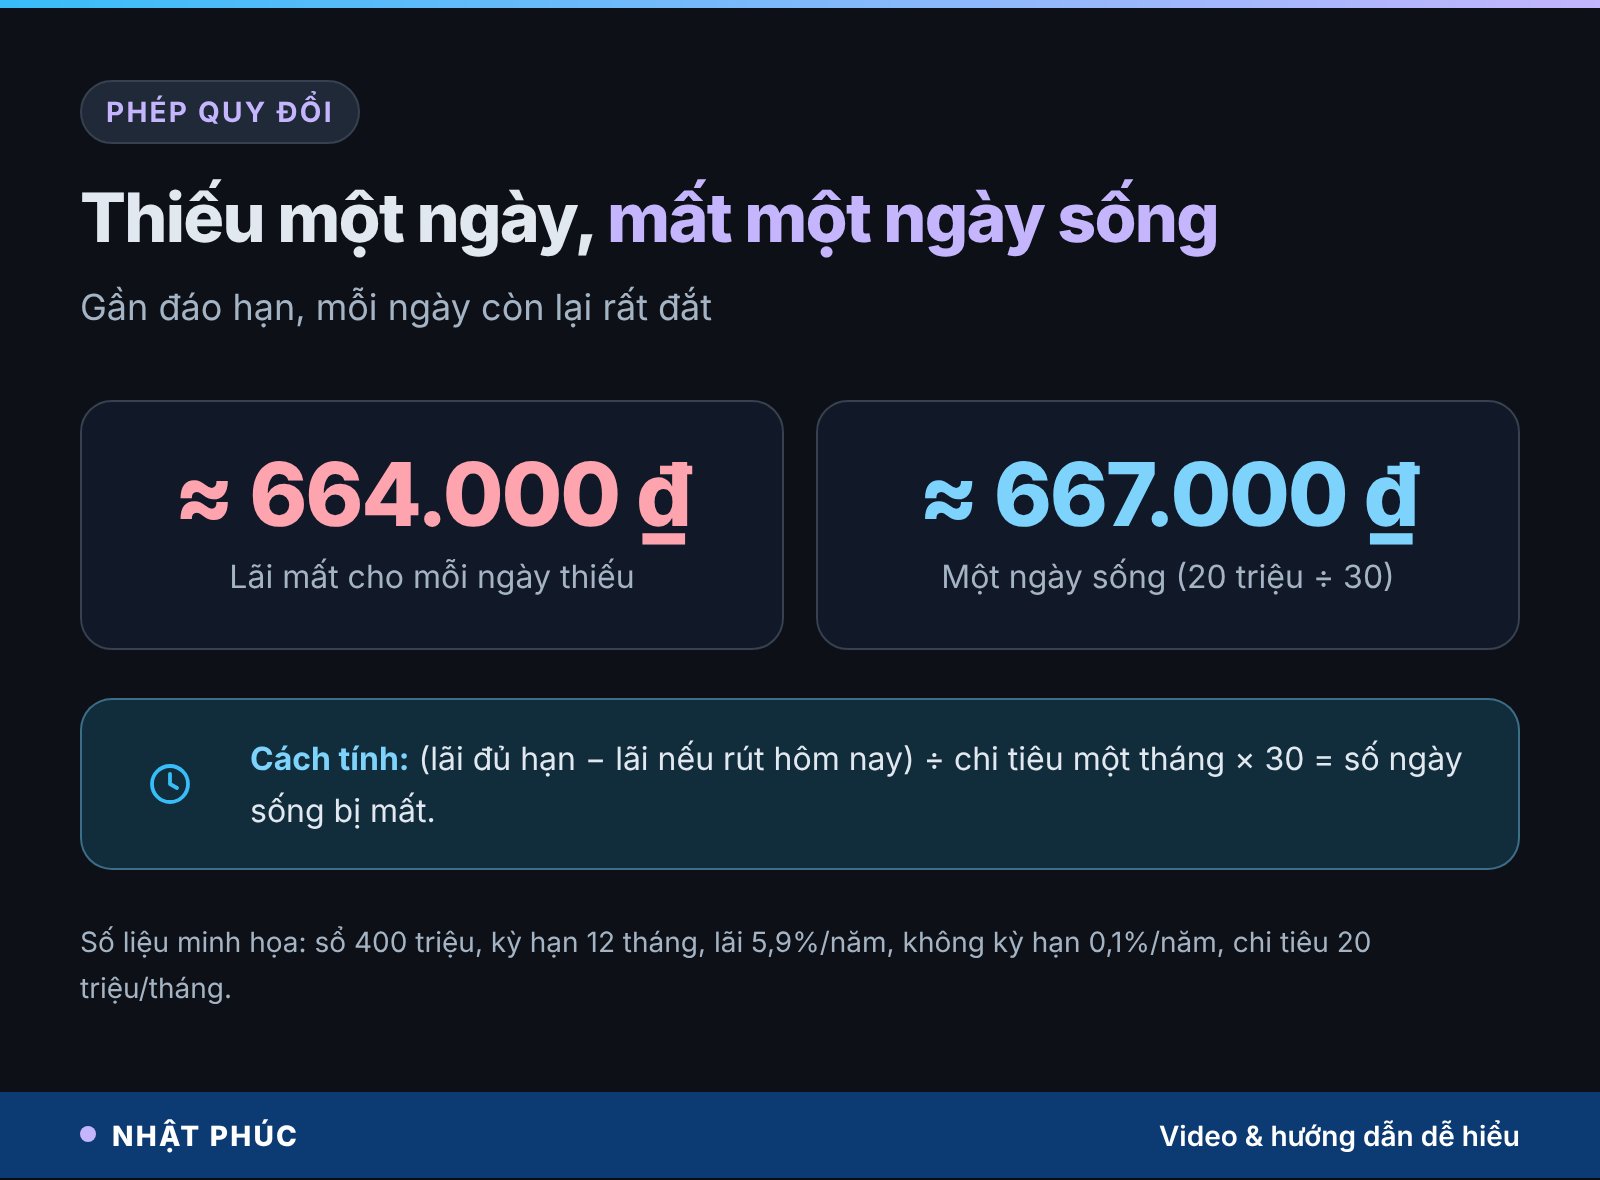
Nói cách khác, thiếu 35 ngày đáo hạn thì mất khoảng 35 ngày sống. Công thức tổng quát bạn có thể áp dụng cho sổ của mình:
Số ngày sống mất = (lãi đủ hạn − lãi nếu rút hôm nay) ÷ chi tiêu một tháng × 30.
Phép tính này cũng trả lời câu hỏi “có nên chờ không”. Nếu cần tiền trong vài ngày nữa và có thể xoay tạm từ nguồn khác rẻ hơn số ngày sống bị mất, việc chờ đến đáo hạn thường có lợi hơn.
Cách rút một phần sổ tiết kiệm để giữ lãi
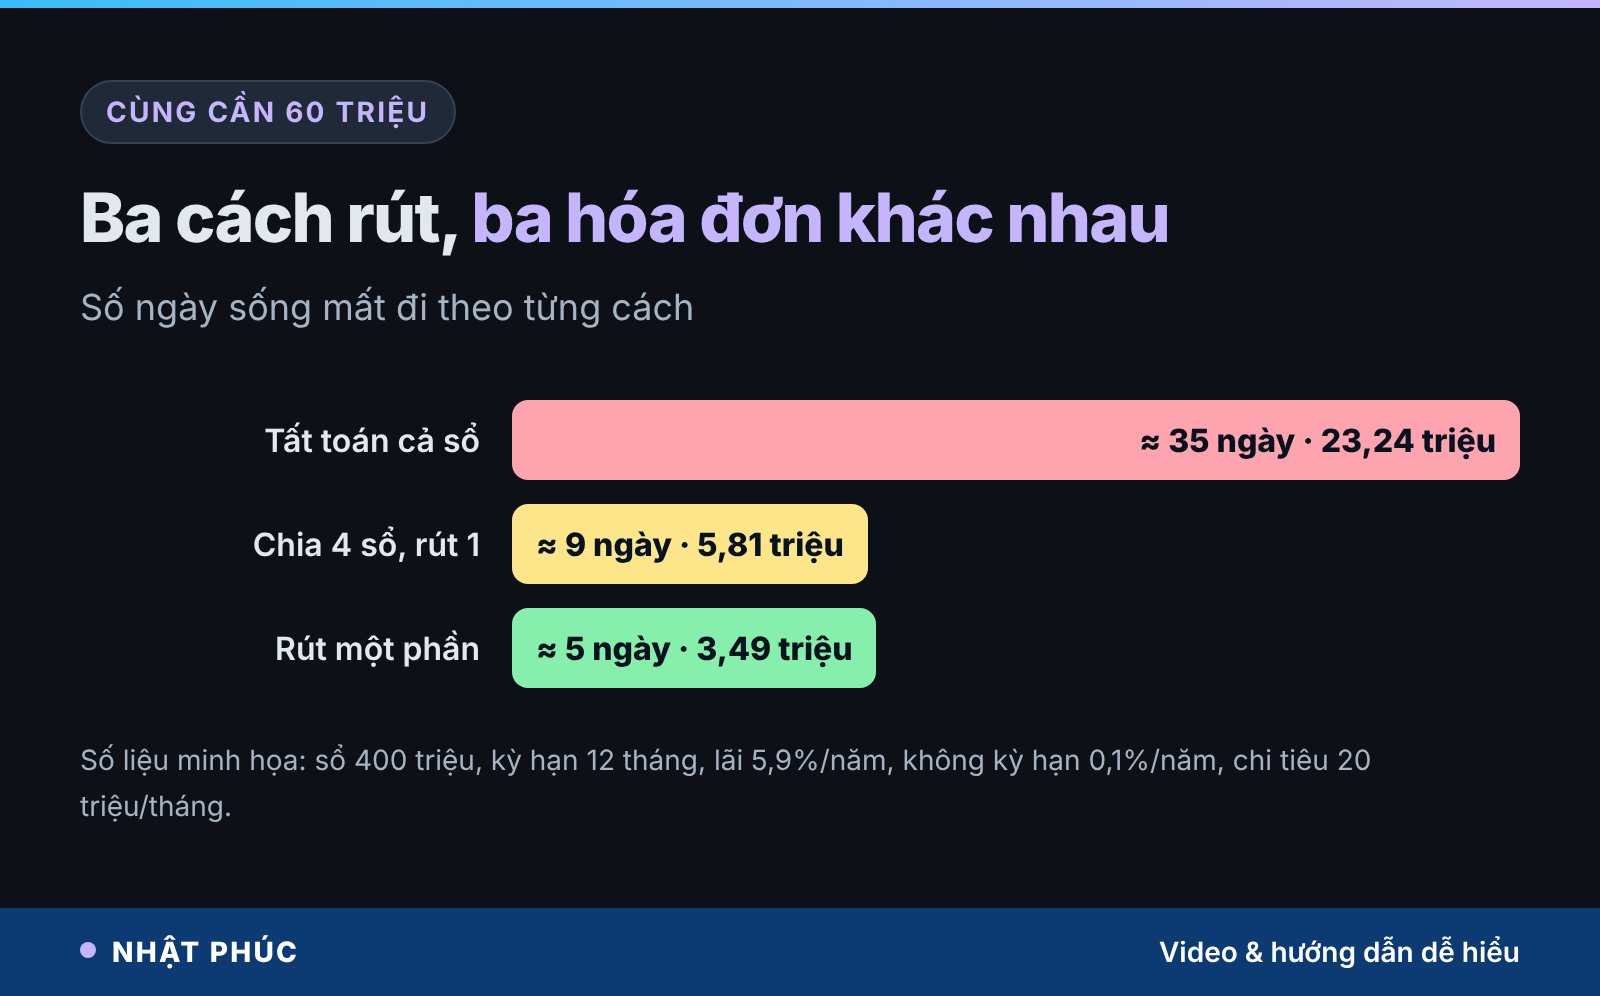
Chị chỉ cần 60 triệu, không cần cả 400 triệu. Nếu ngân hàng cho rút một phần:
- 60 triệu rút ra hưởng lãi không kỳ hạn: khoảng 54.000 ₫.
- 340 triệu còn lại vẫn giữ lãi 5,9% đến hạn: khoảng 20,06 triệu.
- Tổng lãi khoảng 20,11 triệu, nhiều hơn tất toán cả sổ khoảng 19,75 triệu, gần bằng một tháng chi tiêu.
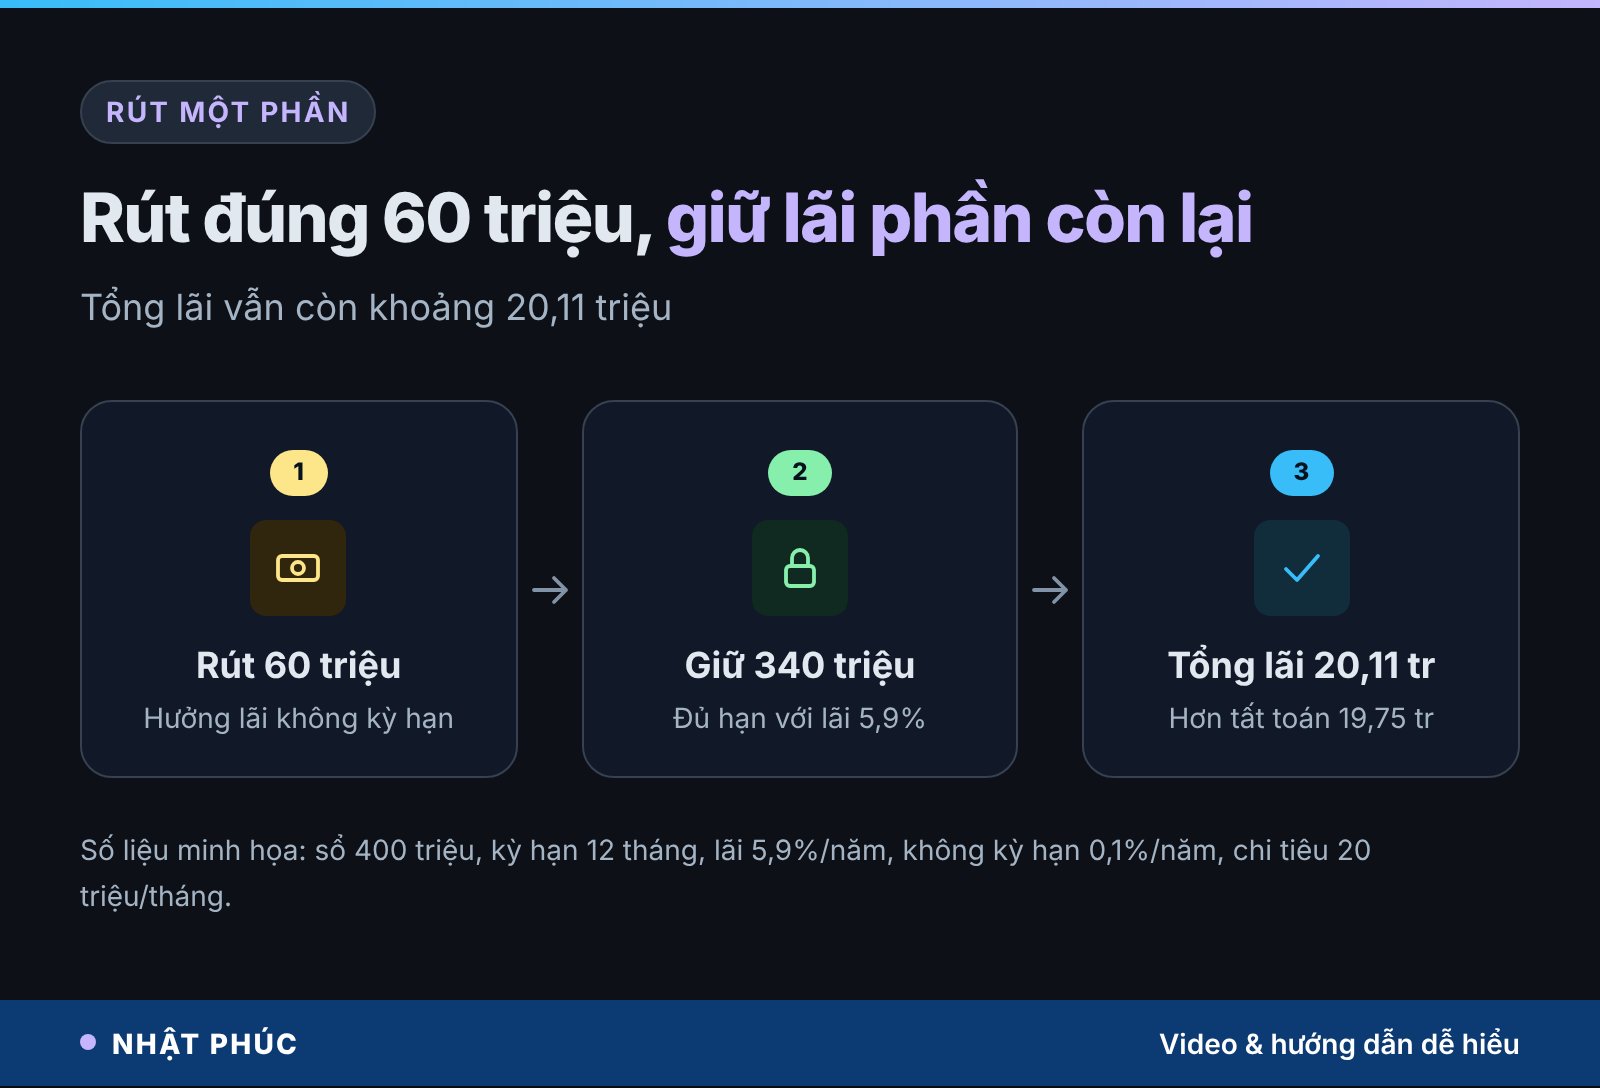
Phần mất lúc này chỉ còn khoảng 3,49 triệu, hơn 5 ngày sống, thay vì 35 ngày. Cùng một mái nhà dột, cùng 60 triệu, nhưng hóa đơn khác nhau gần bảy lần.
Những câu nên hỏi khi ra quầy
- Sổ của tôi có được rút trước hạn một phần không? Rút tối thiểu bao nhiêu?
- Phần còn lại có giữ nguyên lãi suất và ngày đáo hạn cũ không?
- Lãi không kỳ hạn đang áp dụng cho phần rút là bao nhiêu?
- Có phí hay điều kiện gì khác không?
Chia nhỏ sổ tiết kiệm ngay từ lúc gửi
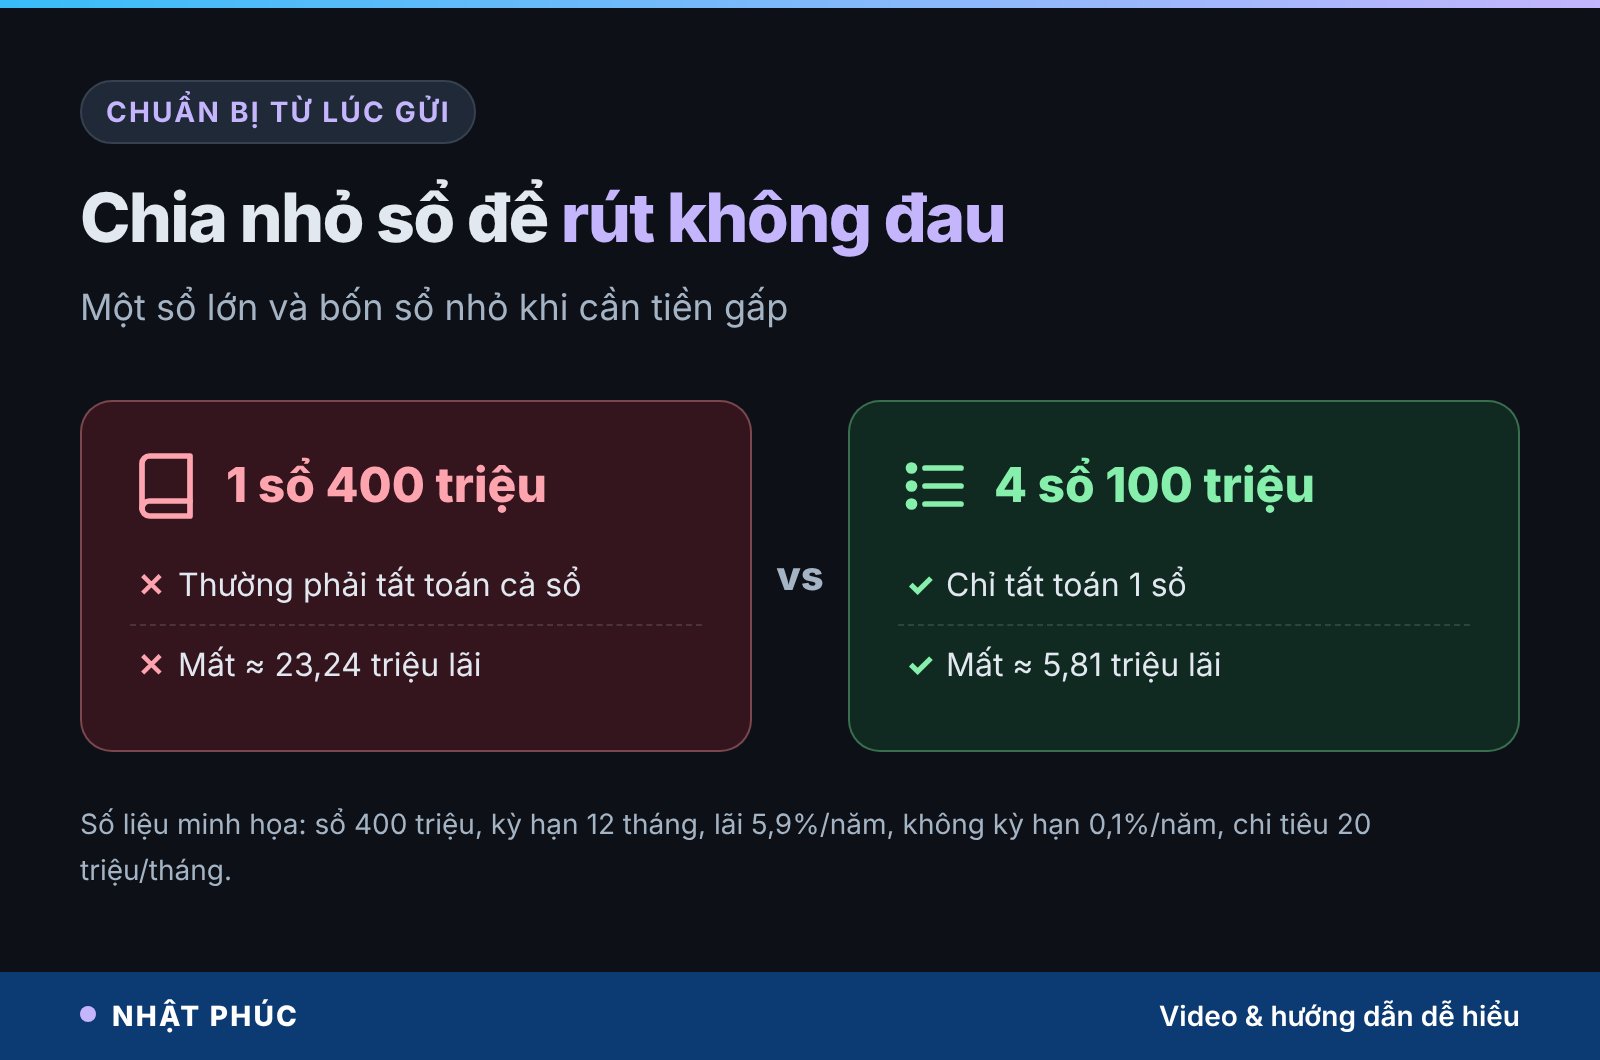
Nếu ngân hàng không cho rút một phần, cách phòng thủ tốt nhất phải làm từ lúc gửi: chia số tiền thành nhiều sổ nhỏ. Giả sử chị chia 400 triệu thành 4 sổ 100 triệu, cùng lãi 5,9%. Khi cần 60 triệu, chị chỉ tất toán một sổ. Tiền lãi mất của sổ đó khoảng 5,81 triệu, gần 9 ngày sống. Ba sổ còn lại không bị ảnh hưởng.
Kỹ thuật bậc thang kỳ hạn
Một cách nâng cấp là gửi các sổ với ngày đáo hạn lệch nhau, thường gọi là bậc thang kỳ hạn (ladder). Ví dụ mỗi quý có một sổ đáo hạn. Khi cần tiền, bạn có thể chờ sổ gần nhất đến hạn, hoặc nếu phải rút sớm thì chọn sổ còn ít ngày nhất để mất ít lãi nhất. Đổi lại, quản lý nhiều sổ tốn công hơn một chút, và kỳ hạn ngắn thường có lãi thấp hơn kỳ hạn dài.
Vay cầm cố sổ tiết kiệm thay vì rút
Còn một lựa chọn ít người nghĩ đến: dùng chính sổ tiết kiệm làm tài sản bảo đảm để vay ngắn hạn. Nhiều ngân hàng có sản phẩm cho vay cầm cố sổ tiết kiệm. Lãi vay thường cao hơn lãi sổ, nhưng bạn chỉ trả lãi trên số tiền vay và trong số ngày vay.
Ví dụ minh họa: chị vay 60 triệu trong 35 ngày, giả định lãi vay 8%/năm. Tiền lãi phải trả khoảng 60 triệu × 8% × 35/365 ≈ 460.000 ₫. Đến hạn, sổ đáo hạn với đủ 23,6 triệu tiền lãi, chị dùng tiền đó tất toán khoản vay.
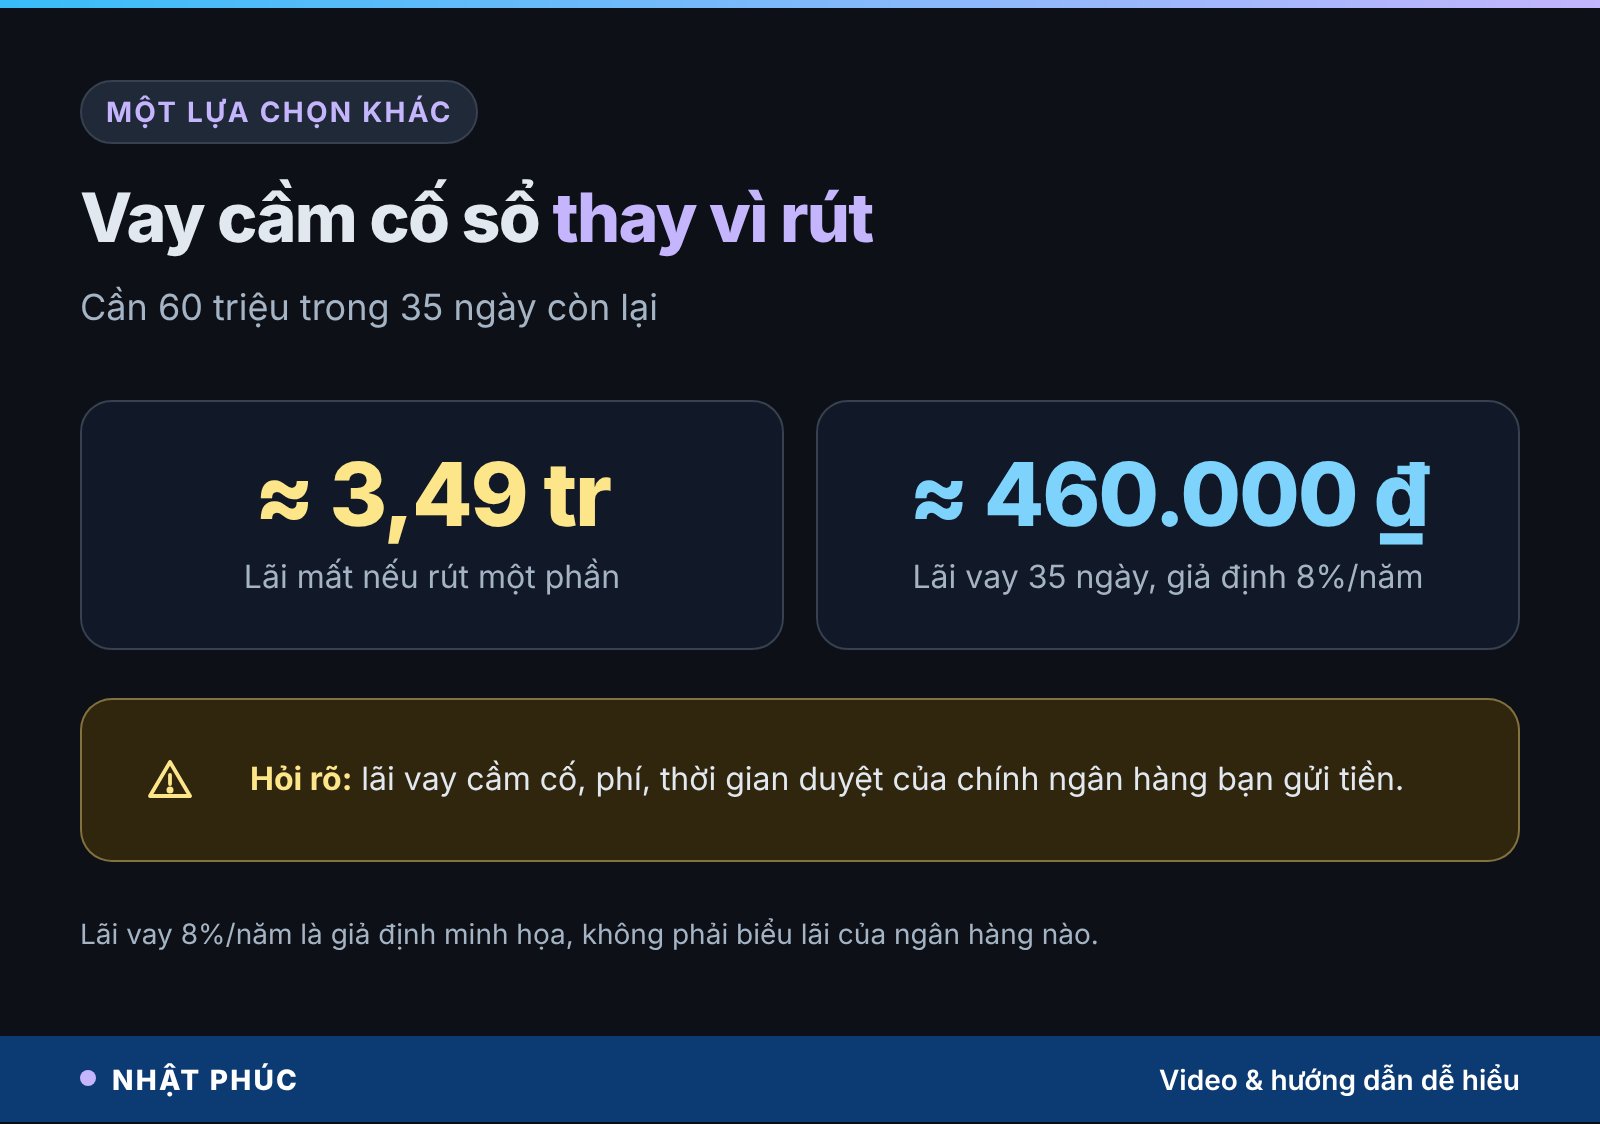
Mức 8%/năm chỉ là giả định để minh họa, không phải biểu lãi của ngân hàng nào. Trước khi chọn cách này, hãy hỏi rõ lãi vay cầm cố, phí, thời gian giải ngân và điều kiện trả trước hạn. Nếu thời gian cần tiền dài, khoản lãi vay có thể vượt số lãi tiết kiệm bị mất, khi đó rút một phần lại hợp lý hơn.
Lãi suất có kỳ hạn và không kỳ hạn hiện nay
Khoảng cách giữa hai loại lãi suất quyết định bạn mất nhiều hay ít khi rút trước hạn. Theo tổng hợp của VietnamBiz ngày 11/11/2026, lãi tiết kiệm tại quầy của nhóm ngân hàng lớn như sau:
| Ngân hàng | Không kỳ hạn | 6 tháng | 12 tháng |
|---|---|---|---|
| Vietcombank | 0,1 | 3,0 | 5,4 |
| VietinBank | 0,1 | 3,0 | 5,4 |
| BIDV | 0,1 | 3,0 | 5,4 |
| Agribank | 0,2 | 3,5 | 5,4 |
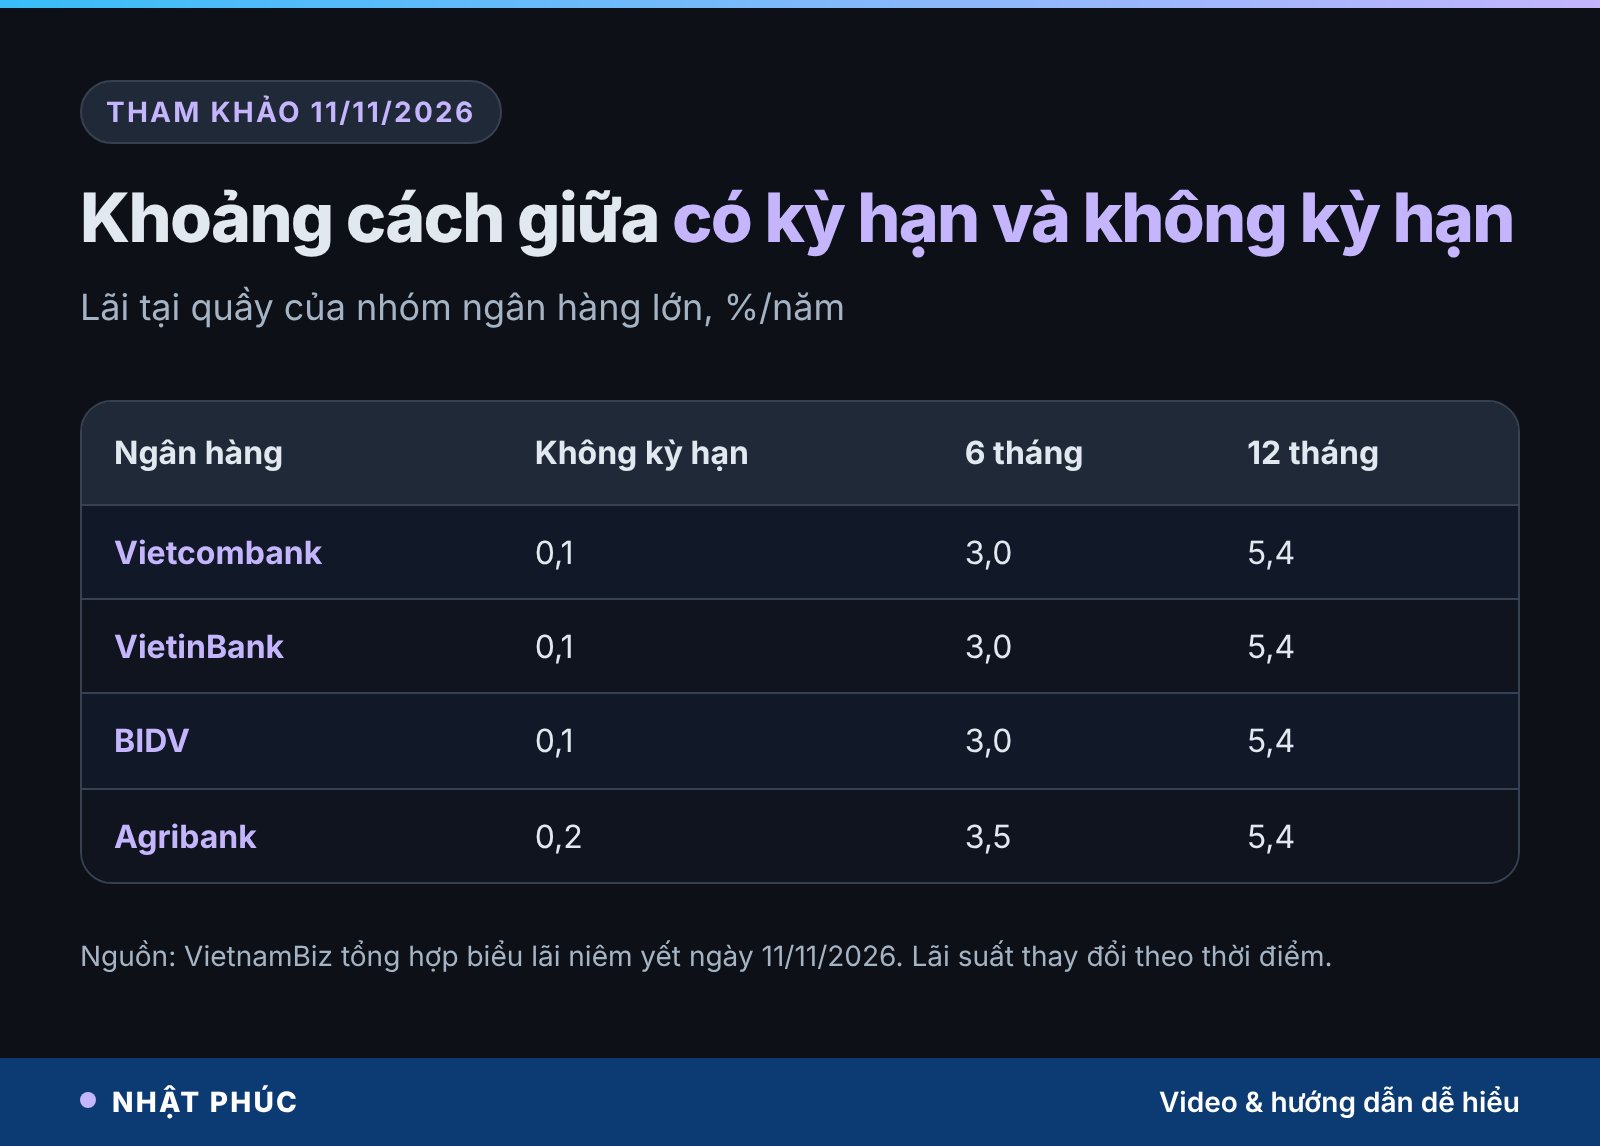
Với mức 5,4% thay vì 5,9% như trong câu chuyện, sổ 400 triệu đủ hạn cho khoảng 21,6 triệu tiền lãi; rút cả sổ ở ngày 330 vẫn mất khoảng 21,24 triệu. Kết luận không đổi: chênh lệch quá lớn để coi là “chút lãi”. Lãi suất thay đổi theo thời điểm, hãy kiểm tra biểu lãi mới nhất của ngân hàng bạn gửi.
Xếp tiền theo tầng để khỏi phải phá sổ
Gốc rễ của câu chuyện không nằm ở ngân hàng, mà ở chỗ toàn bộ tiền dự phòng bị khóa trong một sổ dài hạn. Một cách sắp xếp đơn giản cho gia đình tuổi 40 là chia tiền thành ba tầng theo thời điểm có thể cần đến.
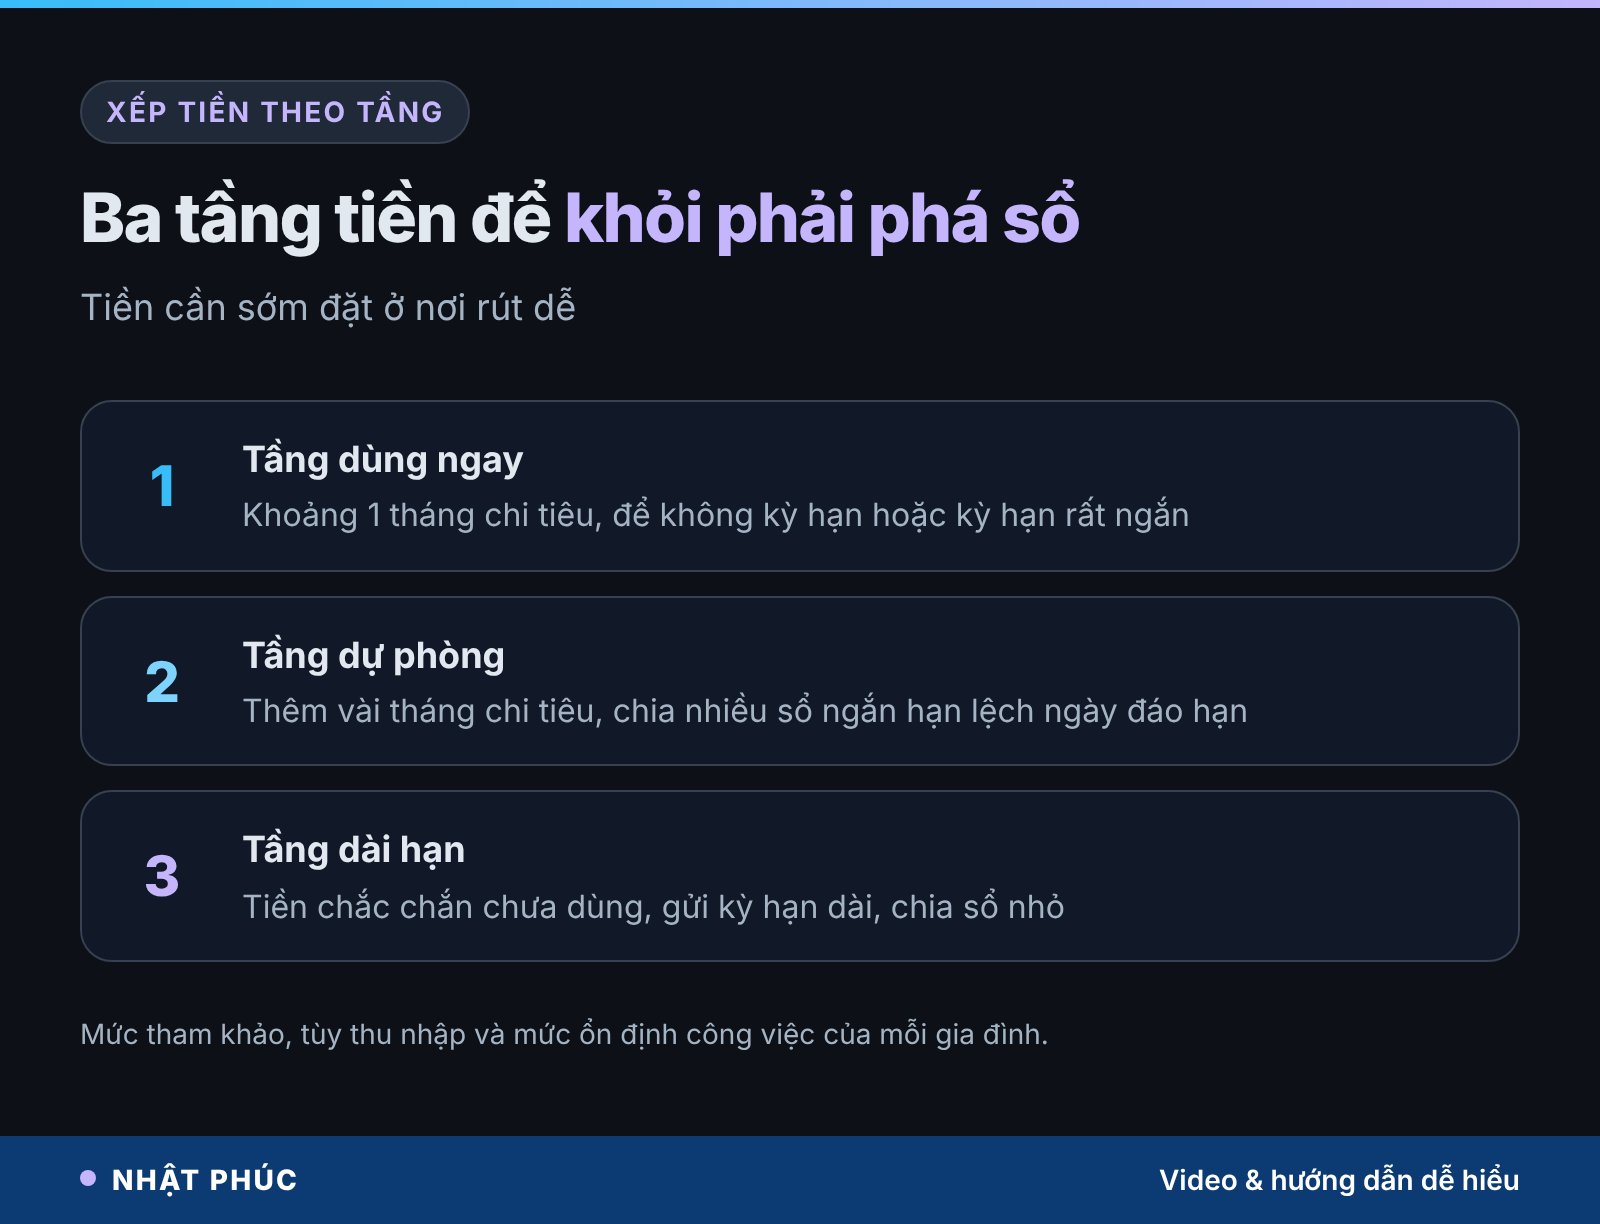
- Tầng dùng ngay: khoảng một tháng chi tiêu, để ở tài khoản thanh toán hoặc kỳ hạn rất ngắn. Lãi thấp nhưng lấy ra lúc nào cũng được.
- Tầng dự phòng: thêm vài tháng chi tiêu cho các biến cố như sửa nhà, ốm đau, mất việc. Chia thành nhiều sổ ngắn hạn, ngày đáo hạn lệch nhau.
- Tầng dài hạn: tiền chắc chắn chưa dùng trong một năm trở lên. Gửi kỳ hạn dài để hưởng lãi cao, nhưng vẫn nên chia sổ nhỏ.
Quy mô mỗi tầng tùy thu nhập và độ ổn định công việc. Gia đình có một người làm tự do hoặc thu nhập thất thường nên để tầng dự phòng dày hơn.
Những hiểu lầm khi rút sổ tiết kiệm trước hạn
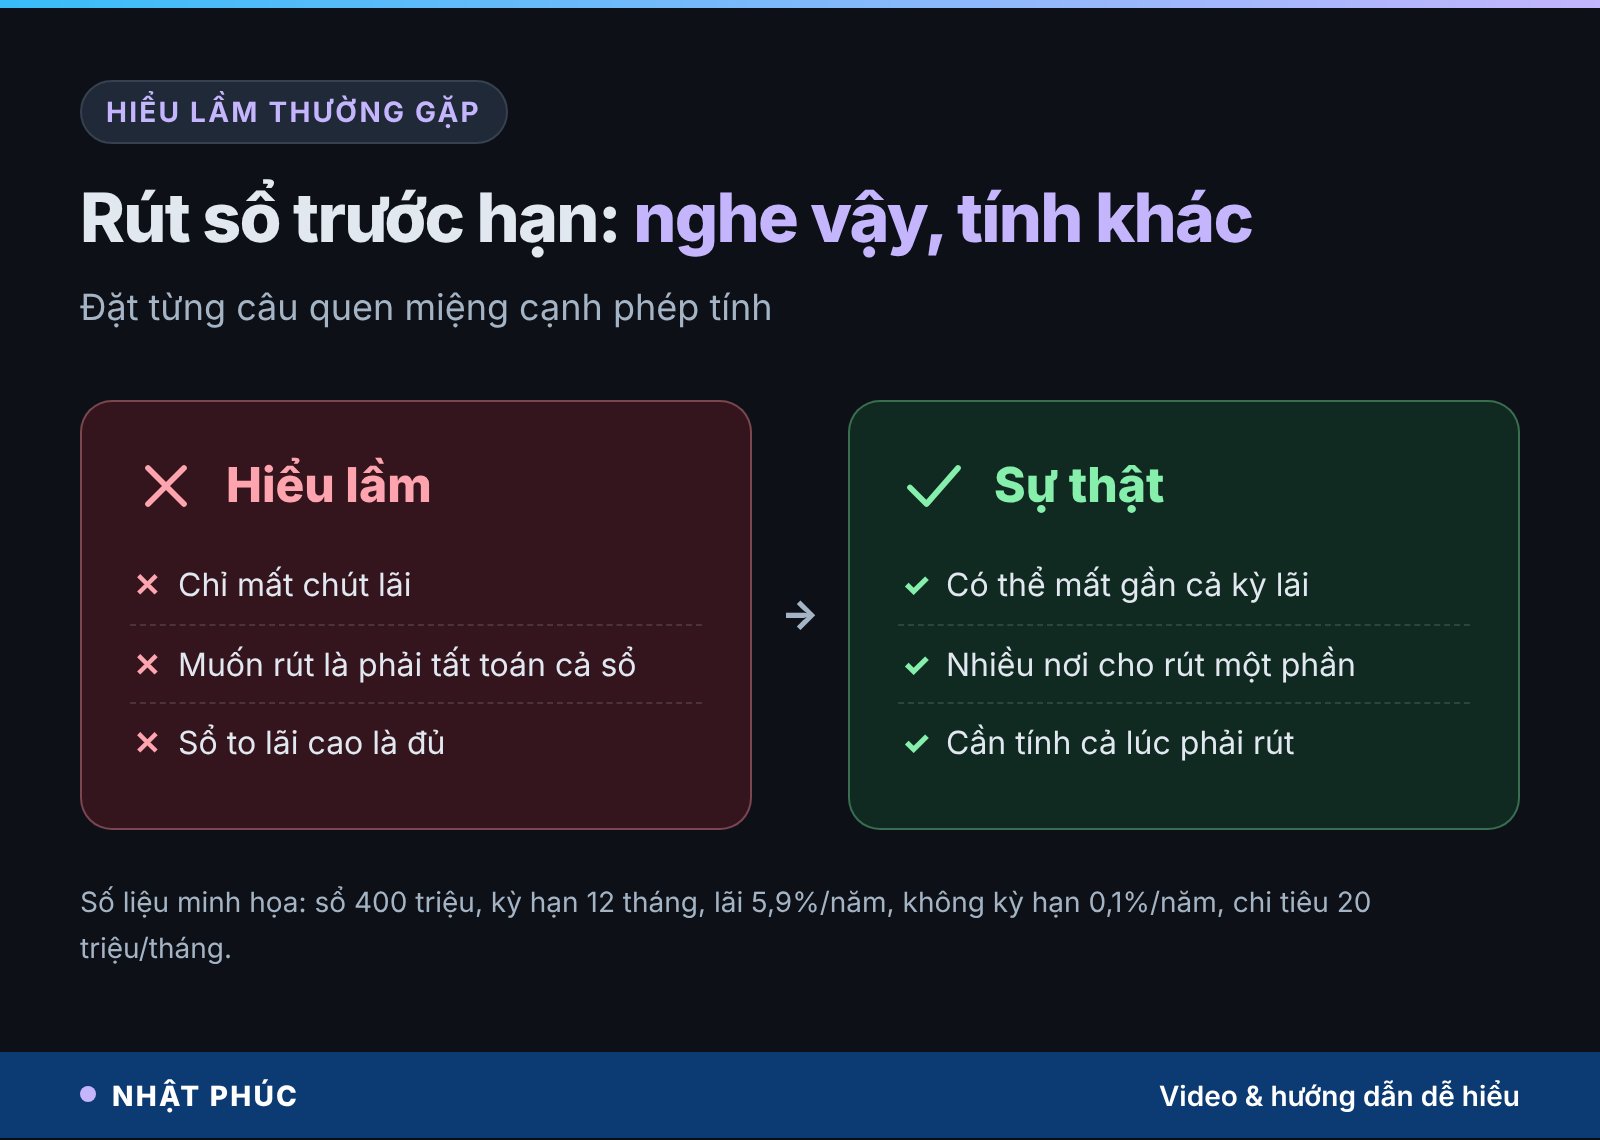
“Rút trước hạn chỉ mất chút lãi”
Khi tất toán toàn bộ, lãi của cả giai đoạn đã gửi có thể bị tính lại theo mức không kỳ hạn. Gần đáo hạn, bạn có thể mất gần trọn một năm lãi.
“Muốn lấy tiền là phải tất toán cả sổ”
Thông tư 04/2022 đã có quy định cho trường hợp rút một phần, và nhiều ngân hàng đã có tính năng này. Hãy hỏi trước khi ký.
“Gửi một sổ to cho lãi cao là đủ”
Lãi cao chỉ có giá trị khi bạn giữ được đến hạn. Kế hoạch tốt phải tính cả tình huống phải rút sớm.
3 bước trước khi rút sổ tiết kiệm
Phần này bạn tự làm trong khoảng 10 phút.
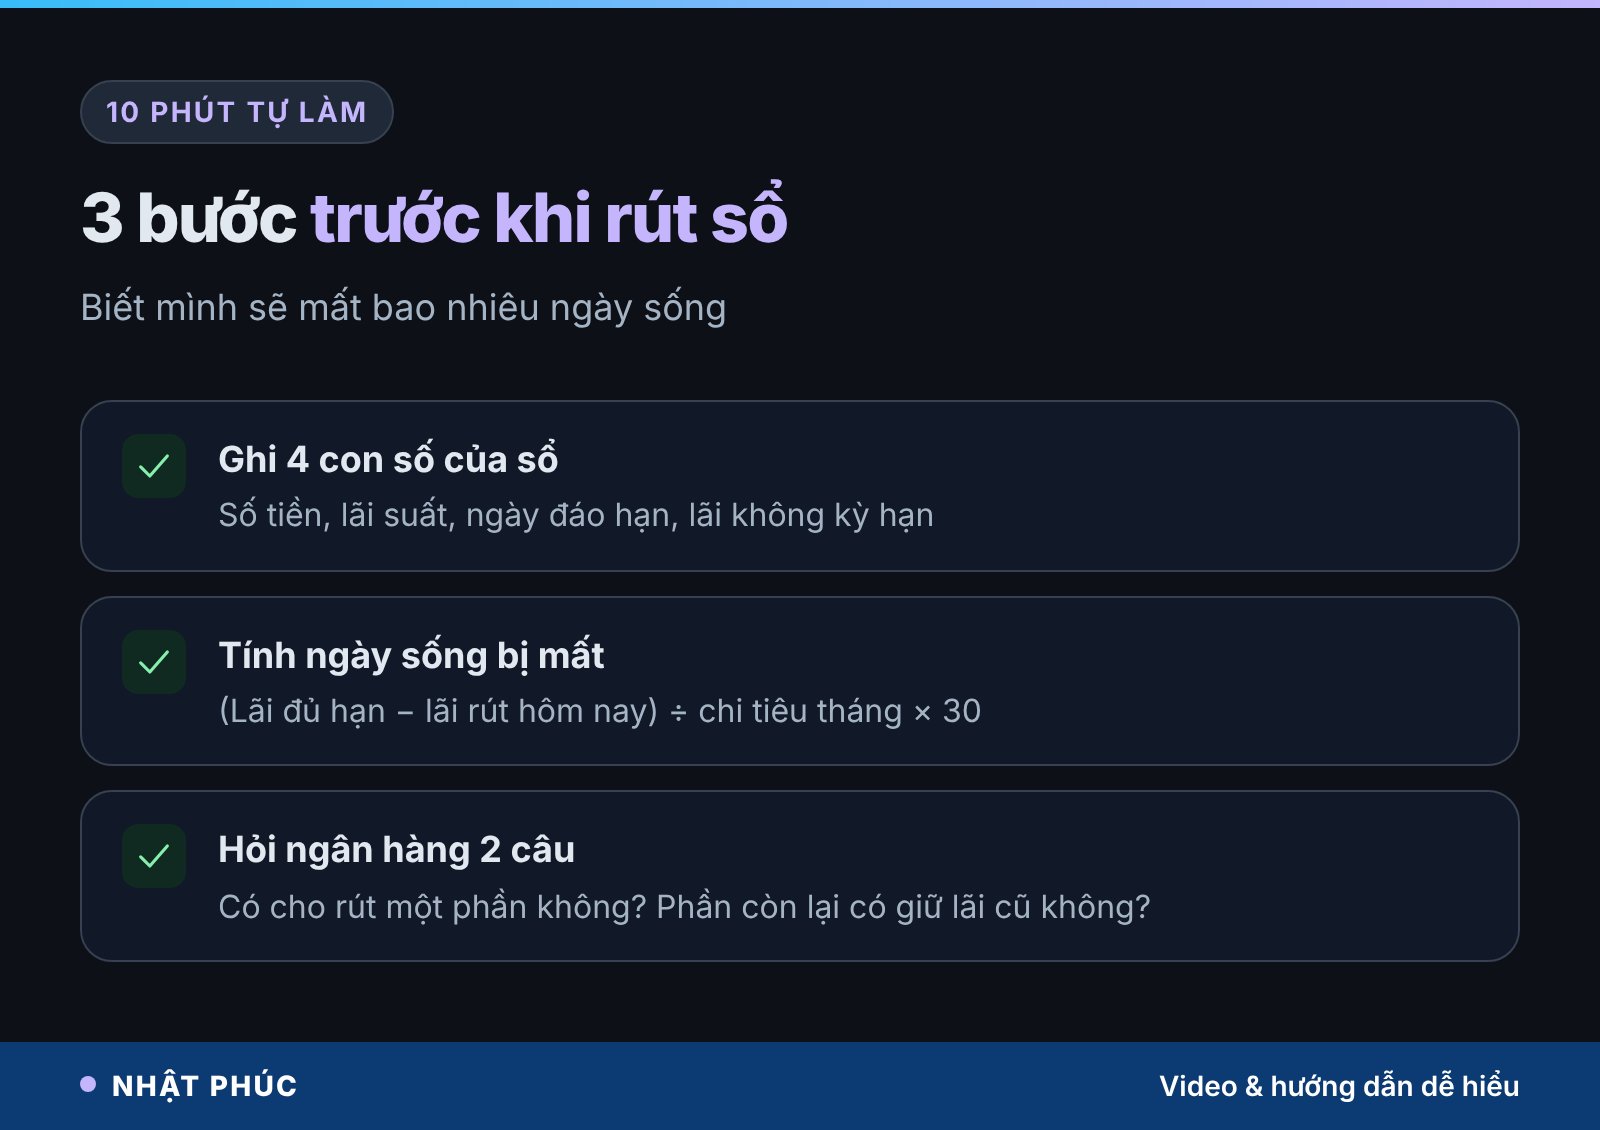
1. Ghi 4 con số của sổ
Mở sổ tiết kiệm gần nhất, ghi số tiền gửi, lãi suất, ngày đáo hạn và lãi không kỳ hạn mà ngân hàng đang niêm yết.
2. Tính số ngày sống bị mất
Lấy lãi đủ hạn trừ lãi nếu rút hôm nay, chia cho chi tiêu một tháng của nhà, nhân 30. Đó là số ngày sống bạn sẽ mất nếu tất toán.
3. Hỏi ngân hàng hai câu, rồi thử phương án khác
Có cho rút một phần không? Phần còn lại có giữ lãi cũ không? Sau đó so với phương án vay cầm cố sổ và phương án chờ đến hạn, chọn cách mất ít ngày sống nhất.
Câu hỏi thường gặp về rút tiết kiệm trước hạn
Rút tiết kiệm trước hạn có được không?
Được, nhưng thường phải chấp nhận lãi thấp hơn. Theo Thông tư 04/2022/TT-NHNN, khi rút trước hạn toàn bộ, ngân hàng áp dụng lãi tối đa bằng lãi không kỳ hạn thấp nhất của họ. Điều kiện cụ thể (giấy tờ, thời gian gửi tối thiểu) theo hợp đồng và quy định của từng ngân hàng.
Rút một phần sổ tiết kiệm thì phần còn lại tính lãi thế nào?
Theo Thông tư 04/2022, phần rút trước hạn áp dụng lãi tối đa bằng lãi không kỳ hạn thấp nhất, còn phần còn lại áp dụng mức lãi suất đang áp dụng với khoản tiền gửi đó. Tuy nhiên, việc ngân hàng có cung cấp tính năng rút một phần hay không còn tùy sản phẩm, nên hãy hỏi trước.
Gửi tiết kiệm online rút trước hạn có khác không?
Nguyên tắc lãi rút trước hạn của Thông tư 04/2022 áp dụng cho tiền gửi tại tổ chức tín dụng nói chung. Điều kiện cụ thể của từng sản phẩm gửi online (rút một phần, rút trên ứng dụng hay tại quầy) do ngân hàng quy định, bạn nên đọc kỹ điều khoản trên ứng dụng.
Nên rút sổ hay vay cầm cố sổ tiết kiệm?
Nếu chỉ cần tiền vài tuần đến khi sổ đáo hạn, vay cầm cố có thể rẻ hơn vì bạn chỉ trả lãi trên số tiền vay trong số ngày vay. Nếu cần tiền lâu hoặc lãi vay cao, rút một phần có thể hợp lý hơn. Hãy tính cả hai con số rồi so.
Bao nhiêu tiền nên để ngoài sổ tiết kiệm dài hạn?
Không có con số chung cho mọi nhà. Một cách nghĩ phổ biến là giữ vài tháng chi tiêu ở nơi rút dễ hoặc kỳ hạn ngắn, phần còn lại mới gửi dài. Gia đình có thu nhập thất thường hoặc người phụ thuộc nhiều nên để phần dự phòng dày hơn.
Kết luận: lãi tiết kiệm là tiền thuê ngày tháng của bạn
Cuối câu chuyện, cô giáo nói: cứ nghĩ lãi là chút tiền thêm, hóa ra nó là tiền thuê ngày tháng của mình. Khi rút tiết kiệm trước hạn, hãy nhớ một dòng: thiếu một ngày đáo hạn, có thể mất gần một ngày sống. Rút đúng số cần, chia nhỏ sổ từ đầu, cân nhắc vay cầm cố ngắn hạn, và xếp tiền theo tầng là những cách giữ lại phần lớn số ngày ấy.
Sổ gần nhất của bạn đáo hạn ngày nào, và nếu cần tiền hôm nay, bạn sẽ mất bao nhiêu ngày sống? Hãy để lại bình luận dưới video của kênh Số Dư và theo dõi Nhật Phúc để đọc thêm các bài tài chính cho tuổi 40.
Nội dung chỉ mang tính tham khảo, không phải lời khuyên tài chính hay đầu tư. Các con số về nhân vật, lãi 5,9%/năm và lãi vay 8%/năm là giả định minh họa. Với quyết định lớn, hãy hỏi ý kiến người có chuyên môn. Nguồn: Thông tư 04/2022/TT-NHNN của Ngân hàng Nhà nước; lãi suất niêm yết theo VietnamBiz ngày 11/11/2026.
Bình luận
Chưa có bình luận nào. Bạn có câu hỏi hay kinh nghiệm riêng về chủ đề này? Hãy là người mở đầu.