Một năm trả thẻ đúng hạn, không sót kỳ nào, tổng cộng gần 21 triệu đồng. Vậy mà dư nợ chỉ bớt 10,5 triệu. Đó là chuyện thật của rất nhiều người đang trả tối thiểu thẻ tín dụng mỗi tháng và tin rằng mình đang làm đúng: có quẹt thêm đâu, tháng nào cũng trả đủ mà.
Bài này đi cùng một ví dụ cụ thể: khoản nợ thẻ 40 triệu của một gia đình hai con, thu nhập 27 triệu, mỗi tháng dư 3 triệu. Chúng ta sẽ tách từng đồng bạn trả ra hai phần, phần nuôi lãi và phần trả gốc, rồi xem điều gì xảy ra nếu cứ trả theo ô tối thiểu cho đến hết.
Câu trả lời ngắn: Trả tối thiểu thẻ tín dụng chỉ giúp bạn không bị tính là trễ hạn, không giúp bạn hết nợ nhanh. Với giả định tối thiểu 5% dư nợ và lãi 2,5%/tháng, khoản nợ 40 triệu cần 120 tháng mới hết và tốn khoảng 37,6 triệu tiền lãi. Giữ nguyên số tiền trả tháng đầu (2 triệu) thì 29 tháng là xong, lãi còn khoảng 16,1 triệu.
Phép tính đầy đủ được kể lại như một trang sổ trong video của kênh Số dư tuổi 40. Bạn có thể xem video về khoản nợ thẻ 40 triệu trả trong 10 năm trước, rồi đọc tiếp phần mở rộng bên dưới.
Tóm tắt nhanh
- Số thanh toán tối thiểu thường khoảng 3–6% dư nợ tùy ngân hàng; phần chưa trả bị tính lãi khoảng 20–40%/năm.
- Tháng đầu trả 2 triệu cho khoản nợ 40 triệu thì 1 triệu đi vào lãi, chỉ 1 triệu đi vào gốc.
- Ô tối thiểu nhỏ dần theo dư nợ, nên nếu chỉ trả theo ô đó, khoản nợ 40 triệu kéo dài 10 năm (theo giả định).
- Giữ nguyên 2 triệu mỗi tháng: hết nợ sau 29 tháng, tiết kiệm hơn 21 triệu tiền lãi.
- Trả đủ tối thiểu đúng hạn thì không bị trễ hạn; trả thiếu hoặc trễ mới là con đường dẫn tới phí phạt và nợ quá hạn.
Nội dung chính:
- Thanh toán tối thiểu thẻ tín dụng là gì?
- Trả tối thiểu: 2 triệu của bạn đi đâu?
- Vì sao chỉ trả tối thiểu mất 10 năm?
- Giữ nguyên số tiền trả để hết nợ nhanh hơn
- Lãi suất thẻ thay đổi kết quả thế nào?
- Trả tối thiểu thẻ tín dụng có bị nợ xấu không?
- Nợ thẻ ở tuổi 40: khoản nhỏ mà nặng
- Hiểu lầm phổ biến
- 5 bước thoát nợ thẻ tín dụng
- Câu hỏi thường gặp
- Kết luận
Thanh toán tối thiểu thẻ tín dụng là gì?
Mỗi kỳ sao kê, ngân hàng gửi cho bạn hai con số quan trọng: tổng dư nợ và số tiền thanh toán tối thiểu (minimum payment). Số tối thiểu là mức thấp nhất bạn phải trả trước ngày đến hạn để khoản nợ không bị coi là trễ hạn. Nó không phải là số bạn “nên” trả, cũng không phải số giúp bạn hết nợ.
Mức tối thiểu do từng ngân hàng quy định trong điều khoản thẻ. Theo bài tổng hợp của Techcombank, đa số ngân hàng đặt quanh 5% dư nợ; một số nơi 4% hoặc 6%, có nơi 3–5% tùy loại thẻ. Một số ngân hàng còn cộng thêm vào số tối thiểu khoản trả góp trong kỳ, lãi, phí trả chậm hoặc phần vượt hạn mức. Mức này cũng có thể thay đổi theo chương trình: CafeF ngày 14/10/2026 đưa tin VietinBank tạm hạ tỷ lệ thanh toán tối thiểu thẻ tín dụng quốc tế từ 2% xuống 1% cho các kỳ sao kê từ tháng 10/2026 đến tháng 2/2027.
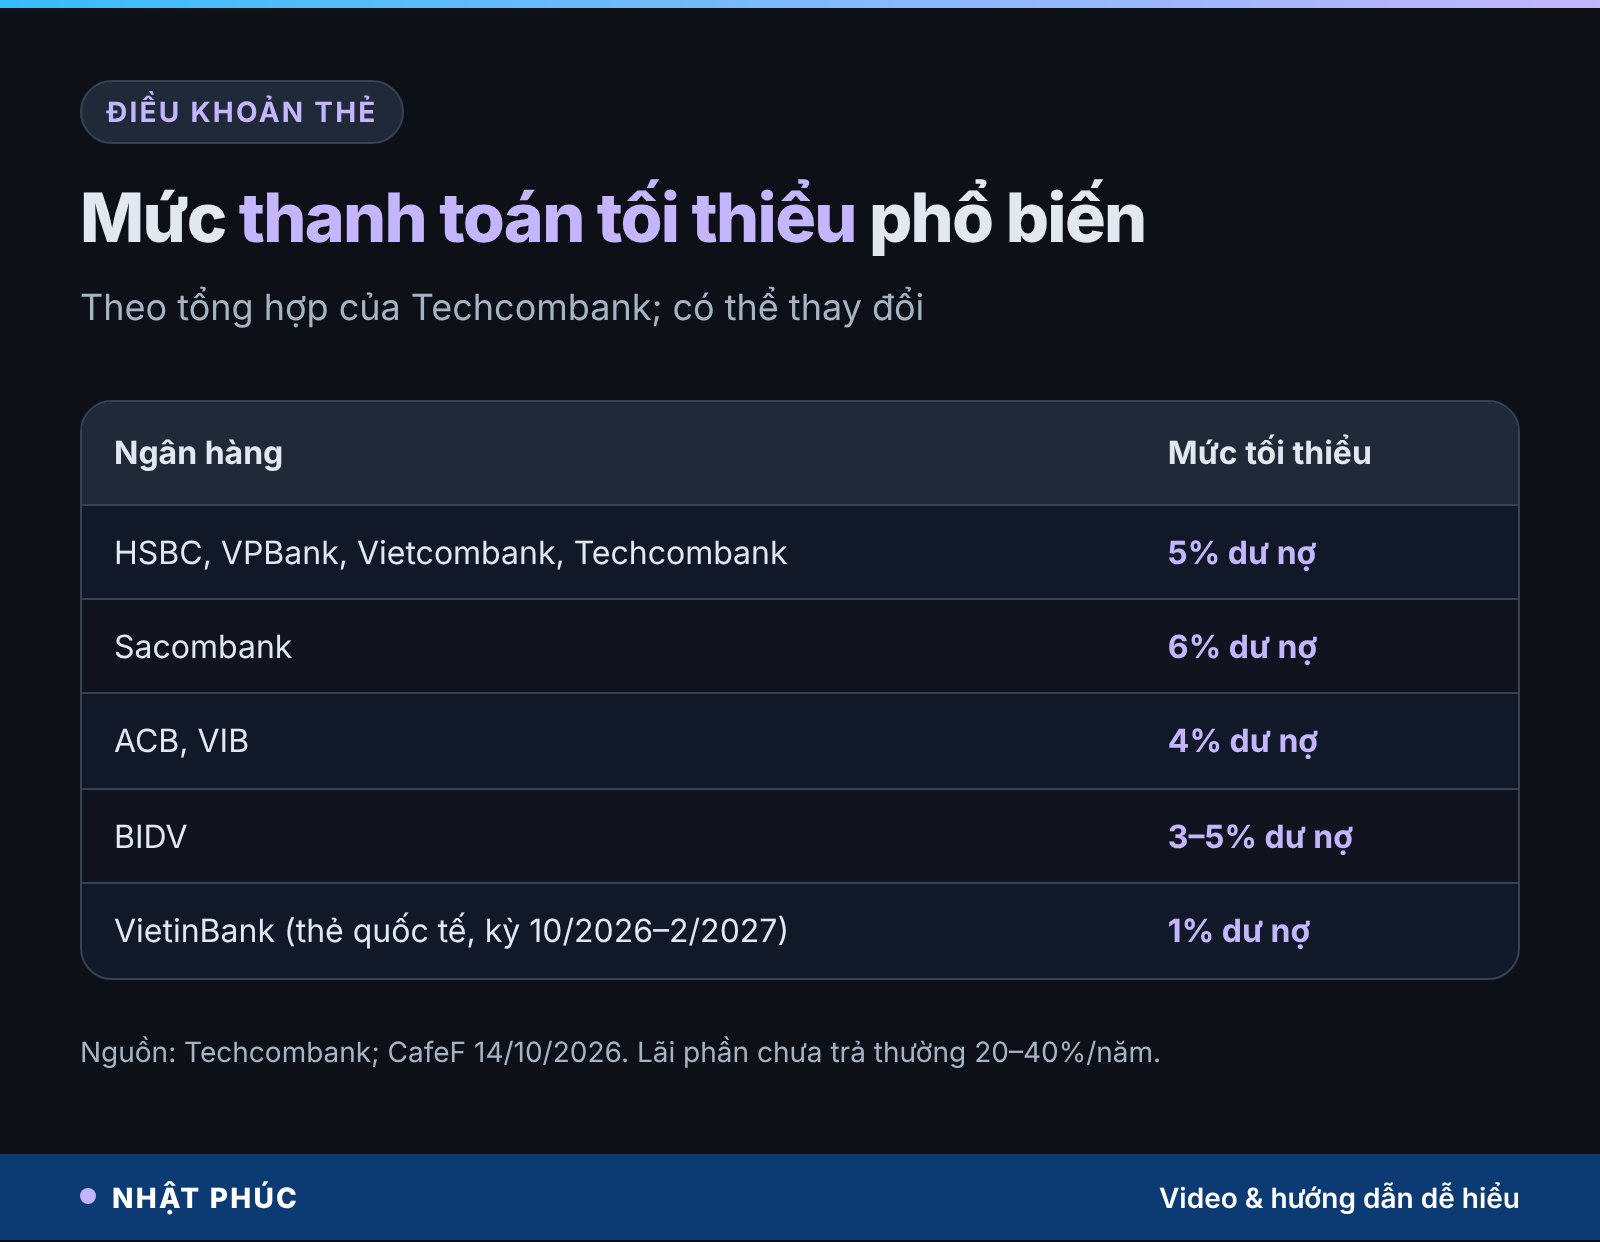
Điều quan trọng nhất cần nhớ: nếu bạn không trả hết dư nợ, phần còn lại bị tính lãi theo lãi suất thẻ, thường khoảng 20–40%/năm tùy ngân hàng và hạng thẻ. Khi còn dư nợ chưa trả hết, bạn cũng thường mất luôn thời gian miễn lãi (khoảng 45–55 ngày) cho các giao dịch mới. Cách ngân hàng tính lãi (từ ngày giao dịch hay từ ngày sao kê, trên phần nào của dư nợ) được ghi trong điều khoản thẻ, nên hãy mở ra đọc một lần.
Hãy hình dung ô tối thiểu giống như vạch “tối thiểu” trên bình xăng: đổ tới vạch đó thì xe chưa chết máy, nhưng chẳng ai lên kế hoạch đi xa chỉ bằng vạch tối thiểu.
Trả tối thiểu thẻ tín dụng: 2 triệu của bạn đi đâu?
Quay lại trang sổ trong video. Anh phụ bếp ở Mỹ Tho có khoản nợ thẻ 40 triệu, dồn từ một cái Tết, một lần sửa xe và một đợt đóng tiền đầu năm học cho con. Từ đó anh không quẹt thêm đồng nào, mỗi tháng chỉ nhìn đúng một ô trên sao kê và trả đúng ô đó.
Các phép tính dưới đây dùng giả định của video (số liệu minh họa): tối thiểu 5% dư nợ, lãi 2,5%/tháng (khoảng 30%/năm), mức trả thấp nhất 200.000 ₫, không phát sinh chi tiêu mới. Mỗi thẻ có điều khoản riêng, nên con số của bạn sẽ khác, nhưng cơ chế thì giống nhau.
Tháng đầu: một nửa là lãi
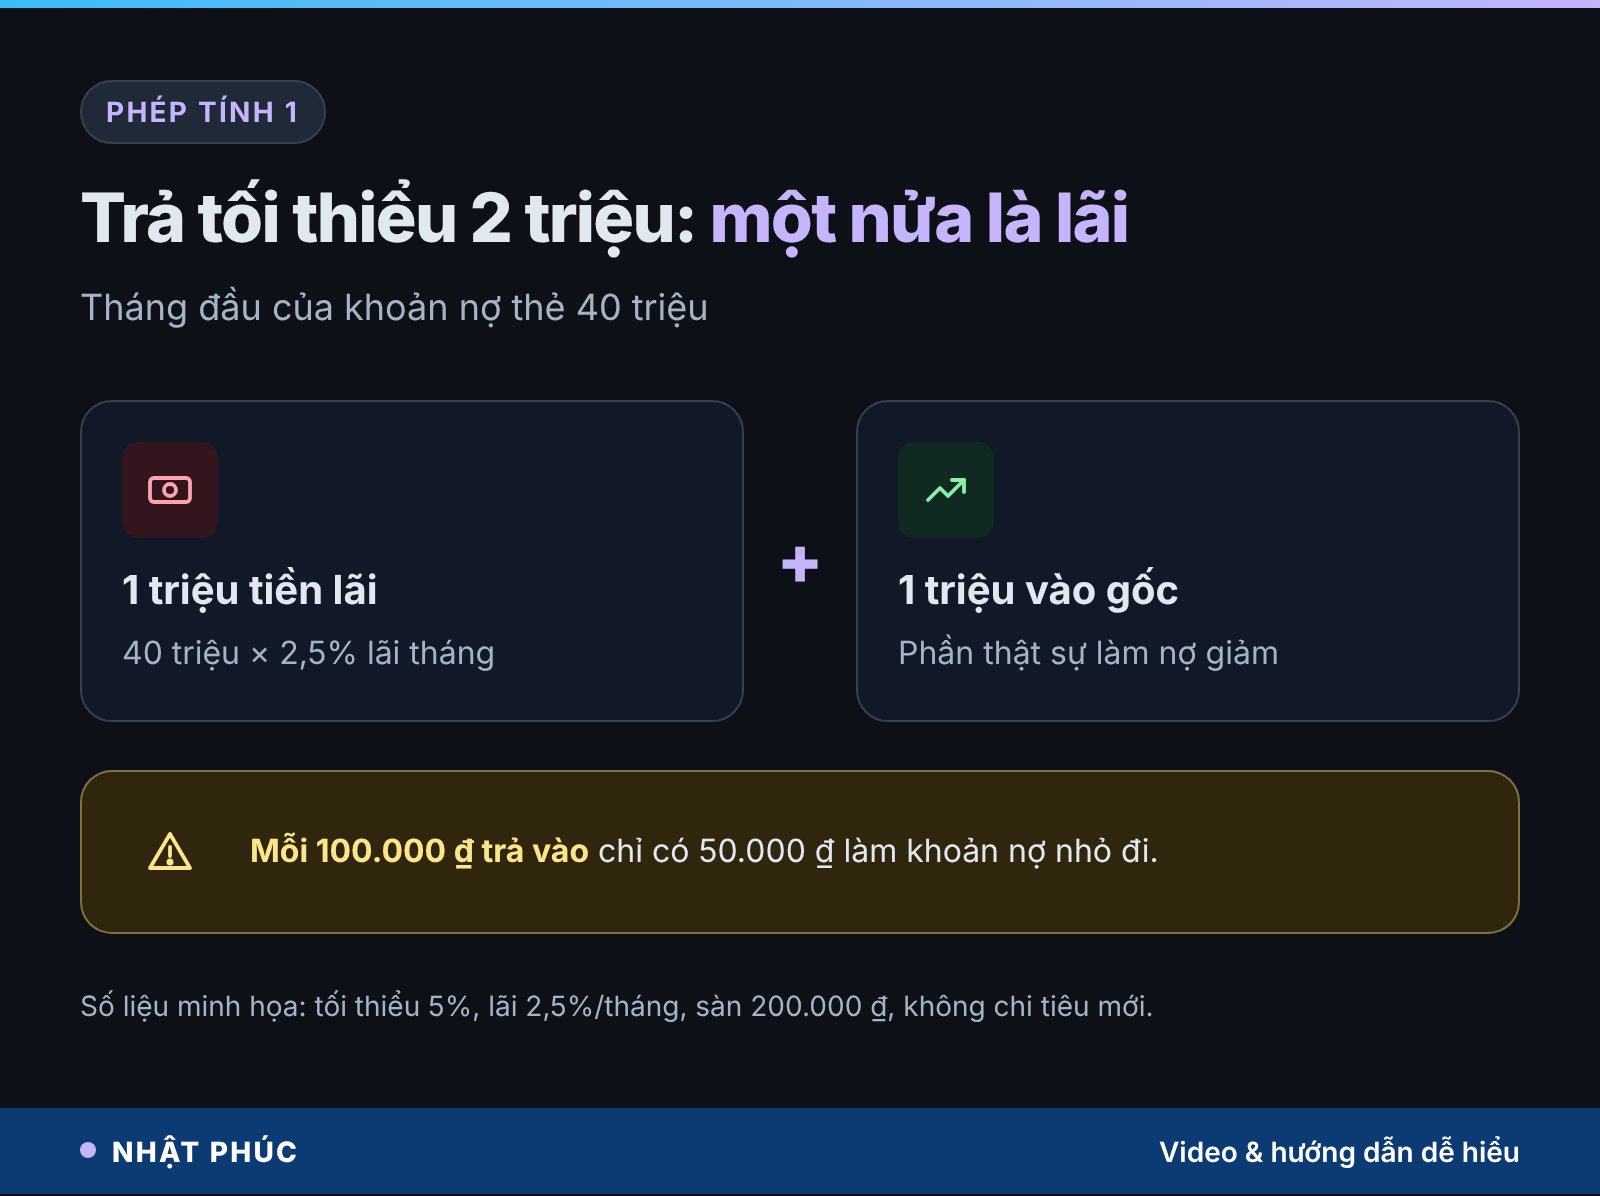
5% của 40 triệu là 2 triệu. Lãi tháng đó là 40 triệu × 2,5% = 1 triệu. Vậy trong 2 triệu anh trả, 1 triệu đi vào lãi, chỉ 1 triệu đi vào nợ gốc. Một nửa số tiền đi ra khỏi ví nhưng không làm khoản nợ nhỏ đi.
Cả năm đầu: gần 21 triệu, một nửa là lãi
Cộng 12 tháng, anh trả tổng cộng 20,96 triệu. Trong đó 10,48 triệu là lãi, 10,48 triệu là gốc. Với gia đình chi tiêu khoảng 800.000 ₫ mỗi ngày (24 triệu một tháng), 10,48 triệu tiền lãi tương đương khoảng 13 ngày sống của cả nhà.
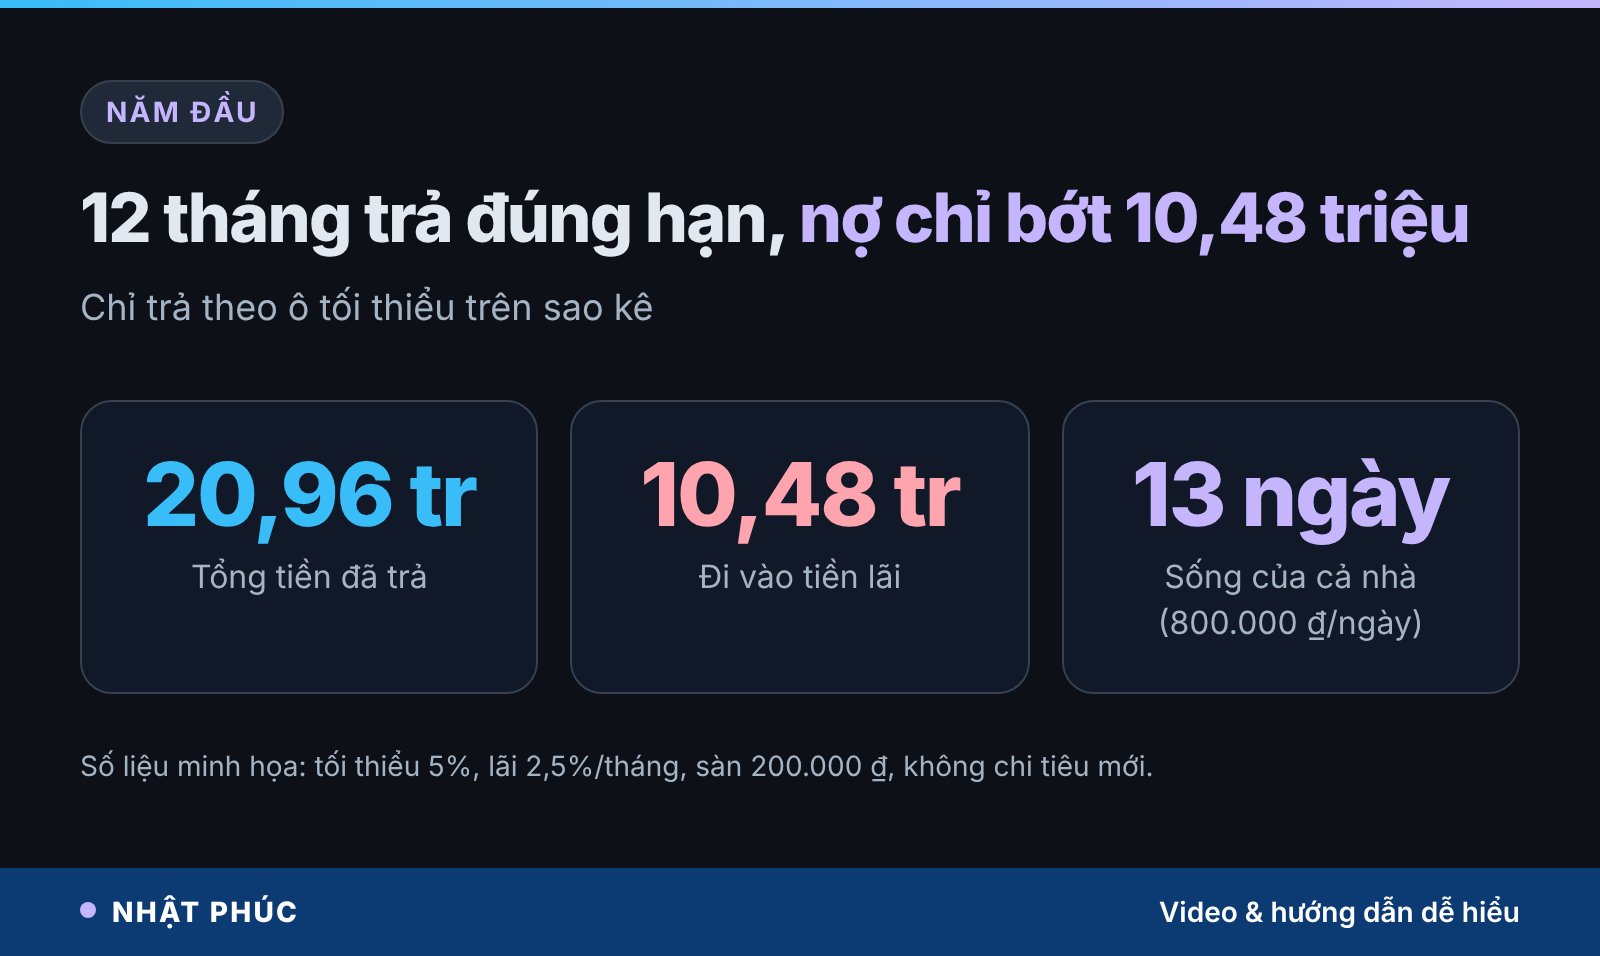
Quy tiền ra ngày sống là cách đơn giản để thấy một khoản chi nặng tới đâu: lấy số tiền chia cho chi tiêu một ngày của gia đình. 10 triệu nghe có vẻ trừu tượng; 13 ngày cả nhà ăn ở, đi lại, học hành thì cụ thể hơn nhiều.
Vì sao chỉ trả tối thiểu mất 10 năm mới hết nợ?
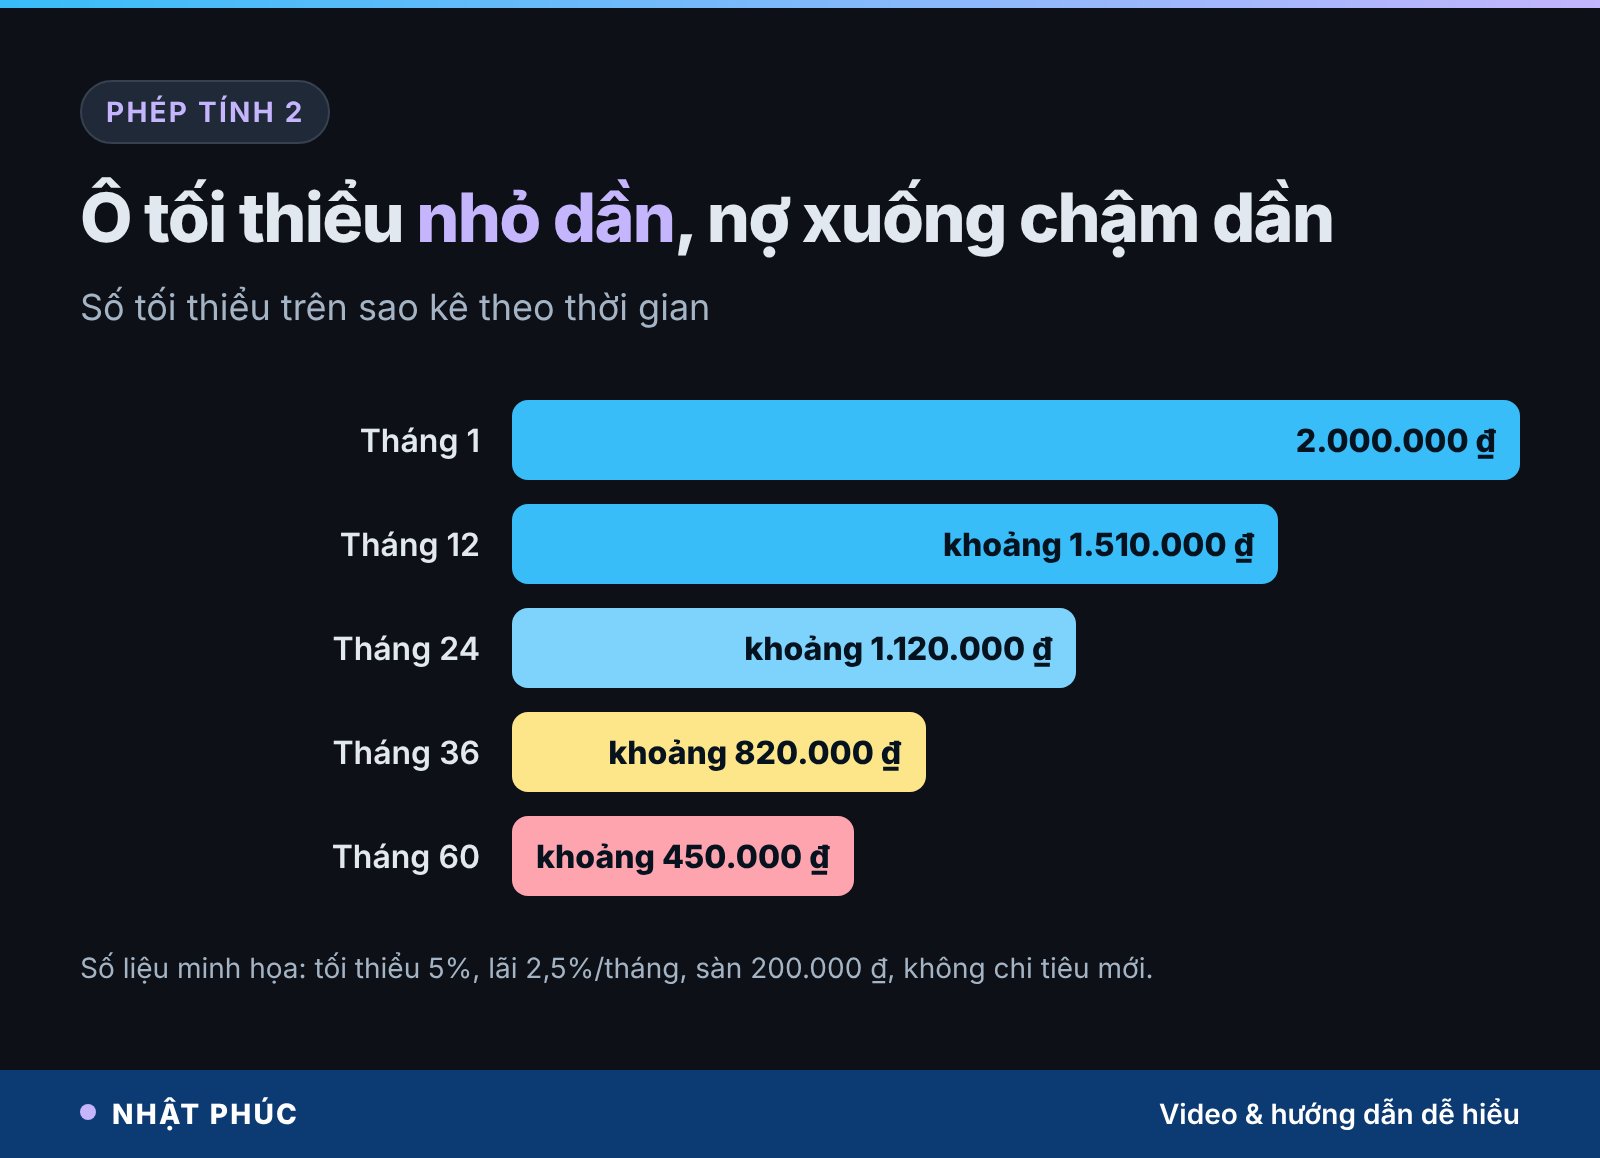
Ô tối thiểu có một đặc điểm rất “dễ chịu”: nó được tính theo phần trăm dư nợ, nên nợ giảm thì nó cũng giảm theo. Tháng đầu là 2 triệu, hết năm đầu còn khoảng 1,51 triệu, hết năm thứ hai khoảng 1,12 triệu, hết năm thứ ba chỉ còn khoảng 820.000 ₫.
Nghe thì nhẹ nhõm, nhưng đó chính là cái bẫy. Trả nhẹ đi thì nợ cũng xuống chậm đi. Khi số trả nhỏ dần, phần đi vào gốc nhỏ dần theo, và khoản nợ kéo dài thêm mãi.
Tổng kết 120 tháng
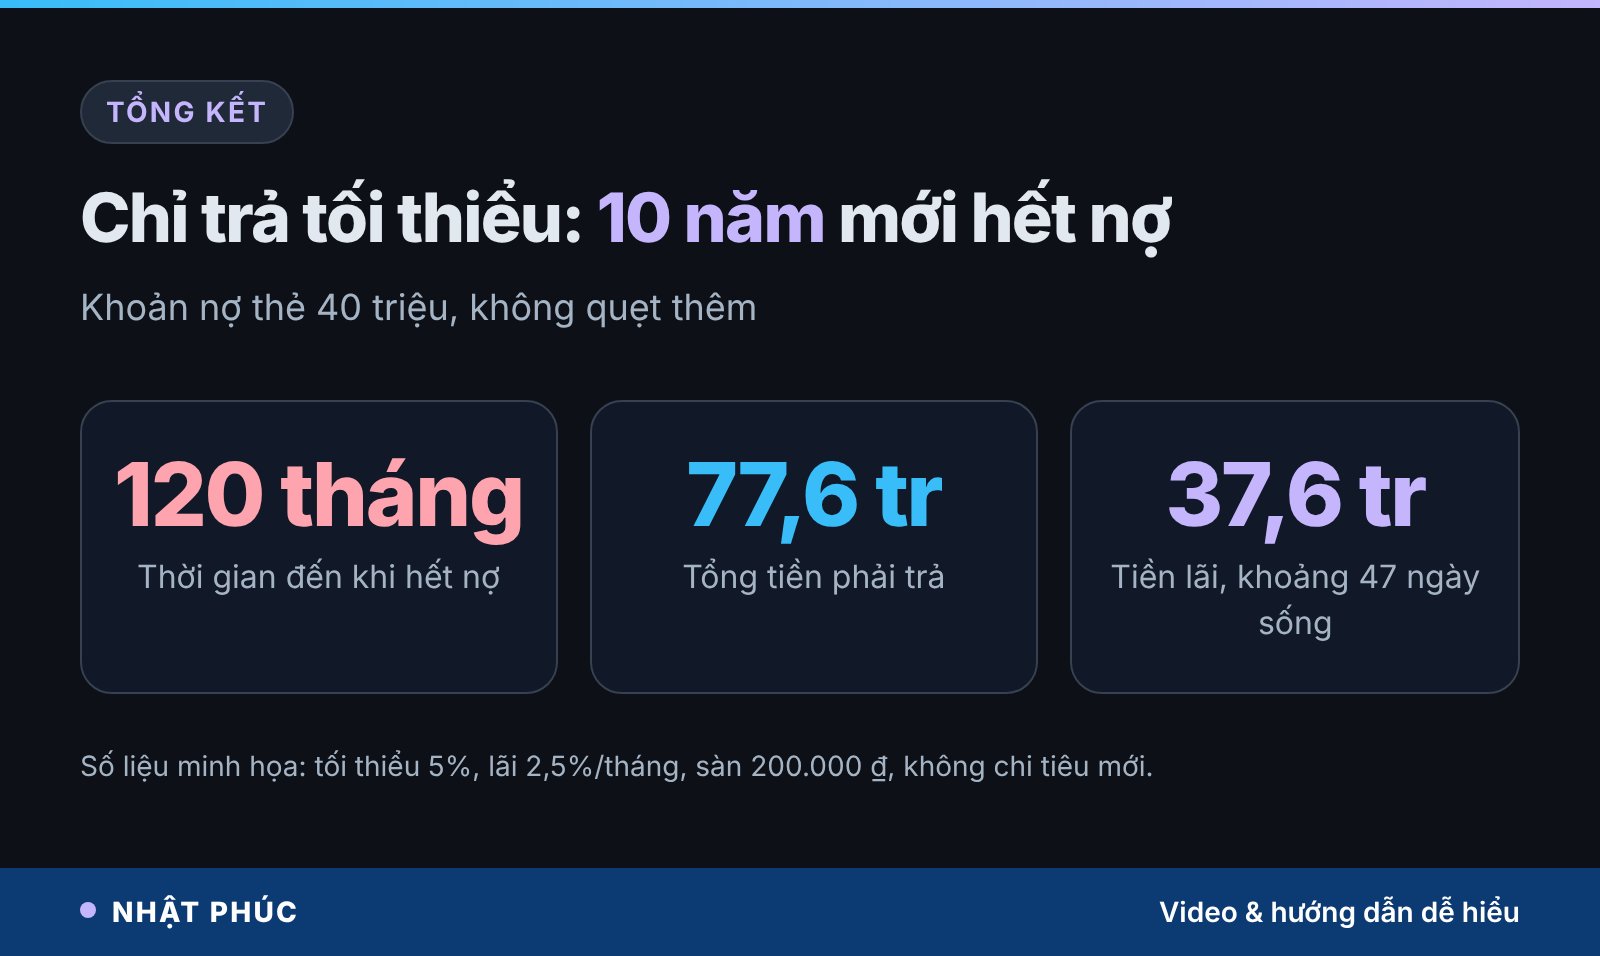
Nếu cứ trả theo ô tối thiểu cho tới hết, anh mất đúng 120 tháng, tức 10 năm. Tổng số tiền trả là khoảng 77,6 triệu cho khoản nợ 40 triệu; tiền lãi khoảng 37,6 triệu, bằng khoảng 47 ngày sống của cả nhà. Nói cách khác, gần như mua món nợ đó hai lần.
Một chi tiết đáng chú ý: mức trả thấp nhất 200.000 ₫ là thứ cuối cùng giúp khoản nợ chấm dứt. Nếu không có mức sàn này, số tối thiểu sẽ cứ nhỏ dần mãi và khoản nợ gần như không bao giờ về 0.
Giữ nguyên số tiền trả: cách thoát nợ nhanh hơn mà không trả thêm
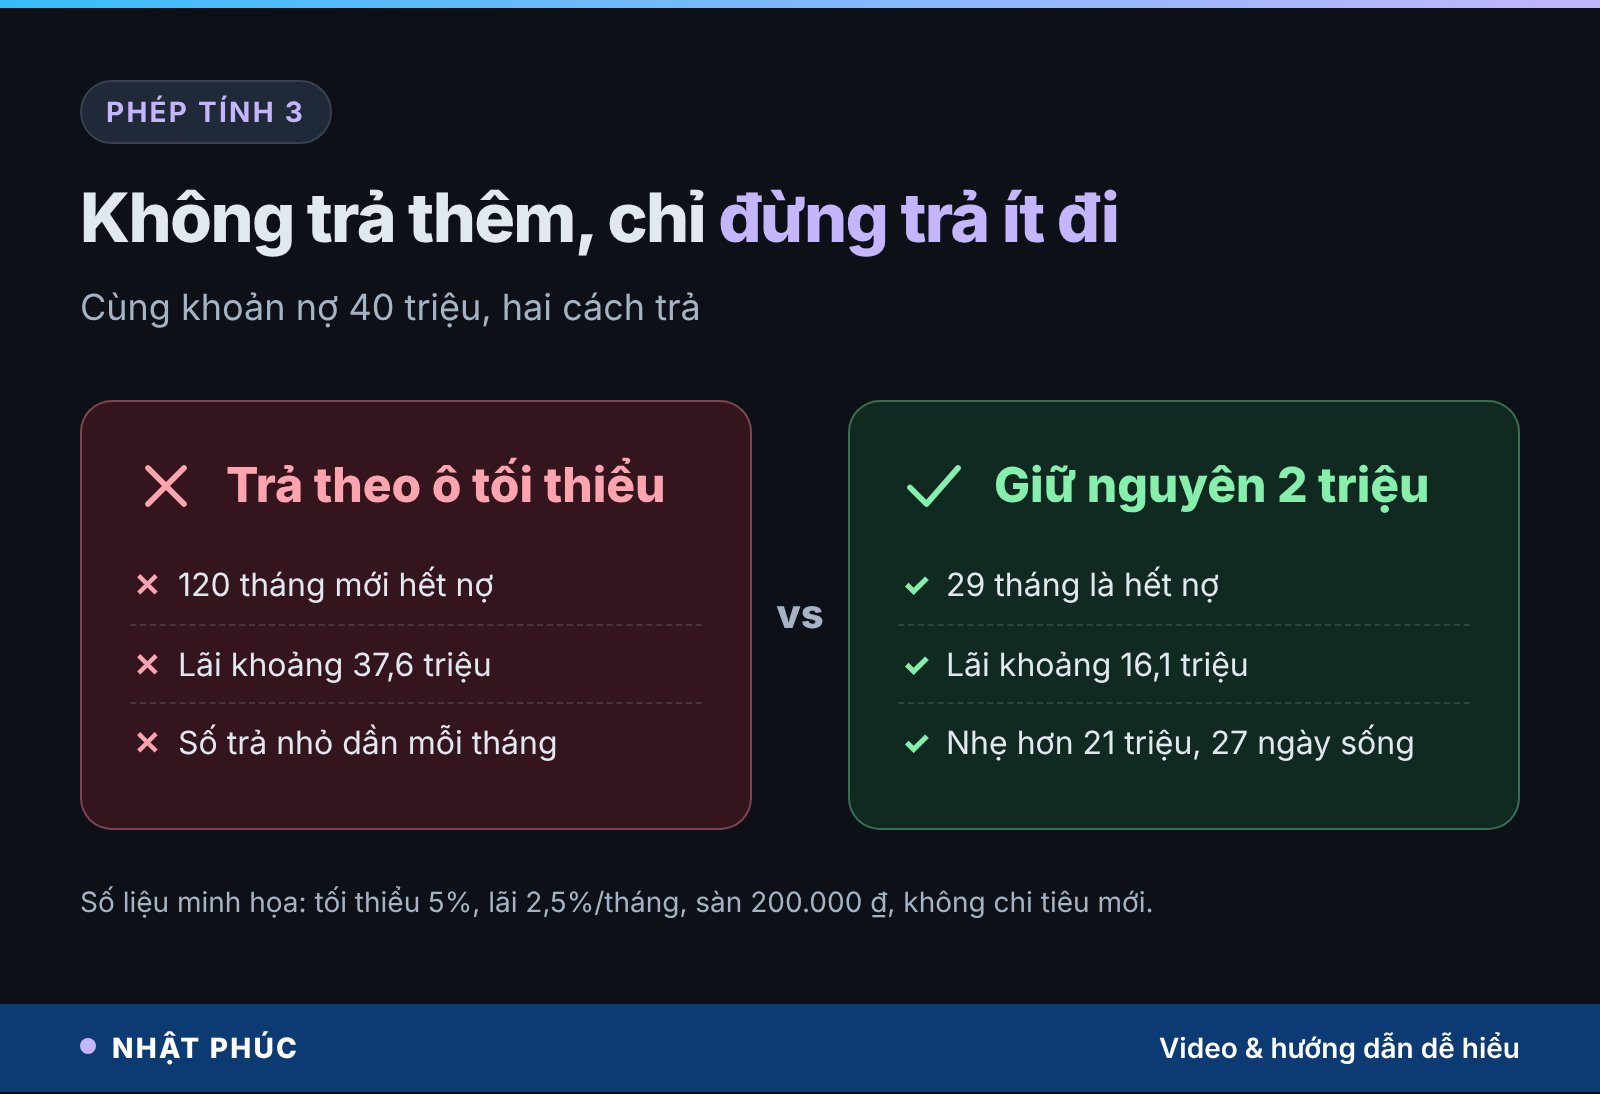
Phép tính thứ ba của video rất đơn giản: anh không cần trả nhiều hơn tháng đầu, anh chỉ cần đừng trả ít đi. Giữ nguyên 2 triệu mỗi tháng, mặc kệ ô tối thiểu nhỏ dần.
Kết quả: 29 tháng là hết nợ, tiền lãi khoảng 16,1 triệu. Từ 10 năm xuống còn chưa tới 2 năm rưỡi; tiền lãi nhẹ đi hơn 21 triệu, khoảng 27 ngày sống. Điều thú vị là gia đình anh vốn đã quen trả 2 triệu ở tháng đầu, nên họ không phải thắt lưng thêm đồng nào so với tháng đầu tiên.
Thử các mức trả cố định khác
Cùng giả định trên, bảng dưới cho thấy số tháng và tiền lãi khi bạn chọn một con số cố định và giữ nguyên tới khi hết nợ. Đây là số liệu minh họa tự tính, chưa gồm phí thường niên hay phí khác.
| Cách trả | Số tháng đến khi hết nợ | Tổng tiền lãi |
|---|---|---|
| Chỉ trả tối thiểu 5% (sàn 200.000 ₫) | 120 tháng | khoảng 37,6 triệu |
| Cố định 1,5 triệu/tháng | 45 tháng | khoảng 26,7 triệu |
| Cố định 2 triệu/tháng | 29 tháng | khoảng 16,1 triệu |
| Cố định 3 triệu/tháng | 17 tháng | khoảng 9,3 triệu |
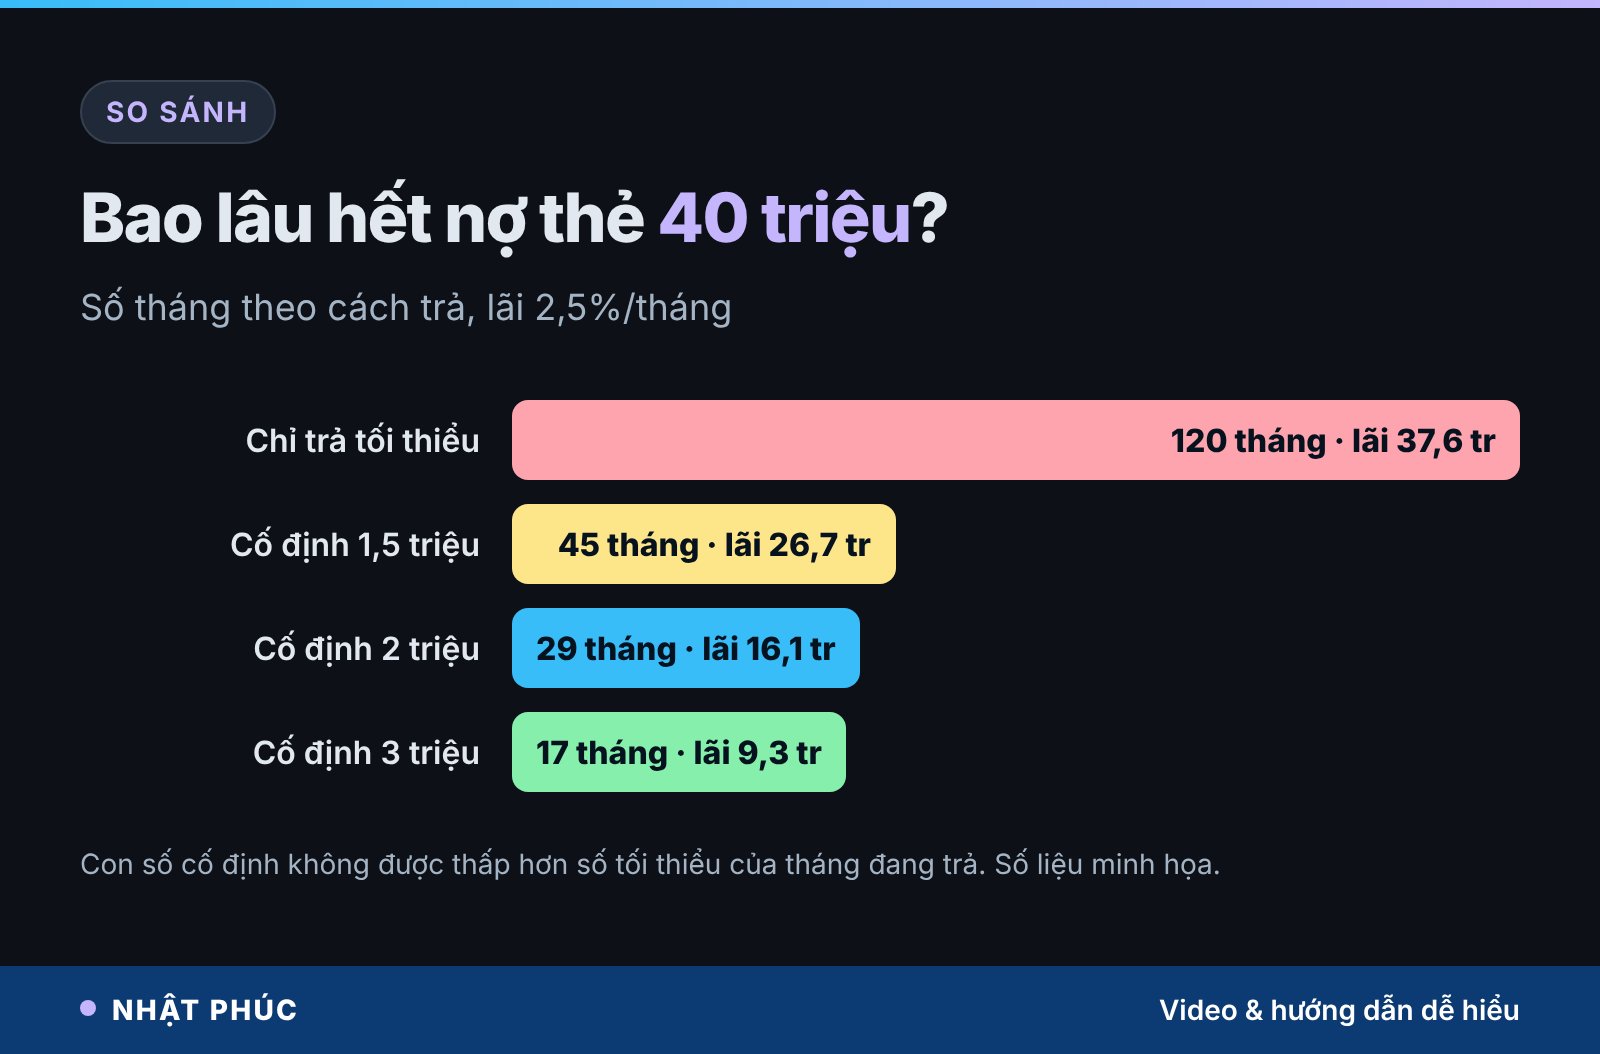
Bạn sẽ thấy ngay: 1,5 triệu cố định vẫn tốt hơn trả tối thiểu, dù tháng đầu còn thấp hơn ô tối thiểu 2 triệu. Nhưng đừng làm vậy: trả dưới số tối thiểu là trễ hạn. Quy tắc an toàn là con số cố định không được thấp hơn số tối thiểu của tháng này, sau đó giữ nguyên.
Lãi suất thẻ thay đổi kết quả trả tối thiểu thế nào?
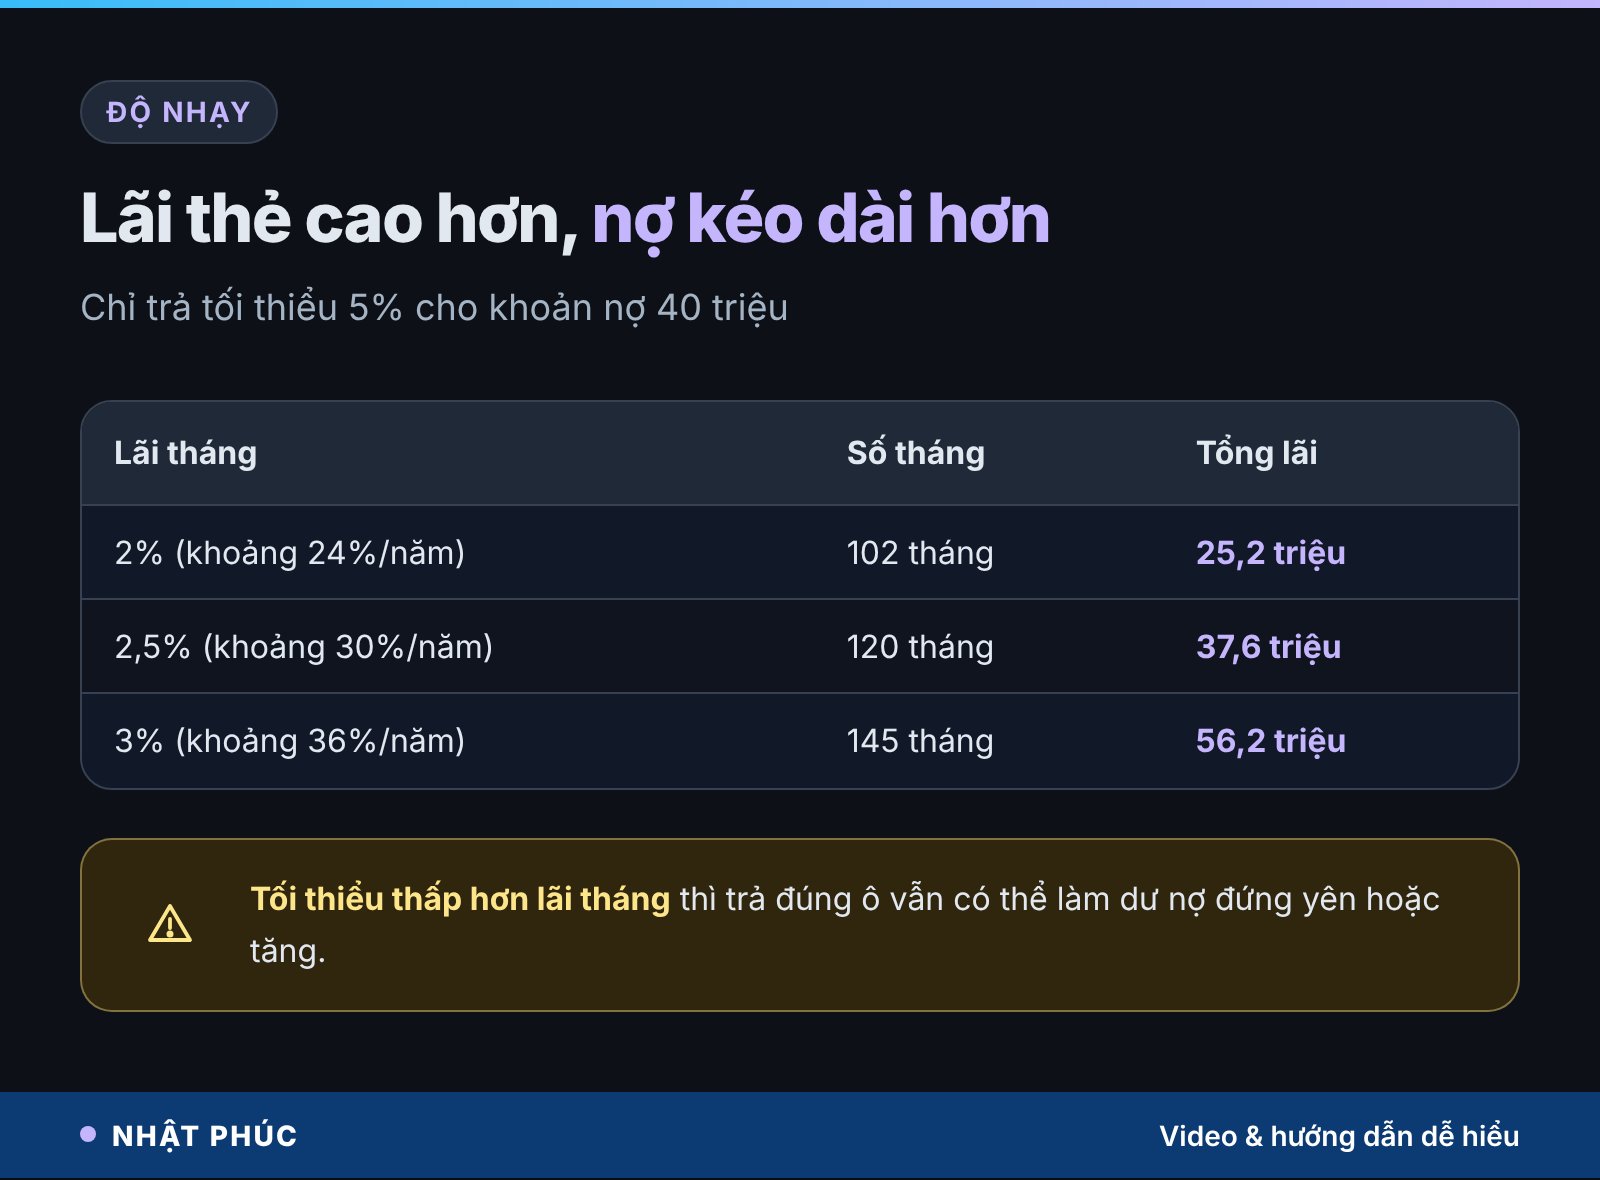
Lãi 2,5%/tháng chỉ là một giả định. Thẻ của bạn có thể thấp hơn hoặc cao hơn. Chạy lại cùng phép tính với lãi 2% và 3% mỗi tháng (vẫn tối thiểu 5%, sàn 200.000 ₫):
| Lãi tháng (khoảng/năm) | Số tháng đến khi hết nợ | Tổng tiền lãi |
|---|---|---|
| 2% (khoảng 24%/năm) | 102 tháng | khoảng 25,2 triệu |
| 2,5% (khoảng 30%/năm) | 120 tháng | khoảng 37,6 triệu |
| 3% (khoảng 36%/năm) | 145 tháng | khoảng 56,2 triệu |
Khi số tối thiểu thấp hơn tiền lãi
Có một trường hợp cần đặc biệt chú ý: khi tỷ lệ tối thiểu thấp hơn lãi tháng. Ví dụ tối thiểu 1% dư nợ trong khi lãi khoảng 2,5%/tháng. Nếu số tối thiểu chỉ là phần trăm dư nợ mà không cộng thêm lãi, trả đúng ô đó có thể khiến dư nợ tăng lên dù bạn không quẹt thêm. Mỗi ngân hàng định nghĩa số tối thiểu khác nhau (có nơi cộng cả lãi, phí), nên hãy đối chiếu bằng phép tính ở phần cuối bài: lấy số tối thiểu trừ tiền lãi tháng. Nếu kết quả gần 0 hoặc âm, chỉ trả tối thiểu là đang đứng yên hoặc đi lùi.
Trả tối thiểu thẻ tín dụng có bị nợ xấu không?
Trả đủ số tối thiểu trước ngày đến hạn thì khoản nợ được coi là thanh toán đúng hạn; bạn chịu lãi trên phần còn lại nhưng không bị coi là trễ hạn. Vấn đề bắt đầu khi bạn trả thấp hơn số tối thiểu hoặc trả trễ: ngân hàng thường thu phí chậm thanh toán (Techcombank nêu mức thông thường khoảng 2–5% trên dư nợ, tùy biểu phí), cộng vào dư nợ kỳ sau, làm số tối thiểu tháng sau còn cao hơn.
Nếu tiếp tục quá hạn, khoản nợ bị phân loại theo số ngày quá hạn. Theo Thông tư 31/2024/TT-NHNN (hiệu lực từ 1/7/2024), các tổ chức tín dụng phân loại nợ thành 5 nhóm; nợ quá hạn từ 10 ngày đến dưới 90 ngày thường thuộc nhóm 2 (nợ cần chú ý), từ 90 ngày trở lên được xếp vào các nhóm nợ xấu (nhóm 3 đến nhóm 5). Thông tin này được ghi nhận trên hệ thống thông tin tín dụng và có thể ảnh hưởng khi bạn vay mua nhà, vay mua xe sau này.
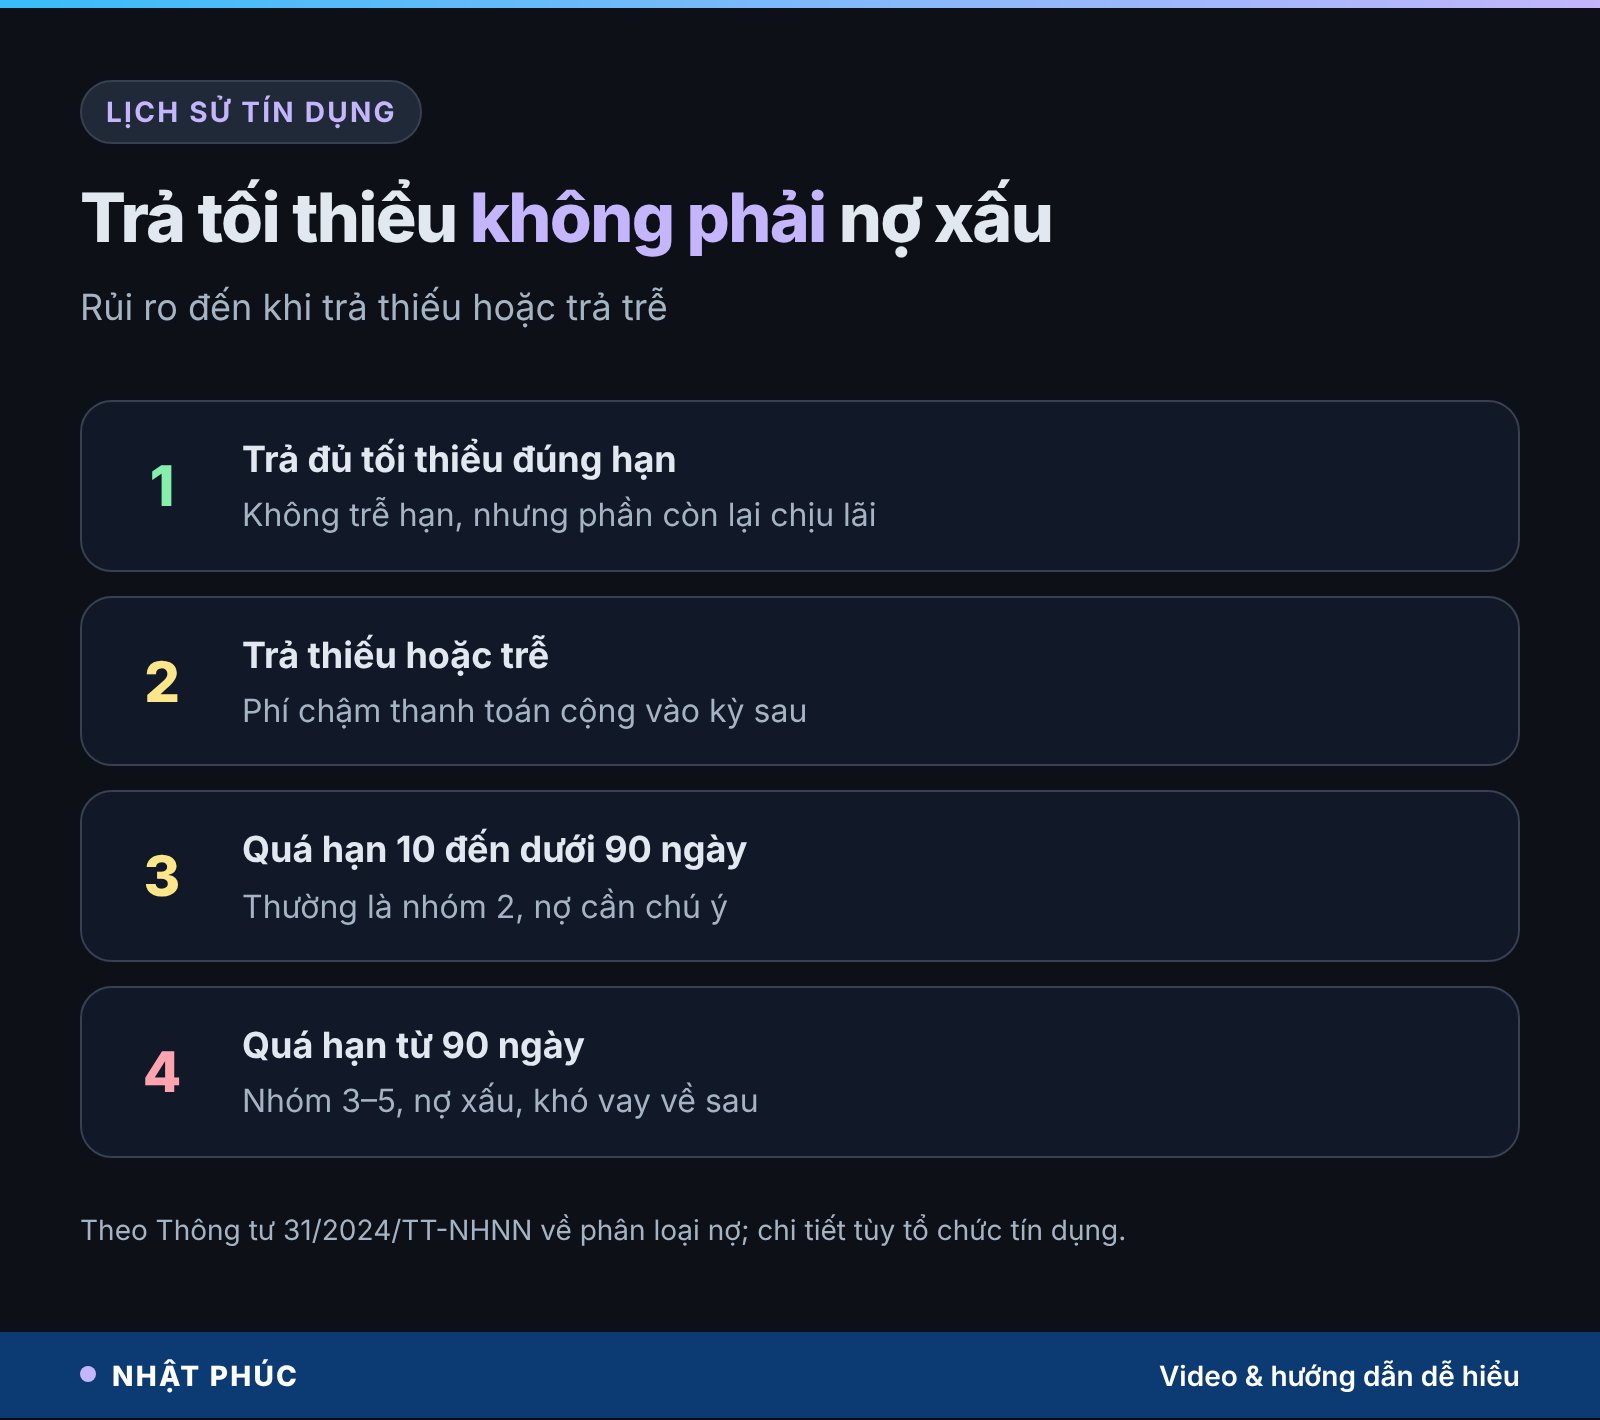
Tóm lại: trả tối thiểu không làm bạn bị nợ xấu, nhưng nó làm bạn tốn rất nhiều lãi và giữ bạn trong khoản nợ lâu hơn. Hai rủi ro này khác nhau, và cái thứ hai thường bị xem nhẹ vì không có tin nhắn nhắc nợ nào cả.
Nợ thẻ ở tuổi 40: vì sao khoản nhỏ lại nặng hơn
Khoản nợ của anh trong video không đến từ tiêu xài hoang phí. Nó đến từ Tết, sửa xe và học phí đầu năm của con, những khoản rất quen thuộc với gia đình tuổi 40. Thu nhập 27 triệu, chi 24 triệu, mỗi tháng chỉ dư 3 triệu: khi ba khoản lớn dồn vào cùng một lúc, thẻ tín dụng trở thành chiếc phao tiện nhất.
Ở tuổi này, dòng tiền gia đình thường mỏng hơn ta tưởng. Con lớn thêm, bố mẹ già cần chăm sóc hơn, mục tiêu nghỉ hưu bắt đầu gõ cửa. Mỗi tháng 1 triệu nuôi lãi thẻ là 1 triệu không đi vào quỹ dự phòng, quỹ học cho con hay tiền hưu. Khoản nợ 40 triệu kéo dài 10 năm có nghĩa là bạn trả lãi từ tuổi 40 tới tuổi 50.
Nếu những khoản chi một năm một lần như Tết, học phí, bảo dưỡng xe cứ lặp lại và lần nào cũng phải quẹt thẻ, bạn có thể đọc thêm cách lập quỹ chìm cho khoản chi một năm một lần và cách cắt giảm chi tiêu gia đình từ ba khoản lớn nhất để lần sau không phải mượn tới thẻ.
Khi nợ thẻ làm bạn mất ngủ
Nhiều người giấu chuyện nợ thẻ với vợ hoặc chồng, tự xoay xở một mình, và cảm giác xấu hổ khiến họ không dám mở sao kê ra xem. Đó là phản ứng rất con người, bạn không đơn độc. Mở sao kê, làm ba phép tính trong 10 phút và kể cho người bạn đời nghe thường nhẹ hơn nhiều so với việc mang nó trong đầu. Nếu áp lực tiền bạc kéo dài làm bạn mất ngủ, căng thẳng hay ảnh hưởng tới sức khỏe, hãy tìm tới người có chuyên môn như chuyên viên tư vấn tài chính hoặc chuyên gia tâm lý.
Hiểu lầm phổ biến về trả tối thiểu thẻ tín dụng
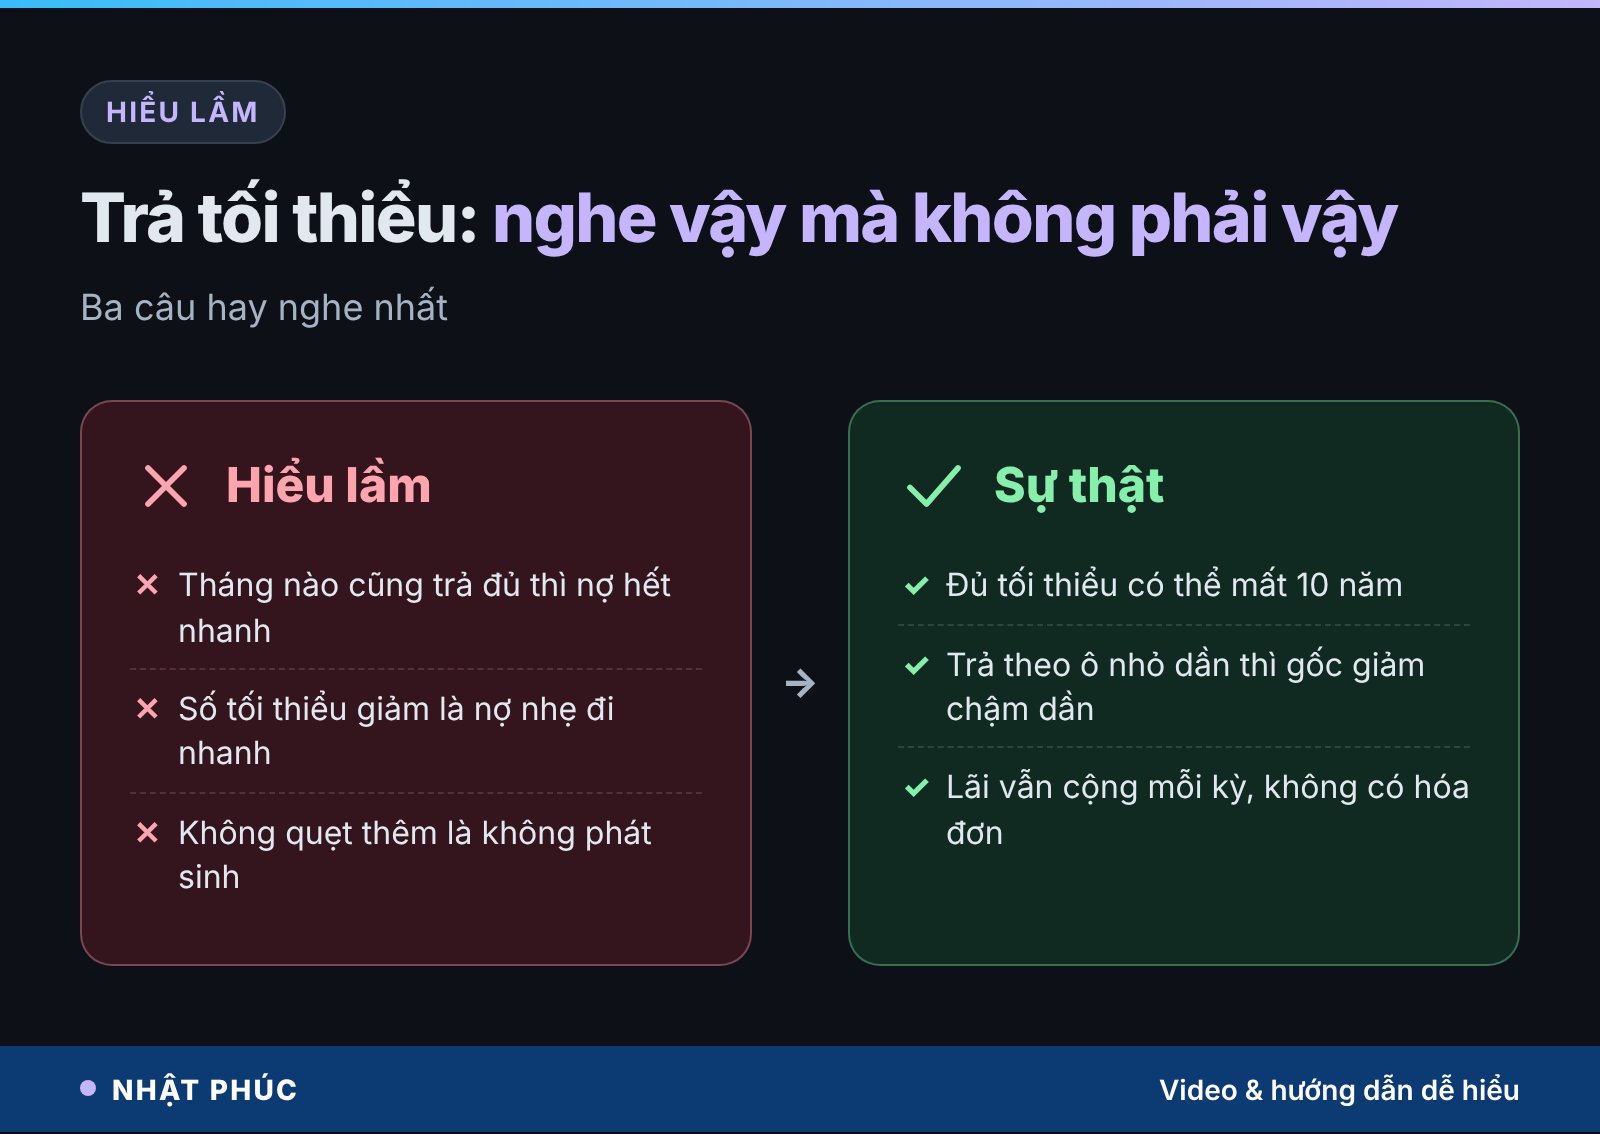
“Tháng nào cũng trả đủ thì nợ sẽ tự hết nhanh”
Trả “đủ” ở đây là đủ số tối thiểu, không phải đủ dư nợ. Như phép tính trên, nó có thể kéo dài 10 năm.
“Số tối thiểu giảm là nợ đang nhẹ đi nhanh”
Số tối thiểu giảm vì nó bám theo dư nợ. Trả theo nó thì tốc độ trả gốc cũng chậm dần. Đó là khoản nợ đang xin ở lại lâu hơn.
“Không quẹt thêm là không phát sinh thêm”
Không quẹt thêm thì không có giao dịch mới, nhưng lãi vẫn được cộng mỗi kỳ trên phần dư nợ còn lại. Đó là chi phí âm thầm, không có hóa đơn.
“Trả tối thiểu là bị ghi nợ xấu”
Không đúng. Trả đủ tối thiểu đúng hạn là không trễ hạn. Rủi ro nằm ở chi phí lãi, không nằm ở lịch sử tín dụng.
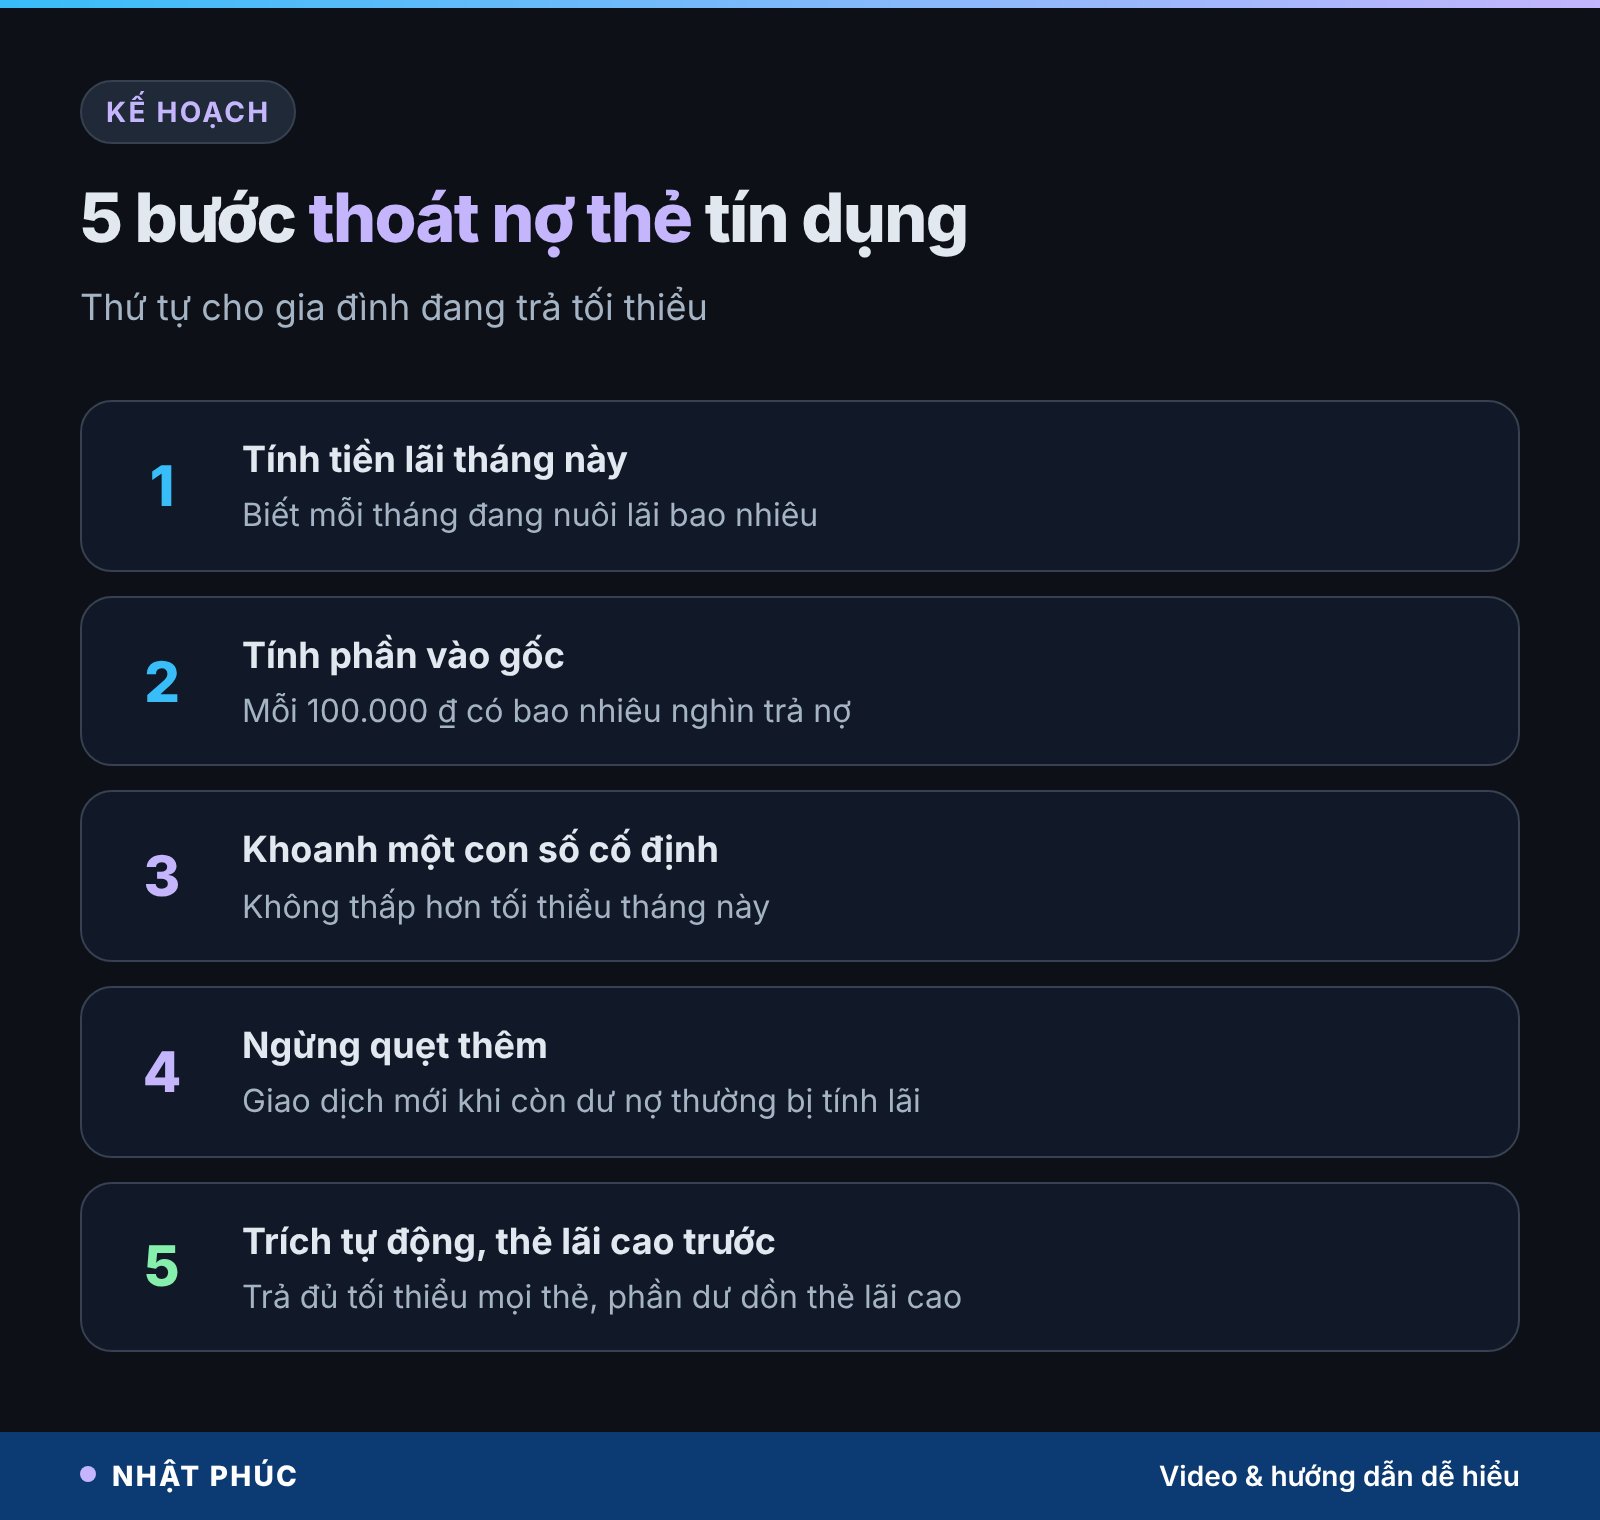
5 bước thoát nợ thẻ tín dụng khi đang trả tối thiểu
Ba bước đầu là phần “10 phút là đủ” trong video. Hai bước sau giúp con số bạn viết ra thực sự được giữ.
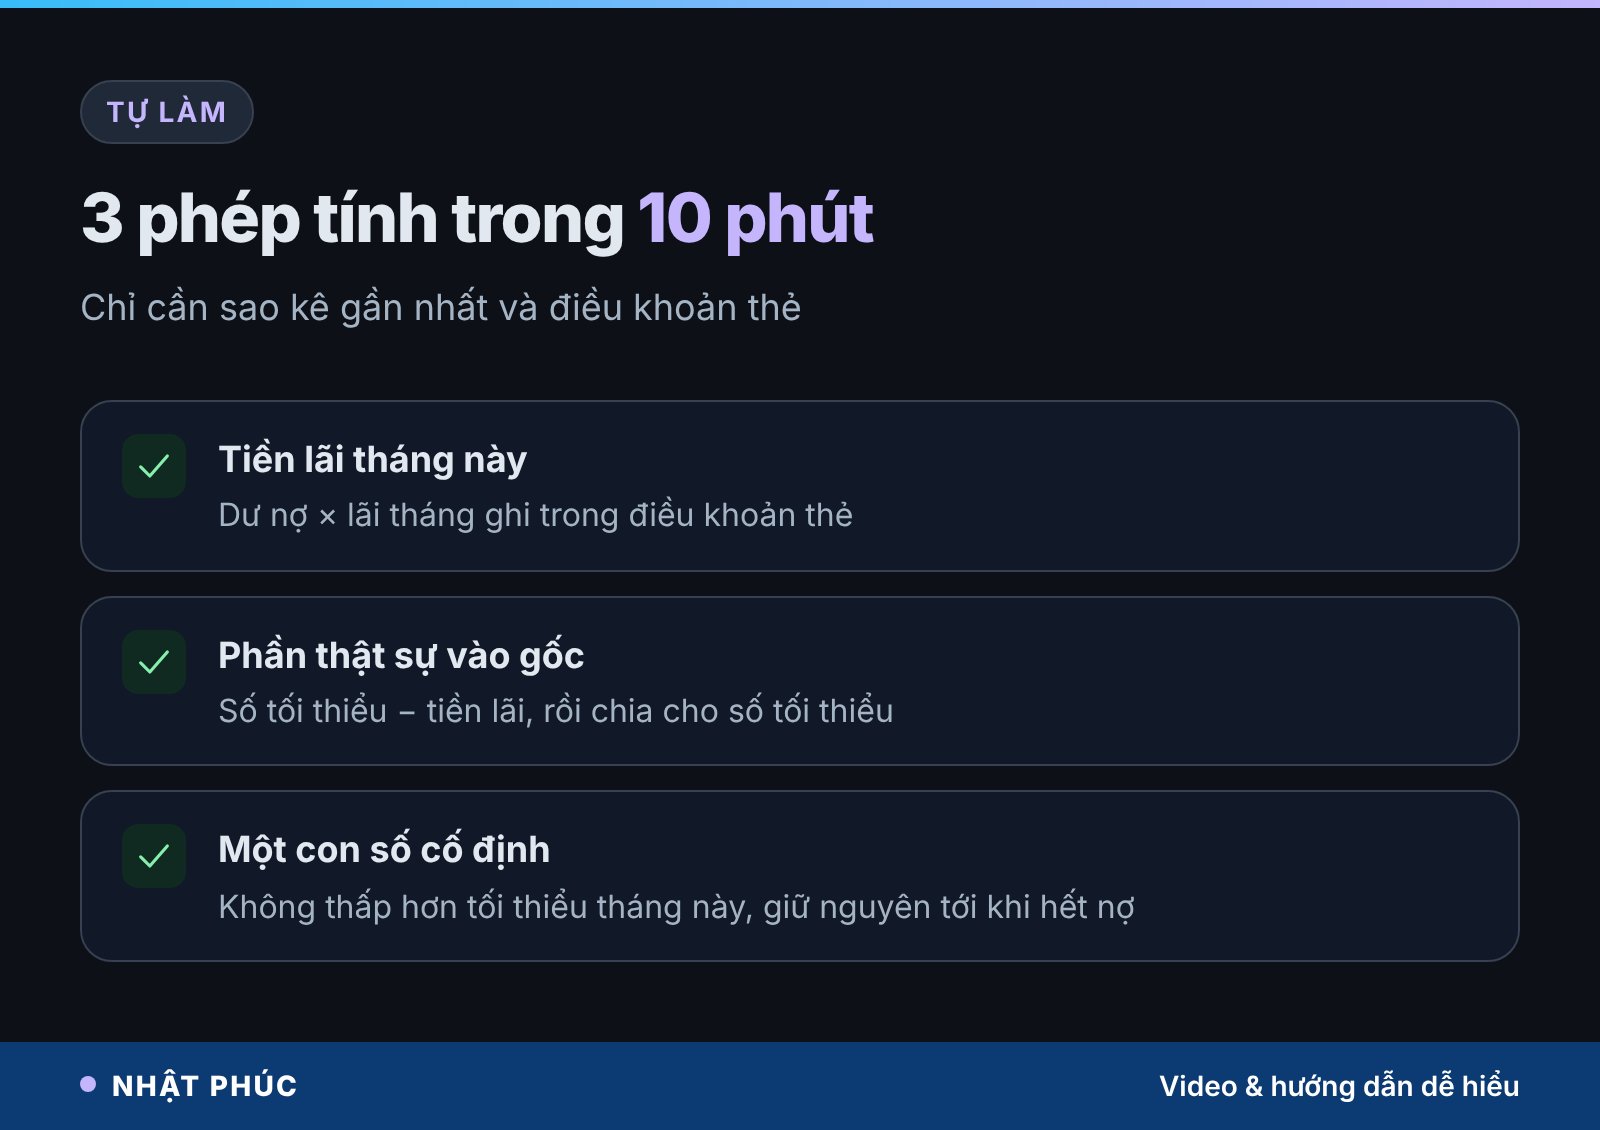
1. Tính tiền lãi tháng này
Mở sao kê gần nhất, lấy dư nợ nhân với lãi tháng ghi trong điều khoản thẻ. Ví dụ dư nợ 25 triệu, lãi 2,5%/tháng thì tiền lãi khoảng 625.000 ₫.
2. Tính phần thực sự đi vào gốc
Lấy số tối thiểu trừ tiền lãi vừa tính, ra số nợ thực sự giảm. Chia cho số tối thiểu để biết mỗi 100.000 ₫ bạn trả có bao nhiêu nghìn đi vào gốc. Ở tháng đầu trong ví dụ của video, con số đó là 50.000 ₫.
3. Viết ra một con số cố định
Chọn một số tiền bạn trả được mỗi tháng, không thấp hơn số tối thiểu tháng này, và giữ nguyên tới khi hết nợ. Giống như anh trong video: lấy bút khoanh số 2 triệu của tháng đầu, “tháng nào nó bớt thì mình vẫn trả từng này”.
4. Ngừng nuôi thêm khoản nợ
Tạm cất thẻ khỏi ví điện tử và ứng dụng mua sắm cho tới khi hết nợ. Mỗi giao dịch mới khi còn dư nợ thường bị tính lãi ngay, không còn thời gian miễn lãi.
5. Tự động hóa và ưu tiên thẻ lãi cao
Đặt lệnh trích tự động con số cố định ngay sau ngày lương về. Nếu có nhiều thẻ, vẫn trả đủ tối thiểu tất cả, phần dư dồn vào thẻ lãi cao nhất trước. Nếu cân nhắc chuyển khoản nợ sang một khoản vay lãi thấp hơn, hãy so sánh tổng chi phí (lãi, phí, bảo hiểm đi kèm) và chỉ làm khi chắc chắn không quẹt lại thẻ cũ.
Câu hỏi thường gặp về trả tối thiểu thẻ tín dụng
Trả tối thiểu thẻ tín dụng có bị tính lãi không?
Có. Trả tối thiểu chỉ giúp bạn không bị trễ hạn. Phần dư nợ chưa trả vẫn bị tính lãi theo lãi suất thẻ, thường khoảng 20–40%/năm tùy ngân hàng, và bạn thường mất thời gian miễn lãi cho giao dịch mới cho tới khi trả hết dư nợ.
Chỉ trả tối thiểu thì bao lâu hết nợ thẻ?
Tùy dư nợ, lãi và tỷ lệ tối thiểu. Với khoản nợ 40 triệu, tối thiểu 5%, lãi 2,5%/tháng và mức sàn 200.000 ₫, phép tính minh họa cho kết quả 120 tháng. Lãi 3%/tháng thì kéo lên 145 tháng. Không quẹt thêm vẫn mất nhiều năm.
Trả nhiều hơn tối thiểu một chút có ích không?
Có, và hiệu quả rõ nhất đến từ việc giữ cố định số tiền trả thay vì trả theo ô tối thiểu đang nhỏ dần. Trong ví dụ, giữ nguyên 2 triệu mỗi tháng rút thời gian từ 10 năm xuống 29 tháng và giảm hơn 21 triệu tiền lãi.
Nên trả nợ thẻ hay gửi tiết kiệm trước?
Lãi thẻ khoảng 20–40%/năm, cao hơn nhiều so với lãi tiết kiệm 12 tháng ở nhóm ngân hàng lớn (khoảng 6,8%/năm khi gửi trực tuyến, theo CafeF ngày 14/11/2026). Nhiều người chọn giữ một quỹ dự phòng nhỏ cho việc khẩn cấp, phần còn lại ưu tiên trả nợ thẻ. Hoàn cảnh mỗi nhà khác nhau, hãy tự cân nhắc.
Lỡ trả thiếu số tối thiểu một kỳ thì sao?
Thường bạn sẽ bị tính phí chậm thanh toán và khoản phí này cộng vào kỳ sau. Hãy trả bù sớm nhất có thể và gọi tổng đài ngân hàng để hỏi chính xác. Quá hạn từ 10 ngày trở lên có thể bị xếp vào nhóm 2 theo quy định phân loại nợ.
Kết luận
Ô tối thiểu trên sao kê cho biết bạn phải trả bao nhiêu để không trễ hạn. Nó không cho biết khi nào bạn hết nợ. Với một khoản nợ thẻ 40 triệu, khác biệt giữa trả theo ô đó và giữ nguyên số tiền tháng đầu là 10 năm so với 29 tháng, 37,6 triệu so với 16,1 triệu tiền lãi.
Bạn không cần một kế hoạch phức tạp. Chỉ cần sao kê gần nhất, 10 phút và một cây bút để khoanh lấy một con số. Số tiền nhỏ dần trên sao kê không phải tin vui; đó là khoản nợ đang xin ở lại lâu hơn.
Trên sao kê gần nhất của bạn, mỗi 100.000 ₫ trả vào có bao nhiêu nghìn đi vào gốc? Hãy để lại con số trong phần bình luận, và theo dõi Nhật Phúc cùng kênh Số dư tuổi 40 để đọc những trang sổ tiếp theo.
Nội dung bài viết chỉ mang tính tham khảo, không phải lời khuyên tài chính hay khuyến nghị sử dụng sản phẩm tài chính cụ thể. Các phép tính dùng giả định minh họa (tối thiểu 5%, lãi 2,5%/tháng, sàn 200.000 ₫, không chi tiêu mới); điều khoản thẻ của bạn có thể khác. Nguồn tham khảo: Techcombank (bài về thanh toán tối thiểu thẻ tín dụng), CafeF 14/10/2026 và 14/11/2026, Thông tư 31/2024/TT-NHNN về phân loại nợ.
Bình luận
Chưa có bình luận nào. Bạn có câu hỏi hay kinh nghiệm riêng về chủ đề này? Hãy là người mở đầu.