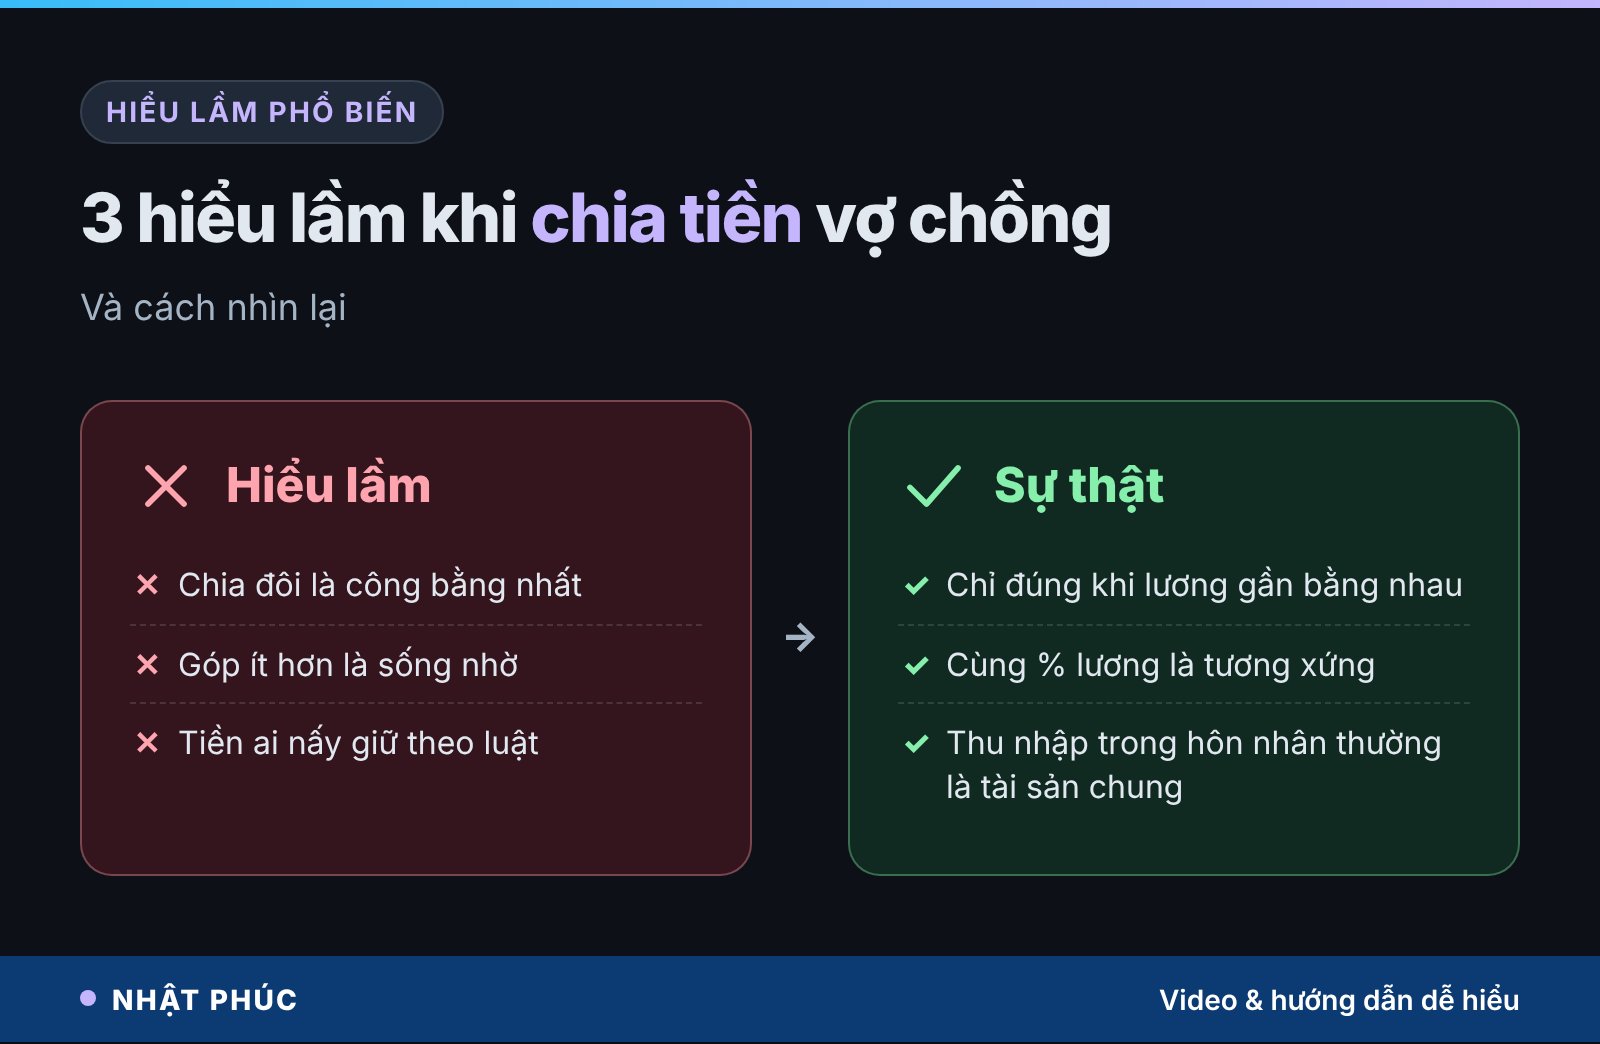
“Chia đôi cho công bằng, không ai nợ ai.” Đó là nguyên tắc rất nhiều cặp vợ chồng chọn ngay từ ngày đầu. Nghe gọn gàng, sòng phẳng, tôn trọng nhau. Nhưng khi hai người có thu nhập chênh lệch, chia đôi số tiền lại có thể là cách chia gánh nặng lệch nhất.
Bài này đi sâu vào chuyện quản lý tài chính vợ chồng ở khâu dễ gây ấm ức nhất: ai góp bao nhiêu vào chi tiêu chung. Bạn sẽ có bốn cách chia phổ biến, phép tính để thử cho nhà mình, và cách nói chuyện tiền bạc mà không biến bữa tối thành buổi đối chất.
Câu trả lời ngắn: Chia đôi chi tiêu chỉ công bằng khi hai người có thu nhập gần bằng nhau. Khi thu nhập chênh lệch, cách chia theo tỷ lệ thu nhập (mỗi người góp cùng một phần trăm lương) thường giữ được phần còn lại hợp lý cho người thu nhập thấp hơn. Dù chọn cách nào, hãy so phần trăm lương đã góp, không chỉ so số tiền.
Câu chuyện xuất phát từ trang sổ của một chị nhân viên nhà thuốc ở Buôn Ma Thuột, trong kênh Số dư tuổi 40. Bạn có thể xem video về cách chia đôi chi tiêu vợ chồng trước khi đọc phần mở rộng bên dưới.
Tóm tắt nhanh
- Chia đôi số tiền thì đều, nhưng chia đôi gánh nặng thì không khi lương chênh lệch.
- Thước đo nên dùng: phần góp chung chia cho lương cầm về của từng người.
- Bốn cách phổ biến: chia đôi, theo tỷ lệ thu nhập, góp chung toàn bộ, và mô hình “chung + riêng”.
- Cách chia quyết định ai có quỹ dự phòng dày hơn khi cần.
- Việc nhà, chăm con không có cột trong sổ, nhưng cần được tính vào cuộc nói chuyện.
Nội dung chính:
- Chia đôi chi tiêu có thật sự công bằng?
- Thước đo đúng: phần trăm lương, không phải số tiền
- Chia theo tỷ lệ thu nhập: cách tính và kết quả
- Cách chia quyết định ai có quỹ dự phòng
- 4 cách chia chi tiêu vợ chồng phổ biến
- Những đóng góp không có cột trong sổ
- Thu nhập vợ chồng dưới góc nhìn pháp luật
- Cách nói chuyện tiền bạc mà không cãi nhau
- Tự tính cho nhà mình trong 10 phút
- Câu hỏi thường gặp
Chia đôi chi tiêu có thật sự công bằng?
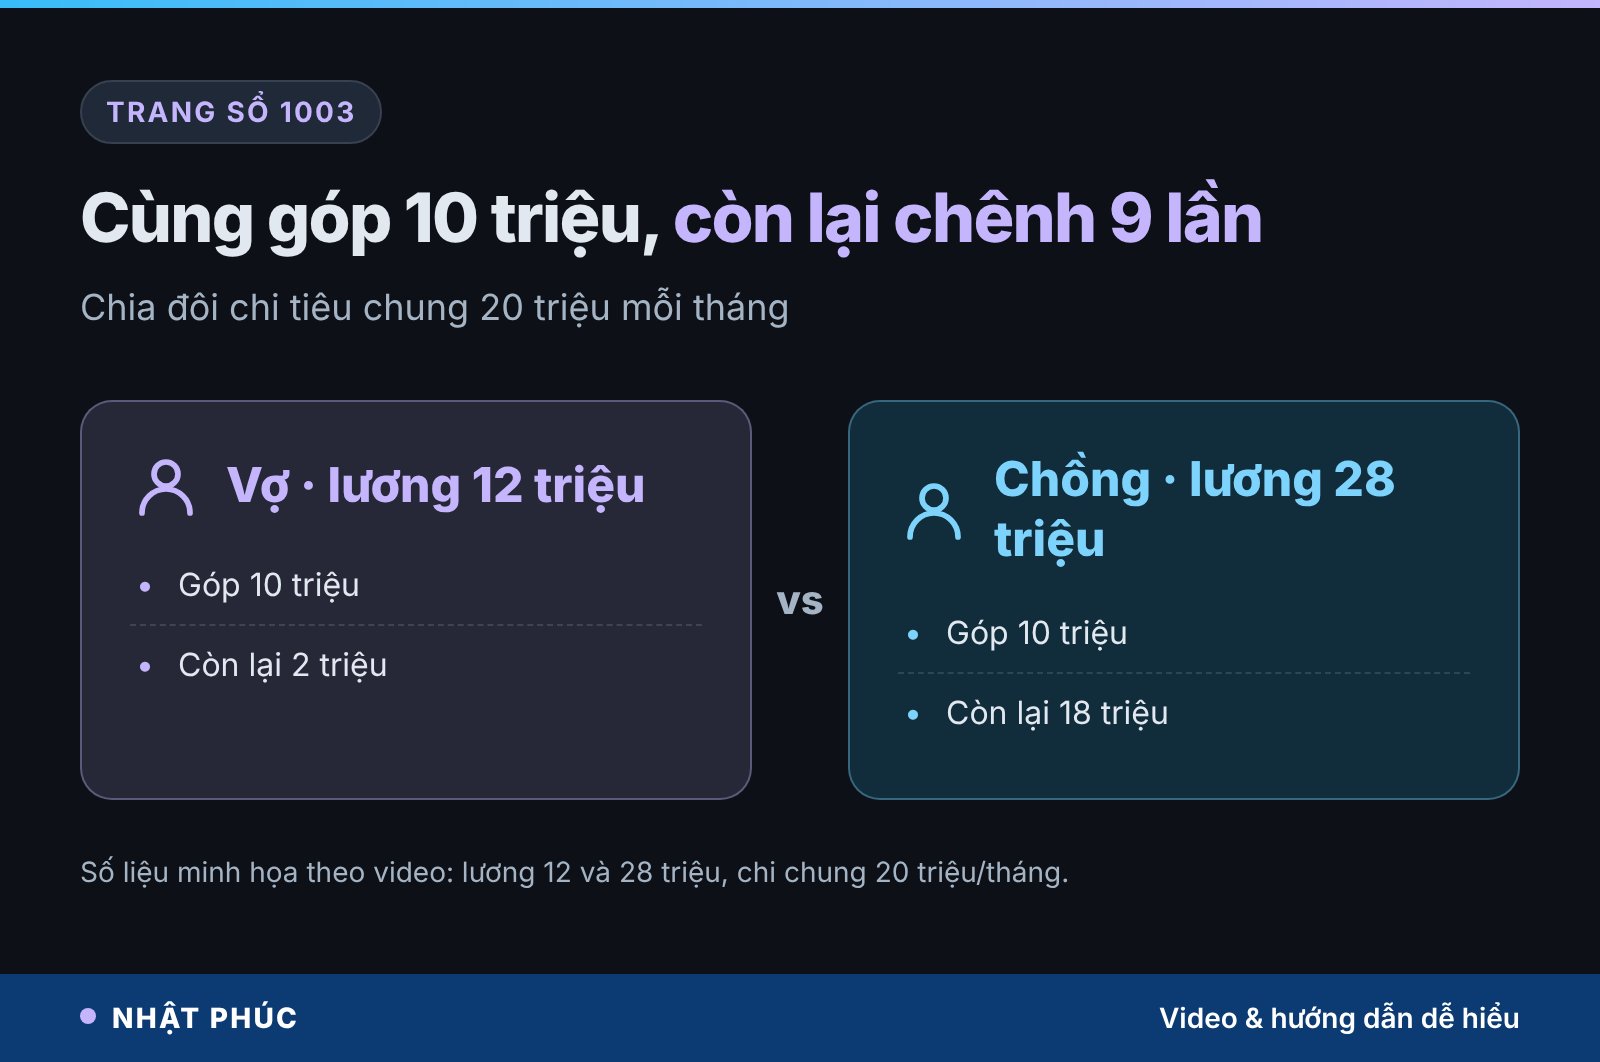
Chị sinh năm 1991, nhân viên nhà thuốc, cầm về 12 triệu mỗi tháng. Chồng chị cầm về 28 triệu. Hai vợ chồng cưới nhau 8 năm, có một bé học lớp 1. Chi tiêu chung mỗi tháng 20 triệu: tiền nhà, ăn uống, học của con, điện nước (các con số là giả định minh họa trong video).
Từ ngày đầu, họ thống nhất chia đôi: mỗi người góp 10 triệu. Chính chị đề nghị cách này, vì không muốn bị nói là sống nhờ. Cuối tháng, chị còn 2 triệu, anh còn 18 triệu.
Gần đây chị muốn mua cho mẹ một món quà tử tế. Mở ví ra mới thấy ví mình luôn cạn trước ví người kia. Không ai làm sai điều gì; cả hai đều giữ đúng thỏa thuận. Cái lệch nằm ở chính cách chia.
Đây là tình huống rất phổ biến ở các gia đình tuổi 30–40, khi thu nhập hai vợ chồng bắt đầu đi theo hai quỹ đạo khác nhau: một người lên vị trí quản lý, người kia giữ việc ổn định để có thời gian cho con. Thỏa thuận ký từ lúc lương còn ngang nhau dần trở thành gánh nặng mà không ai nhận ra.
Thước đo đúng: phần trăm lương, không phải số tiền
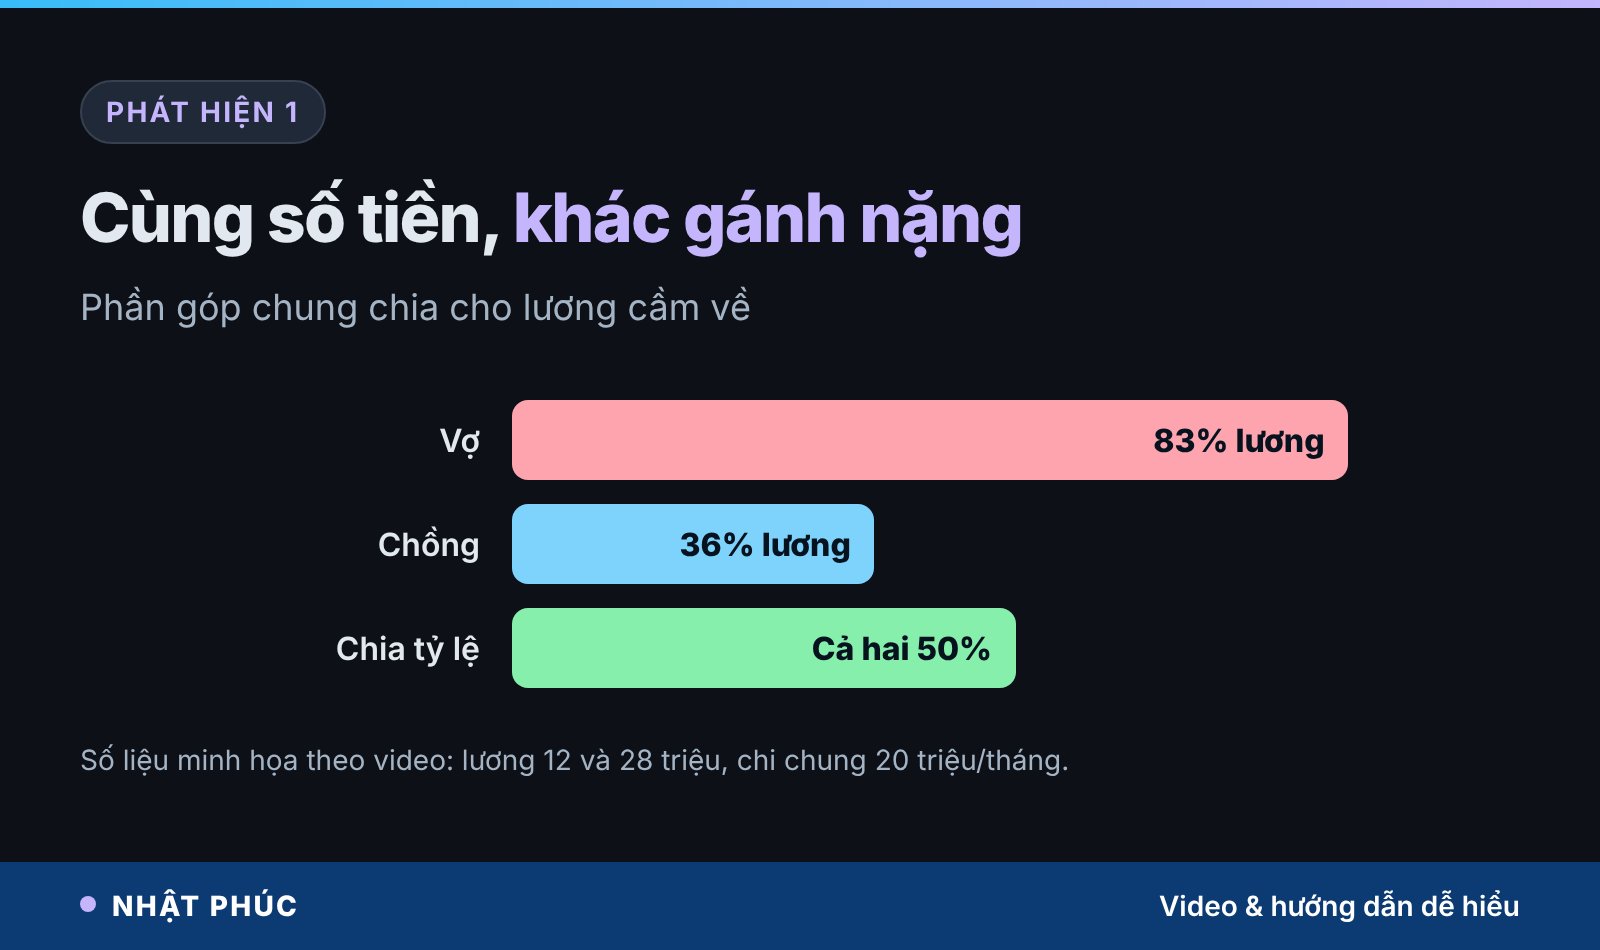
Phát hiện đầu tiên của cuốn sổ: chị góp 10 triệu trên 12 triệu, tức hơn 83% lương. Anh góp 10 triệu trên 28 triệu, chưa tới 36%. Cùng một con số, nhưng một người trả gần hết lương, người kia trả hơn một phần ba.
Hãy hình dung hai người cùng khiêng một thùng hàng 20 kg, mỗi người gánh 10 kg. Nghe đều. Nhưng nếu một người chỉ nhấc được tối đa 12 kg còn người kia nhấc được 28 kg, thì người thứ nhất đang dùng gần hết sức, người thứ hai còn rất nhẹ nhàng. Chia đôi số tiền thì đều, còn chia đôi gánh nặng thì không đều.
Vì vậy, khi bàn chuyện quản lý tài chính vợ chồng, câu hỏi đầu tiên không phải “mỗi người góp bao nhiêu” mà là “mỗi người góp bao nhiêu phần trăm thu nhập, và còn lại bao nhiêu để sống cuộc đời riêng của mình”.
Chia theo tỷ lệ thu nhập: cách tính và kết quả
Phát hiện thứ hai: thử chia theo tỷ lệ thu nhập. Tổng thu nhập hai người là 40 triệu; lương chị chiếm 30%, lương anh chiếm 70%. Chi chung 20 triệu, vậy chị góp 6 triệu, anh góp 14 triệu. Mỗi người đều góp đúng 50% lương của mình.
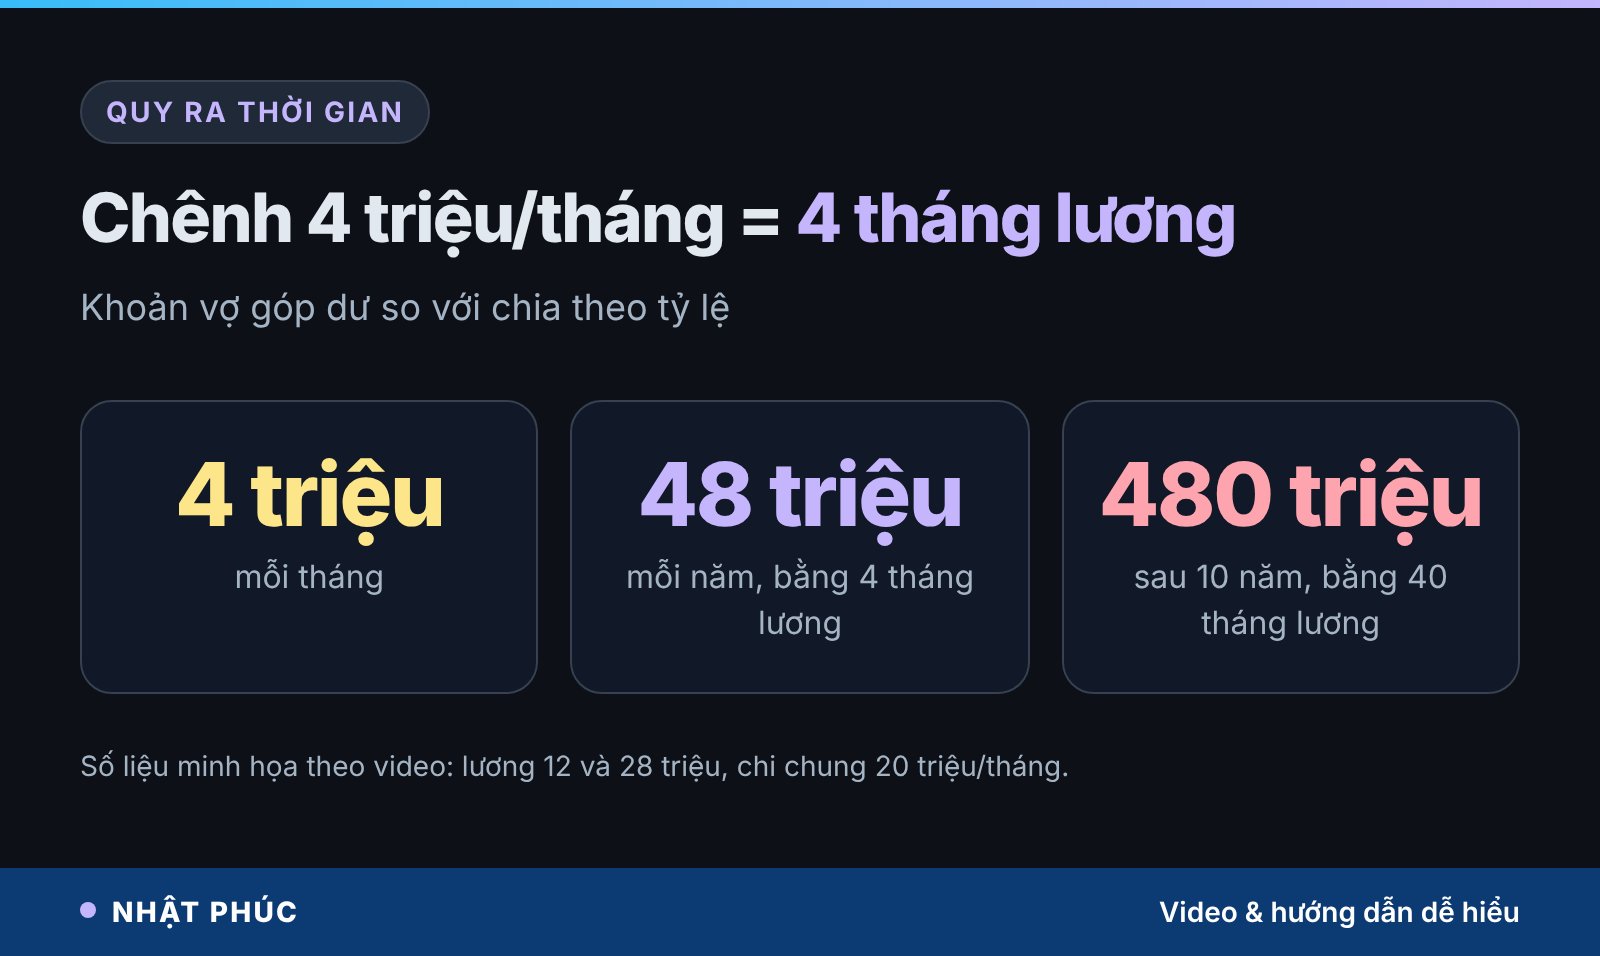
Kết quả: chị nhẹ đi 4 triệu mỗi tháng, tức 48 triệu mỗi năm. Quy ra thời gian, đó là đúng 4 tháng lương của chị. Sau 10 năm là 480 triệu, bằng 40 tháng lương: 3 năm 4 tháng đi làm mà tiền chỉ đủ lấp vào cách chia.
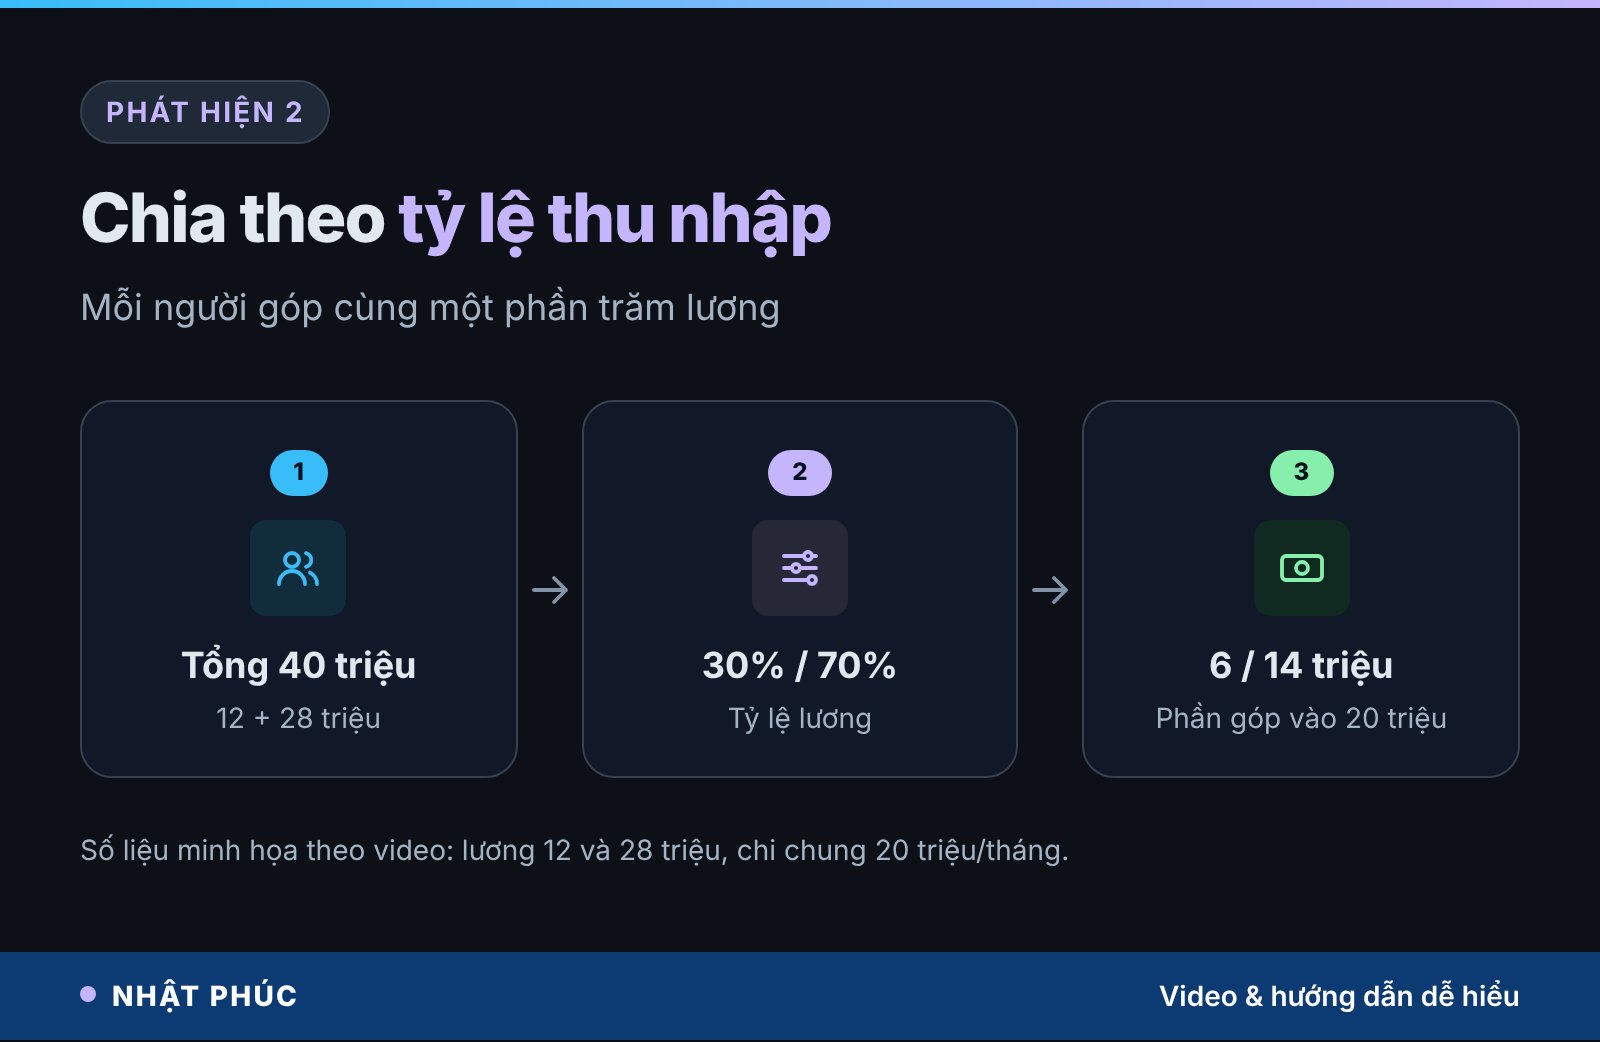
Phần dư cuối tháng cũng đổi chỗ: chị từ 2 triệu lên 6 triệu, anh từ 18 triệu còn 14 triệu. Anh vẫn dư nhiều hơn, vì lương anh cao hơn. Cách chia theo tỷ lệ không làm hai người bằng nhau, nó chỉ làm gánh nặng tương xứng với sức.
Công thức áp dụng cho mọi nhà
Phần góp của bạn = (lương của bạn ÷ tổng thu nhập hai người) × chi tiêu chung. Lấy phần bạn đang góp trừ đi phần góp theo tỷ lệ, ra chênh lệch mỗi tháng. Nhân 12 rồi chia cho lương của người đang góp nhiều hơn, ra số tháng lương mỗi năm đang nằm trong cách chia.
Cách chia quyết định ai có quỹ dự phòng
Phát hiện thứ ba là phát hiện dễ bị bỏ qua nhất. Chị muốn có một quỹ riêng bằng 6 tháng lương, tức 72 triệu, phòng khi ốm đau, mất việc hoặc cần giúp bố mẹ.
Với phần dư 2 triệu mỗi tháng, chị cần 36 tháng, tròn 3 năm. Với phần dư 6 triệu, chị chỉ cần 12 tháng. Cùng một mục tiêu, cùng một người, chỉ khác cách chia, thời gian rút từ 3 năm xuống 1 năm.
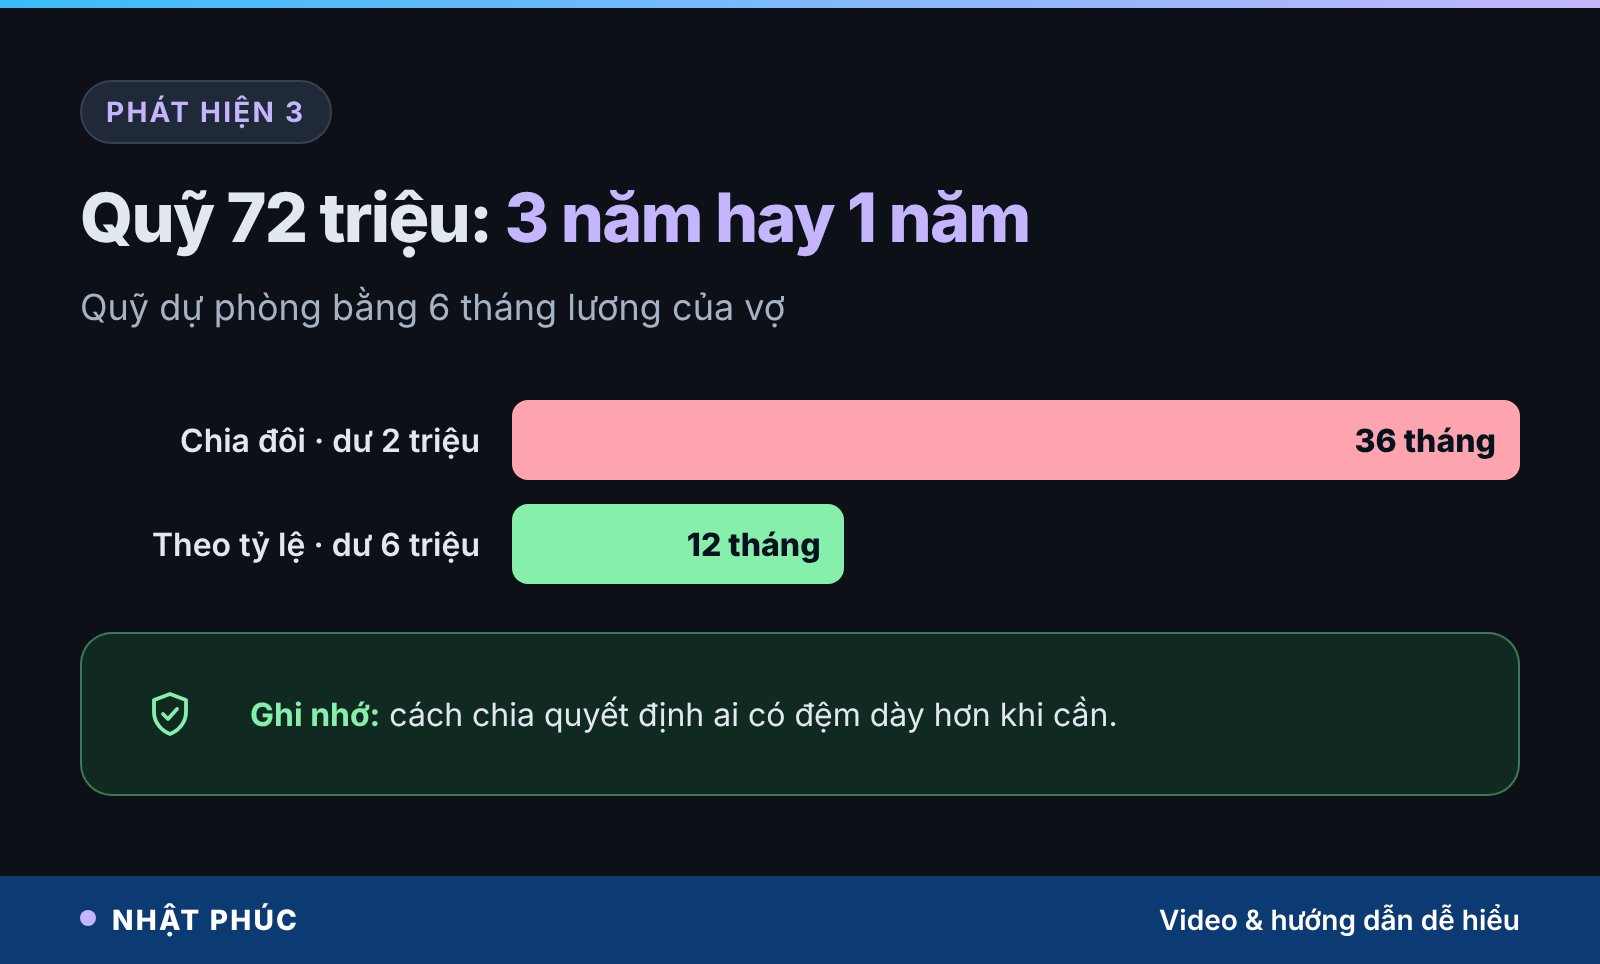
Đây là lý do chuyện chia tiền không chỉ là chuyện sòng phẳng. Người có quỹ dự phòng mỏng là người dễ tổn thương nhất khi có biến cố: mất việc, ốm dài ngày, hoặc đơn giản là cần một khoản cho bố mẹ mà không phải xin. Ở tuổi 40, khi bố mẹ hai bên bắt đầu cần chăm sóc nhiều hơn, khoảng đệm riêng này càng quan trọng.
4 cách chia chi tiêu vợ chồng phổ biến
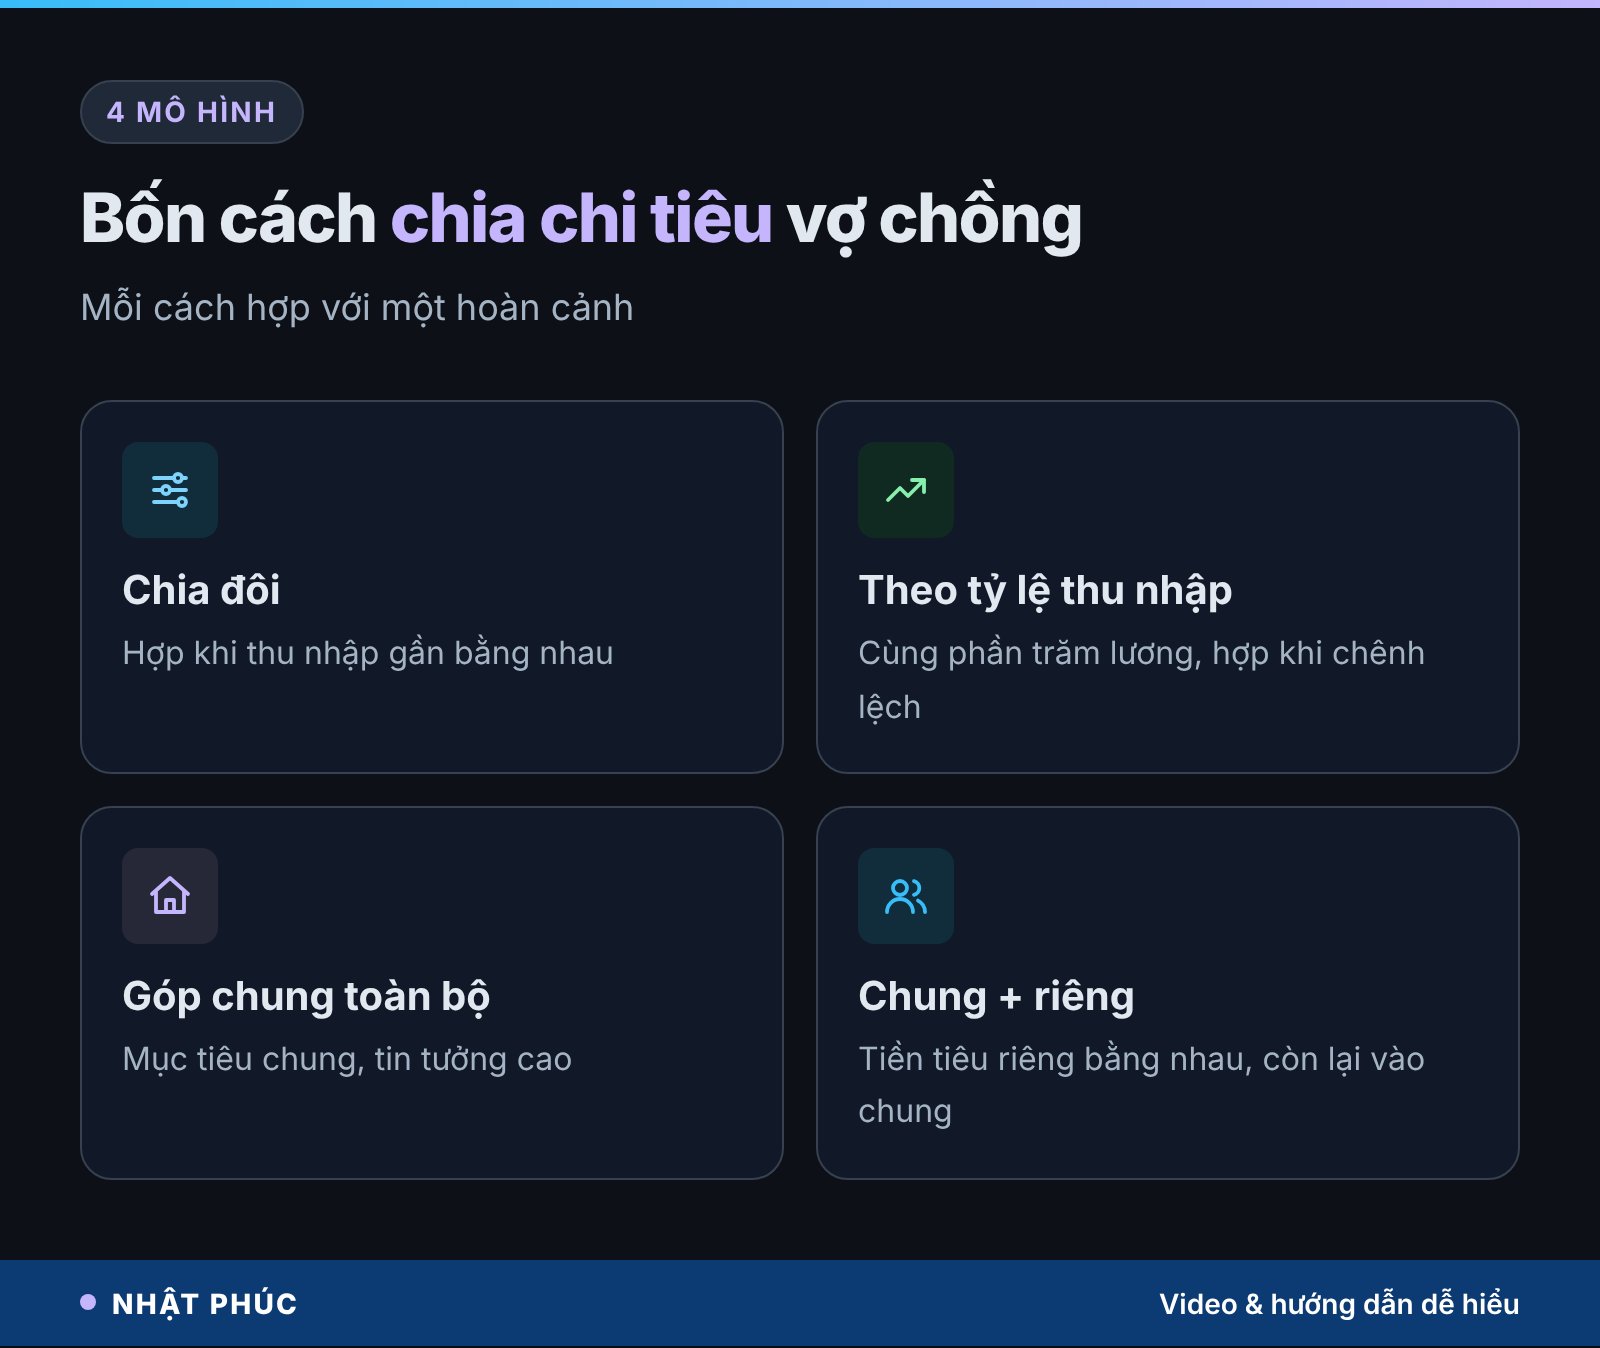
Không có cách chia đúng cho mọi nhà. Dưới đây là bốn mô hình thường gặp, mỗi mô hình hợp với một hoàn cảnh.
1. Chia đôi số tiền
Mỗi người góp một nửa chi chung. Đơn giản, dễ theo dõi. Hợp khi thu nhập hai người gần bằng nhau, hoặc khi mới cưới và còn quen nếp sống riêng. Rủi ro: lệch gánh nặng khi thu nhập chênh lệch.
2. Chia theo tỷ lệ thu nhập
Mỗi người góp cùng một phần trăm lương. Hợp khi thu nhập chênh lệch rõ. Cần cập nhật lại khi một người tăng lương, đổi việc hoặc nghỉ sinh.
3. Góp chung toàn bộ
Mọi thu nhập vào một “ví gia đình”, chi tiêu và tiết kiệm từ đó. Hợp với cặp đôi có mục tiêu chung rõ ràng và tin tưởng cao. Rủi ro: một người có thể cảm thấy mất quyền tự chủ, phải “xin” cho các khoản cá nhân.
4. Mô hình “chung + riêng”
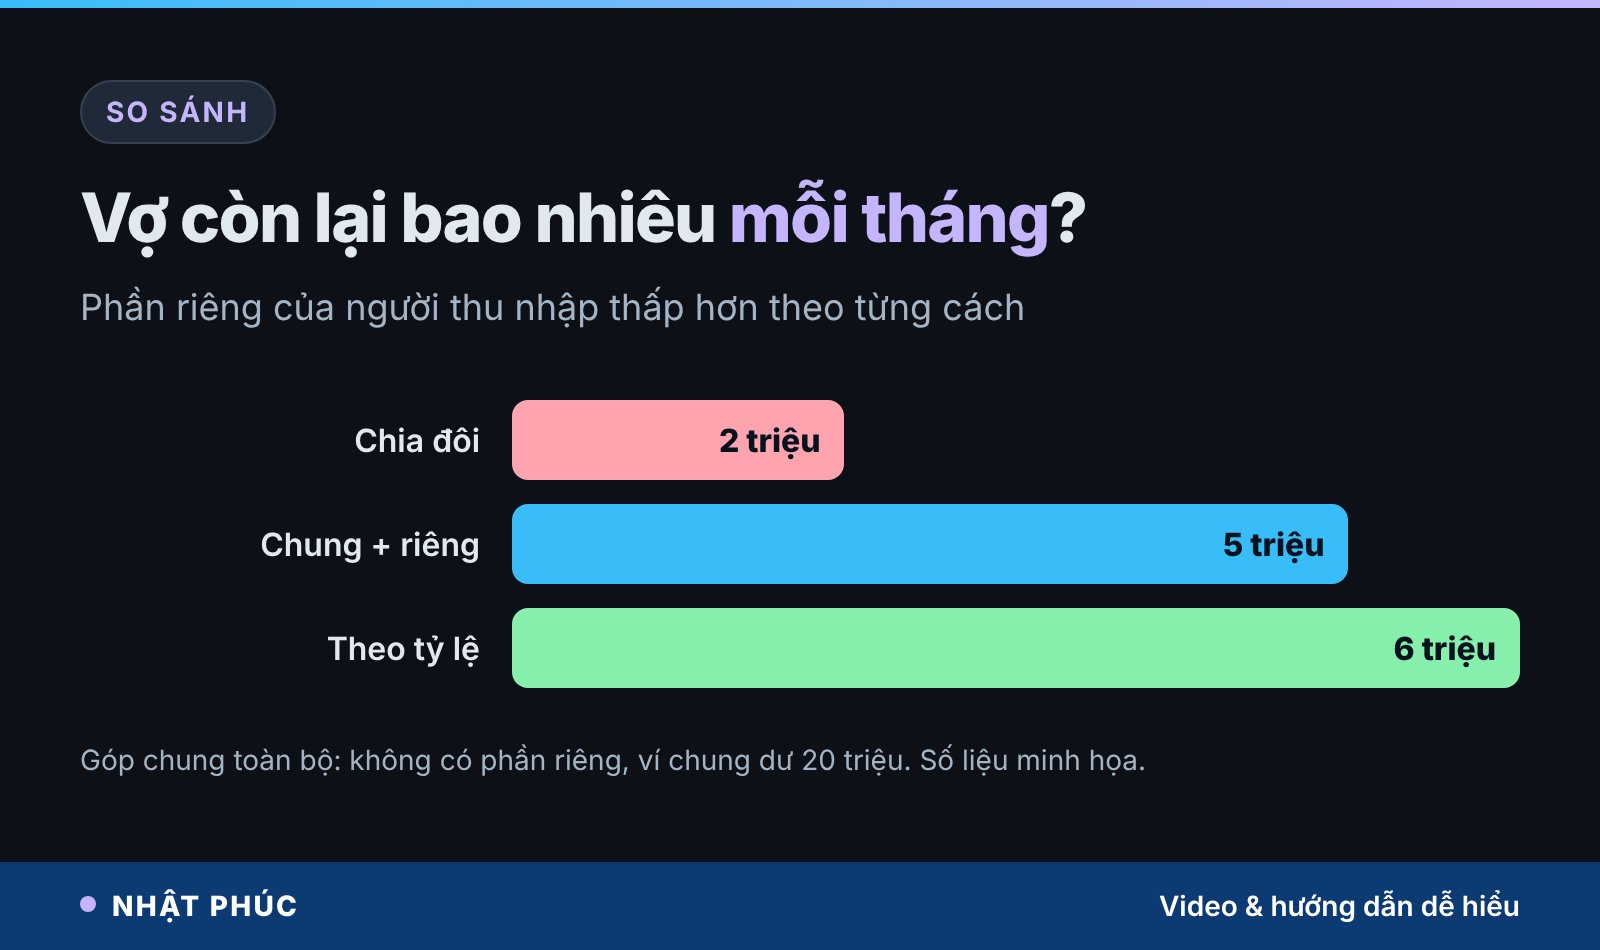
Mỗi người giữ một khoản tiêu riêng bằng nhau, phần còn lại vào ví chung để chi tiêu và tiết kiệm. Ví dụ minh họa: mỗi người giữ 5 triệu, chị góp 7 triệu, anh góp 23 triệu; ví chung 30 triệu dùng cho 20 triệu chi tiêu và 10 triệu tiết kiệm chung. Cả hai có quyền tự chủ như nhau, gia đình vẫn có mục tiêu chung.
| Cách chia | Vợ góp / còn lại | Chồng góp / còn lại | Hợp khi |
|---|---|---|---|
| Chia đôi | 10 / 2 triệu | 10 / 18 triệu | Thu nhập gần bằng nhau |
| Theo tỷ lệ | 6 / 6 triệu | 14 / 14 triệu | Thu nhập chênh lệch rõ |
| Góp chung toàn bộ | 12 / 0 (ví chung dư 20 triệu) | 28 / 0 (ví chung dư 20 triệu) | Mục tiêu chung, tin tưởng cao |
| Chung + riêng | 7 / 5 triệu | 23 / 5 triệu | Muốn cả tự chủ lẫn tiết kiệm chung |
Những đóng góp không có cột trong sổ
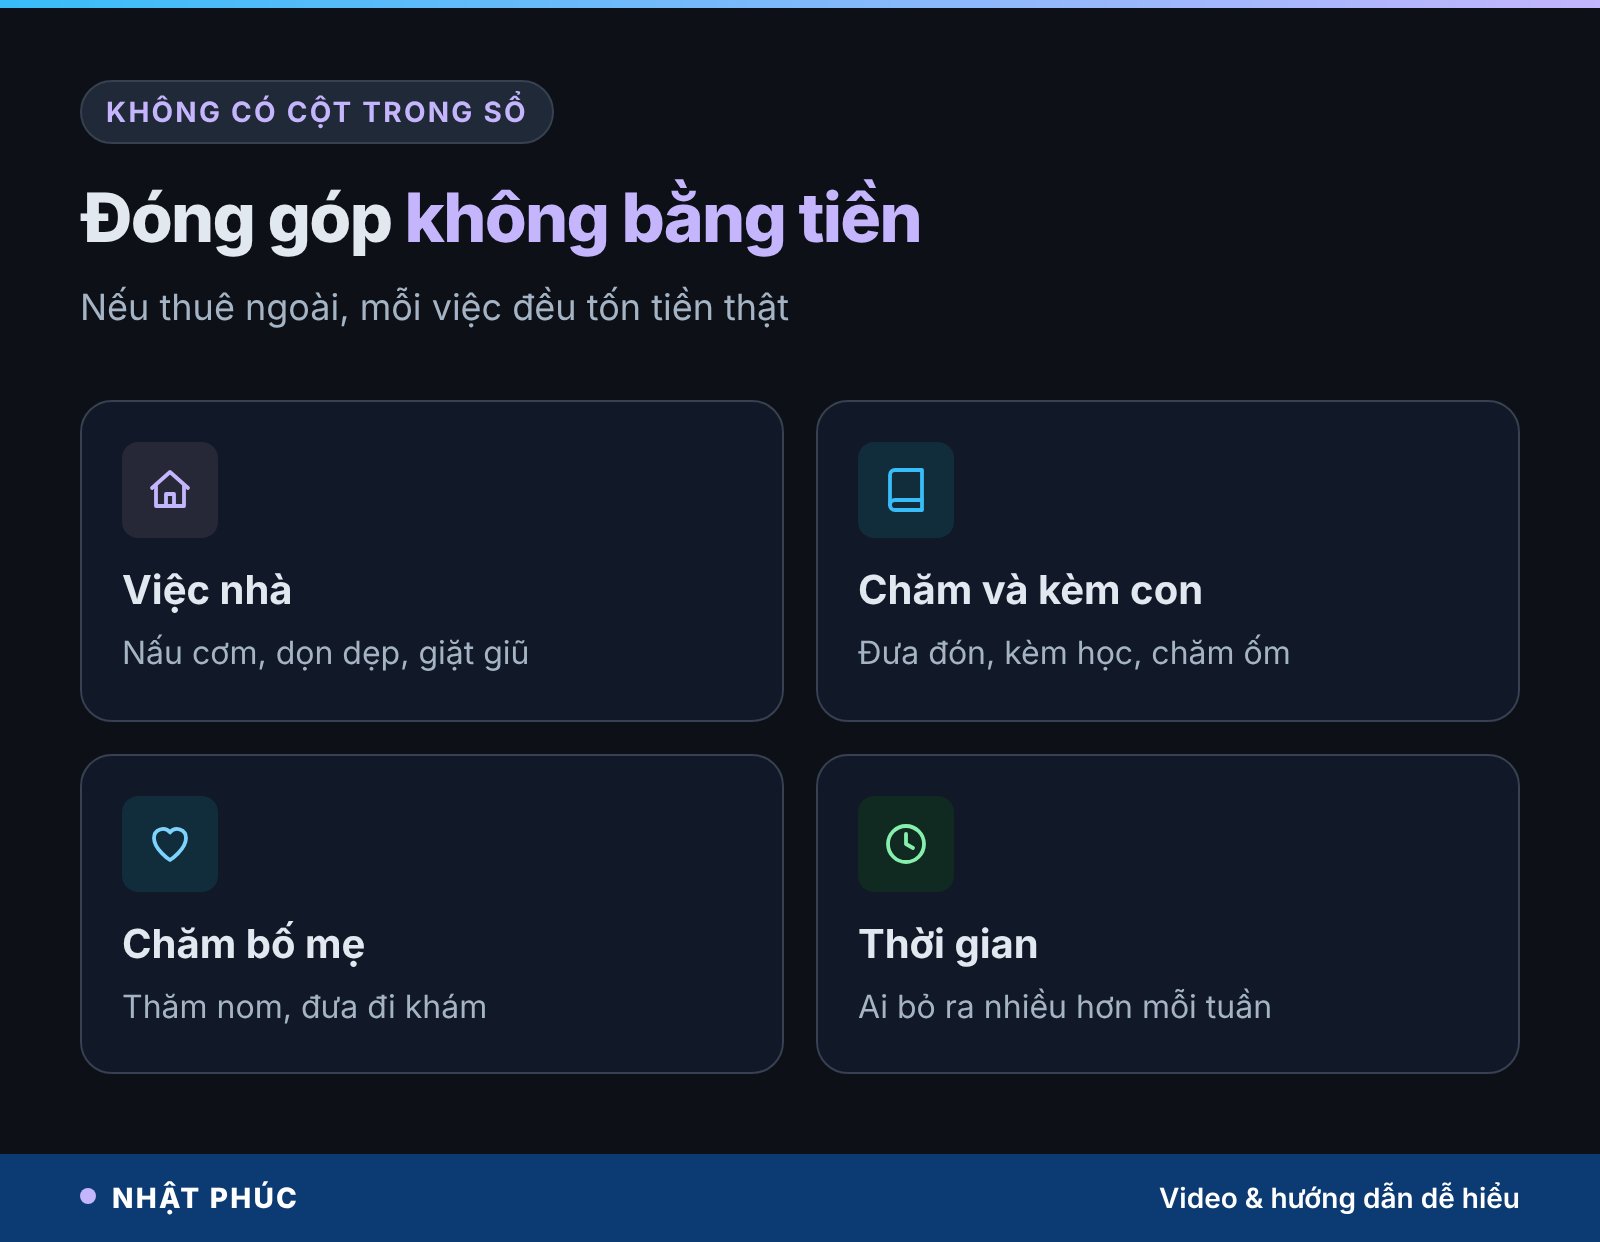
Cuốn sổ chỉ ghi phần tiền. Nhưng việc nhà, việc con, thời gian ai bỏ ra nhiều hơn là những thứ không có cột trong sổ, và mỗi nhà tự cân theo cách của mình.
Nếu một người đón con mỗi chiều, nấu cơm, kèm con học, họ đang đóng góp một khoản mà nếu thuê ngoài sẽ tốn tiền thật: tiền giúp việc, tiền gia sư, tiền xe đưa đón. Bỏ qua phần này, cuộc nói chuyện về tiền dễ trở nên lệch, vì người đóng góp nhiều thời gian lại thường là người có thu nhập thấp hơn.
Không cần quy đổi mọi việc ra tiền chính xác. Chỉ cần cả hai cùng thừa nhận phần đóng góp ấy khi chọn cách chia. Ví dụ: người đảm nhận phần lớn việc chăm con có thể góp phần trăm lương thấp hơn một chút, hoặc được giữ khoản tiêu riêng lớn hơn.
Thu nhập vợ chồng dưới góc nhìn pháp luật
Có một điều nhiều cặp đôi chia đôi sòng phẳng không để ý: theo Điều 33 Luật Hôn nhân và gia đình 2014, thu nhập do lao động, hoạt động sản xuất, kinh doanh của vợ, chồng trong thời kỳ hôn nhân về nguyên tắc là tài sản chung. Luật cũng cho phép vợ chồng lựa chọn chế độ tài sản theo thỏa thuận, nhưng thỏa thuận đó phải được lập trước khi kết hôn, bằng văn bản có công chứng hoặc chứng thực (Điều 47).
Nghĩa là “tiền của anh, tiền của em” trong cách chia hằng ngày chủ yếu là thỏa thuận quản lý dòng tiền giữa hai người, không tự động thay đổi quan hệ tài sản theo luật. Biết điều này giúp cả hai bớt căng thẳng: cách chia là công cụ để gia đình vận hành êm, không phải ranh giới “của ai nấy giữ”.
Nếu gia đình có tài sản lớn, kinh doanh riêng, hoặc đang có tranh chấp, hãy hỏi luật sư hay văn phòng công chứng để được tư vấn đúng trường hợp của mình.
Cách nói chuyện tiền bạc mà không cãi nhau
Chị nhân viên nhà thuốc nói rằng chị cứ nghĩ chia đôi là cách tôn trọng nhau, hóa ra chị chưa từng hỏi phần còn lại của mỗi người là bao nhiêu. Đổi cách chia không khó bằng mở lời. Vài nguyên tắc giúp cuộc nói chuyện dễ hơn:
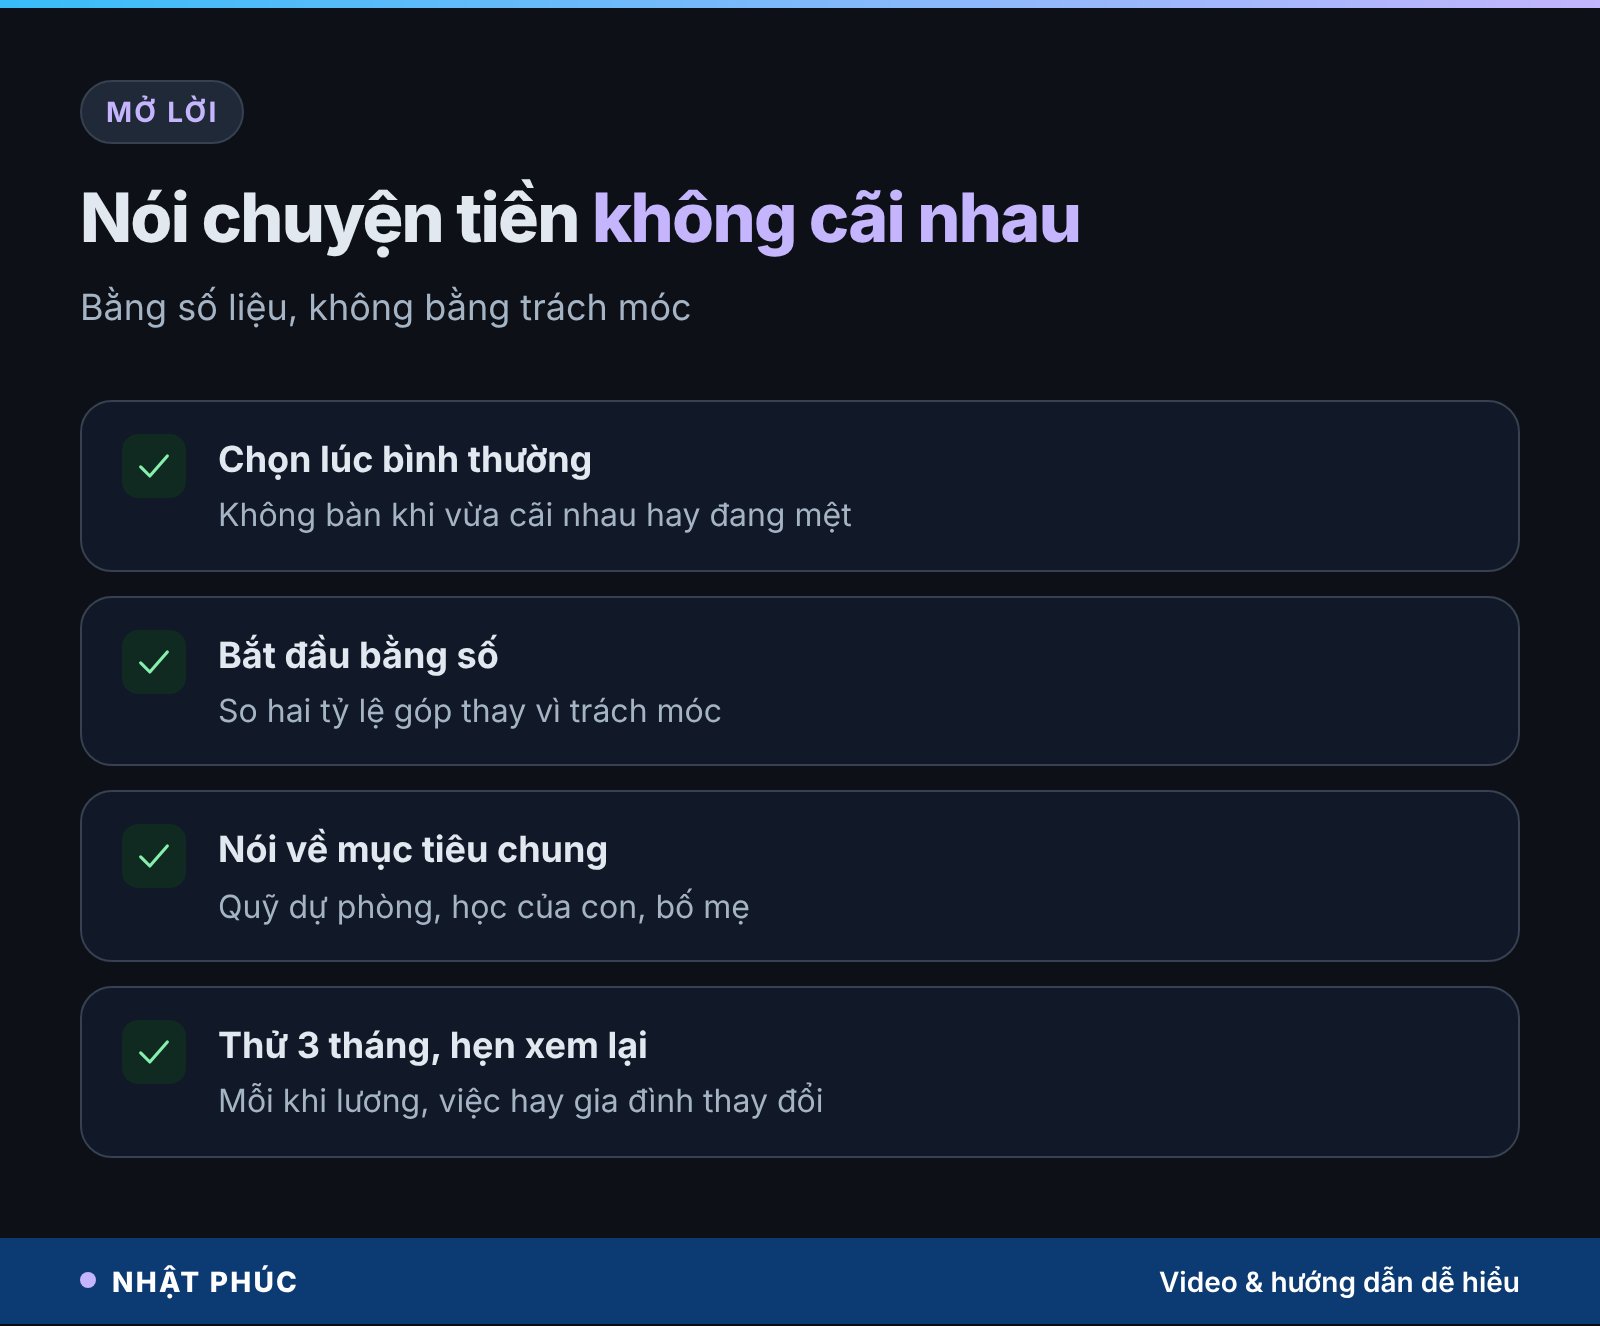
- Chọn lúc bình thường: không bàn khi vừa cãi nhau hay đang mệt. Một buổi tối cuối tuần, khi con đã ngủ, là lúc tốt.
- Bắt đầu bằng số, không bằng cảm xúc: đưa ra hai tỷ lệ “em góp 83% lương, anh góp 36%” thay vì “anh chẳng lo gì cả”.
- Nói về mục tiêu chung: quỹ dự phòng cho cả hai, tiền học của con, tiền chăm bố mẹ hai bên.
- Thử trong 3 tháng: đổi cách chia như một thử nghiệm, rồi cùng xem lại.
- Hẹn xem lại định kỳ: mỗi lần tăng lương, đổi việc, sinh con hay bố mẹ ốm.
Nếu chuyện tiền bạc đã thành nguồn căng thẳng kéo dài, hai người khó tự nói chuyện với nhau, tìm đến một chuyên gia tư vấn hôn nhân gia đình hoặc tâm lý là một lựa chọn tốt. Đó không phải thất bại, mà là cách chăm sóc mối quan hệ khi nó cần thêm hỗ trợ.
Tự tính cho nhà mình trong 10 phút
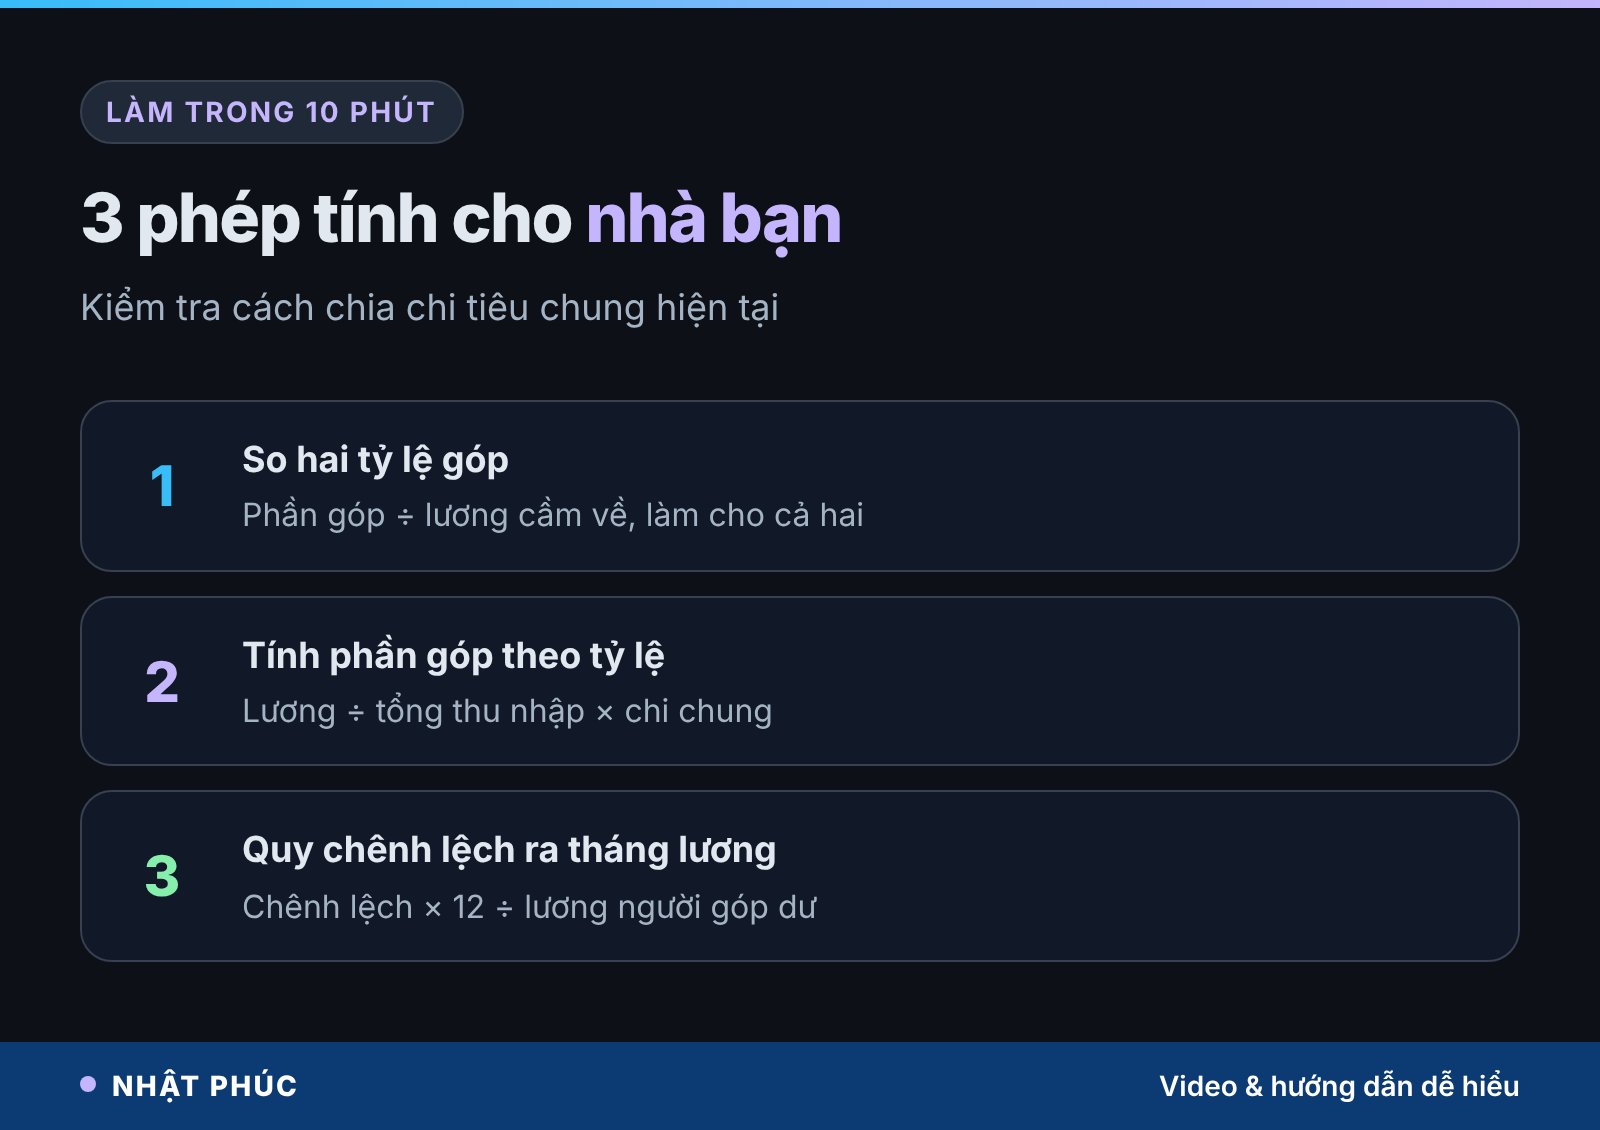
Làm theo ba phép tính của cuốn sổ:
1. So hai tỷ lệ góp
Lấy phần bạn góp vào chi chung chia cho lương cầm về của bạn, rồi làm đúng phép tính ấy cho người còn lại. Hai tỷ lệ gần nhau hay cách xa?
2. Tính phần góp theo tỷ lệ
Lương của bạn chia cho tổng thu nhập hai người, nhân với chi chung. Lấy phần đang góp trừ đi, ra chênh lệch mỗi tháng.
3. Quy chênh lệch ra tháng lương
Chênh lệch nhân 12, chia cho lương cầm về của người góp nhiều hơn (theo tỷ lệ), ra số tháng lương mỗi năm đang nằm trong cách chia.
Câu hỏi thường gặp về quản lý tài chính vợ chồng
Vợ chồng nên chia đôi chi tiêu hay góp chung?
Không có đáp án chung. Chia đôi hợp khi thu nhập gần bằng nhau. Khi thu nhập chênh lệch, chia theo tỷ lệ thu nhập hoặc mô hình “chung + riêng” thường công bằng hơn. Góp chung toàn bộ hợp với cặp đôi có mục tiêu rõ và tin tưởng cao. Quan trọng là cả hai cùng hiểu và đồng ý.
Chia chi tiêu theo tỷ lệ thu nhập tính thế nào?
Lấy lương của từng người chia cho tổng thu nhập hai người, ra tỷ lệ. Nhân tỷ lệ đó với chi tiêu chung, ra phần góp. Ví dụ lương 12 và 28 triệu, chi chung 20 triệu: người lương 12 triệu góp 6 triệu, người lương 28 triệu góp 14 triệu, cả hai cùng góp 50% lương.
Thu nhập thấp hơn góp ít hơn có phải là sống nhờ không?
Không. Góp cùng một phần trăm lương nghĩa là cả hai đóng góp tương xứng với khả năng. Người thu nhập thấp hơn còn thường gánh nhiều việc nhà, việc con hơn. Cảm giác “sống nhờ” thường đến từ việc so số tiền thay vì so phần trăm.
Mỗi người có nên giữ tiền riêng không?
Một cách làm phổ biến là mỗi người có một khoản tiêu riêng và một quỹ dự phòng cá nhân, bên cạnh quỹ chung. Khoản riêng giúp mỗi người tự chủ, giảm cảm giác phải xin; quỹ dự phòng giúp người có thu nhập thấp hơn không bị tổn thương khi có biến cố.
Bao lâu nên xem lại cách chia một lần?
Ít nhất mỗi năm một lần, và mỗi khi có thay đổi lớn: tăng lương, đổi việc, sinh con, nghỉ thai sản, bố mẹ ốm hay mua nhà. Thỏa thuận lập lúc hai người lương ngang nhau có thể không còn hợp khi thu nhập đã đi theo hai hướng khác nhau.
Kết luận: chia cho vừa sức từng người mới là phép tính
Cách chia chi chung không chỉ quyết định ai trả bao nhiêu, mà quyết định ai có đệm dày hơn khi cần. Chia đôi số tiền thì dễ; chia cho vừa sức từng người mới là phép tính. Đó là điều cốt lõi của quản lý tài chính vợ chồng ở tuổi 40, khi thu nhập hai người đã khác nhau và trách nhiệm với con cái, bố mẹ ngày một lớn.
Nhà bạn đang chia chi chung theo cách nào, và người thu nhập thấp hơn còn lại bao nhiêu mỗi tháng? Để lại bình luận dưới video, và theo dõi Nhật Phúc để đọc tiếp những trang sổ tài chính tuổi 40.
Nội dung chỉ mang tính tham khảo, không phải lời khuyên tài chính hay tư vấn pháp lý. Các con số trong câu chuyện là giả định minh họa. Nguồn pháp lý: Luật Hôn nhân và gia đình 2014 (52/2014/QH13), Điều 33 và Điều 47.
Bình luận
Chưa có bình luận nào. Bạn có câu hỏi hay kinh nghiệm riêng về chủ đề này? Hãy là người mở đầu.