300 triệu đồng tám năm gom góp, đặt vào một khoản đầu tư có giá lên xuống. Rồi giá giảm, màn hình chỉ còn 210 triệu. Người trong cuộc thường tự trấn an: “giảm 30% thì chờ tăng lại 30% là về chỗ cũ”. Nhưng 210 triệu tăng 30% chỉ ra 273 triệu, vẫn thiếu 27 triệu. Muốn về đủ 300 triệu, khoản tiền phải tăng khoảng 43%.
Câu hỏi lỗ 30% cần lãi bao nhiêu để hòa vốn nghe như bài toán lớp 7, nhưng lại là chỗ rất nhiều người tính nhầm, nhất là ở tuổi 40 khi khoản tiền ấy thường đã có “tên”: tiền sửa nhà, học phí của con, quỹ hưu.
Câu trả lời ngắn: Lỗ 30% cần lãi khoảng 42,9% để hòa vốn, vì phần trăm tăng được tính trên số tiền đã nhỏ đi. Công thức: mức tăng cần = phần trăm lỗ ÷ (1 − phần trăm lỗ). Lỗ 20% cần lãi 25%, lỗ 50% cần lãi 100%. Lỗ càng sâu, đường về càng dốc và càng lâu.
Bài viết dựa trên một trang sổ của kênh Số dư tuổi 40. Bạn có thể xem video “Lỗ 30% chờ lãi 30% có về chỗ cũ không?” trước, rồi đọc tiếp phần mở rộng về công thức, thời gian chờ và cách nghĩ về những khoản tiền có tên.
Tóm tắt nhanh
- Lỗ 30% cần lãi khoảng 43% mới hòa vốn; lỗ 50% cần lãi 100%.
- Công thức: phần trăm lỗ ÷ (1 − phần trăm lỗ).
- Mất 90 triệu với gia đình chi 700.000 ₫/ngày là khoảng 128 ngày sống, hay 9 tháng phần dư.
- Với giả định lãi đều 8%/năm, cần khoảng 4 năm 8 tháng để về chỗ cũ; 6%/năm thì hơn 6 năm.
- Thời gian chờ có giá: cùng quãng đó, 300 triệu gửi 6%/năm sinh thêm khoảng 93 triệu.
- Câu hỏi quan trọng hơn “bao giờ về bờ” là: khoản tiền này cần dùng vào năm nào?
Nội dung chính:
- Lỗ 30% cần lãi bao nhiêu để hòa vốn?
- Công thức tính mức lãi cần để hòa vốn
- Quy khoản lỗ ra ngày sống
- Mất bao lâu để về chỗ cũ?
- Cái giá của việc chờ
- Vì sao ta khó chấp nhận một khoản lỗ
- Tiền có tên và khung thời gian
- Tỷ trọng quan trọng hơn phần trăm
- Khi khoản lỗ thành bí mật trong nhà
- Những hiểu lầm về hòa vốn
- Ba phép tính tự làm trong 10 phút
- Câu hỏi thường gặp
Lỗ 30% cần lãi bao nhiêu để hòa vốn?
Nhân vật trong trang sổ là anh Nam, sinh năm 1981, thợ điện công trình ở Đồng Hới. Hai vợ chồng cầm về 31 triệu mỗi tháng, chi 21 triệu (khoảng 700.000 ₫/ngày), dư 10 triệu. Tám năm gom góp được 300 triệu, anh đưa hết vào một khoản đầu tư có giá lên xuống vì nghe bạn bè nói đó là chỗ để tiền “biết đẻ”. Rồi giá giảm 30%.
Dòng bút chì của anh ghi: “Chờ tăng lại 30% là về chỗ cũ.” Hãy đặt hai con số 30% lên đúng nền của chúng:
- 30% giảm được tính trên 300 triệu: mất 90 triệu, còn 210 triệu.
- 30% tăng được tính trên 210 triệu: thêm 63 triệu, lên 273 triệu.
Hai con số 30 giống nhau nhưng đứng trên hai nền khác nhau. Kết quả: vẫn thiếu 27 triệu, khoảng 40 ngày sống của gia đình. Muốn về đủ 300 triệu, 210 triệu phải tăng thêm 90 triệu, tức 90 ÷ 210 ≈ 42,9%.
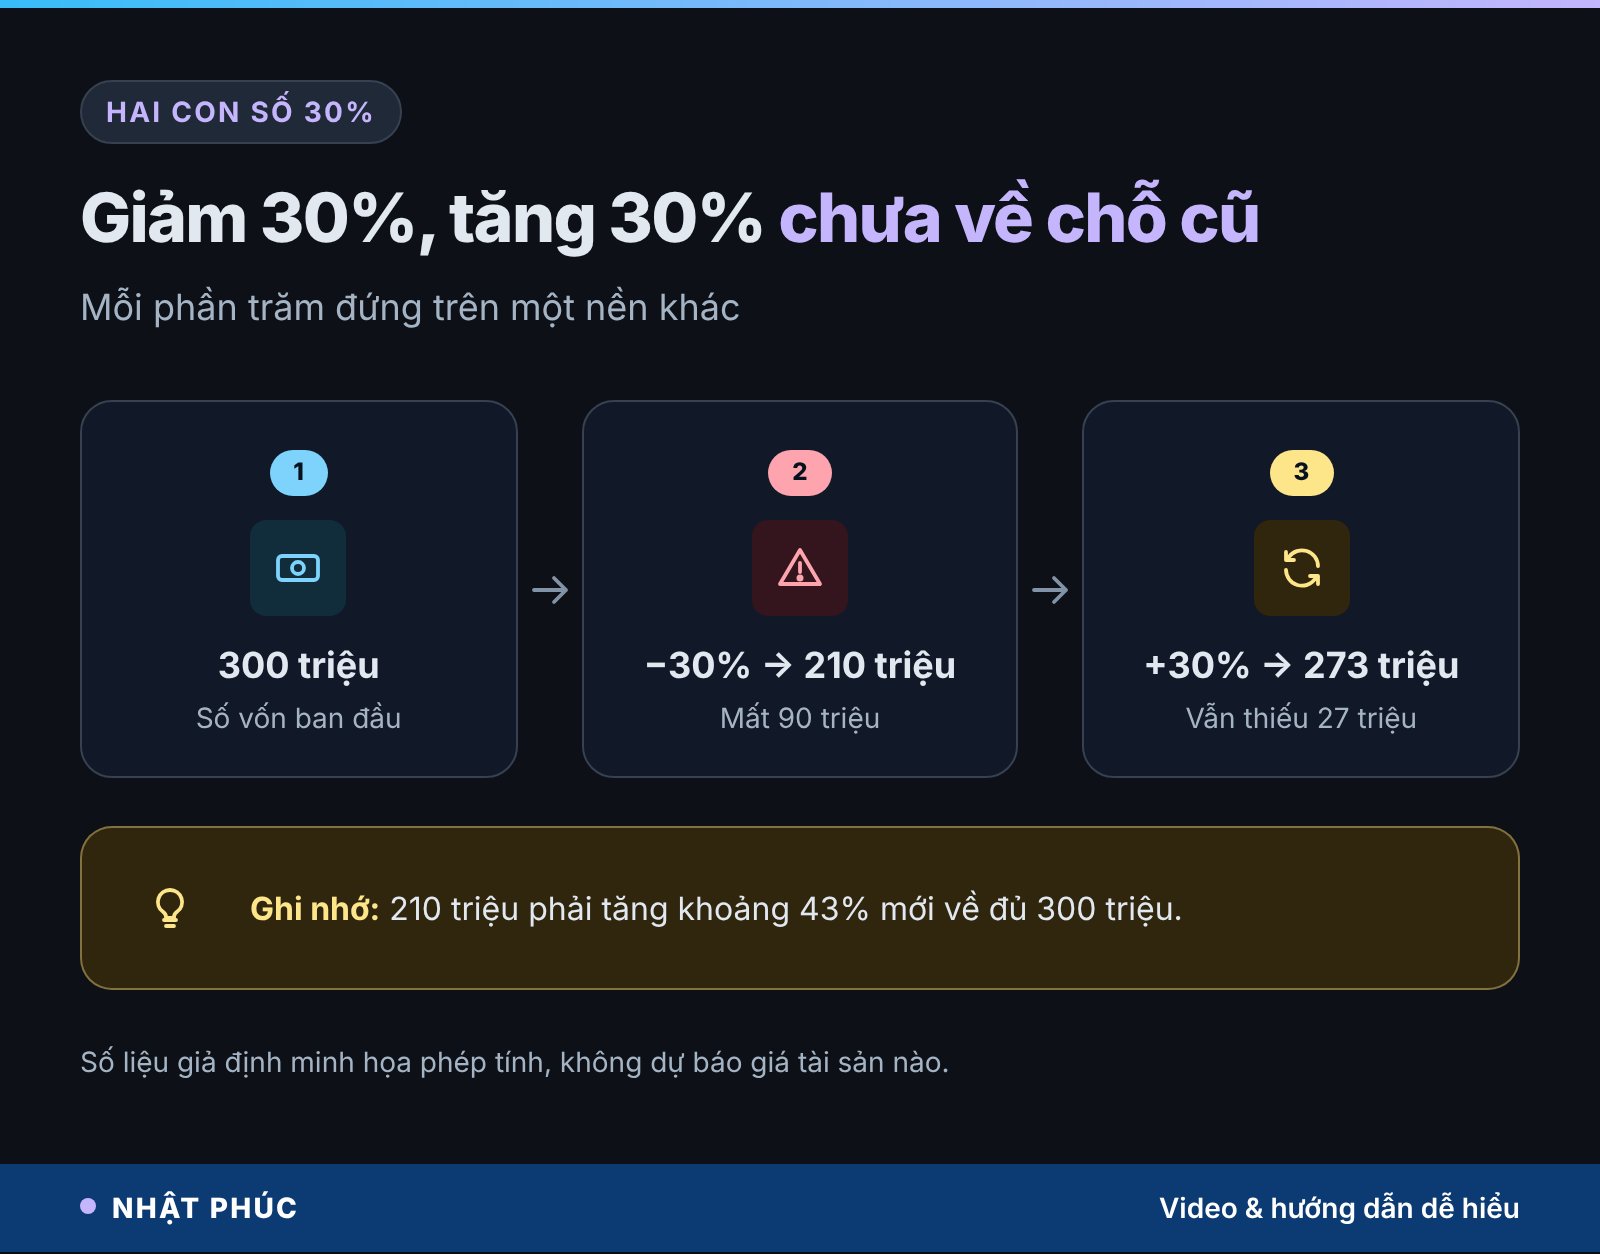
Ví von cho dễ nhớ: bạn đi xuống một con dốc 30 bậc, mỗi bậc cao bằng nhau. Nhưng khi quay lên, mỗi bậc lại thấp hơn, vì chiều cao bậc được đo trên chỗ bạn đang đứng. Muốn về đỉnh, bạn phải leo nhiều bậc hơn lúc xuống.
Công thức tính mức lãi cần để hòa vốn
Bạn không cần bảng tính phức tạp. Chỉ một dòng:
Mức tăng cần để hòa vốn = phần trăm lỗ ÷ (1 − phần trăm lỗ).
Ví dụ lỗ 20%: 0,2 ÷ 0,8 = 0,25, tức cần lãi 25%. Lỗ 30%: 0,3 ÷ 0,7 ≈ 0,429, tức khoảng 42,9%. Lỗ 50%: 0,5 ÷ 0,5 = 1, tức phải tăng gấp đôi.
| Lỗ | Còn lại (trên 100 triệu) | Cần lãi để hòa vốn |
|---|---|---|
| 10% | 90 triệu | khoảng 11,1% |
| 20% | 80 triệu | 25% |
| 30% | 70 triệu | khoảng 42,9% |
| 40% | 60 triệu | khoảng 66,7% |
| 50% | 50 triệu | 100% |
| 80% | 20 triệu | 400% |
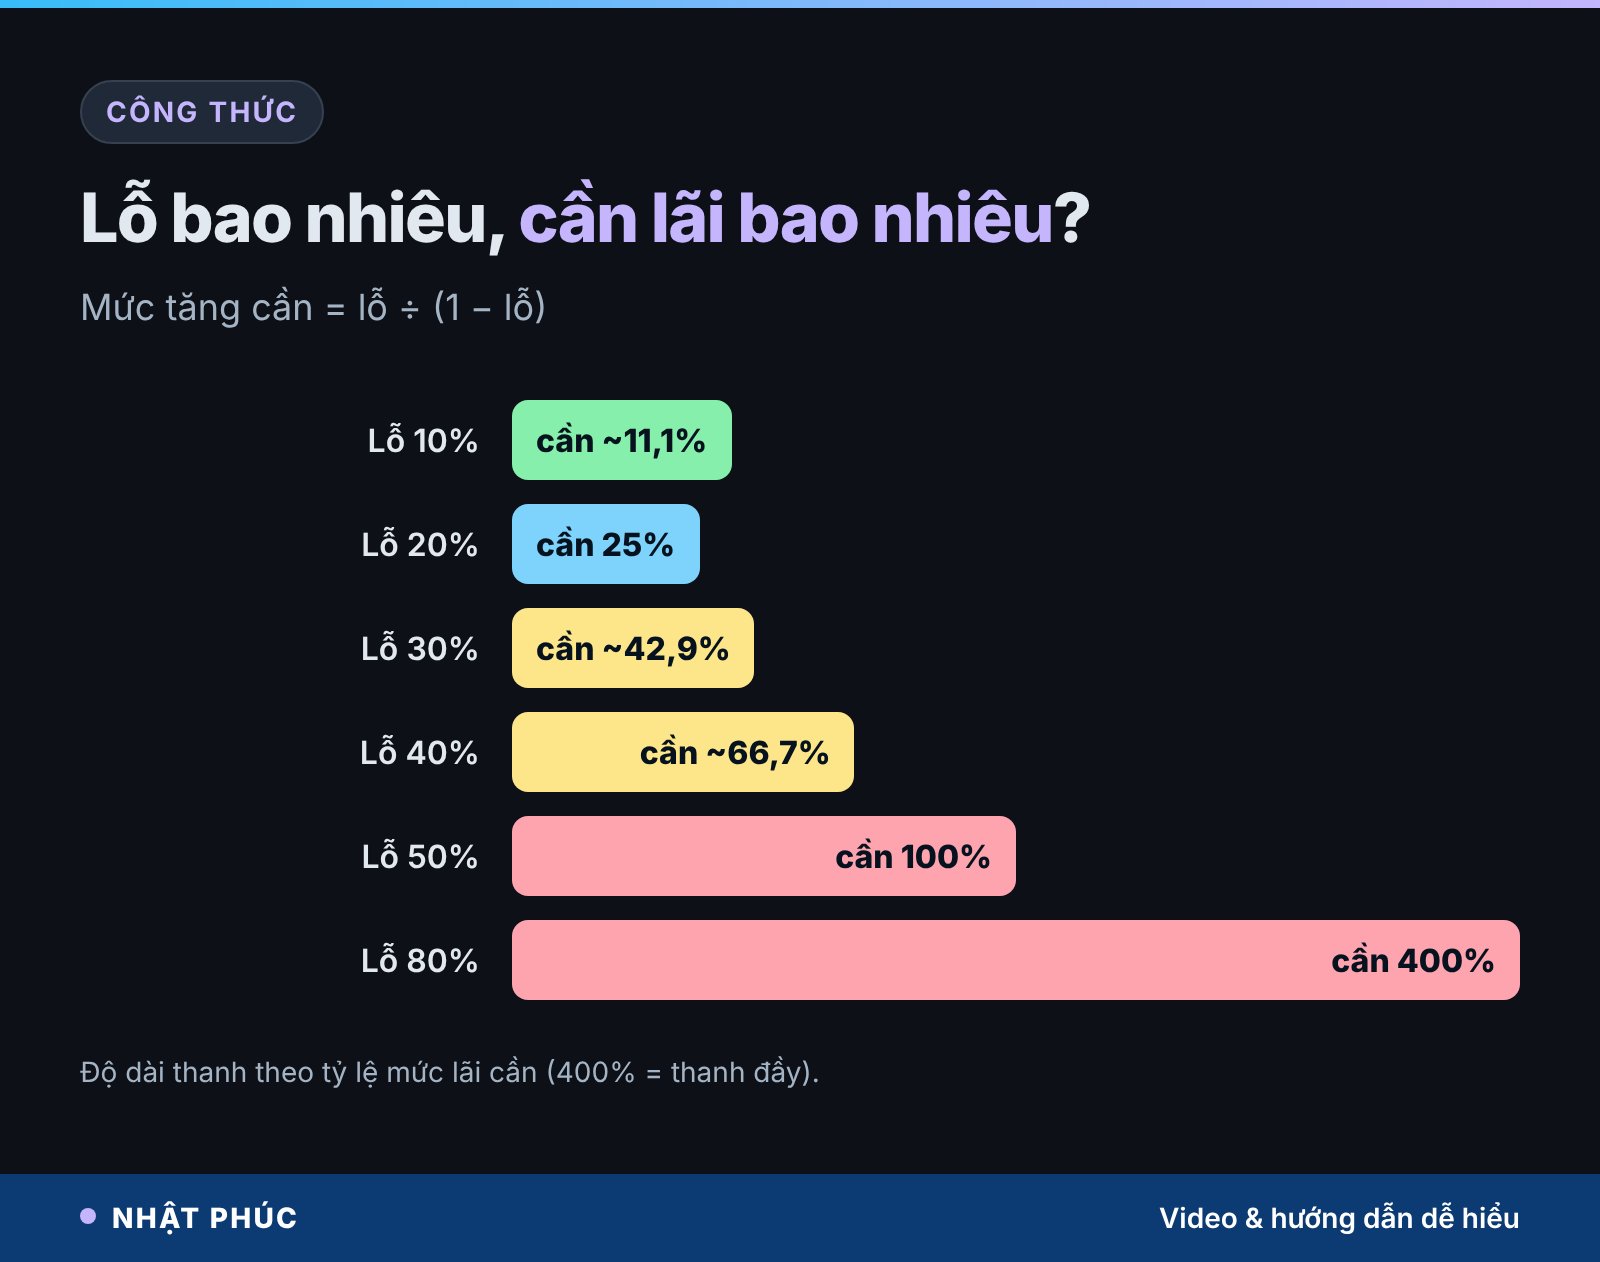
Điểm đáng chú ý là đường cong này không thẳng. Từ lỗ 10% lên 20%, mức cần tăng từ 11% lên 25%. Từ lỗ 40% lên 50%, mức cần tăng từ 67% lên 100%. Mỗi bước lỗ thêm ở vùng sâu đòi hỏi một đoạn đường về dài hơn hẳn. Đó là lý do người làm tài chính thường nói về việc giới hạn mức sụt giảm (drawdown) trước khi nói đến lợi nhuận.
Quy khoản lỗ ra ngày sống
Con số “giảm 30%” trên màn hình dễ khiến ta nghĩ về phần trăm. Nhưng gia đình không sống bằng phần trăm; gia đình sống bằng ngày. Kênh Số dư tuổi 40 thường quy mọi khoản tiền ra ngày sống: số ngày gia đình có thể chi tiêu bình thường bằng khoản tiền đó.
Với nhà anh Nam:
- 90 triệu ÷ 700.000 ₫/ngày ≈ 128 ngày sống, tức hơn 4 tháng.
- 90 triệu ÷ 10 triệu dư mỗi tháng = 9 tháng không tiêu thêm đồng nào mới tự bù được.
- 27 triệu còn thiếu sau khi “tăng lại 30%” ≈ gần 40 ngày sống.
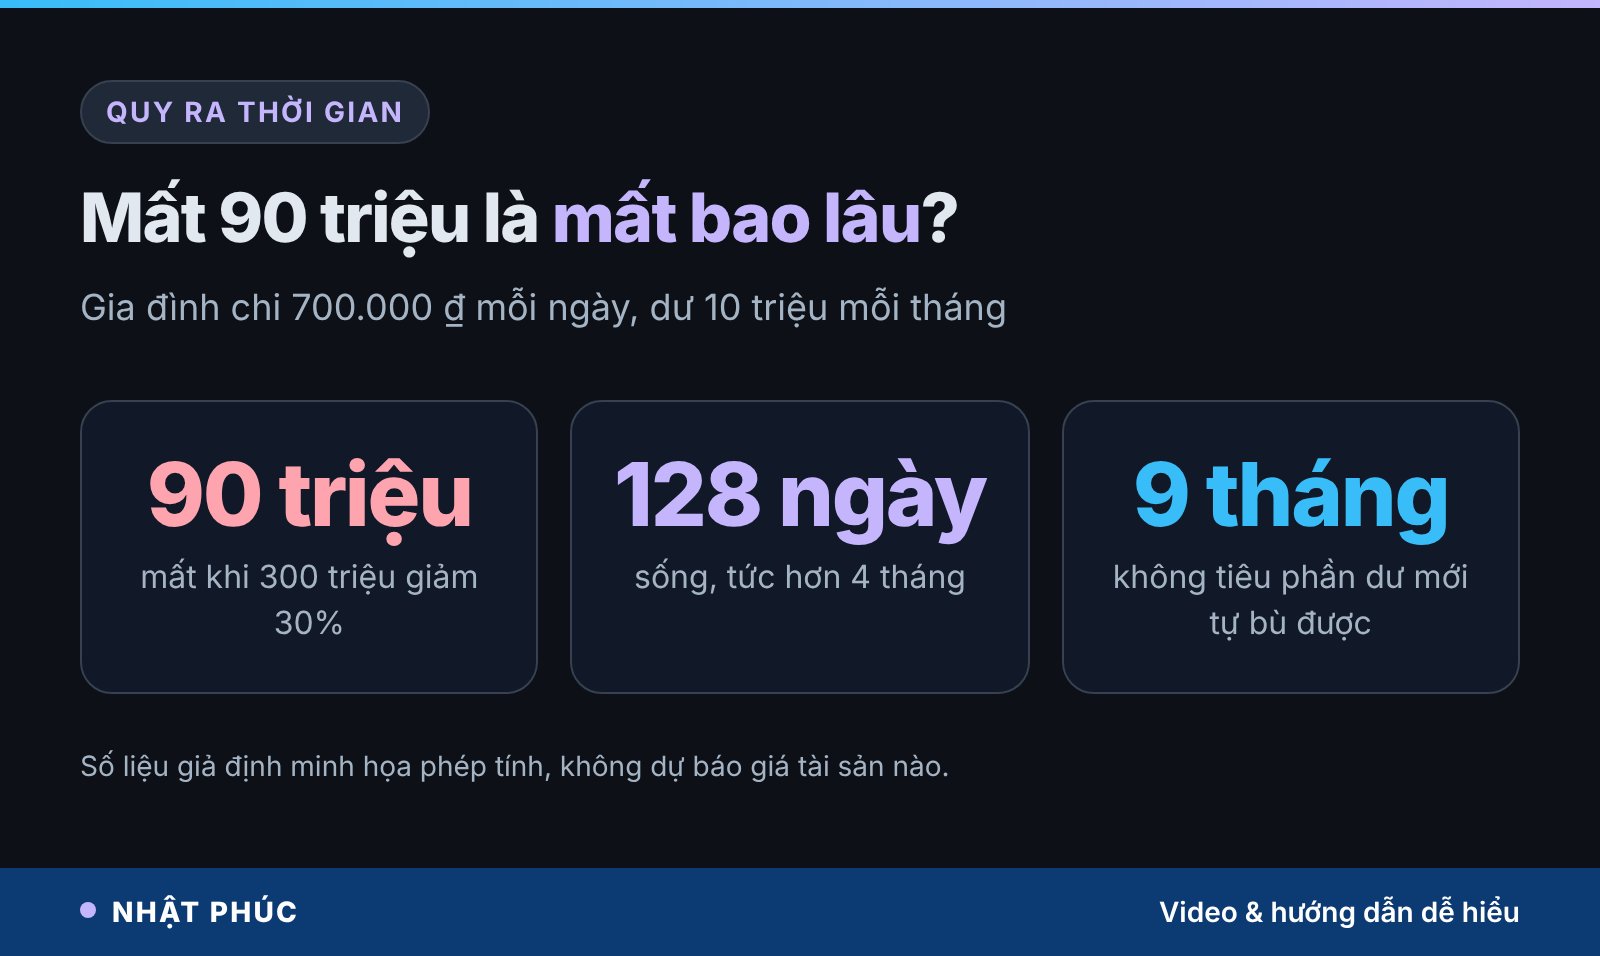
Cách quy đổi này giúp bạn so khoản lỗ với những thứ cụ thể: một học kỳ của con, một mùa sửa nhà, vài tháng tiền chợ. Nó cũng là cách nhìn quen thuộc trong các bài khác của chuyên mục, như rút tiết kiệm trước hạn mất bao nhiêu lãi hay chênh lệch giá mua bán vàng.
Mất bao lâu để về chỗ cũ?
Phần trăm cần tăng mới là nửa câu chuyện. Nửa còn lại là thời gian. Giả sử (chỉ là giả định để minh họa, không phải dự báo) khoản tiền còn lại tăng đều mỗi năm theo lãi kép:
| Mức lỗ | Tăng đều 8%/năm | Tăng đều 6%/năm |
|---|---|---|
| Lỗ 30% | khoảng 4 năm 8 tháng | khoảng 6 năm 1 tháng |
| Lỗ 50% | khoảng 9 năm | gần 12 năm |
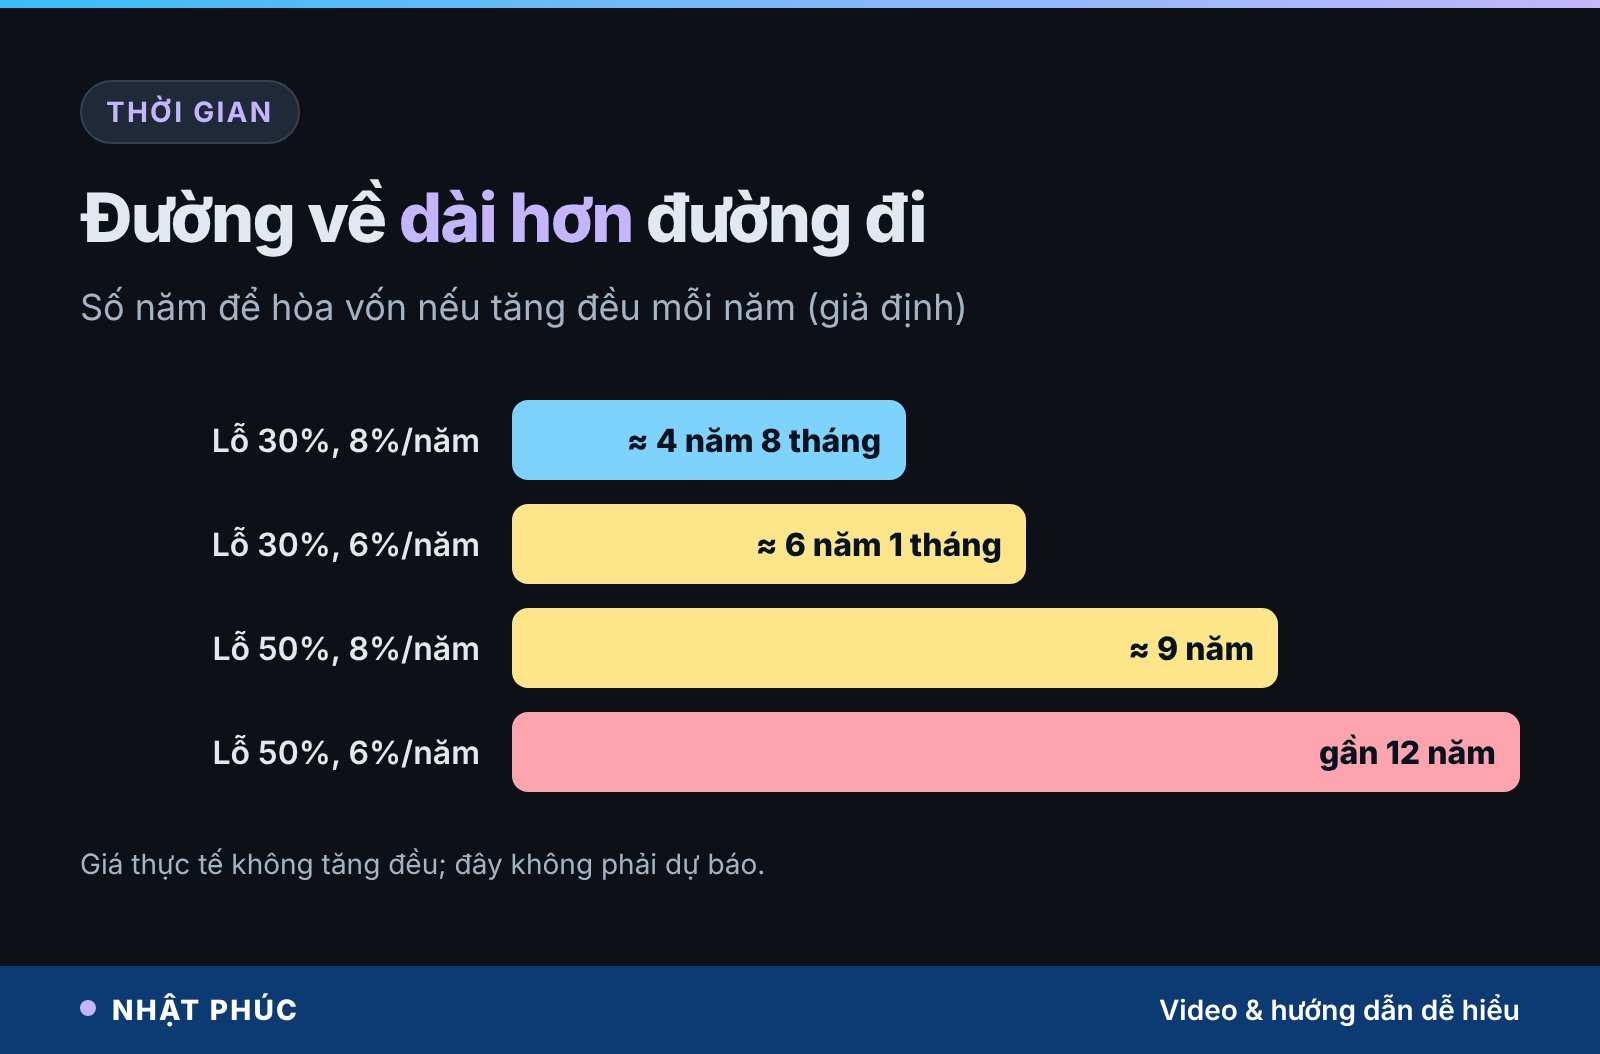
Thực tế, giá tài sản không tăng đều. Có năm tăng mạnh, có năm giảm tiếp, và không ai biết trước thứ tự. Bảng trên chỉ để bạn cảm nhận một điều: đường về thường dài hơn đường đi. Một cú giảm có thể xảy ra trong vài tuần, còn việc lấy lại có thể mất nhiều năm, trùng đúng những năm gia đình cần tiền nhất.
Cái giá của việc chờ
Trong lúc chờ về bờ, tiền không đứng yên chờ bạn. Đây là khái niệm chi phí cơ hội (opportunity cost): giá trị của lựa chọn tốt nhất bạn đã bỏ qua.
Trong video, kênh so sánh với một kênh gửi giả định 6%/năm: cùng khoảng 300 triệu, sau 4 năm 8 tháng sẽ sinh thêm gần 93 triệu, tương đương hơn 4 tháng sống của gia đình. Mức 6% này nằm trong khoảng lãi suất tiết kiệm kỳ hạn 12 tháng trực tuyến của nhóm ngân hàng lớn đầu tháng 11/2026, từ 5,4% đến 6,8%/năm (theo VietnamPlus, 10/11/2026). Lãi suất thay đổi thường xuyên, bạn nên tra lại khi tự tính.
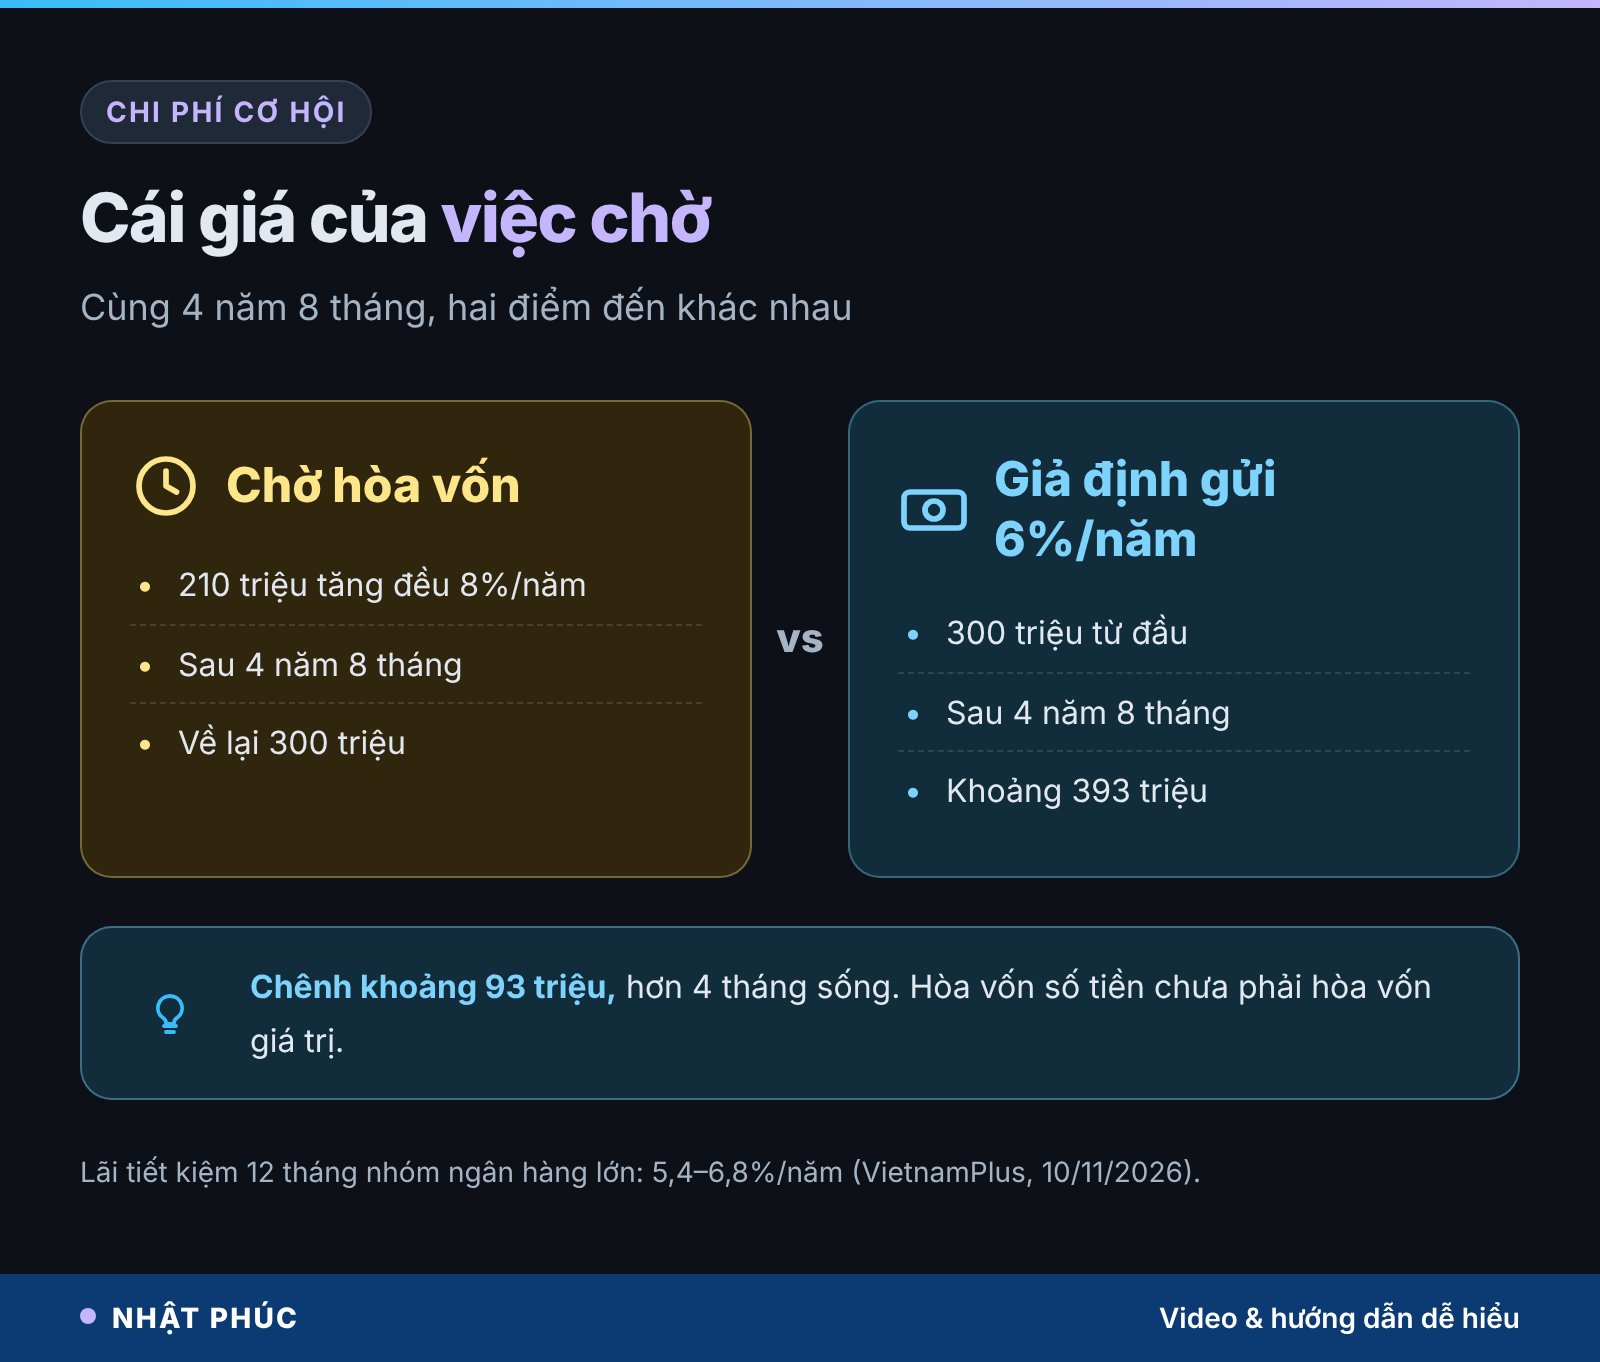
Nói cách khác, hòa vốn về số tiền chưa phải hòa vốn về giá trị. Đây không phải lời khuyên nên gửi tiết kiệm hay nên đầu tư, mà là lời nhắc: khi đánh giá một khoản đang lỗ, hãy tính cả cái giá của thời gian.
Vì sao ta khó chấp nhận một khoản lỗ
Nếu phép tính rõ ràng như vậy, vì sao nhiều người vẫn tin “giảm bao nhiêu thì tăng lại bấy nhiêu”? Tâm lý học hành vi chỉ ra vài cơ chế quen thuộc:
- Ngại mất mát (loss aversion): nghiên cứu nổi tiếng của Kahneman và Tversky (1979) cho thấy cảm giác đau khi mất thường mạnh hơn cảm giác vui khi được một khoản tương đương.
- Hiệu ứng ngại chốt lỗ (disposition effect): Shefrin và Statman (1985) mô tả xu hướng nhà đầu tư bán sớm khoản đang lãi và giữ lâu khoản đang lỗ, vì bán là “biến lỗ thành thật”.
- Neo vào giá mua (anchoring): con số 300 triệu trở thành mốc duy nhất trong đầu, dù thị trường không biết bạn đã mua ở đâu.
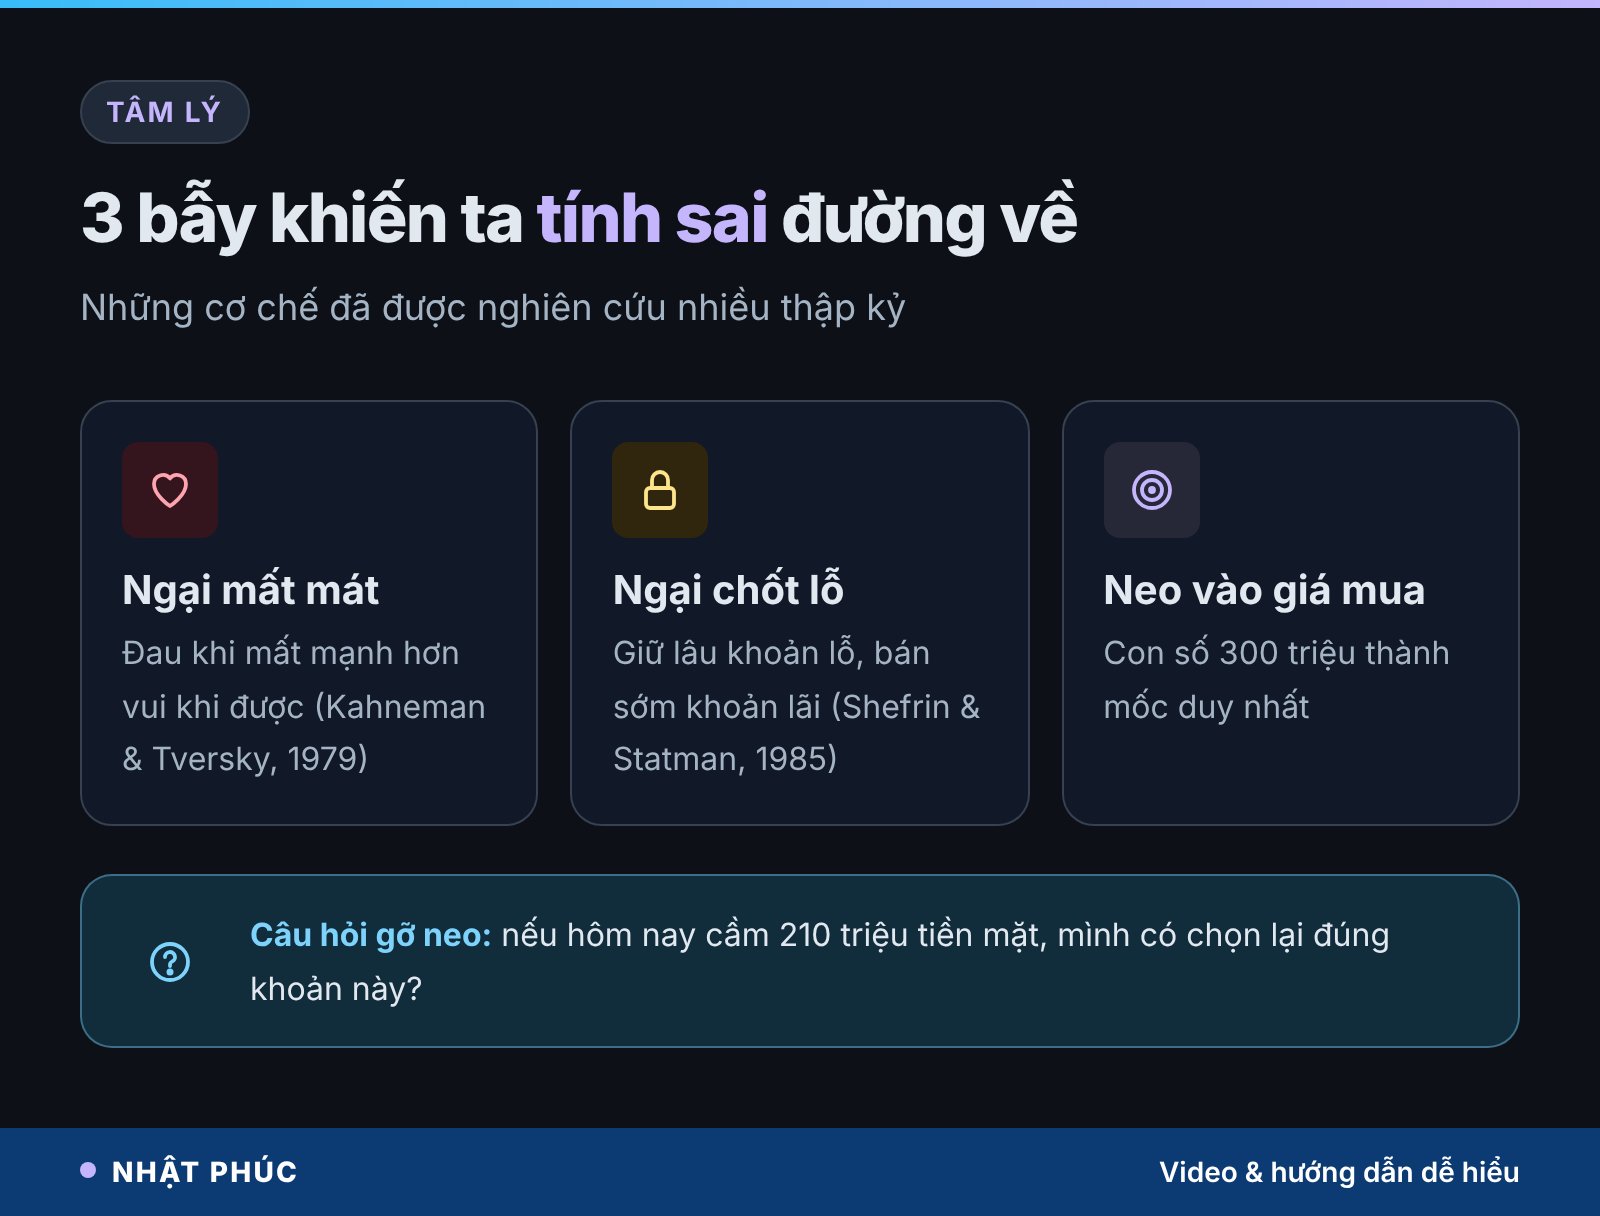
Một câu hỏi giúp gỡ chiếc neo: “Nếu hôm nay mình đang cầm 210 triệu tiền mặt, mình có chọn đúng khoản này cho đúng mục tiêu này không?” Câu hỏi không có đáp án đúng chung cho mọi người; nó chỉ giúp bạn quyết định dựa trên hiện tại và mục tiêu, thay vì dựa trên con số đã qua.
Tiền có tên và khung thời gian
Chi tiết đáng chú ý nhất trong trang sổ không phải con số 30%, mà là dòng: khoản ấy vốn dành cho việc sửa nhà và học phí của hai đứa. Đó là tiền có tên, có ngày phải dùng.
Một nguyên tắc phổ biến trong tài chính cá nhân là ghép mỗi khoản tiền với thời điểm cần dùng nó:
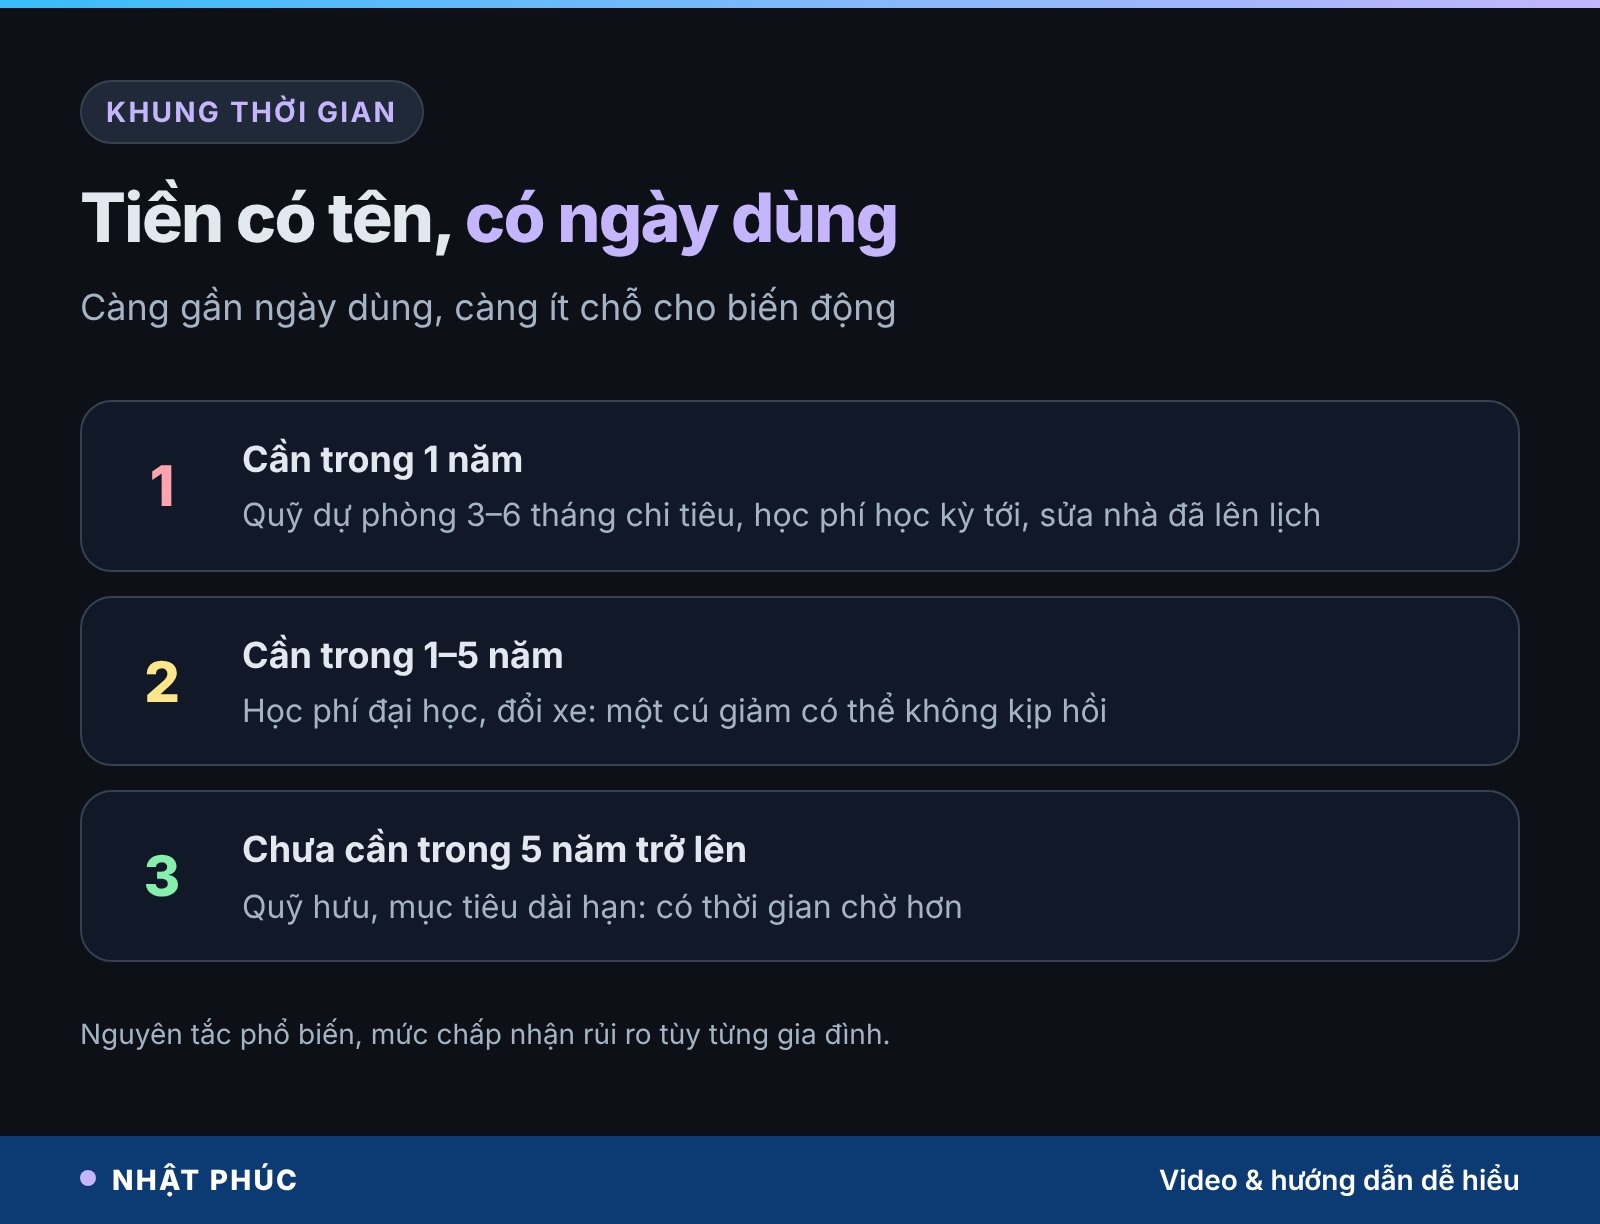
Tiền cần trong vòng 1 năm
Quỹ dự phòng (thường khuyến nghị khoảng 3–6 tháng chi tiêu), học phí học kỳ tới, tiền sửa nhà đã lên lịch. Khoản này cần sẵn sàng, giá trị ổn định.
Tiền cần trong 1–5 năm
Đổi xe, học phí đại học của con vài năm nữa. Một cú giảm 30% ở đây có thể không kịp hồi lại trước ngày cần dùng, như bảng thời gian ở trên cho thấy.
Tiền chưa cần trong 5 năm trở lên
Quỹ hưu, mục tiêu dài hạn. Đây là phần nhiều người chấp nhận biến động lớn hơn, vì có thời gian chờ. Mức chấp nhận rủi ro cụ thể tùy hoàn cảnh từng gia đình.
Khi một khoản tiền có tên “học phí năm sau” nằm ở chỗ có thể giảm 30%, câu hỏi không còn là “bao giờ về bờ” mà là “nếu chưa về bờ, năm sau con học bằng tiền nào?”.
Tỷ trọng quan trọng hơn phần trăm
Cùng một mức lỗ 30%, tác động lên gia đình rất khác nhau tùy khoản tiền đó chiếm bao nhiêu trong tổng tài sản. Anh Nam đưa toàn bộ 300 triệu vào một chỗ, nên lỗ 30% của khoản đầu tư cũng là lỗ 30% của cả gia đình.
Thử so một gia đình khác có tổng 900 triệu tiết kiệm, chỉ đặt 300 triệu vào khoản có giá lên xuống. Khi khoản này giảm 30%, gia đình mất 90 triệu, tức 10% tổng tài sản. Để tổng tài sản về chỗ cũ, họ chỉ cần tăng khoảng 11%, chứ không phải 43%.
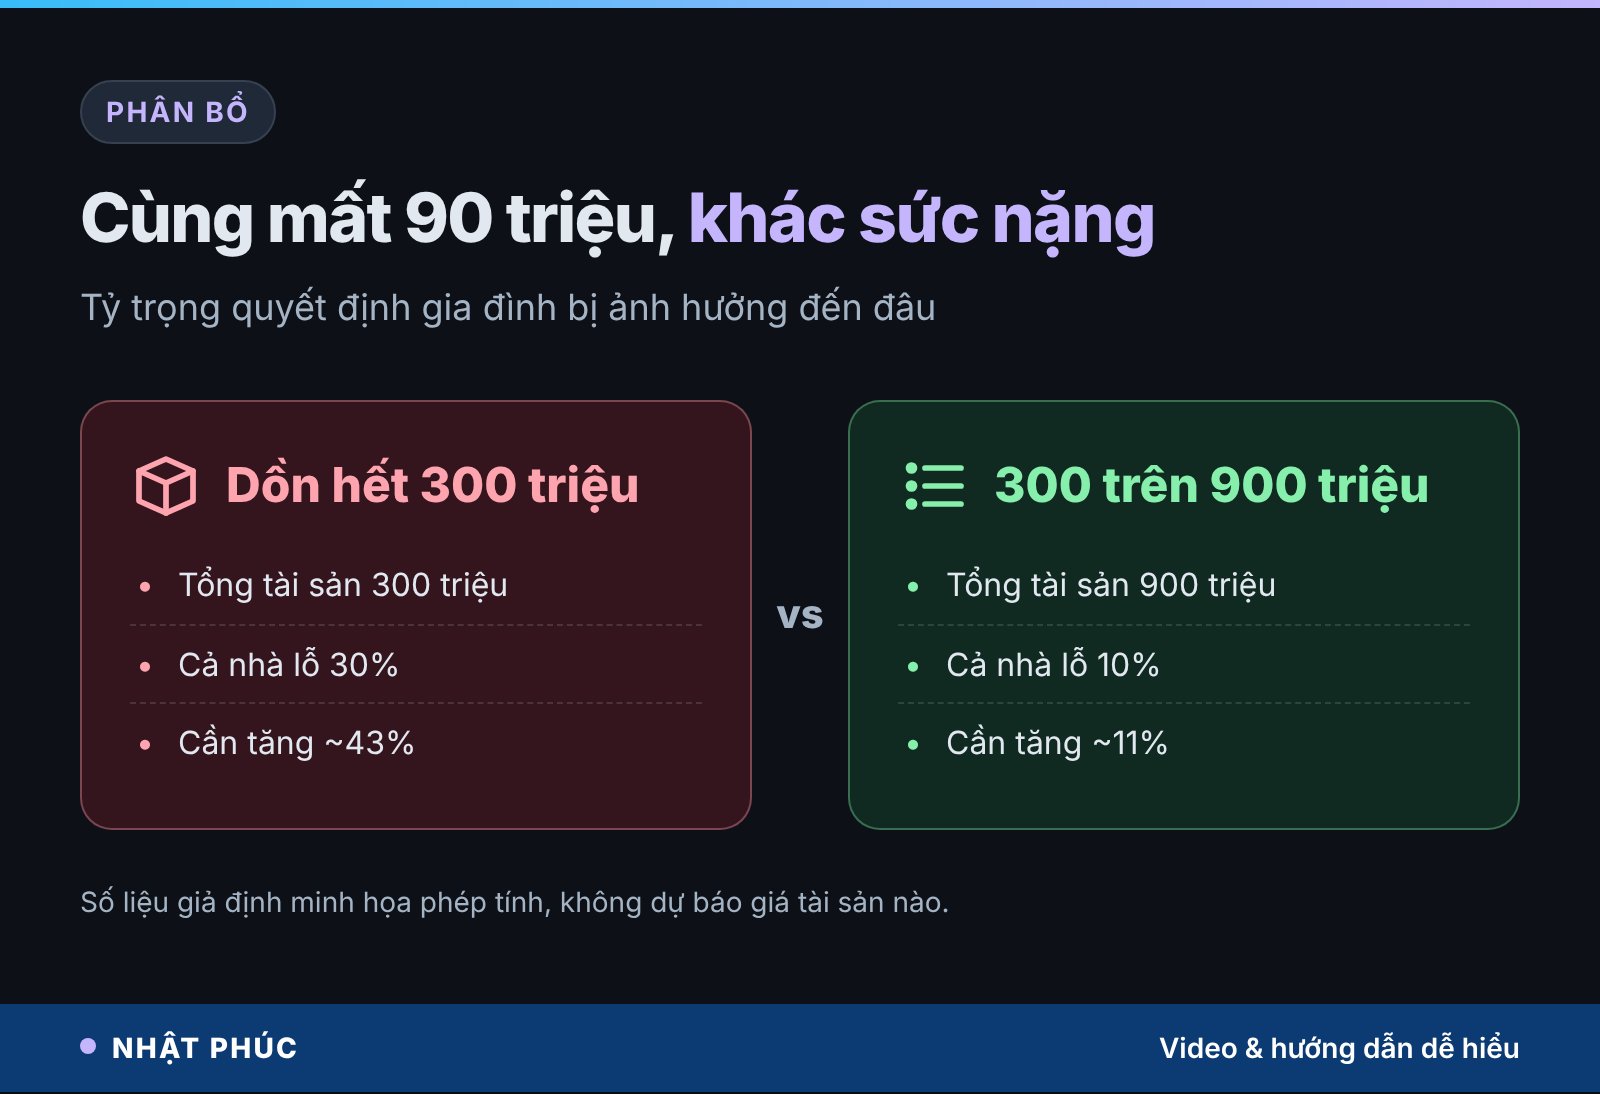
Đây là ý tưởng cốt lõi của phân bổ tài sản (asset allocation): không phải chọn đúng một chỗ tốt nhất, mà là chia tiền sao cho một cú giảm ở bất kỳ chỗ nào cũng không kéo cả gia đình xuống. Với người tuổi 40, khi thời gian đến lúc nghỉ hưu đang ngắn lại, nguyên tắc này càng đáng cân nhắc. Bạn có thể đọc thêm cách tính đích hưu trí trong bài cần bao nhiêu tiền để nghỉ hưu.
Khi khoản lỗ thành bí mật trong nhà
Trong trang sổ, anh Nam mỗi tối mở điện thoại xem một lần rồi tắt đi, không nói với vợ. Chi tiết nhỏ này rất thật. Nhiều người ở tuổi 40 mang áp lực “phải là người lo được”, nên một khoản lỗ dễ biến thành cảm giác thất bại cá nhân, rồi thành bí mật.
Giữ kín một khoản lỗ lớn thường làm mọi thứ nặng thêm: mất ngủ, cáu gắt, quyết định vội vàng để “gỡ” trước khi ai biết. Nếu bạn đang ở trong hoàn cảnh này, vài gợi ý nhẹ nhàng:
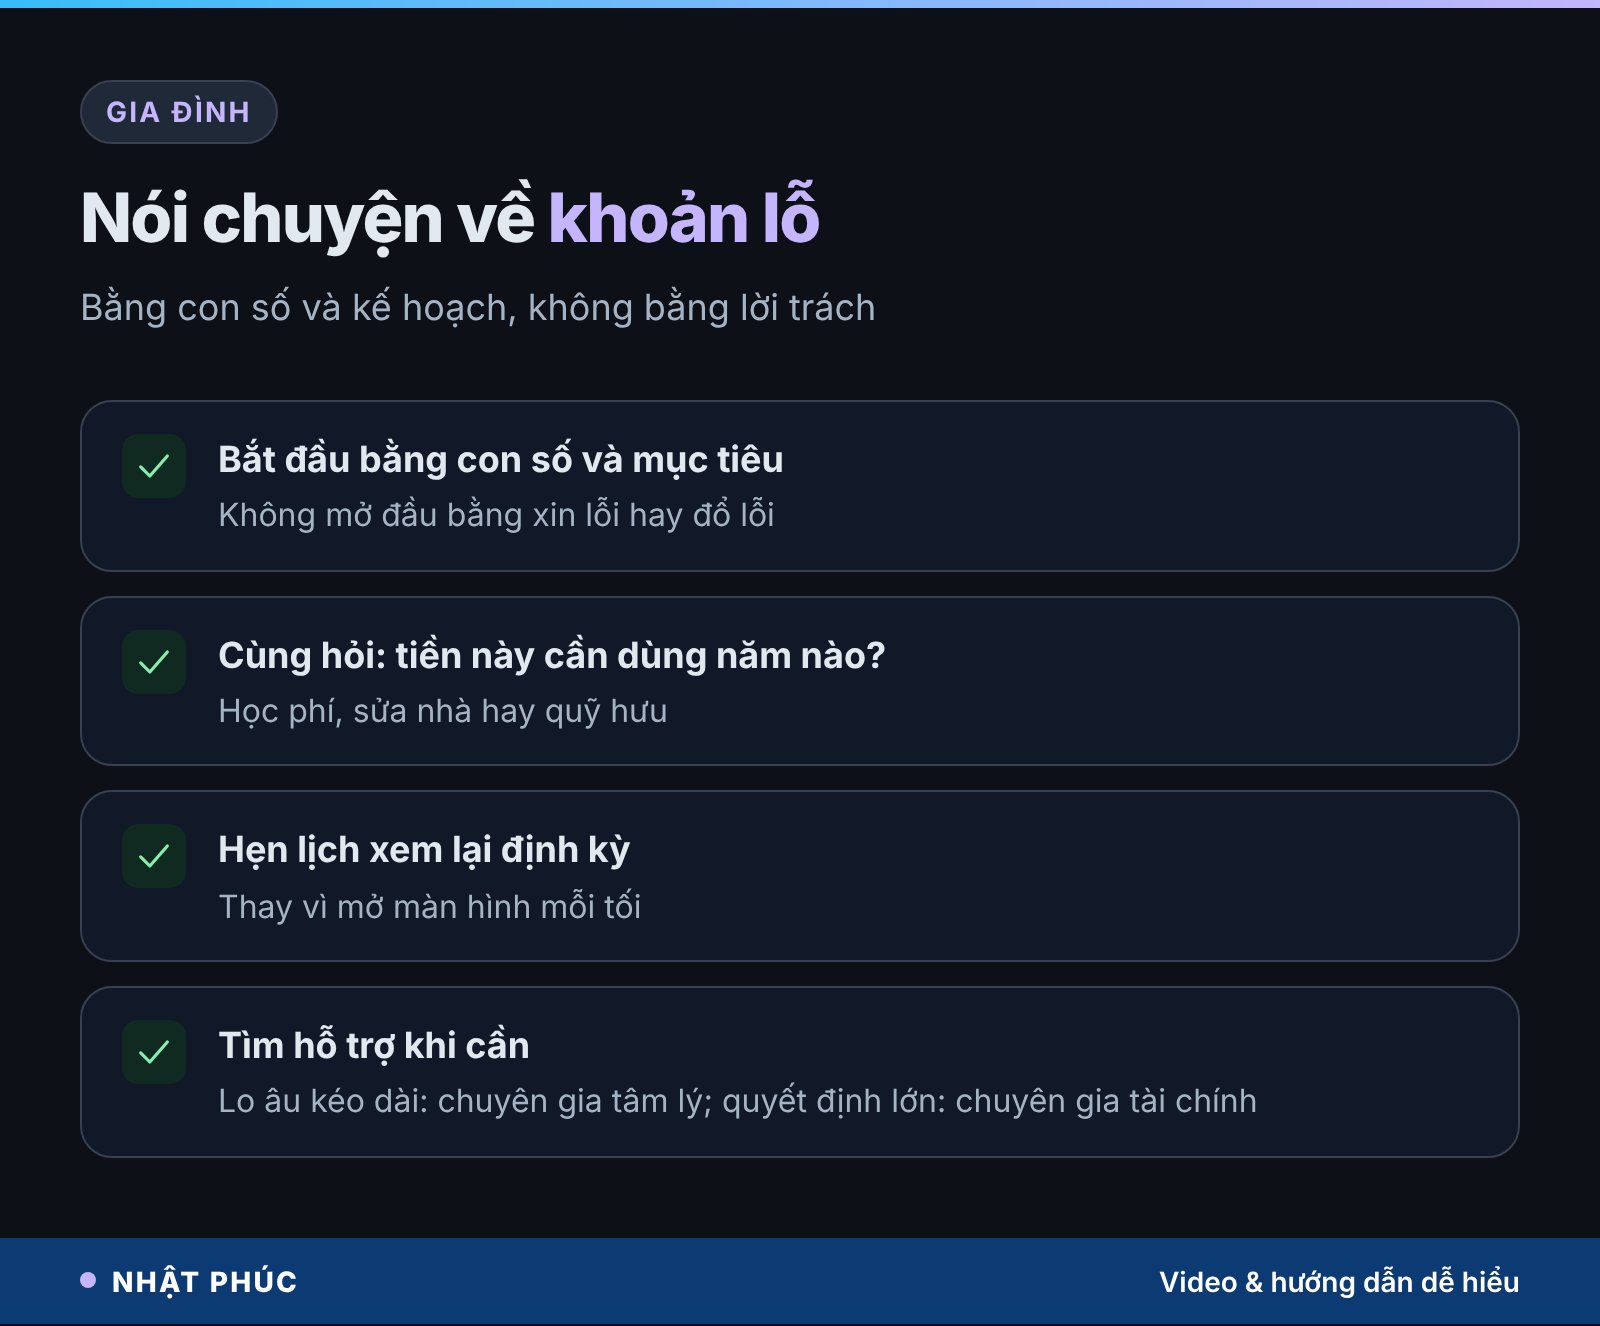
- Bắt đầu bằng con số và mục tiêu, không bắt đầu bằng lời xin lỗi hay đổ lỗi.
- Cùng trả lời câu hỏi: khoản tiền này cần dùng vào năm nào, cho việc gì?
- Nếu cần, đặt lịch tái cân nhắc định kỳ thay vì xem giá mỗi tối.
- Nếu cảm giác lo âu kéo dài, ảnh hưởng giấc ngủ hay công việc, hãy cân nhắc tìm hỗ trợ từ chuyên gia tâm lý, và với quyết định tài chính lớn, hỏi ý kiến chuyên gia tài chính độc lập.
Một khoản lỗ là một sự kiện tài chính, không phải thước đo giá trị của bạn. Cách cả nhà cùng nhìn vào nó thường quan trọng hơn chính con số trên màn hình. Nếu hai vợ chồng chưa quen nói chuyện tiền, bài quản lý tài chính vợ chồng có thể là điểm bắt đầu.
Những hiểu lầm về hòa vốn
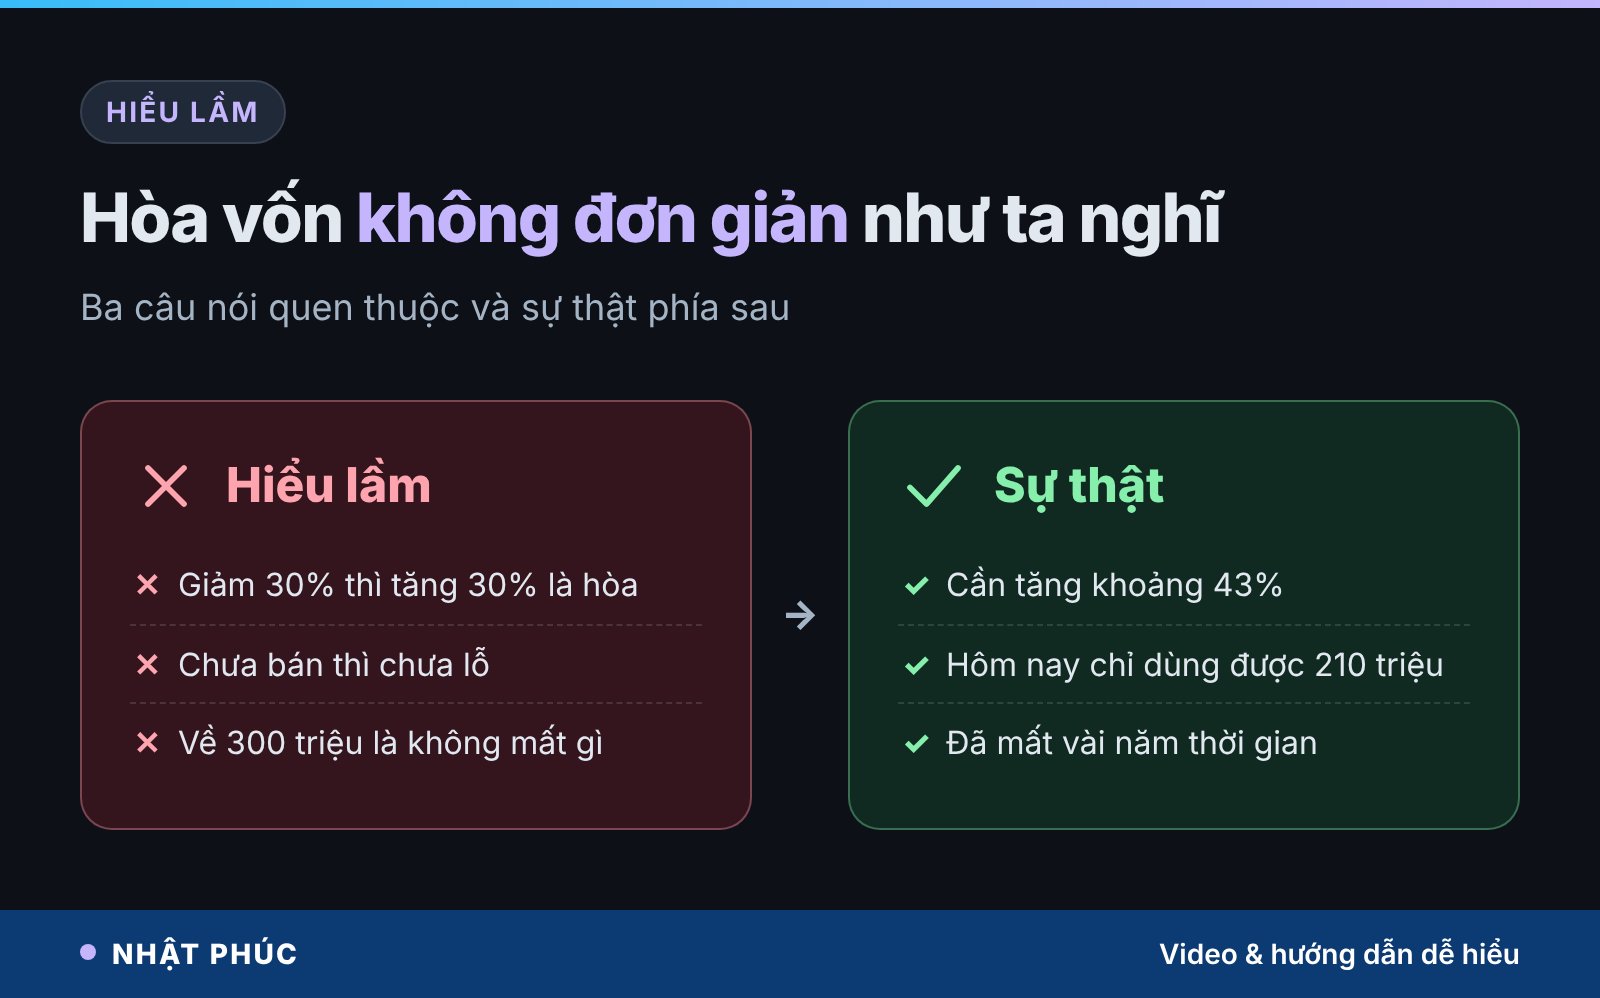
“Giảm bao nhiêu thì tăng lại bấy nhiêu là hòa”
Sai vì phần trăm tăng tính trên số đã nhỏ đi. Lỗ 30% cần tăng khoảng 43%, lỗ 50% cần tăng 100%.
“Chưa bán thì chưa lỗ”
Về mặt kế toán, khoản lỗ chưa được ghi nhận. Nhưng về sức mua, nếu hôm nay cần tiền, bạn chỉ có 210 triệu. Giá trị thật của khoản tiền là con số bạn có thể dùng, không phải con số bạn đã bỏ vào.
“Về được 300 triệu là coi như không mất gì”
Về số tiền thì đúng, nhưng bạn đã mất vài năm. Trong thời gian đó, giá cả tăng và các lựa chọn khác có thể đã sinh lời. Hòa vốn danh nghĩa không phải hòa vốn thực.
Ba phép tính tự làm trong 10 phút
Không cần biết khoản tiền của bạn đang ở đâu, ba phép tính sau giúp bạn nhìn rõ mức độ chịu đựng của gia đình:
1. Mất bao nhiêu ngày sống nếu giảm 30%?
Lấy số tiền bạn đang để ở chỗ có giá lên xuống, nhân 30%, chia cho chi tiêu một ngày của gia đình.
2. Cần tăng bao nhiêu để về chỗ cũ?
Lấy phần trăm giảm chia cho (1 − phần trăm giảm). Giảm 20% ra 25%.
3. Mất bao nhiêu tháng để tự lấp?
Lấy số tiền đã mất chia cho khoản dư mỗi tháng của gia đình.
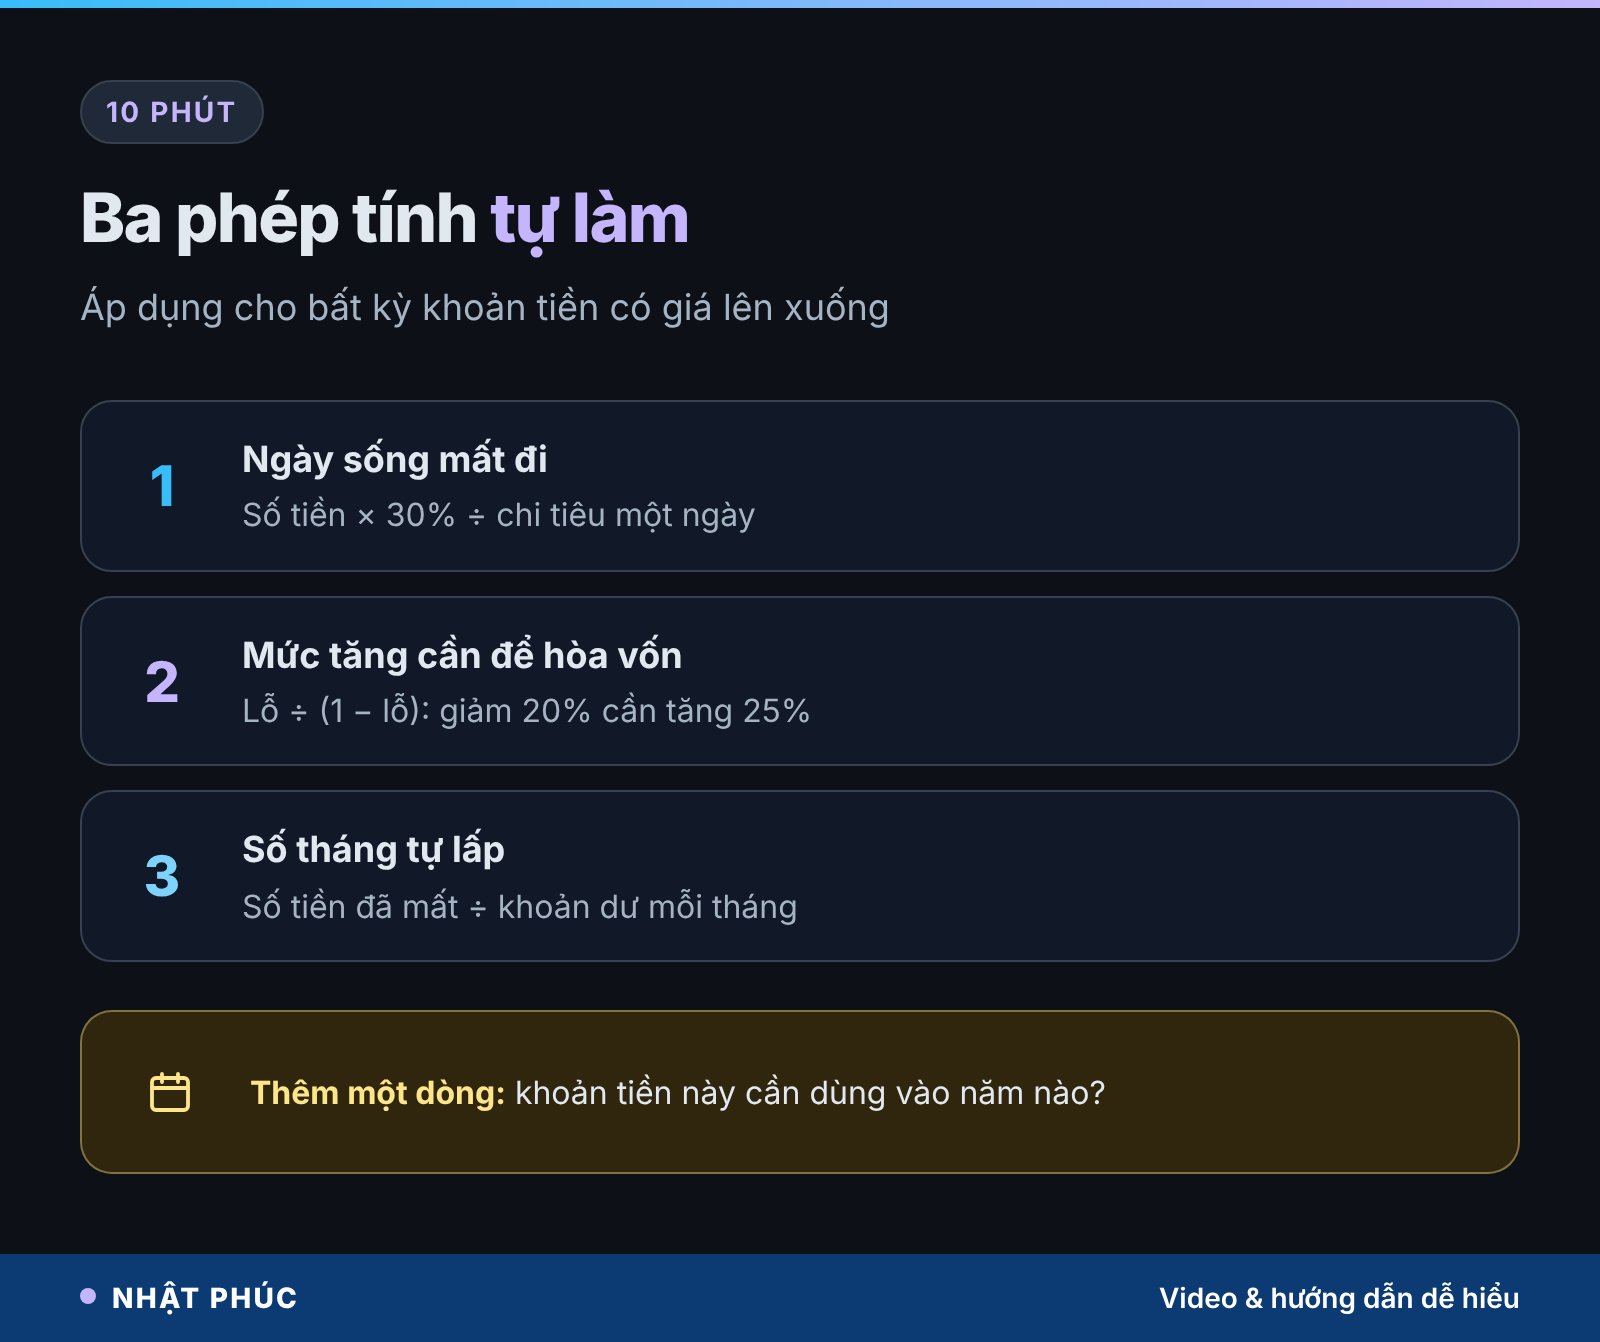
Sau ba phép tính, hãy viết thêm một dòng: khoản tiền này cần dùng vào năm nào? Câu trả lời cho dòng đó thường quan trọng hơn mọi dự đoán về giá.
Câu hỏi thường gặp
Lỗ 30% cần lãi bao nhiêu phần trăm để hòa vốn?
Khoảng 42,9%. Vì sau khi lỗ 30%, bạn còn 70% số vốn; muốn về 100%, phần còn lại phải tăng 30 ÷ 70 ≈ 42,9%. Ví dụ 300 triệu lỗ còn 210 triệu, cần tăng thêm 90 triệu, tức gần 43% trên 210 triệu.
Công thức tính mức lãi cần để hòa vốn là gì?
Mức tăng cần = phần trăm lỗ ÷ (1 − phần trăm lỗ). Lỗ 10% cần khoảng 11,1%; lỗ 20% cần 25%; lỗ 40% cần khoảng 66,7%; lỗ 50% cần 100%. Bạn có thể gõ công thức này vào Google Sheets: =L/(1-L) với L là phần trăm lỗ.
Lỗ 50% cần bao lâu để về vốn?
Phụ thuộc vào mức tăng mỗi năm, vốn không ai biết trước. Với giả định tăng đều 8%/năm, cần khoảng 9 năm; với 6%/năm, gần 12 năm. Đây chỉ là phép tính minh họa, không phải dự báo cho bất kỳ tài sản nào.
Có nên cắt lỗ hay tiếp tục giữ?
Bài viết không đưa ra khuyến nghị mua hay bán. Thay vào đó, hãy tự hỏi: khoản tiền này cần dùng vào năm nào, nó chiếm bao nhiêu phần tài sản gia đình, và nếu đang cầm tiền mặt bằng giá trị hiện tại, bạn có chọn lại đúng khoản này không. Với quyết định lớn, hãy hỏi chuyên gia tài chính độc lập.
Vì sao lỗ thì dễ mà gỡ lại khó?
Vì phần trăm tăng được tính trên nền đã nhỏ hơn, và vì thời gian chờ có chi phí cơ hội. Ngoài ra, tâm lý ngại mất mát khiến nhiều người giữ khoản lỗ lâu hơn dự định, đôi khi bỏ lỡ những lựa chọn phù hợp hơn với mục tiêu của gia đình.
Kết luận
Lỗ 30% cần lãi khoảng 43% để hòa vốn, và cần thêm thời gian, thứ mà người tuổi 40 không có nhiều. Phép tính này không nói bạn nên đầu tư hay không; nó chỉ nhắc rằng đường về thường dài hơn đường đi, và khoản tiền có tên (học phí, sửa nhà, quỹ hưu) nên được đặt ở chỗ phù hợp với ngày cần dùng nó.
Nếu khoản tiền của bạn giảm 30% vào ngày mai, bạn mất bao nhiêu ngày sống, và bạn cần dùng nó vào năm nào? Hãy để lại câu trả lời ở phần bình luận và theo dõi Nhật Phúc cùng kênh Số dư tuổi 40 để đọc trang sổ tiếp theo.
Lưu ý: các con số trong bài (300 triệu, thu nhập 31 triệu, chi 21 triệu, mức tăng 6–8%/năm) là giả định minh họa phép tính, không dự báo giá của bất kỳ tài sản nào. Nội dung chỉ mang tính tham khảo, không phải lời khuyên tài chính hay đầu tư; mọi quyết định về tiền là của bạn, với quyết định lớn hãy hỏi ý kiến người có chuyên môn.
Bình luận
Chưa có bình luận nào. Bạn có câu hỏi hay kinh nghiệm riêng về chủ đề này? Hãy là người mở đầu.