Bạn đã để dành đủ 30% giá căn hộ, đã tính xong phần vay ngân hàng, thậm chí còn chừa lại một khoản nhỏ làm quỹ dự phòng. Mọi thứ nhìn rất gọn. Rồi đến ngày nhận nhà, bạn mới biết còn hai khoản phải nộp riêng, và số dư trong tài khoản về đúng 0 đồng. Đó là câu chuyện rất phổ biến về chi phí phát sinh khi mua chung cư: không ai tính sai phép chia, chỉ là có những dòng không nằm trong giá niêm yết.
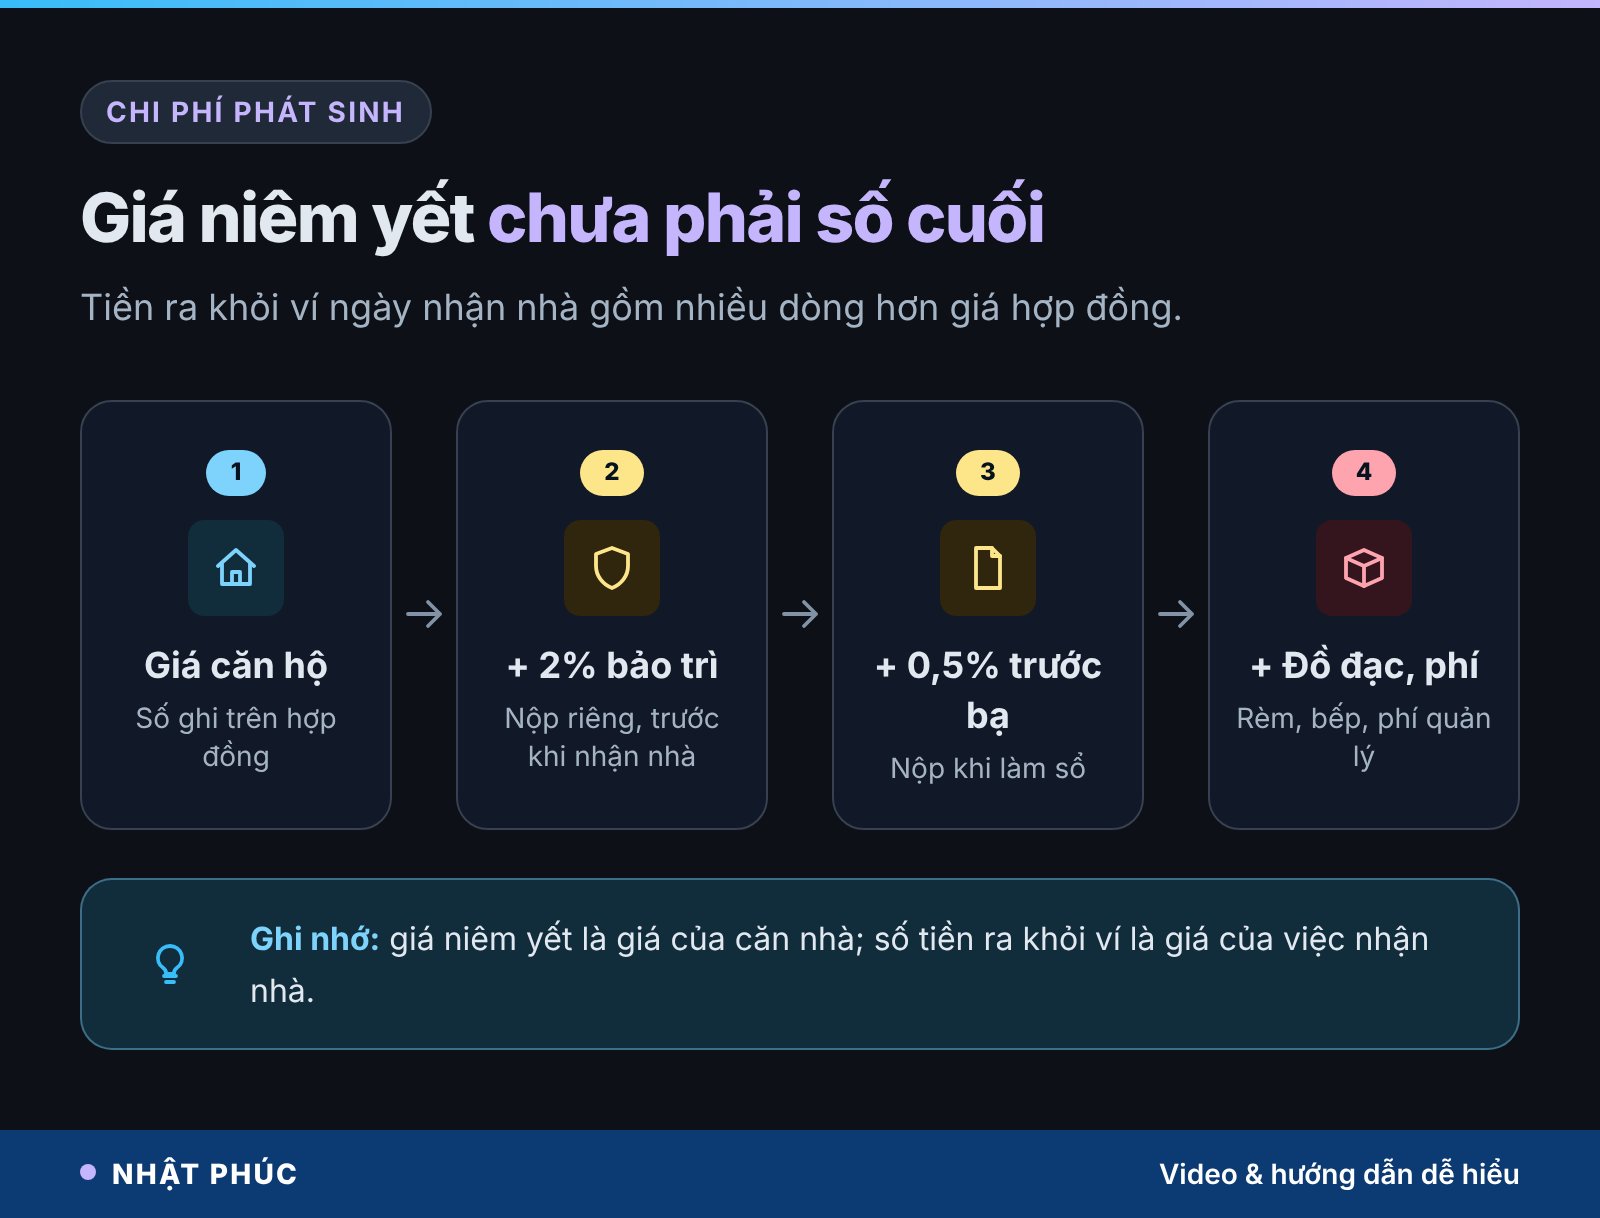
Câu trả lời ngắn: Khi mua căn hộ từ chủ đầu tư, ngoài giá hợp đồng bạn thường phải nộp thêm kinh phí bảo trì 2% giá trị căn hộ (theo Luật Nhà ở 2023) và lệ phí trước bạ 0,5% khi làm sổ, cộng lại khoảng 2,5% giá nhà. Với căn 2,4 tỷ, đó là khoảng 60 triệu, chưa kể rèm, bếp, máy giặt và phí quản lý hằng tháng.
Bài viết này đi qua từng khoản, quy chúng ra “ngày sống” của gia đình, rồi chỉ cách lập ngân sách bốn lớp để ngày nhận nhà không phải là ngày quỹ dự phòng cạn sạch.
Câu chuyện trong bài dựa trên một trang sổ của kênh Số dư tuổi 40. Bạn có thể xem video “Giá nhà 2,4 tỷ chưa phải số cuối” để nghe trọn câu chuyện trong khoảng 4 phút.
Tóm tắt nhanh
- Mua căn hộ từ chủ đầu tư phải nộp riêng kinh phí bảo trì 2% và lệ phí trước bạ 0,5%, tổng khoảng 2,5% giá nhà.
- Căn 2,4 tỷ: 48 triệu + 12 triệu = 60 triệu, bằng gần 55 ngày chi tiêu của một gia đình chi 1,1 triệu mỗi ngày.
- Nếu quỹ dự phòng chỉ bằng đúng số đó, ngày nhận nhà số dư về 0 đồng.
- Còn nhiều khoản chưa ai cộng: rèm, bếp, máy giặt, phí quản lý, gửi xe, chuyển nhà.
- Tiền cần có thật = vốn đối ứng + 2,5% + tiền làm cho nhà ở được + quỹ dự phòng.
Nội dung chính:
- Giá niêm yết chưa phải số cuối cùng
- Các khoản phải nộp riêng khi mua chung cư
- Câu chuyện căn hộ 2,4 tỷ: số dư về 0
- Quy chi phí phát sinh ra ngày sống
- Mất bao lâu để dựng lại quỹ dự phòng
- Những khoản chưa ai cộng vào
- Hiểu lầm phổ biến về chi phí mua nhà
- Lập ngân sách bốn lớp trước khi chốt căn
- Góc nhìn tuổi 40 khi mua nhà
- Câu hỏi thường gặp
- Kết luận
Giá niêm yết chưa phải số cuối cùng của chi phí mua chung cư
Hãy hình dung bạn mua một chiếc xe máy. Giá trên bảng là một con số, nhưng để chạy được ra đường bạn còn trả lệ phí trước bạ, biển số, bảo hiểm. Căn hộ cũng vậy, chỉ khác ở chỗ mọi thứ nhân lên hàng chục lần. Giá niêm yết là giá của căn nhà, còn số tiền ra khỏi ví là giá của việc nhận nhà.
Ở tuổi 40, nhiều gia đình mua căn hộ đầu tiên sau nhiều năm thuê nhà. Lúc này con cái đang tuổi đi học, bố mẹ bắt đầu cần chăm sóc, thu nhập ổn định nhưng không còn nhiều “đường lùi” như tuổi 25. Một khoản 50–60 triệu bất ngờ không làm bạn phá sản, nhưng đủ để đẩy gia đình vào thế phải vay tạm, rút sổ tiết kiệm trước hạn hoặc quẹt thẻ tín dụng đúng vào tháng đầu ở nhà mới.
Chi phí phát sinh khi mua chung cư có thể chia làm ba nhóm:
- Khoản theo quy định: kinh phí bảo trì, lệ phí trước bạ, lệ phí cấp giấy chứng nhận.
- Khoản theo hợp đồng và tòa nhà: phí quản lý vận hành, phí gửi xe, đặt cọc thẻ từ, đấu nối dịch vụ.
- Khoản để nhà ở được: rèm, đèn, bếp, máy giặt, tủ, chi phí chuyển nhà.
Các khoản phải nộp riêng khi mua chung cư từ chủ đầu tư
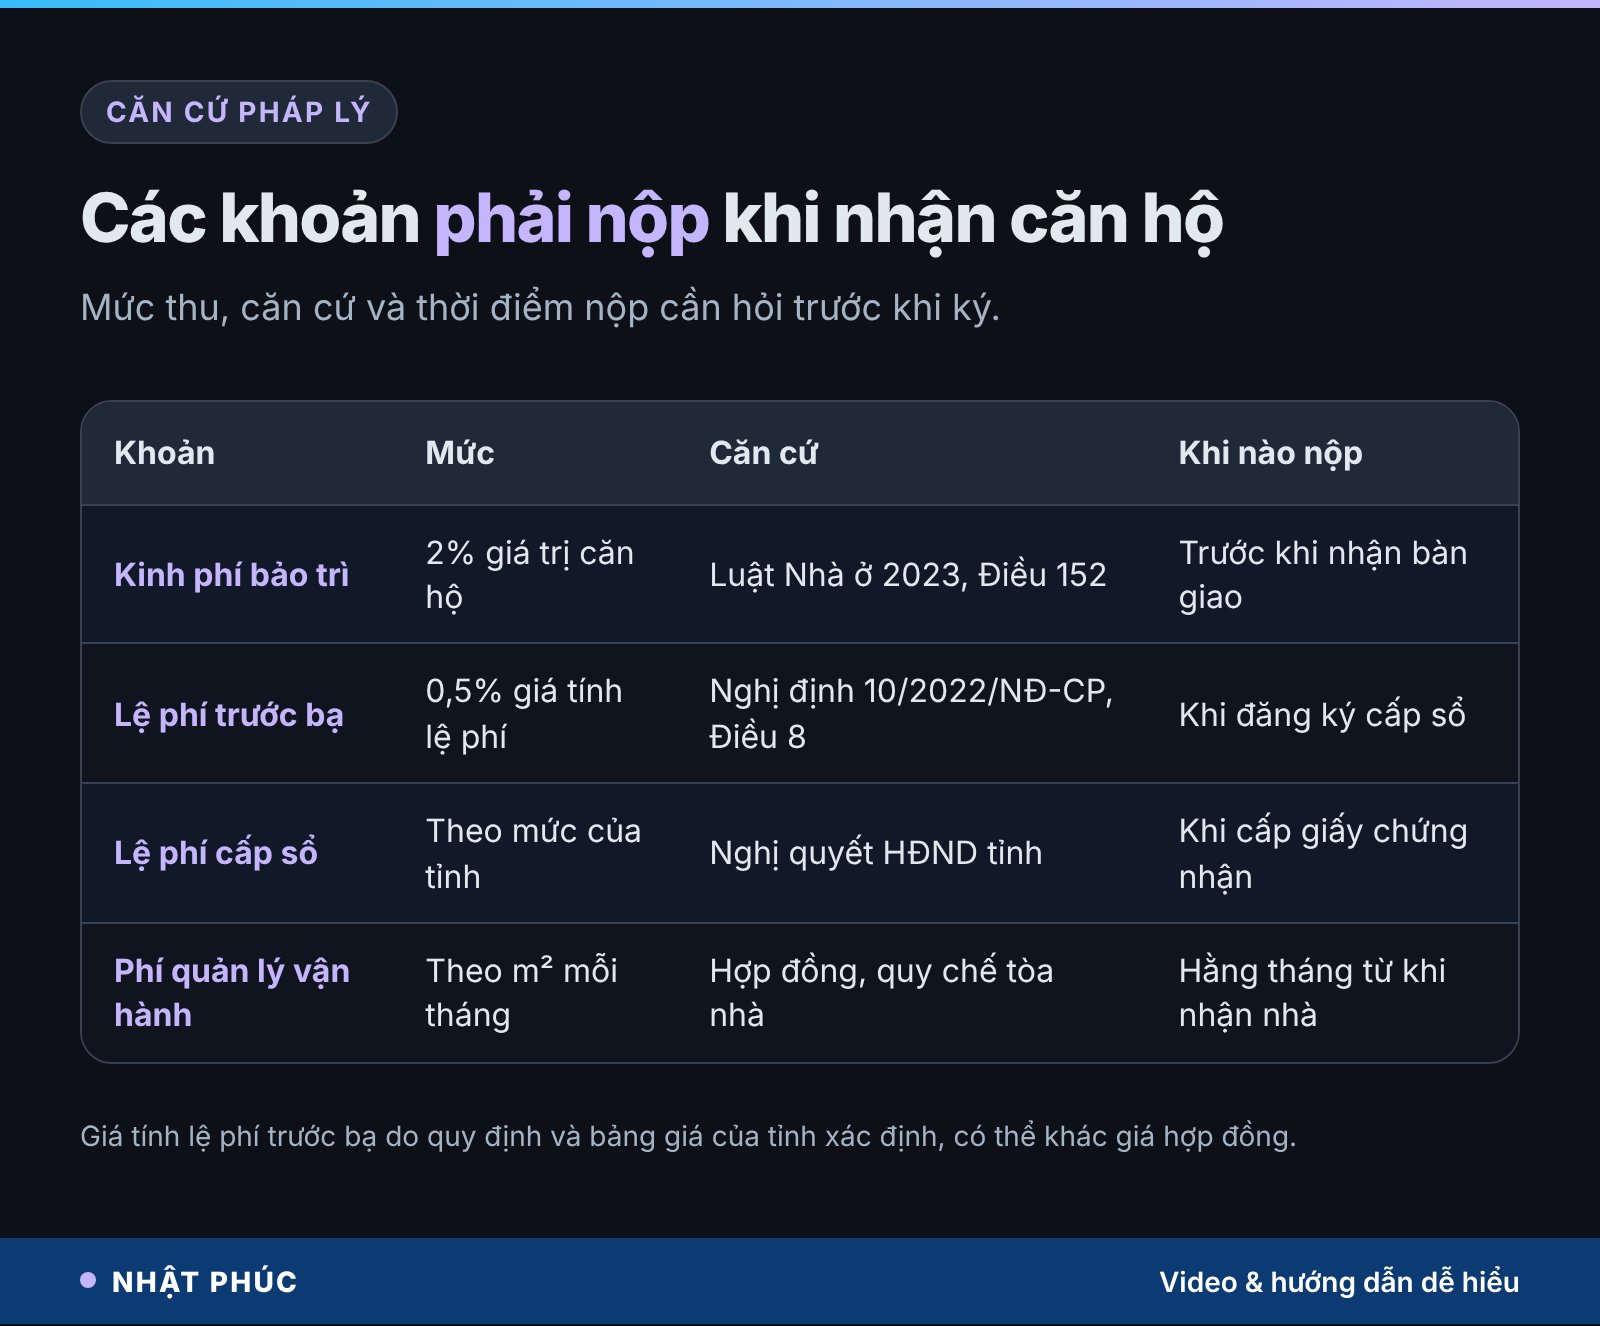
Kinh phí bảo trì 2% theo Luật Nhà ở 2023
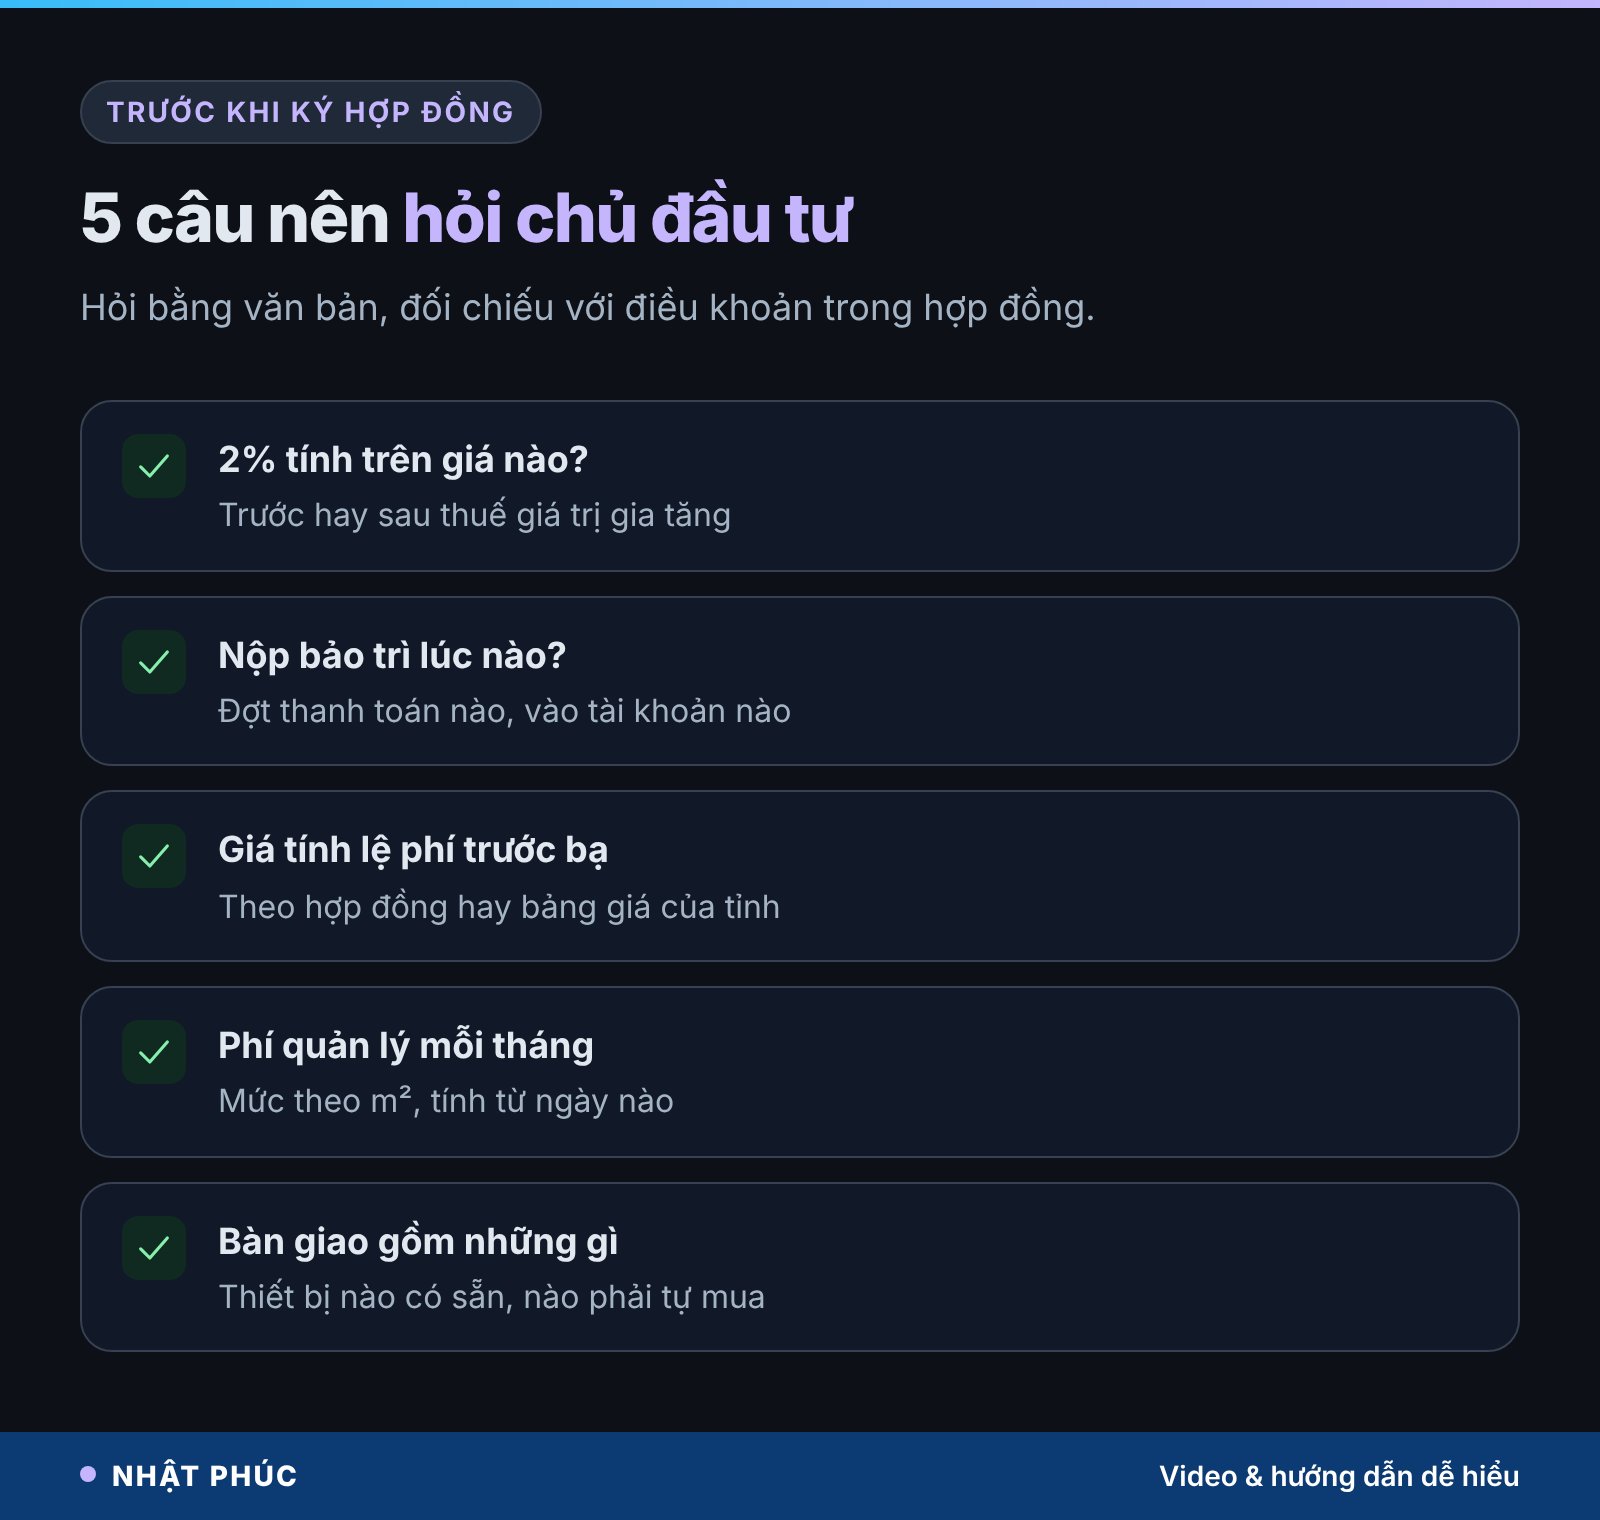
Kinh phí bảo trì (hay “phí bảo trì chung cư”) là khoản tiền dùng để sửa chữa, bảo dưỡng phần sở hữu chung của tòa nhà như thang máy, mái, hệ thống phòng cháy, bể nước. Theo Điều 152 Luật Nhà ở 2023, người mua căn hộ từ chủ đầu tư phải đóng 2% giá trị căn hộ, khoản này tính riêng với tiền mua và phải ghi rõ trong hợp đồng.
Về thời điểm, luật yêu cầu người mua nộp khoản này vào tài khoản do chủ đầu tư mở tại ngân hàng trước khi nhận bàn giao căn hộ. Nếu chưa nộp đủ, chủ đầu tư có thể chưa bàn giao nhà. Tiền trong tài khoản này không được dùng cho việc khác và sau đó được chuyển cho Ban quản trị tòa nhà quản lý.
Một điểm nên hỏi kỹ: 2% được tính trên giá trước hay sau thuế giá trị gia tăng. Hợp đồng mua bán thường ghi cụ thể con số, bạn nên đối chiếu thay vì tự đoán.
Lệ phí trước bạ 0,5%
Khi làm thủ tục cấp giấy chứng nhận (sổ hồng), bạn nộp lệ phí trước bạ nhà đất. Theo khoản 1 Điều 8 Nghị định 10/2022/NĐ-CP, mức thu với nhà, đất là 0,5%. Giá dùng để tính lệ phí được xác định theo quy định và bảng giá của tỉnh, có tính cả giá trị đất phân bổ cho căn hộ; trường hợp giá trong hợp đồng cao hơn giá do tỉnh ban hành thì tính theo giá hợp đồng. Vì vậy con số thực tế có thể khác một chút so với phép tính nhanh trên giá hợp đồng.
Lệ phí cấp sổ và phí quản lý vận hành
Lệ phí cấp giấy chứng nhận do Hội đồng nhân dân từng tỉnh quy định, thường không lớn. Khoản đáng chú ý hơn là phí quản lý vận hành: trả hằng tháng theo diện tích, mỗi tòa một mức, bắt đầu tính từ ngày nhận nhà dù bạn đã dọn vào hay chưa.
Câu chuyện căn hộ 2,4 tỷ: chi phí phát sinh làm số dư về 0
Trang sổ trong video kể về một biên tập viên sinh năm 1990 ở Hà Nội. Hai vợ chồng cầm về chung 48 triệu mỗi tháng, chi tiêu khoảng 1,1 triệu mỗi ngày, tức chừng 33 triệu mỗi tháng, mỗi tháng dư khoảng 15 triệu. Con gái 4 tuổi. Sau nhiều năm thuê nhà, họ chọn một căn hộ của chủ đầu tư giá 2,4 tỷ trên hợp đồng.
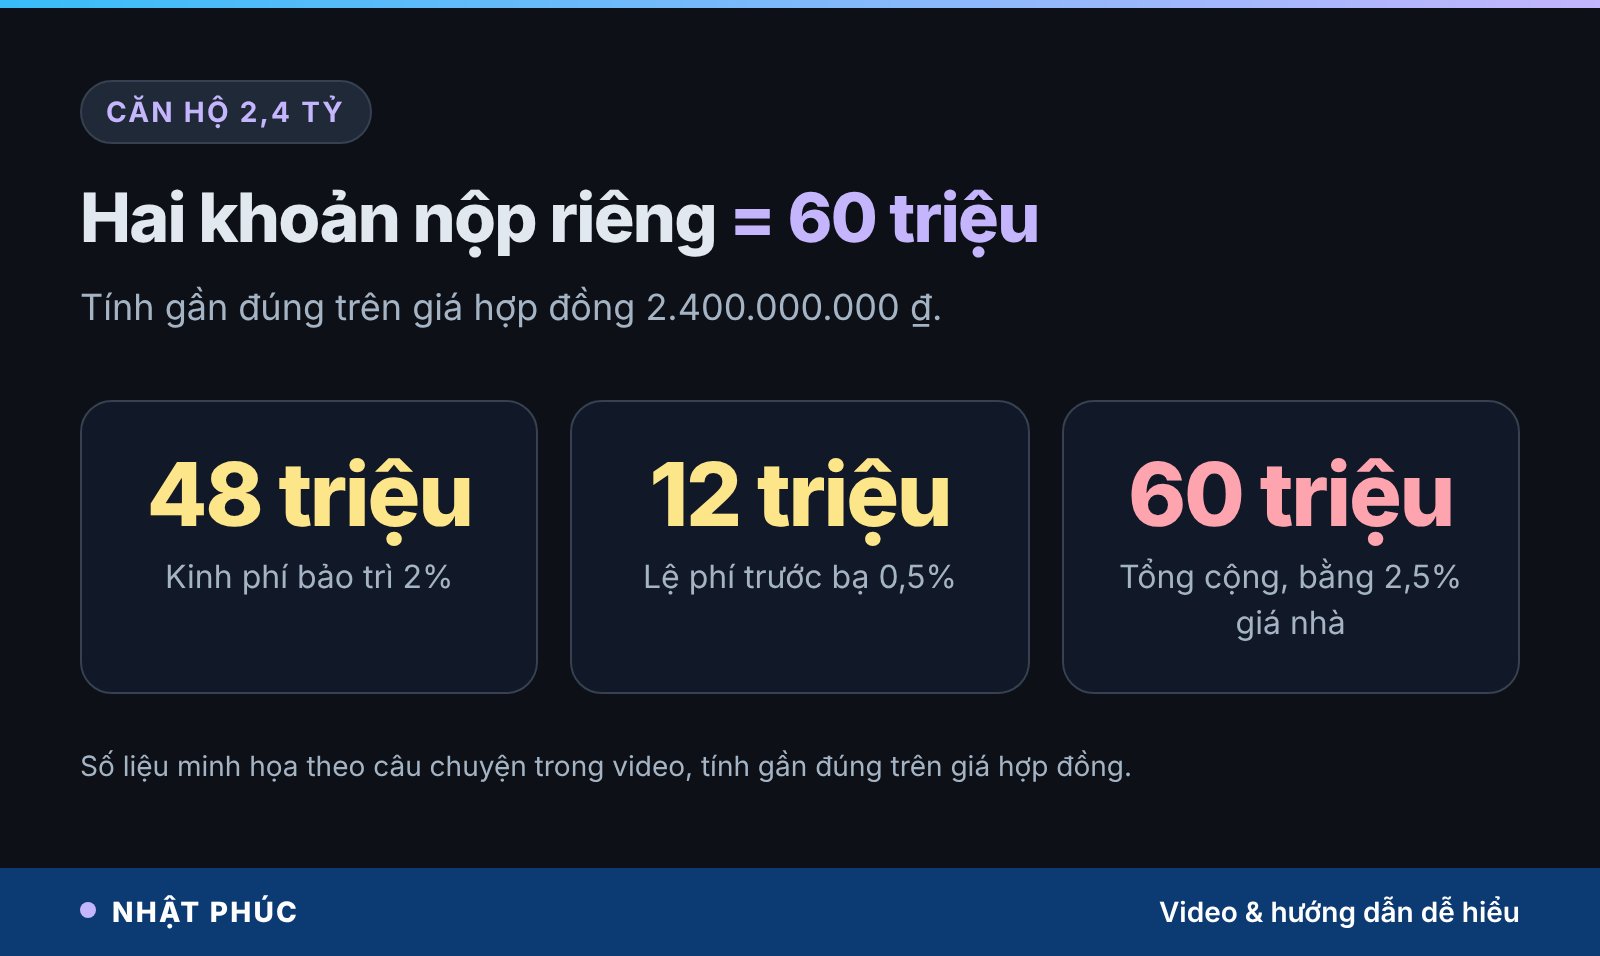
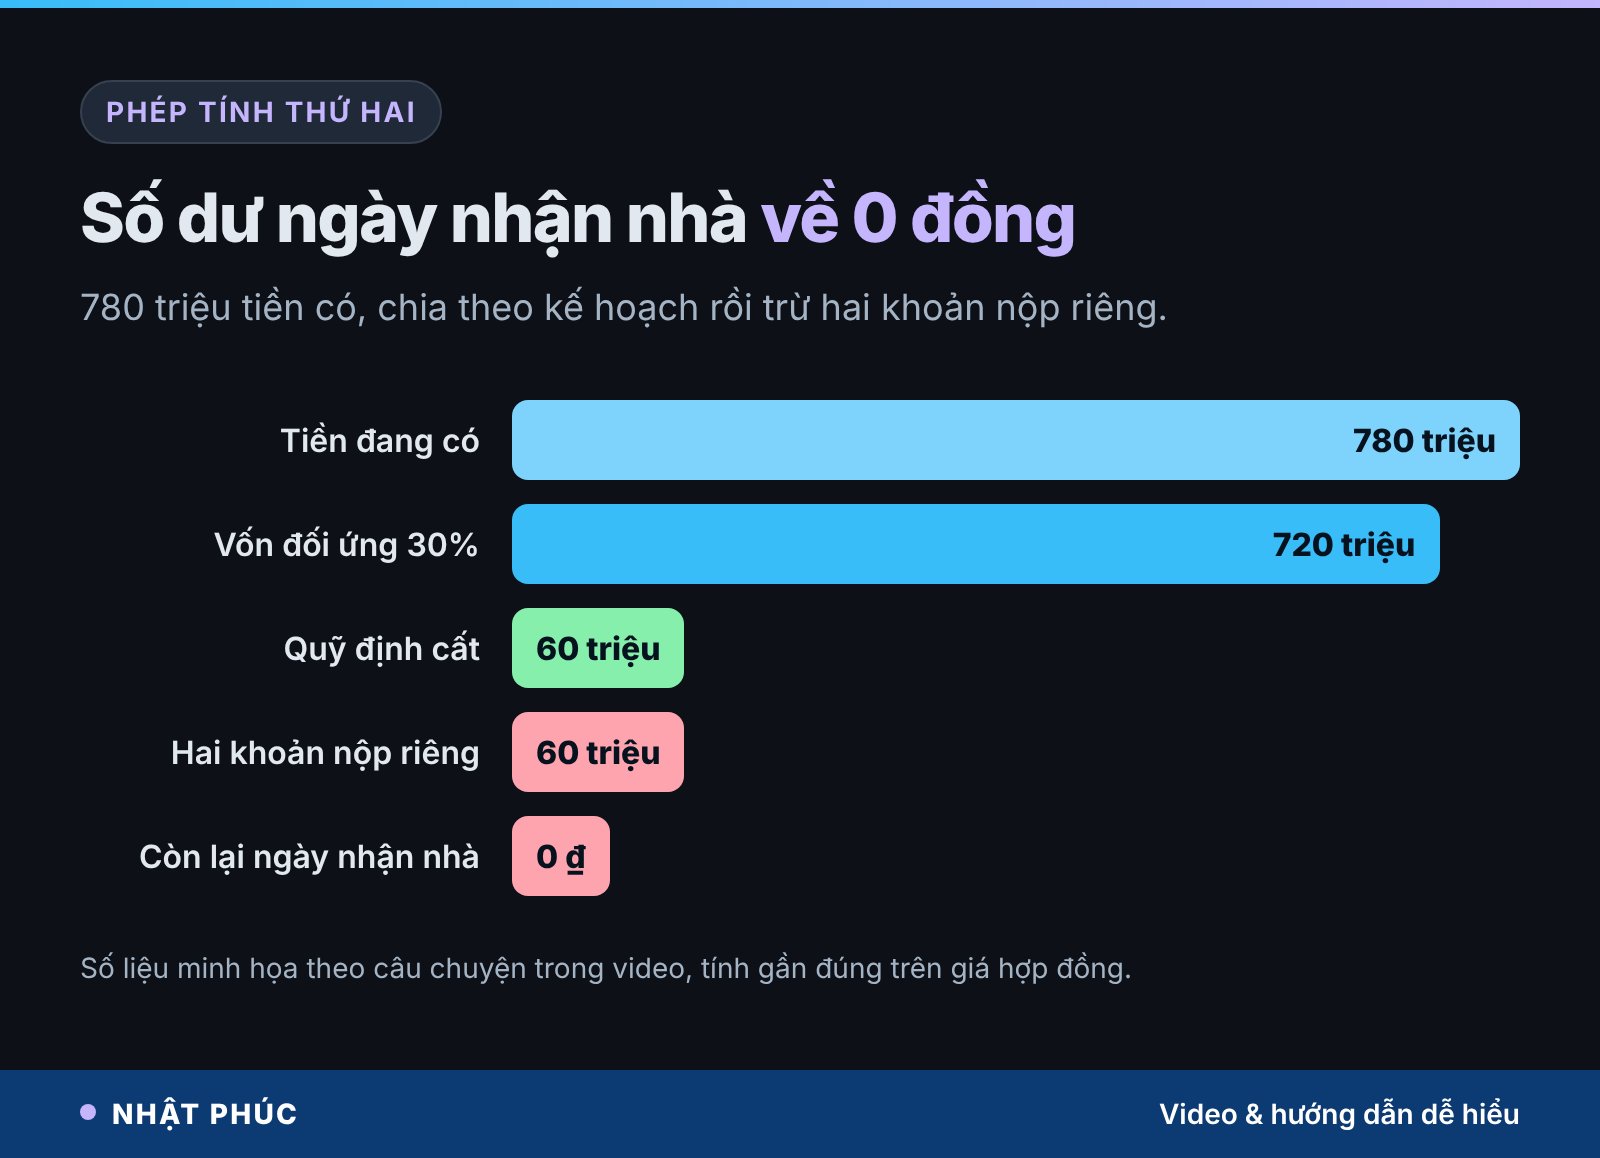
Chị có 780 triệu. Chị tính 30% giá nhà là 720 triệu để đối ứng, còn 60 triệu cất làm quỹ. Một kế hoạch nhìn rất gọn. Nhưng hai khoản nộp riêng lại cũng đúng 60 triệu:
- Kinh phí bảo trì: 2% × 2.400.000.000 ₫ = 48.000.000 ₫.
- Lệ phí trước bạ: 0,5% × 2.400.000.000 ₫ = 12.000.000 ₫ (tính gần đúng trên giá hợp đồng).
- Tổng cộng: 60.000.000 ₫, đúng 2,5% giá nhà.
Kết quả: ngày nhận nhà, số dư của chị không phải 60 triệu mà là 0 đồng. Không có dòng nào trong kế hoạch bị tính sai. Chỉ là có hai dòng không bao giờ được viết ra.
Quy chi phí phát sinh khi mua chung cư ra ngày sống
60 triệu nghe như một con số “nhỏ” khi đặt cạnh 2,4 tỷ. Đó chính là cái bẫy: khi so với giá nhà, mọi khoản phụ đều trông nhỏ. Cách nhìn rõ hơn là quy nó ra ngày sống, tức số ngày khoản tiền đó nuôi được cả gia đình.
Gia đình chi 1,1 triệu mỗi ngày, nên 60 triệu tương đương gần 55 ngày sống, gần 2 tháng chi tiêu. Nói cách khác, ngày nhận nhà, họ nộp đi gần hai tháng cuộc sống trong một buổi chiều.
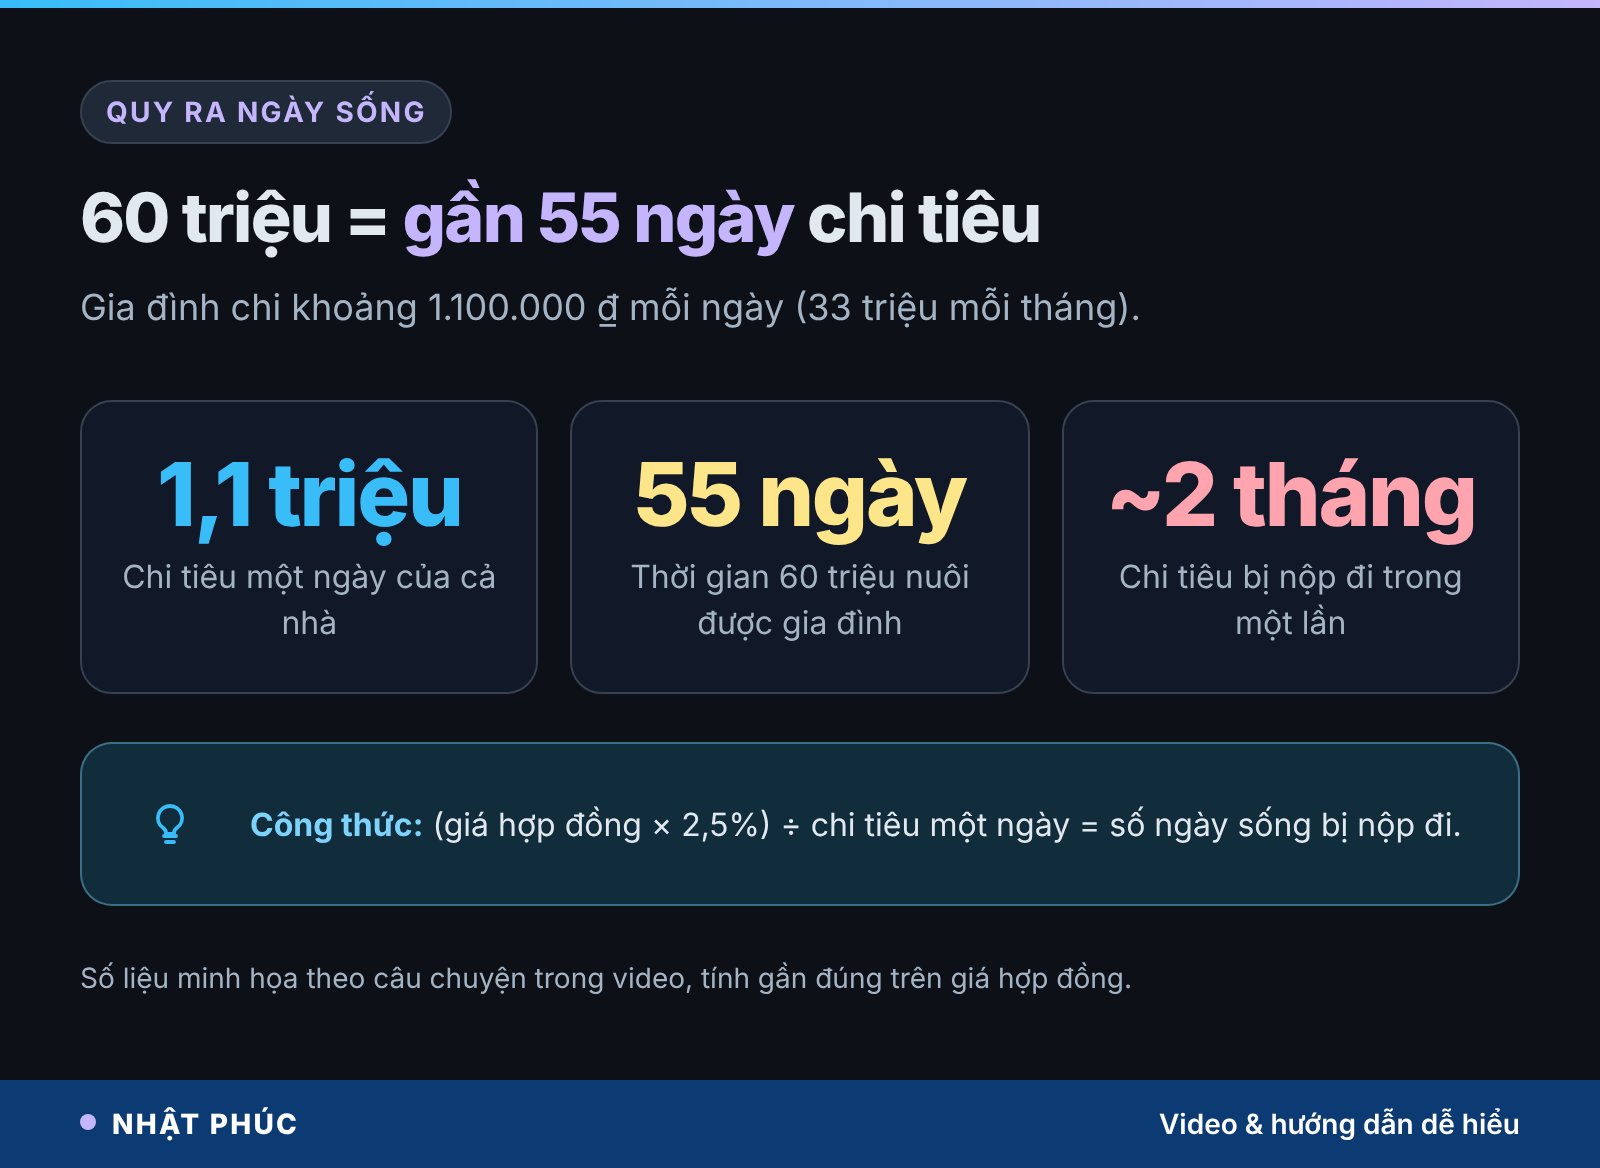
Phép quy đổi này có ích ở chỗ nó gắn con số với đời sống thật. “48 triệu tiền bảo trì” dễ bị gạt đi, nhưng “gần 44 ngày tiền chợ, tiền điện, tiền học của con” thì khó bỏ qua hơn nhiều.
Quỹ dự phòng đang ở đâu?
Nguyên tắc phổ biến với gia đình có con nhỏ và khoản vay mua nhà là giữ quỹ dự phòng khoảng 6 tháng chi tiêu. Với gia đình này, 6 tháng là 198 triệu, tương đương 180 ngày. Quỹ 60 triệu chị định cất vốn chỉ bằng khoảng 30% mục tiêu, và sau hai khoản nộp riêng thì về 0%.
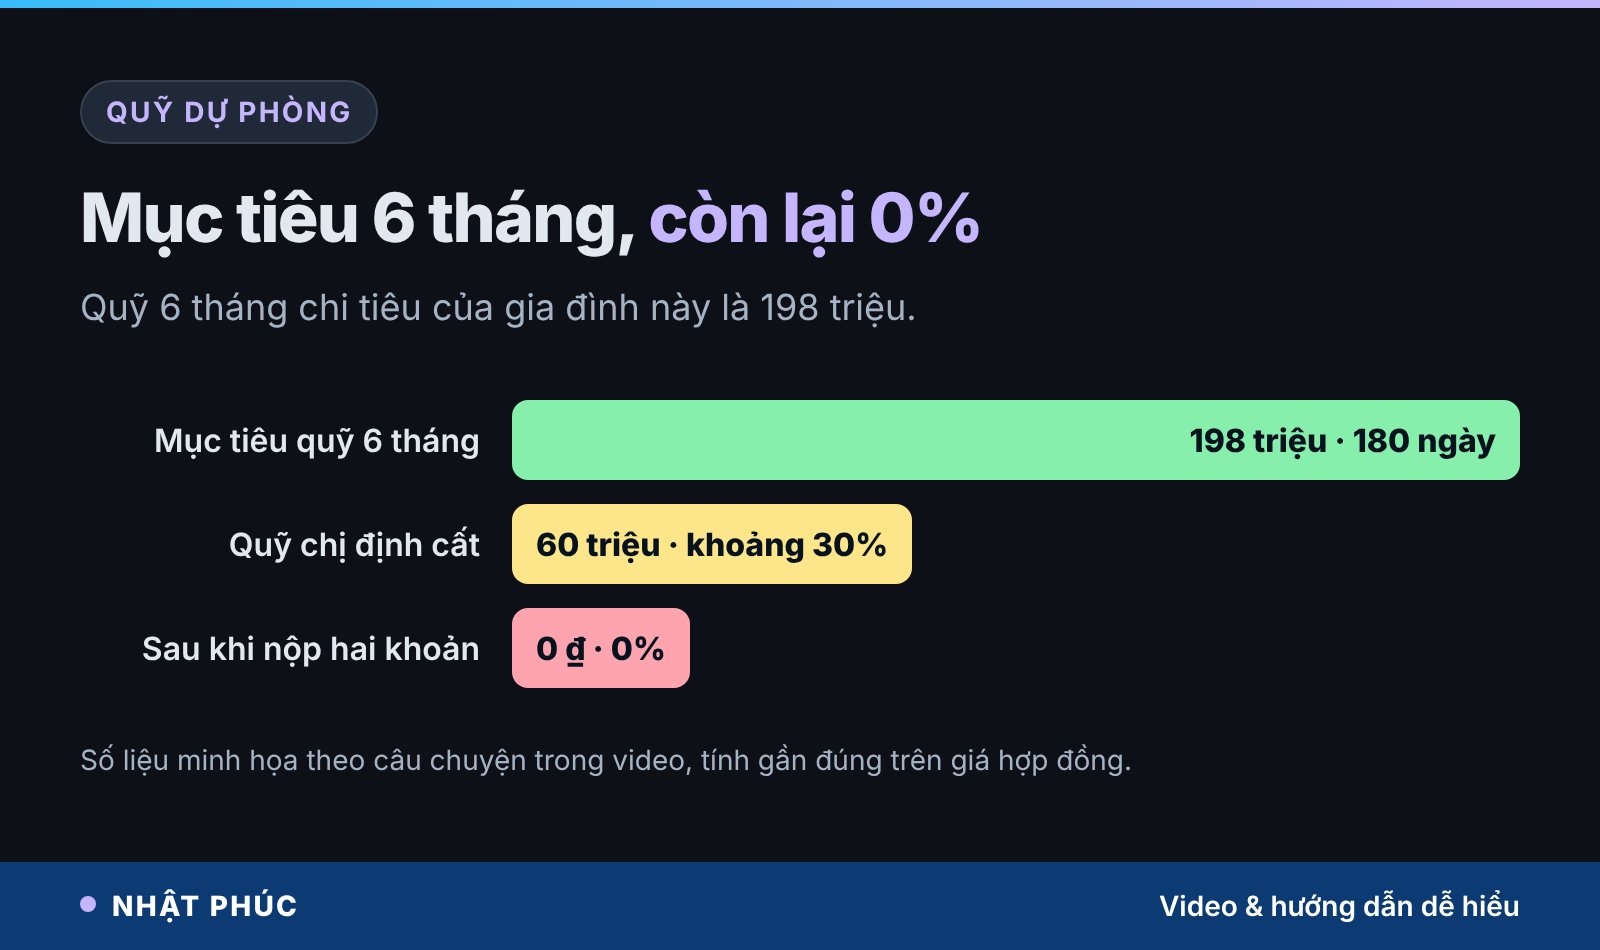
Điều này quan trọng hơn vẻ ngoài của nó. Khi vừa vay mua nhà, gia đình có thêm một khoản trả góp cố định hằng tháng. Nếu một người tạm mất thu nhập, ốm đau hay có việc gia đình đột xuất, quỹ dự phòng là thứ duy nhất đứng giữa bạn và khoản nợ quá hạn.
Mất bao lâu để dựng lại quỹ dự phòng sau khi nhận nhà
Gia đình trong câu chuyện dư khoảng 15 triệu mỗi tháng. Dựng lại 60 triệu mất 4 tháng, với điều kiện không có tháng nào phát sinh. Còn để đạt quỹ 6 tháng (198 triệu) thì cần khoảng 13 tháng.
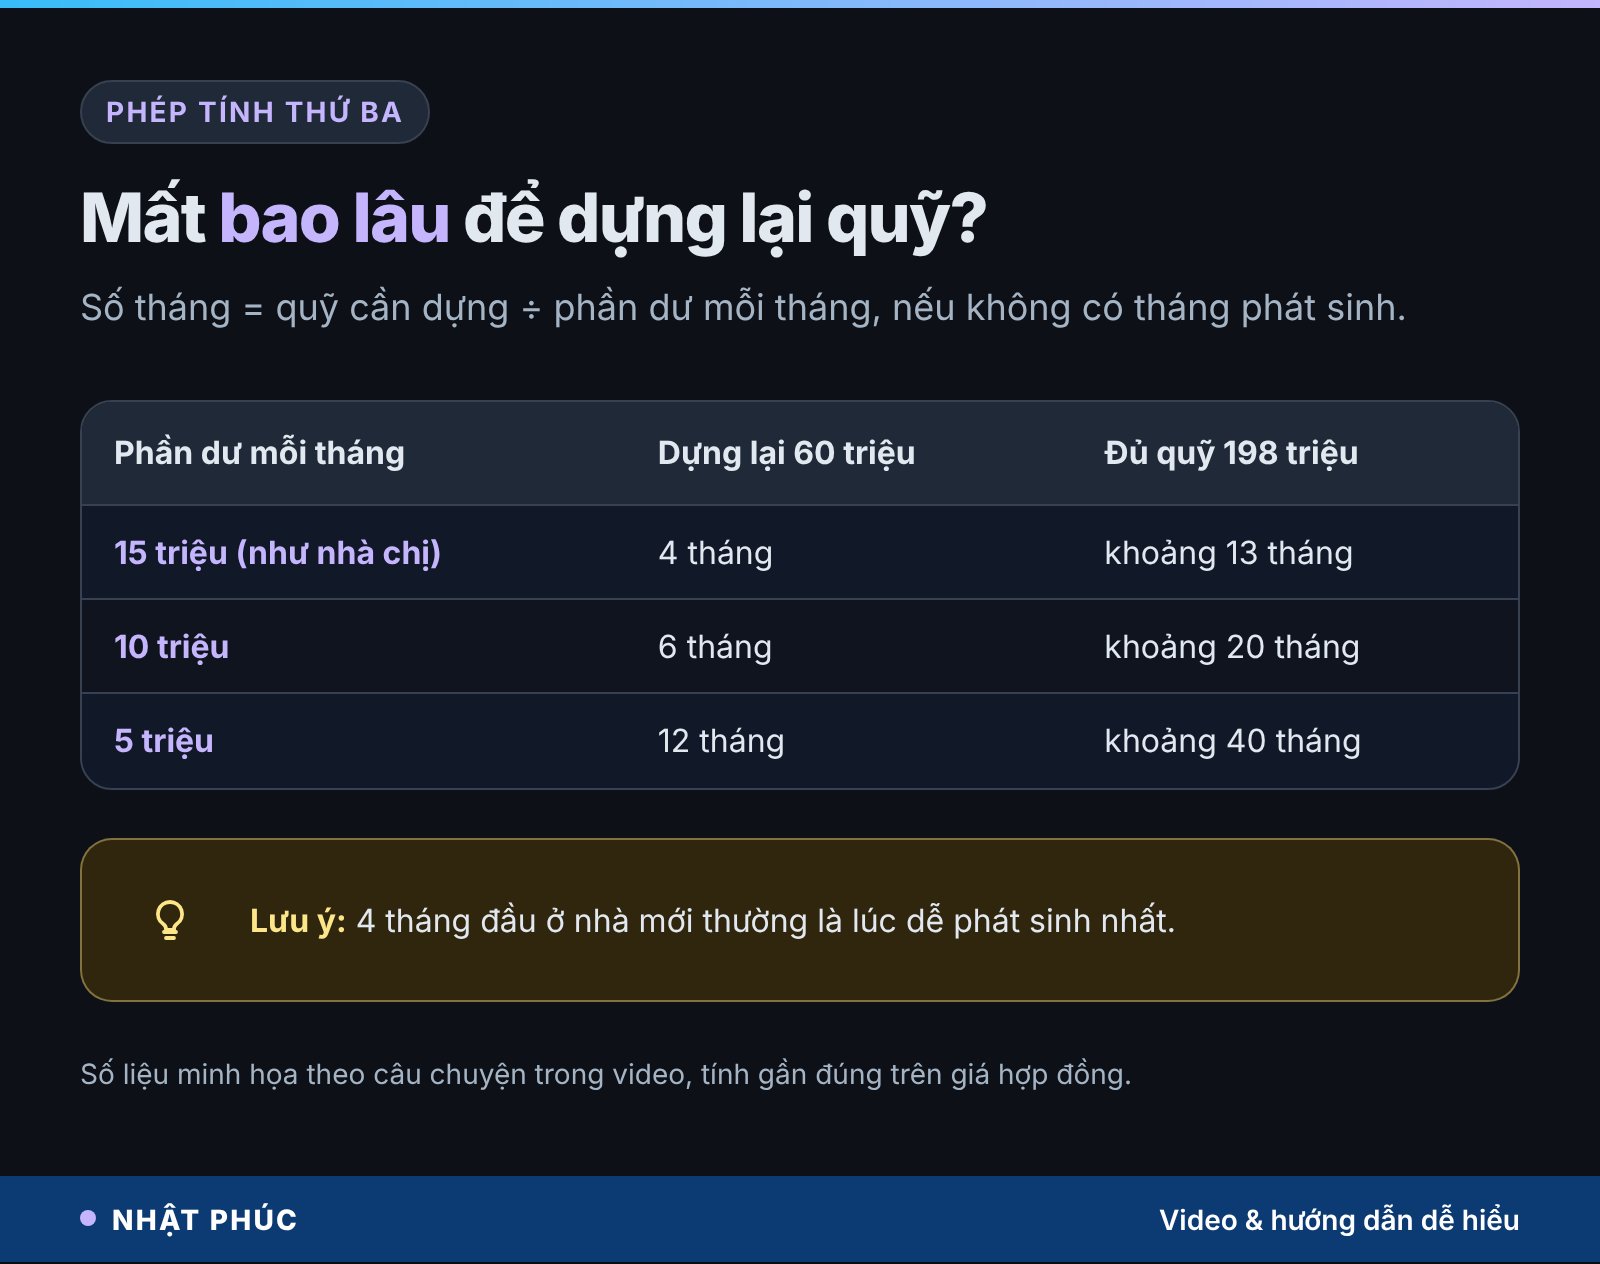
Có hai điều khiến con số thực tế thường dài hơn bảng trên:
- Bốn tháng đầu ở nhà mới là bốn tháng dễ phát sinh nhất. Nhà chưa có rèm, chưa đủ đồ, thiếu cái kệ, cái tủ, cái giá phơi. Mỗi thứ không lớn, nhưng tháng nào cũng có.
- Phần dư có thể co lại. Khi bắt đầu trả góp khoản vay, hoặc khi chuyển từ thuê nhà sang tự lo phí quản lý, gửi xe, phần dư hằng tháng có thể thấp hơn trước. Nếu đang dư 15 triệu mà còn 10 triệu, thời gian dựng lại 60 triệu tăng từ 4 lên 6 tháng.
Nếu bạn đang cân nhắc dùng tiền tiết kiệm có kỳ hạn để bù, nên xem trước cách rút tiết kiệm trước hạn để không mất trắng tiền lãi, vì rút sai cách có thể mất thêm vài triệu nữa.
Những chi phí phát sinh khi mua chung cư chưa ai cộng vào
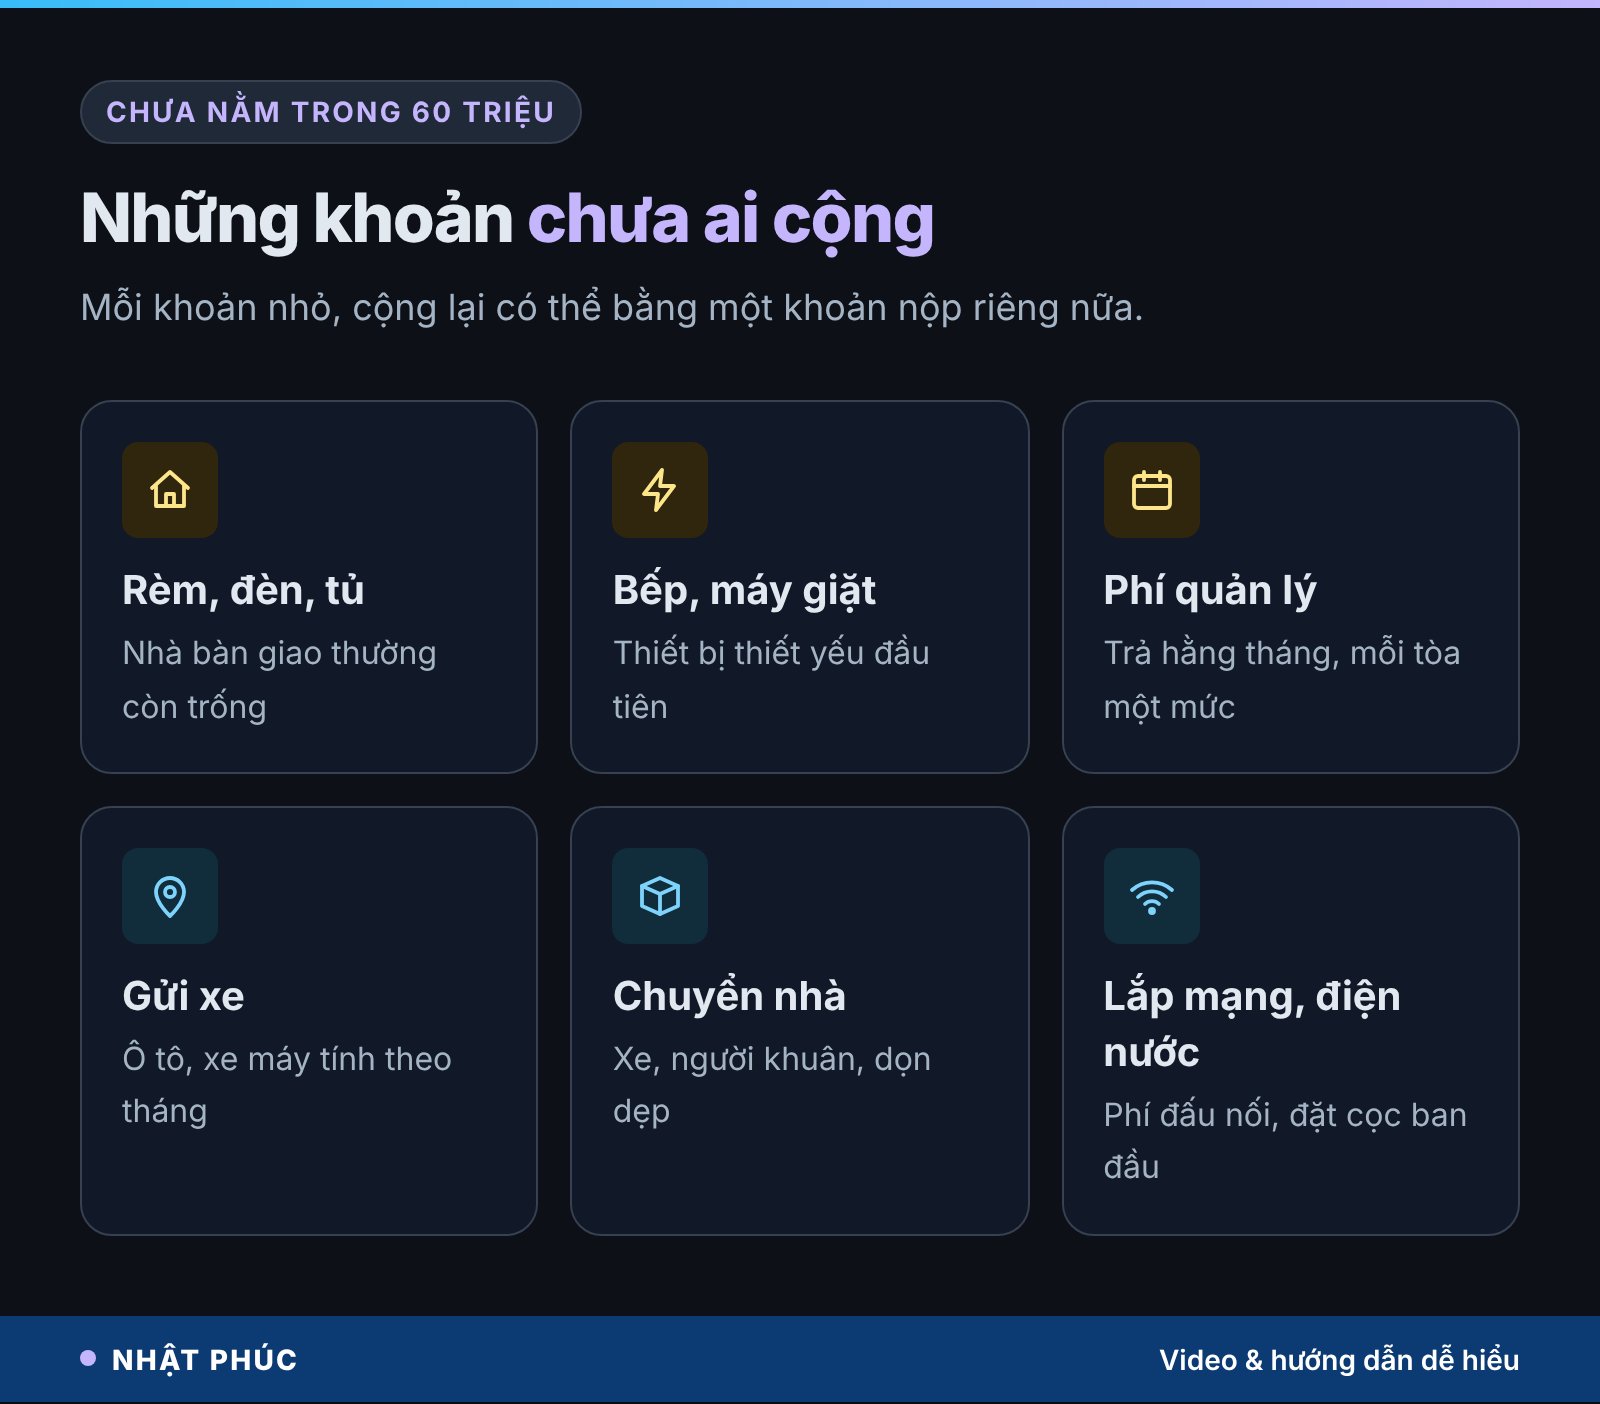
Trong câu chuyện, người giữ sổ chưa cộng đồng nào cho bếp, rèm hay máy giặt, cũng chưa tính phí quản lý hằng tháng vì mỗi tòa một khác. Đây là nhóm chi phí dễ bị đánh giá thấp nhất, vì chúng đến rải rác chứ không thành một hóa đơn.
Đồ đạc để nhà ở được
Căn hộ bàn giao “cơ bản” thường có sàn, cửa, thiết bị vệ sinh, có nơi có cả bếp và tủ bếp, có nơi không. Rèm cửa, đèn, giường, tủ quần áo, máy giặt, điều hòa là các khoản gần như nhà nào cũng phải tự lo. Cách làm thực tế là đọc kỹ danh mục vật liệu bàn giao trong phụ lục hợp đồng rồi gạch ra những gì còn thiếu.
Phí hằng tháng của tòa nhà
Phí quản lý vận hành, phí gửi xe máy, ô tô, tiền nước, internet là các khoản cố định mới, nhất là với gia đình chuyển từ nhà thuê đã bao trọn sang tự chủ. Chúng không làm rỗng tài khoản trong một ngày, nhưng làm phần dư mỗi tháng nhỏ lại, kéo dài thời gian dựng quỹ.
Chi phí một lần khi chuyển đến
Thuê xe chuyển đồ, dọn vệ sinh, đặt cọc thẻ từ thang máy, phí đấu nối dịch vụ. Mỗi khoản vài trăm nghìn tới vài triệu, nhưng thường dồn vào cùng một tuần.
Nếu căn hộ cần cải tạo thêm, hãy đọc cách dự toán chi phí sửa nhà để không vượt báo giá; phát sinh 20–25% so với báo giá ban đầu là chuyện thường gặp.
Hiểu lầm phổ biến về chi phí phát sinh khi mua nhà
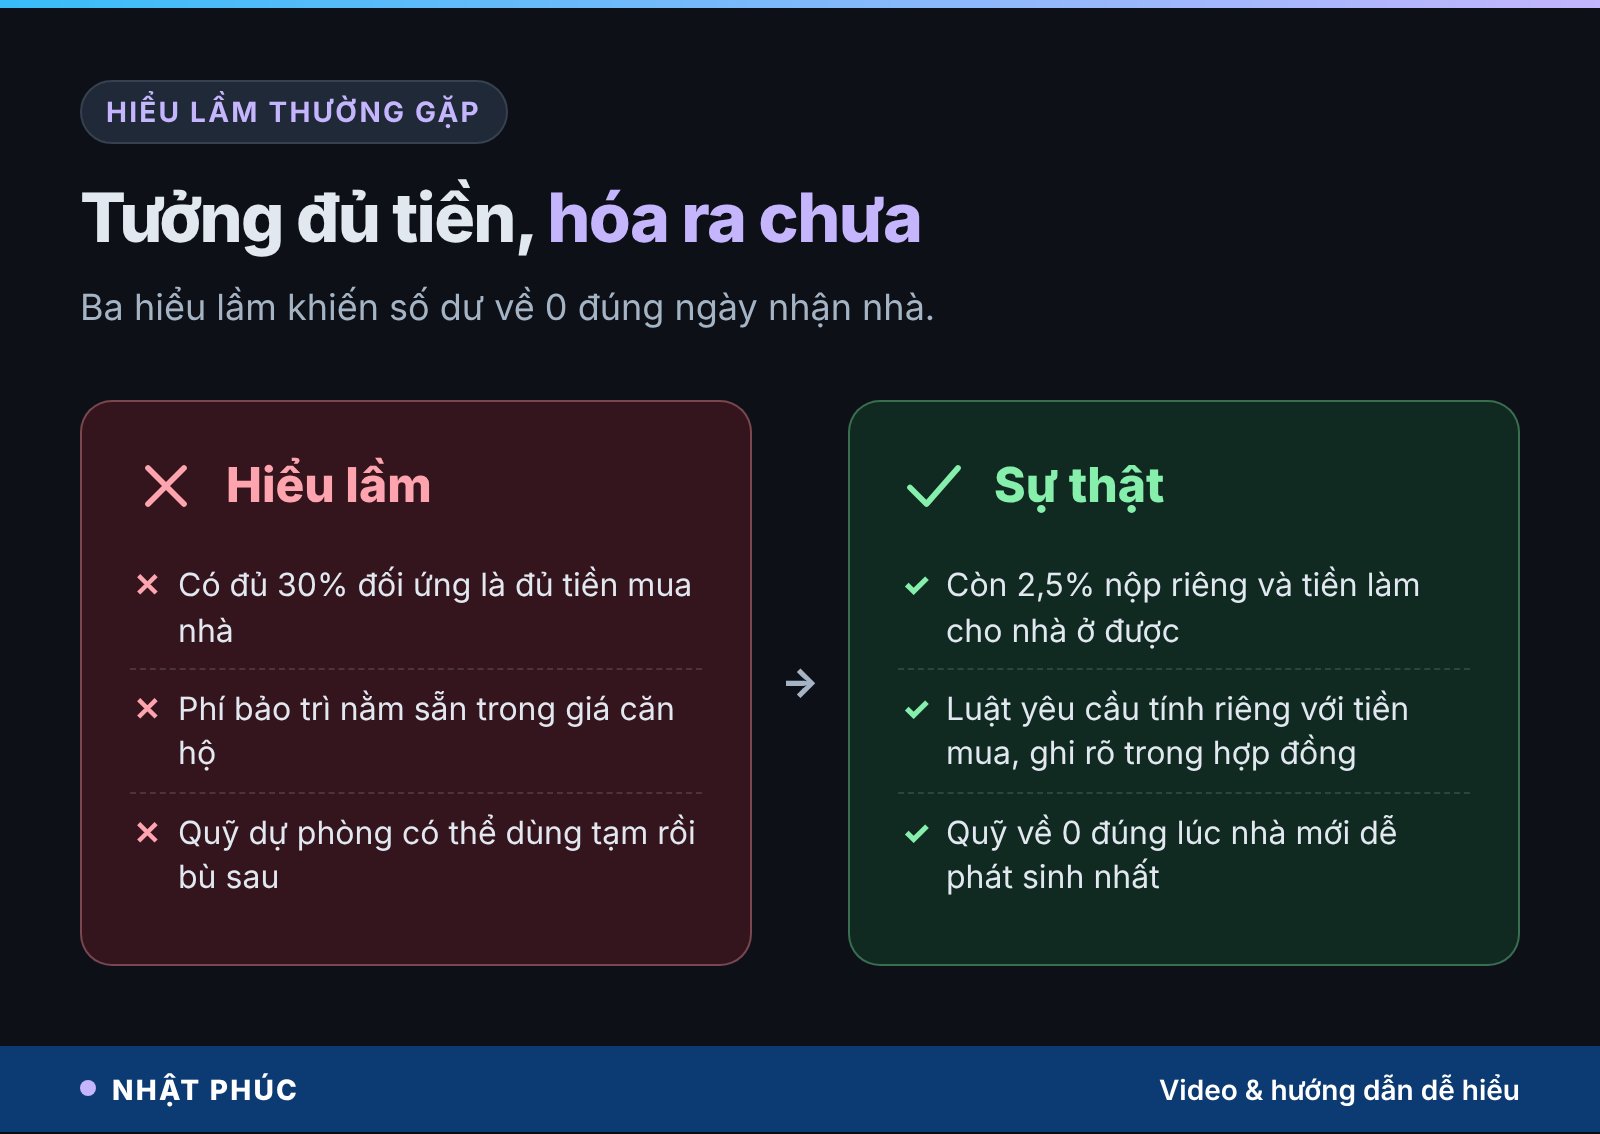
“Có đủ 30% đối ứng là đủ tiền mua nhà”
30% là phần vốn tự có để ngân hàng cho vay phần còn lại. Nó không bao gồm 2,5% nộp riêng, không bao gồm tiền làm cho nhà ở được, và càng không bao gồm quỹ dự phòng. Nếu bạn còn đang trong giai đoạn đặt cọc, hãy xem thêm những điều cần ghi vào giấy đặt cọc khi chưa duyệt vay.
“Phí bảo trì nằm sẵn trong giá căn hộ”
Luật Nhà ở 2023 yêu cầu khoản 2% tính riêng với tiền mua và ghi rõ trong hợp đồng. Vì vậy, nếu bảng giá chỉ ghi một con số, bạn nên hỏi lại con số đó đã gồm kinh phí bảo trì hay chưa.
“Quỹ dự phòng dùng tạm rồi bù sau”
Dùng tạm quỹ dự phòng không sai, quỹ sinh ra để dùng. Vấn đề là thời điểm: quỹ về 0 đúng giai đoạn gia đình có khoản trả góp mới và nhiều phát sinh nhất. Nếu buộc phải dùng, hãy ghi rõ kế hoạch bù lại theo tháng, như bảng ở phần trên.
Lập ngân sách bốn lớp trước khi chốt căn chung cư
Thay vì hỏi “mình có đủ 30% chưa”, hãy hỏi “mình có đủ bốn lớp tiền chưa”. Với căn 2,4 tỷ trong câu chuyện:
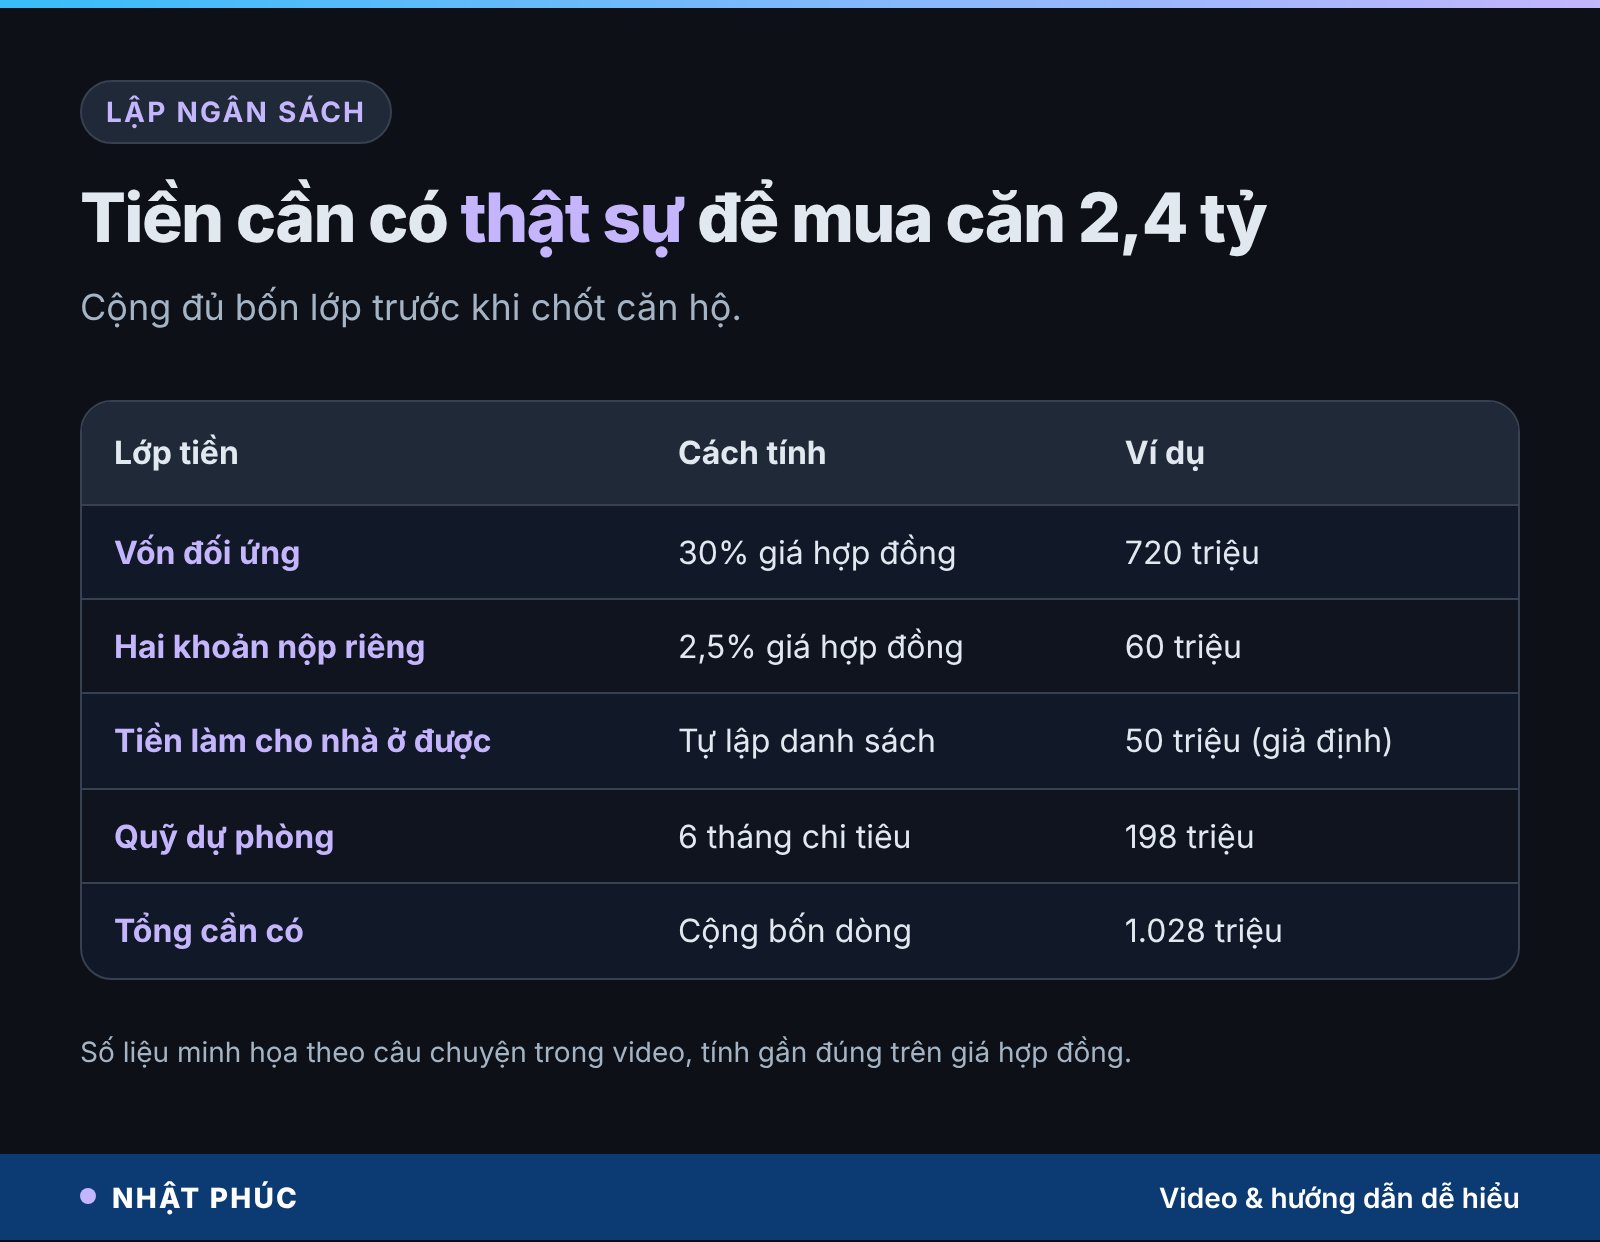
| Lớp tiền | Cách tính | Ví dụ |
|---|---|---|
| Vốn đối ứng | 30% giá hợp đồng | 720.000.000 ₫ |
| Hai khoản nộp riêng | 2,5% giá hợp đồng | 60.000.000 ₫ |
| Tiền làm cho nhà ở được | Tự lập danh sách theo phụ lục bàn giao | 50.000.000 ₫ (giả định) |
| Quỹ dự phòng | 6 tháng chi tiêu | 198.000.000 ₫ |
| Tổng cần có | Cộng bốn dòng | 1.028.000.000 ₫ |
Khoảng cách giữa 780 triệu đang có và 1,028 tỷ cần có là gần 250 triệu. Không có nghĩa là gia đình không được mua nhà. Nó có nghĩa là có ba hướng để chọn một cách tỉnh táo:
- Chờ thêm vài tháng để tích lũy đủ lớp 2 và một phần lớp 4.
- Chọn căn rẻ hơn: căn 2,2 tỷ giảm cả vốn đối ứng lẫn 2,5% nộp riêng.
- Chấp nhận quỹ mỏng nhưng ghi rõ kế hoạch dựng lại quỹ theo tháng, và hoãn các khoản mua sắm chưa thật cần.
Sau khi đã ở ổn định, câu hỏi tiếp theo thường là có nên dồn tiền trả nợ sớm. Bạn có thể đọc ba phép tính trước khi trả nợ vay mua nhà trước hạn để quyết định.
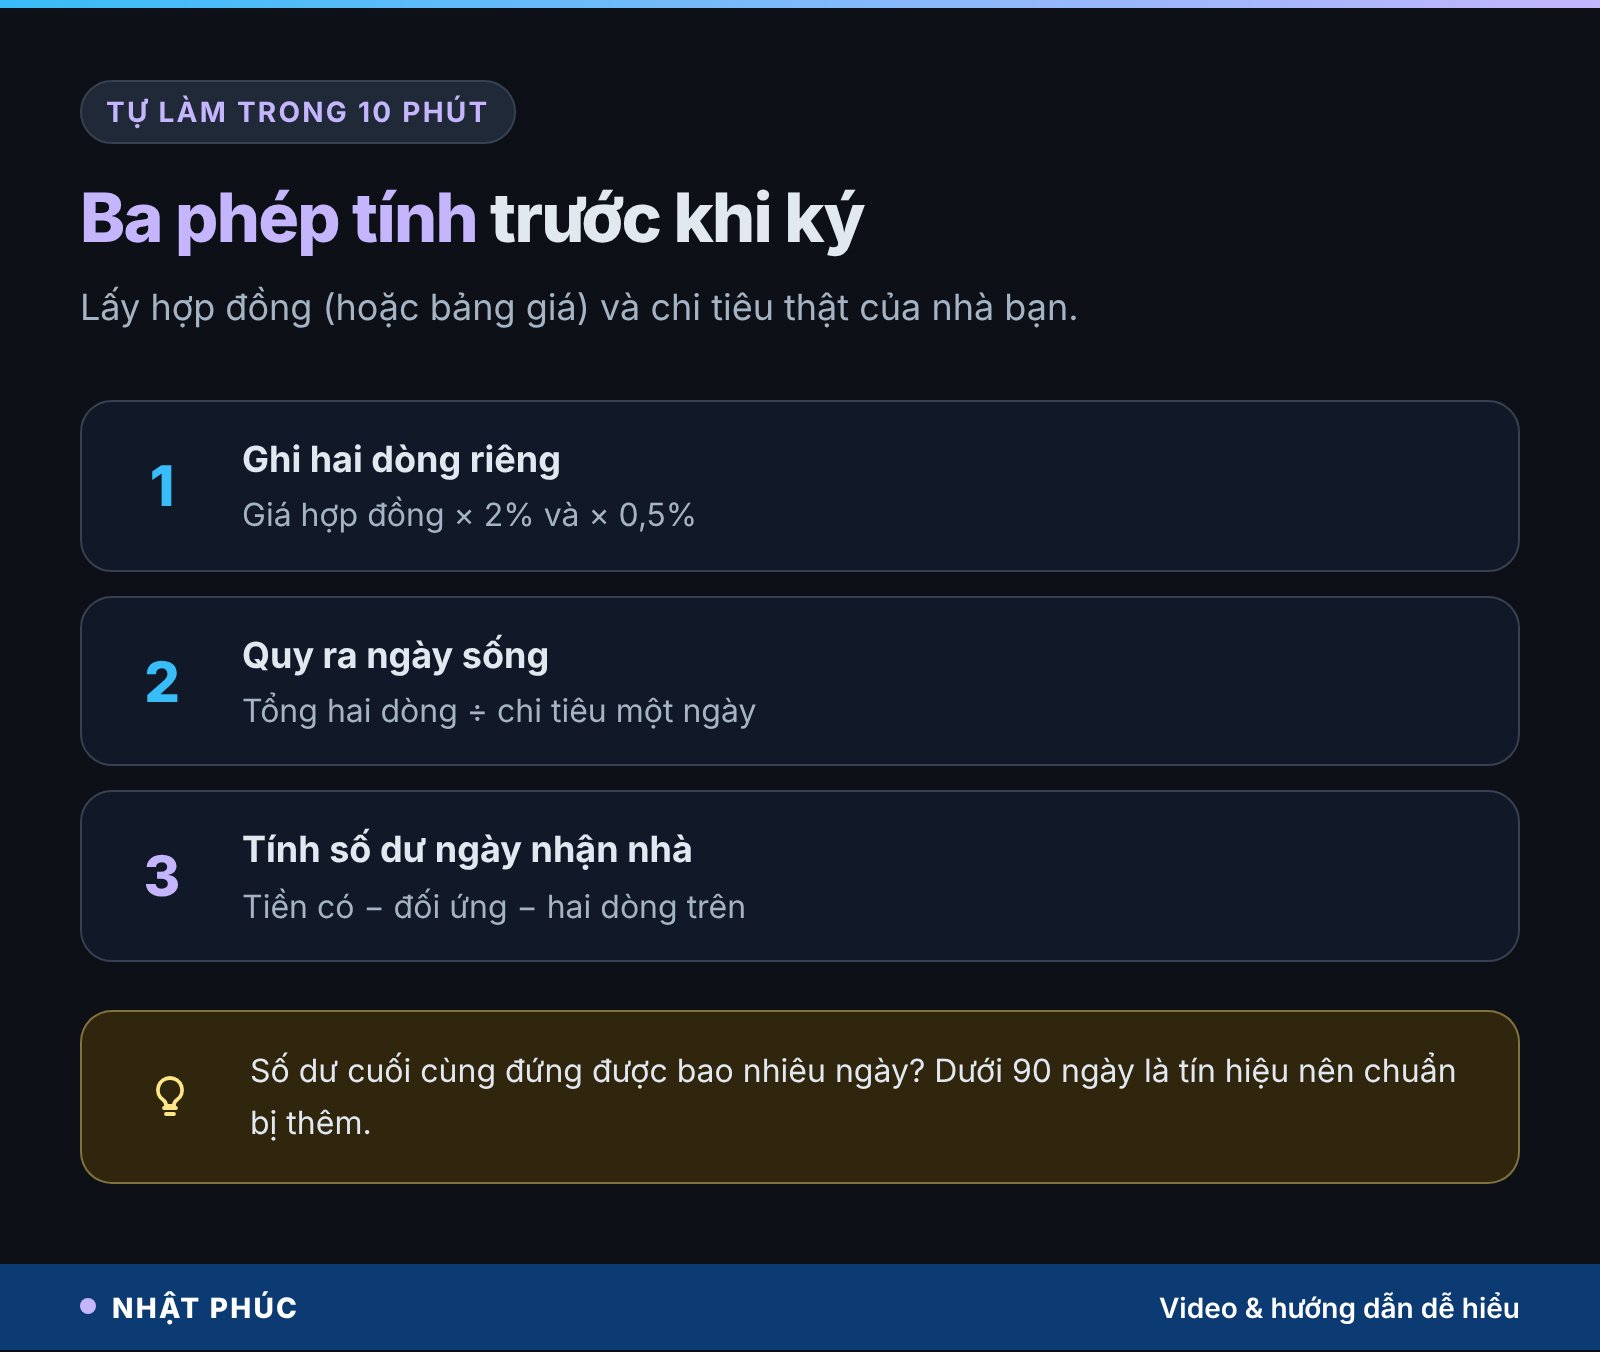
Bước 1: Ghi hai dòng riêng
Lấy giá trên hợp đồng nhân 2%, rồi nhân 0,5%. Viết thành hai dòng riêng trong bảng tính, đừng gộp vào giá nhà.
Bước 2: Quy ra ngày sống
Cộng hai dòng, chia cho chi tiêu một ngày của nhà bạn. Con số ra là số ngày sống bạn sẽ nộp đi.
Bước 3: Tính số dư ngày nhận nhà
Lấy tiền bạn có, trừ vốn đối ứng, trừ tiếp hai dòng trên. Số còn lại là số dư ngày nhận nhà. Hãy hỏi: nó đứng được bao nhiêu ngày?
Bước 4: Hỏi chủ đầu tư bằng văn bản
Trước khi ký, hãy hỏi rõ năm điểm dưới đây và đối chiếu với điều khoản trong hợp đồng.
Góc nhìn tuổi 40: mua nhà mà vẫn giữ được bình tĩnh
Ở tuổi 40, mua nhà thường đi cùng cảm giác “phải xong việc này”: con sắp vào lớp 1, bạn bè đã có nhà, bố mẹ hỏi han. Áp lực đó dễ khiến chúng ta tối ưu đúng một con số là giá nhà, và bỏ qua những dòng nhỏ hơn. Không có gì đáng trách ở đây. Chỉ là thêm 10 phút tính toán có thể giúp gia đình tránh được vài tháng căng thẳng.
Nếu cảm giác lo âu về tiền khi mua nhà kéo dài, ảnh hưởng tới giấc ngủ hay các mối quan hệ trong nhà, hãy nói chuyện cởi mở với vợ hoặc chồng, và đừng ngại tìm đến chuyên gia tư vấn tài chính hoặc chuyên gia tâm lý. Với các quyết định lớn về hợp đồng, nên hỏi luật sư hoặc người có chuyên môn về bất động sản.
Câu hỏi thường gặp về chi phí phát sinh khi mua chung cư
Phí bảo trì chung cư 2% có phải đóng hằng năm không?
Không. Với căn hộ mua từ chủ đầu tư, kinh phí bảo trì 2% là khoản nộp một lần trước khi nhận bàn giao, theo Điều 152 Luật Nhà ở 2023. Khoản trả hằng tháng là phí quản lý vận hành, một khoản khác hẳn, dùng cho bảo vệ, vệ sinh, vận hành tòa nhà.
Lệ phí trước bạ căn hộ tính trên giá nào?
Mức thu là 0,5% theo Nghị định 10/2022/NĐ-CP. Giá tính lệ phí được xác định theo quy định và bảng giá của tỉnh, có tính giá trị đất phân bổ; nếu giá hợp đồng cao hơn giá do tỉnh ban hành thì tính theo giá hợp đồng. Vì vậy phép tính trên giá hợp đồng chỉ là ước lượng gần đúng.
Mua chung cư cũ có phải nộp 2% bảo trì không?
Khoản 2% áp dụng khi mua từ chủ đầu tư. Khi mua lại căn đã qua sử dụng, khoản này thường đã được chủ cũ nộp; bạn nên yêu cầu xem chứng từ và hỏi Ban quản trị tòa nhà. Lệ phí trước bạ 0,5% khi sang tên vẫn phát sinh, thường kèm phí công chứng.
Nên chuẩn bị bao nhiêu tiền ngoài giá căn hộ?
Tối thiểu là 2,5% giá hợp đồng cho hai khoản nộp riêng, cộng tiền làm cho nhà ở được theo danh sách thực tế, cộng quỹ dự phòng khoảng 6 tháng chi tiêu nếu đang có khoản vay. Con số cụ thể tùy căn hộ, mức bàn giao và chi tiêu của mỗi nhà.
Có nên vay thêm để trả chi phí phát sinh khi mua nhà?
Vay thêm khiến khoản trả góp hằng tháng lớn hơn đúng lúc phần dư đang co lại. Trước khi vay, hãy thử phương án giảm giá trị căn, lùi thời điểm mua hoặc hoãn đồ đạc chưa cần. Nếu vẫn phải vay, hãy so tổng chi phí lãi và hỏi người có chuyên môn.
Kết luận: giá nhà là con số to nhất, nhưng chưa phải con số cuối cùng
Chi phí phát sinh khi mua chung cư không phải là bí mật, chúng nằm ngay trong luật và trong hợp đồng. Thứ khiến nhiều gia đình bất ngờ là chưa bao giờ viết chúng thành dòng riêng. Với căn 2,4 tỷ, chỉ riêng kinh phí bảo trì và lệ phí trước bạ đã là 60 triệu, gần 55 ngày sống. Cộng thêm tiền làm cho nhà ở được và quỹ dự phòng, con số cần có lớn hơn nhiều so với 30% đối ứng.
Như người trong câu chuyện tự nhận: chị đã tính đủ tiền mua nhà, nhưng quên tính tiền để nhận nhà. Bạn chỉ cần 10 phút với ba phép tính ở trên để không lặp lại điều đó.
Ngoài giá nhà, bạn từng phải nộp thêm khoản nào mà lúc ký hợp đồng không ai nhắc? Hãy chia sẻ ở phần bình luận, và theo dõi Nhật Phúc để đọc các bài tài chính tuổi 40 tiếp theo.
Nội dung bài viết chỉ mang tính tham khảo, không phải lời khuyên tài chính, đầu tư hay pháp lý. Các con số trong câu chuyện là số liệu minh họa, tính gần đúng trên giá hợp đồng. Quy định có thể thay đổi; hãy đối chiếu hợp đồng và văn bản pháp luật hiện hành. Nguồn: Luật Nhà ở 2023 (Điều 152, 153); Nghị định 10/2022/NĐ-CP về lệ phí trước bạ (Điều 8).
Bình luận
Chưa có bình luận nào. Bạn có câu hỏi hay kinh nghiệm riêng về chủ đề này? Hãy là người mở đầu.