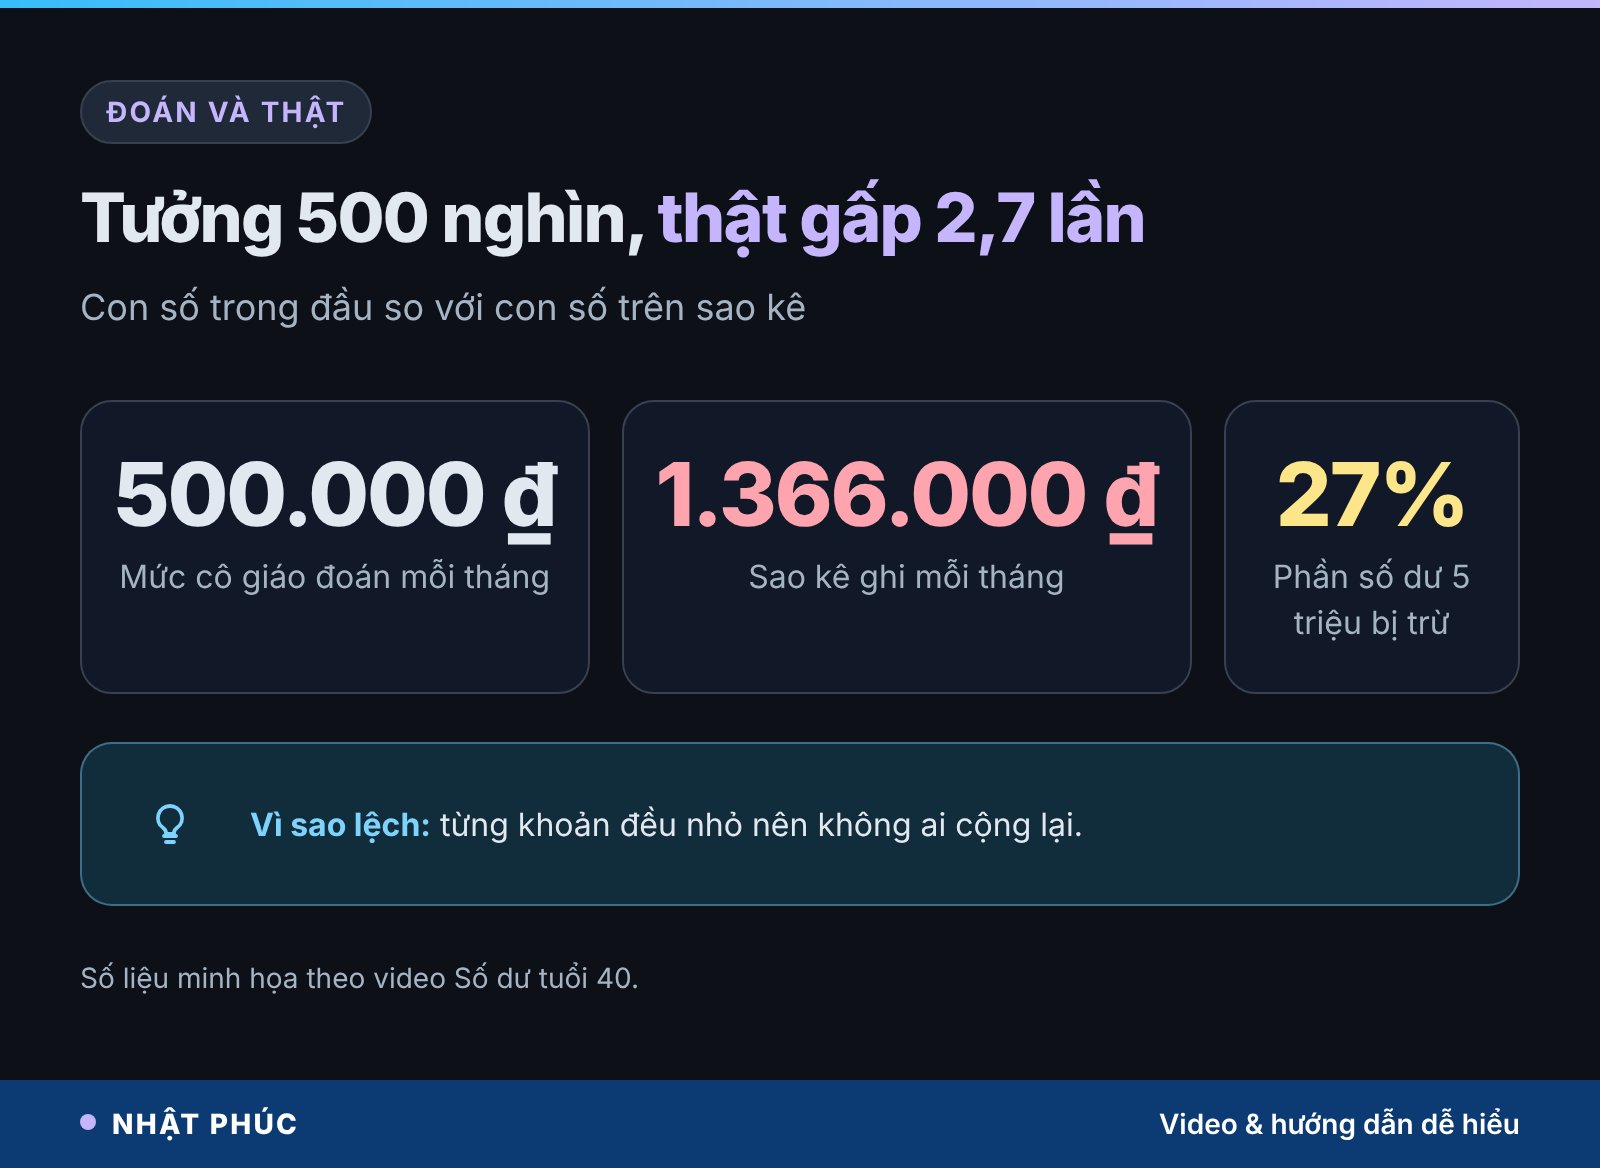
Bạn có biết mỗi tháng tài khoản của mình bị trừ bao nhiêu tiền mà không cần bạn bấm nút nào không? Phần lớn chúng ta chỉ đoán. Một cô giáo dạy tiếng Anh ở Cao Lãnh đoán chừng 500 nghìn. Sao kê ghi 1.366.000 đồng, gấp hơn hai lần rưỡi.
Câu trả lời ngắn: các khoản trừ tiền tự động (gói xem phim, nghe nhạc, lưu ảnh, ứng dụng học, trợ lý AI…) hiếm khi đắt ở giá từng tháng. Chúng đắt vì không ai phải quyết định lại. Cách kiểm soát: mở sao kê 3 tháng, cộng mọi khoản tự gia hạn, quy ra ngày sống, giờ làm và giá mỗi lần dùng, rồi hủy những dòng gần như không mở.
Bài viết này đi từ một trang sổ có thật trong kênh Số dư tuổi 40 (mọi con số là giả định minh họa), rồi mở rộng thành một quy trình bạn tự làm trong 10 phút: tìm hết các khoản trừ tự động, tính đúng giá thật của chúng và cách hủy gia hạn trên iPhone, Android, thẻ ngân hàng.
Nếu bạn thích nghe kể trước, hãy xem video “Tưởng 500 nghìn, sao kê ghi 1,366 triệu” dài chưa tới 4 phút, sau đó quay lại bài để làm từng bước.
Tóm tắt nhanh
- Bảy khoản tự gia hạn, không khoản nào quá 500.000 ₫, cộng lại 1.366.000 ₫ một tháng, 16.392.000 ₫ một năm (số liệu minh họa).
- Quy ra thời gian: hơn 18 ngày chi tiêu của cả nhà, khoảng 192 giờ đi làm (24 ngày công) mỗi năm.
- Giá mỗi lần dùng mới là con số thật: có gói 32.500 ₫ một lần xem, có gói hơn 166.000 ₫ một lần mở.
- Ba dòng gần như không ai dùng tốn 503.000 ₫ một tháng, để yên 5 năm là hơn 30 triệu đồng.
- Giải pháp không phải nhịn mọi thứ, mà là đặt lịch hỏi lại từng khoản mỗi quý.
Nội dung chính:
- Khoản trừ tiền tự động là gì, vì sao dễ quên?
- Bảy dòng trên sao kê: đoán 500 nghìn, thật 1,366 triệu
- Phép tính 1: quy khoản trừ tự động ra ngày sống
- Phép tính 2: bạn làm bao nhiêu giờ để nuôi các gói
- Phép tính 3: giá mỗi lần dùng
- Ba dòng “ngủ quên” và cái giá sau 5 năm
- Vì sao khoản nhỏ tự gia hạn lại dễ bị bỏ qua?
- Kiểm tra các khoản trừ tiền tự động trong 10 phút
- Cách hủy gia hạn tự động trên iPhone, Android, thẻ
- Giữ, hạ gói hay hủy: bảng quyết định
- Hiểu lầm phổ biến
- Câu hỏi thường gặp
Khoản trừ tiền tự động là gì, vì sao dễ quên?
Khoản trừ tiền tự động là mọi khoản tiền rời khỏi tài khoản theo chu kỳ mà bạn chỉ đồng ý một lần: gói đăng ký ứng dụng (subscription), dịch vụ tự gia hạn (auto-renew), gói cước giá trị gia tăng của nhà mạng, phí duy trì dịch vụ ngân hàng, hay các khoản ủy nhiệm chi định kỳ.
Hãy hình dung chúng như vòi nước nhỏ giọt. Mỗi giọt không đáng kể, bạn cũng không nghe tiếng. Nhưng xô nước đầy dần mà không ai để ý, vì không có lúc nào bạn phải mở vòi.
Điểm chung của các khoản này là quyết định chỉ xảy ra một lần, còn tiền thì đi mãi. Bạn nhập thẻ khi đang hào hứng (muốn học soạn bài bằng AI, muốn con học tiếng Anh, muốn tập thể dục đầu năm), rồi sự hào hứng hết nhưng lệnh trừ tiền vẫn còn. Nhiều gói còn bắt đầu bằng “dùng thử miễn phí”, hết hạn thử sẽ tự chuyển sang trả phí nếu bạn không hủy.
Ở tuổi 40, các khoản này thường nhiều hơn tuổi 25: có gói cho bản thân, gói cho con, gói cho cả nhà, gói cho công việc. Mỗi người trong nhà cũng có thể đăng ký riêng, nên chuyện cùng một loại dịch vụ bị trả hai lần không hiếm.
Bảy dòng trên sao kê: đoán 500 nghìn, thật 1,366 triệu
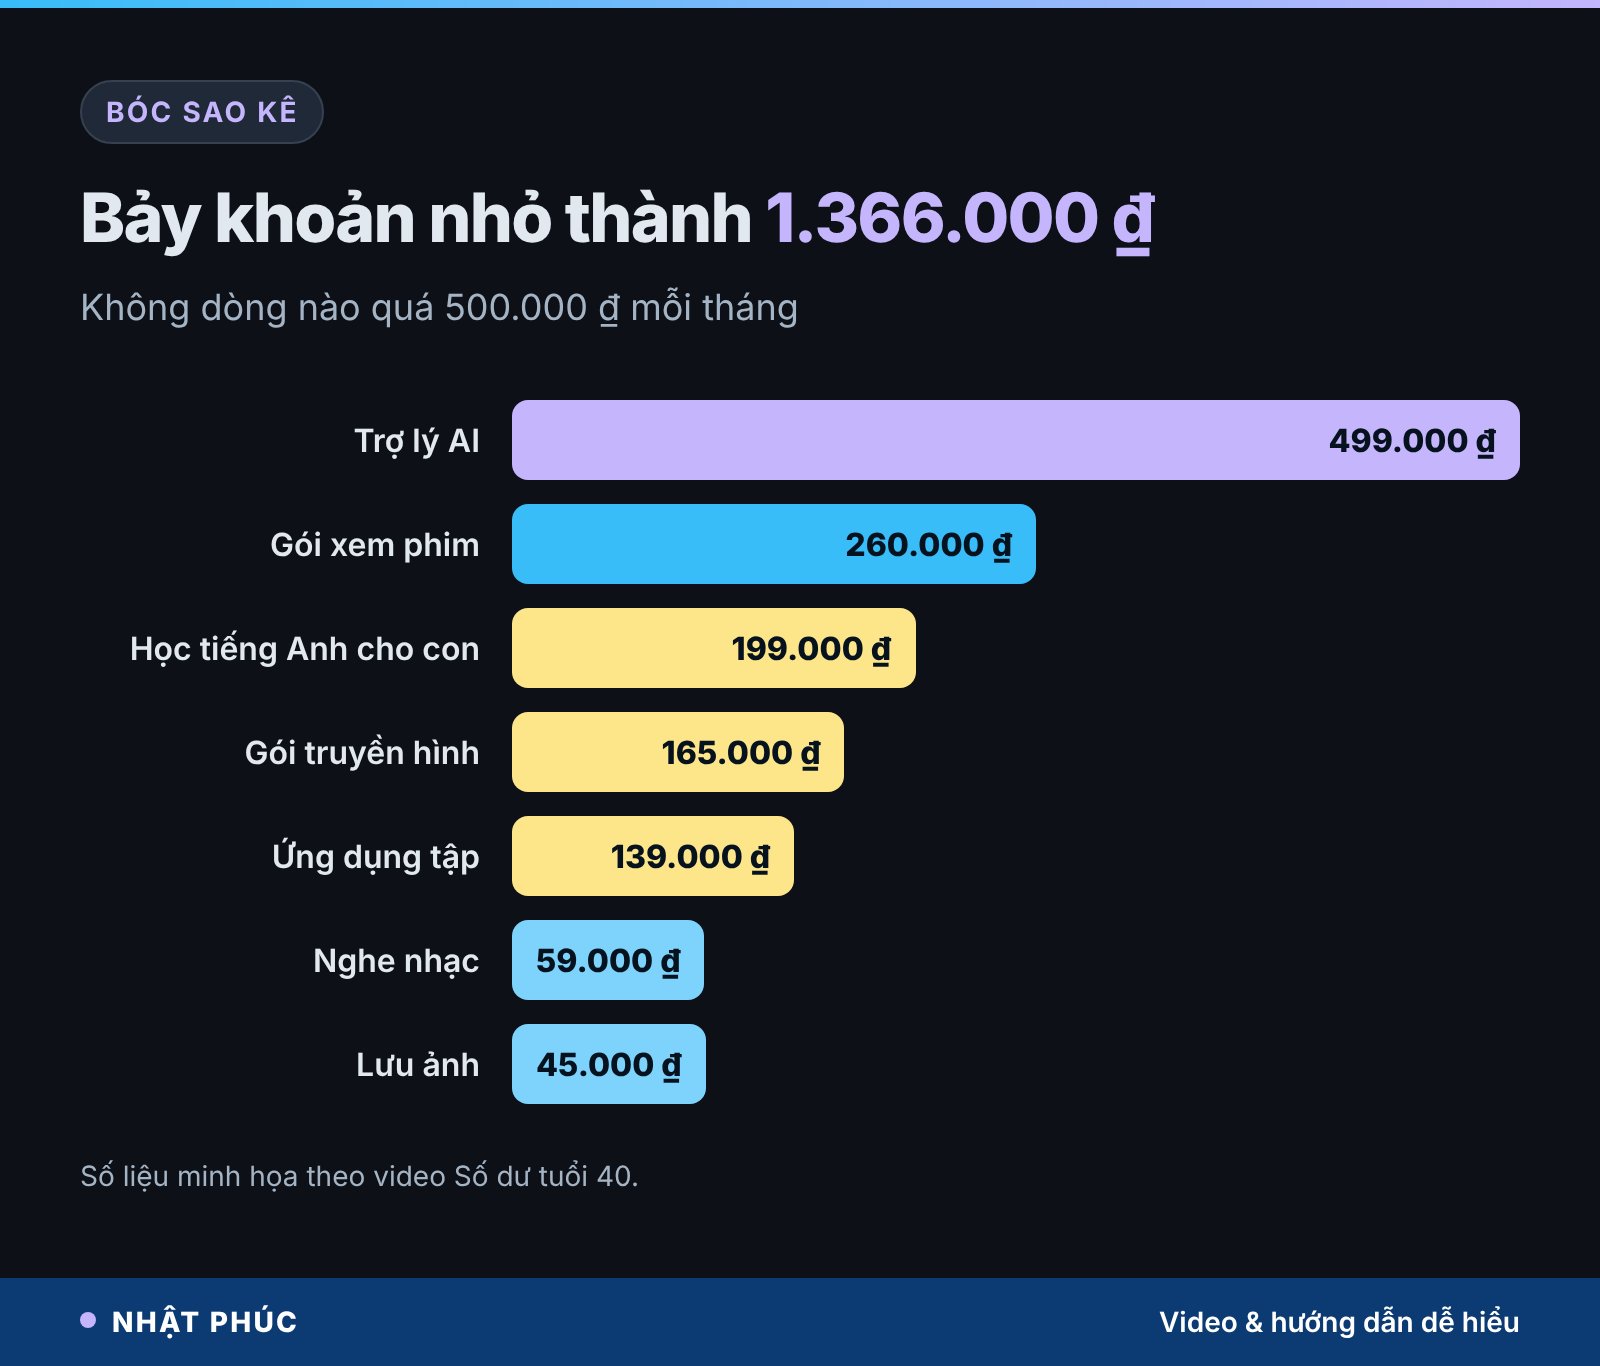
Trang sổ trong video là một gia đình ba người: vợ là giáo viên cầm về 15 triệu, chồng sửa xe máy cầm về 17 triệu, con trai học lớp 7. Cả nhà có 32 triệu, chi 27 triệu một tháng (tức khoảng 900.000 ₫ một ngày) và dư 5 triệu. Mọi con số dưới đây là giả định minh họa.
| Khoản | Giá mỗi tháng | Mục đích ban đầu |
|---|---|---|
| Gói xem phim | 260.000 ₫ | Giải trí buổi tối |
| Nghe nhạc | 59.000 ₫ | Nghe khi đi đường |
| Lưu ảnh đám mây | 45.000 ₫ | Sao lưu ảnh gia đình |
| Trợ lý AI | 499.000 ₫ | Học soạn bài giảng |
| Ứng dụng học tiếng Anh cho con | 199.000 ₫ | Con tự học ở nhà |
| Gói truyền hình | 165.000 ₫ | Xem thời sự, thể thao |
| Ứng dụng tập thể dục | 139.000 ₫ | Tập buổi sáng |
| Tổng | 1.366.000 ₫ | Không dòng nào quá 500.000 ₫ |
Cộng bảy dòng ra 1.366.000 ₫ một tháng. Con số này gấp khoảng 2,7 lần mức cô đoán và bằng hơn một phần tư (khoảng 27%) số dư cuối tháng của cả nhà. Đây là điểm đáng chú ý nhất: không có dòng nào “đắt” để báo động, nên tổng của chúng trượt qua mọi lần kiểm tra bằng mắt.
Phép tính 1: quy khoản trừ tự động ra ngày sống
Con số 1,366 triệu vẫn còn trừu tượng. Cách kênh Số dư tuổi 40 hay dùng là đổi tiền ra thời gian, cụ thể là “ngày sống”: số ngày chi tiêu của cả nhà mà khoản tiền đó đủ trả.
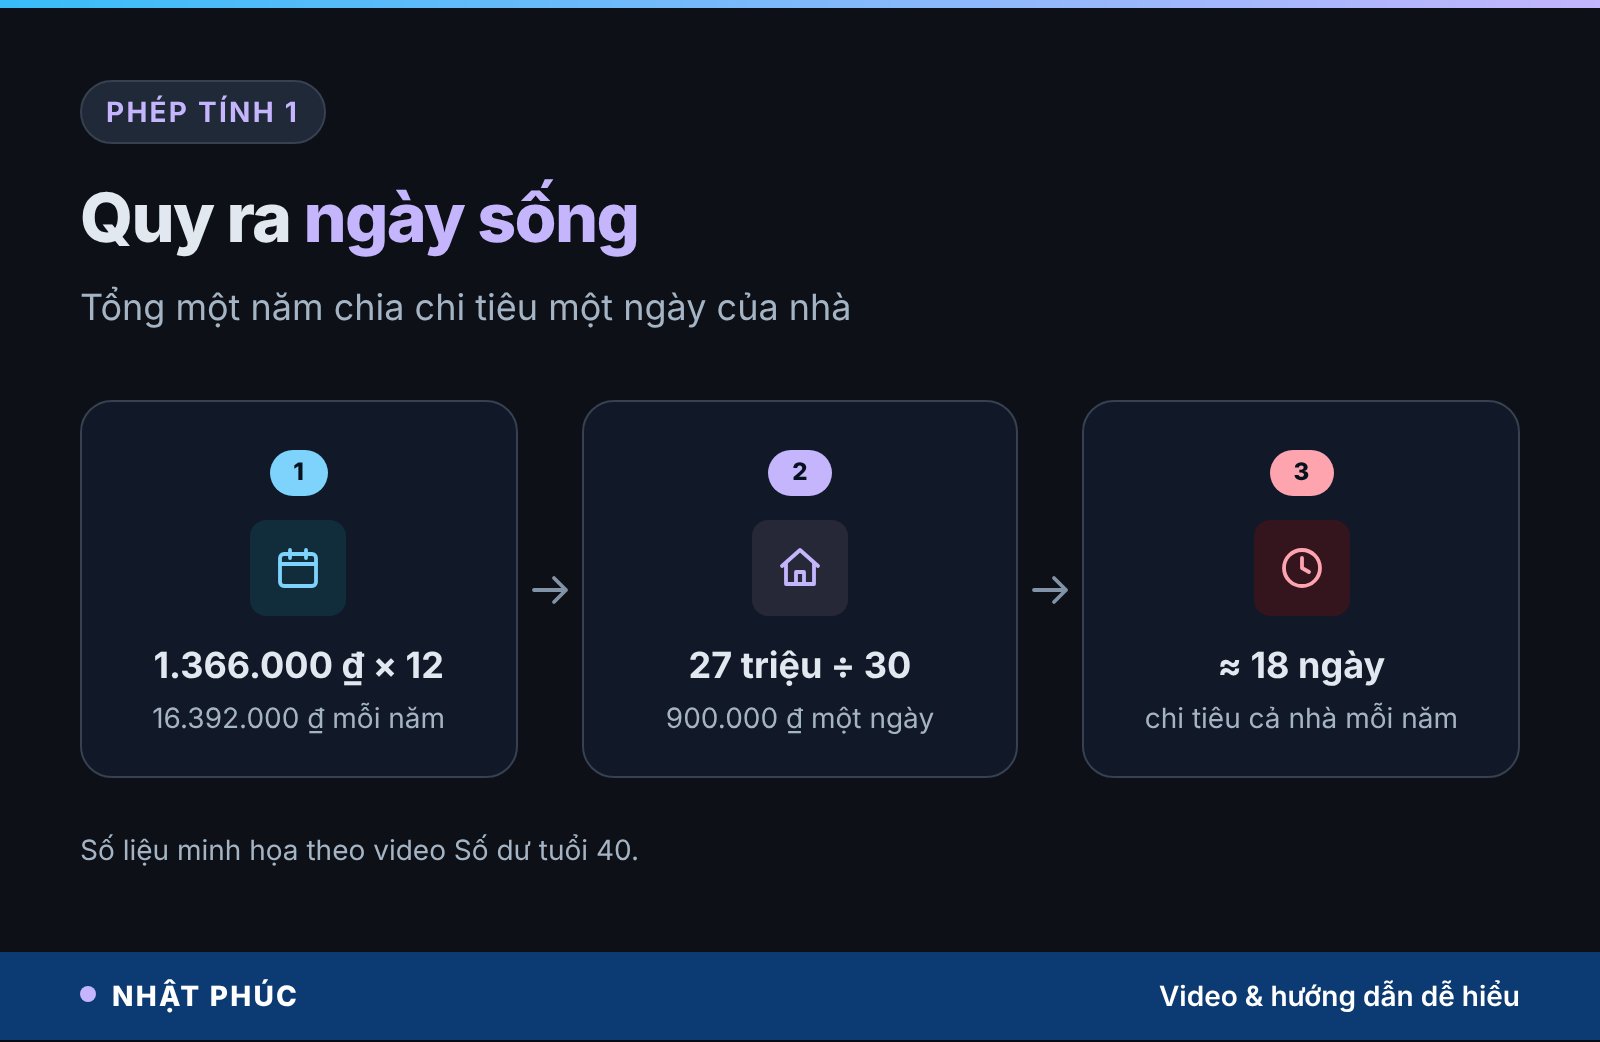
Công thức: tổng khoản trừ tự động một năm ÷ chi tiêu một ngày của gia đình.
- Một năm: 1.366.000 × 12 = 16.392.000 ₫.
- Chi tiêu một ngày: 27.000.000 ÷ 30 = 900.000 ₫.
- Ngày sống: 16.392.000 ÷ 900.000 ≈ 18,2 ngày.
Mỗi năm, gần ba tuần chi tiêu của cả nhà trôi đi mà không ai phải ra một quyết định nào. Nếu so với quỹ dự phòng, 16,4 triệu cũng tương đương hơn nửa tháng chi tiêu, đủ để đệm một lần ốm vặt hay một lần xe hỏng.
Phép tính 2: bạn làm bao nhiêu giờ để nuôi các gói
Ngày sống cho biết khoản tiền lớn cỡ nào. Giờ làm cho biết bạn phải bỏ ra bao nhiêu công sức để giữ nó. Cách tính giá một giờ làm: thu nhập cầm về một tháng ÷ số giờ làm việc thật (gồm cả giờ soạn bài, đi lại vì công việc nếu bạn muốn chặt chẽ).
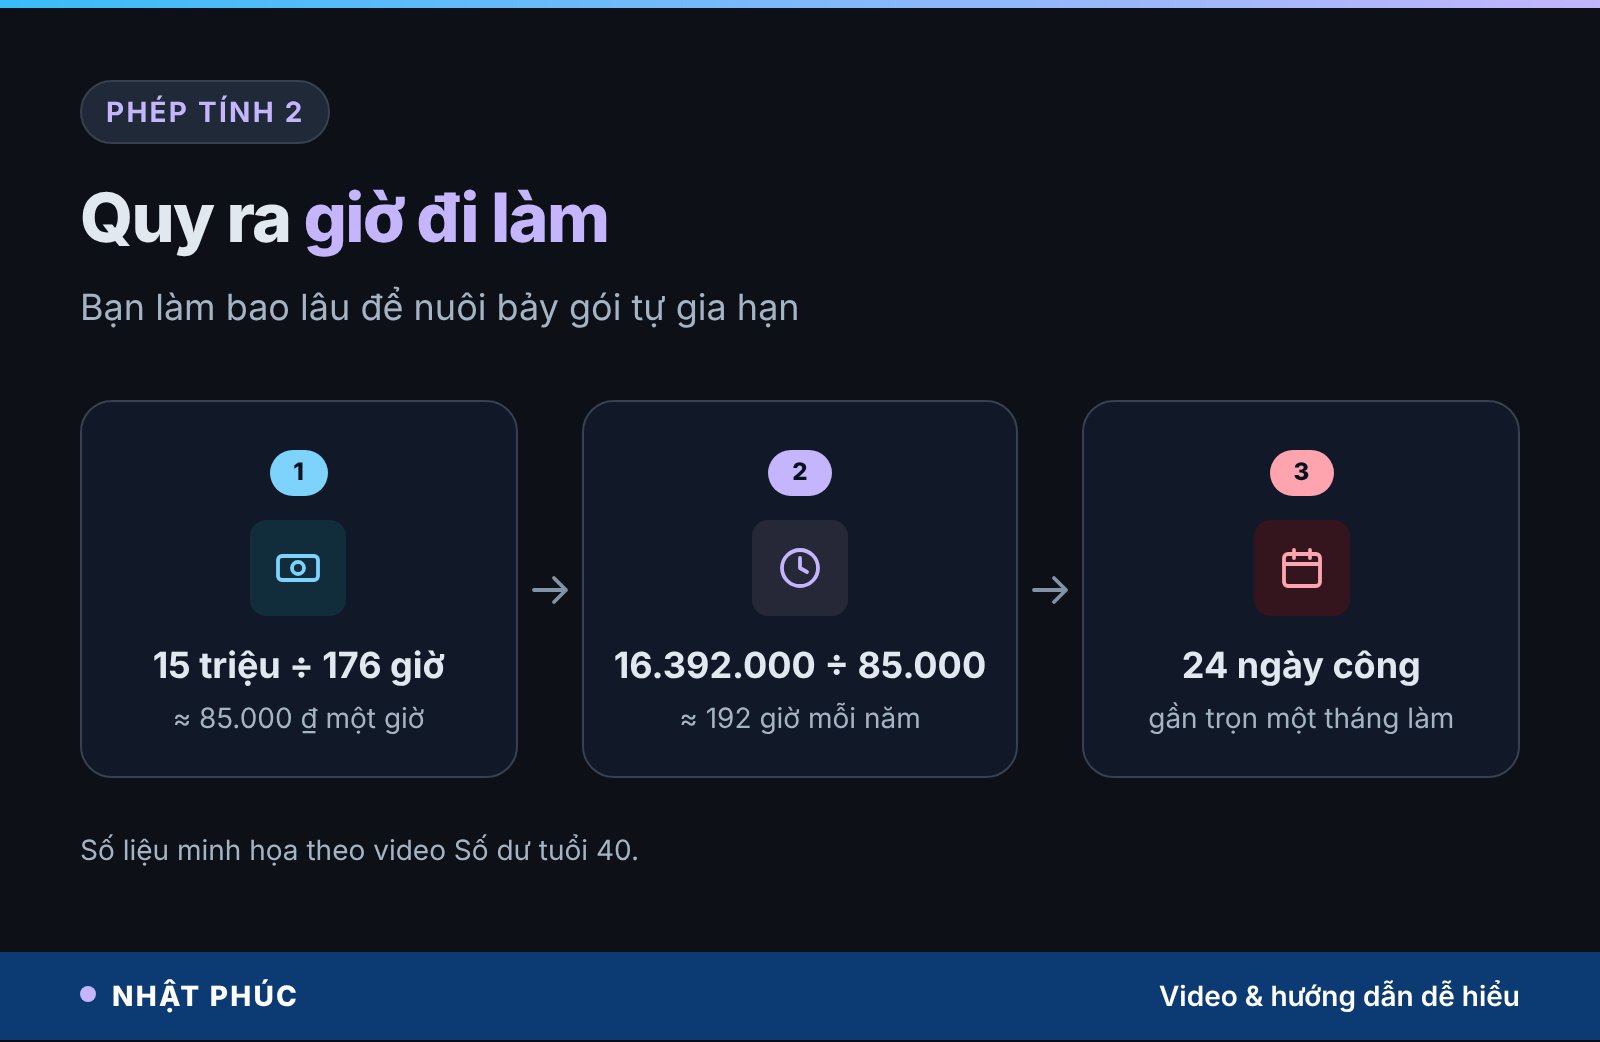
- Cô giáo cầm về 15.000.000 ₫ cho khoảng 176 giờ đứng lớp và soạn bài, tức khoảng 85.000 ₫ một giờ.
- 16.392.000 ÷ 85.000 ≈ 192 giờ.
- 192 giờ ÷ 8 giờ = 24 ngày công, gần trọn một tháng làm việc mỗi năm.
Phép tính này đặc biệt có ích khi bạn đứng trước một gói mới. Thay vì hỏi “199 nghìn có đắt không”, hãy hỏi “tôi có sẵn sàng làm thêm 2 giờ 20 phút mỗi tháng chỉ để giữ gói này không”. Câu trả lời thường rõ hơn nhiều.
Phép tính 3: giá mỗi lần dùng
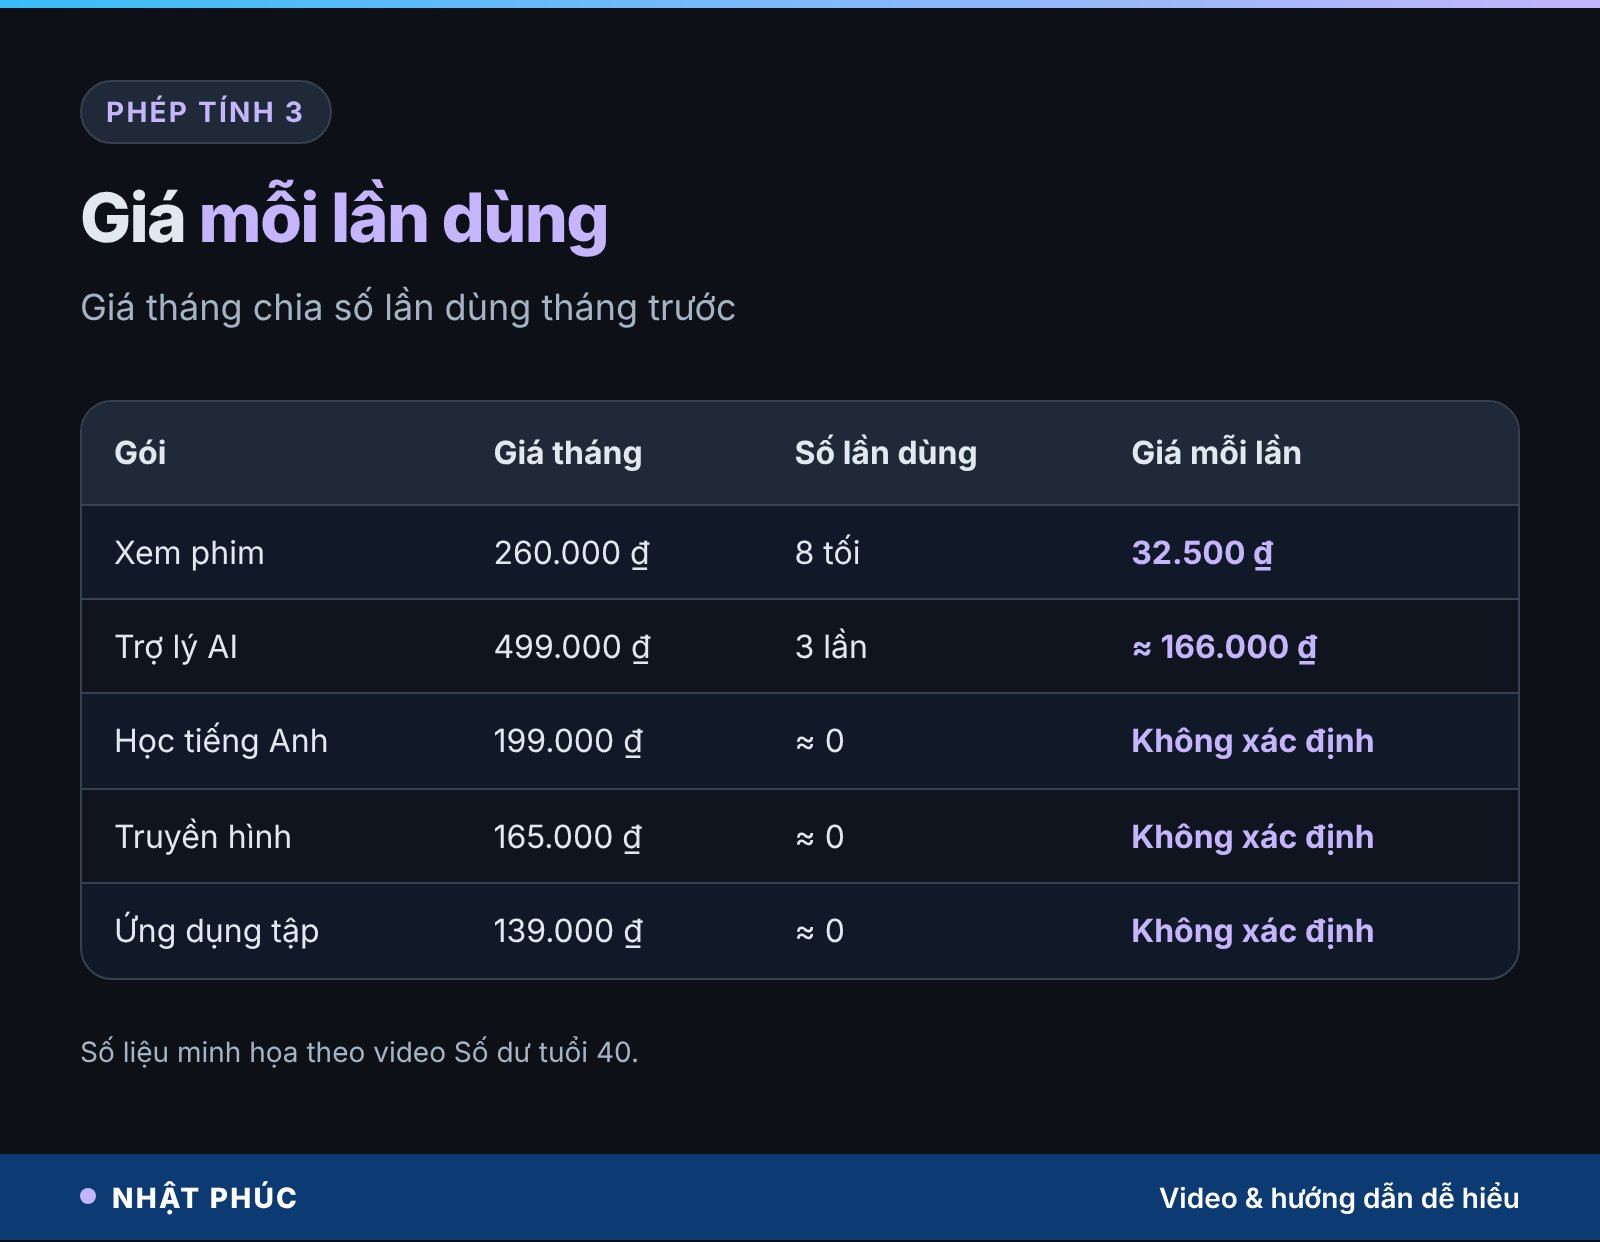
Giá tháng đánh lừa vì nó chia đều cho cả 30 ngày, kể cả những ngày bạn không mở. Con số thật là giá mỗi lần dùng = giá tháng ÷ số lần dùng trong tháng (cost per use).
Cô giáo ngồi đếm lại tháng trước:
- Gói xem phim: xem 8 tối, 260.000 ÷ 8 = 32.500 ₫ một tối. Vẫn rẻ hơn một vé rạp, nên có thể giữ.
- Trợ lý AI: mở 3 lần, 499.000 ÷ 3 ≈ 166.000 ₫ một lần. Gần bằng hai giờ làm của cô cho mỗi lần hỏi.
- Học tiếng Anh, truyền hình, tập thể dục: gần như 0 lần. Giá mỗi lần dùng là vô hạn.
Không có ngưỡng chung cho mọi người. Một gói lưu ảnh 45.000 ₫ có thể không mở lần nào trong tháng nhưng vẫn đáng giữ vì nó bảo vệ ảnh gia đình. Giá mỗi lần dùng chỉ là câu hỏi mở đầu; điều quan trọng là bạn trả lời nó một cách có ý thức.
Ba dòng “ngủ quên” và cái giá sau 5 năm
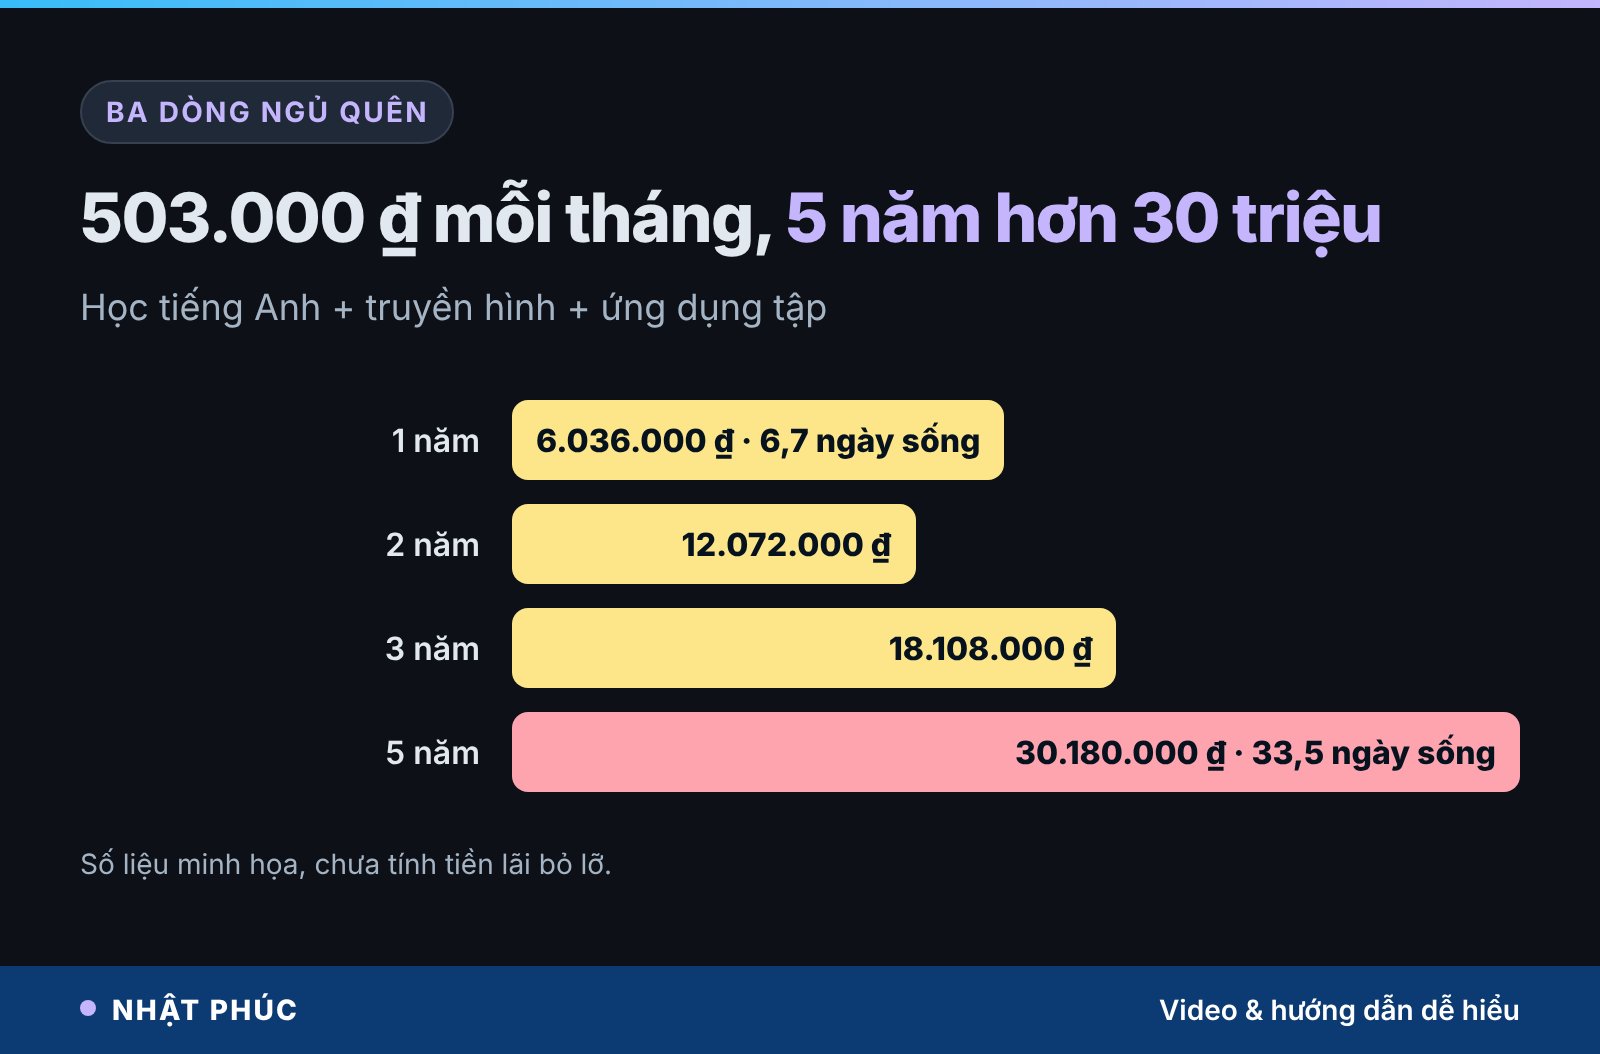
Ba dòng gần như không ai mở là ứng dụng học tiếng Anh (con bỏ từ tháng thứ ba), gói truyền hình (không ai xem vì đã có gói phim) và ứng dụng tập (chỉ dùng hai buổi đầu). Cộng lại 199.000 + 165.000 + 139.000 = 503.000 ₫ một tháng.
- Một năm: 6.036.000 ₫, khoảng 6,7 ngày sống.
- Ba năm: hơn 18,1 triệu.
- Năm năm: 30.180.000 ₫, khoảng 33,5 ngày sống, chưa tính tiền lãi nếu số tiền đó nằm trong sổ tiết kiệm.
Đây là nhóm đáng xử lý trước tiên vì hủy chúng gần như không làm cuộc sống thay đổi gì. Khác với cắt giảm chi tiêu ăn uống hay đi lại, hủy một gói không dùng không làm ai trong nhà thấy thiếu.
Nếu bạn muốn xử lý cả những khoản chi lớn của gia đình, bài cách cắt giảm chi tiêu gia đình bắt đầu từ 3 khoản lớn nhất đi theo hướng ngược lại: bắt đầu từ nhà, chợ, học phí. Hai cách bổ sung cho nhau.
Vì sao khoản nhỏ tự gia hạn lại dễ bị bỏ qua?
Bỏ quên một gói đăng ký không có nghĩa bạn cẩu thả. Nó là hệ quả của vài thói quen rất phổ biến của bộ não.
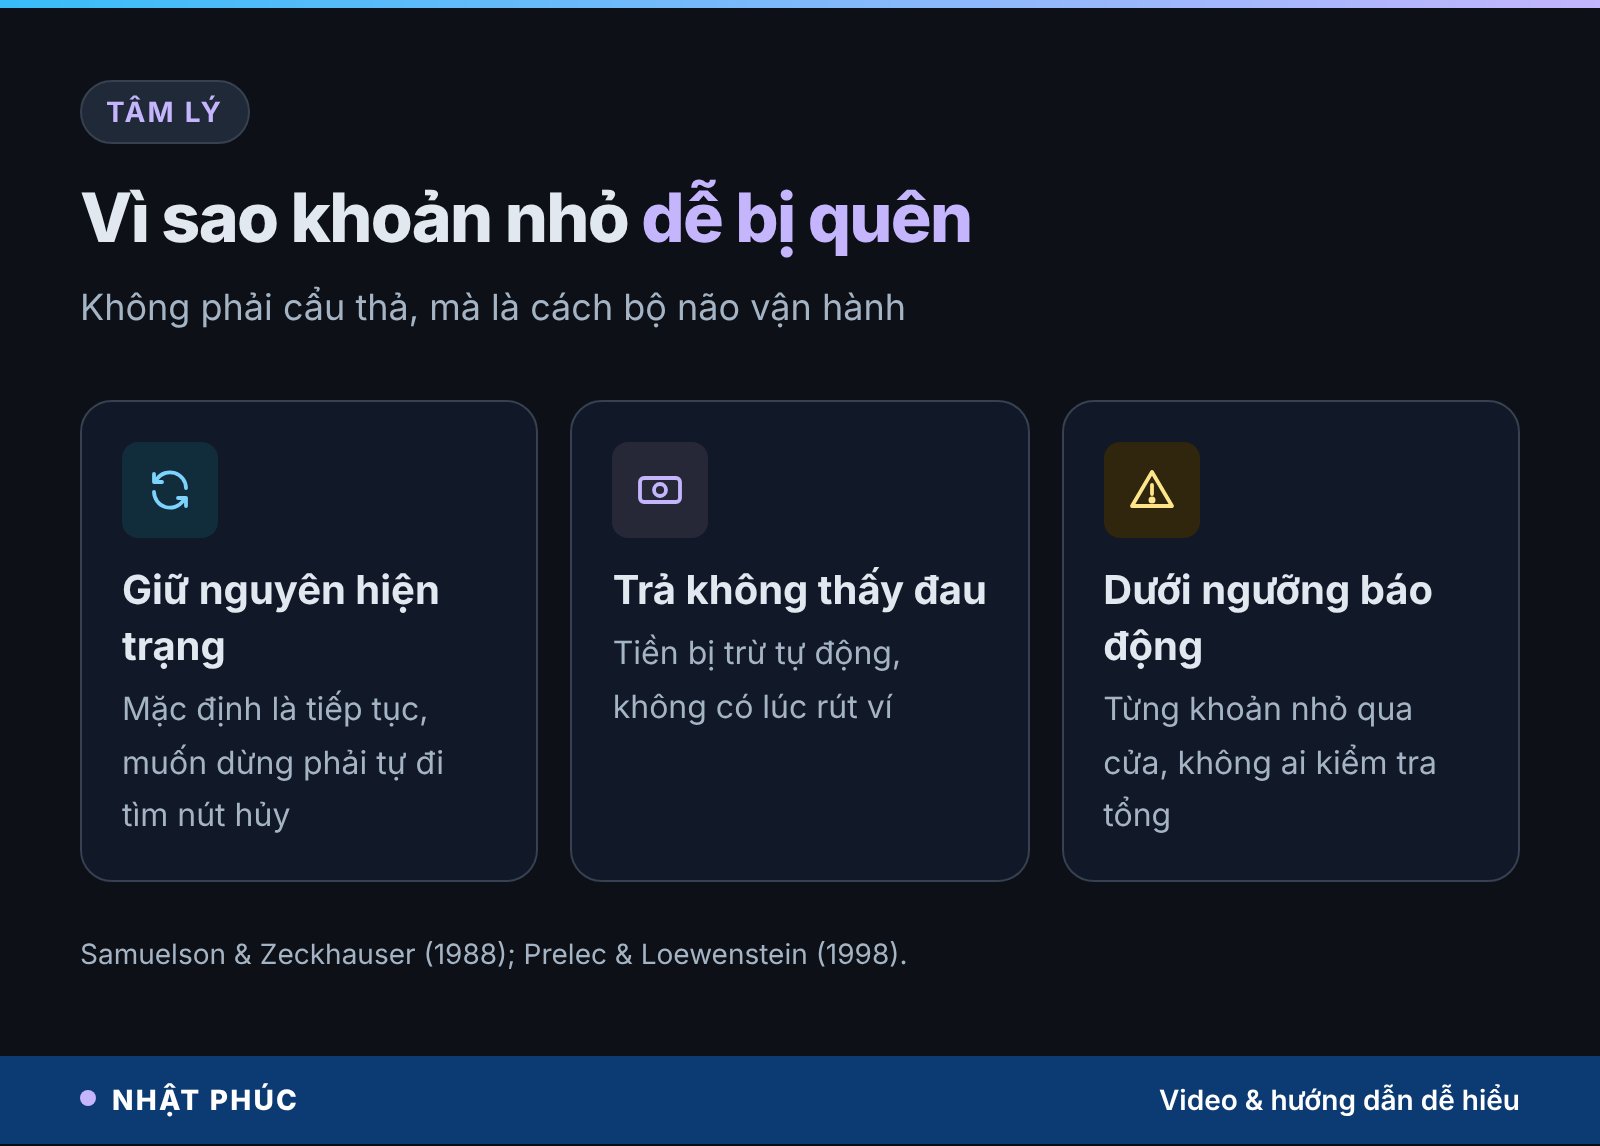
Thiên kiến giữ nguyên hiện trạng
Con người có xu hướng để mọi thứ như cũ nếu không bị buộc phải chọn lại. Hai nhà kinh tế William Samuelson và Richard Zeckhauser gọi đây là thiên kiến giữ nguyên hiện trạng (status quo bias) trong nghiên cứu năm 1988. Gói tự gia hạn tận dụng đúng điều này: mặc định là tiếp tục, muốn dừng thì bạn phải tự đi tìm nút hủy.
Trả tự động làm giảm “nỗi đau trả tiền”
Khi trả tiền mặt, ta cảm nhận rõ tiền đi ra. Khi tiền bị trừ tự động, cảm giác đó gần như biến mất. Drazen Prelec và George Loewenstein (1998) mô tả hiện tượng này là “nỗi đau trả tiền” (pain of paying) giảm khi việc trả tiền tách khỏi lúc sử dụng.
Mỗi khoản đều dưới ngưỡng báo động
Nhiều người có một “ngưỡng” vô hình, ví dụ trên 500.000 ₫ mới phải cân nhắc. Các gói đăng ký thường được định giá ngay dưới ngưỡng đó. Từng khoản qua cửa dễ dàng, chỉ có tổng của chúng là không ai kiểm tra.
Hiểu cơ chế này giúp bạn bớt tự trách. Việc cần làm không phải là “cố nhớ hơn”, mà là tạo một lịch kiểm tra để hệ thống tự nhắc bạn.
Kiểm tra các khoản trừ tiền tự động trong 10 phút
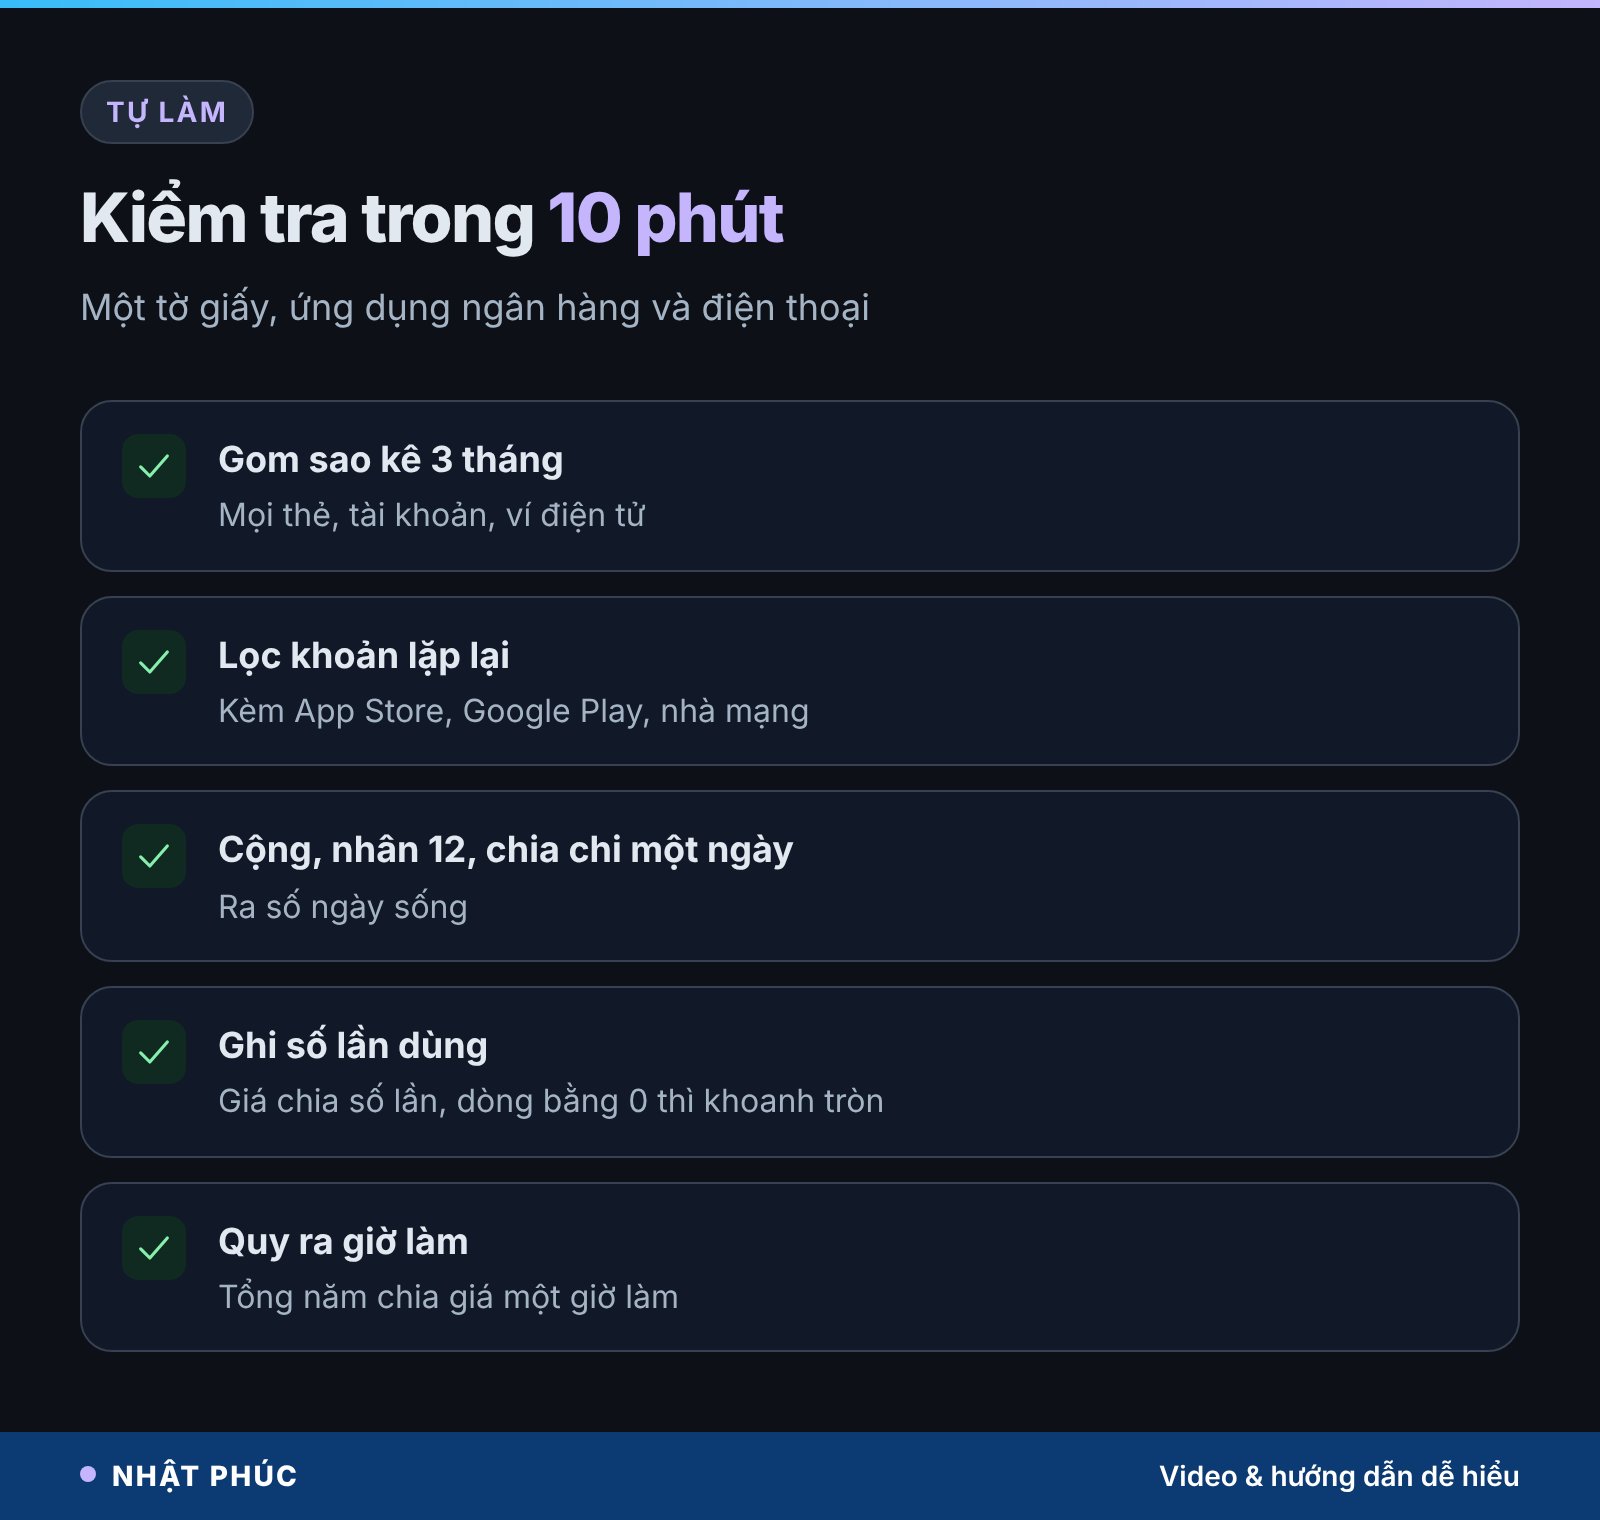
Bạn chỉ cần ứng dụng ngân hàng, ví điện tử và điện thoại. Làm theo thứ tự sau:
Bước 1. Gom sao kê 3 tháng gần nhất
Mở lịch sử giao dịch của mọi thẻ, tài khoản, ví điện tử đang liên kết thanh toán. Lấy 3 tháng thay vì 1 tháng để không bỏ sót gói thanh toán theo quý và để thấy khoản nào lặp lại đều. Nếu vợ chồng dùng thẻ riêng, nên ngồi làm cùng nhau.
Bước 2. Lọc các khoản lặp lại
Đánh dấu những giao dịch có cùng tên người nhận và gần cùng số tiền mỗi tháng. Đừng quên ba nơi hay bị bỏ sót: danh sách gói đăng ký trong App Store hoặc Google Play, tin nhắn trừ tiền tài khoản điện thoại từ gói dịch vụ giá trị gia tăng của nhà mạng, và các khoản phí duy trì như SMS banking.
Bước 3. Cộng, nhân 12, chia chi tiêu một ngày
Ra con số ngày sống của toàn bộ khoản trừ tự động. Viết nó lên giấy.
Bước 4. Ghi số lần dùng tháng trước
Bên cạnh mỗi khoản, ghi số lần thật sự dùng. Lấy giá chia số lần. Dòng nào bằng 0 thì khoanh tròn.
Bước 5. Quy tổng năm ra giờ làm
Lấy tổng một năm chia cho giá một giờ làm của bạn. Đây là con số để cả nhà cùng nhìn khi quyết định giữ hay bỏ.
Cách hủy gia hạn tự động trên iPhone, Android, thẻ
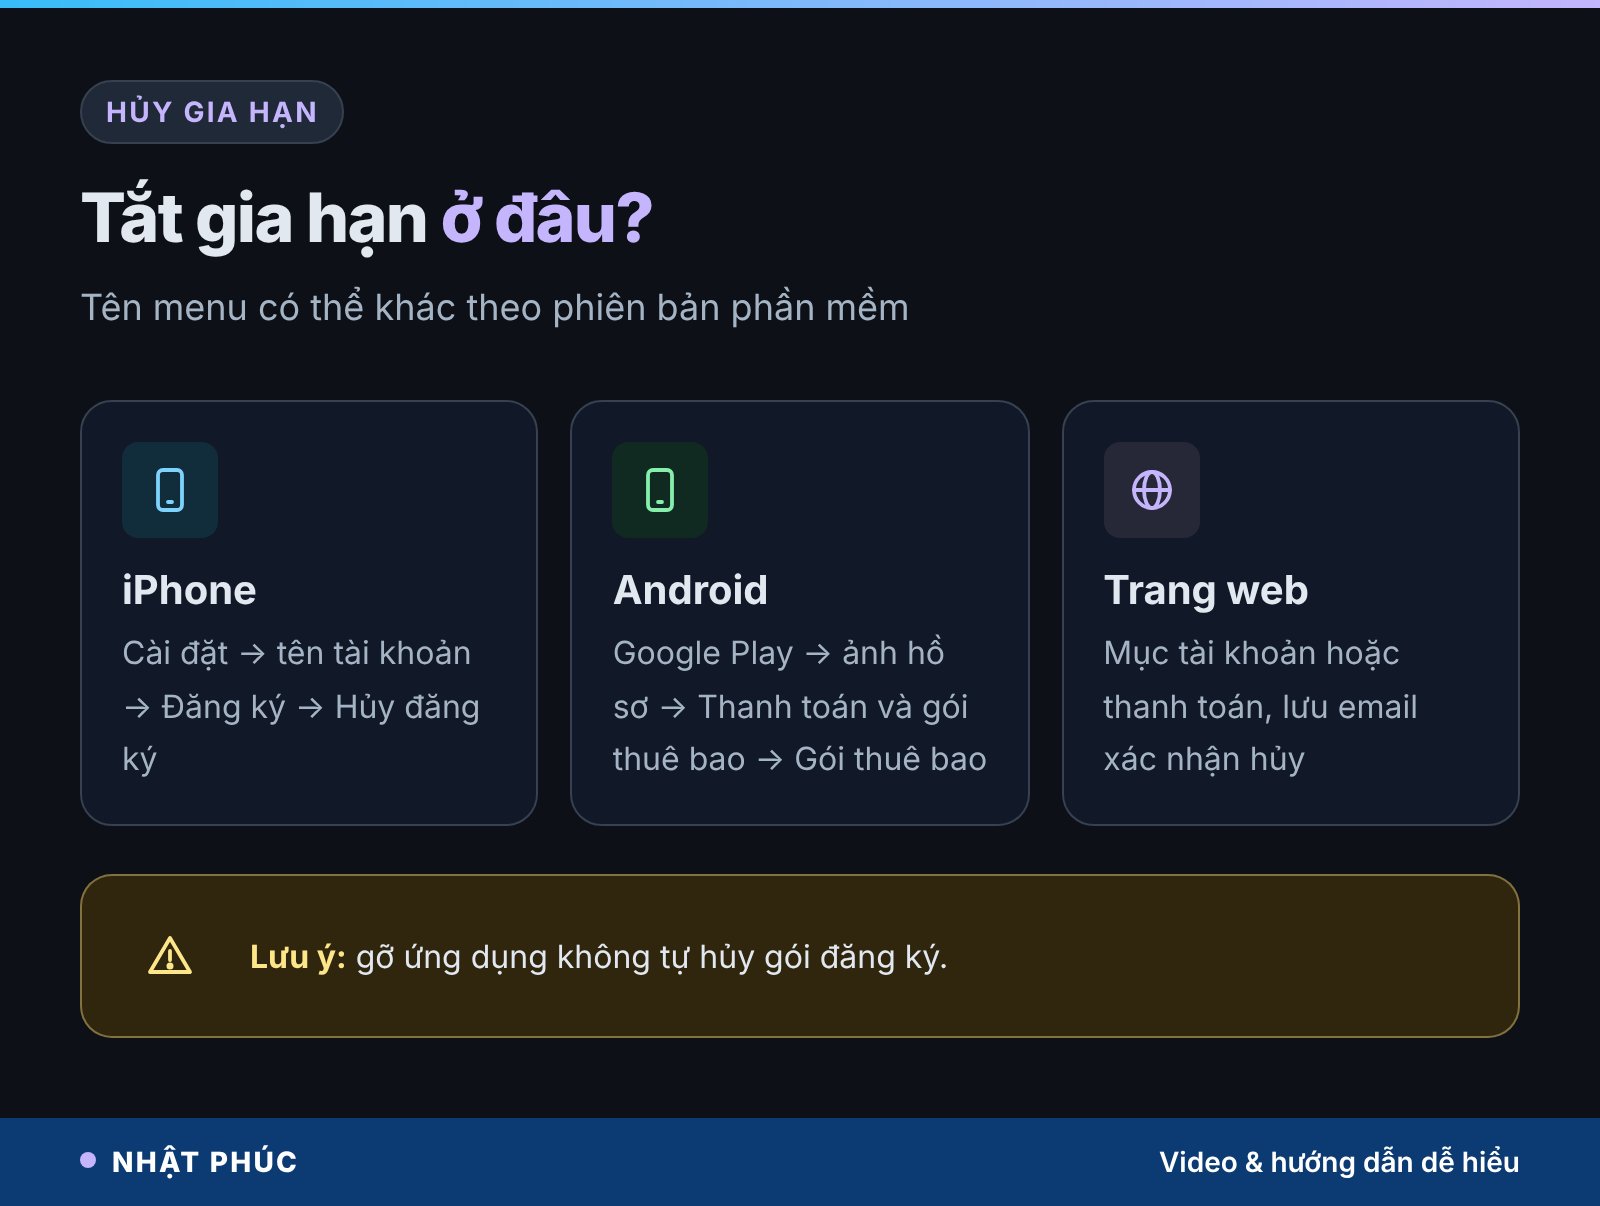
Tên menu có thể thay đổi theo phiên bản phần mềm, nhưng vị trí thường như sau:
Trên iPhone, iPad
Vào Cài đặt → chạm tên tài khoản của bạn ở trên cùng → Đăng ký (Subscriptions) → chọn gói → Hủy đăng ký. Apple cho biết khi hủy, bạn thường vẫn dùng được đến hết kỳ đã trả. Nếu không thấy gói trong danh sách, nhiều khả năng bạn trả trực tiếp trên trang web của dịch vụ hoặc qua nhà mạng.
Trên điện thoại Android
Mở Google Play → chạm ảnh hồ sơ → Thanh toán và gói thuê bao → Gói thuê bao → chọn gói → Hủy gói thuê bao. Gỡ ứng dụng khỏi máy không tự hủy gói, đây là lỗi rất nhiều người mắc.
Dịch vụ thanh toán trên web
Đăng nhập trang của dịch vụ, tìm mục tài khoản, gói cước hoặc thanh toán để tắt gia hạn. Chụp lại màn hình xác nhận hủy và lưu email xác nhận để đối chiếu nếu kỳ sau vẫn bị trừ tiền.
Lớp bảo vệ ở phía thẻ
Nhiều ứng dụng ngân hàng cho phép bật, tắt thanh toán trực tuyến của thẻ, đặt hạn mức hoặc tạo thẻ ảo cho riêng các gói đăng ký. Tính năng cụ thể khác nhau giữa các ngân hàng. Dùng một thẻ riêng hạn mức thấp cho mọi gói đăng ký giúp sao kê gọn và dễ soát hơn. Lưu ý: khóa thẻ không thay cho việc hủy gói, vì một số dịch vụ vẫn ghi nhận khoản nợ chưa thanh toán.
Nếu đã hủy mà vẫn bị trừ tiền, hãy liên hệ nhà cung cấp kèm ảnh chụp xác nhận hủy, sau đó liên hệ ngân hàng phát hành thẻ để được hướng dẫn tra soát. Luật Bảo vệ quyền lợi người tiêu dùng 2023 (số 19/2023/QH15, hiệu lực từ 1/7/2024) quy định người tiêu dùng có quyền được cung cấp thông tin chính xác, đầy đủ về dịch vụ và điều kiện giao dịch; đây là cơ sở để bạn yêu cầu nhà cung cấp giải thích các khoản trừ.
Giữ, hạ gói hay hủy: bảng quyết định
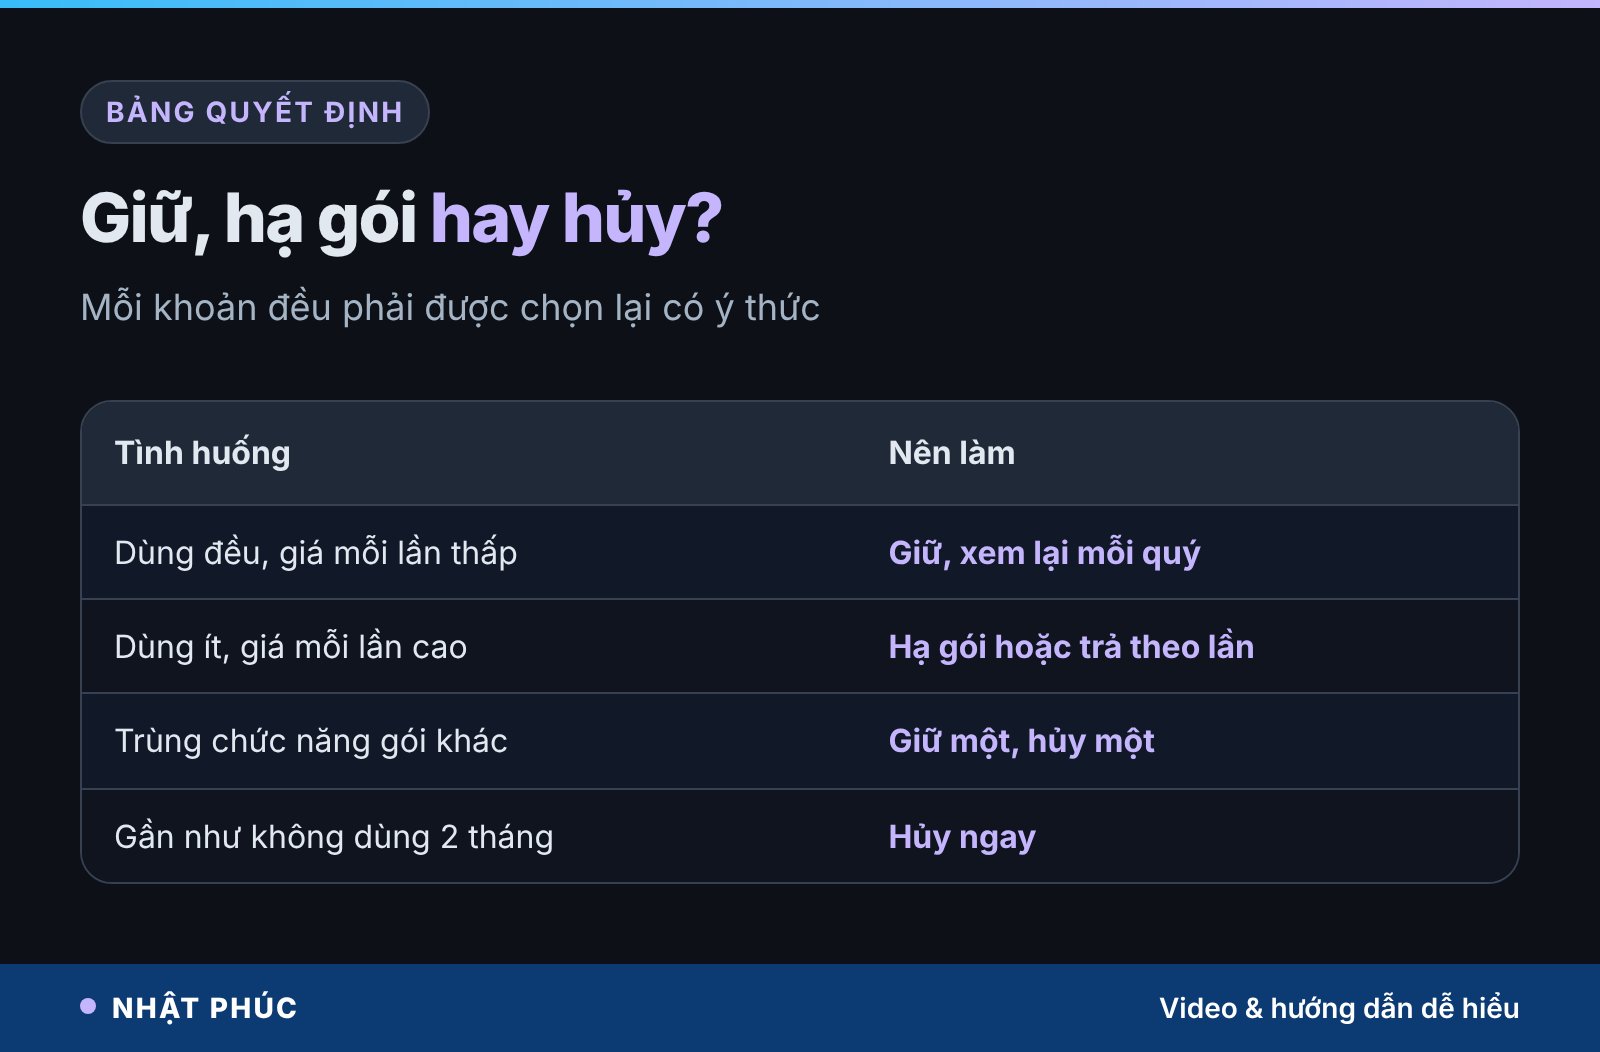
Mục tiêu không phải là về 0 đồng. Một gói xem phim cả nhà dùng 8 tối mỗi tháng là khoản giải trí hợp lý. Mục tiêu là mỗi đồng bị trừ tự động đều được ai đó chọn lại một cách có ý thức.
| Tình huống | Nên làm | Ví dụ trong trang sổ |
|---|---|---|
| Dùng đều, giá mỗi lần thấp hơn mua lẻ | Giữ, xem lại mỗi quý | Gói xem phim, lưu ảnh |
| Dùng ít, giá mỗi lần cao | Hạ gói, chuyển gói miễn phí hoặc trả theo lần | Trợ lý AI mở 3 lần |
| Trùng chức năng với gói khác | Giữ một, hủy một | Truyền hình và gói phim |
| Gần như không dùng 2 tháng liền | Hủy ngay, đăng ký lại khi thật cần | Học tiếng Anh, tập thể dục |
Hai mẹo nhỏ: chỉ chuyển sang gói năm (thường rẻ hơn tính theo tháng) khi bạn đã dùng đều ít nhất vài tháng liên tiếp; và xem các gói gia đình có cho chia sẻ giữa các thành viên hay không, thay vì mỗi người một gói.
Phần tiền tiết kiệm được nên có “tên” ngay, nếu không nó sẽ tan vào chi tiêu khác. Một lựa chọn hợp lý là chuyển đúng số đó vào quỹ chìm cho các khoản chi một năm một lần hoặc quỹ dự phòng.
Hiểu lầm phổ biến về khoản trừ tiền tự động
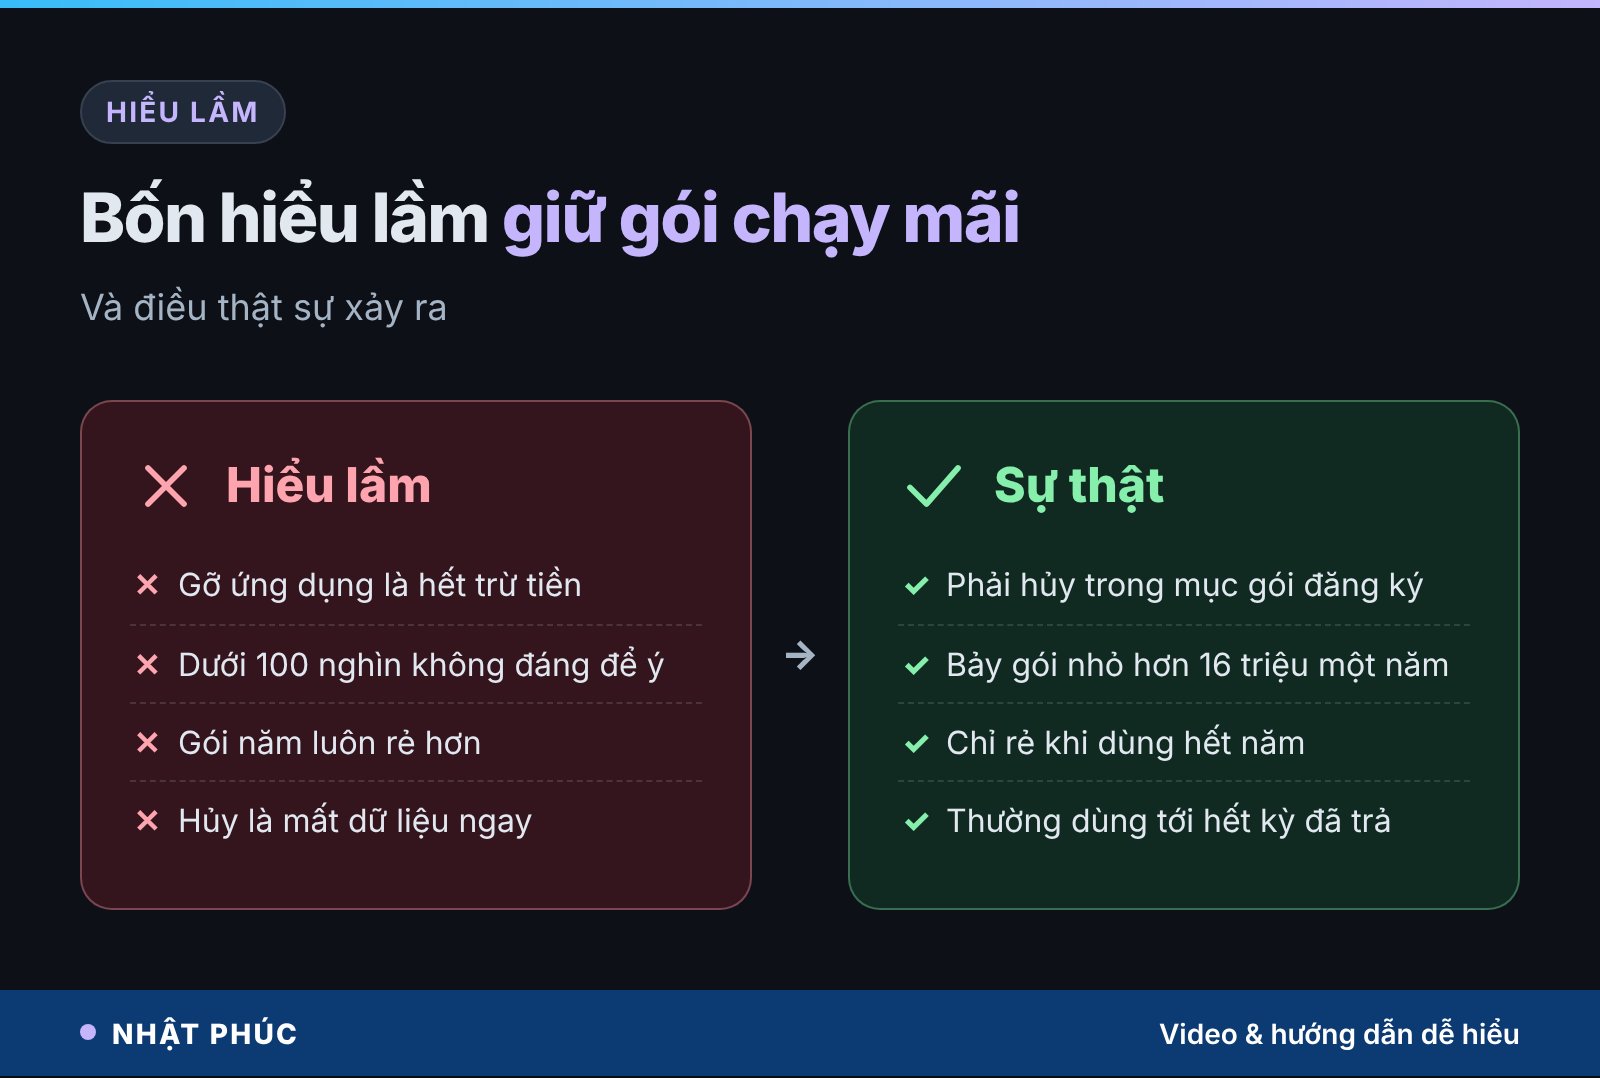
“Gỡ ứng dụng là hết bị trừ tiền”
Không đúng. Gói đăng ký gắn với tài khoản App Store, Google Play hoặc tài khoản trên trang web, không gắn với ứng dụng trên máy. Phải hủy trong mục quản lý gói.
“Khoản dưới 100 nghìn thì không đáng để ý”
Từng khoản thì đúng, tổng thì không. Trong ví dụ, gói rẻ nhất chỉ 45.000 ₫ nhưng bảy gói cộng lại hơn 16 triệu một năm.
“Gói năm luôn tiết kiệm hơn”
Chỉ đúng khi bạn dùng hết năm. Gói năm cho một ứng dụng tập thể dục bạn bỏ sau hai tuần là cách đắt nhất để mua nó.
“Hủy rồi thì mất hết dữ liệu ngay”
Thường bạn vẫn dùng được đến hết kỳ đã trả. Riêng dịch vụ lưu trữ, hãy tải dữ liệu về trước khi hạ gói vì dung lượng vượt mức có thể bị khóa đồng bộ.
Đặt lịch hỏi lại mỗi quý: thói quen thay cho trí nhớ
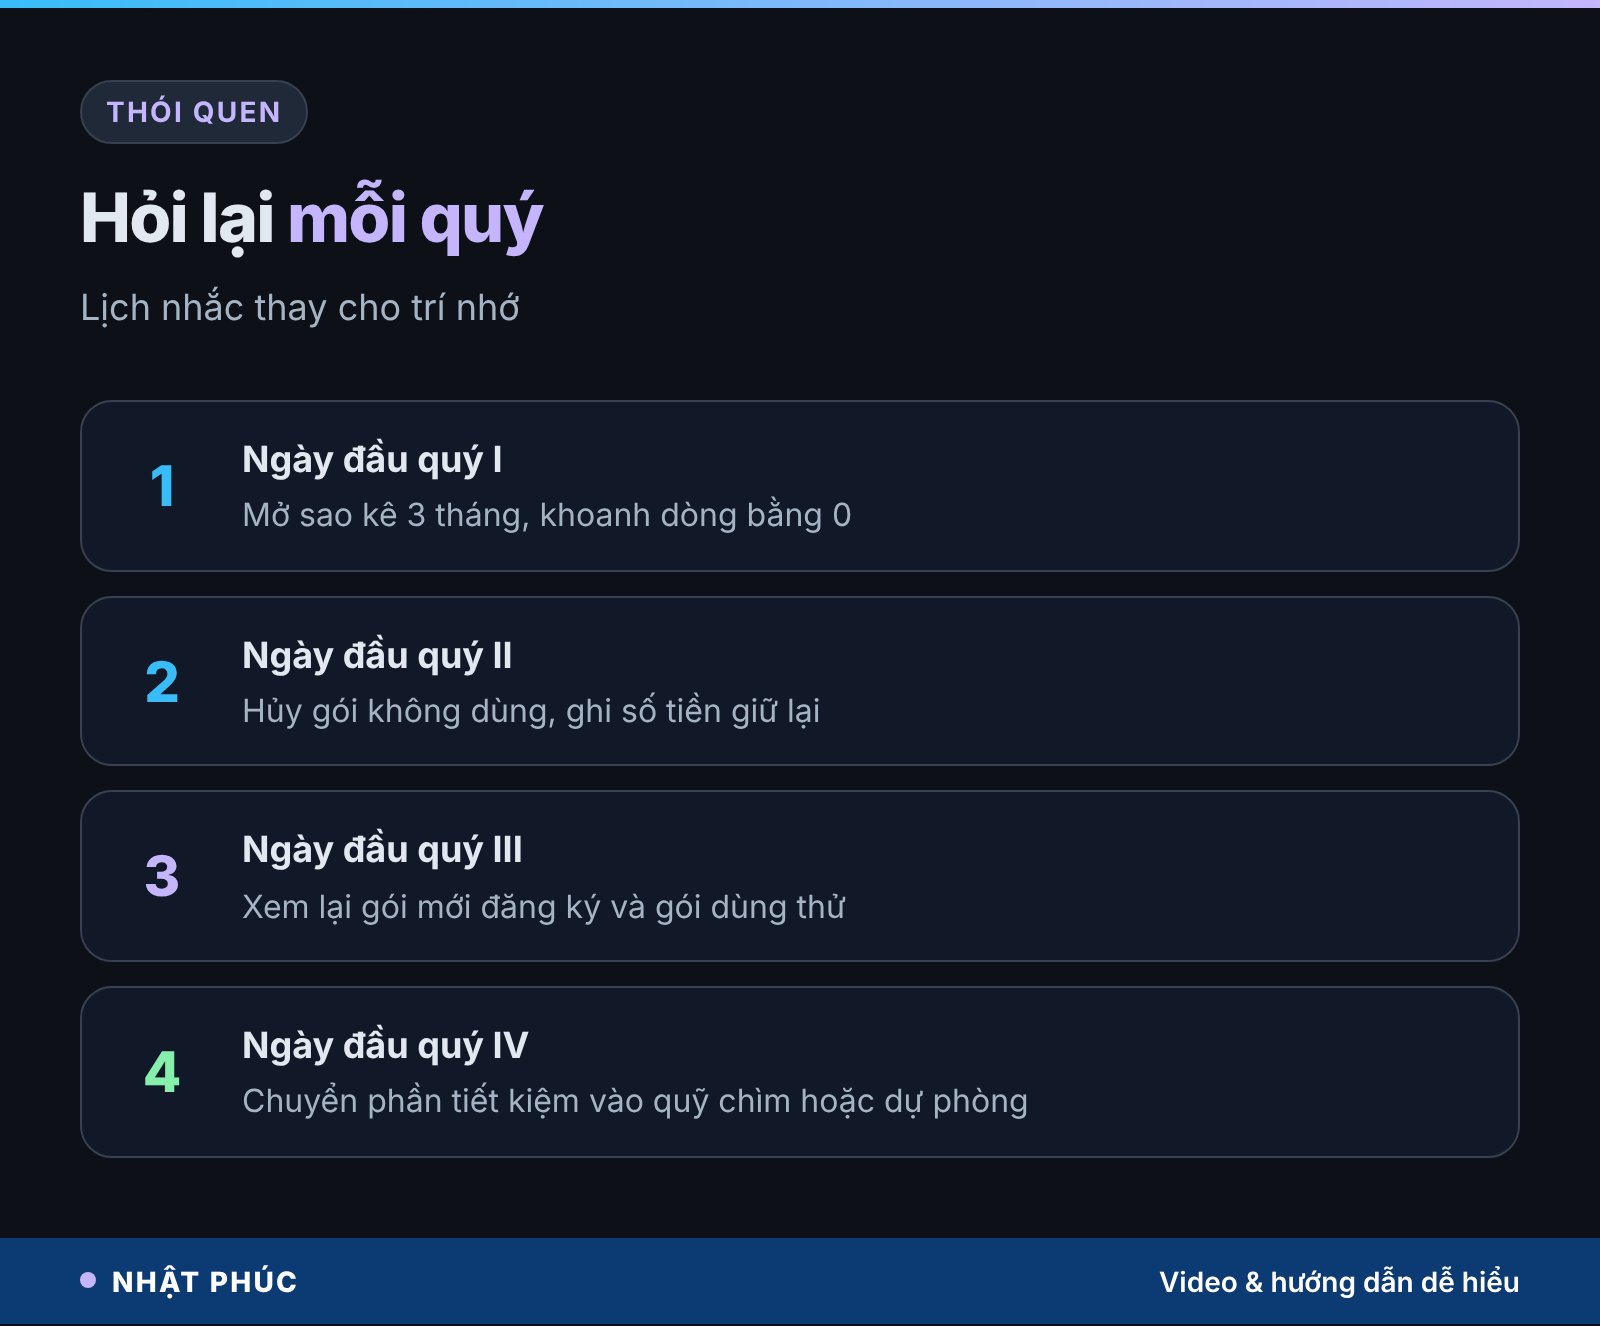
Trong trang sổ, tối hôm đó cô giáo hủy ba dòng đã khoanh tròn, rồi đặt một lời nhắc trên điện thoại: ngày đầu mỗi quý mở sao kê. Câu cô nói là điều đáng ghi lại: mình không tiếc tiền đã mua, mình tiếc vì đã trả tiền cho việc quên.
Lịch kiểm tra theo quý đủ thưa để không mệt và đủ dày để không có gói nào chạy không quá 3 tháng. Bạn có thể làm nó thành việc chung của gia đình: mỗi người tự đọc to gói của mình và số lần dùng. Với con lớp 7, đây cũng là một bài học tài chính cụ thể hơn mọi lời dặn.
Ở tuổi 40, khi áp lực tiền bạc đến từ nhiều phía (học phí con, bố mẹ già, khoản vay nhà), những khoản nhỏ tự gia hạn là nơi hiếm hoi bạn lấy lại được tiền mà không phải hy sinh điều gì. Nếu chuyện tiền bạc khiến bạn căng thẳng kéo dài, mất ngủ hay hay cãi nhau trong nhà, hãy cân nhắc trò chuyện với chuyên gia tư vấn tài chính hoặc chuyên gia tâm lý; tìm hỗ trợ là một quyết định tỉnh táo, không phải dấu hiệu thất bại.
Câu hỏi thường gặp
Làm sao biết mình đang có bao nhiêu khoản trừ tiền tự động?
Xem sao kê 3 tháng của mọi thẻ, tài khoản và ví điện tử, lọc các giao dịch lặp lại cùng tên người nhận. Kiểm tra thêm mục gói đăng ký trong App Store hoặc Google Play và tin nhắn trừ tiền tài khoản điện thoại. Ba nguồn này thường đã bao phủ gần hết các khoản tự gia hạn của một gia đình.
Hủy gia hạn tự động có được hoàn tiền tháng đó không?
Thường là không, vì bạn vẫn được dùng đến hết kỳ đã trả. Chính sách hoàn tiền phụ thuộc từng nhà cung cấp và kho ứng dụng. Nếu bị trừ tiền sau khi đã hủy hoặc bị trừ cho dịch vụ không đăng ký, hãy liên hệ nhà cung cấp kèm bằng chứng, sau đó liên hệ ngân hàng để được hướng dẫn tra soát.
Bao nhiêu tiền gói đăng ký mỗi tháng là hợp lý?
Không có mức chuẩn chung. Một cách tự đặt ngưỡng là quy ra ngày sống: nếu tổng khoản trừ tự động một năm vượt 1–2 tuần chi tiêu của gia đình, đó là lúc nên rà lại kỹ. Quan trọng hơn con số là mỗi gói đều có người dùng và được chọn lại định kỳ.
Có nên dùng một thẻ riêng cho các gói đăng ký?
Nên, nếu ngân hàng của bạn hỗ trợ thẻ phụ, thẻ ảo hoặc đặt hạn mức. Gom mọi gói vào một thẻ hạn mức thấp giúp sao kê gọn, dễ nhìn tổng và hạn chế rủi ro khi thông tin thẻ bị lộ. Nhưng nhớ rằng khóa thẻ không thay cho việc hủy gói.
Gói dùng thử miễn phí có cần lo không?
Có. Nhiều gói dùng thử tự chuyển sang trả phí khi hết hạn nếu bạn không hủy. Mẹo đơn giản: ngay lúc đăng ký dùng thử, đặt nhắc nhở trên điện thoại trước ngày hết hạn 2–3 ngày, hoặc hủy gia hạn ngay sau khi đăng ký nếu dịch vụ vẫn cho dùng hết thời gian thử.
Kết luận: thứ gì tự gia hạn cũng phải được hỏi lại
Khoản trừ tiền tự động không đắt ở giá từng tháng. Nó đắt ở chỗ không ai phải hỏi lại nó lần nào nữa. Ba phép tính (ngày sống, giờ làm, giá mỗi lần dùng) và một lịch kiểm tra mỗi quý là đủ để bạn lấy lại quyền quyết định với từng đồng đang tự đi ra khỏi tài khoản.
Còn bạn thì sao: bạn đang có bao nhiêu khoản tự gia hạn và cộng lại bằng bao nhiêu ngày sống mỗi năm? Hãy viết hai con số đó vào phần bình luận, và theo dõi kênh Số dư tuổi 40 cùng Nhật Phúc để đọc tiếp các trang sổ sau.
Ghi chú: Bài viết chỉ mang tính tham khảo, không phải lời khuyên tài chính. Các con số trong ví dụ là giả định minh họa; giá dịch vụ, tên menu và tính năng ngân hàng có thể thay đổi theo thời điểm và nhà cung cấp.
Bình luận
Chưa có bình luận nào. Bạn có câu hỏi hay kinh nghiệm riêng về chủ đề này? Hãy là người mở đầu.