“Đi làm chỉ để trả tiền cho người trông con.” Nếu bạn từng nói câu này lúc nửa đêm, bên cạnh cái máy tính bỏ túi và tờ báo giá nhà trẻ, bạn không hề đơn độc. Câu hỏi có nên nghỉ việc ở nhà chăm con là một trong những quyết định tiền bạc lớn nhất của nhiều gia đình trẻ, và cũng là quyết định dễ tính sai nhất.
Lý do rất đơn giản: chúng ta thường so lương của tháng này với tiền gửi trẻ của tháng này. Nhưng một bên là khoản chi có ngày kết thúc, còn bên kia là dòng thu nhập có thể không quay lại nguyên vẹn. Bài viết này đưa bạn qua ba phép tính cụ thể, cộng thêm những khoản ẩn như bảo hiểm xã hội, lương hưu, trợ cấp thất nghiệp, để bạn quyết định với đủ dữ kiện.
Câu trả lời ngắn: Đừng chỉ so lương với tiền gửi trẻ. Hãy tính ba thứ: số tháng sống nhà vẫn dư nếu đi làm, số đồng lương bỏ lại cho mỗi đồng trông trẻ tránh được, và khoảng lệch lương khi quay lại. Trong ví dụ, nghỉ 2 năm để tránh 144 triệu tiền gửi trẻ nghĩa là bỏ lại 322,2 triệu lương.
Câu chuyện và các con số trong bài lấy từ trang sổ số 788 của kênh Số dư tuổi 40. Bạn có thể xem video “Nghỉ ở nhà 2 năm để khỏi trả tiền gửi trẻ?” để nghe trọn câu chuyện trong hơn 3 phút, rồi quay lại đây để đi sâu vào từng phép tính.
Tóm tắt nhanh
- Lương gộp 15 triệu, sau 10,5% bảo hiểm và không phải nộp thuế, cầm về 13.425.000 ₫ mỗi tháng.
- Trừ 6 triệu gửi trẻ, nhà vẫn dư 7.425.000 ₫ mỗi tháng, tức 178,2 triệu sau 24 tháng, hơn 7 tháng chi tiêu.
- Nghỉ 2 năm bỏ lại 322,2 triệu lương để tránh 144 triệu gửi trẻ: khoảng 2,24 đồng cho mỗi đồng.
- Nếu quay lại ở mức lương cũ, khoảng lệch có thể là 2,2 triệu/tháng, 5 năm khoảng 134 triệu.
- Bảo hiểm xã hội, bảo hiểm y tế, kỹ năng nghề cũng tạm dừng; hãy tính cả phần này.
- Tiền không phải lý do duy nhất. Bài viết chỉ giúp bạn nhìn rõ phần tiền.
Nội dung chính:
- Câu chuyện trang 788: “đi làm nhà chỉ được 7,4 triệu”
- Lương cầm về thật sự là bao nhiêu?
- Phép tính 1: đi làm và gửi trẻ, nhà vẫn dư bao nhiêu tháng sống
- Phép tính 2: bỏ 2,24 đồng lương để tránh 1 đồng gửi trẻ
- Phép tính 3: khoảng lệch lương khi quay lại đi làm
- Khoản ẩn khi nghỉ việc: BHXH, lương hưu, bảo hiểm y tế
- Những phương án trung gian trước khi nghỉ hẳn
- Hiểu lầm phổ biến khi cân nhắc nghỉ việc chăm con
- Tự tính trong 10 phút: 5 bước trước khi nộp đơn
- Câu hỏi thường gặp
Câu chuyện trang 788: “đi làm nhà chỉ được 7,4 triệu”
Trang 788 trong cuốn sổ là một chị nhân viên chăm sóc khách hàng ở Quy Nhơn, sinh năm 1992. Chị vừa hết 6 tháng nghỉ thai sản, con gái được 8 tháng. Chồng chị cầm về 17 triệu mỗi tháng, cả nhà chi khoảng 24 triệu. Bà nội ở xa, không thể phụ trông cháu.
Chị hỏi được một chỗ gửi trẻ giá 6 triệu đồng/tháng (con số giả định cho câu chuyện). Tối nào chị cũng bấm máy tính, và kết luận chị đưa ra nghe rất hợp lý: lương 13,4 triệu, trừ 6 triệu gửi trẻ, đi làm cả tháng nhà chỉ được 7,4 triệu. Vậy sao không ở nhà 2 năm, đến khi con đủ lớn đi lớp?
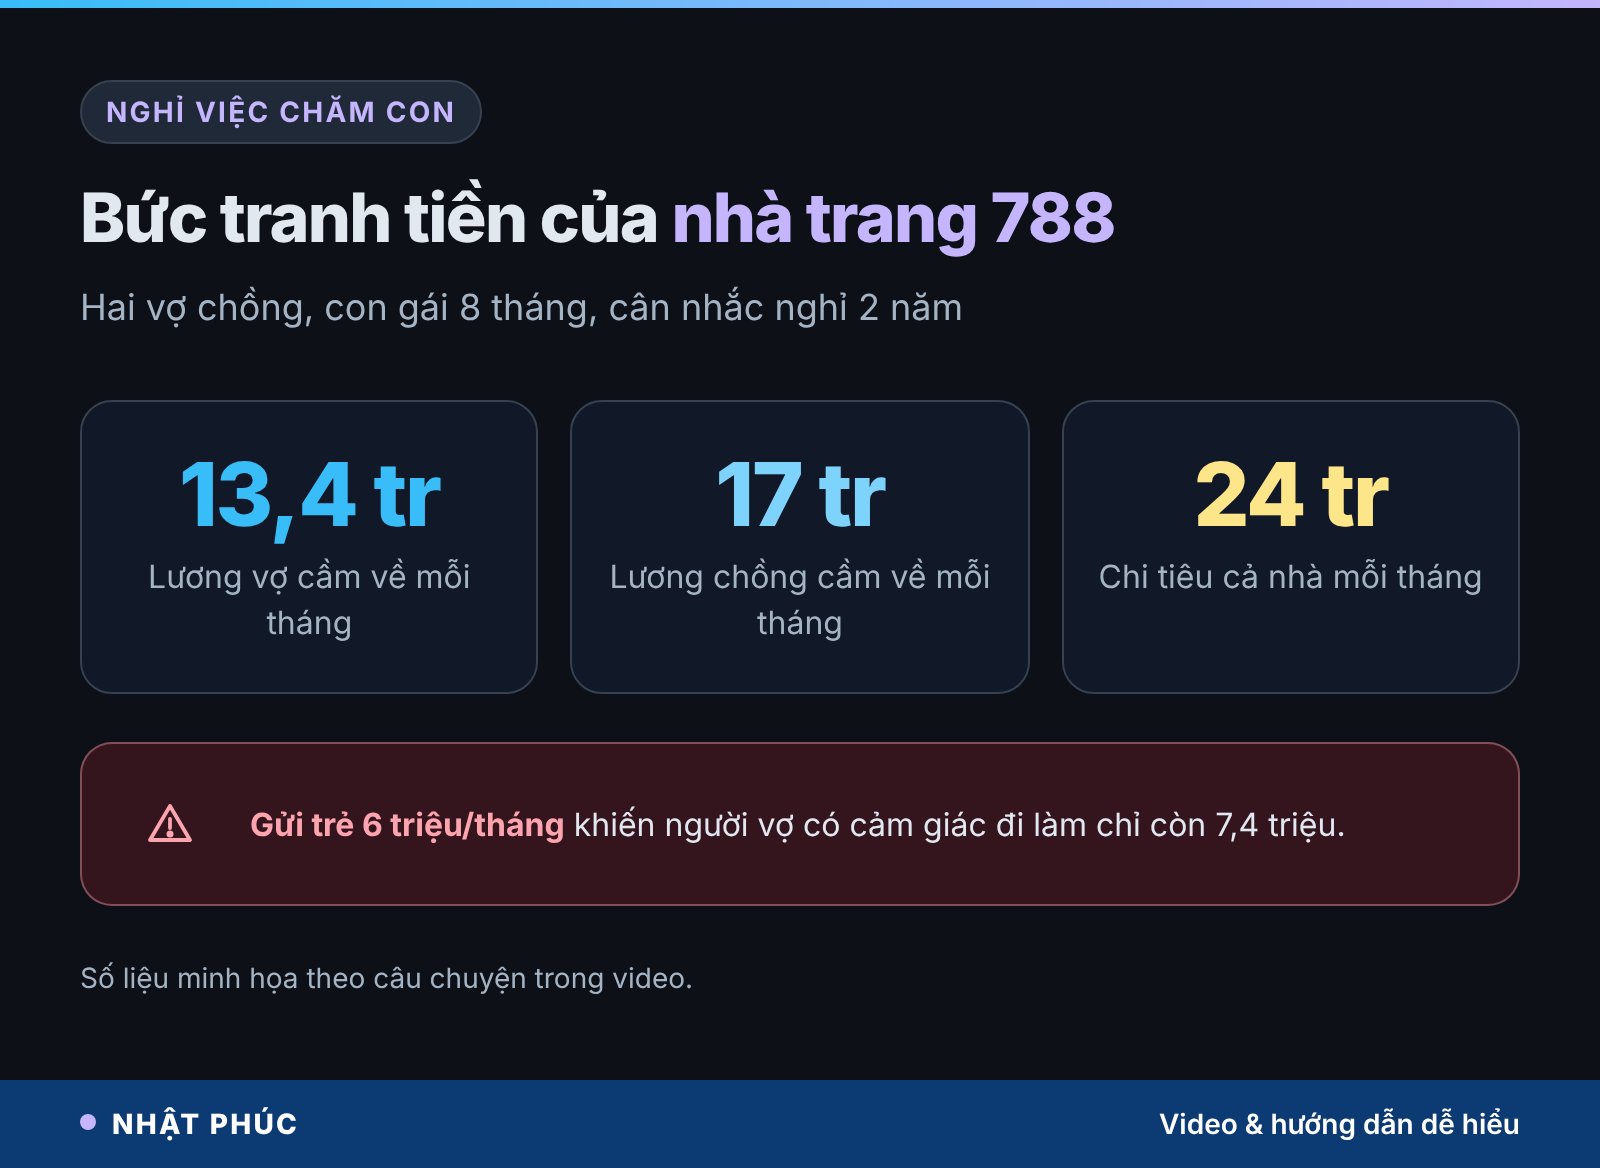
Phép tính “lương trừ tiền trông con” không sai. Nó chỉ thiếu thời gian. Nó nhìn một tháng, trong khi quyết định nghỉ việc ảnh hưởng nhiều năm. Ba phép tính dưới đây kéo dài khung nhìn ra.
Lương cầm về thật sự là bao nhiêu?
Trước khi so sánh gì, hãy dùng đúng con số. Nhiều người lấy lương ghi trong hợp đồng (lương gộp, gross) để tính, trong khi tiền thật vào tài khoản là lương cầm về (net).
Với lương gộp 15 triệu, người lao động đóng 10,5% cho ba loại bảo hiểm bắt buộc: 8% bảo hiểm xã hội, 1,5% bảo hiểm y tế và 1% bảo hiểm thất nghiệp, tức 1.575.000 ₫. Phần còn lại là 13.425.000 ₫.
Còn thuế thu nhập cá nhân? Từ kỳ tính thuế năm 2026, mức giảm trừ gia cảnh cho bản thân người nộp thuế là 15,5 triệu đồng/tháng và cho mỗi người phụ thuộc là 6,2 triệu đồng/tháng (Nghị quyết 110/2025/UBTVQH15). Thu nhập sau bảo hiểm 13.425.000 ₫ thấp hơn mức giảm trừ, nên không phải nộp thuế.
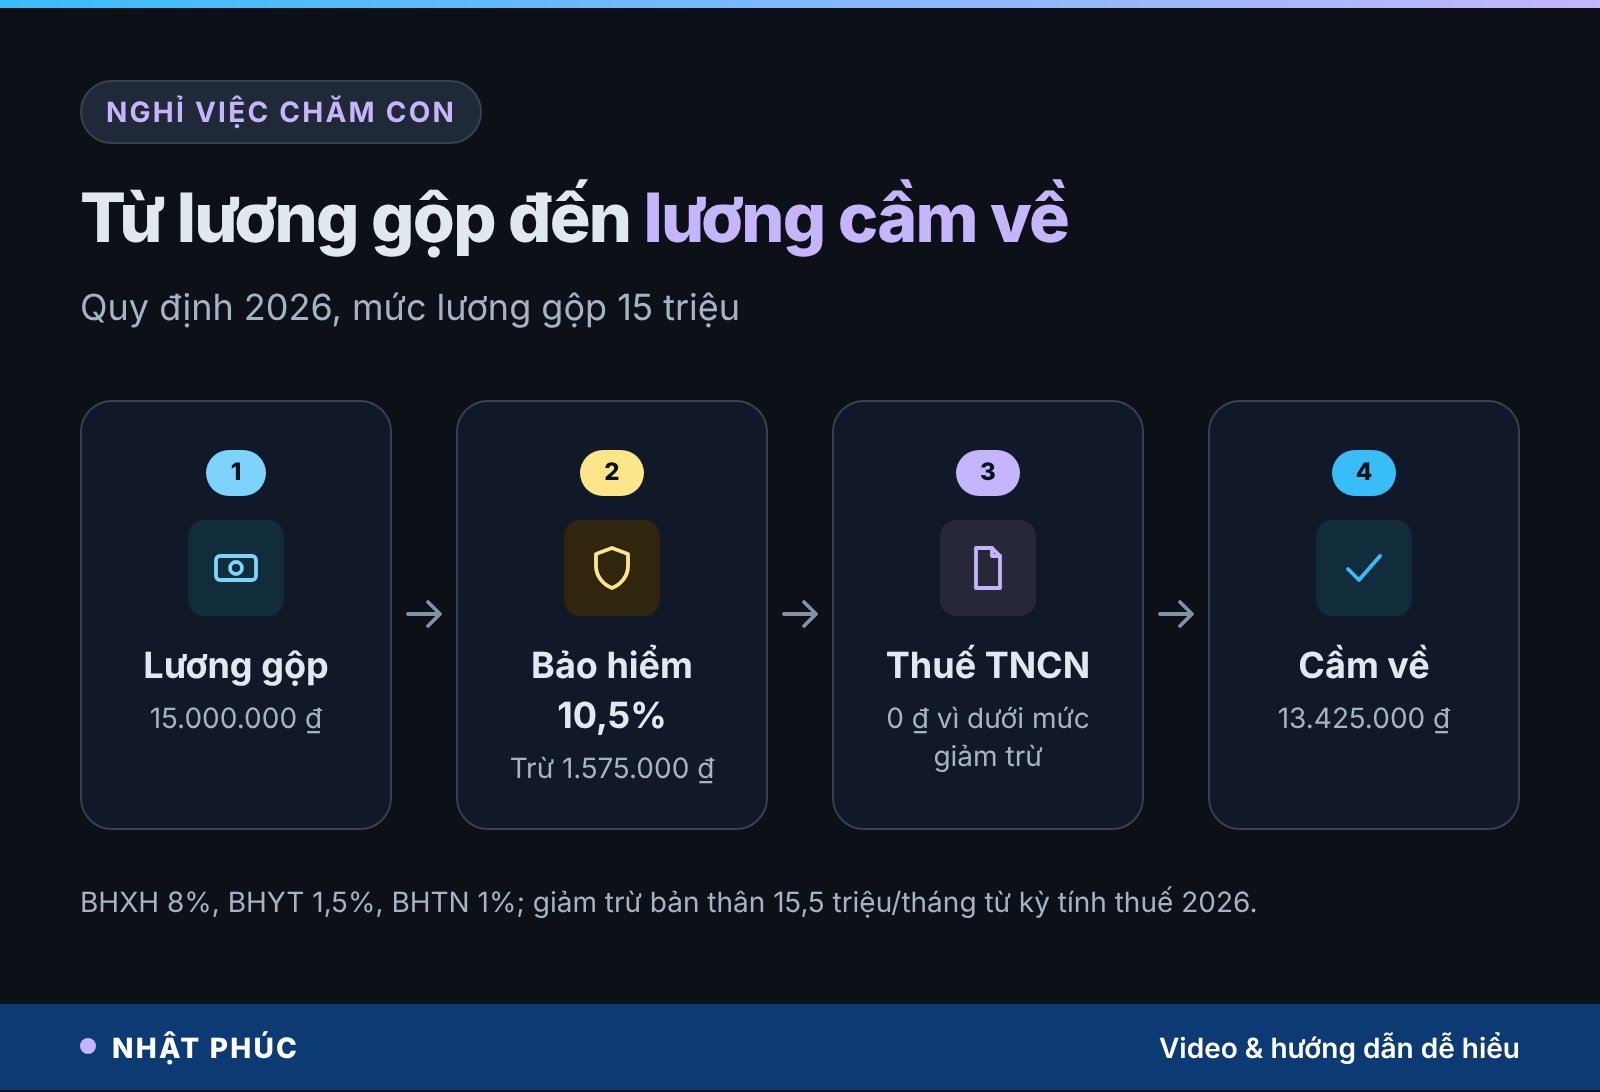
Mẹo nhỏ: thay vì tự tính, hãy mở sao kê 3 tháng gần nhất và lấy số trung bình. Nếu có thưởng tháng 13, phụ cấp hay làm thêm giờ, cộng cả năm rồi chia 12. Đó mới là con số bạn thật sự “bỏ lại” nếu nghỉ.
Phép tính 1: đi làm và gửi trẻ, nhà vẫn dư bao nhiêu tháng sống
Phép tính đầu tiên dùng đúng con số chị đang nhìn, nhưng nhân với thời gian. Lấy 13.425.000 ₫ trừ 6.000.000 ₫ gửi trẻ, còn 7.425.000 ₫ mỗi tháng. Trong 24 tháng, phần còn lại là 178,2 triệu.
Kênh Số dư tuổi 40 hay quy tiền ra “tháng sống”: số tiền đó đủ cho cả nhà chi tiêu bao lâu. Với mức chi 24 triệu/tháng, 178,2 triệu tương đương khoảng 7,4 tháng sống của cả gia đình.
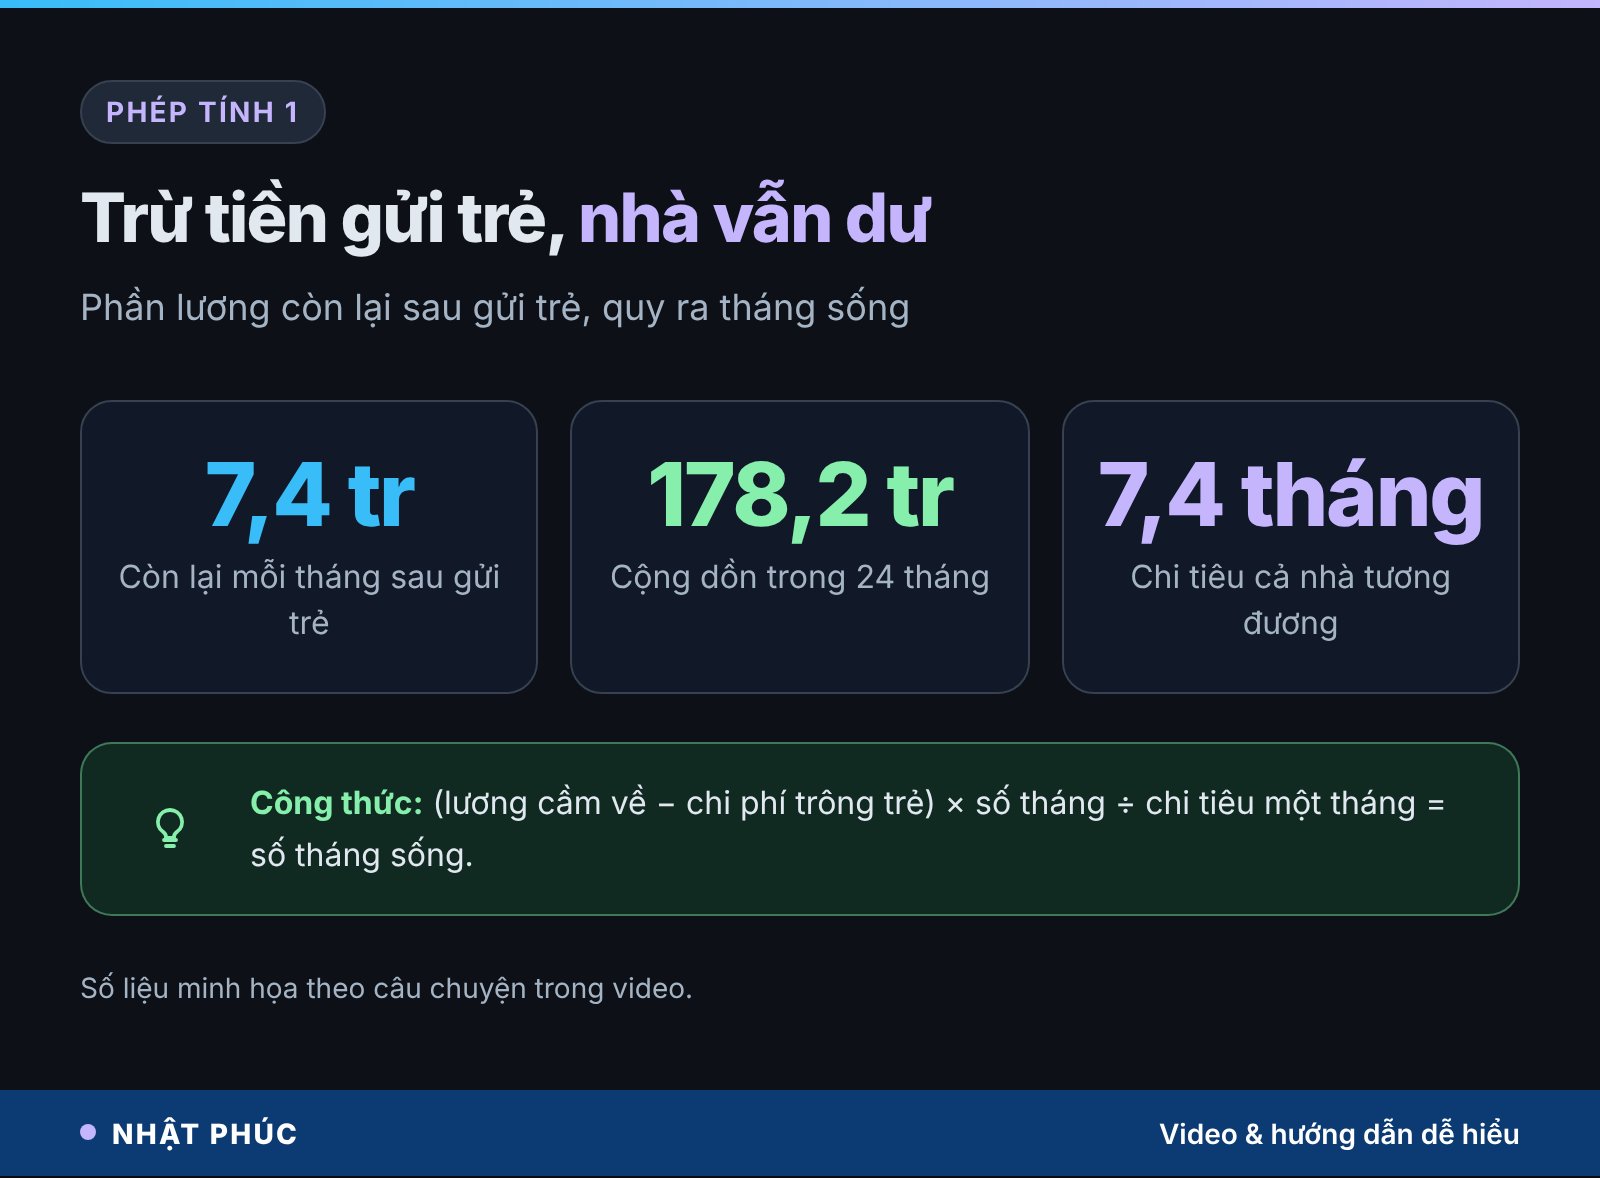
Hãy hình dung 178,2 triệu này như một quỹ dự phòng. Với nhiều gia đình trẻ, đó là toàn bộ khoảng đệm cho một lần ốm nặng, một lần mất việc của chồng, hay một lần sửa nhà bất ngờ. Đi làm và gửi trẻ, nhà vẫn dư thật. Con số đang là số dương, chỉ là nó nhỏ hơn mong đợi nên dễ bị coi như bằng không.
Công thức tự làm
(Lương cầm về − chi phí trông trẻ mỗi tháng) × số tháng dự định nghỉ ÷ chi tiêu một tháng của nhà = số tháng sống nhà vẫn dư nếu tiếp tục đi làm.
Phép tính 2: bỏ 2,24 đồng lương để tránh 1 đồng gửi trẻ
Phép tính thứ hai đổi góc nhìn: thay vì hỏi “đi làm còn lại bao nhiêu”, ta hỏi “nghỉ việc thì đổi cái gì lấy cái gì”.
- Tiền gửi trẻ tránh được trong 2 năm: 6 triệu × 24 = 144 triệu.
- Lương bỏ lại trong 2 năm: 13.425.000 ₫ × 24 = 322,2 triệu.
- Tỷ lệ: 322,2 ÷ 144 ≈ 2,24. Mỗi đồng gửi trẻ tránh được, nhà bỏ đi khoảng 2 đồng 24 xu lương.
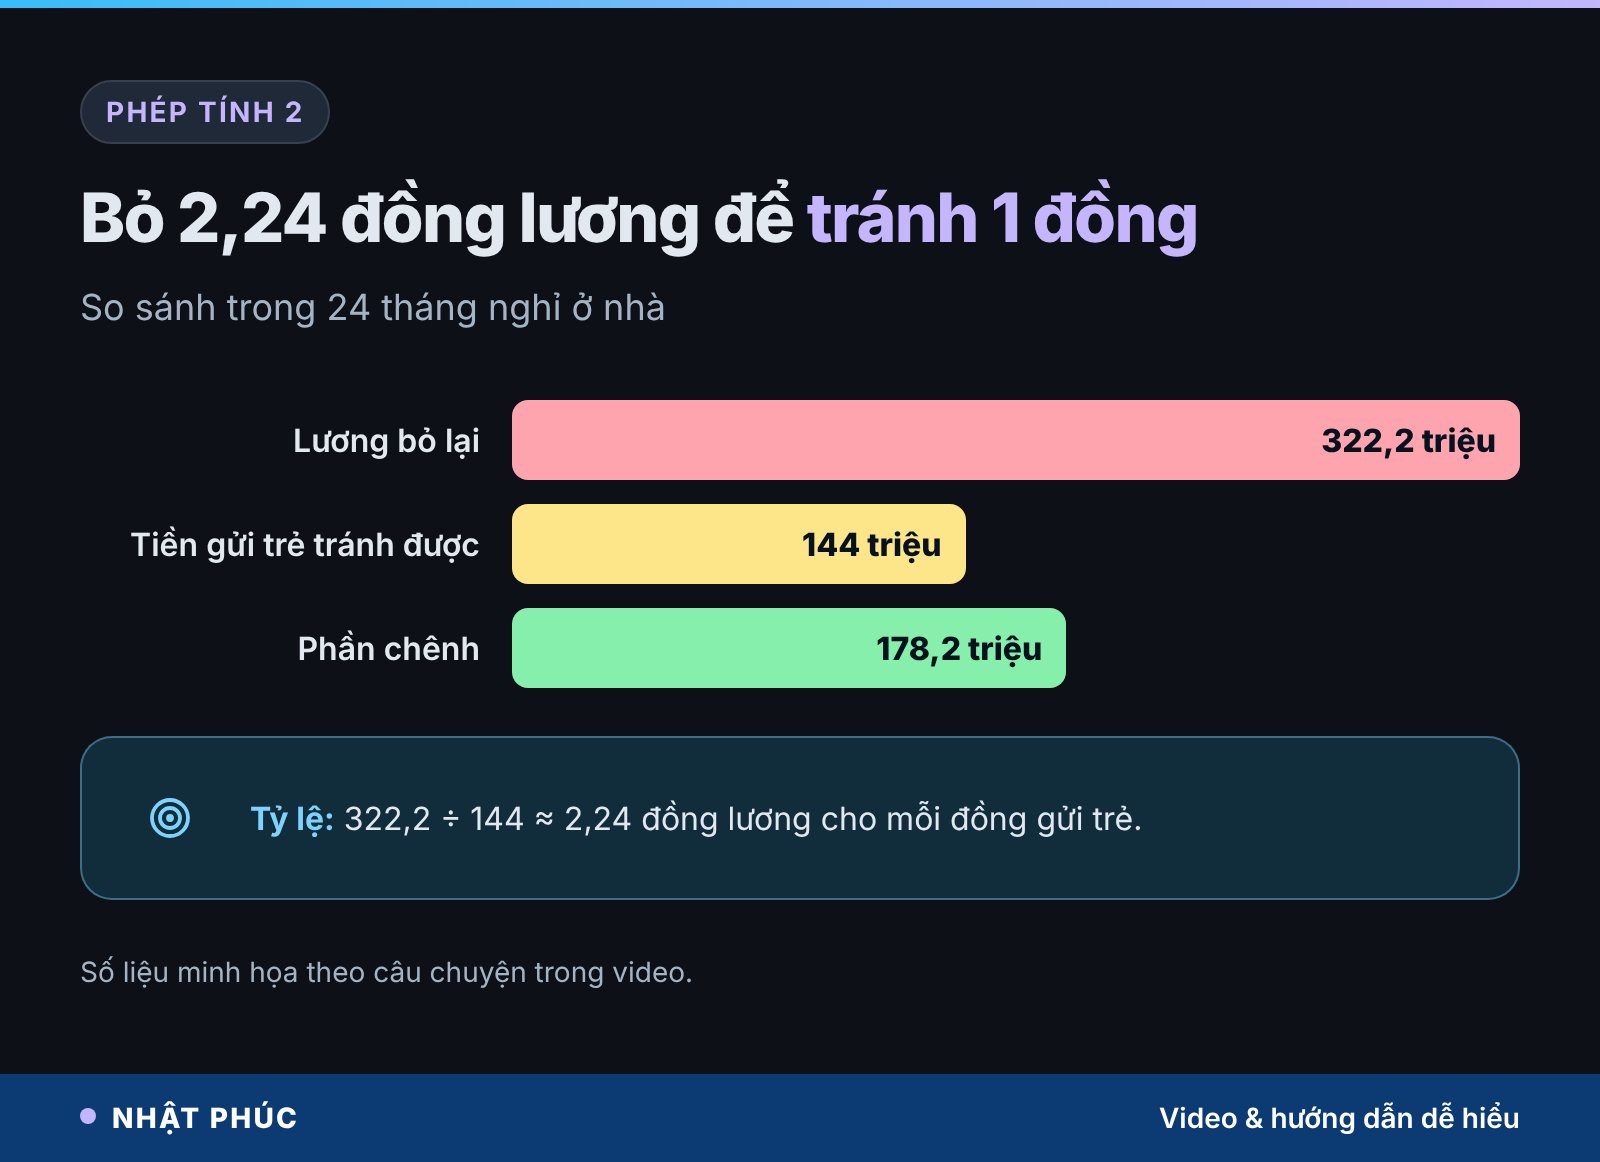
Ví von cho dễ nhớ: bạn đang muốn tiết kiệm tiền gửi xe 6 nghìn mỗi ngày bằng cách bán luôn chiếc xe đang chở mình đi kiếm 13 nghìn mỗi ngày. Tiền gửi xe đúng là mất đi, nhưng thứ bạn bỏ ra lớn hơn nhiều.
Tỷ lệ này thay đổi theo từng nhà. Nếu chi phí trông trẻ gần bằng lương cầm về, tỷ lệ tiến về 1, và nghỉ việc gần như “hòa” về mặt dòng tiền ngắn hạn. Nếu tỷ lệ trên 2 như ví dụ, phần tiền bỏ lại đáng để cân nhắc kỹ hơn.
Phép tính 3: khoảng lệch lương khi quay lại đi làm
Đây là phép tính hay bị bỏ quên nhất. Lương không đứng yên trong thời gian bạn vắng mặt. Đồng nghiệp ở lại được tăng lương, được thăng chức, tích thêm kinh nghiệm. Người nghỉ 2 năm thường quay lại ở mức cũ, thậm chí thấp hơn.
Video giả định lương tăng 8% mỗi năm (số liệu minh họa). Nếu chị vẫn đi làm, sau 2 năm lương gộp lẽ ra là khoảng 17,5 triệu (15 triệu × 1,08 × 1,08 = 17.496.000 ₫), cầm về khoảng 15,65 triệu. Nếu quay lại ở mức 15 triệu cũ, mỗi tháng chị cầm về ít hơn khoảng 2,2 triệu.
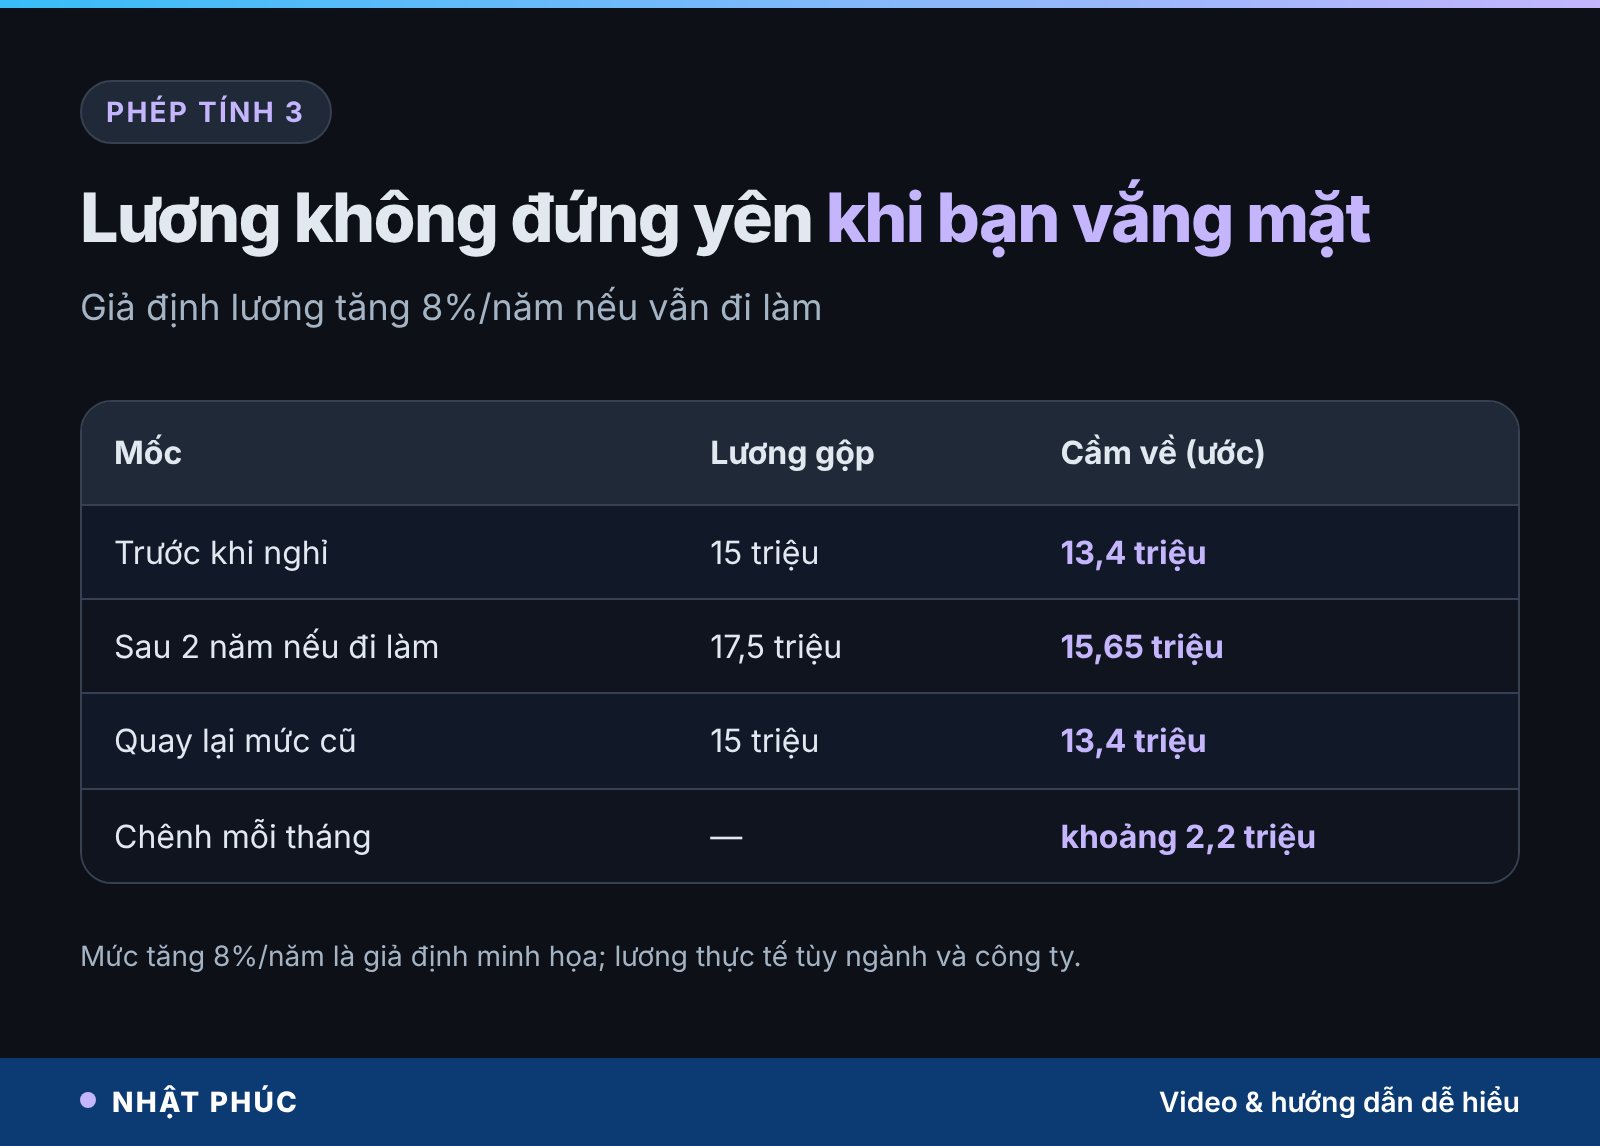
2,2 triệu một tháng nghe không nhiều. Nhưng nếu không được bù lại, một năm là khoảng 26,8 triệu, hơn 1 tháng sống. Kéo 5 năm, khoảng lệch lên khoảng 134 triệu (video làm tròn 133,6 triệu), gần 6 tháng sống của cả nhà.
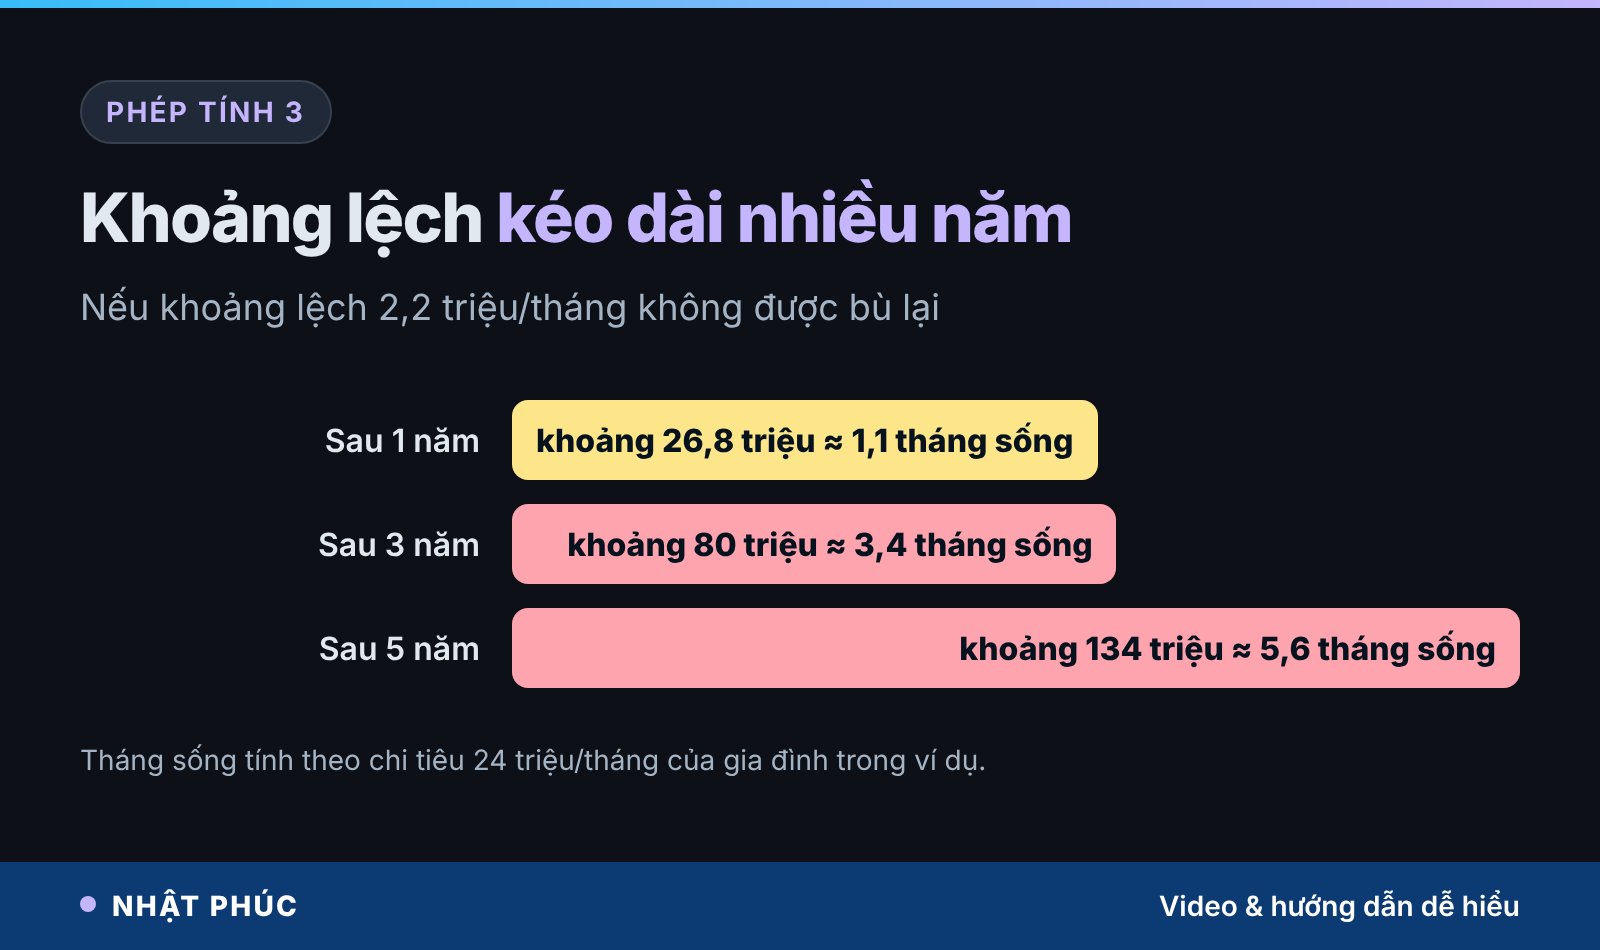
Đó là lý do kênh tóm lại bằng một câu: tiền trông con có ngày hết, khoảng trống trong thu nhập thì không tự đầy. Tất nhiên, có người quay lại với công việc tốt hơn, có người chuyển nghề thành công. Phép tính này không dự đoán tương lai, nó chỉ cho bạn thấy rủi ro cần chuẩn bị.
Công thức tự làm
Lấy mức tăng lương trung bình 3 năm gần nhất của bạn, nhân với số năm dự định nghỉ, rồi xem lương lúc quay lại thấp hơn lương lẽ ra bao nhiêu mỗi tháng. Nhân thêm 12 để thấy con số một năm.
Khoản ẩn khi nghỉ việc: BHXH, lương hưu, bảo hiểm y tế
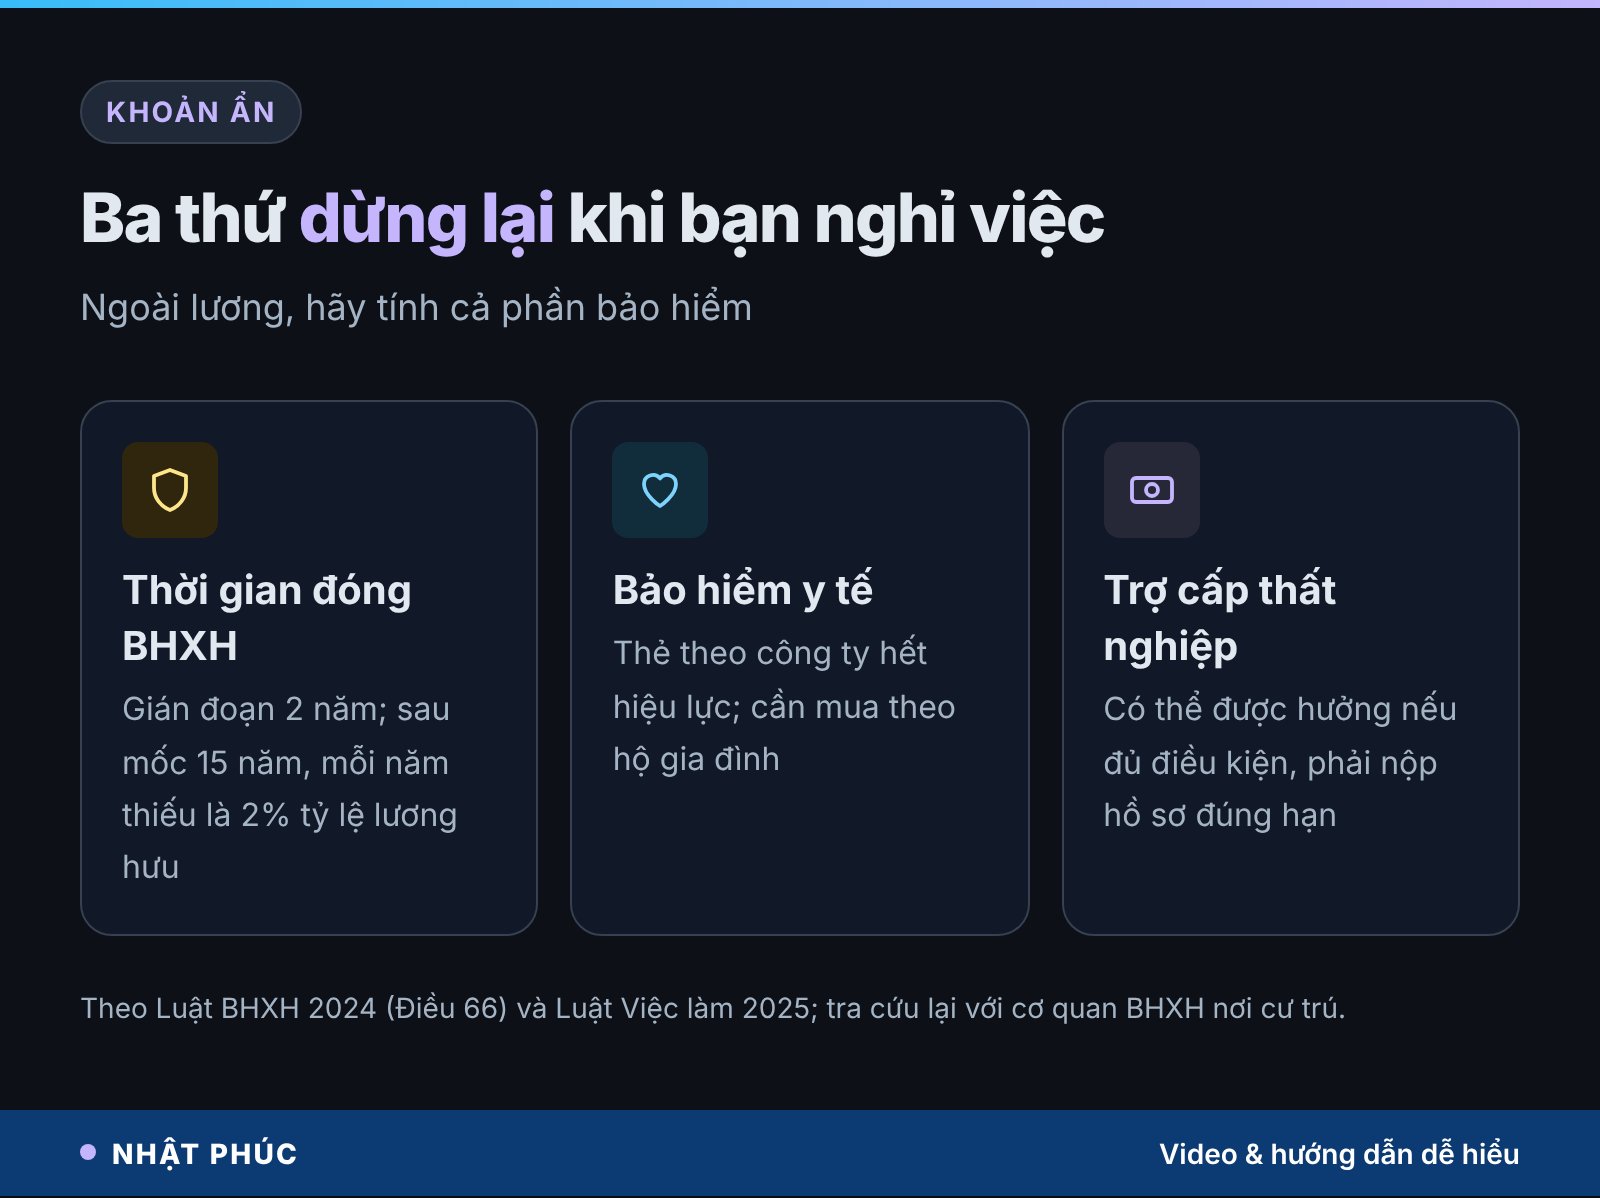
Ba phép tính trên mới chỉ nói tới lương. Khi nghỉ việc, một số quyền lợi gắn với hợp đồng lao động cũng tạm dừng. Đây là phần ít ai đưa vào bảng tính, nhưng ảnh hưởng tới tận tuổi nghỉ hưu.
Thời gian đóng bảo hiểm xã hội
Theo Luật Bảo hiểm xã hội 2024 (Điều 66), lao động nữ đóng đủ 15 năm được hưởng lương hưu bằng 45% mức bình quân tiền lương đóng BHXH, sau đó mỗi năm đóng thêm được cộng 2%, tối đa 75%. Nói cách khác, sau mốc 15 năm, mỗi năm không đóng là 2% tỷ lệ lương hưu mất đi (nếu không đóng bù về sau). Nghỉ 2 năm có thể là 4% tỷ lệ hưởng.
Trong thời gian nghỉ, bạn có thể tham gia BHXH tự nguyện để thời gian đóng không bị đứt quãng. Mức đóng và mức hỗ trợ của Nhà nước nên hỏi trực tiếp cơ quan BHXH nơi cư trú vì có thể thay đổi theo từng năm.
Bảo hiểm y tế
Thẻ bảo hiểm y tế do công ty đóng sẽ hết hiệu lực khi nghỉ việc (và khi hết thời gian hưởng trợ cấp thất nghiệp nếu có). Với gia đình có con nhỏ, thẻ của mẹ rất quan trọng, nên hãy đưa khoản mua bảo hiểm y tế theo hộ gia đình vào ngân sách.
Trợ cấp thất nghiệp
Từ 1/1/2026, Luật Việc làm 2025 (số 74/2025/QH15) quy định người lao động có hợp đồng từ 12 tháng trở lên cần đóng bảo hiểm thất nghiệp từ đủ 12 tháng trong 24 tháng trước khi nghỉ. Mức hưởng mỗi tháng bằng 60% bình quân tiền lương đóng của 6 tháng gần nhất, tối đa 5 lần lương tối thiểu vùng; đóng 12 đến dưới 36 tháng được hưởng 3 tháng. Các điều kiện còn lại (lý do chấm dứt hợp đồng, thời hạn nộp hồ sơ) hãy hỏi trung tâm dịch vụ việc làm trước khi nộp đơn nghỉ.
Những phương án trung gian trước khi nghỉ hẳn
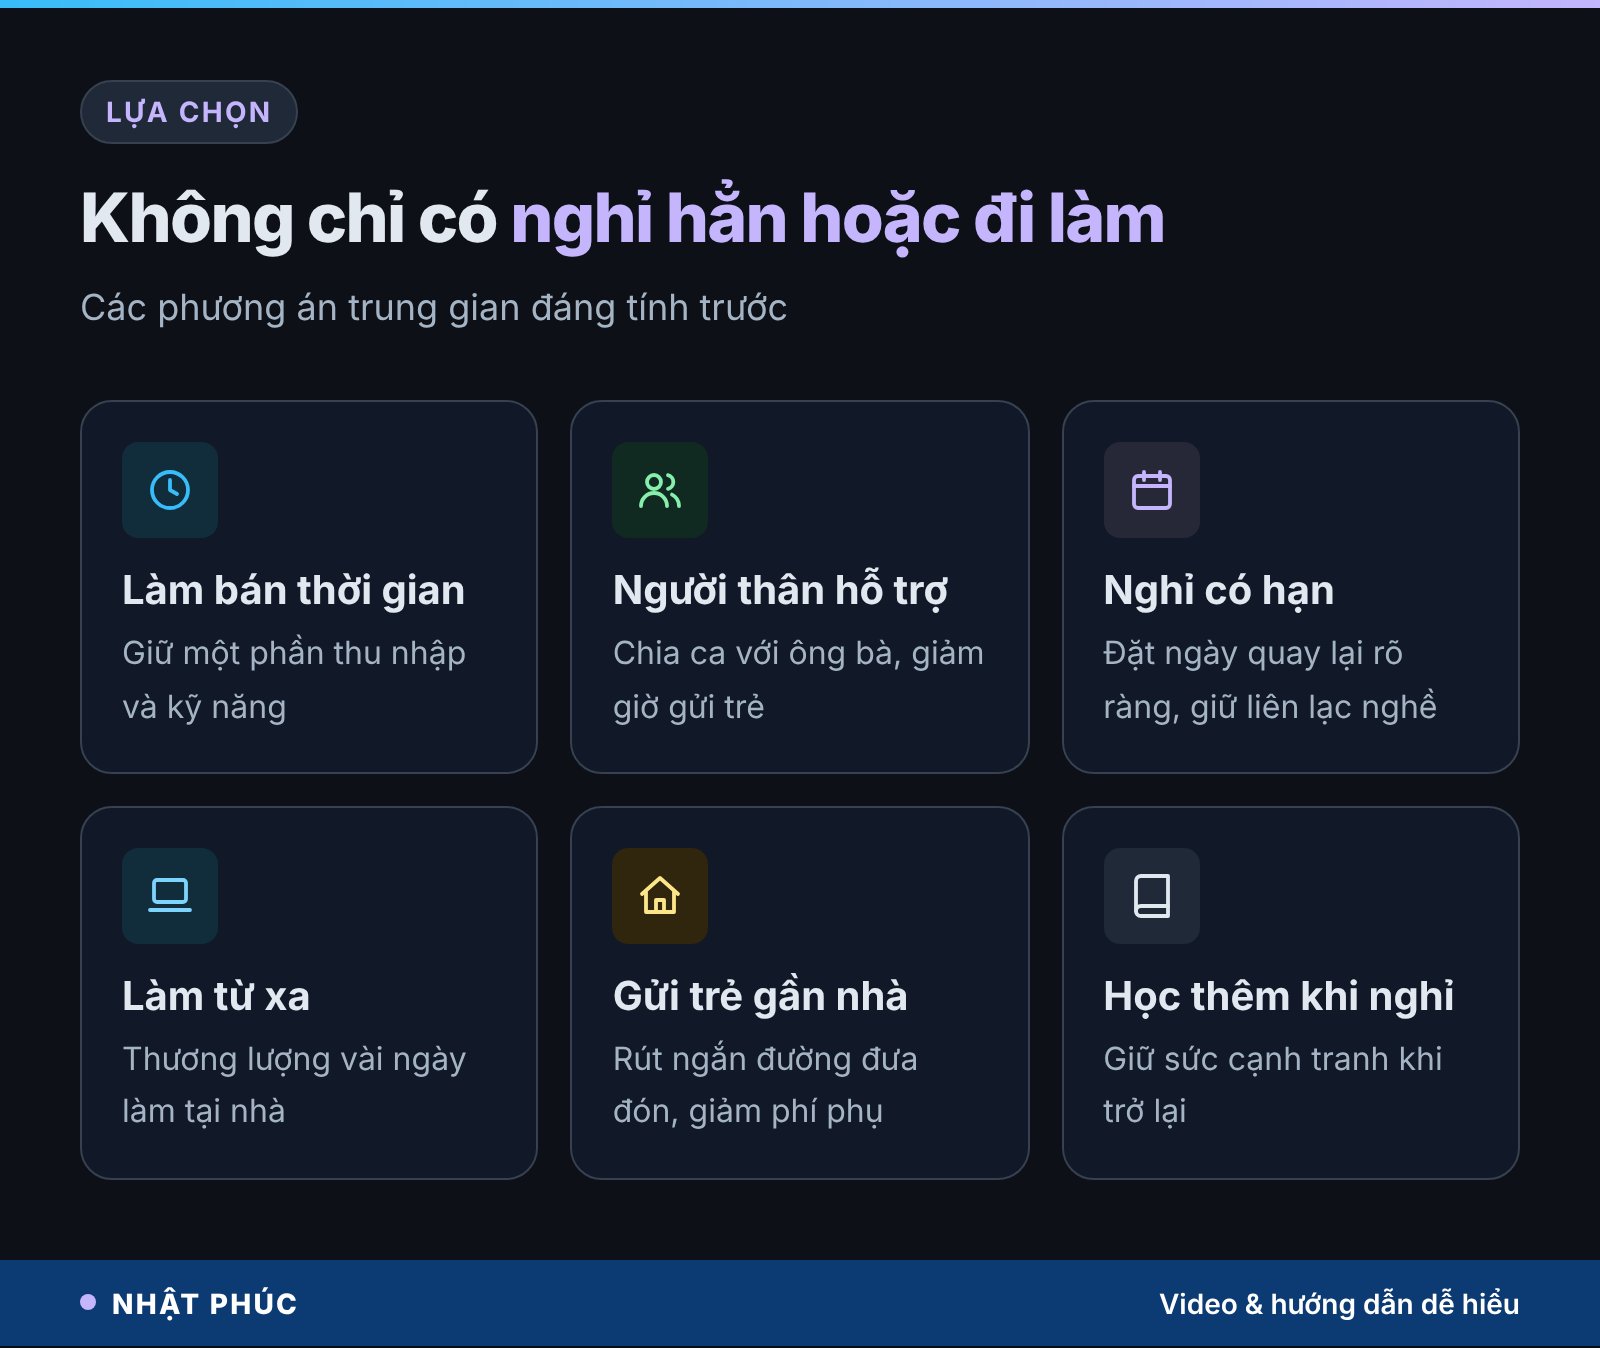
Câu hỏi “có nên nghỉ việc ở nhà chăm con” thường được đặt dưới dạng hai lựa chọn: nghỉ hẳn hoặc đi làm toàn thời gian. Thực tế có nhiều đường ở giữa, và mỗi đường thay đổi các phép tính trên theo cách khác nhau.
| Phương án | Thu nhập | BHXH, kỹ năng | Điều cần tính |
|---|---|---|---|
| Đi làm, gửi trẻ | Giữ nguyên, trừ phí trông trẻ | Liên tục | Mệt mỏi, thời gian với con |
| Làm bán thời gian | Giảm một phần | Có thể vẫn đóng nếu đủ điều kiện | Thỏa thuận với công ty |
| Người thân hỗ trợ | Gần như giữ nguyên | Liên tục | Chi phí đi lại, sức khỏe ông bà |
| Nghỉ có thời hạn | Bằng 0 trong thời gian nghỉ | Gián đoạn, có thể đóng tự nguyện | Kế hoạch quay lại cụ thể |
Một gợi ý thực tế: nếu đã quyết định nghỉ, hãy đặt một ngày quay lại rõ ràng và ghi vào lịch. Trong thời gian nghỉ, giữ liên lạc với đồng nghiệp cũ, cập nhật chứng chỉ, làm vài dự án nhỏ. Những việc này không tốn nhiều tiền nhưng giúp khoảng lệch lương khi quay lại nhỏ hơn.
Hiểu lầm phổ biến khi cân nhắc nghỉ việc chăm con
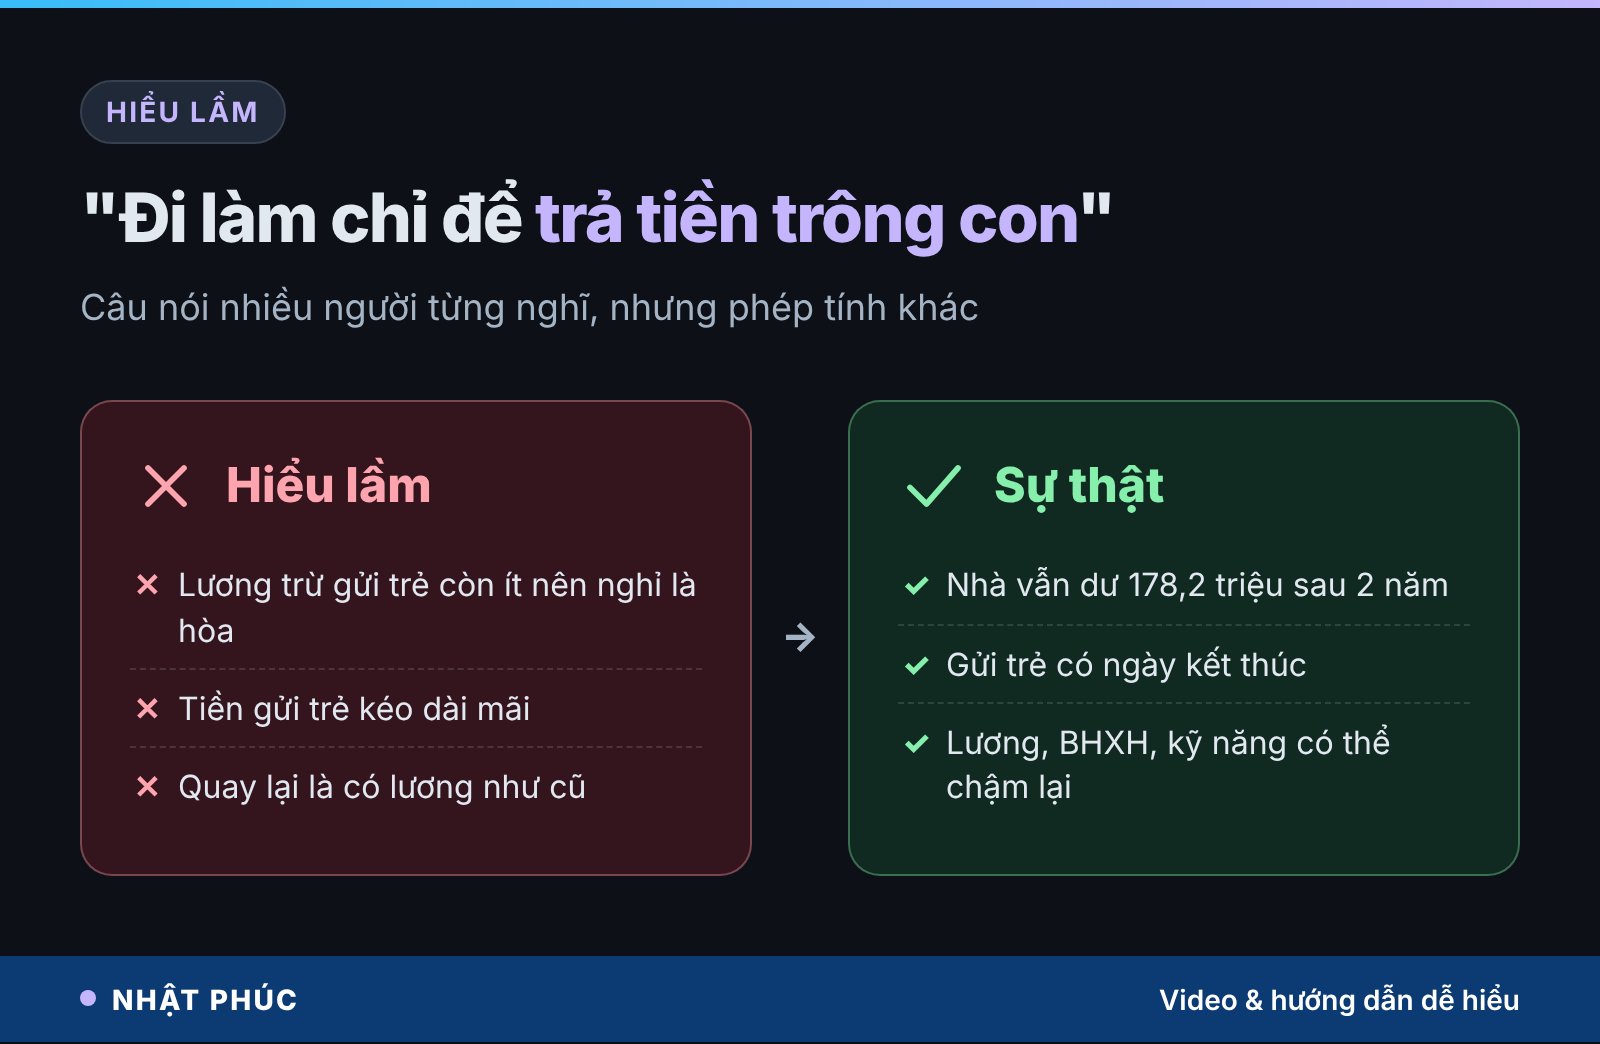
“Lương trừ gửi trẻ còn ít nên nghỉ là hòa”
Phần “còn ít” vẫn là số dương. Trong ví dụ, nó là 178,2 triệu sau 2 năm, đủ cho cả nhà sống hơn 7 tháng. Ít không có nghĩa là bằng không.
“Tiền gửi trẻ kéo dài mãi”
Chi phí trông trẻ cao nhất ở giai đoạn con dưới 3 tuổi. Khi con vào mẫu giáo, chi phí thường giảm. Học sinh mầm non tại cơ sở giáo dục công lập được miễn học phí từ năm học 2025–2026, dù vẫn còn tiền ăn và các khoản khác.
“Quay lại là có lương như cũ”
Có thể có việc với lương cũ, nhưng lương “lẽ ra” đã tăng. Ngoài ra, thị trường lao động có thể thay đổi, nhất là với người trên 35 tuổi. Hãy coi khoảng lệch lương là một chi phí thật.
Tự tính trong 10 phút: 5 bước trước khi nộp đơn
Bạn không cần bảng tính phức tạp. Một tờ giấy, một cái máy tính và 10 phút ngồi cùng vợ hoặc chồng là đủ.
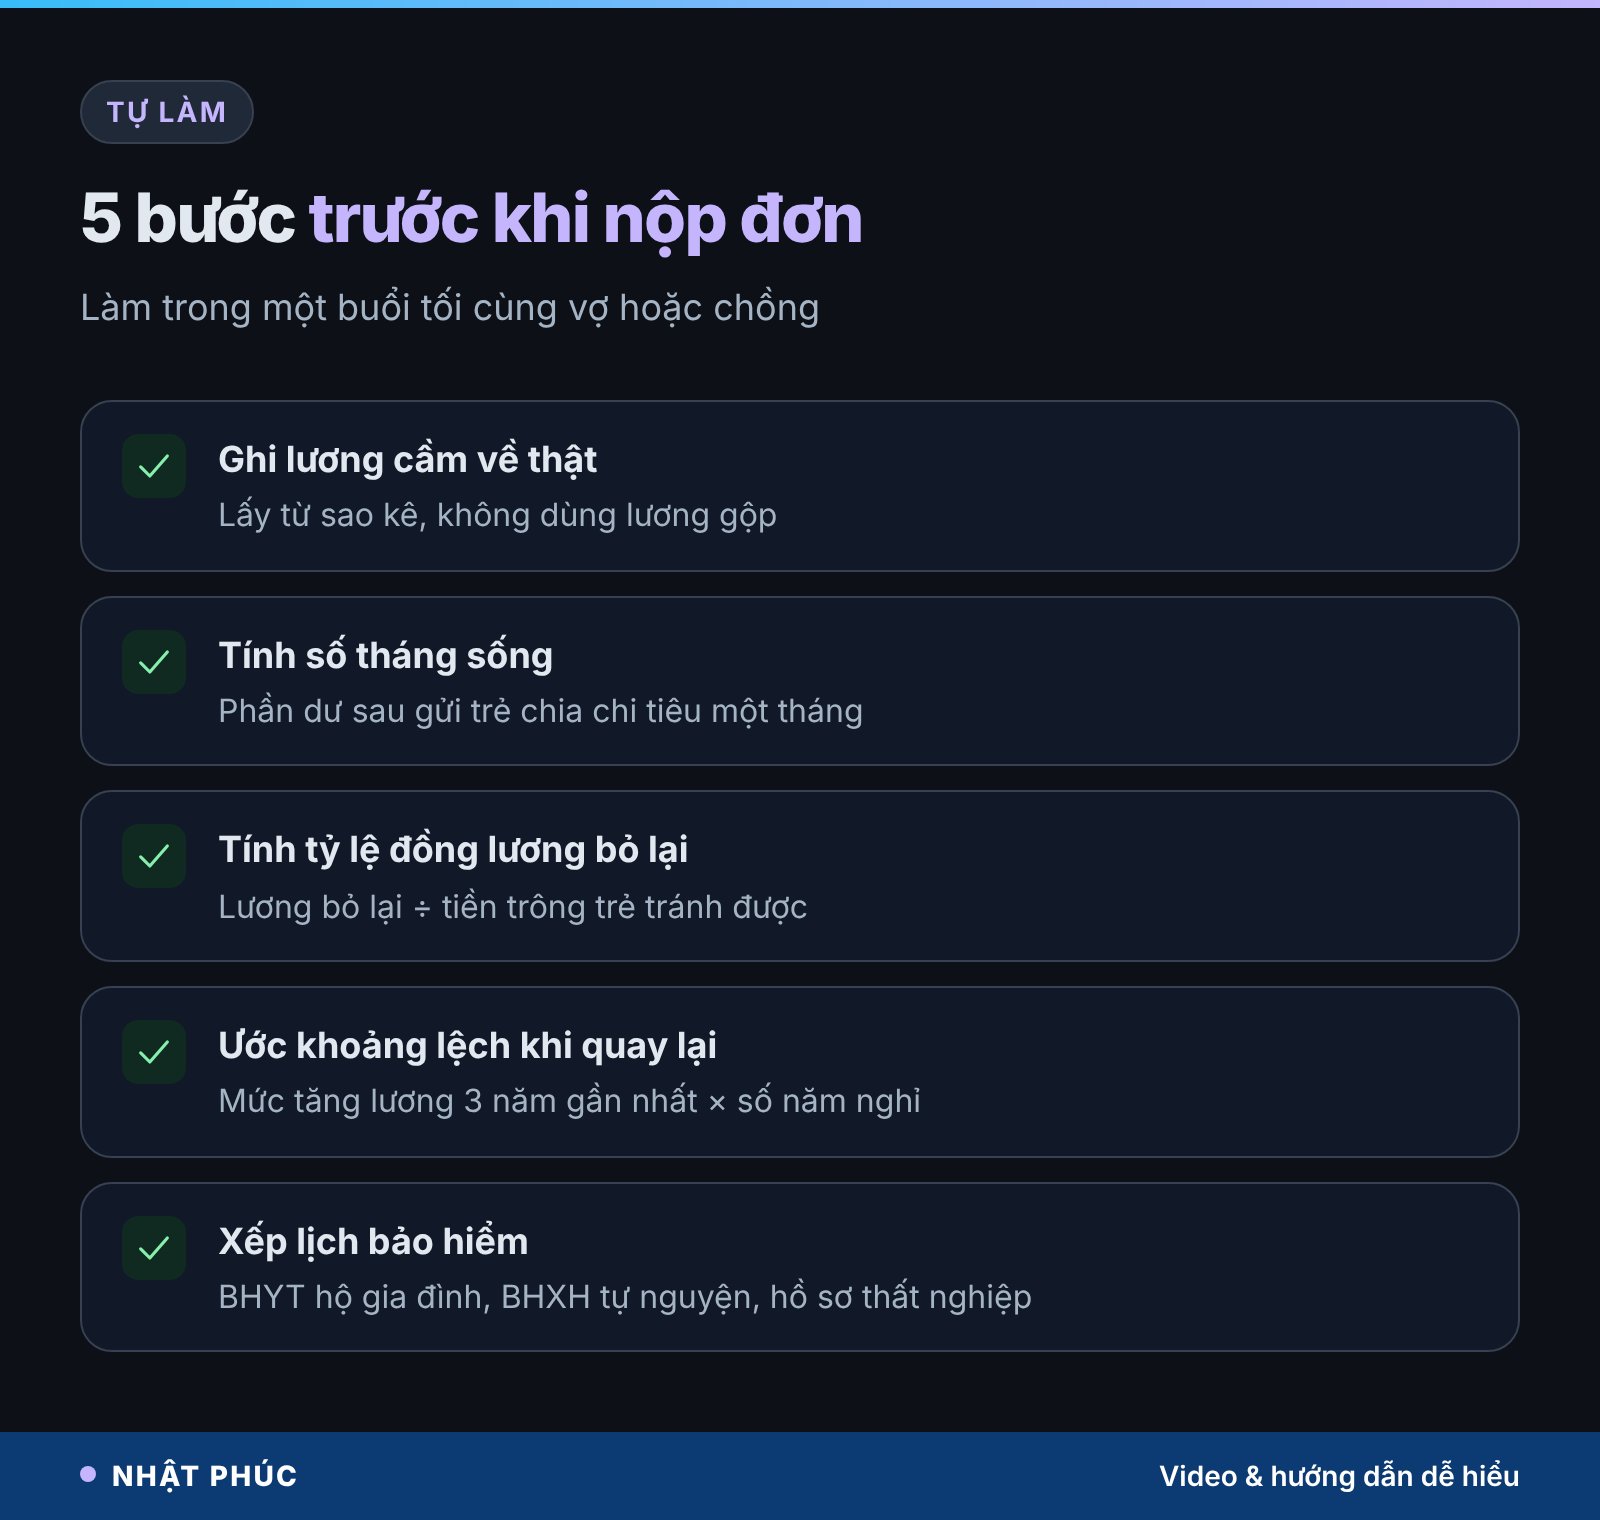
1. Ghi lương cầm về thật
Lấy từ sao kê, cộng cả thưởng và phụ cấp rồi chia 12. Đừng dùng lương gộp trên hợp đồng.
2. Tính số tháng sống
(Lương cầm về − chi phí trông trẻ) × số tháng dự định nghỉ ÷ chi tiêu một tháng của nhà.
3. Tính tỷ lệ đồng lương bỏ lại
Lương cầm về × số tháng, chia cho chi phí trông trẻ × số tháng. Tỷ lệ càng lớn hơn 1, cái giá của việc nghỉ càng cao.
4. Ước khoảng lệch khi quay lại
Mức tăng lương trung bình 3 năm gần nhất × số năm nghỉ, quy ra số tiền mỗi tháng và mỗi năm.
5. Xếp lịch bảo hiểm
Liệt kê việc cần làm: hồ sơ trợ cấp thất nghiệp (nếu đủ điều kiện), mua bảo hiểm y tế hộ gia đình, cân nhắc BHXH tự nguyện.
Một lưu ý quan trọng: những con số này chỉ là phần tiền. Có rất nhiều lý do ngoài tiền để ở nhà với con, như sức khỏe của mẹ sau sinh, nhu cầu riêng của bé, hay đơn giản là mong muốn được ở bên con những năm đầu đời. Nếu bạn đang thấy kiệt sức, lo âu kéo dài sau sinh, đừng ngại tìm đến bác sĩ hoặc chuyên gia tâm lý. Quyết định tốt nhất là quyết định bạn đưa ra khi đã đủ thông tin và đủ bình tĩnh, không phải khi đang quá tải.
Câu hỏi thường gặp
Có nên nghỉ việc ở nhà chăm con khi lương thấp?
Khi lương cầm về gần bằng chi phí trông trẻ, tỷ lệ đồng lương bỏ lại tiến về 1 và nghỉ việc ít tốn kém hơn trong ngắn hạn. Tuy vậy, vẫn cần tính khoảng lệch lương khi quay lại, thời gian đóng BHXH bị gián đoạn và kế hoạch quay lại cụ thể trước khi quyết định.
Nghỉ việc chăm con có được hưởng trợ cấp thất nghiệp không?
Theo Luật Việc làm 2025, bạn cần đóng bảo hiểm thất nghiệp đủ 12 tháng trong 24 tháng trước khi nghỉ (với hợp đồng từ 12 tháng trở lên) và đáp ứng các điều kiện khác về lý do chấm dứt hợp đồng, thời hạn nộp hồ sơ. Hãy hỏi trung tâm dịch vụ việc làm trước khi nộp đơn để chắc chắn.
Nghỉ ở nhà 2 năm thì lương hưu bị ảnh hưởng thế nào?
Theo Luật BHXH 2024, sau 15 năm đóng (với nữ), mỗi năm đóng thêm được cộng 2% tỷ lệ hưởng lương hưu. Nghỉ 2 năm mà không đóng tiếp có thể làm tỷ lệ hưởng thấp hơn khoảng 4%. Bạn có thể tham gia BHXH tự nguyện trong thời gian nghỉ để thời gian đóng không bị đứt quãng.
Lương 15 triệu năm 2026 có phải đóng thuế thu nhập cá nhân không?
Với lương gộp 15 triệu, sau khi trừ 10,5% bảo hiểm còn 13.425.000 ₫, thấp hơn mức giảm trừ bản thân 15,5 triệu đồng/tháng áp dụng từ kỳ tính thuế 2026, nên không phải nộp thuế. Nếu có người phụ thuộc, mỗi người được giảm trừ thêm 6,2 triệu đồng/tháng.
Làm sao để giảm khoảng lệch lương khi quay lại đi làm?
Đặt ngày quay lại cụ thể, giữ liên lạc nghề nghiệp, cập nhật kỹ năng và chứng chỉ trong thời gian nghỉ, cân nhắc nhận việc bán thời gian hoặc dự án nhỏ. Khi thương lượng lương mới, dựa vào mức thị trường hiện tại thay vì mức lương cũ của bạn.
Kết luận: tính cả mấy năm sau, không chỉ tháng này
Quay lại trang 788, chị nói một câu rất thật: em cứ tưởng mình đang tính tiền gửi con, hóa ra mình đang tính cả mấy năm sau. Câu hỏi có nên nghỉ việc ở nhà chăm con không có đáp án chung cho mọi nhà. Nhưng mọi nhà đều nên tính đủ ba phép: số tháng sống, đồng lương bỏ lại và khoảng lệch khi quay lại, cộng thêm phần bảo hiểm.
Còn bạn, chi phí trông con nhà bạn một tháng là bao nhiêu, và nó kéo dài mấy năm? Hãy chia sẻ ở phần bình luận, và theo dõi Nhật Phúc cùng kênh Số dư tuổi 40 để đọc tiếp những trang sổ tiếp theo.
Nội dung chỉ mang tính tham khảo, không phải lời khuyên tài chính. Các con số trong câu chuyện là giả định minh họa; quy định bảo hiểm, thuế có thể thay đổi, hãy kiểm tra với cơ quan BHXH, cơ quan thuế hoặc người có chuyên môn trước khi quyết định.
Bình luận
Chưa có bình luận nào. Bạn có câu hỏi hay kinh nghiệm riêng về chủ đề này? Hãy là người mở đầu.