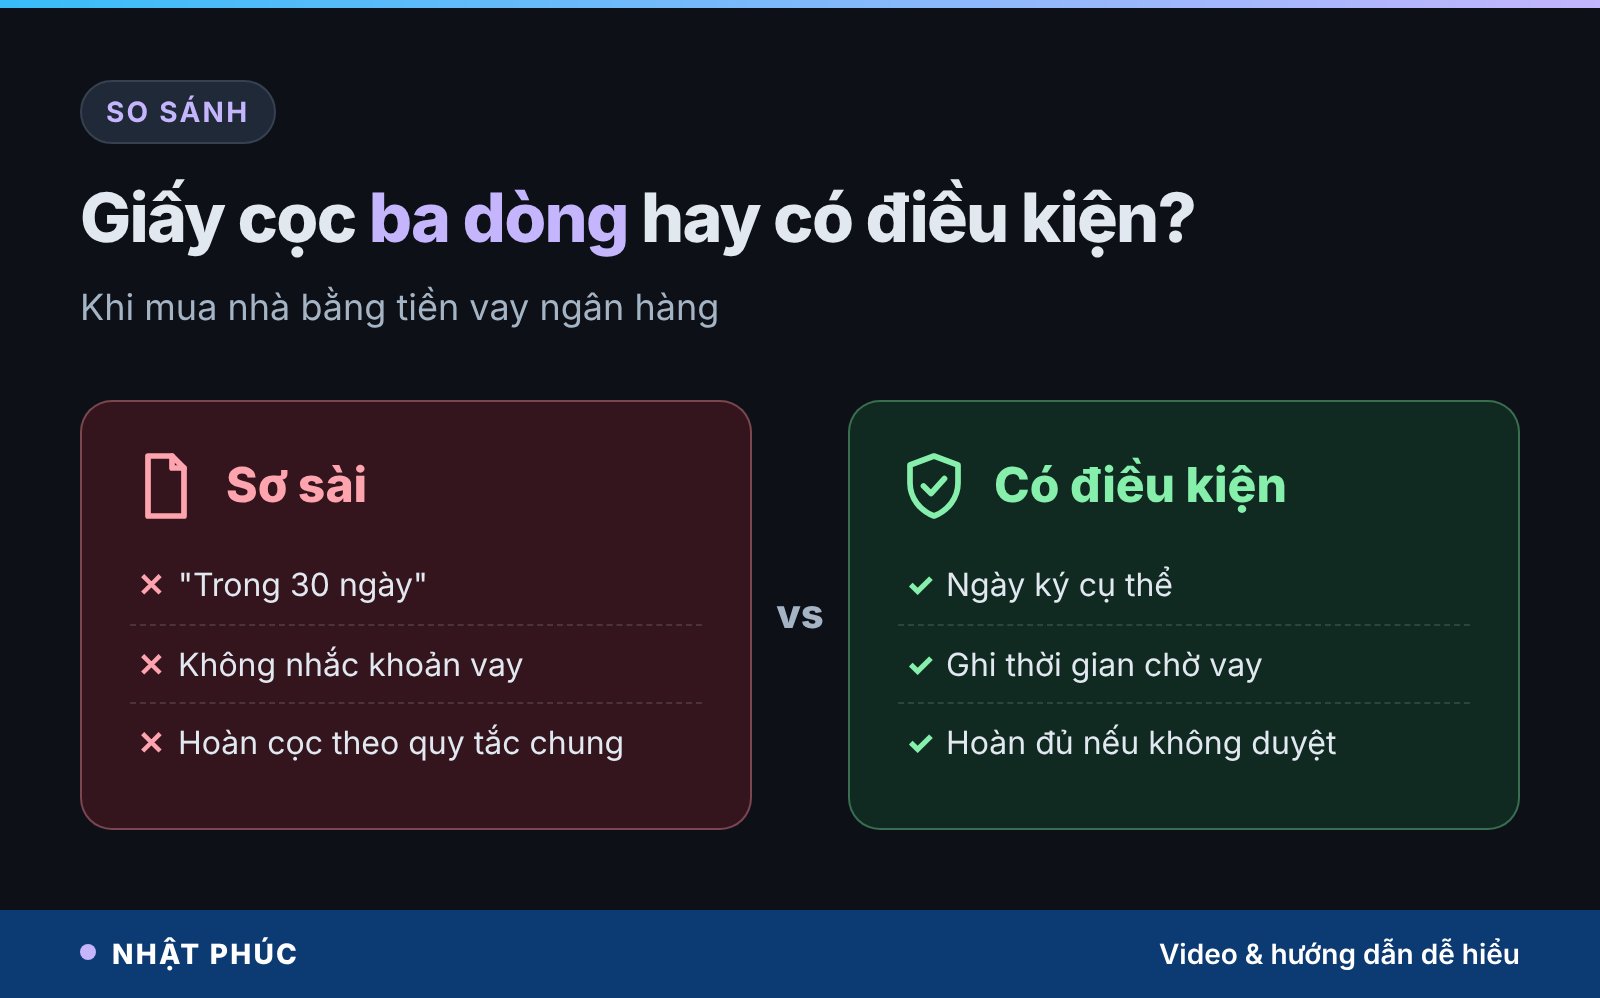
Căn nhà gần trường mẫu giáo của con, giá vừa tầm, người bán bảo “đang có hai bên khác hỏi”. Chiều hôm đó bạn đưa 80 triệu tiền cọc, trong khi ngân hàng chưa nói đồng ý cho vay đồng nào. Tờ giấy cọc dài đúng ba dòng, không dòng nào nhắc tới khoản vay.
Đây là tình huống rất thường gặp khi đặt cọc mua nhà ở tuổi 30–40: tiền tự có chỉ đủ một phần, phần còn lại trông vào ngân hàng. Nếu khoản vay không kịp duyệt, ai chịu rủi ro? Câu trả lời nằm gần như hoàn toàn ở những gì được viết trên giấy cọc.
Câu trả lời ngắn: Theo Điều 328 Bộ luật Dân sự 2015, bên đặt cọc từ chối giao kết hợp đồng thì mất cọc, trừ khi hai bên thỏa thuận khác. Vì vậy khi mua nhà bằng tiền vay, giấy cọc cần ghi rõ hạn ký hợp đồng, điều kiện được nhận lại cọc nếu ngân hàng không duyệt vay, và thời gian chờ ngân hàng trả lời.
Bài viết mở rộng từ trang sổ 2300 của kênh Số dư tuổi 40, câu chuyện một nhân viên kinh doanh ở Tuy Hòa. Bạn có thể xem video “Tiền cọc mua nhà: mất 80 triệu nếu ngân hàng chưa duyệt vay?” trước, rồi đọc tiếp phần phân tích và checklist bên dưới.
Tóm tắt nhanh
- Điều 328 BLDS 2015: bên đặt cọc bỏ cuộc thì mất cọc; bên nhận cọc bỏ cuộc thì trả lại cọc và thêm một khoản bằng tiền cọc, trừ khi có thỏa thuận khác.
- Giấy cọc không nhắc tới khoản vay thì “ngân hàng chưa duyệt” không tự động là lý do được nhận lại cọc.
- Quy tiền cọc ra ngày sống: 80 triệu bằng 104 ngày chi tiêu của gia đình trong video.
- Tiền cọc chỉ giữ người bán đến một mức giá: cọc 5% thì giá tăng trên 5% là người bán đổi ý vẫn có lời.
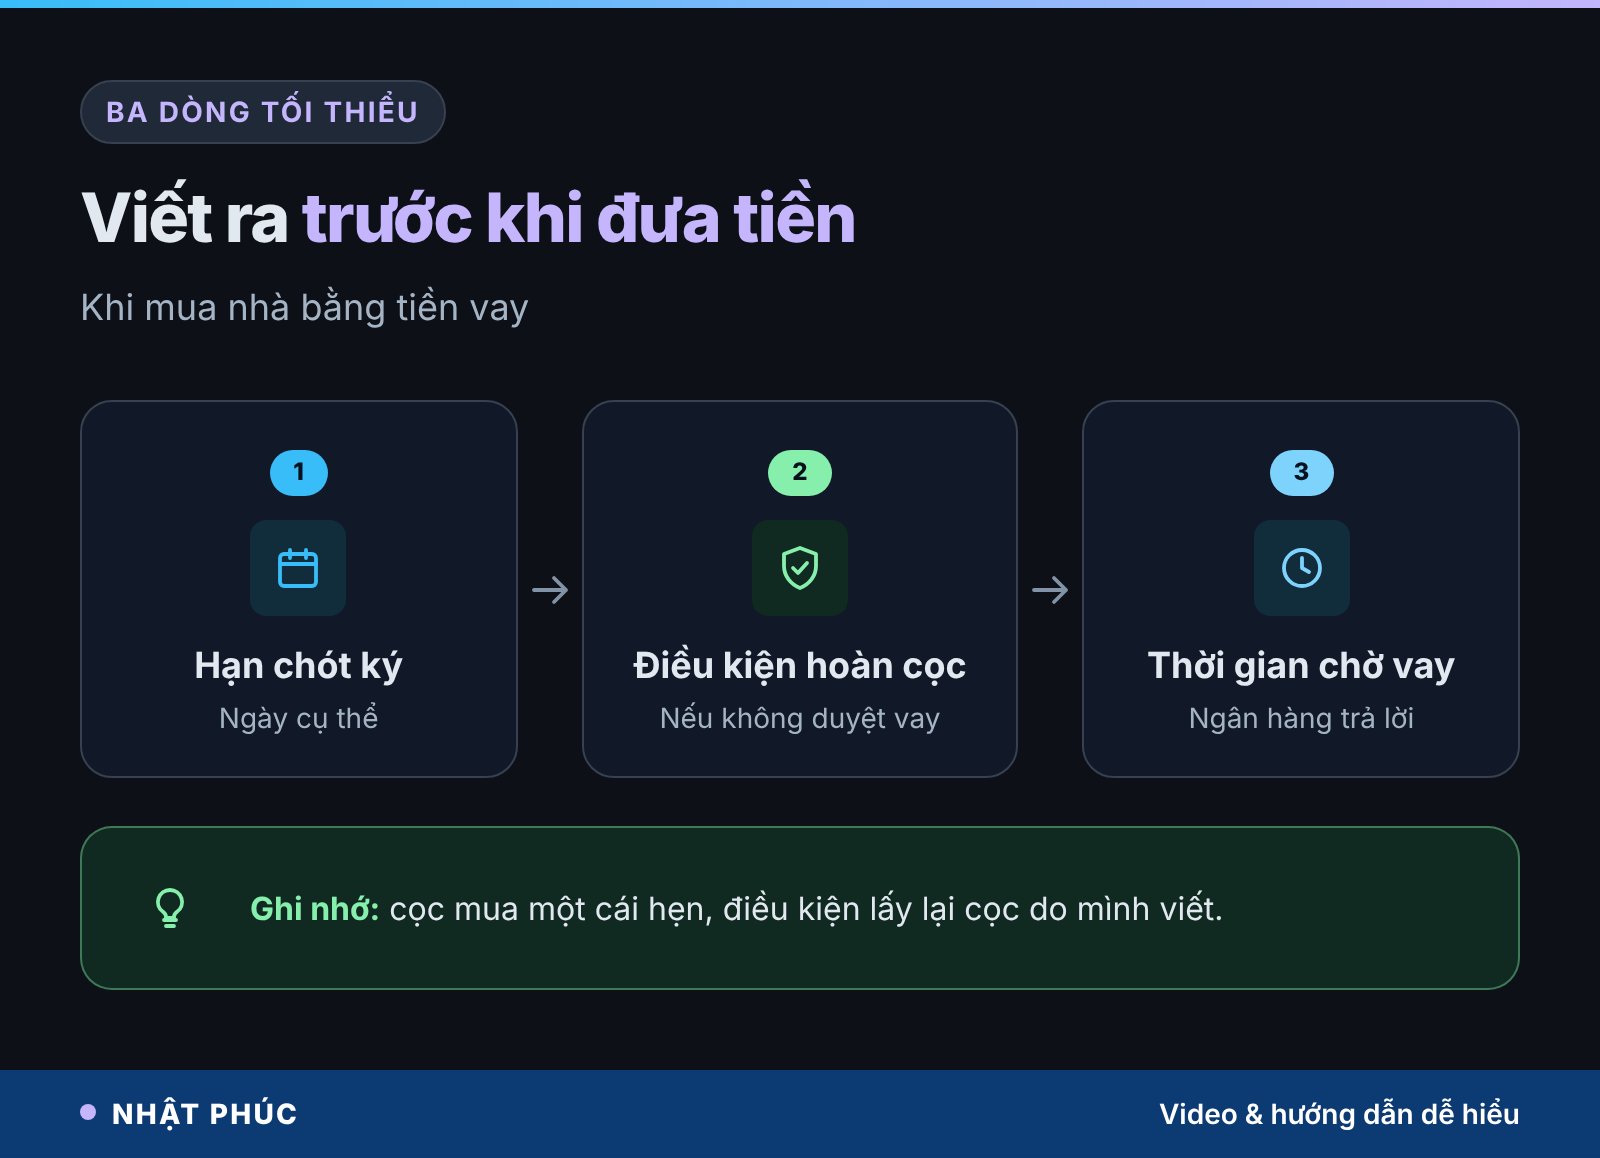
- Trước khi đưa tiền, viết ra ba dòng: hạn chót ký hợp đồng, điều kiện nhận lại cọc, thời gian chờ ngân hàng.
Nội dung chính:
- Đặt cọc mua nhà là gì? Luật nói gì về tiền cọc
- Giấy cọc ba dòng: rủi ro khi ngân hàng chưa duyệt vay
- Quy tiền cọc ra ngày sống của gia đình
- Tiền cọc chỉ là hàng rào 5% giá nhà
- Nếu mất cọc, quỹ dự phòng còn lại bao nhiêu?
- Quy trình đặt cọc mua nhà khi cần vay ngân hàng
- Hợp đồng đặt cọc mua nhà cần ghi những gì?
- Đặt cọc nhà hình thành trong tương lai: giới hạn 5%
- Những hiểu lầm phổ biến về tiền cọc
- Câu hỏi thường gặp
Đặt cọc mua nhà là gì? Luật nói gì về tiền cọc
Đặt cọc là việc một bên giao cho bên kia một khoản tiền hoặc tài sản có giá trị trong một thời hạn, để bảo đảm việc giao kết hoặc thực hiện hợp đồng. Định nghĩa này nằm ở khoản 1 Điều 328 Bộ luật Dân sự 2015. Khi mua nhà, tiền cọc là cách hai bên “giữ chỗ” cho nhau trước khi ký hợp đồng mua bán chính thức.
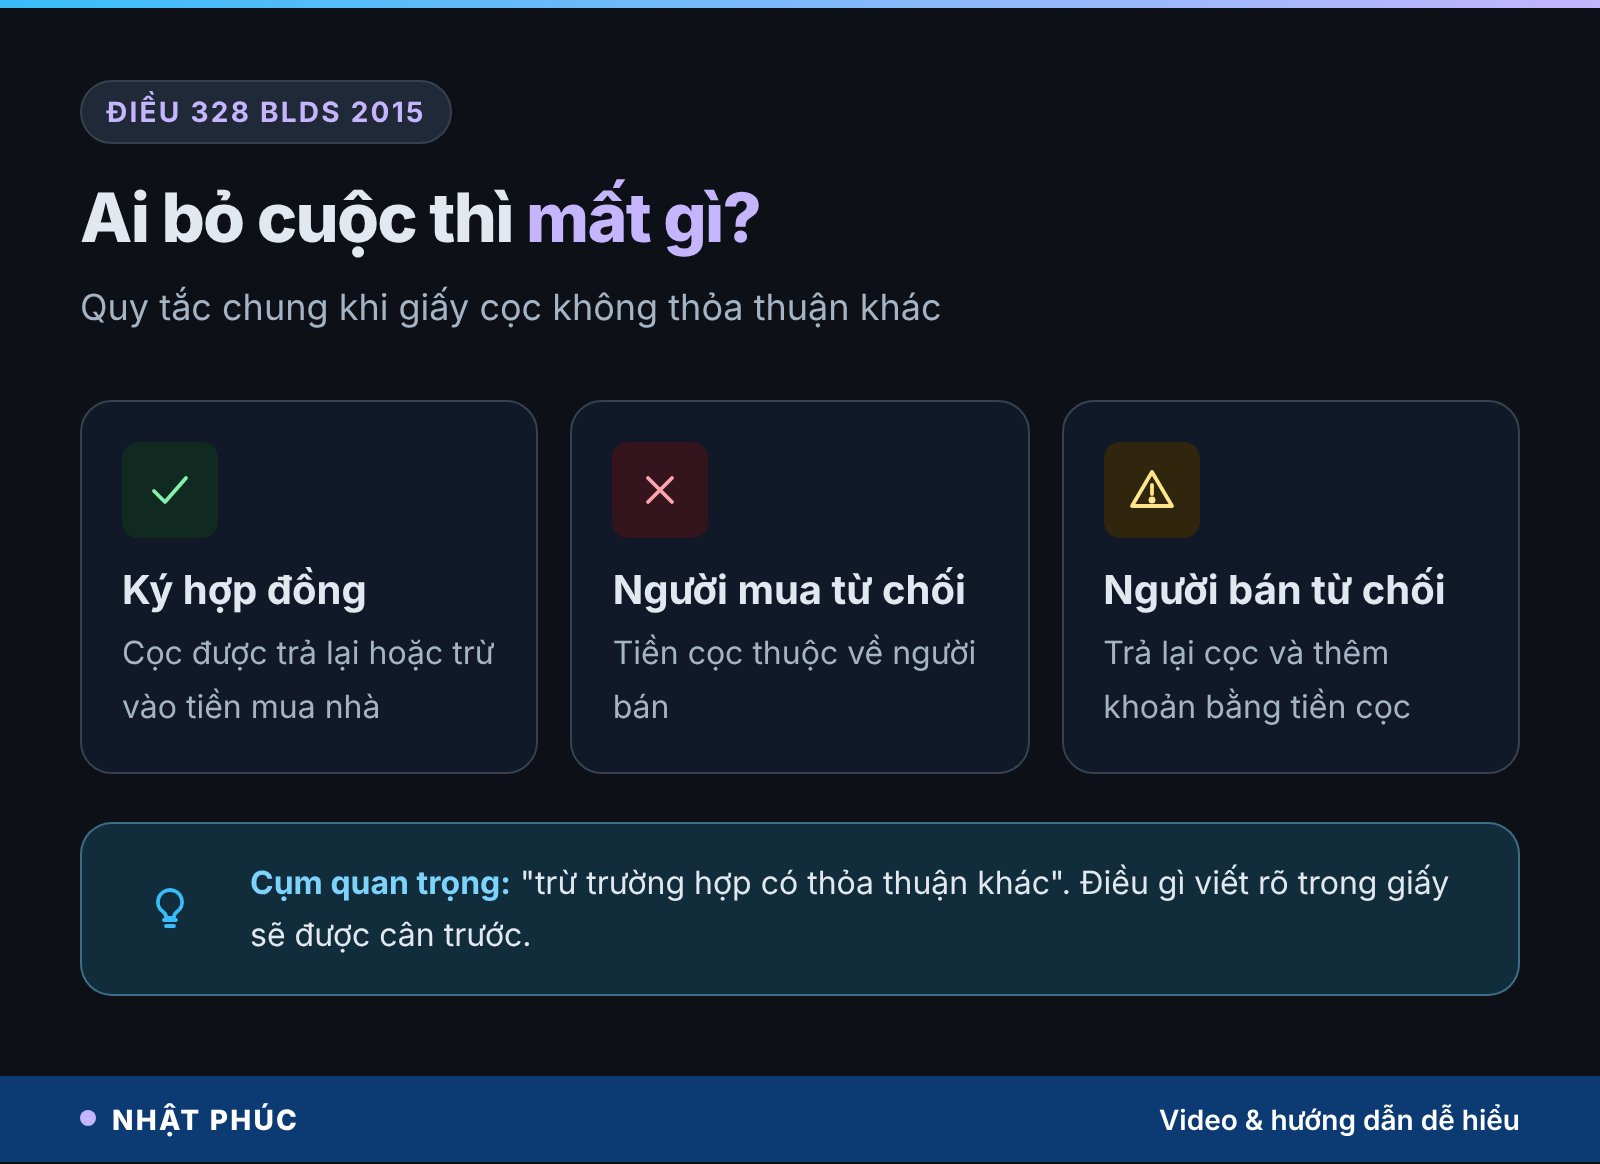
Khoản 2 cùng điều quy định hậu quả, đại ý như sau:
- Nếu hợp đồng được ký và thực hiện, tiền cọc được trả lại hoặc trừ vào tiền mua nhà.
- Nếu bên đặt cọc (người mua) từ chối ký hoặc thực hiện hợp đồng, tiền cọc thuộc về bên nhận cọc.
- Nếu bên nhận cọc (người bán) từ chối, họ phải trả lại tiền cọc và thêm một khoản bằng giá trị tiền cọc.
Điều luật kết thúc bằng một cụm rất quan trọng: trừ trường hợp có thỏa thuận khác. Nghĩa là những gì hai bên viết rõ trong giấy cọc sẽ được đem ra cân trước. Điều này vừa là rủi ro, vừa là cơ hội: nếu bạn viết ra điều kiện của mình, bạn được bảo vệ; nếu không viết, bạn rơi vào quy tắc chung.
Giấy cọc ba dòng: rủi ro khi ngân hàng chưa duyệt vay
Quay lại câu chuyện trong video. Anh Nam sinh năm 1994, hai vợ chồng thu nhập chung 29 triệu, chi 23 triệu mỗi tháng, nuôi bé gái hai tuổi, tiết kiệm được 300 triệu. Căn nhà giá 1,6 tỷ, nghĩa là phần lớn tiền mua phải vay. Giấy cọc viết tay: 80 triệu, 30 ngày để ký hợp đồng. Hồ sơ vay anh định nộp “ngay sau đó”.
Vấn đề nằm ở thứ tự. Tiền cọc đã đưa, nhưng điều kiện quan trọng nhất của giao dịch (có vay được hay không) chưa ai viết ra. Nếu ngân hàng chưa trả lời kịp trong 30 ngày, hoặc chỉ duyệt một phần, anh không có dòng nào trong giấy để dựa vào khi đề nghị nhận lại cọc.
Kênh Số dư tuổi 40 không phán ai đúng ai sai trong tình huống này. Điều cần thấy là: 80 triệu đang nằm trên một điều kiện chưa ai viết ra. Khi có tranh chấp, việc chứng minh “hai bên đã hiểu là phải chờ vay” bằng lời nói thường khó hơn rất nhiều so với một dòng chữ có chữ ký.
Quy tiền cọc ra ngày sống của gia đình
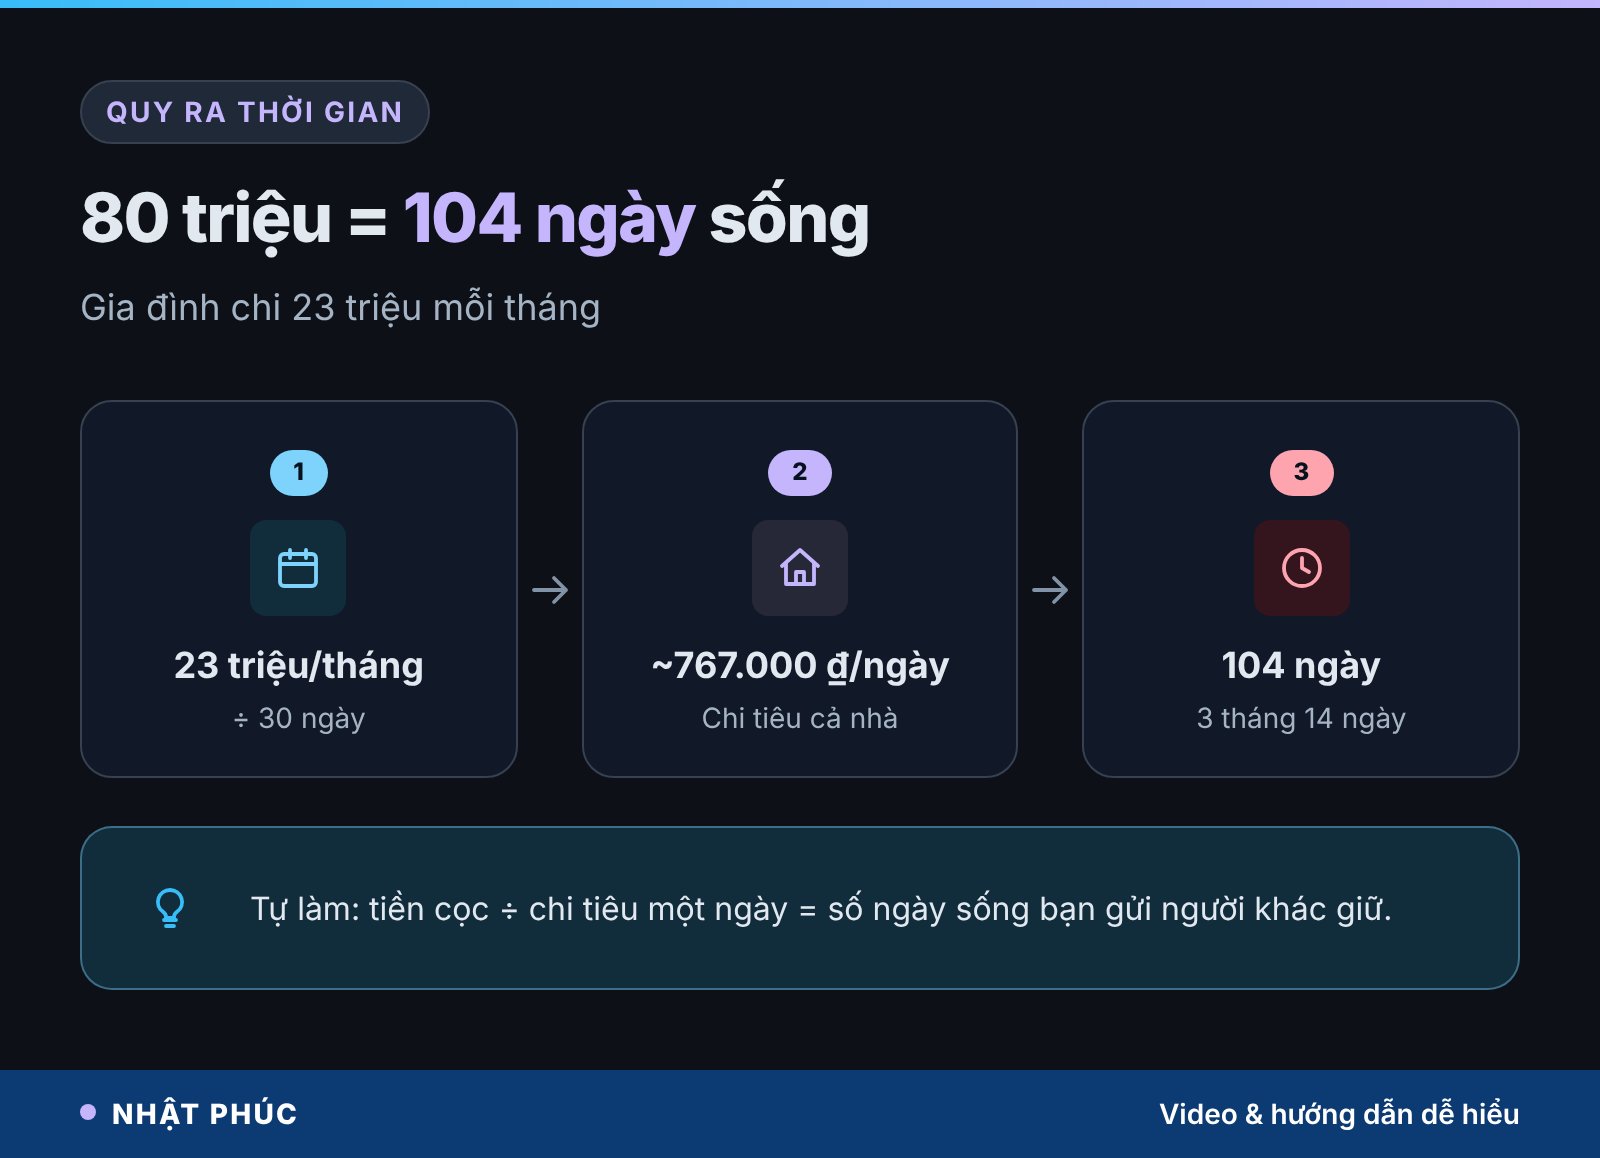
80 triệu nghe như “chỉ 5% giá nhà”. Nhưng khi quy ra thời gian, con số này rất khác. Nhà anh chi 23 triệu mỗi tháng, tức khoảng 767.000 ₫ mỗi ngày. 80 triệu chia 767.000 ₫ là 104 ngày sống, hơn 3 tháng 14 ngày chi tiêu của cả nhà.
Cách tự làm cho gia đình bạn:
- Lấy chi tiêu một tháng chia 30 để ra chi tiêu một ngày.
- Lấy số tiền cọc chia cho chi tiêu một ngày.
- Kết quả là số ngày sống bạn đang gửi người khác giữ, kèm theo điều kiện họ có thể giữ luôn.
Cách nhìn này giúp bạn bình tĩnh hơn khi bị giục “đưa cọc ngay kẻo mất nhà”. Bạn sẽ không đưa hơn ba tháng tiền chợ, tiền điện, tiền học của cả nhà cho một tờ giấy chưa đọc kỹ.
Tiền cọc chỉ là hàng rào 5% giá nhà
Nhiều người nghĩ quy tắc “bên bán bỏ thì trả gấp đôi” sẽ giữ người bán đến cùng. Thực tế, điều luật nghe đối xứng nhưng nó chỉ giữ người bán tới một mức giá nhất định.
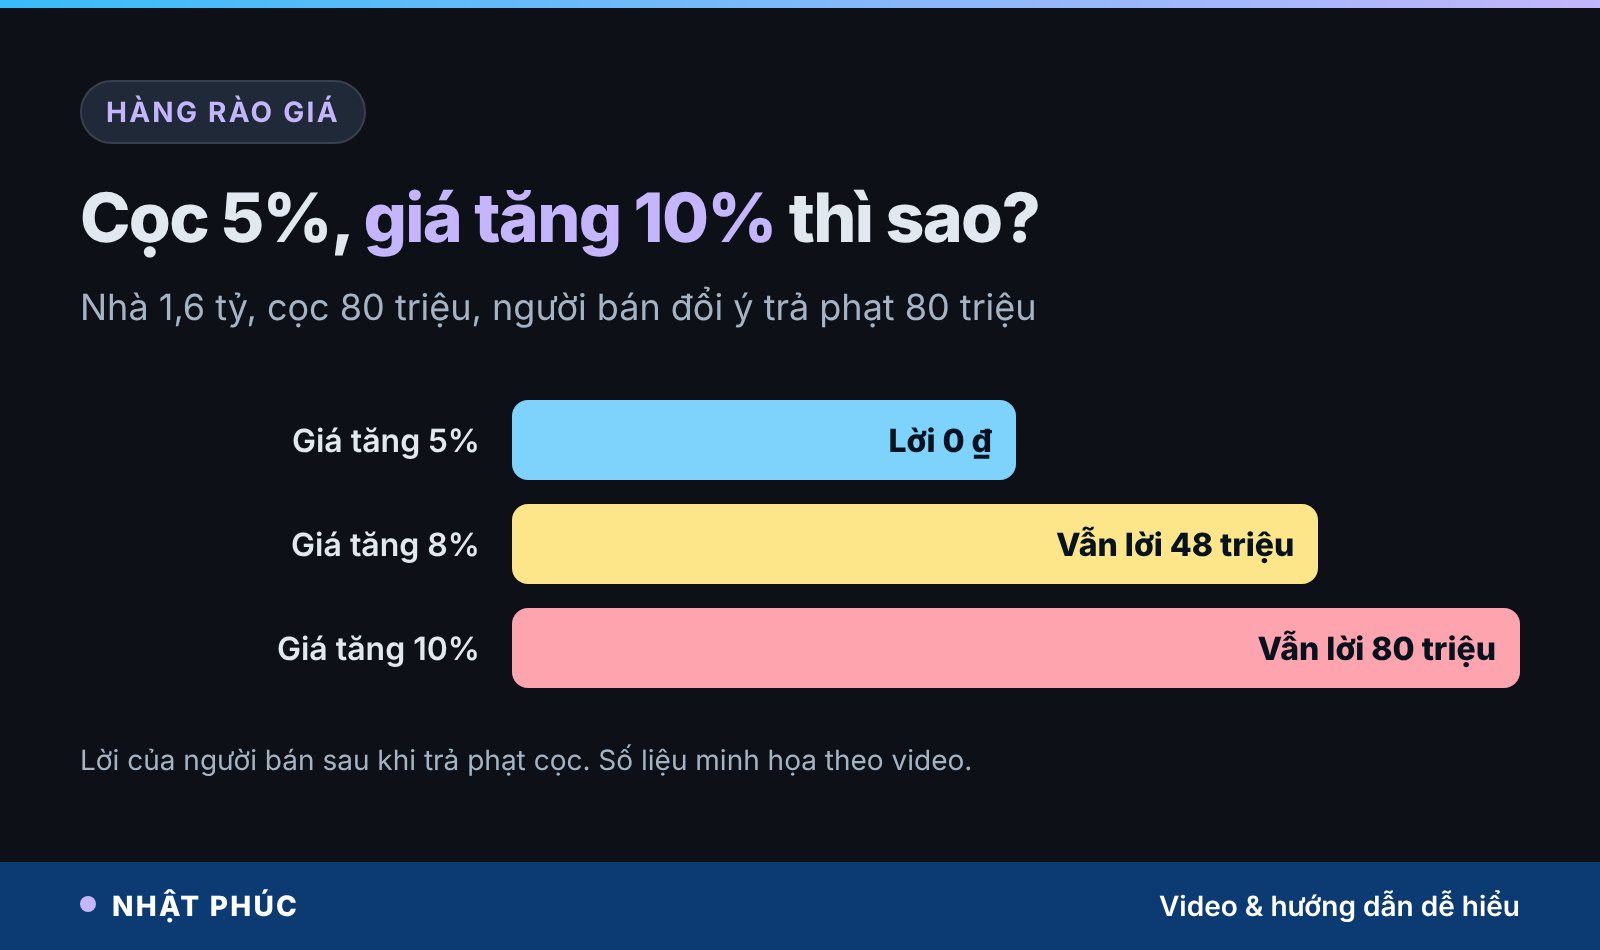
Người bán đổi ý phải trả lại 80 triệu và thêm 80 triệu. Phần “phạt” thực sự là 80 triệu, bằng 80 ÷ 1.600 = đúng 5% giá nhà. Nếu giá căn nhà trên thị trường tăng thêm 10%, tức 160 triệu, người bán trả phạt xong vẫn còn lời 80 triệu. Tăng 8%, họ vẫn còn lời 48 triệu.
Nói cách khác, tiền cọc chỉ là một hàng rào cao bằng tỷ lệ cọc trên giá nhà. Giá nhảy qua hàng rào đó thì bên kia bắt đầu thấy đổi ý có lời. Đây không phải lý do để cọc thật nhiều (càng cọc nhiều, bạn càng chịu rủi ro nếu chính mình không vay được), mà là lý do để rút ngắn thời gian từ lúc cọc tới lúc ký hợp đồng và viết rõ các mốc thời gian.
Nếu mất cọc, quỹ dự phòng còn lại bao nhiêu?
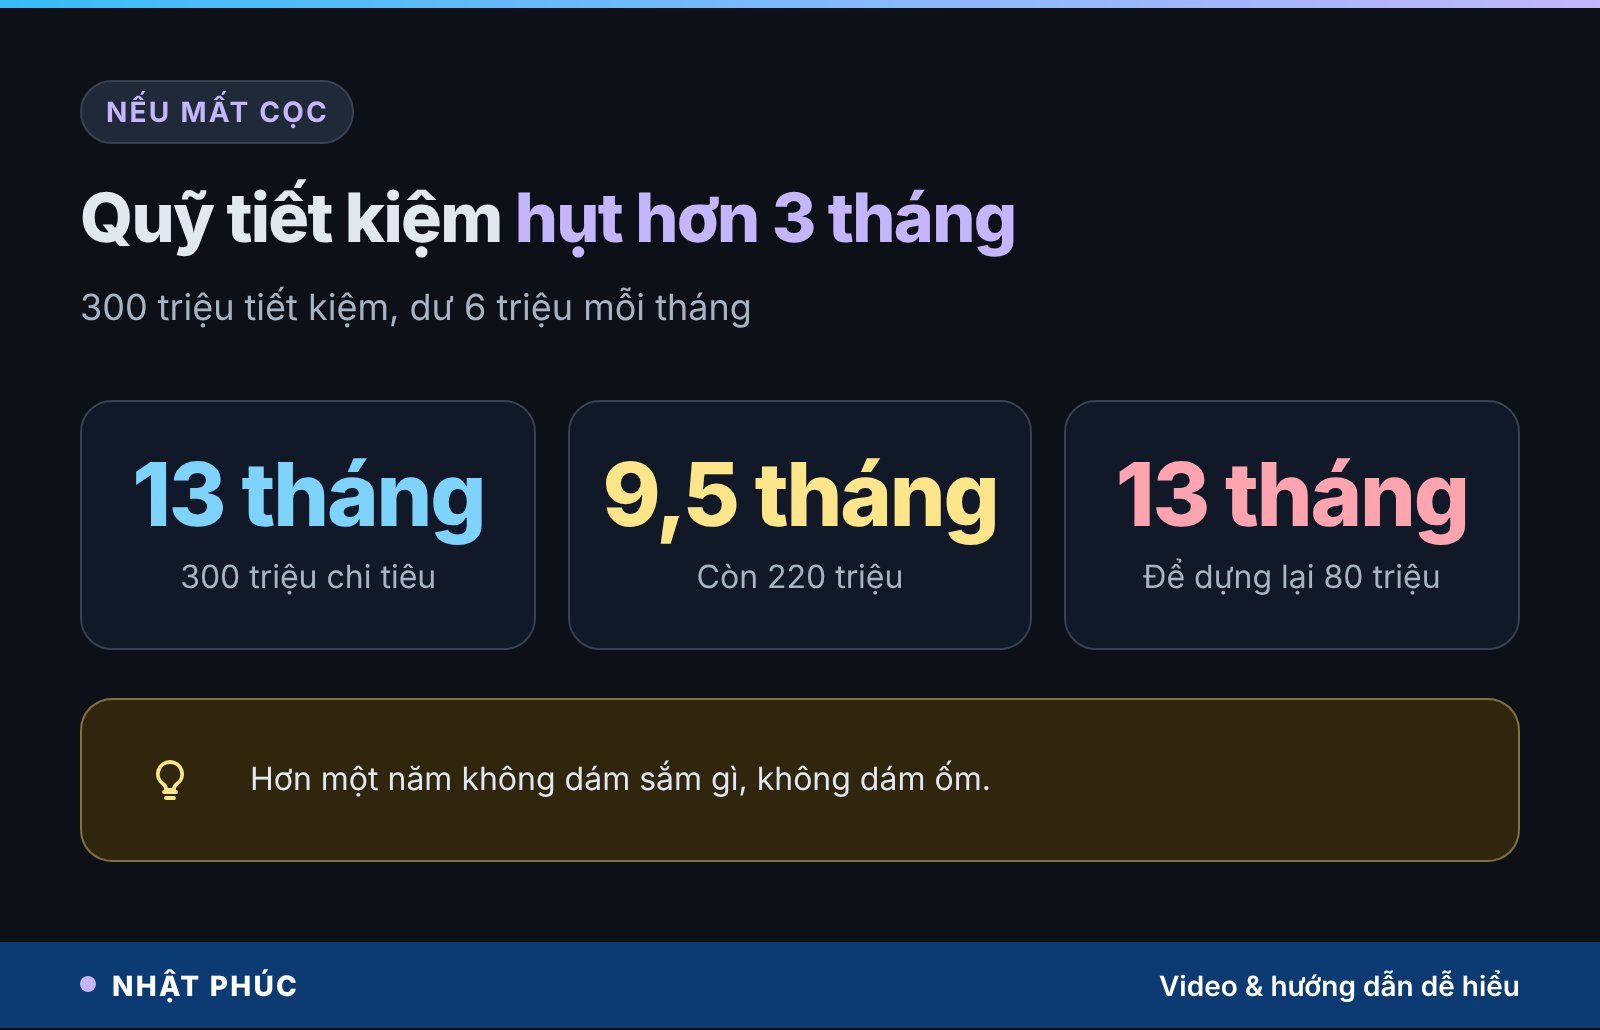
Bây giờ nhìn từ phía người mua. Nhà anh có 300 triệu tiết kiệm, tương đương khoảng 13 tháng chi tiêu. Nếu mất cọc, còn 220 triệu, chỉ đủ khoảng 9 tháng 17 ngày.
Với mức dư 6 triệu mỗi tháng, để dựng lại 80 triệu mất khoảng 13 tháng 10 ngày. Hơn một năm không dám sắm gì, không dám ốm, trong khi con còn nhỏ và kế hoạch mua nhà phải lùi lại từ đầu.
Đây là lý do người tuổi 30–40 nên tách bạch: tiền cọc lấy từ phần tiết kiệm cho mua nhà, còn quỹ dự phòng (thường 3–6 tháng chi tiêu) phải giữ nguyên. Nếu chưa rõ cách tối ưu chi tiêu gia đình để nhanh có phần dư, bạn có thể đọc thêm bài cách cắt giảm chi tiêu gia đình.
Quy trình đặt cọc mua nhà khi cần vay ngân hàng
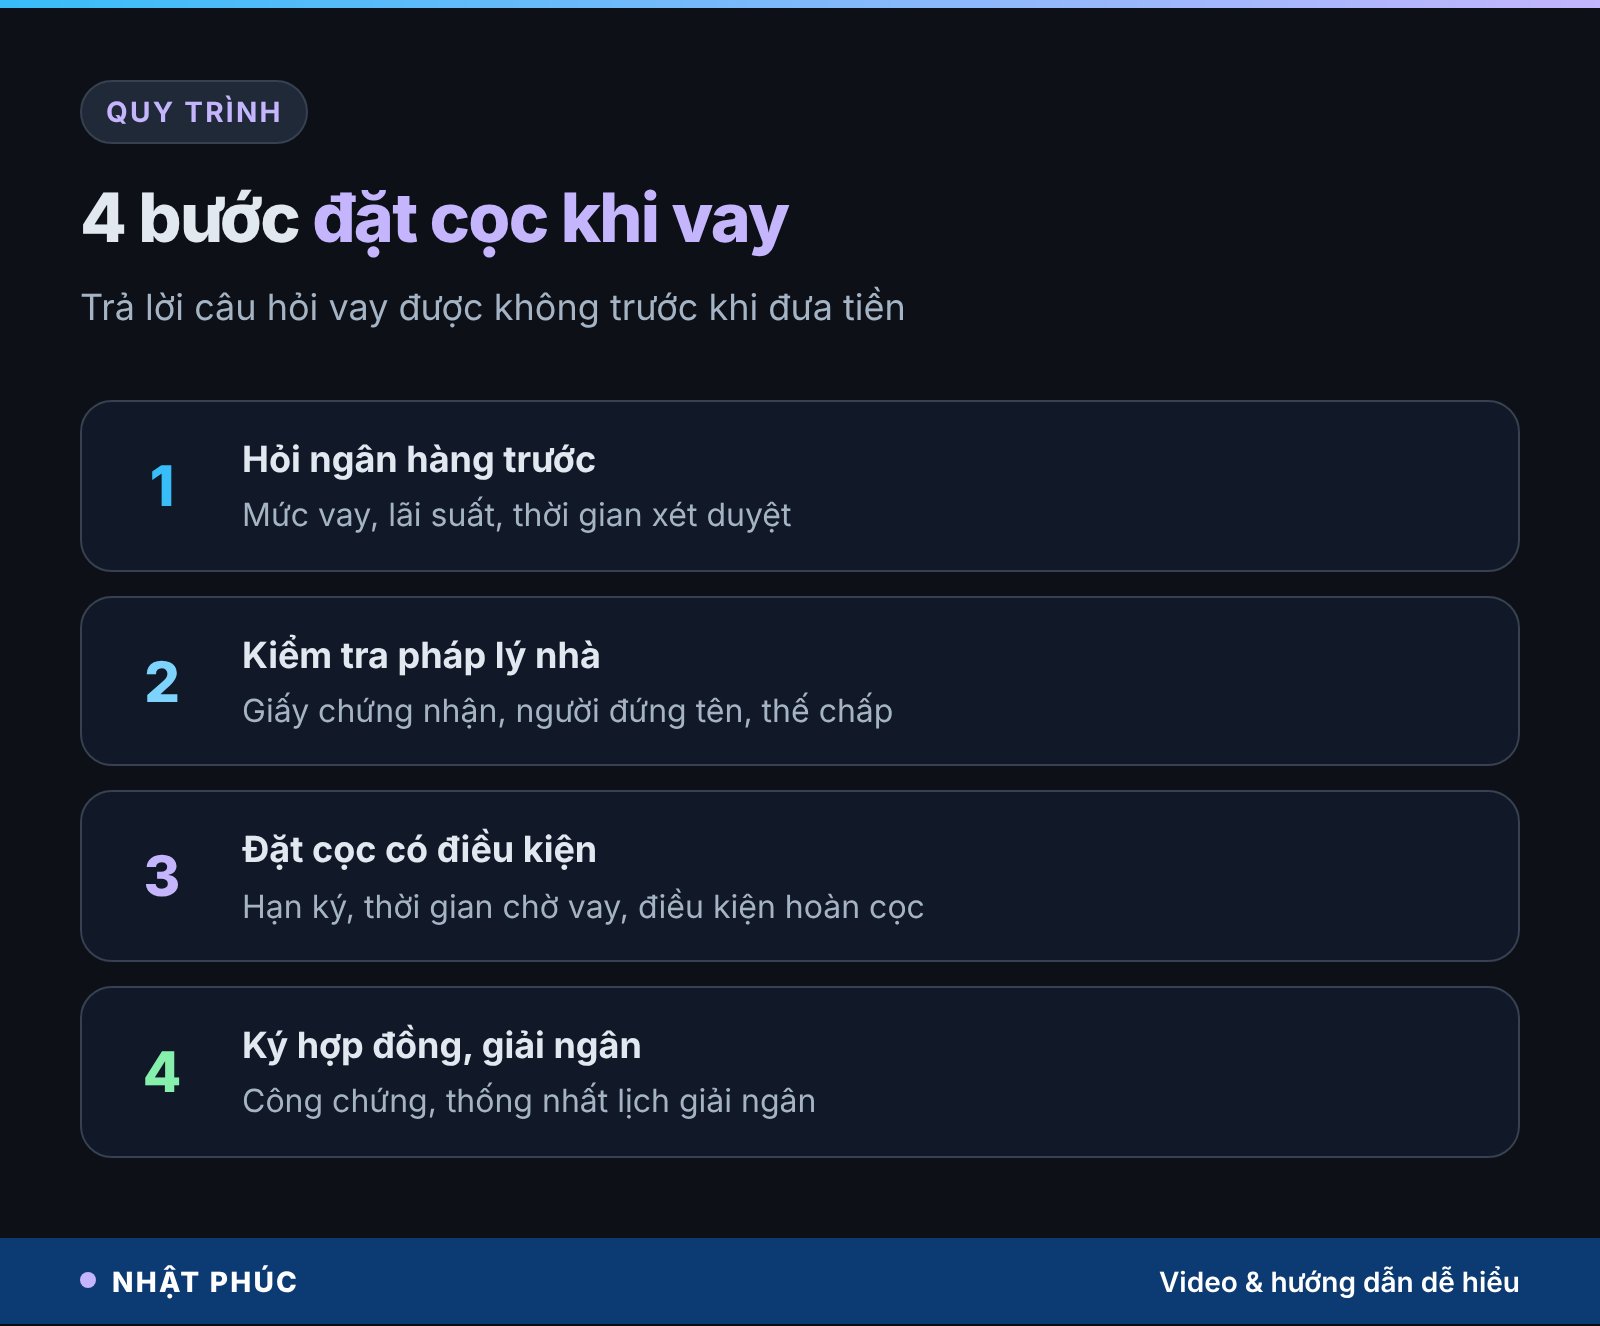
Thứ tự hợp lý là để câu hỏi “có vay được không” được trả lời càng sớm càng tốt, trước khi tiền lớn rời khỏi tay bạn.
Bước 1: Hỏi ngân hàng trước khi xem nhà quá kỹ
Mang thông tin thu nhập, khoản nợ hiện có đến hỏi ngân hàng mức có thể vay, lãi suất, thời gian xét duyệt và giấy tờ cần có. Một số ngân hàng có thể cấp văn bản thông báo hoặc cam kết cho vay sơ bộ (tên gọi tùy ngân hàng); hãy hỏi rõ văn bản đó ràng buộc đến đâu.
Bước 2: Kiểm tra pháp lý căn nhà
Xem bản gốc giấy chứng nhận quyền sử dụng đất và quyền sở hữu nhà, người đứng tên, tình trạng thế chấp, quy hoạch. Ngân hàng cũng sẽ thẩm định tài sản, nên hồ sơ nhà càng rõ thì khoản vay càng dễ được duyệt.
Bước 3: Đặt cọc có điều kiện
Ghi rõ trong giấy cọc: hạn chót ký hợp đồng mua bán, thời gian chờ ngân hàng trả lời, và điều kiện bạn được nhận lại toàn bộ tiền cọc nếu ngân hàng từ chối hoặc duyệt thấp hơn mức cần.
Bước 4: Ký hợp đồng mua bán và giải ngân
Theo Luật Nhà ở 2023, hợp đồng mua bán nhà ở giữa cá nhân thường phải công chứng hoặc chứng thực. Lịch giải ngân của ngân hàng nên được hai bên thống nhất trước để không ai lỡ hẹn.
Khi đã vay, đừng quên tính đến chuyện trả nợ lâu dài. Bài có nên trả nợ vay mua nhà trước hạn phân tích khi nào nên dùng tiền tiết kiệm trả bớt nợ nhà.
Hợp đồng đặt cọc mua nhà cần ghi những gì?
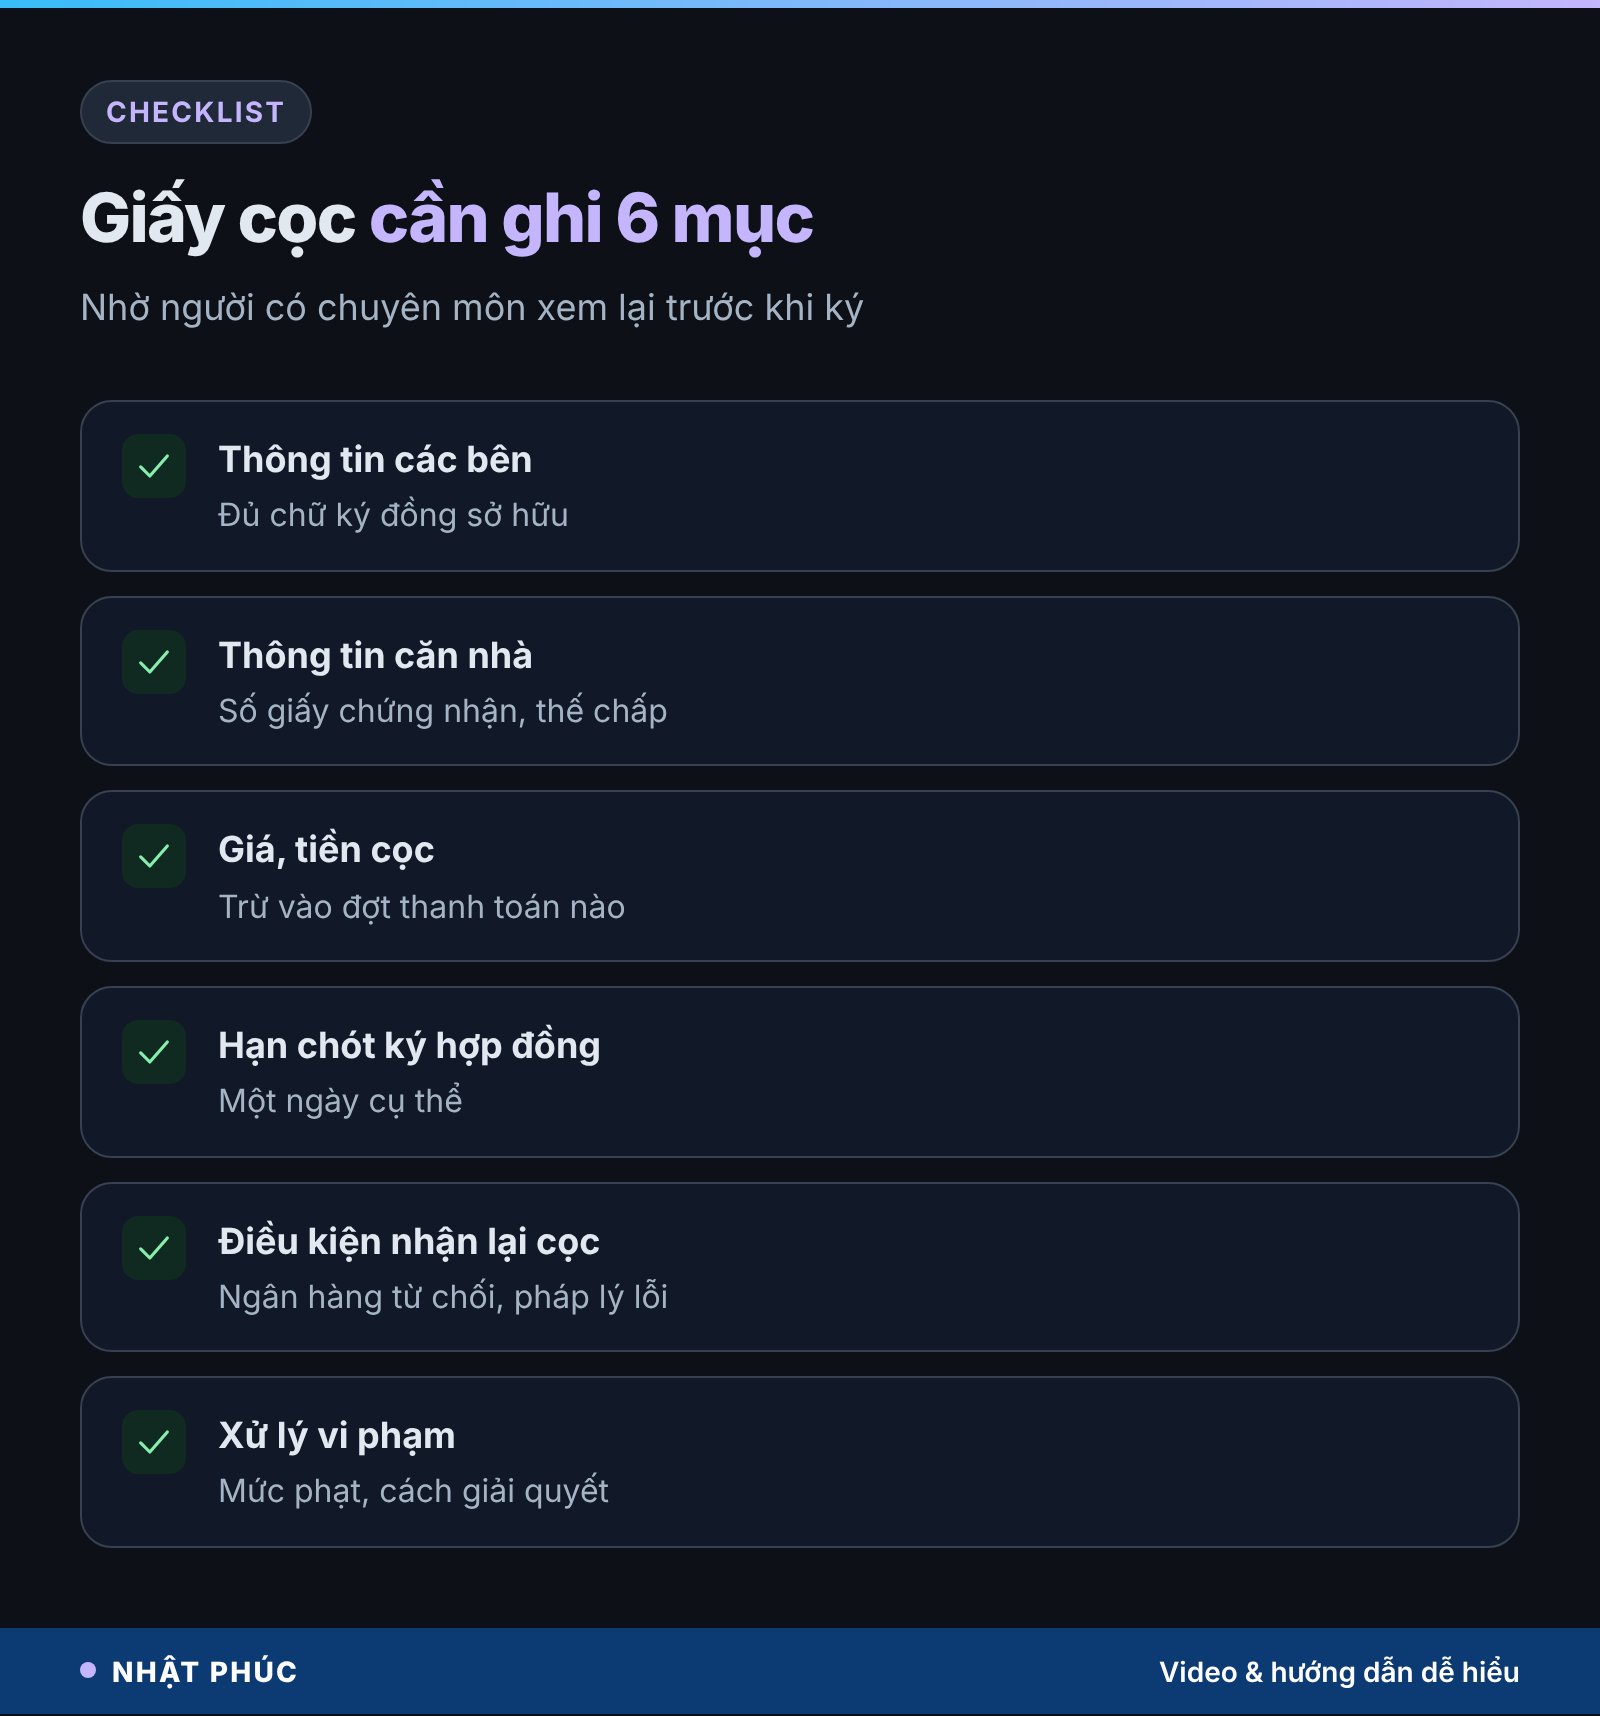
Bộ luật Dân sự 2015 không bắt buộc hợp đồng đặt cọc phải công chứng; hai bên có thể tự thỏa thuận. Tuy vậy, viết thành văn bản đầy đủ, có chữ ký của các bên và người làm chứng (hoặc công chứng nếu muốn chắc chắn hơn) giúp giảm rủi ro tranh chấp. Các mục nên có:
1. Thông tin các bên
Họ tên, giấy tờ tùy thân, địa chỉ. Nếu nhà là tài sản chung của vợ chồng hoặc đồng sở hữu, cần chữ ký của tất cả những người có quyền.
2. Thông tin căn nhà
Địa chỉ, số giấy chứng nhận, diện tích, tình trạng thế chấp.
3. Giá mua bán, số tiền cọc và cách trừ vào tiền mua
Ghi rõ tiền cọc sẽ được trừ vào đợt thanh toán nào.
4. Hạn chót ký hợp đồng mua bán
Một ngày cụ thể, không chỉ “trong vòng một tháng”.
5. Điều kiện được nhận lại cọc
Ví dụ: ngân hàng từ chối cho vay, duyệt thấp hơn mức cần, hoặc nhà có vấn đề pháp lý phát sinh. Nêu rõ thời hạn hoàn cọc.
6. Xử lý khi vi phạm
Mức phạt cọc, cách giải quyết tranh chấp. Mọi điều kiện quan trọng nên được người có chuyên môn pháp lý xem lại trước khi ký.
| Nội dung | Giấy cọc sơ sài | Giấy cọc có điều kiện |
|---|---|---|
| Thời hạn ký hợp đồng | “Trong 30 ngày” | Ngày cụ thể, có thể gia hạn nếu ngân hàng chưa trả lời |
| Khoản vay | Không nhắc tới | Ghi rõ số tiền cần vay và thời gian chờ duyệt |
| Nhận lại cọc | Theo quy tắc chung, dễ mất cọc | Hoàn đủ nếu ngân hàng từ chối hoặc duyệt thiếu |
| Người ký | Một người bán | Tất cả đồng sở hữu, có người làm chứng hoặc công chứng |
Đặt cọc nhà hình thành trong tương lai: giới hạn 5%
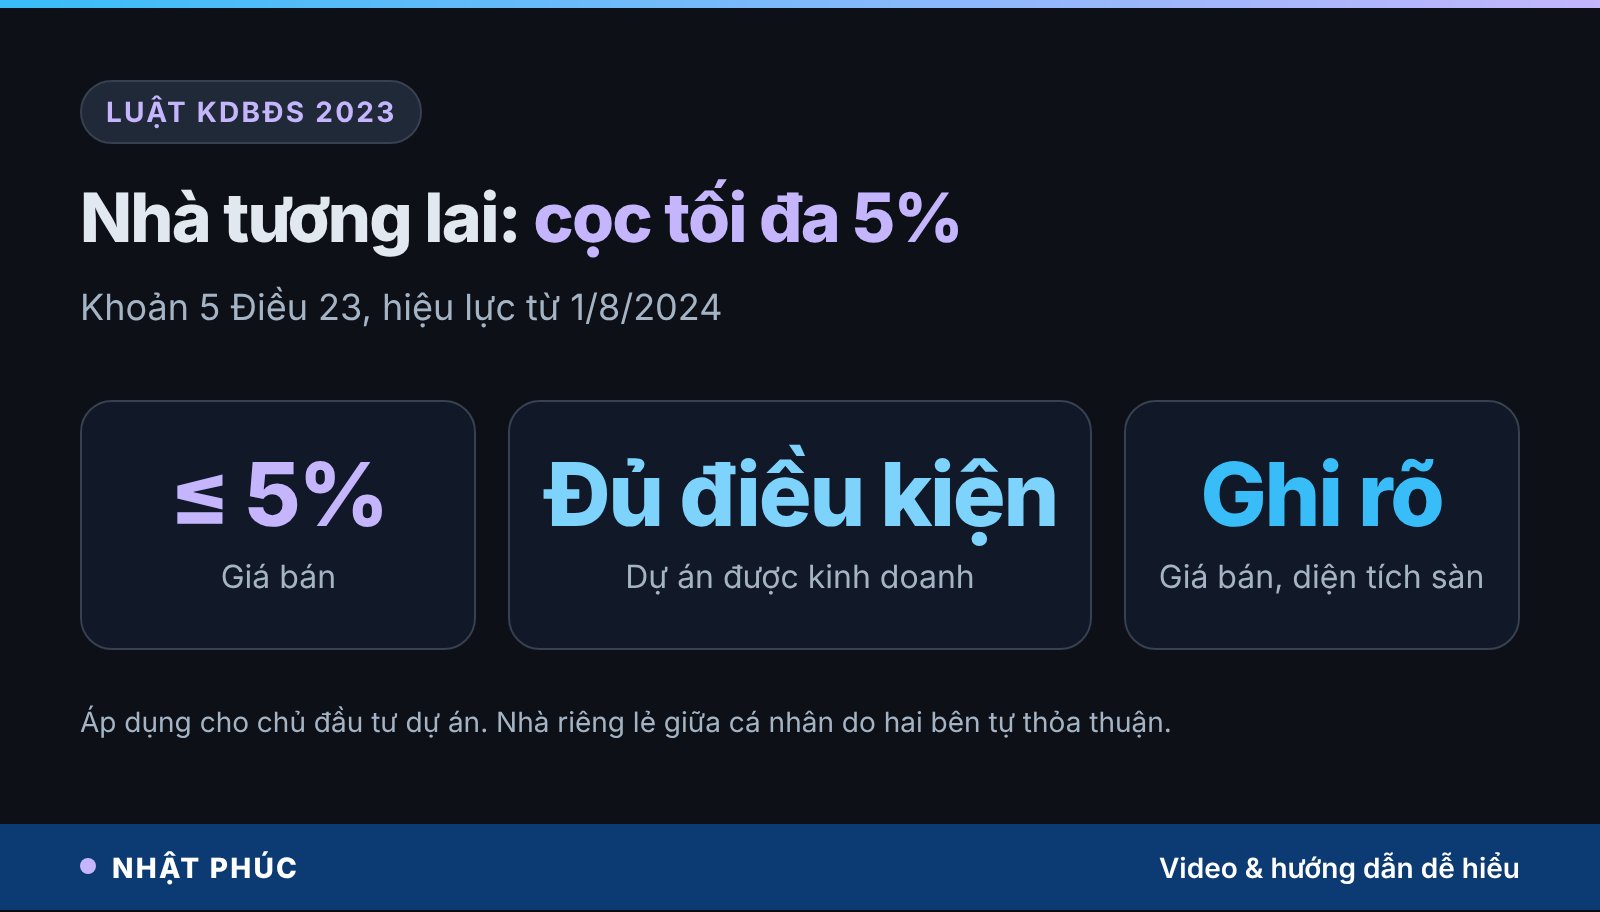
Nếu bạn mua căn hộ đang xây (nhà ở hình thành trong tương lai) từ chủ đầu tư, có thêm một quy định riêng. Theo khoản 5 Điều 23 Luật Kinh doanh bất động sản 2023 (số 29/2023/QH15, hiệu lực từ 1/8/2024), chủ đầu tư chỉ được thu tiền đặt cọc không quá 5% giá bán, và chỉ khi dự án đã đủ điều kiện đưa vào kinh doanh. Thỏa thuận đặt cọc phải ghi rõ giá bán và diện tích sàn của căn nhà.
Quy định này nhằm hạn chế tình trạng thu tiền “giữ chỗ” khi dự án chưa đủ pháp lý. Với người mua, nó gợi ý hai việc: kiểm tra dự án đã đủ điều kiện mở bán chưa, và cảnh giác với mọi đề nghị đặt cọc vượt mức hoặc thiếu giá bán rõ ràng.
Lưu ý: giới hạn 5% này áp dụng cho chủ đầu tư dự án. Mua nhà riêng lẻ giữa hai cá nhân như câu chuyện trong video thì mức cọc do hai bên tự thỏa thuận.
Những hiểu lầm phổ biến về tiền cọc
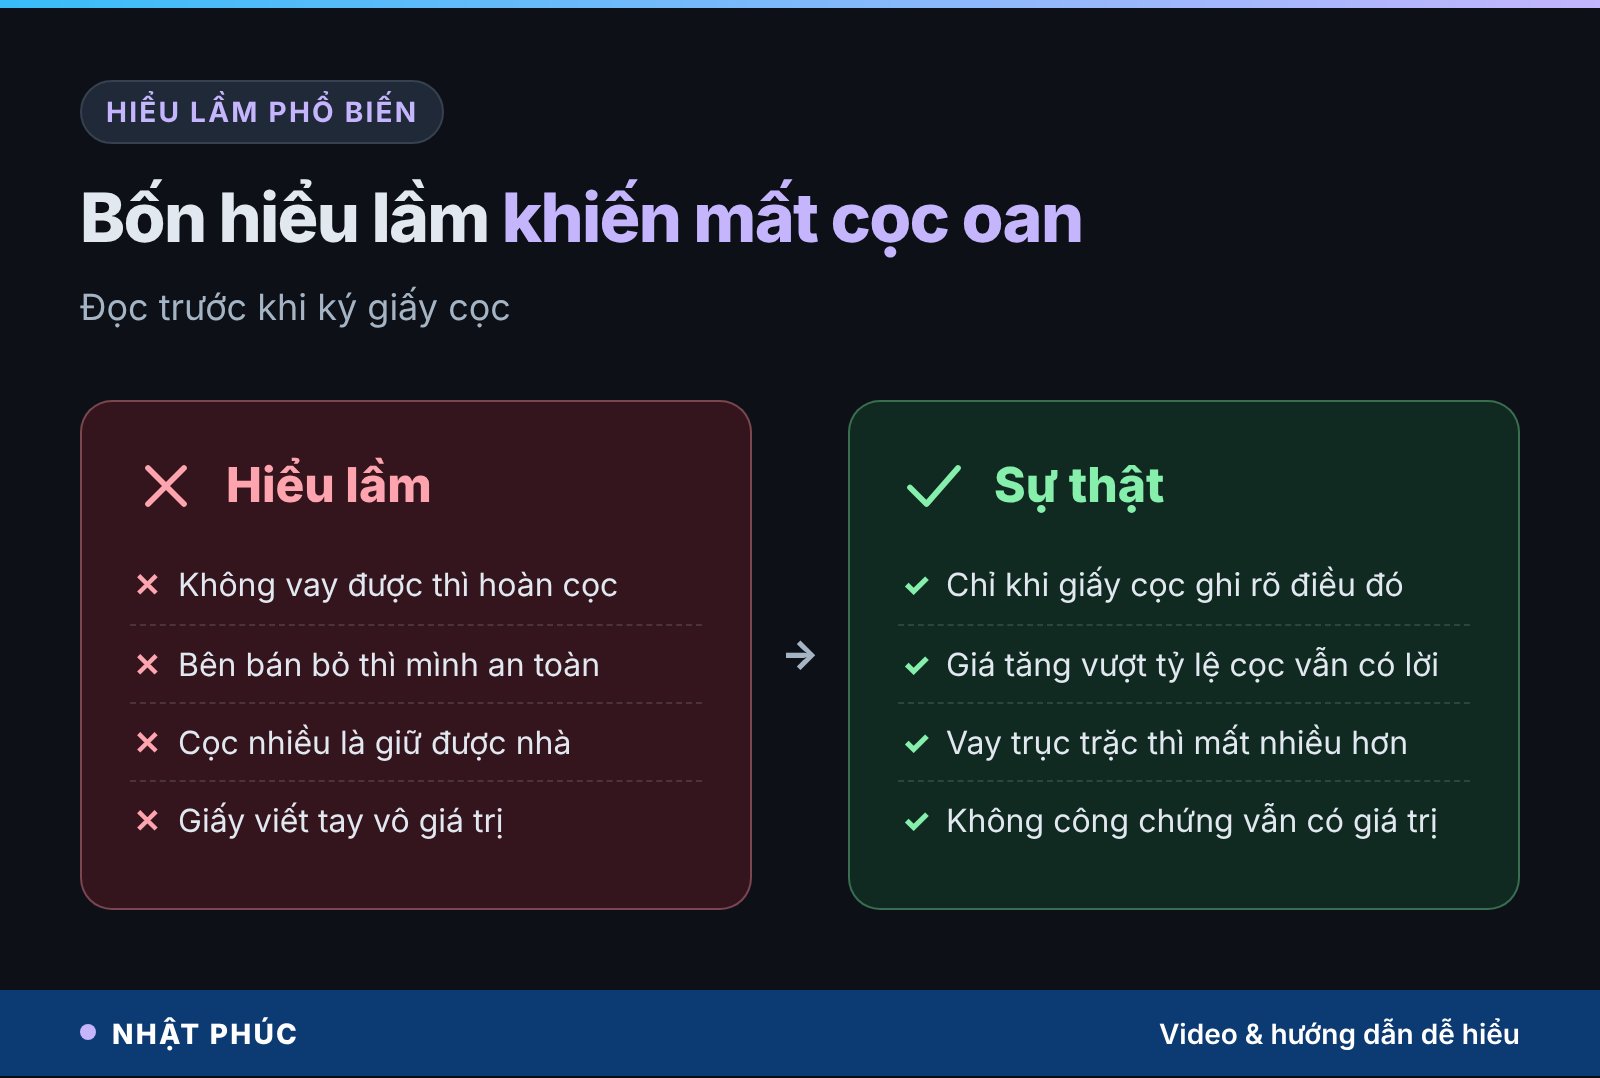
“Ngân hàng không cho vay thì đương nhiên được trả cọc”
Không đương nhiên. Nếu giấy cọc không ghi điều kiện này, việc bạn không ký được hợp đồng có thể bị xem là từ chối giao kết, và quy tắc mất cọc được áp dụng.
“Người bán bỏ thì phải đền gấp đôi, nên mình an toàn”
Phần phạt chỉ bằng đúng số tiền cọc. Khi giá nhà tăng nhanh hơn tỷ lệ cọc, người bán vẫn có thể đổi ý mà có lời.
“Cọc càng nhiều càng giữ được nhà”
Cọc nhiều thì người bán khó đổi ý hơn, nhưng chính bạn cũng mất nhiều hơn nếu khoản vay trục trặc. Điều kiện viết rõ quan trọng hơn số tiền lớn.
“Giấy viết tay không có giá trị”
Hợp đồng đặt cọc không bắt buộc công chứng, giấy viết tay có chữ ký vẫn có thể có giá trị. Chính vì thế, mỗi dòng trên đó đều quan trọng.
Câu hỏi thường gặp
Đặt cọc mua nhà bao nhiêu là hợp lý?
Với nhà riêng lẻ giữa cá nhân, pháp luật không quy định mức cọc, hai bên tự thỏa thuận. Với nhà hình thành trong tương lai từ chủ đầu tư, tối đa 5% giá bán. Hãy quy tiền cọc ra số ngày sống và đảm bảo mất khoản này không làm thủng quỹ dự phòng.
Hợp đồng đặt cọc mua nhà có cần công chứng không?
Bộ luật Dân sự 2015 không bắt buộc công chứng hợp đồng đặt cọc. Tuy vậy, công chứng hoặc có người làm chứng giúp chứng minh nội dung dễ hơn khi tranh chấp. Hợp đồng mua bán nhà sau đó thì thường phải công chứng hoặc chứng thực.
Ngân hàng không duyệt vay có lấy lại được tiền cọc không?
Phụ thuộc vào giấy cọc. Nếu có điều khoản hoàn cọc khi ngân hàng từ chối, bạn có căn cứ để nhận lại. Nếu không, bên nhận cọc có thể viện dẫn quy tắc chung của Điều 328. Trường hợp cụ thể nên hỏi luật sư.
Người bán đổi ý thì phải trả bao nhiêu?
Theo quy tắc chung, người bán trả lại tiền cọc và thêm một khoản bằng tiền cọc, trừ khi hai bên thỏa thuận mức khác. Ví dụ cọc 80 triệu thì người bán trả tổng 160 triệu.
Có nên đặt cọc khi người bán giục “có người khác hỏi mua”?
Áp lực thời gian là lúc dễ bỏ sót điều kiện nhất. Hãy dành ít nhất một buổi để hỏi ngân hàng, kiểm tra giấy tờ nhà và viết đủ ba dòng điều kiện. Nếu người bán không chấp nhận điều kiện hợp lý, đó cũng là một thông tin đáng cân nhắc.
Kết luận: tiền cọc mua một cái hẹn, điều kiện do bạn viết
Đặt cọc mua nhà không mua căn nhà, nó mua một cái hẹn. Cái hẹn đó chỉ chắc khi điều kiện được viết ra giấy. Ba phép tính (tiền cọc ra ngày sống, tiền cọc trên giá nhà, quỹ dự phòng còn lại nếu mất cọc) và ba dòng điều kiện (hạn ký hợp đồng, điều kiện nhận lại cọc, thời gian chờ ngân hàng) sẽ giúp bạn giữ được cả căn nhà lẫn số tiền của mình.
Còn bạn: số tiền cọc lớn nhất bạn từng đưa bằng bao nhiêu ngày sống, và tờ giấy hôm đó có ghi điều kiện lấy lại cọc không? Để lại bình luận dưới video, và theo dõi kênh Số dư tuổi 40 cùng chuyên mục Tài chính tuổi 40 trên Nhật Phúc để đọc trang sổ tiếp theo.
Lưu ý: Nội dung bài viết chỉ mang tính tham khảo, không phải tư vấn pháp lý hay tài chính. Các phép tính dựa trên hoàn cảnh minh họa trong video. Trước khi ký giấy cọc hoặc hợp đồng mua bán nhà, hãy nhờ luật sư hoặc người có chuyên môn xem lại.
Nguồn tham khảo: Bộ luật Dân sự 2015, Điều 328 về đặt cọc; Luật Kinh doanh bất động sản số 29/2023/QH15, khoản 5 Điều 23 (hiệu lực 1/8/2024, theo LuatVietnam); Luật Nhà ở 2023; video “Tiền cọc mua nhà: mất 80 triệu nếu ngân hàng chưa duyệt vay?” của kênh Số dư tuổi 40.