Hỏi một người 40 tuổi rằng nghỉ hưu cần bao nhiêu tiền, câu trả lời thường là một cái nhún vai: “Chắc là cứ để dành được càng nhiều càng tốt”. Vấn đề là “càng nhiều càng tốt” không phải một con số. Không có con số thì không biết mình đã đi được bao xa, còn thiếu bao nhiêu, và mỗi tháng dư 6 triệu có đủ hay không.
Bài này giúp bạn trả lời câu hỏi cần bao nhiêu tiền để nghỉ hưu bằng ba phép tính làm được trong 10 phút, rồi chỉ ra chiếc cần gạt mà phần lớn chúng ta bỏ quên: không phải số tiền kiếm được, mà là số tiền định tiêu mỗi tháng sau khi nghỉ.
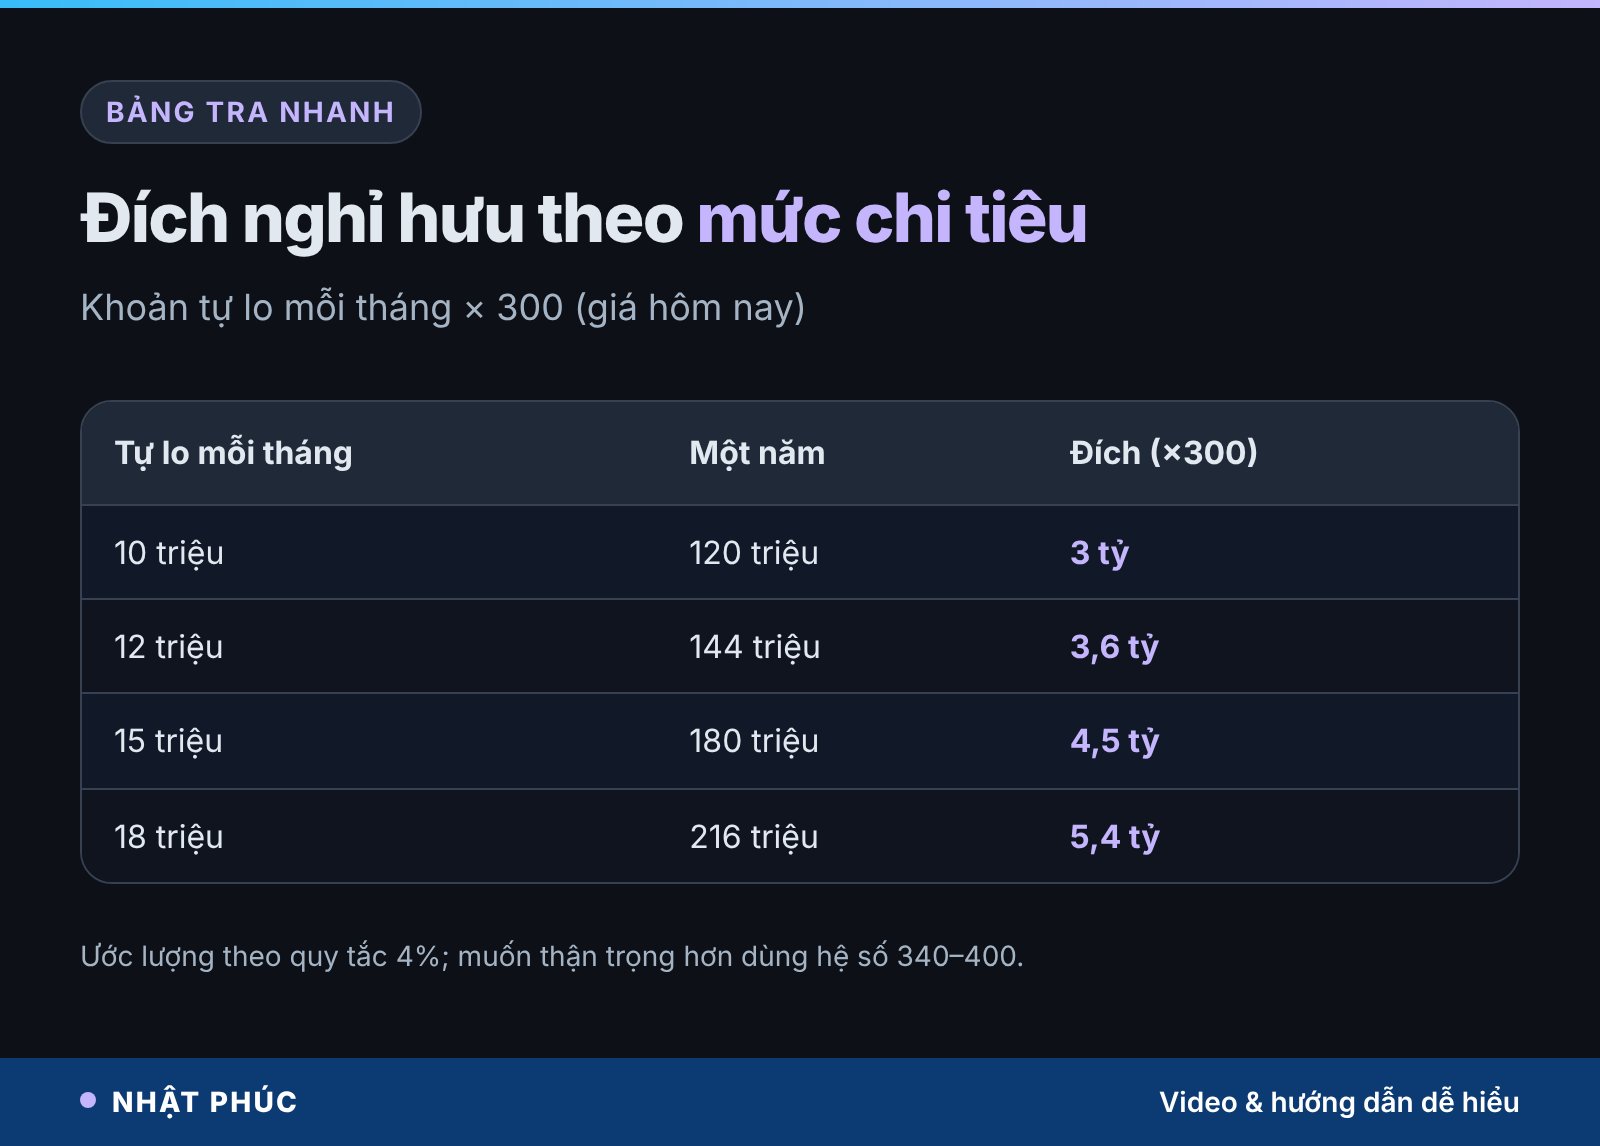
Câu trả lời ngắn: Một cách ước lượng phổ biến là lấy chi tiêu mỗi tháng bạn muốn có khi nghỉ, trừ phần lương hưu dự kiến, rồi nhân với 300 (tức 25 lần chi tiêu một năm, theo quy tắc 4%). Muốn 18 triệu mỗi tháng mà không có lương hưu thì đích khoảng 5,4 tỷ đồng. Mỗi 1 triệu bớt khỏi chi tiêu tuổi già làm đích nhẹ đi khoảng 300 triệu.
Câu chuyện xuất phát từ trang sổ của anh Nam, thợ hàn ở Hà Tĩnh, trong kênh Số dư tuổi 40. Bạn có thể xem video tính đích nghỉ hưu của anh thợ hàn trước, rồi đọc tiếp phần mở rộng bên dưới.
Tóm tắt nhanh
- Đích nghỉ hưu ước lượng = (chi tiêu tháng mong muốn − lương hưu dự kiến) × 300.
- Con số 300 đến từ quy tắc 4% của William Bengen (1994): vốn cần có khoảng 25 lần chi tiêu một năm.
- Quy tắc này dựng trên số liệu thị trường Mỹ, chỉ dùng để biết bậc lớn của con số, không phải lời hứa.
- Lương hưu BHXH có thể gánh một phần lớn đích, nên biết mình đã đóng bao nhiêu năm.
- Bớt 1 triệu chi tiêu tuổi già = bớt khoảng 300 triệu khỏi đích, thường dễ hơn tăng gấp ba số dư.
Nội dung chính:
- Vì sao người tuổi 40 cần một con số nghỉ hưu cụ thể
- Quy tắc 4% là gì và vì sao ra con số 300
- Phép tính 1: quy chi tiêu tuổi già ra đích
- Phép tính 2: bạn đã đi được bao nhiêu phần trăm
- Phép tính 3: mỗi 1 triệu chi tiêu bằng 300 triệu đích
- Lương hưu BHXH gánh được bao nhiêu phần đích
- Lạm phát, lãi thực và vì sao tính theo giá hôm nay
- Những hiểu lầm khi tính tiền nghỉ hưu
- Cách tự tính đích nghỉ hưu trong 10 phút
- Câu hỏi thường gặp
Vì sao người tuổi 40 cần một con số nghỉ hưu cụ thể
Anh Nam sinh năm 1982, 44 tuổi, thợ hàn kết cấu thép. Vợ anh may gia công tại nhà, hai con đang học lớp 10 và lớp 5. Cả nhà cầm về 28 triệu, chi 22 triệu, mỗi tháng dư 6 triệu. Trong sổ tiết kiệm có 600 triệu gom nhiều năm. Anh ghi vào sổ: sau 60 tuổi, tháng nào cũng phải có 18 triệu để sống (số liệu minh họa trong video).
Anh nhẩm rất thật thà: còn 16 năm, mỗi năm dư 72 triệu, cộng lại hơn 1 tỷ, thêm sổ cũ nữa “chắc là đủ”. Nhưng anh chưa từng hỏi: đủ cho con số nào?
Đây là kiểu nhẩm rất phổ biến ở tuổi 40. Ta đo bằng thứ mình đang có (số dư, sổ tiết kiệm) mà không đo bằng thứ mình cần. Giống như lái xe đường dài chỉ nhìn đồng hồ xăng mà không biết còn bao nhiêu cây số tới đích: kim còn nửa bình nghe yên tâm, cho đến khi biết quãng đường còn lại dài gấp ba.
Tuổi 40 là thời điểm đáng làm phép tính này nhất. Còn khoảng 16–20 năm làm việc là đủ dài để điều chỉnh, nhưng không còn dài tới mức “để sau tính”. Mỗi năm chậm lại là một năm số dư không được cộng dồn vào đúng mục tiêu.
Quy tắc 4% là gì và vì sao ra con số 300
Quy tắc 4% (4% rule) là một cái thước ước lượng do nhà hoạch định tài chính người Mỹ William Bengen đưa ra năm 1994. Ý chính: năm đầu nghỉ hưu, bạn rút khoảng 4% số vốn để tiêu; những năm sau rút thêm cho kịp giá cả. Theo số liệu lịch sử thị trường Mỹ mà ông kiểm tra, cách rút này thường giúp vốn đủ dùng khoảng 30 năm.
Đảo phép tính lại: nếu chi tiêu một năm bằng 4% vốn thì vốn cần có bằng 1 ÷ 4% = 25 lần chi tiêu một năm. Mà 25 năm × 12 tháng = 300 tháng. Vì vậy cách nói gọn là: đích nghỉ hưu bằng khoảng 300 tháng chi tiêu.
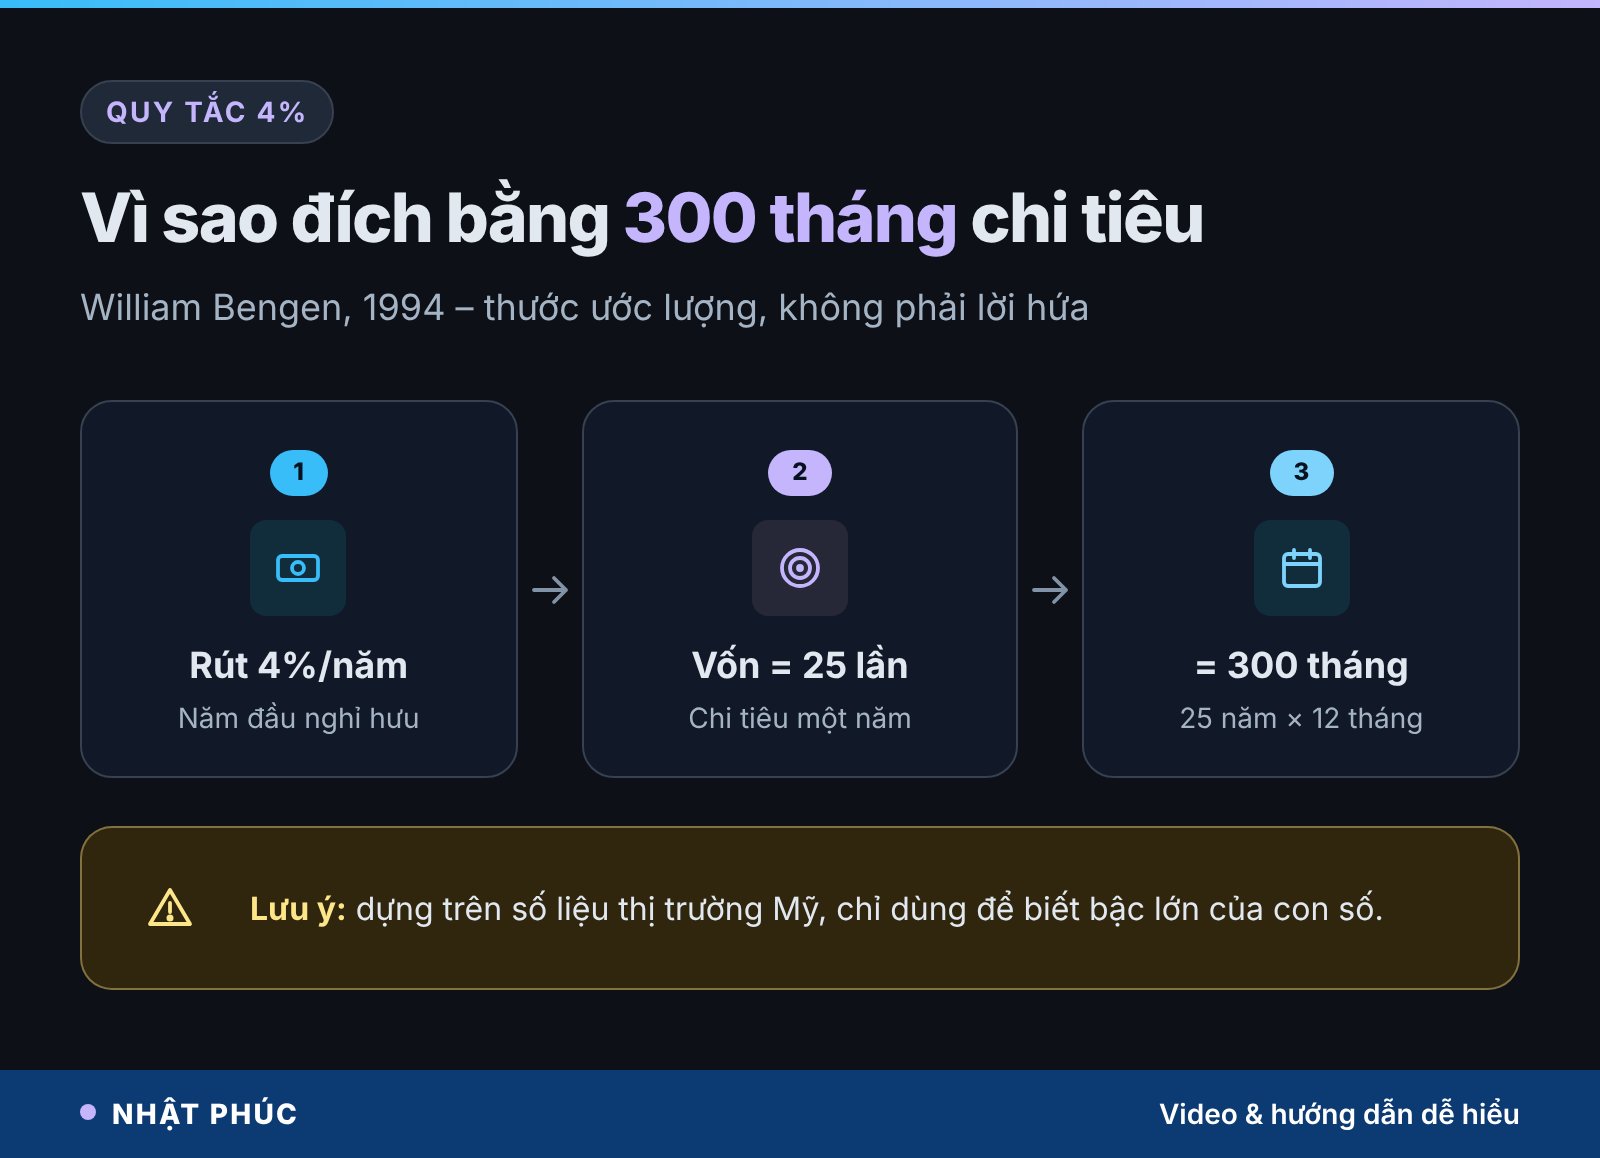
Cần nói rõ giới hạn ngay từ đầu. Thước này dựng trên số liệu cổ phiếu và trái phiếu Mỹ, với giả định danh mục đầu tư cụ thể và khoảng thời gian 30 năm. Việt Nam có lãi suất, lạm phát, kênh đầu tư và tuổi nghỉ hưu khác. Vì vậy hãy dùng nó để biết bậc lớn của con số (vài trăm triệu, vài tỷ hay vài chục tỷ), không phải để tin rằng cứ đủ 25 lần là chắc chắn an toàn.
Nếu bạn muốn thận trọng hơn, nhiều người dùng mức rút 3–3,5%, tức vốn khoảng 28–33 lần chi tiêu năm. Con số 300 tháng vì thế nên hiểu là mức tối thiểu để bắt đầu nói chuyện, không phải trần.
Phép tính 1: quy chi tiêu tuổi già ra đích
Quay lại anh Nam. 18 triệu mỗi tháng là 216 triệu một năm. Nhân 25 ra 5,4 tỷ đồng, cũng chính là 300 tháng chi tiêu của tuổi nghỉ hưu.
Giờ đặt con số đó cạnh số dư hằng tháng. Anh dư 6 triệu một tháng, nên 5,4 tỷ bằng 900 tháng dư, tức 75 năm nếu chưa tính lãi. Nói cách khác, riêng cái đích đã dài hơn cả đời đi làm của anh.
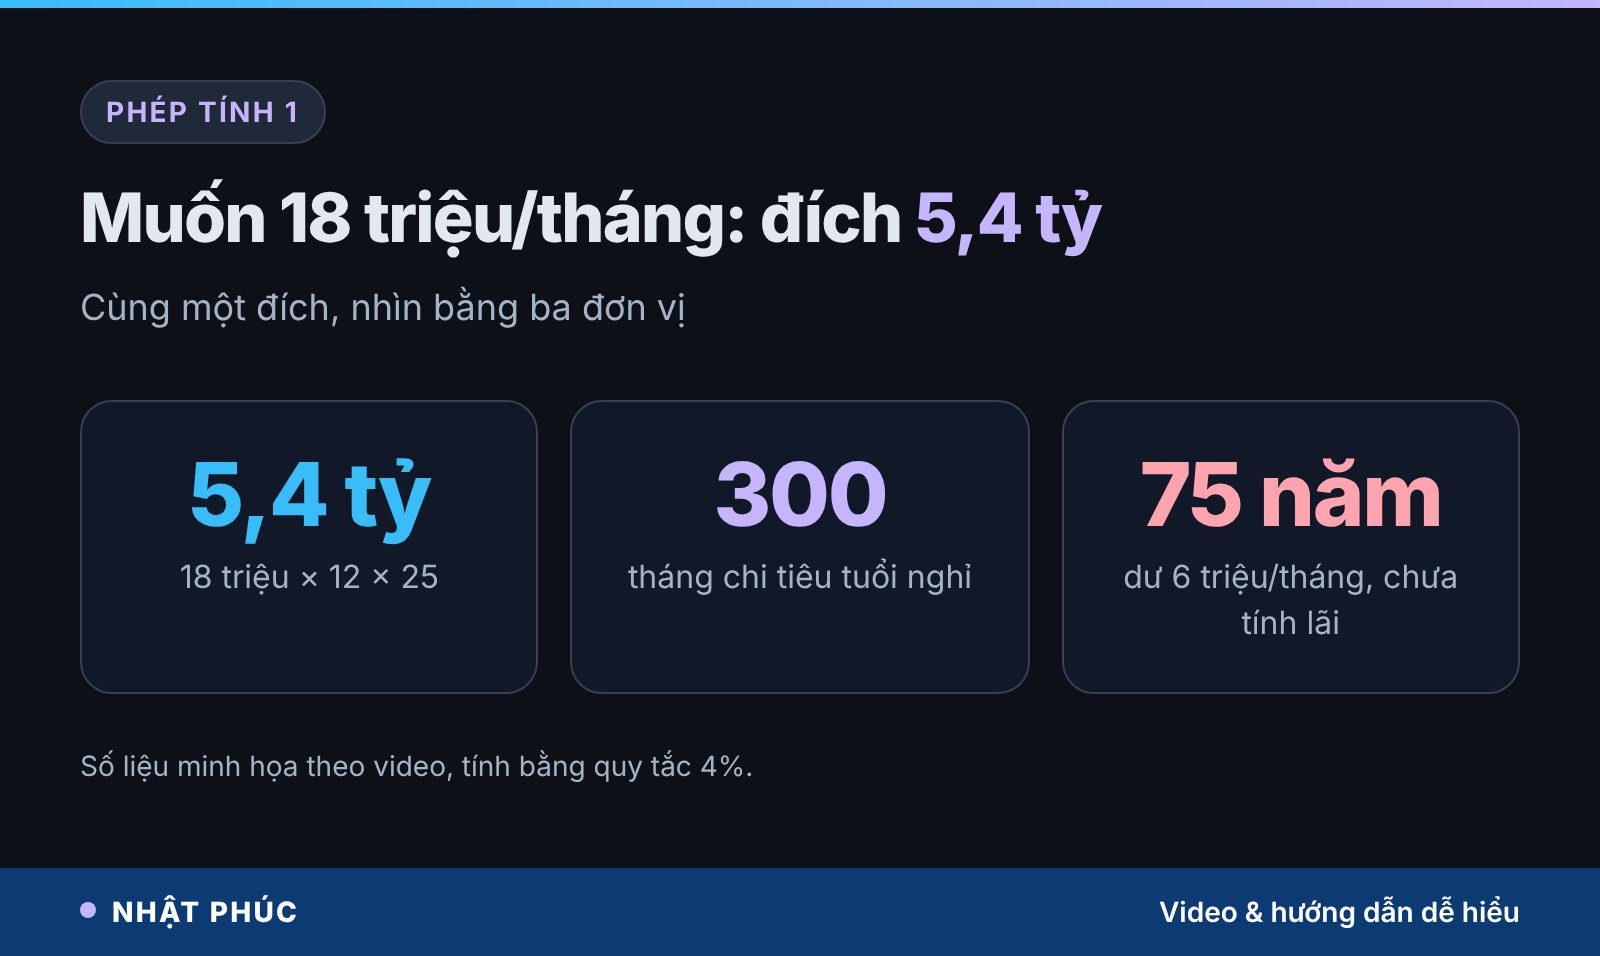
Đây không phải phép tính để làm bạn hoảng. Nó làm một việc quan trọng hơn: biến cảm giác “chắc là đủ” thành khoảng cách đo được. Khi đã đo được, ta mới biết nên chỉnh chỗ nào.
Con số chi tiêu tuổi già nên lấy từ đâu
Anh Nam lấy 18 triệu vì nghĩ “chắc phải bằng bây giờ trừ chút đỉnh”. Đây là cách nhiều người làm, nhưng nên tách ra từng dòng:
- Khoản sẽ giảm: học phí con, trả góp nhà (nếu đã xong), xăng xe đi làm, ăn trưa ngoài.
- Khoản sẽ tăng: khám chữa bệnh, thuốc men, bảo hiểm y tế tự nguyện, điện nước vì ở nhà nhiều hơn.
- Khoản muốn có: du lịch, quà cho con cháu, giúp đỡ họ hàng.
Viết đủ ba nhóm, bạn sẽ có con số sát hơn “bằng bây giờ trừ chút đỉnh”.
Phép tính 2: bạn đã đi được bao nhiêu phần trăm
Có đích rồi, câu hỏi tiếp theo là mình đang ở đâu trên quãng đường. Anh Nam có 600 triệu, cộng 16 năm dư mỗi tháng 6 triệu (1.152 triệu) ra 1 tỷ 752 triệu. Chia cho đích 5,4 tỷ: 32,4%, chưa tới một phần ba.
Nếu cho tiền sinh lãi thực khoảng 2% một năm (lãi sau khi đã trừ lạm phát, giả định minh họa), con số cuối cùng lên khoảng 2,18 tỷ, tức khoảng 40% đích. Khoảng thiếu vẫn còn rất xa.
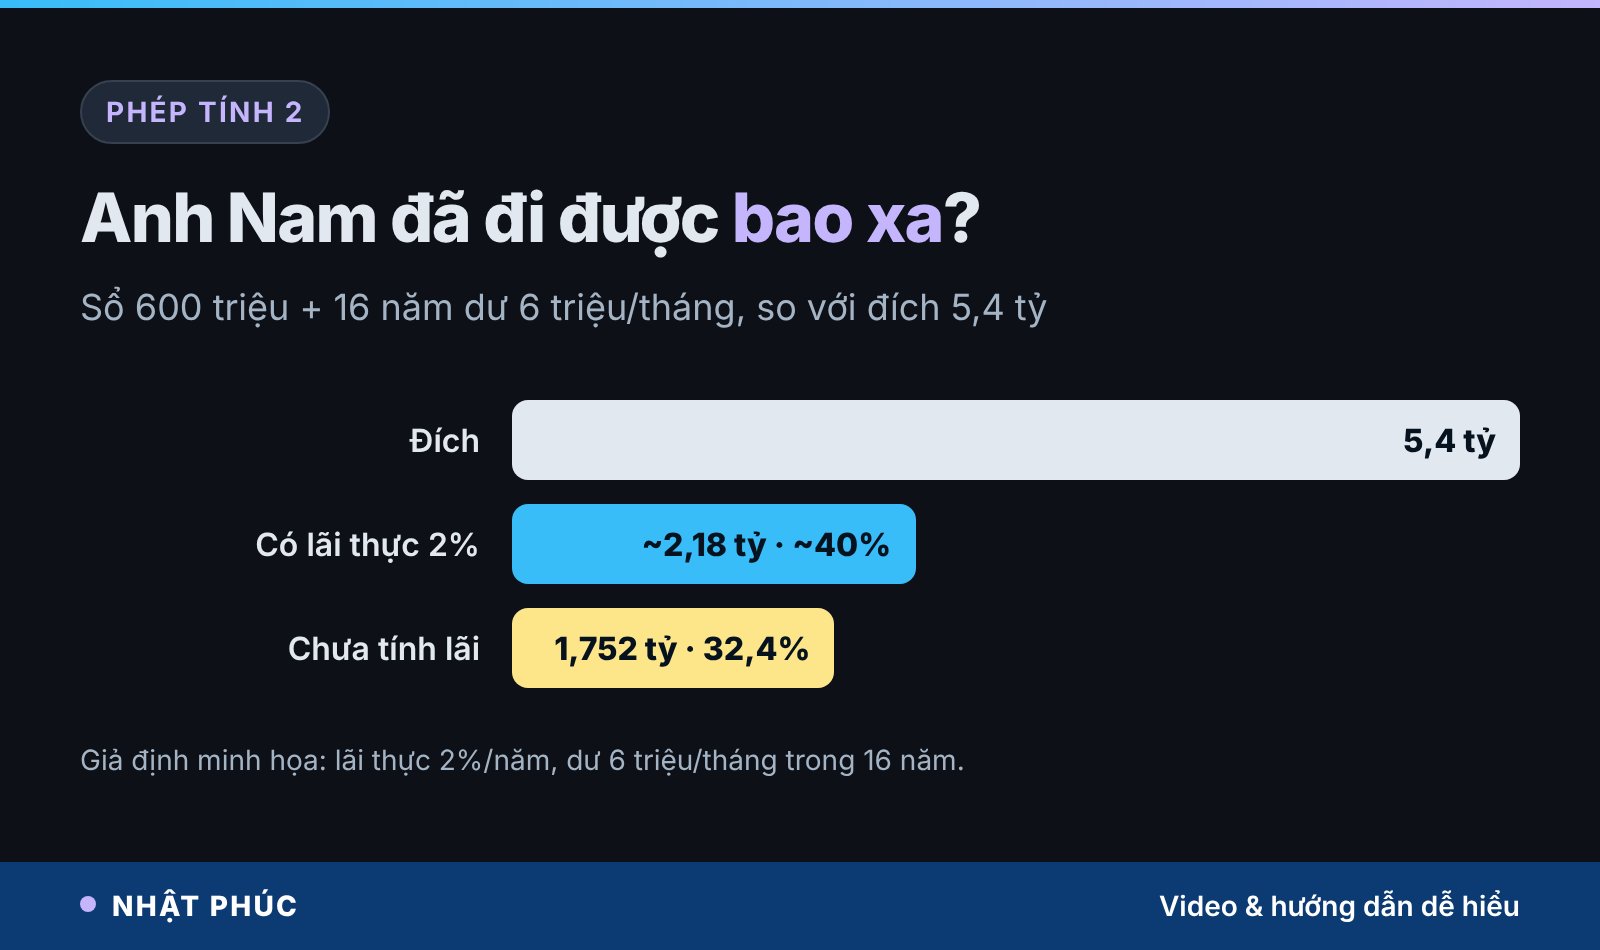
Phép tính phần trăm này có giá trị vì nó cho bạn một thước đo tiến độ. Mỗi năm làm lại một lần, bạn thấy mình đi từ 32% lên 36%, 40%… thay vì chỉ thấy sổ tiết kiệm “nhiều lên một chút”. Người tuổi 40 hay rơi vào cảm giác “chưa đủ thành công”; một con số tiến độ rõ ràng giúp thay cảm giác mơ hồ đó bằng việc cụ thể.
Phép tính 3: mỗi 1 triệu chi tiêu bằng 300 triệu đích
Đây là phát hiện quan trọng nhất của trang sổ. Anh Nam không thể tăng số dư lên gấp ba. Nhưng anh chỉnh được con số 18.
Bớt 3 triệu, còn 15 triệu mỗi tháng: đích tụt từ 5,4 tỷ xuống 4,5 tỷ, nhẹ đi đúng 900 triệu. Với số dư 6 triệu/tháng, 900 triệu bằng 150 tháng dư, tức 12 năm rưỡi đi làm.
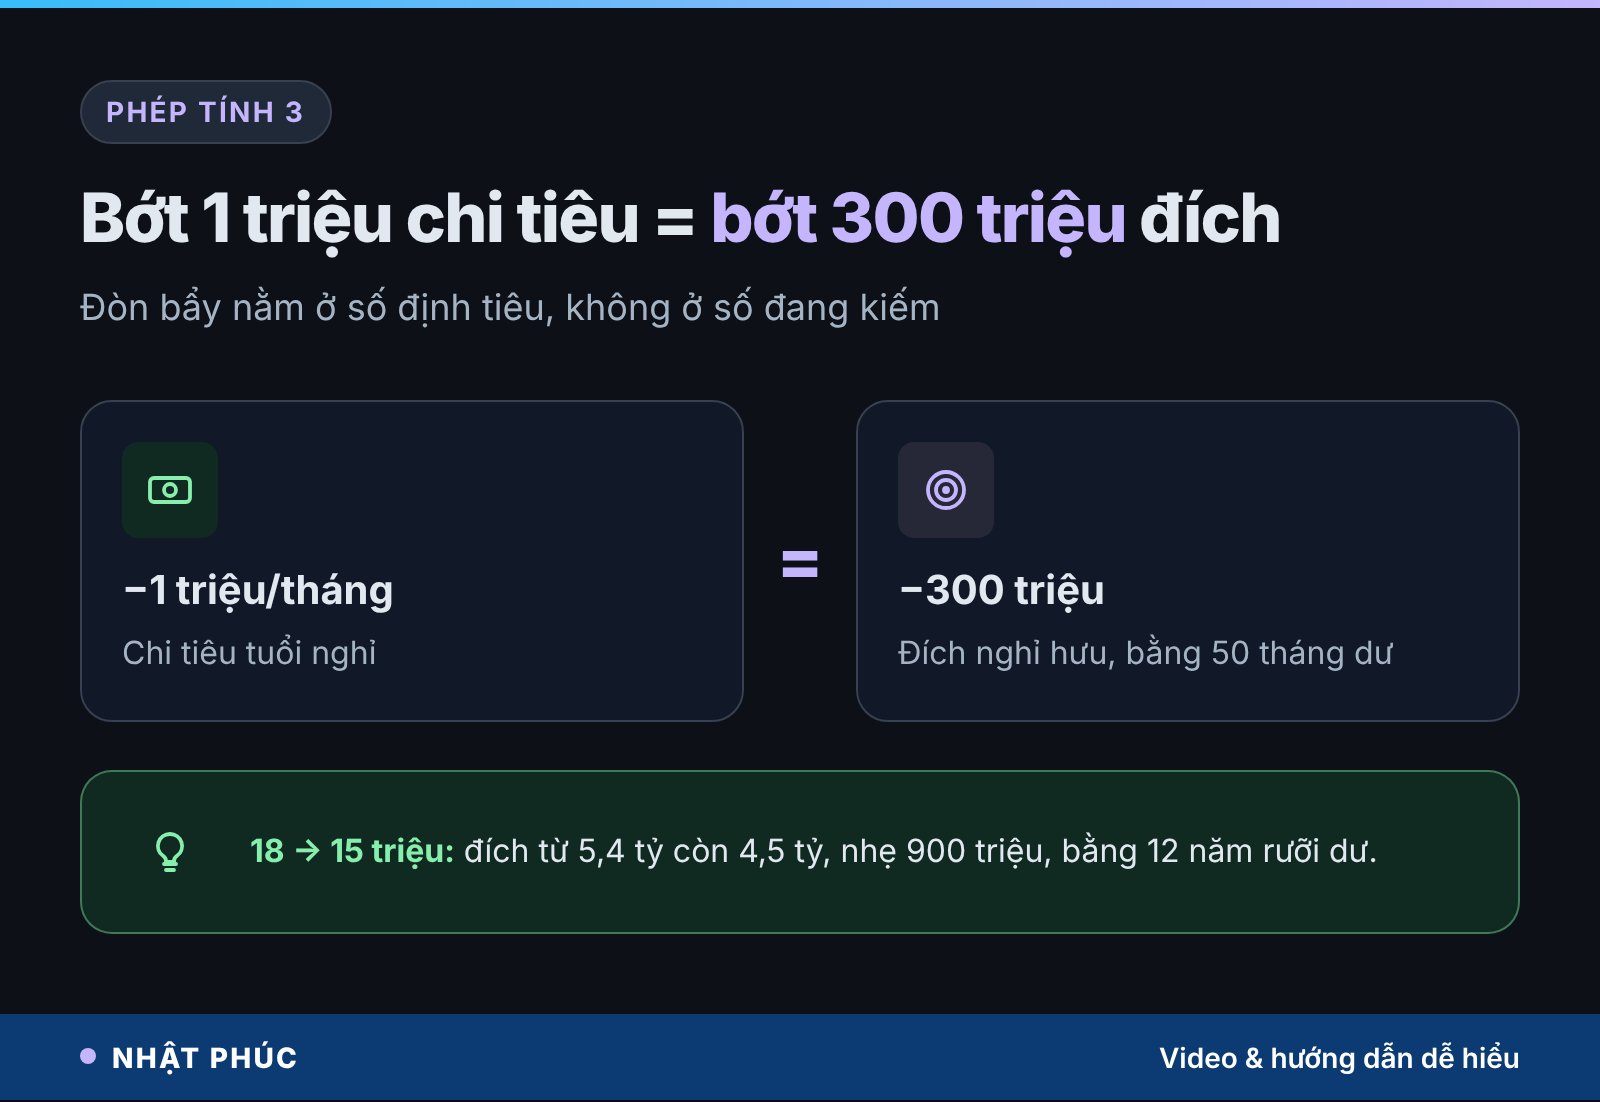
Quy về đơn vị nhỏ nhất: mỗi 1 triệu bớt khỏi chi tiêu tuổi nghỉ là 300 triệu bớt khỏi đích, bằng 50 tháng dư hiện tại của anh, tức 4 năm 2 tháng.
Bớt không có nghĩa là sống khắc khổ
Nhiều người nghe “bớt chi tiêu tuổi già” là nghĩ tới cảnh ăn uống kham khổ. Thực ra những khoản bớt hiệu quả nhất thường nằm ở cấu trúc, không ở bữa ăn:
- Trả xong nợ nhà trước tuổi nghỉ, để không còn khoản trả góp hằng tháng.
- Có bảo hiểm y tế và quỹ sức khỏe riêng, để một lần nằm viện không phá kế hoạch.
- Chọn nơi ở có chi phí vừa phải, gần chợ, gần bệnh viện, ít phụ thuộc xe cộ.
- Có một nguồn thu nhỏ đều đặn (cho thuê một phòng, làm nghề nhẹ theo sở thích).
Mỗi khoản như vậy giảm vài triệu chi tiêu tháng, tức giảm vài trăm triệu đến hơn một tỷ khỏi đích.
Lương hưu BHXH gánh được bao nhiêu phần đích
Ở bước 2 của công thức, bạn trừ khoản lương hưu hay khoản thu đều dự kiến trước khi nhân 300. Với người đi làm có đóng bảo hiểm xã hội (BHXH), đây có thể là phần gánh lớn nhất.
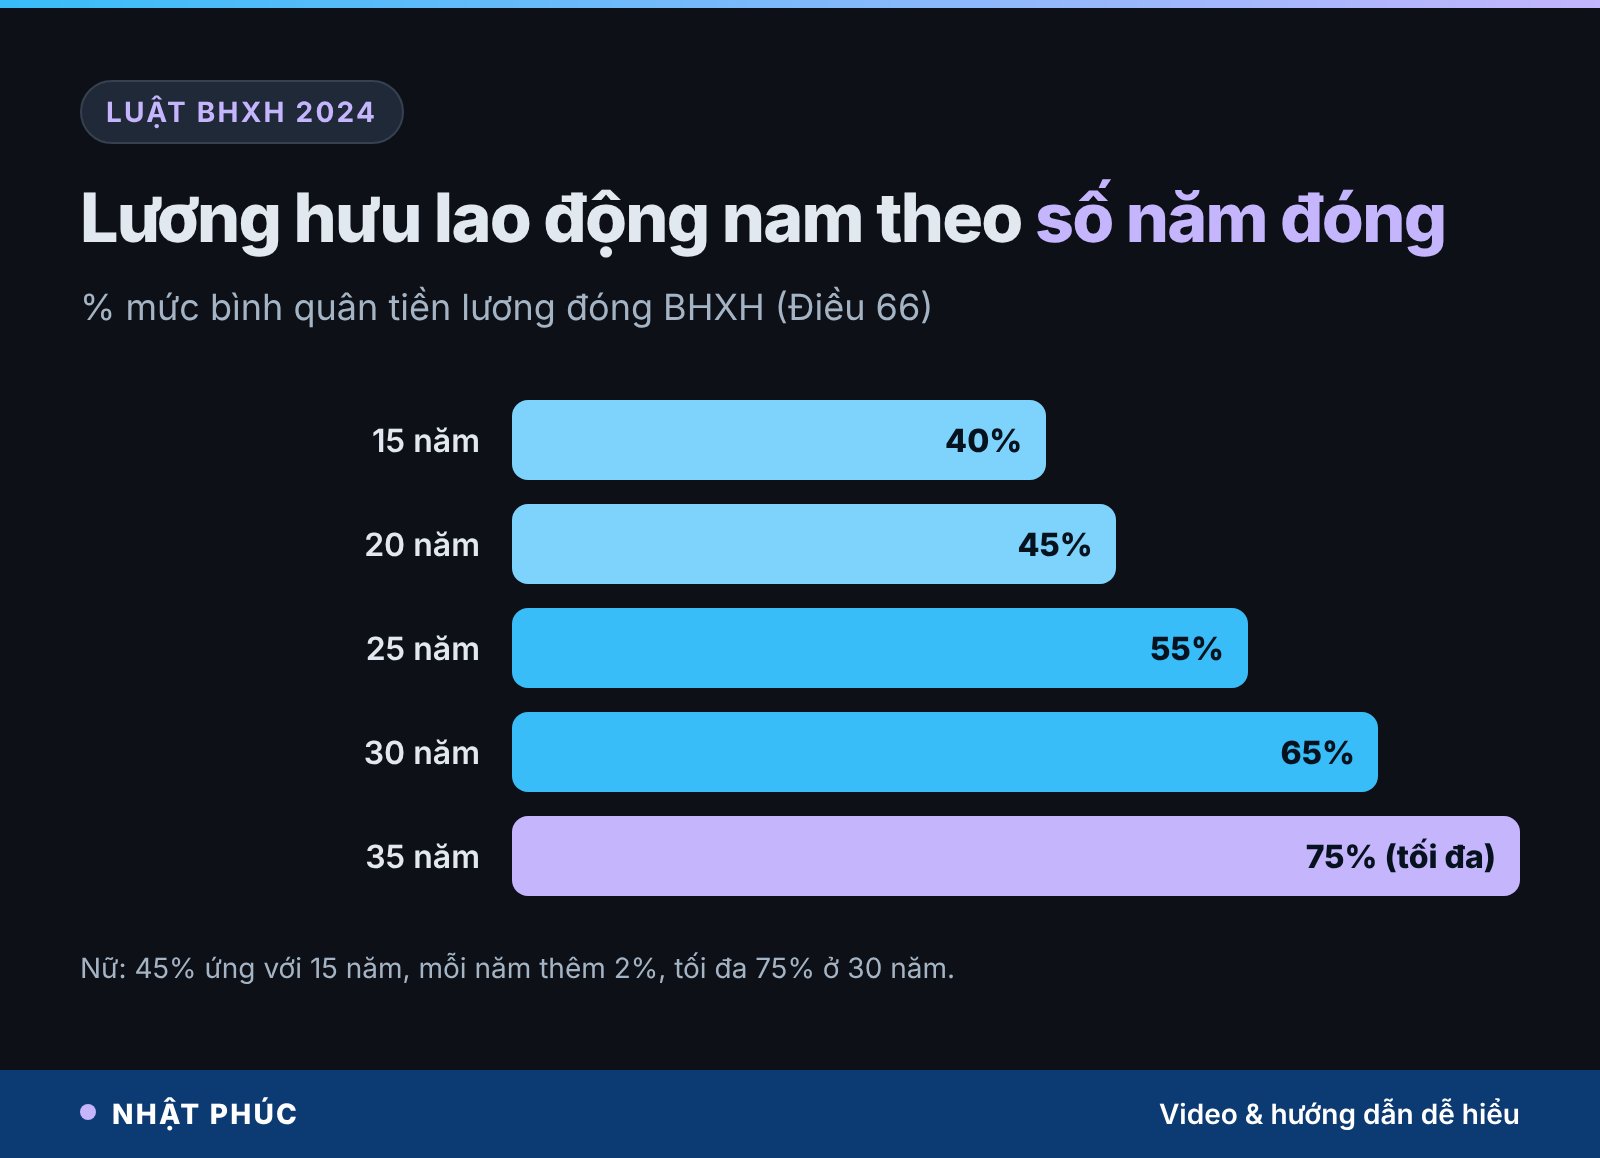
Theo Luật Bảo hiểm xã hội 2024 (số 41/2024/QH15, hiệu lực từ 01/7/2025), người lao động cần đóng BHXH đủ tối thiểu 15 năm để được hưởng lương hưu hằng tháng khi đủ tuổi. Mức hưởng theo Điều 66 của luật:
- Lao động nữ: 45% mức bình quân tiền lương đóng BHXH, tương ứng 15 năm đóng; mỗi năm thêm cộng 2%.
- Lao động nam: 45% tương ứng 20 năm đóng; mỗi năm thêm cộng 2%. Nếu đóng từ 15 đến dưới 20 năm thì 40% tương ứng 15 năm, mỗi năm thêm cộng 1%.
- Mức tối đa: 75% cho cả nam và nữ.
Tuổi nghỉ hưu cũng đang tăng dần theo Điều 169 Bộ luật Lao động 2019. Năm 2026, tuổi nghỉ hưu trong điều kiện lao động bình thường là 61 tuổi 6 tháng với nam và 57 tuổi với nữ; nam đạt 62 tuổi vào năm 2028, nữ đạt 60 tuổi vào năm 2035. Với anh Nam sinh 1982, mốc nhận lương hưu theo luật sẽ là 62 tuổi, không phải 60 như anh ghi trong sổ. Hai năm chênh lệch ấy cần có tiền riêng để lấp.
Ví dụ: đích thay đổi thế nào khi có lương hưu
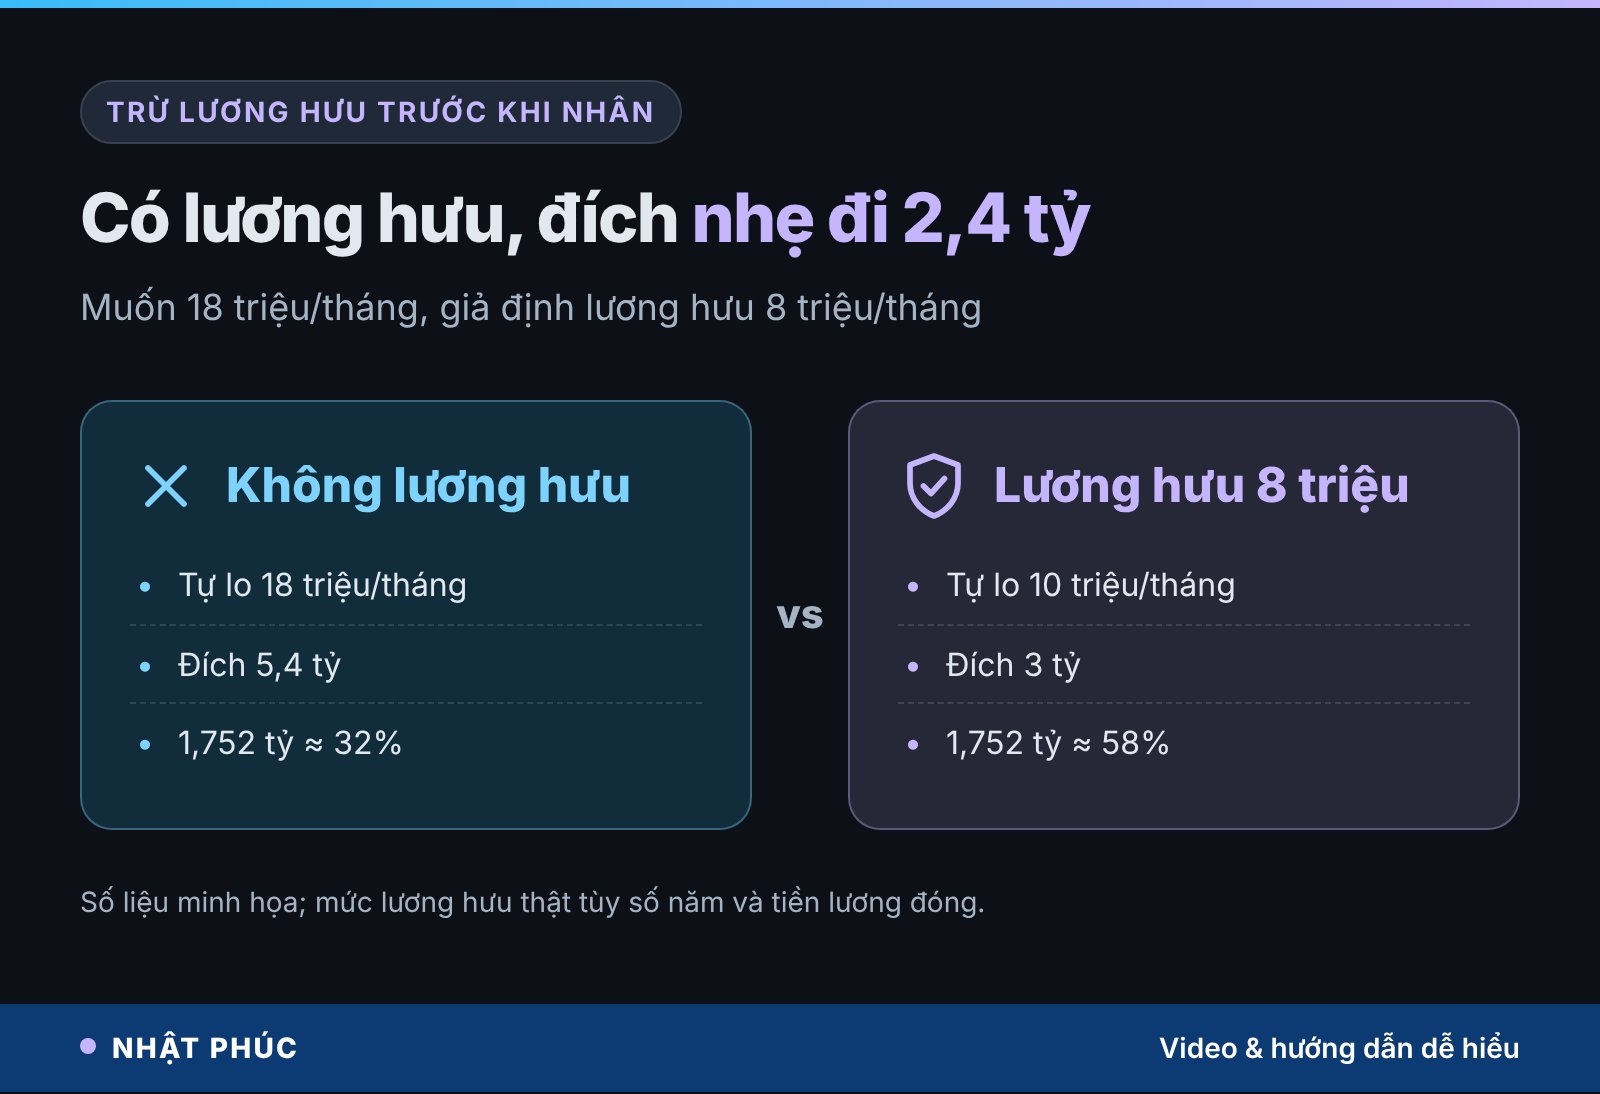
Giả sử anh Nam ước tính lương hưu được khoảng 8 triệu mỗi tháng (số liệu minh họa, mức thật phụ thuộc số năm và tiền lương đóng). Phần cần tự lo còn 18 − 8 = 10 triệu. Đích mới: 10 triệu × 300 = 3 tỷ đồng, giảm 2,4 tỷ so với khi không có lương hưu. Số 1 tỷ 752 triệu anh dự kiến gom được lúc này đã bằng khoảng 58% đích.
Bài học: trước khi lo “phải để dành 5 tỷ”, hãy tra quá trình đóng BHXH của mình trên ứng dụng VssID hoặc Cổng dịch vụ công. Người làm tự do, chưa từng đóng BHXH có thể tìm hiểu BHXH tự nguyện; bỏ trống khoản này, đích của bạn sẽ nặng hơn nhiều. Nếu bạn đang cân nhắc rút BHXH một lần, hãy tính xem khoản lương hưu bị mất tương đương bao nhiêu trăm triệu trong đích.
Lạm phát, lãi thực và vì sao tính theo giá hôm nay
Một câu hỏi rất hợp lý: 18 triệu bây giờ, 16 năm nữa còn mua được bao nhiêu? Theo Cục Thống kê, chỉ số giá tiêu dùng (CPI) bình quân 10 tháng đầu năm 2026 tăng 4,57% so với cùng kỳ. Nếu giá cả tăng khoảng 4% mỗi năm, 18 triệu hôm nay sẽ tương đương khoảng 33,7 triệu sau 16 năm.
Đó là lý do công thức trong bài tính theo giá hôm nay, đi kèm giả định lãi thực (lãi danh nghĩa trừ lạm phát). Làm vậy, bạn không phải đoán lạm phát từng năm mà vẫn so sánh được các con số với nhau. Đầu tháng 11/2026, lãi suất tiết kiệm niêm yết cao nhất cho kỳ hạn từ 12 tháng là khoảng 7%/năm, phần lớn ngân hàng dưới mức này. Trừ lạm phát quanh 4,5%, lãi thực của tiền gửi chỉ còn khoảng 2–2,5%: giả định 2% trong video là khá sát.
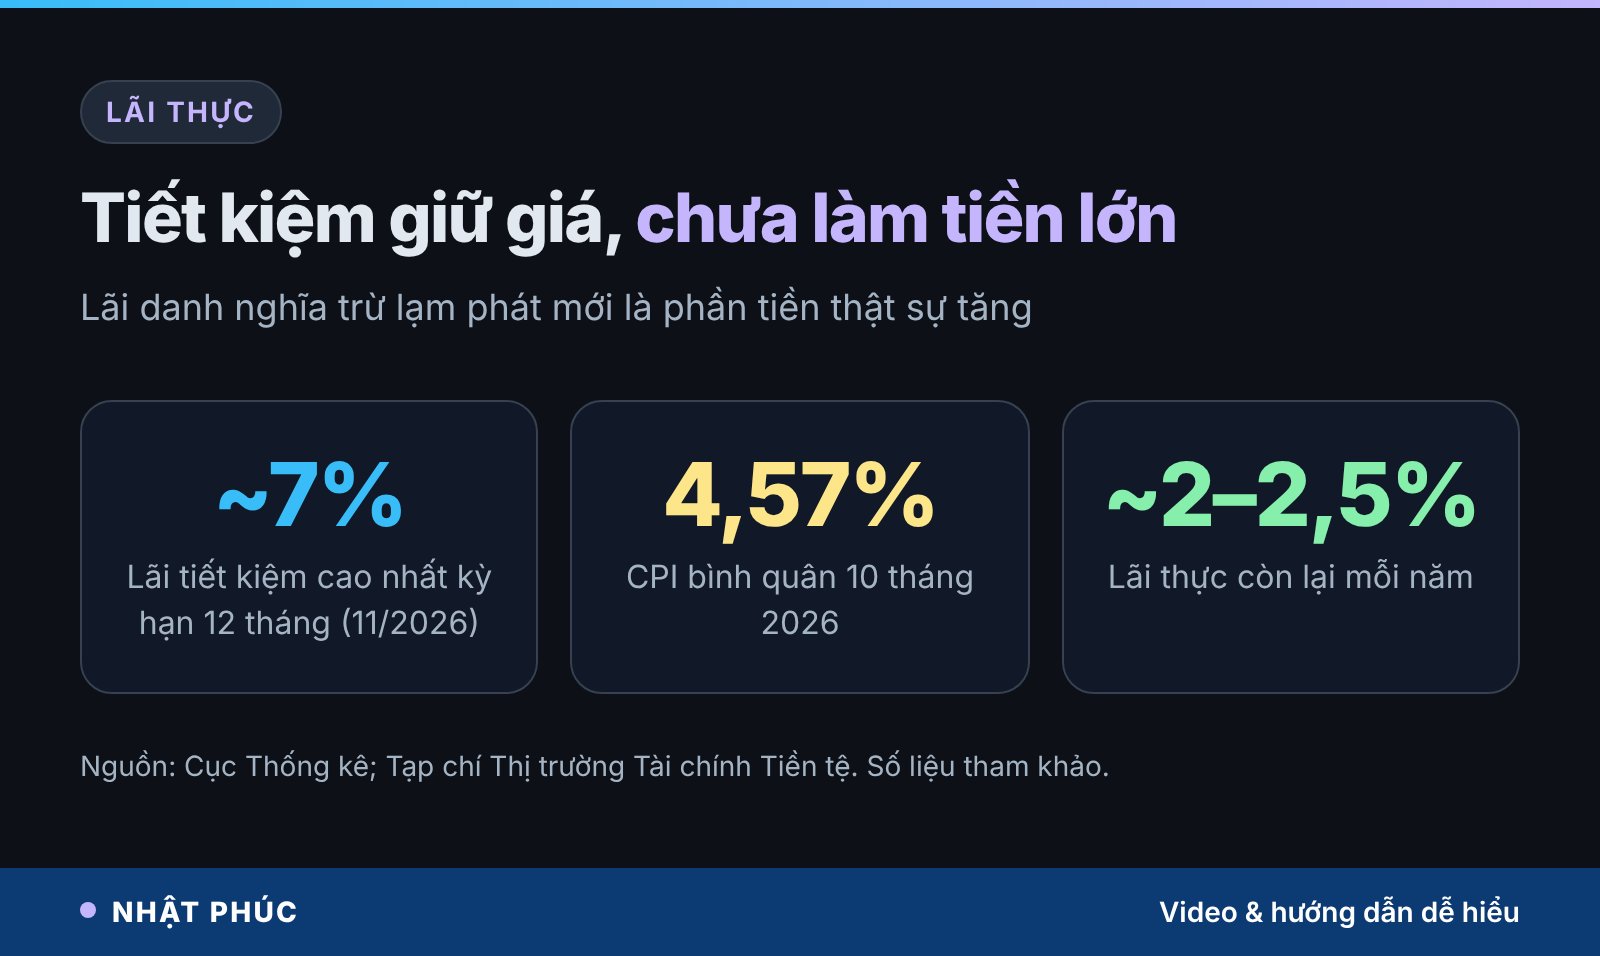
Hệ quả quan trọng: gửi tiết kiệm giúp tiền không bị mất giá, nhưng không làm tiền lớn nhanh. Đích nghỉ hưu vì vậy chủ yếu được lấp bằng số dư bạn đều đặn để ra và mức chi tiêu tuổi già bạn chọn. Nếu cân nhắc các kênh đầu tư khác để lãi thực cao hơn, hãy nhớ lãi kỳ vọng cao đi kèm biến động lớn, và tuổi càng gần nghỉ hưu thì càng ít thời gian để chờ phục hồi.
Những hiểu lầm khi tính tiền nghỉ hưu
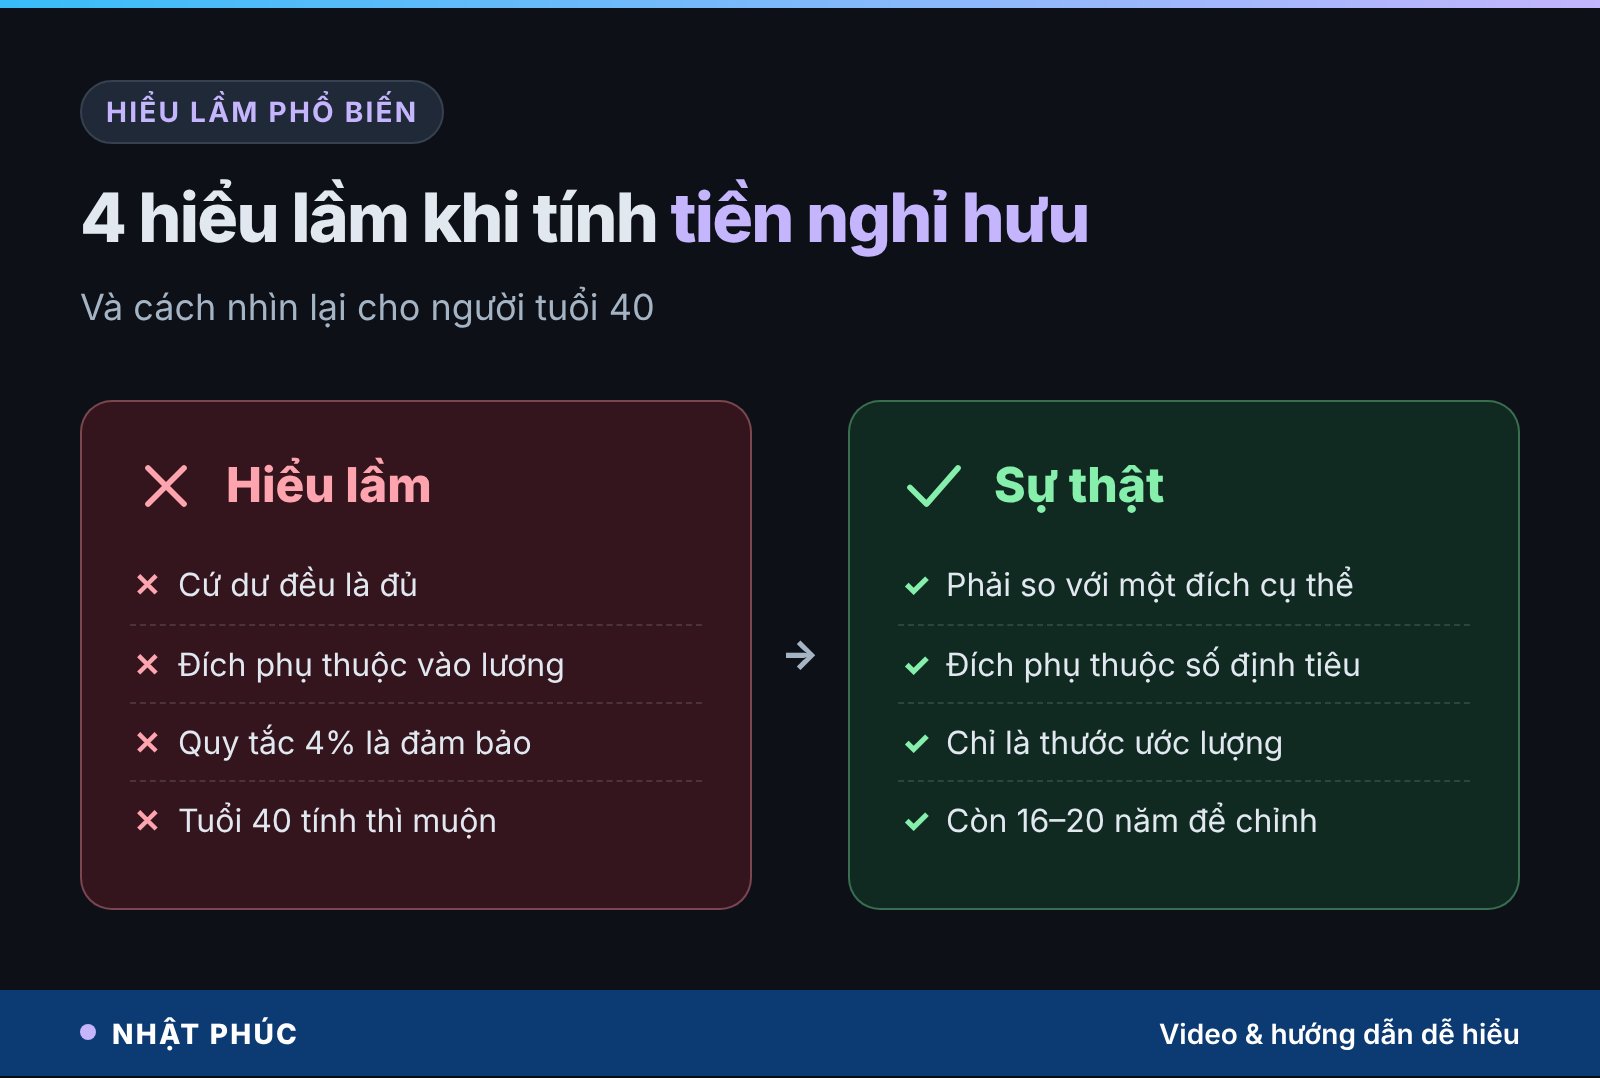
“Cứ dư đều là đủ”
Dư đều là điều kiện cần, chưa phải điều kiện đủ. Không so với đích, bạn không biết 6 triệu mỗi tháng là thừa, vừa hay thiếu ba lần.
“Đích nghỉ hưu phụ thuộc vào lương”
Đích phụ thuộc vào số bạn định tiêu. Hai người cùng lương 30 triệu nhưng một người định tiêu 10 triệu, một người 20 triệu khi nghỉ thì đích chênh nhau 3 tỷ.
“Quy tắc 4% là đảm bảo”
Đây là thước ước lượng dựa trên lịch sử thị trường Mỹ. Nó không tính đến chi phí y tế lớn bất ngờ, tuổi thọ dài hơn 30 năm sau nghỉ, hay thị trường xấu ngay năm đầu.
“Tuổi 40 tính thì muộn rồi”
Còn 16–20 năm là quãng đủ dài để thay đổi: kéo dài thời gian đóng BHXH, trả hết nợ nhà, giảm vài triệu chi tiêu tuổi già. Mỗi thay đổi nhỏ đều có trọng lượng hàng trăm triệu trong đích.
Cách tự tính đích nghỉ hưu trong 10 phút
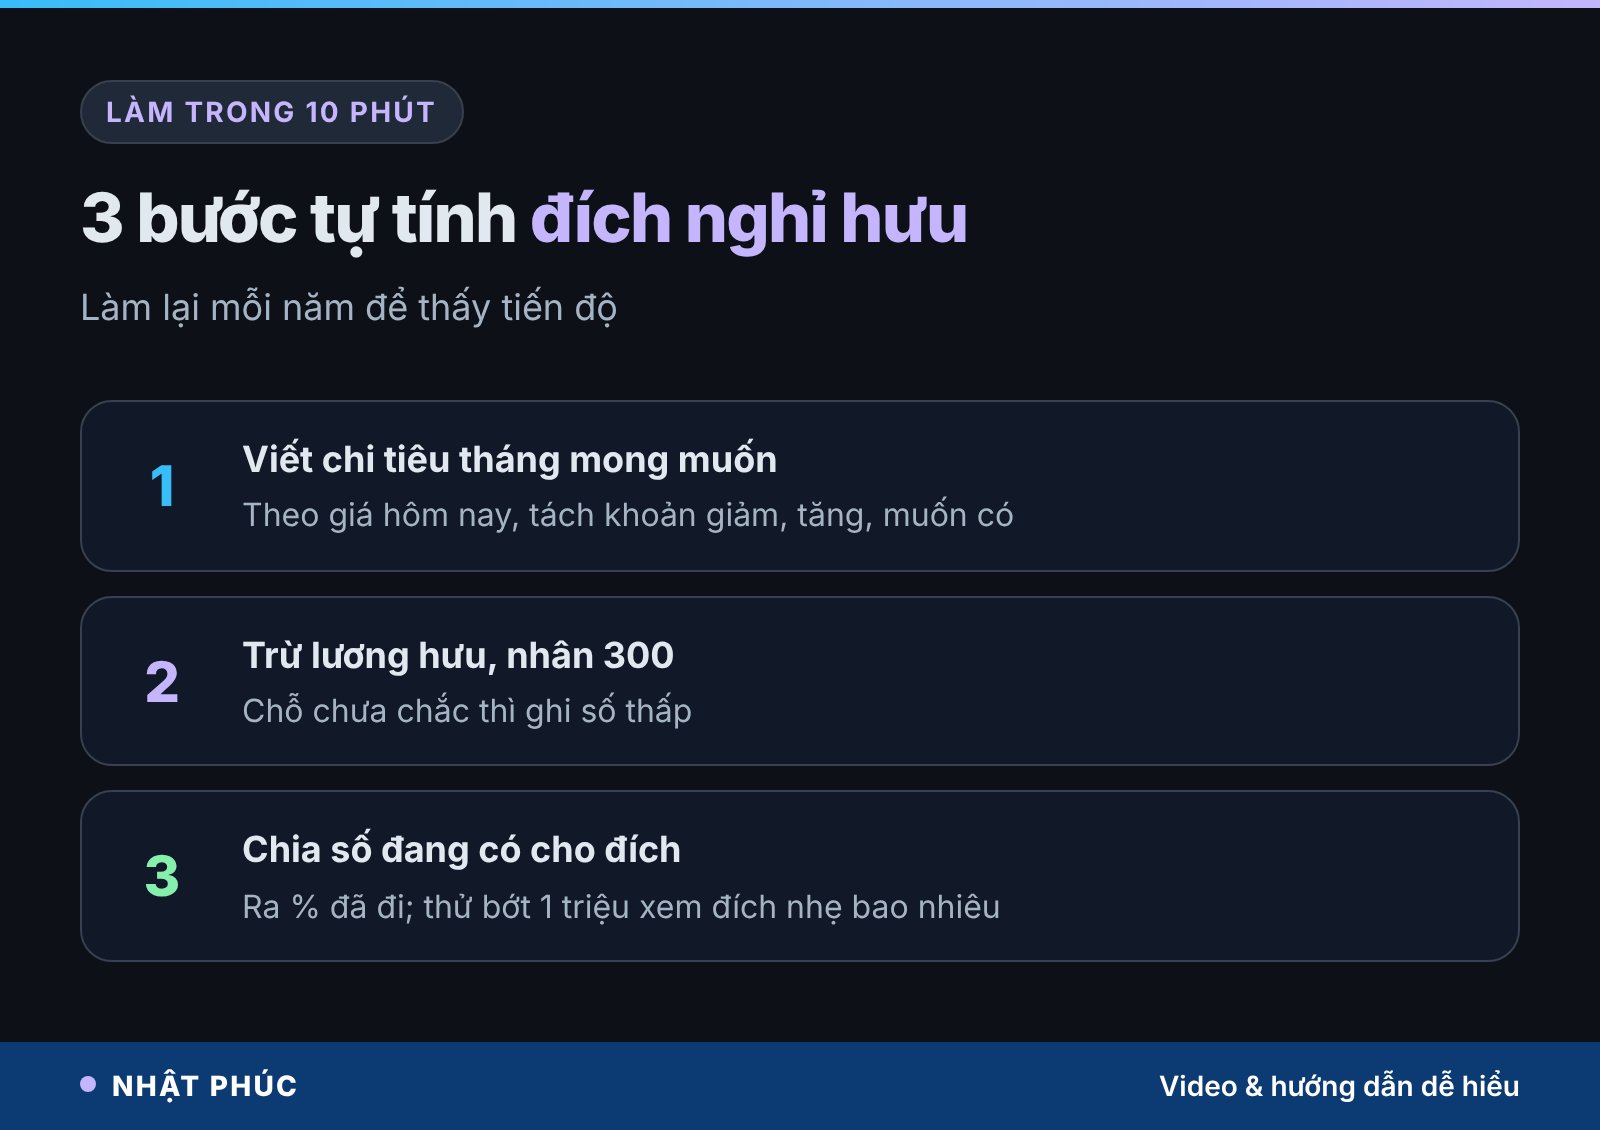
Bạn chỉ cần giấy bút hoặc điện thoại. Làm theo ba bước của cuốn sổ:
1. Viết số tiền chi mỗi tháng bạn muốn có khi nghỉ
Tính theo giá hôm nay. Tách ba nhóm: khoản sẽ giảm, khoản sẽ tăng, khoản muốn có. Đừng chỉ lấy chi tiêu hiện tại trừ “chút đỉnh”.
2. Trừ lương hưu hoặc khoản thu đều, rồi nhân 300
Chỗ nào chưa chắc thì ghi số thấp (thận trọng). Phần còn lại nhân 300 ra đích của bạn.
3. Lấy số đang có chia cho đích
Ra phần trăm đã đi được. Rồi thử bớt 1 triệu ở dòng chi tiêu tuổi nghỉ, xem đích nhẹ đi bao nhiêu, đổi ra số tháng dư của bạn.
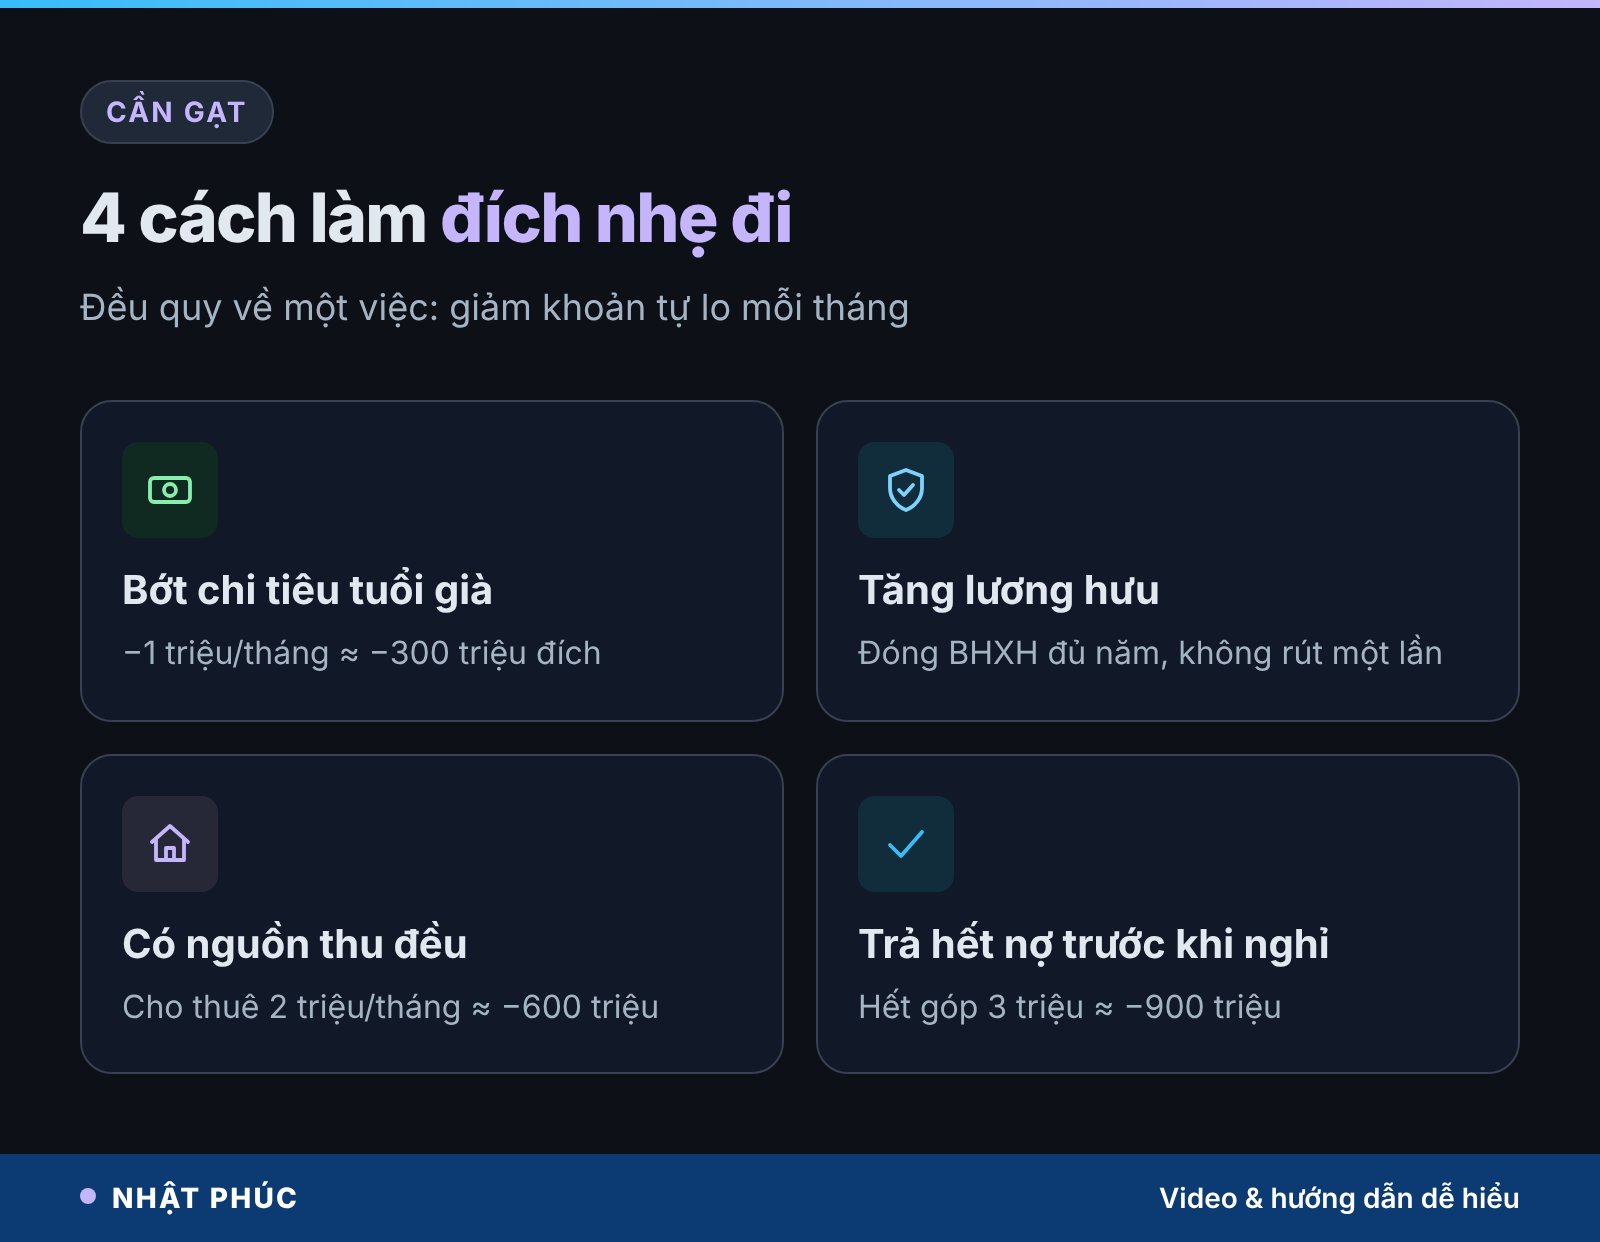
Bảng tóm tắt các chiếc cần gạt
| Cần gạt | Ví dụ | Tác động lên đích |
|---|---|---|
| Giảm chi tiêu tuổi già | Bớt 1 triệu/tháng | Giảm khoảng 300 triệu |
| Tăng lương hưu dự kiến | Đóng BHXH thêm năm, lương hưu cao hơn 1 triệu/tháng | Giảm khoảng 300 triệu |
| Có nguồn thu đều | Cho thuê phòng 2 triệu/tháng | Giảm khoảng 600 triệu |
| Trả xong nợ trước khi nghỉ | Hết khoản trả góp 3 triệu/tháng | Giảm khoảng 900 triệu |
Khi nào nên hỏi người có chuyên môn
Phép tính 10 phút cho bạn bậc lớn của con số. Nếu bạn sắp đưa ra quyết định lớn như rút BHXH một lần, bán nhà, chuyển phần lớn tiết kiệm sang kênh đầu tư khác, hay mua bảo hiểm có kỳ hạn dài, hãy hỏi cơ quan BHXH hoặc chuyên gia tài chính độc lập trước. Và nếu chuyện tiền nghỉ hưu khiến bạn mất ngủ kéo dài, nói chuyện với người thân hoặc chuyên gia tâm lý cũng là một bước chăm sóc bản thân, không phải dấu hiệu yếu đuối.
Câu hỏi thường gặp về số tiền cần để nghỉ hưu
Cần bao nhiêu tiền để nghỉ hưu ở Việt Nam?
Không có con số chung cho mọi người. Cách ước lượng nhanh là lấy chi tiêu tháng mong muốn khi nghỉ, trừ lương hưu dự kiến, rồi nhân 300. Ví dụ cần tự lo 10 triệu mỗi tháng thì đích khoảng 3 tỷ đồng theo giá hôm nay. Muốn thận trọng hơn, dùng hệ số khoảng 340–400.
Quy tắc 4% có áp dụng được ở Việt Nam không?
Quy tắc 4% dựng trên số liệu thị trường Mỹ từ năm 1994 nên chưa chắc đúng với Việt Nam. Nó hữu ích để biết bậc lớn của con số nghỉ hưu, không nên xem là lời hứa. Lãi thực tiền gửi hiện chỉ khoảng 2–2,5%, nên dùng hệ số cao hơn 300 sẽ an toàn hơn.
Đóng BHXH bao nhiêu năm thì được lương hưu?
Theo Luật BHXH 2024, cần đóng tối thiểu 15 năm và đủ tuổi nghỉ hưu. Nữ được 45% mức bình quân tiền lương đóng ứng với 15 năm, nam được 45% ứng với 20 năm (đóng 15–dưới 20 năm thì 40%). Mỗi năm thêm cộng 2%, tối đa 75%.
Tuổi 40 mới bắt đầu tính có muộn không?
Không muộn. Còn khoảng 16–20 năm, bạn có thể kéo dài thời gian đóng BHXH, trả hết nợ nhà, xây nguồn thu nhỏ và điều chỉnh mức chi tiêu tuổi già. Mỗi 1 triệu chi tiêu bớt được tương đương khoảng 300 triệu đích, nên điều chỉnh sớm có trọng lượng rất lớn.
Có nên tính đến lạm phát không?
Có, nhưng cách đơn giản nhất là tính mọi thứ theo giá hôm nay và dùng lãi thực (lãi trừ lạm phát). CPI bình quân 10 tháng 2026 tăng 4,57%; nếu chỉ gửi tiết kiệm, tiền gần như chỉ giữ được sức mua và tăng thêm khoảng 2% mỗi năm.
Kết luận: đích tuổi già nằm ở số bạn định tiêu
Quay lại trang sổ, anh thợ hàn nhìn dòng 18 triệu một lúc lâu rồi nói rằng anh cứ lo mình dư ít mà chưa từng hỏi mình đang đòi nhiều hay ít. Đó cũng là điều đáng ghi nhớ nhất khi trả lời câu hỏi cần bao nhiêu tiền để nghỉ hưu: đích của tuổi già không đứng trên lương, mà đứng trên số bạn định tiêu và phần lương hưu bạn đang xây.
Hãy dành 10 phút tối nay: viết con số chi tiêu mong muốn, trừ lương hưu, nhân 300, rồi chia số đang có. Con số đích của bạn là bao nhiêu, và 1 triệu nào bạn thấy dễ bớt nhất? Để lại bình luận dưới video, và theo dõi Nhật Phúc để đọc tiếp những trang sổ tài chính tuổi 40.
Nội dung chỉ mang tính tham khảo, không phải lời khuyên tài chính, đầu tư hay pháp lý. Các con số về anh Nam là giả định minh họa. Nguồn: Luật Bảo hiểm xã hội 2024 (41/2024/QH15), Điều 66; Bộ luật Lao động 2019, Điều 169 và Nghị định 135/2020/NĐ-CP; Cục Thống kê (CPI 10 tháng 2026); Tạp chí Thị trường Tài chính Tiền tệ (lãi suất đầu tháng 11/2026); William Bengen (1994) về quy tắc 4%.
Bình luận
Chưa có bình luận nào. Bạn có câu hỏi hay kinh nghiệm riêng về chủ đề này? Hãy là người mở đầu.