Ở tuổi 40, nỗi lo mất việc thường đến bất ngờ: nhà máy đổi dây chuyền, công ty tái cấu trúc, phòng ban bị gộp. Nhiều người tự trấn an bằng một câu quen thuộc: “có bảo hiểm thất nghiệp nên chắc cũng đỡ”. Chữ “chắc” ấy đáng giá bao nhiêu tháng chi tiêu của gia đình? Bài này giúp bạn đổi cảm giác thành một con số.
Câu trả lời ngắn: mất việc tuổi 40, nhà đứng được bao lâu bằng (quỹ dự phòng + tổng tiền trợ cấp) ÷ chi tiêu một tháng. Với ví dụ trong bài, lương 28 triệu, quỹ 31 triệu, nhà chi 24 triệu/tháng, kết quả chỉ là 3 tháng 12 ngày. Nếu 6 tháng mới tìm được việc, nhà thiếu 62,6 triệu.
Bài dành cho người tuổi 35–50 đang là trụ cột thu nhập của gia đình. Bạn sẽ biết bảo hiểm thất nghiệp theo luật mới từ năm 2026 trả bao nhiêu và trong bao lâu, vì sao mức nhận có thể thấp hơn bạn nghĩ, cần quỹ dự phòng bao nhiêu tháng, và nên làm gì trong 30 ngày đầu sau khi mất việc.
Ví dụ trong bài lấy từ video “Mất việc nhận bao nhiêu? Bảo hiểm thất nghiệp chỉ đỡ được 3 tháng” của kênh Số dư tuổi 40. Video dài hơn 3 phút, xem trước để nắm câu chuyện, rồi đọc tiếp phần mở rộng bên dưới.
Tóm tắt nhanh
- Từ 1/1/2026 (Luật Việc làm 2025), trợ cấp hằng tháng bằng 60% bình quân lương đóng bảo hiểm thất nghiệp 6 tháng gần nhất, tối đa 5 lần lương tối thiểu vùng.
- Đóng từ 12 đến dưới 36 tháng được hưởng 3 tháng; mỗi 12 tháng đóng thêm được thêm 1 tháng, tối đa 12 tháng.
- Ví dụ lương 28 triệu: nhận 16,8 triệu/tháng, nhà chi 24 triệu vẫn hụt 7,2 triệu mỗi tháng.
- Quỹ 31 triệu + 3 tháng trợ cấp chỉ giữ nhà đứng được 3 tháng 12 ngày; 6 tháng tìm việc thì thiếu 62,6 triệu.
- Mức hưởng tính theo lương đóng bảo hiểm, không phải lương cầm về: đóng thấp thì nhận thấp.
- Checklist 30 ngày đầu sau khi mất việc và cách tự tính “số tháng đứng được” ở cuối bài.
Nội dung chính:
- Mất việc tuổi 40: câu chuyện trang sổ 429
- Bảo hiểm thất nghiệp 2026 trả bao nhiêu, trong bao lâu
- Phát hiện 1: nhà chỉ đứng được 3 tháng 12 ngày
- Phát hiện 2: tính theo lương đóng bảo hiểm, không phải lương cầm về
- Phát hiện 3: 6 tháng tìm việc, nhà thiếu 62,6 triệu
- Mất việc tuổi 40 cần quỹ dự phòng bao nhiêu tháng
- 30 ngày đầu sau khi mất việc: làm gì trước
- Hiểu lầm phổ biến khi mất việc
- Giữ tinh thần khi mất việc ở tuổi 40
- Câu hỏi thường gặp
Mất việc tuổi 40: câu chuyện trang sổ 429
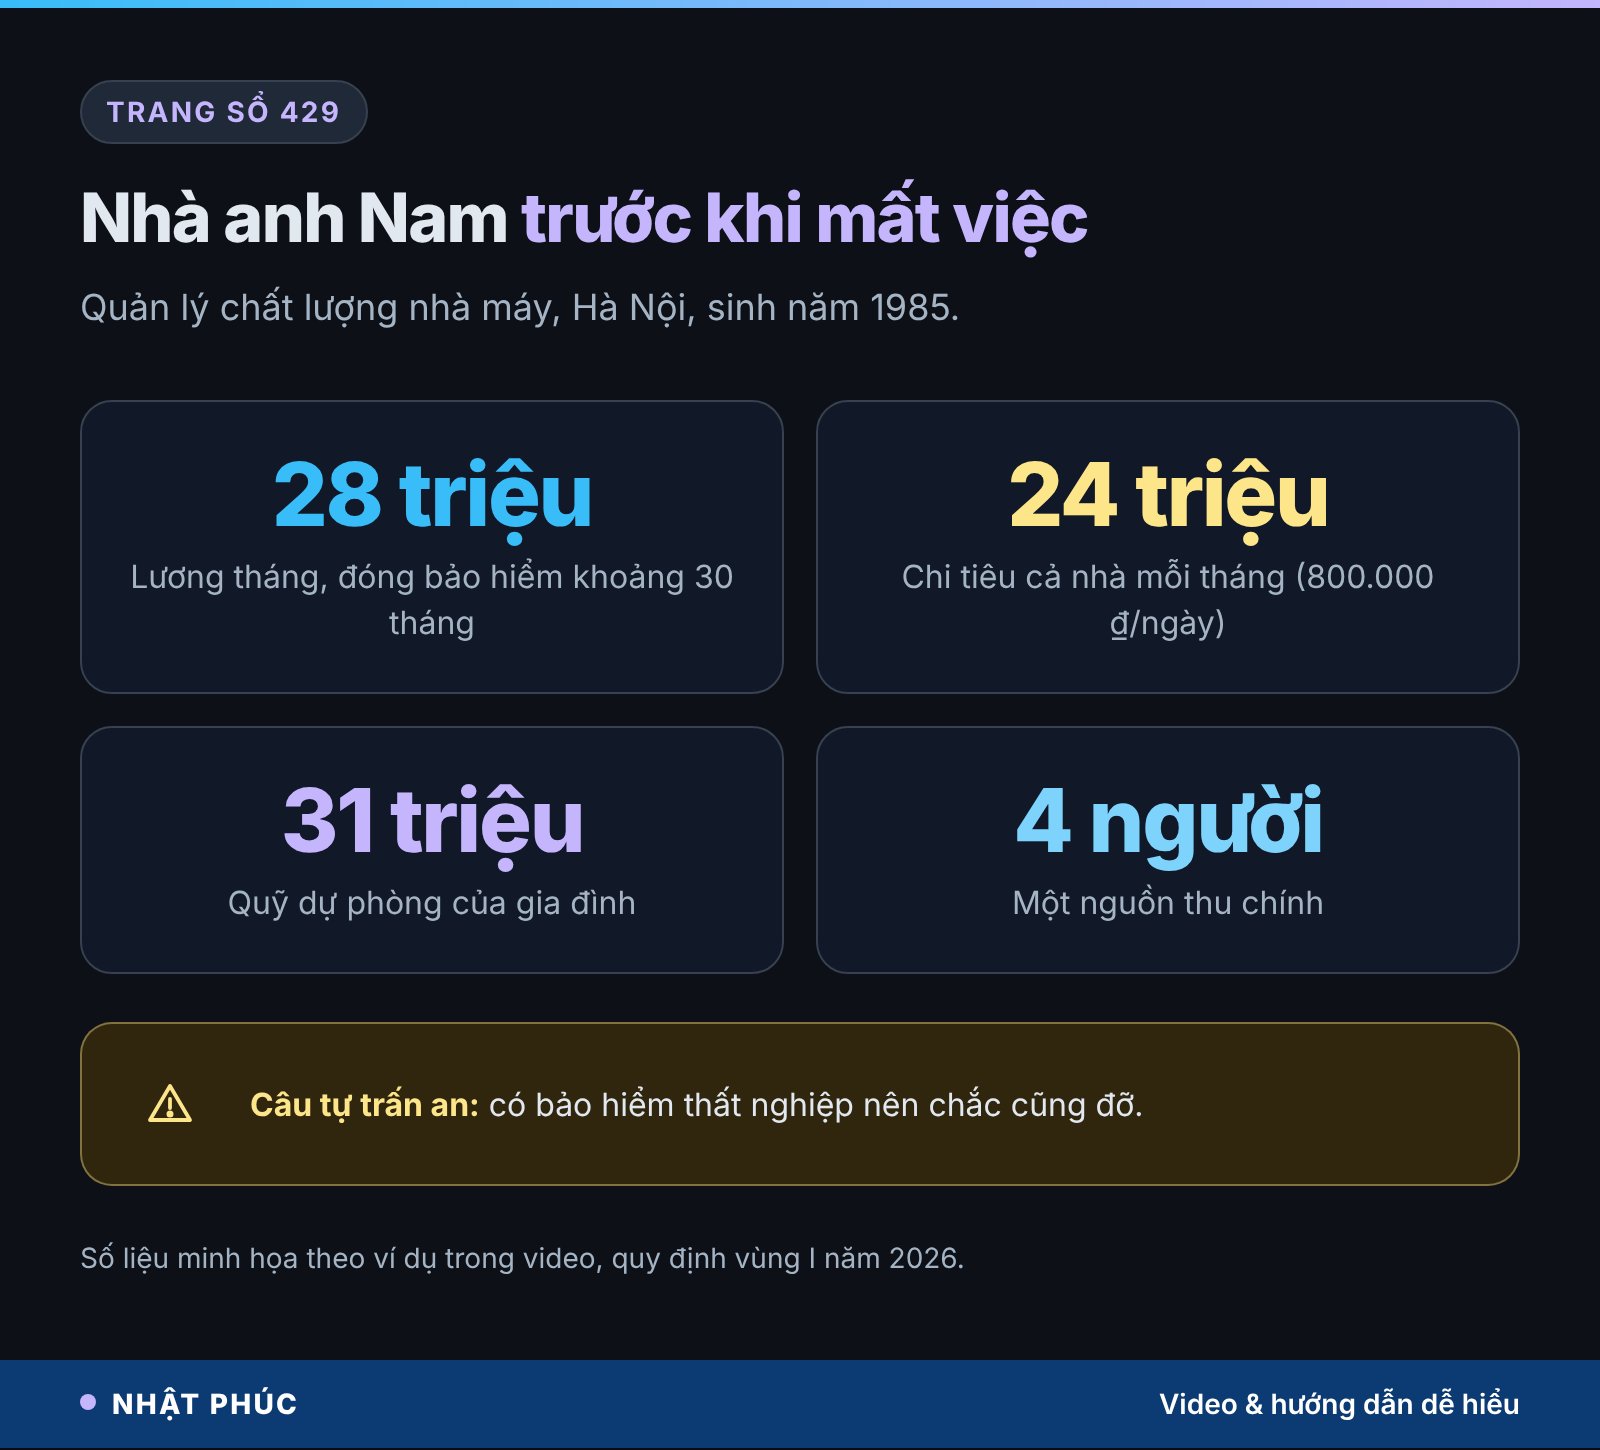
Anh Nam sinh năm 1985, quản lý chất lượng ở một nhà máy tại Hà Nội. Lương 28 triệu một tháng, đã đóng bảo hiểm thất nghiệp khoảng 30 tháng ở công ty hiện tại. Nhà bốn người chi 24 triệu mỗi tháng, tức khoảng 800.000 ₫ một ngày. Quỹ dự phòng của gia đình có 31 triệu.
Nhà máy đổi dây chuyền, vị trí của anh có thể bị cắt. Anh nói: “có bảo hiểm thất nghiệp nên chắc cũng đỡ”. Câu nói ấy không sai, nhưng chữ “chắc” đang che một con số mà anh chưa từng tính. Mọi con số về anh Nam trong bài là giả định minh họa, áp dụng quy định vùng I.
Tuổi 40 là giai đoạn chi tiêu cố định cao nhất: con đi học, có thể có khoản vay nhà, bố mẹ bắt đầu cần chăm sóc. Mất một nguồn thu lúc này không chỉ là chuyện tìm việc mới, mà là chuyện gia đình đứng được bao lâu trong lúc tìm.
Bảo hiểm thất nghiệp 2026 trả bao nhiêu, trong bao lâu
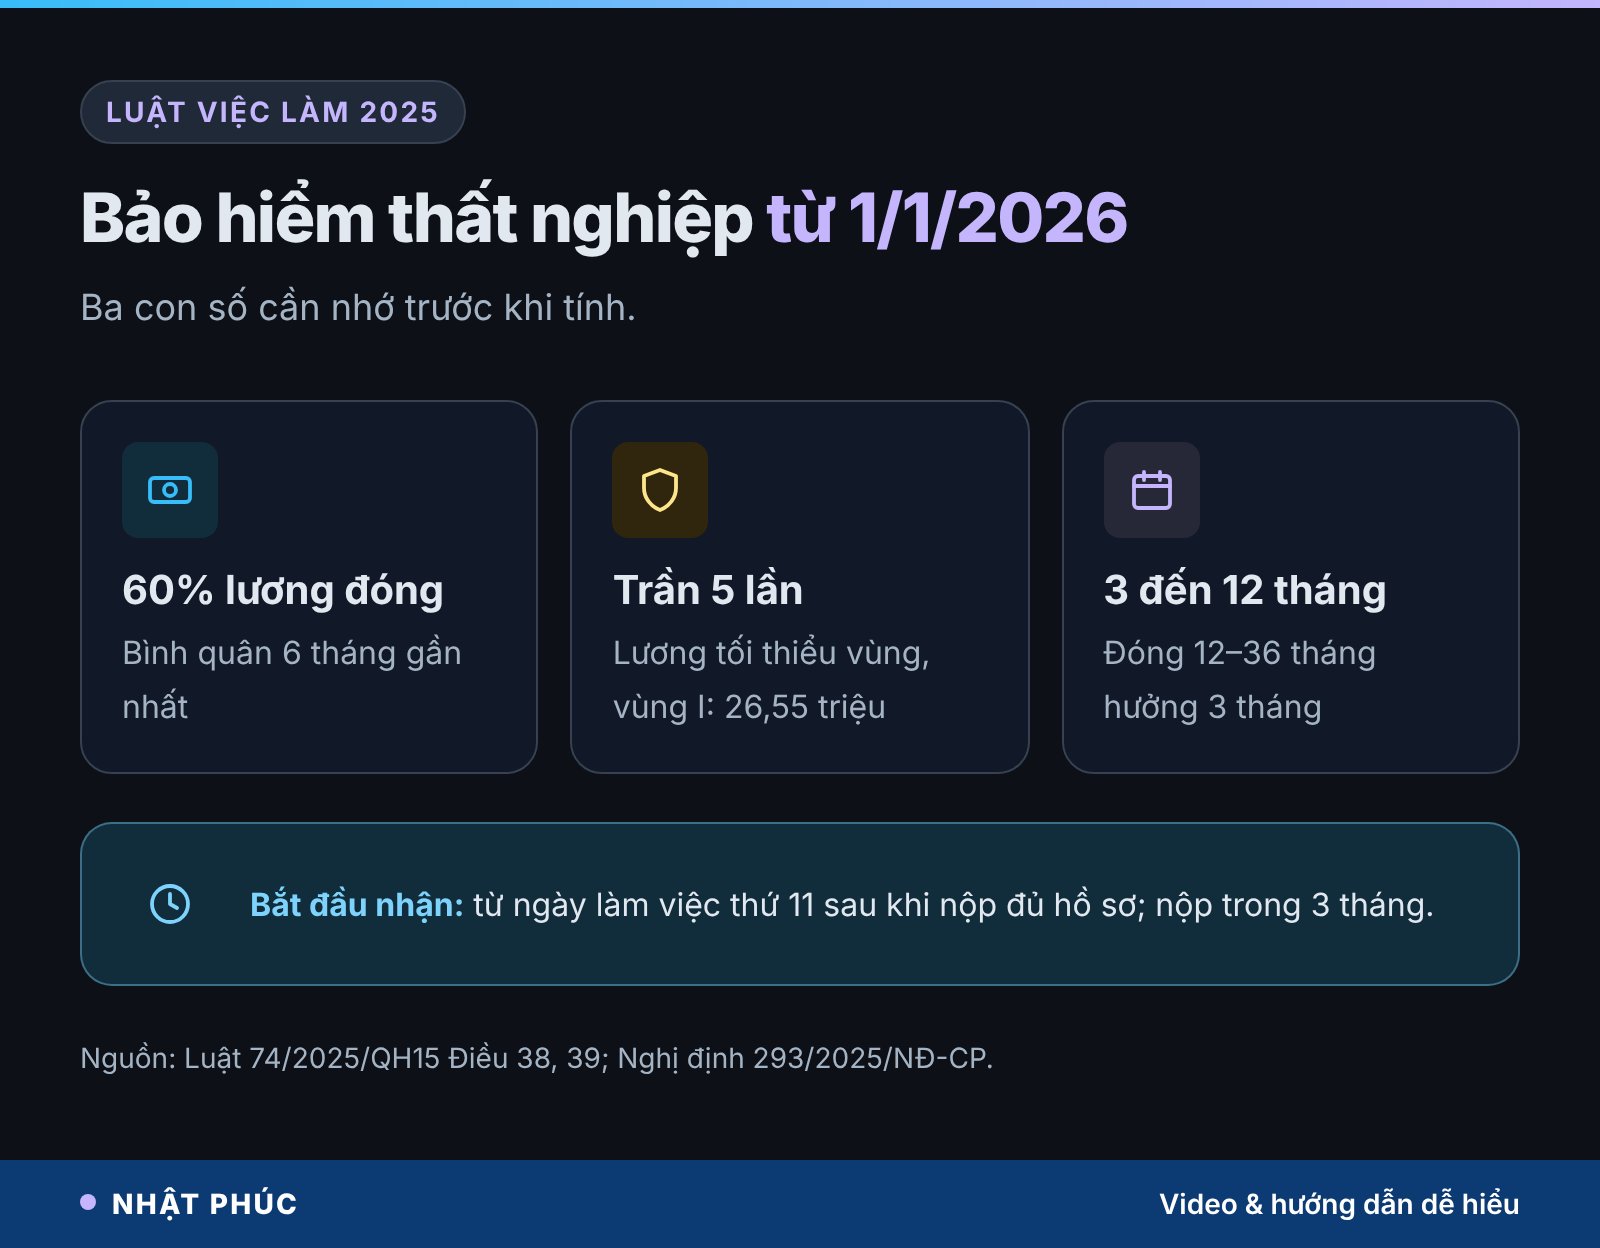
Từ ngày 1/1/2026, chế độ bảo hiểm thất nghiệp áp dụng theo Luật Việc làm 2025 (số 74/2025/QH15), thay cho Luật Việc làm 2013. Ba điểm bạn cần nắm:
- Mức hưởng hằng tháng (Điều 39): 60% bình quân tiền lương tháng đóng bảo hiểm thất nghiệp của 6 tháng gần nhất trước khi nghỉ việc, tối đa không quá 5 lần mức lương tối thiểu vùng tại tháng cuối cùng đóng.
- Thời gian hưởng: đóng đủ 12 tháng đến dưới 36 tháng được hưởng 3 tháng; sau đó cứ đóng đủ thêm 12 tháng thì được thêm 1 tháng, tối đa 12 tháng.
- Thời điểm bắt đầu nhận: từ ngày làm việc thứ 11 kể từ ngày nộp đủ hồ sơ (luật cũ là ngày thứ 16).
Lương tối thiểu vùng năm 2026 theo Nghị định 293/2025/NĐ-CP là 5.310.000 ₫ (vùng I), 4.730.000 ₫ (vùng II), 4.140.000 ₫ (vùng III) và 3.700.000 ₫ (vùng IV). Vậy mức trần trợ cấp ở vùng I là 26.550.000 ₫ mỗi tháng.
Điều kiện để được hưởng
Theo Điều 38 Luật Việc làm 2025, người lao động được hưởng khi: chấm dứt hợp đồng đúng quy định (không phải tự ý nghỉ trái pháp luật, không phải nghỉ khi đã đủ điều kiện hưởng lương hưu); đã đóng bảo hiểm thất nghiệp đủ 12 tháng trở lên trong 24 tháng trước khi nghỉ; nộp đủ hồ sơ trong vòng 3 tháng kể từ ngày chấm dứt hợp đồng; và trong 10 ngày làm việc sau khi nộp hồ sơ vẫn chưa có việc làm mới.
| Số tháng đã đóng | Số tháng được hưởng |
|---|---|
| 12 đến dưới 36 tháng | 3 tháng |
| 36 đến dưới 48 tháng | 4 tháng |
| 48 đến dưới 60 tháng | 5 tháng |
| Mỗi 12 tháng đóng thêm | Thêm 1 tháng, tối đa 12 tháng |
Anh Nam đóng khoảng 30 tháng, nên được hưởng 3 tháng. Nếu bạn đã từng nhận trợ cấp trước đây, thời gian đóng đã dùng để hưởng thường không được cộng lại; hãy kiểm tra trên ứng dụng VssID để biết con số thật của mình.
Phát hiện 1: nhà chỉ đứng được 3 tháng 12 ngày
Với lương đóng bảo hiểm 28 triệu, trợ cấp mỗi tháng là 28.000.000 ₫ × 60% = 16.800.000 ₫, thấp hơn mức trần 26,55 triệu nên được nhận đủ. Nghe đã khá, nhưng nhà chi 24 triệu. Mỗi tháng đang hưởng trợ cấp, gia đình vẫn hụt 7,2 triệu, phần này phải rút từ quỹ dự phòng.
Cộng lại: quỹ 31 triệu + 3 tháng trợ cấp 50,4 triệu = 81,4 triệu. Chia cho 24 triệu chi tiêu mỗi tháng, ra khoảng 3,39 tháng, tức 3 tháng 12 ngày. Nói cách khác, ba tháng đầu có trợ cấp đỡ, quỹ còn 9,4 triệu, đủ thêm khoảng 12 ngày.
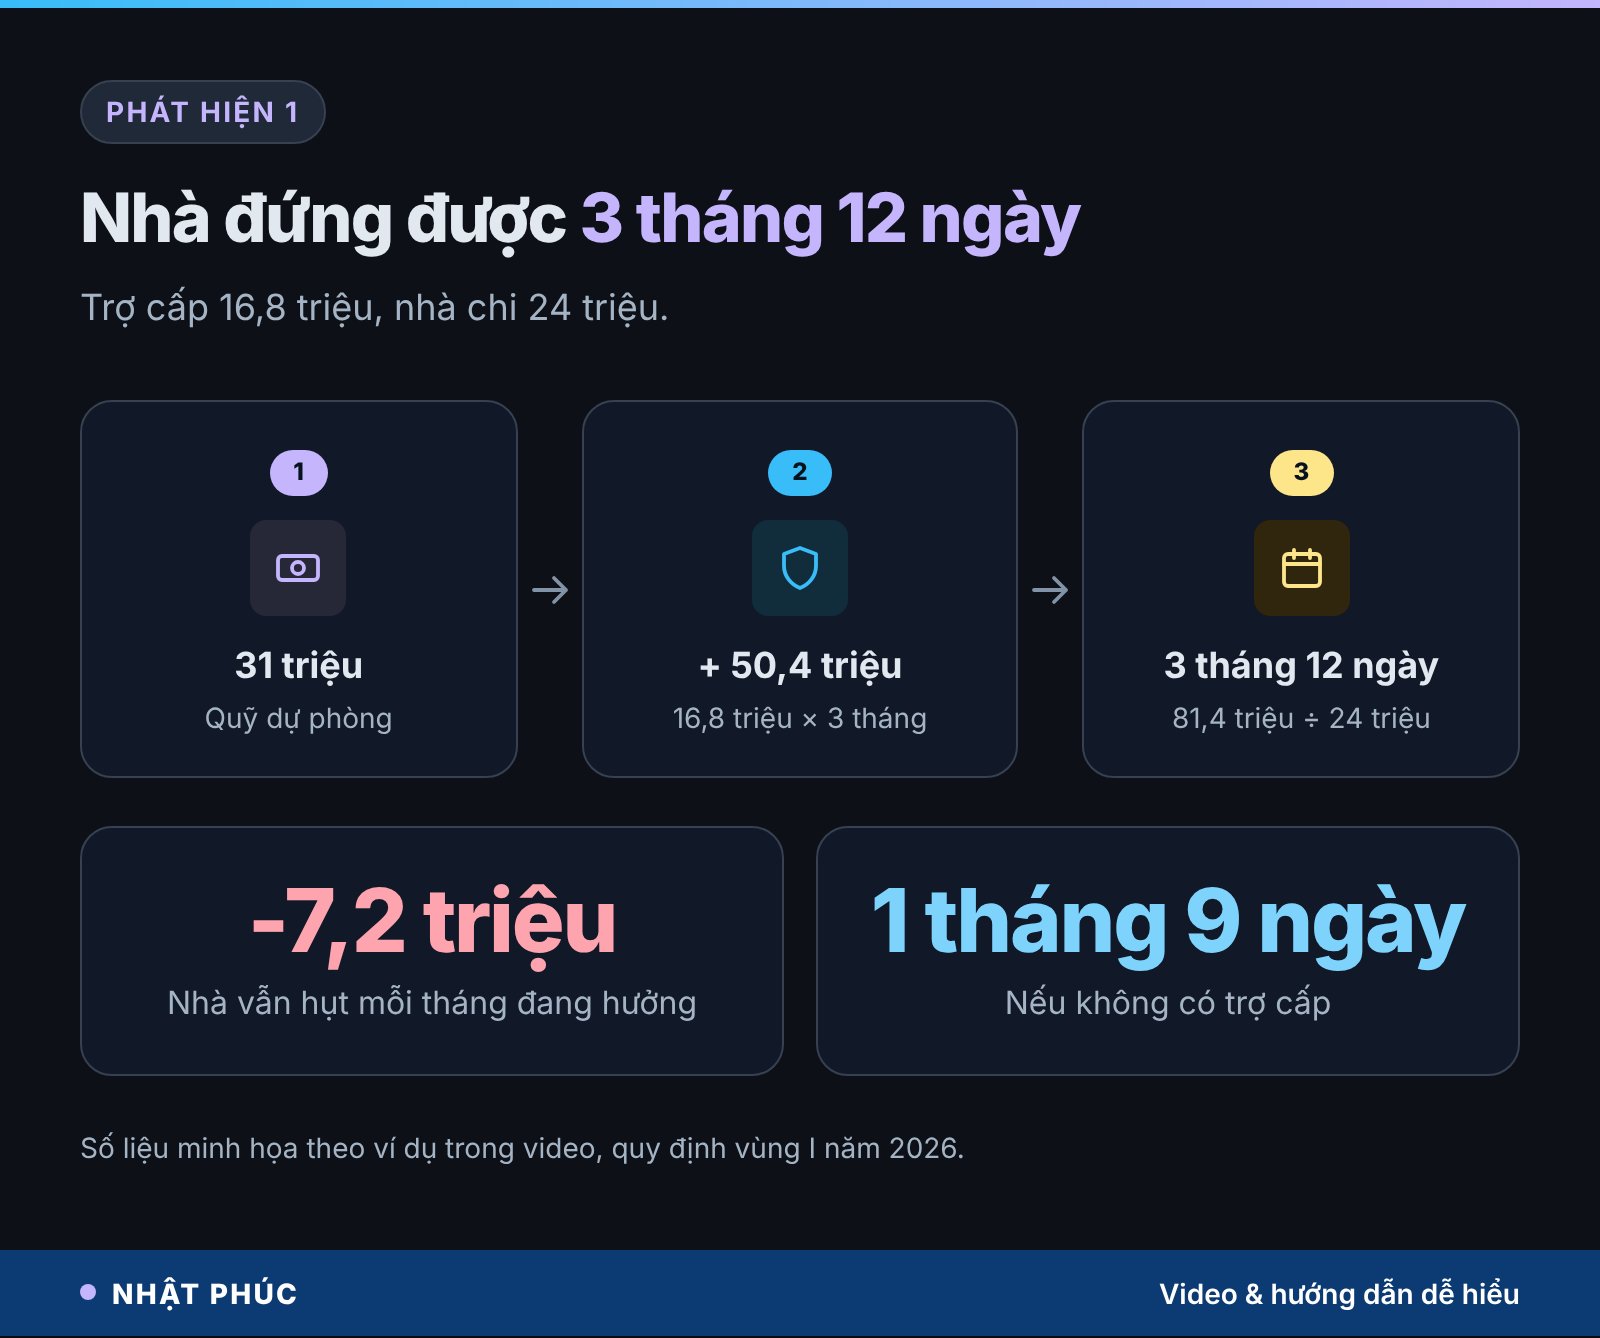
Nếu không có bảo hiểm thất nghiệp, quỹ 31 triệu chỉ đủ khoảng 1 tháng 9 ngày. Bảo hiểm thất nghiệp đúng là có “đỡ”, gần như gấp ba thời gian đứng được. Nhưng 3 tháng 12 ngày vẫn ngắn hơn rất nhiều so với cảm giác “chắc cũng đỡ”.
Đừng quên khoảng trống tháng đầu
Trợ cấp không về ngay ngày nghỉ việc. Bạn cần thời gian chuẩn bị hồ sơ, sau đó tiền chỉ bắt đầu được tính từ ngày làm việc thứ 11 kể từ khi nộp đủ hồ sơ. Vì vậy tháng đầu tiên sau khi mất việc, gần như toàn bộ chi tiêu sẽ đi ra từ quỹ dự phòng và khoản lương, trợ cấp cuối cùng công ty trả.
Phát hiện 2: tính theo lương đóng bảo hiểm, không phải lương cầm về
Đây là điểm nhiều người chỉ phát hiện khi đã cầm quyết định nghỉ việc. Trợ cấp được tính trên tiền lương tháng đóng bảo hiểm thất nghiệp, không phải con số bạn thấy trên bảng lương hay số tiền về tài khoản. Nếu công ty đóng bảo hiểm theo một mức lương thấp hơn thu nhập thực, trợ cấp cũng thấp theo.
Ví dụ (giả định): anh Nam có thu nhập 28 triệu, nhưng công ty chỉ đóng bảo hiểm trên mức 15 triệu. Trợ cấp khi đó chỉ còn 15.000.000 ₫ × 60% = 9.000.000 ₫ mỗi tháng. Mỗi tháng nhà hụt 15 triệu, và số tháng đứng được giảm còn khoảng 2 tháng 12 ngày (31 + 27 = 58 triệu ÷ 24 triệu).
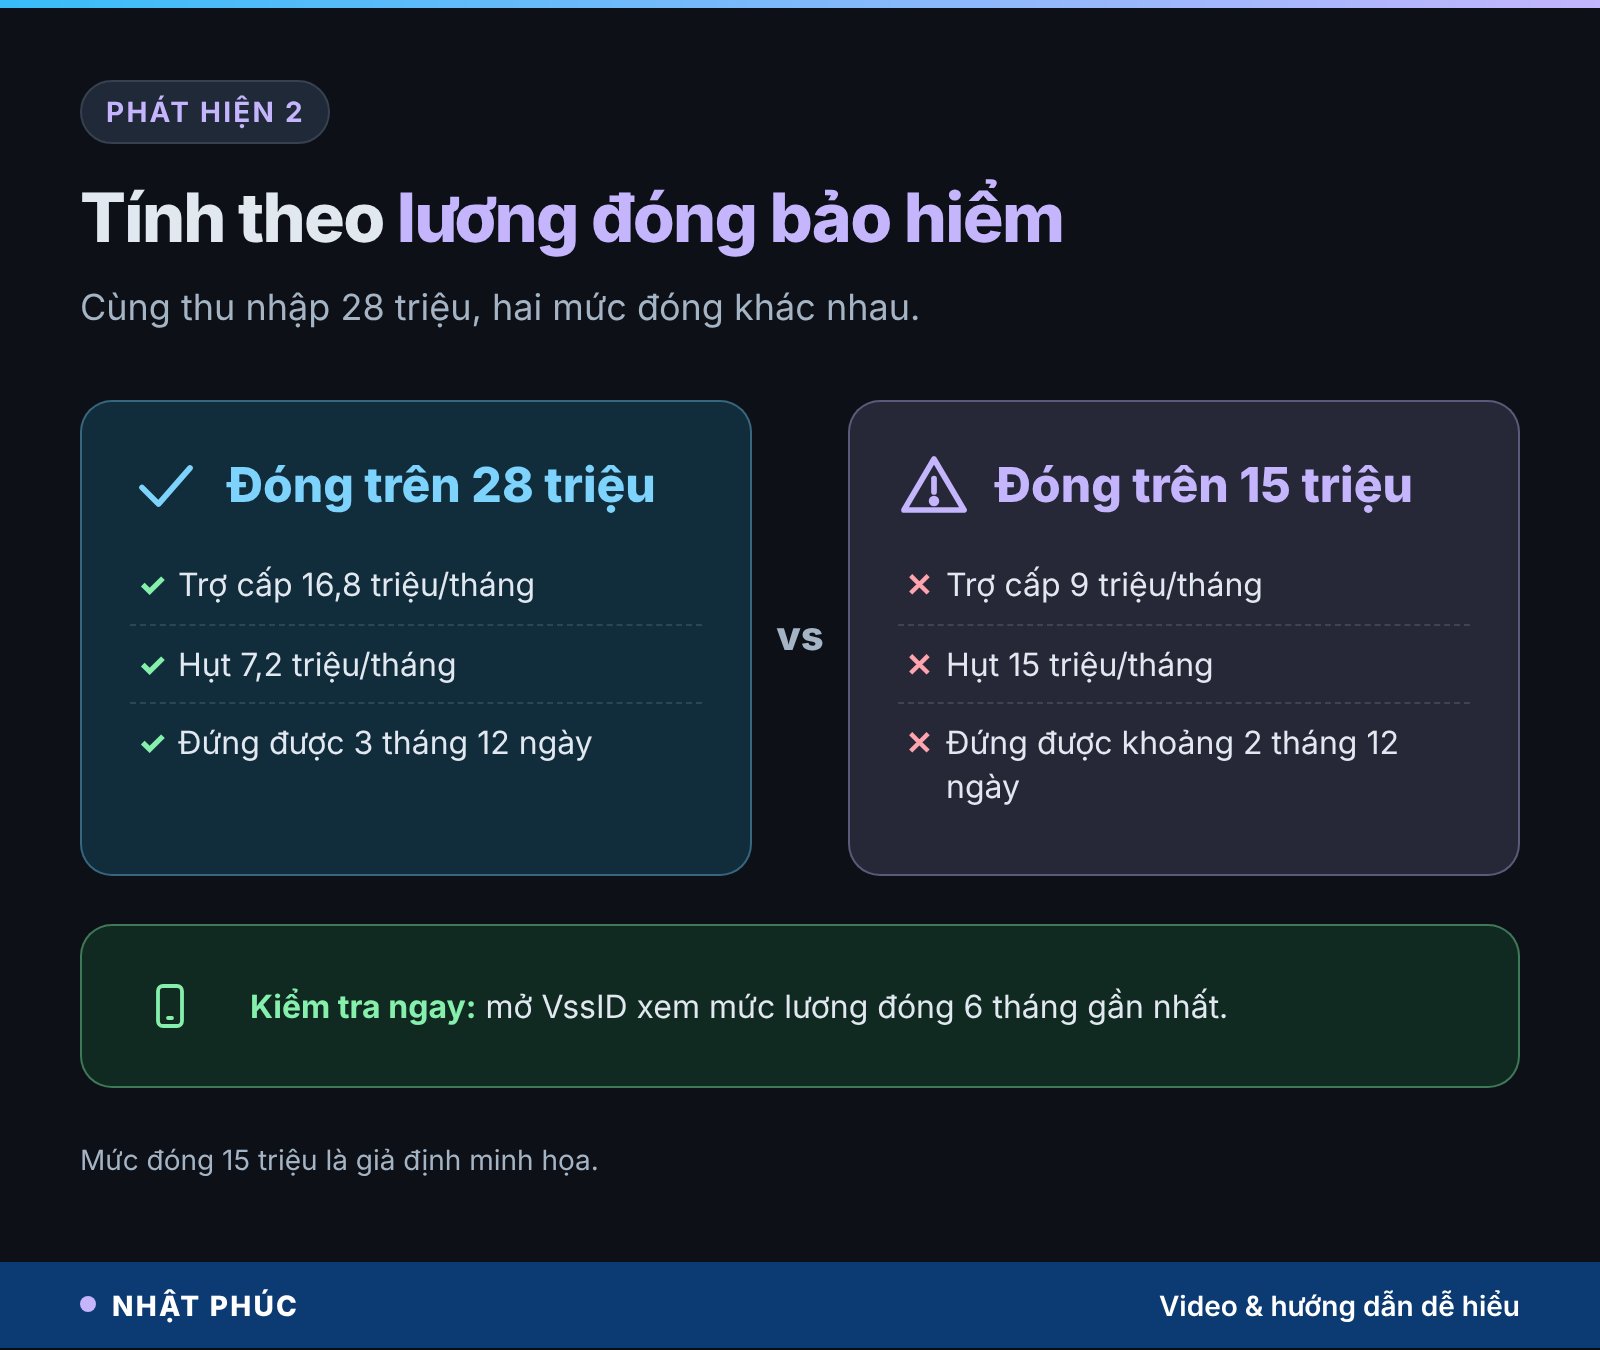
Cách kiểm tra nhanh: mở ứng dụng VssID của Bảo hiểm xã hội Việt Nam, xem quá trình đóng và mức lương đóng của 6 tháng gần nhất. Làm việc này khi bạn vẫn đang đi làm, không phải sau khi đã nhận quyết định nghỉ.
Phát hiện 3: 6 tháng tìm việc, nhà thiếu 62,6 triệu
Không ai biết chắc mình cần bao lâu để tìm việc mới. Ở tuổi 40, với vị trí quản lý hoặc chuyên môn sâu, thời gian tìm việc phù hợp thường không ngắn, vì số vị trí ít hơn và quy trình tuyển dụng nhiều vòng hơn. Giả sử anh Nam cần 6 tháng.
6 tháng chi tiêu là 24 × 6 = 144 triệu. Nhà có 81,4 triệu (quỹ + trợ cấp). Khoảng thiếu là 62,6 triệu, tương đương khoảng 78 ngày chi tiêu của cả nhà. Khoản thiếu ấy sẽ phải đến từ đâu đó: vay người thân, thẻ tín dụng, bán tài sản, hay vội nhận một công việc không phù hợp.
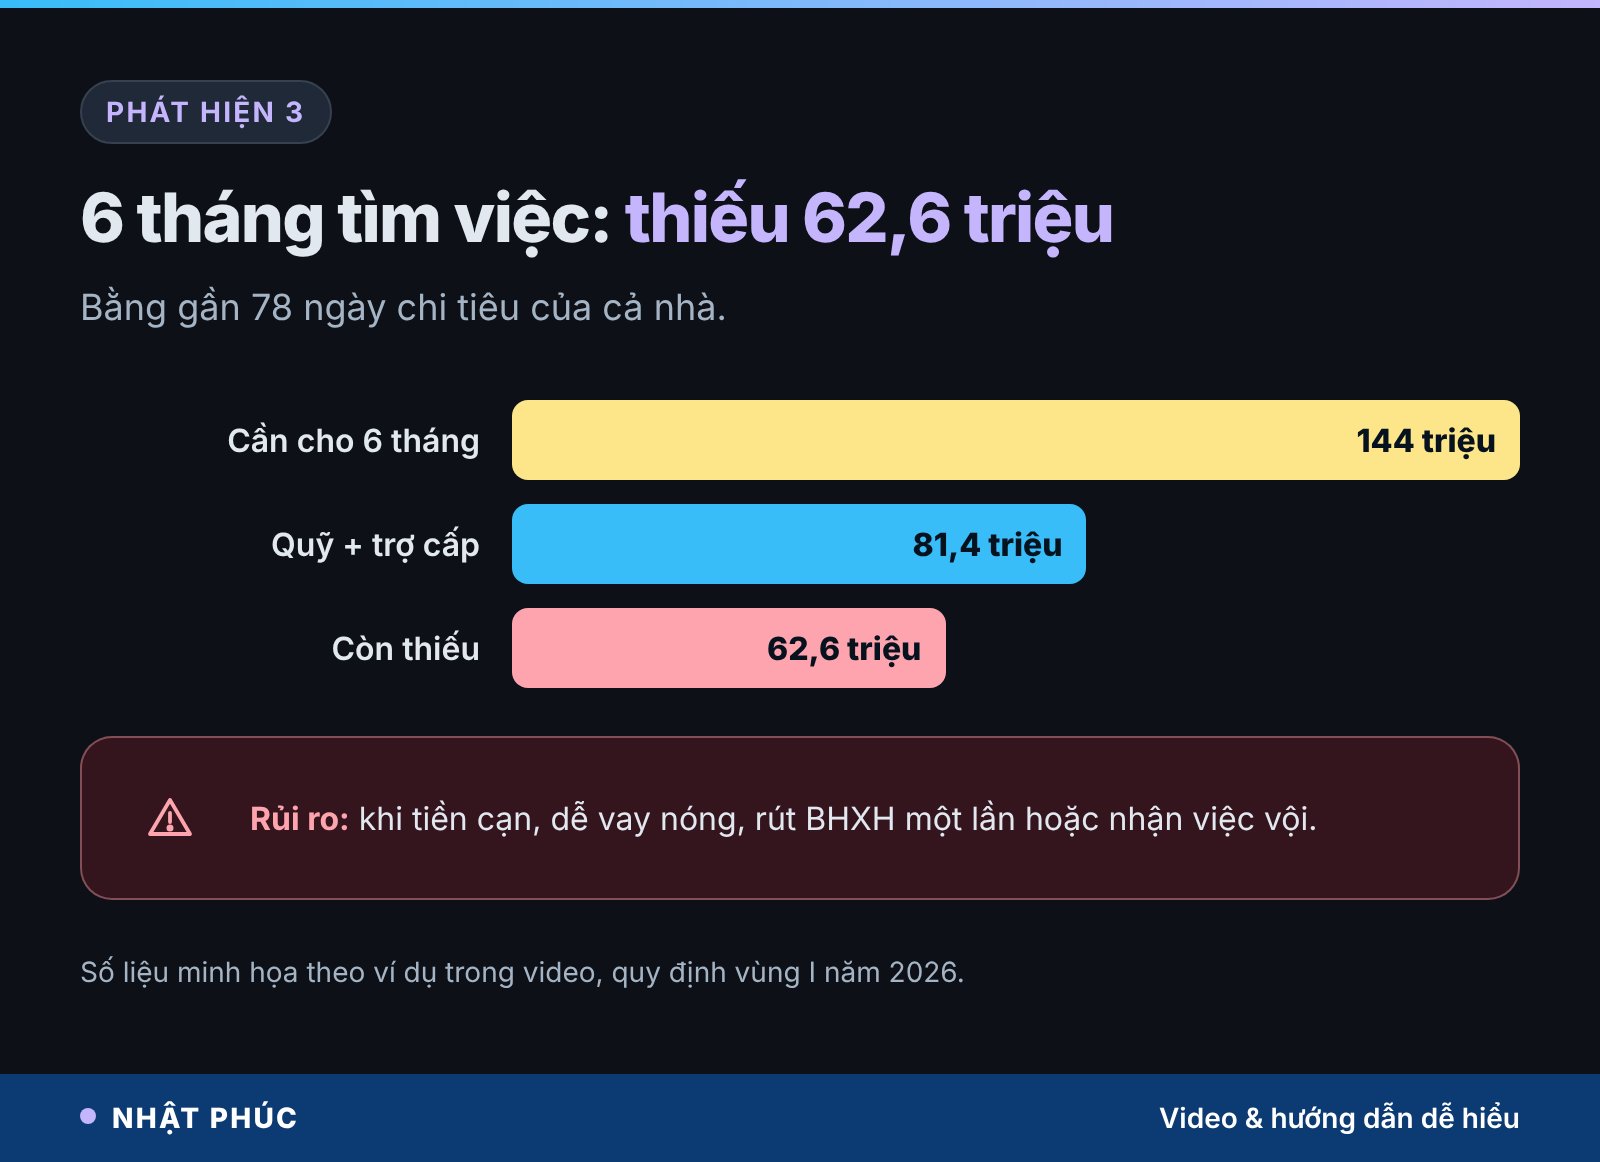
Khoản thiếu này mới là rủi ro lớn nhất của mất việc tuổi 40, không phải bản thân việc mất việc. Khi tiền cạn, người ta dễ đưa ra quyết định vội: nhận việc lương thấp hơn nhiều, vay nóng, hoặc rút bảo hiểm xã hội một lần. Nếu bạn đang cân nhắc phương án cuối, hãy đọc kỹ bài có nên rút BHXH một lần trước khi quyết định; còn nếu đang dùng thẻ tín dụng để bù chi tiêu, bài trả tối thiểu thẻ tín dụng cho thấy khoản nợ có thể kéo dài thế nào.
Mất việc tuổi 40 cần quỹ dự phòng bao nhiêu tháng
Quỹ dự phòng (emergency fund) là khoản tiền để riêng, dễ rút, chỉ dùng cho biến cố như mất việc, ốm đau, sửa chữa lớn. Lời khuyên phổ biến là 3–6 tháng chi tiêu. Nhưng với người tuổi 40 là trụ cột thu nhập, nên tính cùng trợ cấp thất nghiệp để biết mình thật sự đứng được bao lâu.
| Quỹ dự phòng | Quỹ + trợ cấp | Số tháng đứng được |
|---|---|---|
| 31 triệu (hiện tại) | 81,4 triệu | 3 tháng 12 ngày |
| 1 tháng chi tiêu: 24 triệu | 74,4 triệu | khoảng 3 tháng 3 ngày |
| 3 tháng chi tiêu: 72 triệu | 122,4 triệu | khoảng 5 tháng 3 ngày |
| 6 tháng chi tiêu: 144 triệu | 194,4 triệu | khoảng 8 tháng 3 ngày |
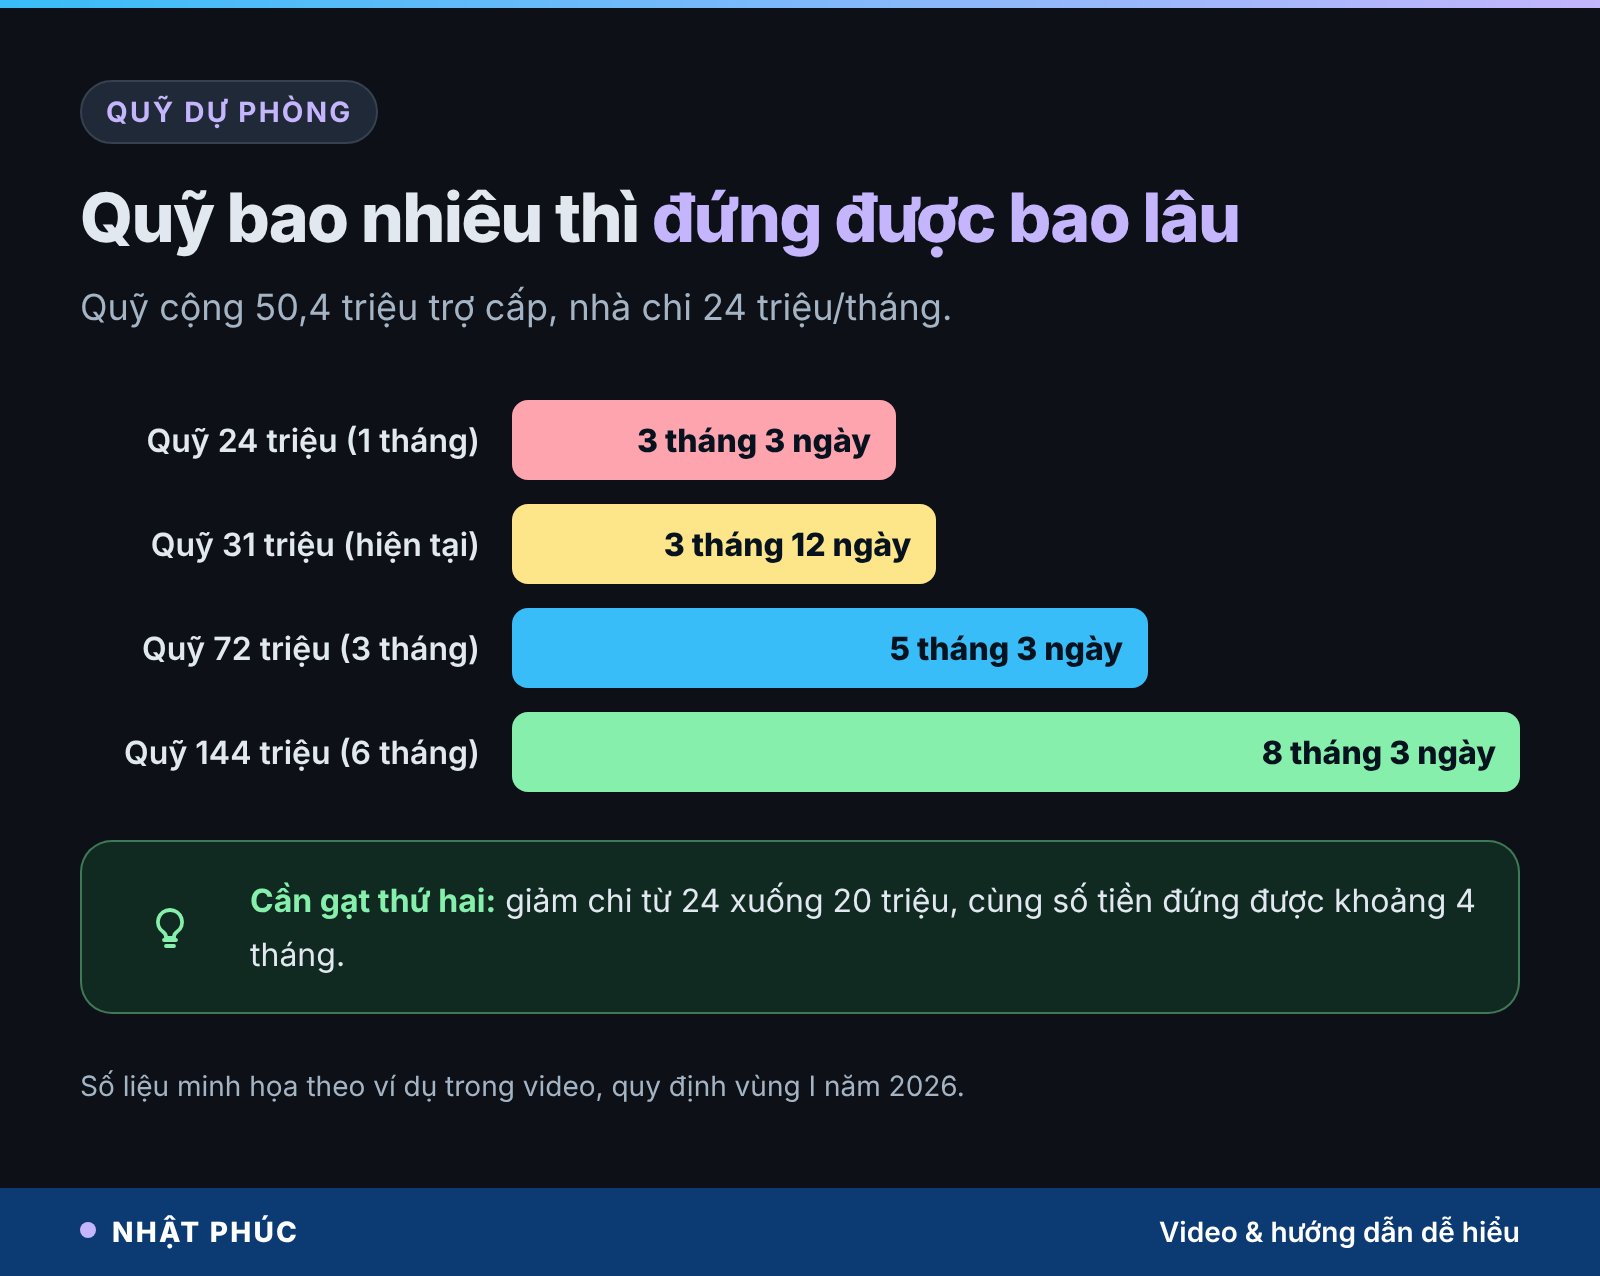
Hai cần gạt kéo dài số tháng đứng được
Cần gạt thứ nhất là quỹ lớn hơn, xây dần khi còn lương. Cần gạt thứ hai là chi tiêu thấp hơn trong giai đoạn mất việc. Nếu nhà anh Nam giảm chi từ 24 xuống 20 triệu ngay từ tháng đầu, cùng 81,4 triệu sẽ đứng được khoảng 4 tháng, thêm gần 3 tuần so với khi giữ nguyên chi tiêu.
Nếu bạn chưa có quỹ dự phòng, bắt đầu từ một mục tiêu nhỏ: đủ một tháng chi tiêu, rồi ba tháng. Để quỹ ở nơi dễ rút như tài khoản tiết kiệm có kỳ hạn ngắn, không để trong cổ phiếu, vàng hay tài sản khó bán nhanh. Bài rút tiết kiệm trước hạn mất bao nhiêu lãi có cách chia sổ để vừa có lãi vừa dễ rút.
30 ngày đầu sau khi mất việc: làm gì trước
Những ngày đầu sau khi mất việc thường rối. Danh sách dưới đây giúp bạn làm đúng thứ tự, giữ quyền lợi và kéo dài số tháng đứng được.
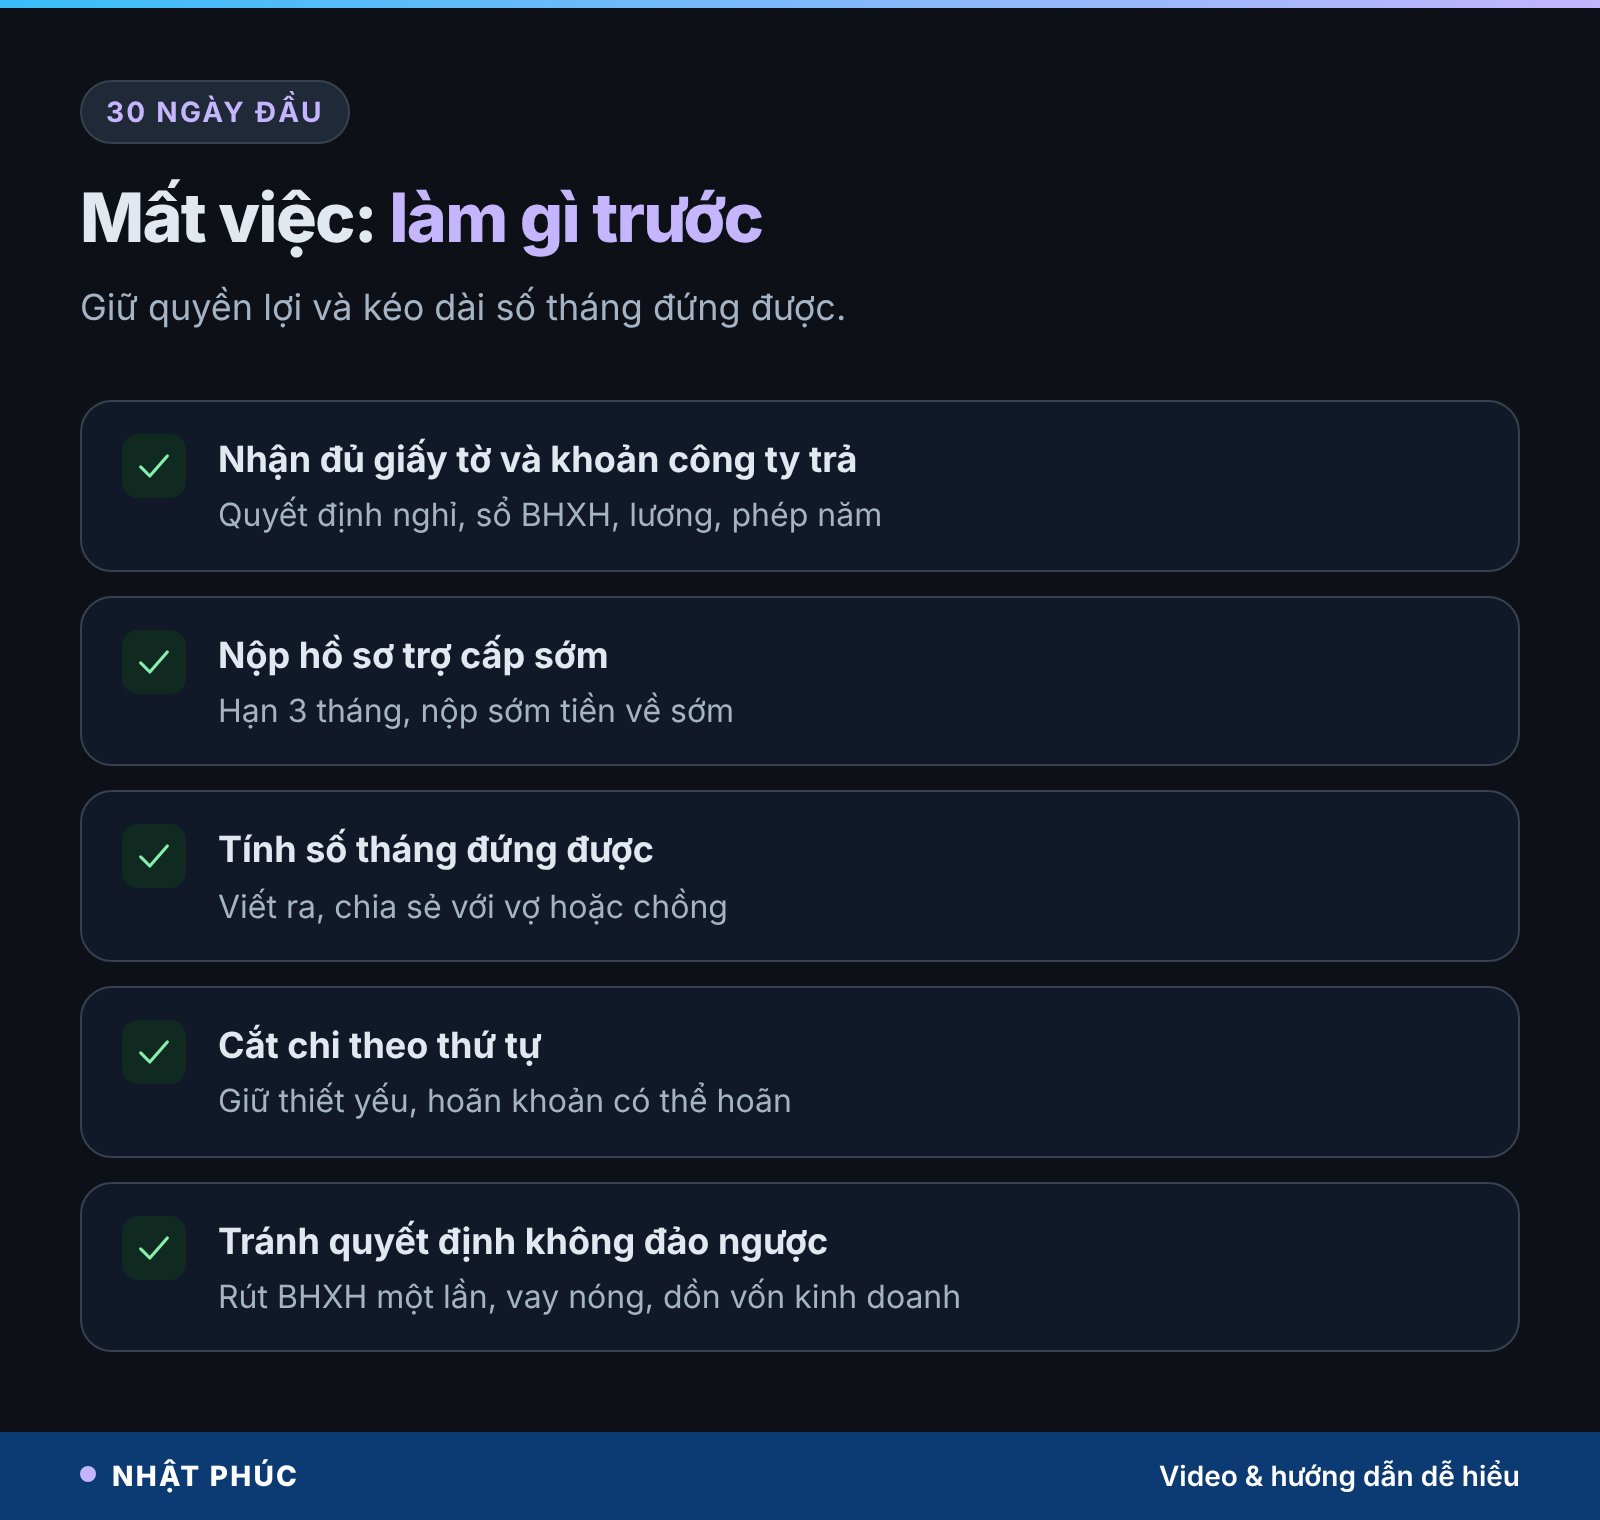
1. Nhận đủ giấy tờ và các khoản công ty phải trả
Quyết định chấm dứt hợp đồng, sổ bảo hiểm xã hội đã chốt, lương những ngày đã làm, tiền phép năm chưa nghỉ. Nếu bị cho nghỉ vì công ty thay đổi cơ cấu, công nghệ (như đổi dây chuyền), Bộ luật Lao động 2019 có quy định về trợ cấp mất việc làm cho phần thời gian làm việc chưa đóng bảo hiểm thất nghiệp; hãy hỏi phòng nhân sự cách tính trong trường hợp của bạn.
2. Nộp hồ sơ hưởng trợ cấp sớm
Thời hạn là 3 tháng kể từ ngày chấm dứt hợp đồng, nhưng nộp càng sớm, tiền về càng sớm. Hồ sơ nộp tại trung tâm dịch vụ việc làm hoặc qua cổng dịch vụ công.
3. Tính số tháng đứng được của nhà mình
Dùng ba bước ở mục cuối bài. Viết con số ra giấy, chia sẻ với vợ hoặc chồng. Một con số cụ thể giúp cả nhà bình tĩnh hơn một nỗi lo mơ hồ.
4. Cắt chi tiêu theo thứ tự
Giữ nguyên khoản thiết yếu (ăn uống, học phí, trả nợ đúng hạn), tạm dừng khoản có thể hoãn (mua sắm lớn, du lịch, nâng cấp đồ dùng). Thương lượng giãn nợ với ngân hàng sớm nếu cần, trước khi bị trễ hạn.
5. Tránh quyết định không thể đảo ngược
Đừng vội rút bảo hiểm xã hội một lần, vay nóng, hay dồn tiền còn lại vào một dự án kinh doanh chưa thử. Nếu bạn đang nghĩ tới chuyện tự mở quán, hãy đọc bài nghỉ việc mở quán cà phê: bán bao nhiêu ly mới đủ nuôi nhà trước.
Hiểu lầm phổ biến khi mất việc
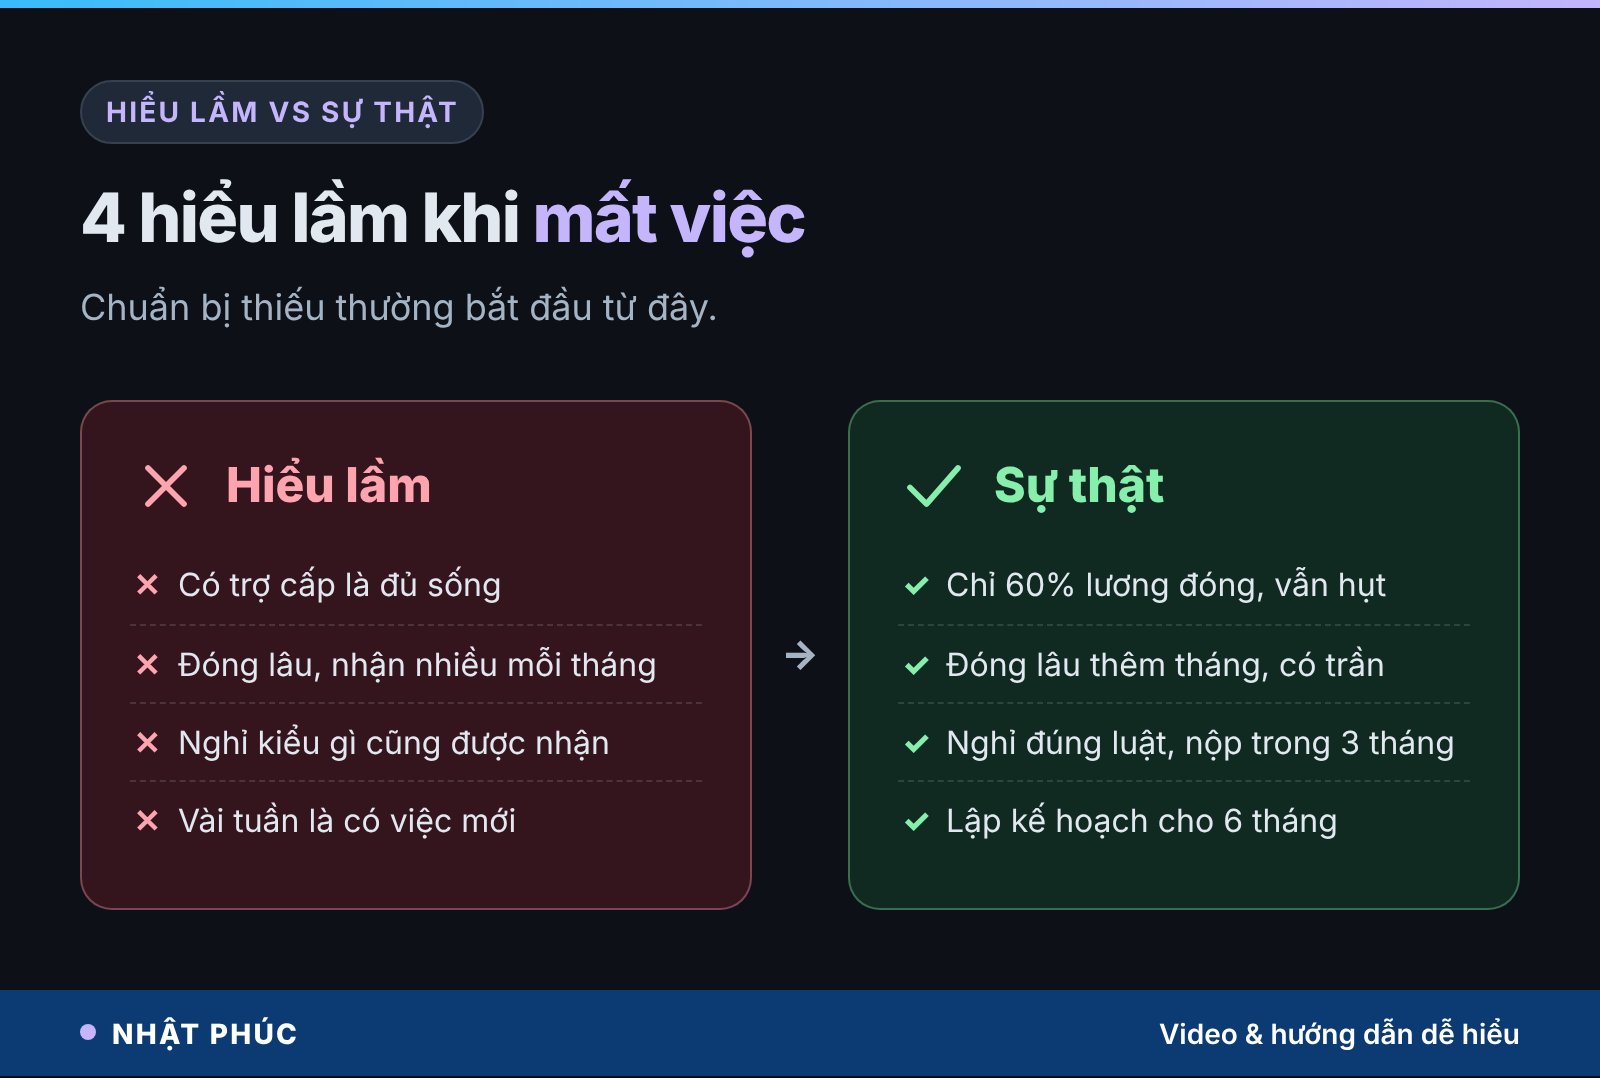
“Có bảo hiểm thất nghiệp là đủ sống”
Trợ cấp chỉ bằng 60% lương đóng, nên với gia đình chi tiêu gần bằng thu nhập, mỗi tháng vẫn hụt. Bảo hiểm thất nghiệp là tấm đệm, không phải lương thay thế.
“Đóng bảo hiểm lâu thì nhận càng nhiều tiền mỗi tháng”
Đóng lâu giúp nhận được nhiều tháng hơn (tối đa 12 tháng), còn mức mỗi tháng phụ thuộc lương đóng 6 tháng gần nhất và có mức trần.
“Nghỉ việc kiểu gì cũng được nhận”
Tự ý nghỉ việc trái pháp luật, hoặc nộp hồ sơ quá 3 tháng, có thể khiến bạn mất quyền hưởng. Nếu định tự nghỉ, hãy báo trước đúng thời hạn theo hợp đồng.
“Tìm việc mới chắc chỉ vài tuần”
Có thể, nhưng hãy lập kế hoạch cho kịch bản xấu hơn. Chuẩn bị cho 6 tháng mà tìm được việc sau 2 tháng là tin vui; chuẩn bị cho 2 tháng mà mất 6 tháng là khủng hoảng.
Giữ tinh thần khi mất việc ở tuổi 40
Với nhiều người, mất việc ở tuổi 40 không chỉ là chuyện tiền. Nó chạm vào cảm giác giá trị bản thân, vai trò trụ cột, nỗi sợ “lớn tuổi rồi ai nhận”. Có người giấu gia đình, vẫn đi ra khỏi nhà mỗi sáng như còn đi làm. Những phản ứng ấy rất con người và không có gì đáng xấu hổ.
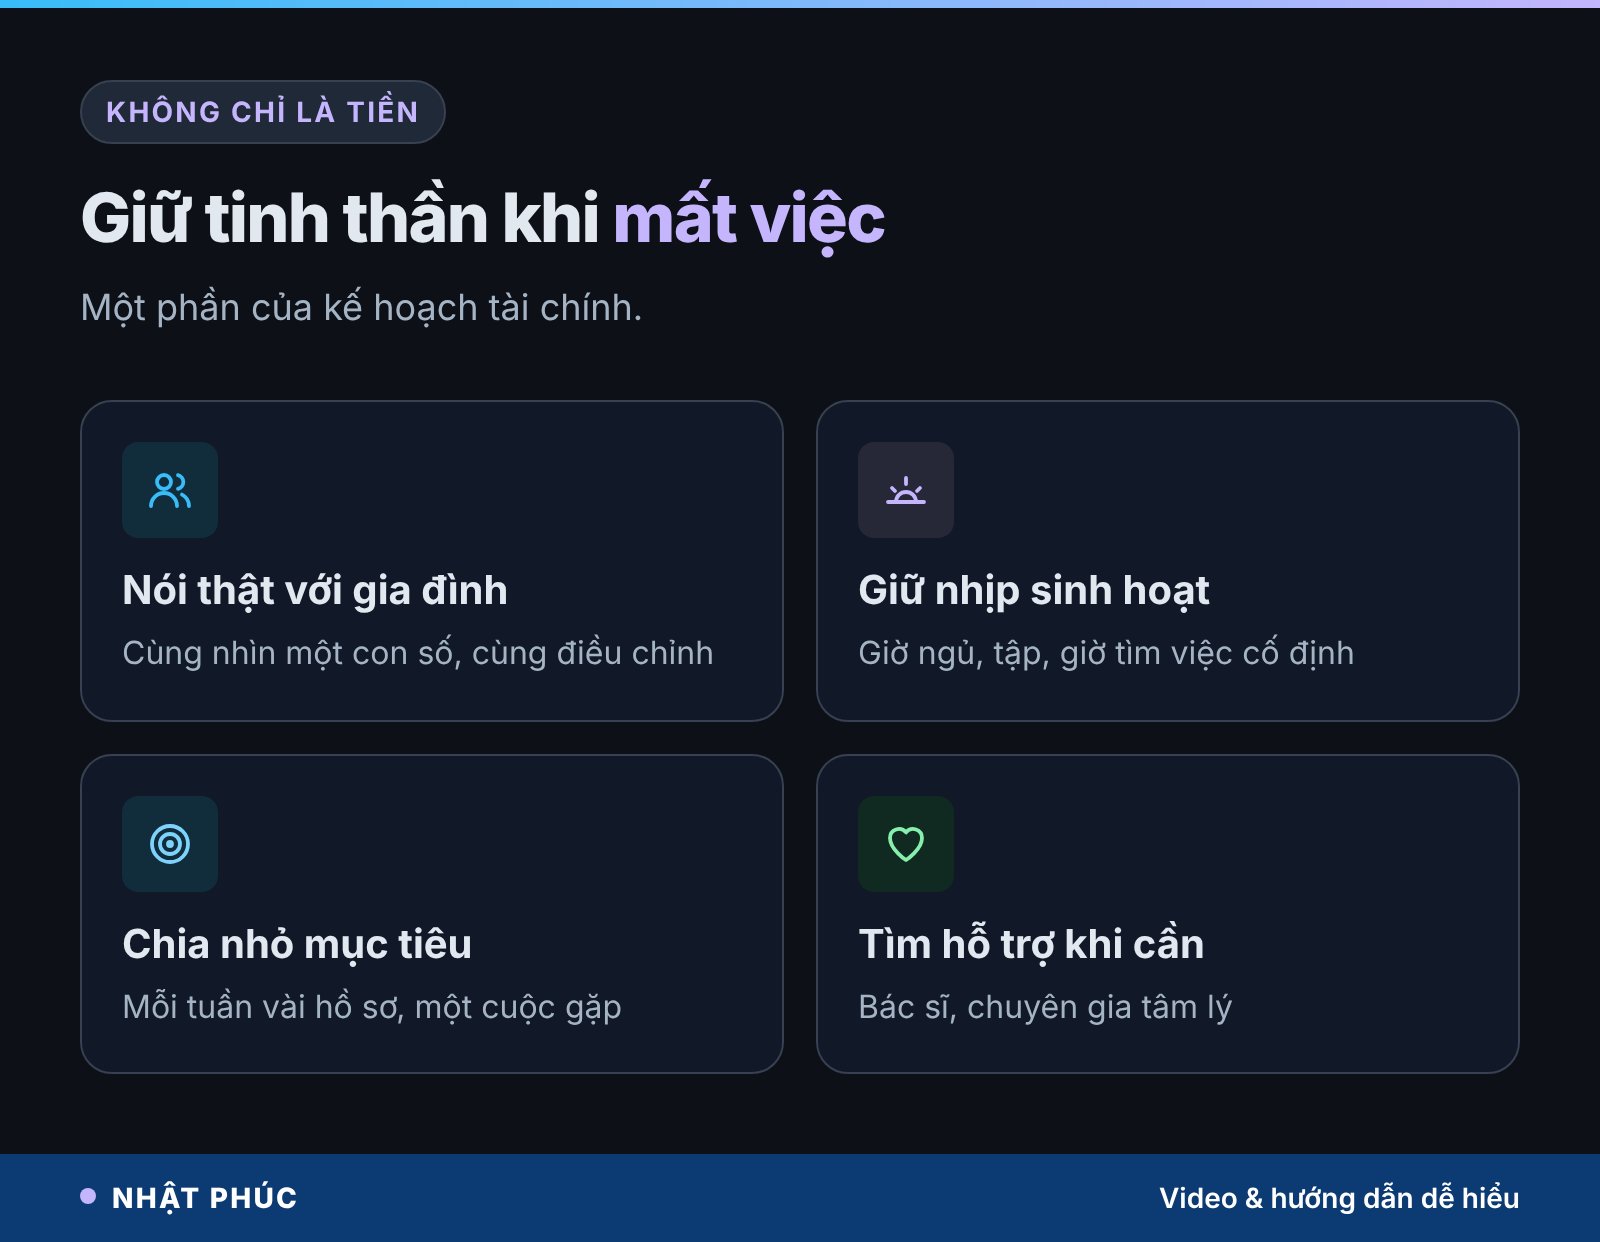
- Nói thật với gia đình: cùng nhìn con số “số tháng đứng được” giúp cả nhà cùng điều chỉnh chi tiêu thay vì một người gánh một mình.
- Giữ nhịp sinh hoạt: giờ ngủ, giờ tập thể dục, giờ cố định để tìm việc mỗi ngày.
- Chia nhỏ mục tiêu: mỗi tuần gửi một số hồ sơ, gặp một người trong ngành, học một kỹ năng ngắn. Bài có nên học thêm ở tuổi 40 có cách tính giá thật của một khóa học.
- Tìm hỗ trợ chuyên môn khi cần: nếu bạn mất ngủ kéo dài, lo âu liên tục, thấy mọi thứ vô nghĩa, hãy nói chuyện với bác sĩ hoặc chuyên gia tâm lý. Đó là một bước chăm sóc bản thân, không phải dấu hiệu yếu đuối.
Câu hỏi thường gặp
Mất việc được nhận bao nhiêu tiền trợ cấp mỗi tháng?
Theo Luật Việc làm 2025 áp dụng từ 1/1/2026, mức hưởng bằng 60% bình quân tiền lương tháng đóng bảo hiểm thất nghiệp của 6 tháng gần nhất, tối đa 5 lần lương tối thiểu vùng. Ở vùng I năm 2026, mức trần là 26.550.000 ₫ mỗi tháng.
Đóng bảo hiểm thất nghiệp bao lâu thì được hưởng?
Cần đóng đủ 12 tháng trở lên trong 24 tháng trước khi chấm dứt hợp đồng (với hợp đồng từ 1 đến dưới 12 tháng là 12 tháng trong 36 tháng). Đóng 12 đến dưới 36 tháng được hưởng 3 tháng, mỗi 12 tháng thêm được thêm 1 tháng, tối đa 12 tháng.
Quỹ dự phòng tuổi 40 nên có bao nhiêu?
Nhiều chuyên gia khuyên 3–6 tháng chi tiêu. Với người là nguồn thu chính của gia đình, nên hướng tới mức mà cộng với trợ cấp thất nghiệp đủ cho khoảng 6 tháng, vì thời gian tìm việc phù hợp ở tuổi này có thể kéo dài.
Tự nghỉ việc có được hưởng trợ cấp thất nghiệp không?
Có thể được, nếu bạn chấm dứt hợp đồng đúng quy định, ví dụ báo trước đủ thời hạn. Trường hợp tự ý nghỉ việc trái pháp luật thì không được hưởng. Hãy đối chiếu hợp đồng và hỏi trung tâm dịch vụ việc làm nơi bạn nộp hồ sơ.
Mất việc có nên rút bảo hiểm xã hội một lần để trang trải?
Nên cân nhắc rất kỹ, vì rút một lần là mất thời gian đã đóng để tính lương hưu. Hãy dùng quỹ dự phòng, trợ cấp thất nghiệp và cắt giảm chi tiêu trước; chỉ xem xét rút một lần sau khi đã tính đủ những gì mình đánh đổi.
Kết luận: đổi chữ “chắc” thành một con số
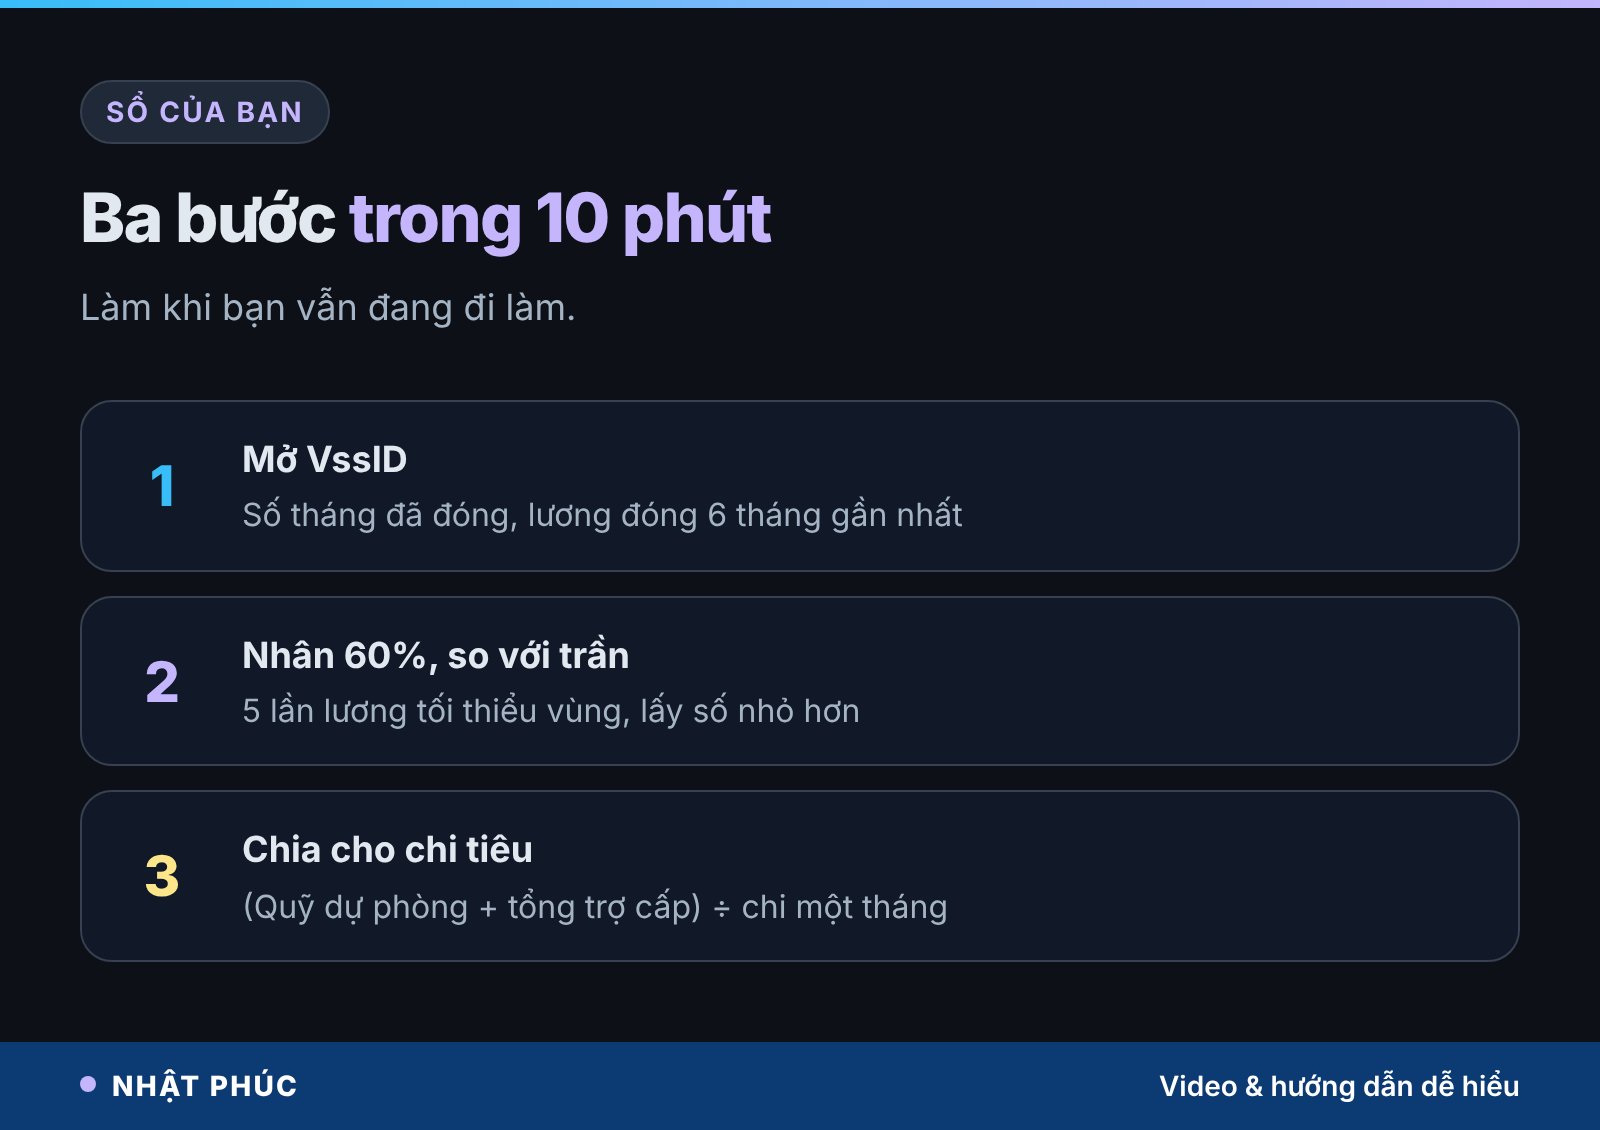
Bảo hiểm thất nghiệp có đỡ, nhưng đỡ trong bao lâu thì phải tính. Với nhà anh Nam, câu trả lời là 3 tháng 12 ngày, ngắn hơn nhiều so với cảm giác “chắc cũng đỡ”. Ba bước tự tính trong 10 phút: mở ứng dụng VssID xem số tháng đã đóng và lương đóng 6 tháng gần nhất; nhân 60%, so với trần 5 lần lương tối thiểu vùng và lấy số nhỏ hơn; rồi lấy (quỹ dự phòng + tổng trợ cấp) chia cho chi tiêu một tháng.
Nhà bạn đứng được mấy tháng, mấy ngày, và con số đó hơn hay kém cảm giác của bạn bao nhiêu? Hãy để lại bình luận dưới video, theo dõi kênh Số dư tuổi 40 và Nhật Phúc để nhận thêm những phép tính tiền bạc cho tuổi 40.
Lưu ý: nội dung chỉ mang tính tham khảo, không phải lời khuyên tài chính hay pháp lý cho trường hợp cụ thể. Các con số về anh Nam là ví dụ minh họa. Quy định trích từ Luật Việc làm 2025 số 74/2025/QH15 (Điều 38, 39; hiệu lực 1/1/2026) và Nghị định 293/2025/NĐ-CP về lương tối thiểu vùng; hãy đối chiếu văn bản gốc và hỏi trung tâm dịch vụ việc làm nơi bạn cư trú.
Bình luận
Chưa có bình luận nào. Bạn có câu hỏi hay kinh nghiệm riêng về chủ đề này? Hãy là người mở đầu.