Đóng bảo hiểm xã hội 10 năm, hôm nay có thể cầm về 180 triệu. Khi đơn hàng chậm và tiền học của con sắp đến hạn, câu hỏi “tiền của mình, sao không rút ra dùng?” nghe rất hợp lý. Nhưng cũng 10 năm đó chưa đủ để nhận một đồng lương hưu, và tờ giấy rút tiền là một quyết định gần như không quay lại được.
Câu trả lời ngắn: có nên rút BHXH một lần hay không phụ thuộc vào việc bạn còn khả năng đóng tiếp hay không. Với ví dụ 10 năm, lương đóng 9 triệu, 180 triệu nhận về chỉ bằng khoảng 44 tháng lương hưu; đóng thêm 5 năm cho đủ 15 năm tốn khoảng 43,2 triệu phần người lao động.
Bài này dành cho người tuổi 35–45 đã từng đi làm có bảo hiểm, nay nghỉ việc, chuyển sang tự kinh doanh hoặc đang cần tiền gấp. Bạn sẽ biết điều kiện rút theo Luật Bảo hiểm xã hội 2024, cách tự tính “số tháng sống” và “số tháng lương hưu” mình đang đổi, các quyền lợi mất đi khi rút, và những lựa chọn trước khi ký đơn.
Các con số trong bài dựa trên video “Rút BHXH một lần: 180 triệu = bán lương hưu với giá chưa đầy 4 năm” của kênh Số dư tuổi 40. Xem video khoảng 3 phút trước, rồi đọc phần mở rộng bên dưới.
Tóm tắt nhanh
- Người đóng trước 1/7/2025, nghỉ đóng đủ 12 tháng và chưa đủ 20 năm vẫn được rút một lần (Luật BHXH 2024, Điều 70).
- Mỗi năm đóng từ 2014 được tính 2 tháng mức bình quân tiền lương: 10 năm × 2 × 9 triệu = 180 triệu, bằng 15 tháng sống của nhà chi 12 triệu/tháng.
- Nếu đóng đủ 15 năm, lao động nữ nhận 45% mức bình quân: 4,05 triệu/tháng. 180 triệu chỉ bằng 44 tháng lương hưu.
- Đóng thêm 5 năm qua công việc có bảo hiểm tốn khoảng 43,2 triệu phần người lao động, hoàn lại sau chưa đầy 11 tháng lương hưu.
- Rút một lần còn mất thẻ BHYT do quỹ đóng khi hưởng lương hưu và quyền trợ cấp tuất hằng tháng cho người thân.
Nội dung chính:
- Điều kiện rút BHXH một lần theo luật hiện hành
- Rút BHXH một lần được bao nhiêu tiền
- 180 triệu mua được 15 tháng sống
- Rút một lần là bán lương hưu với giá 44 tháng
- Thiếu 5 năm: đóng thêm cho đủ 15 năm tốn bao nhiêu
- Những quyền lợi mất đi khi rút một lần
- Trước khi ký đơn rút: thứ tự cân nhắc
- Hiểu lầm phổ biến về BHXH một lần
- Ba bước tự tính trong 10 phút
- Câu hỏi thường gặp
Điều kiện rút BHXH một lần theo luật hiện hành
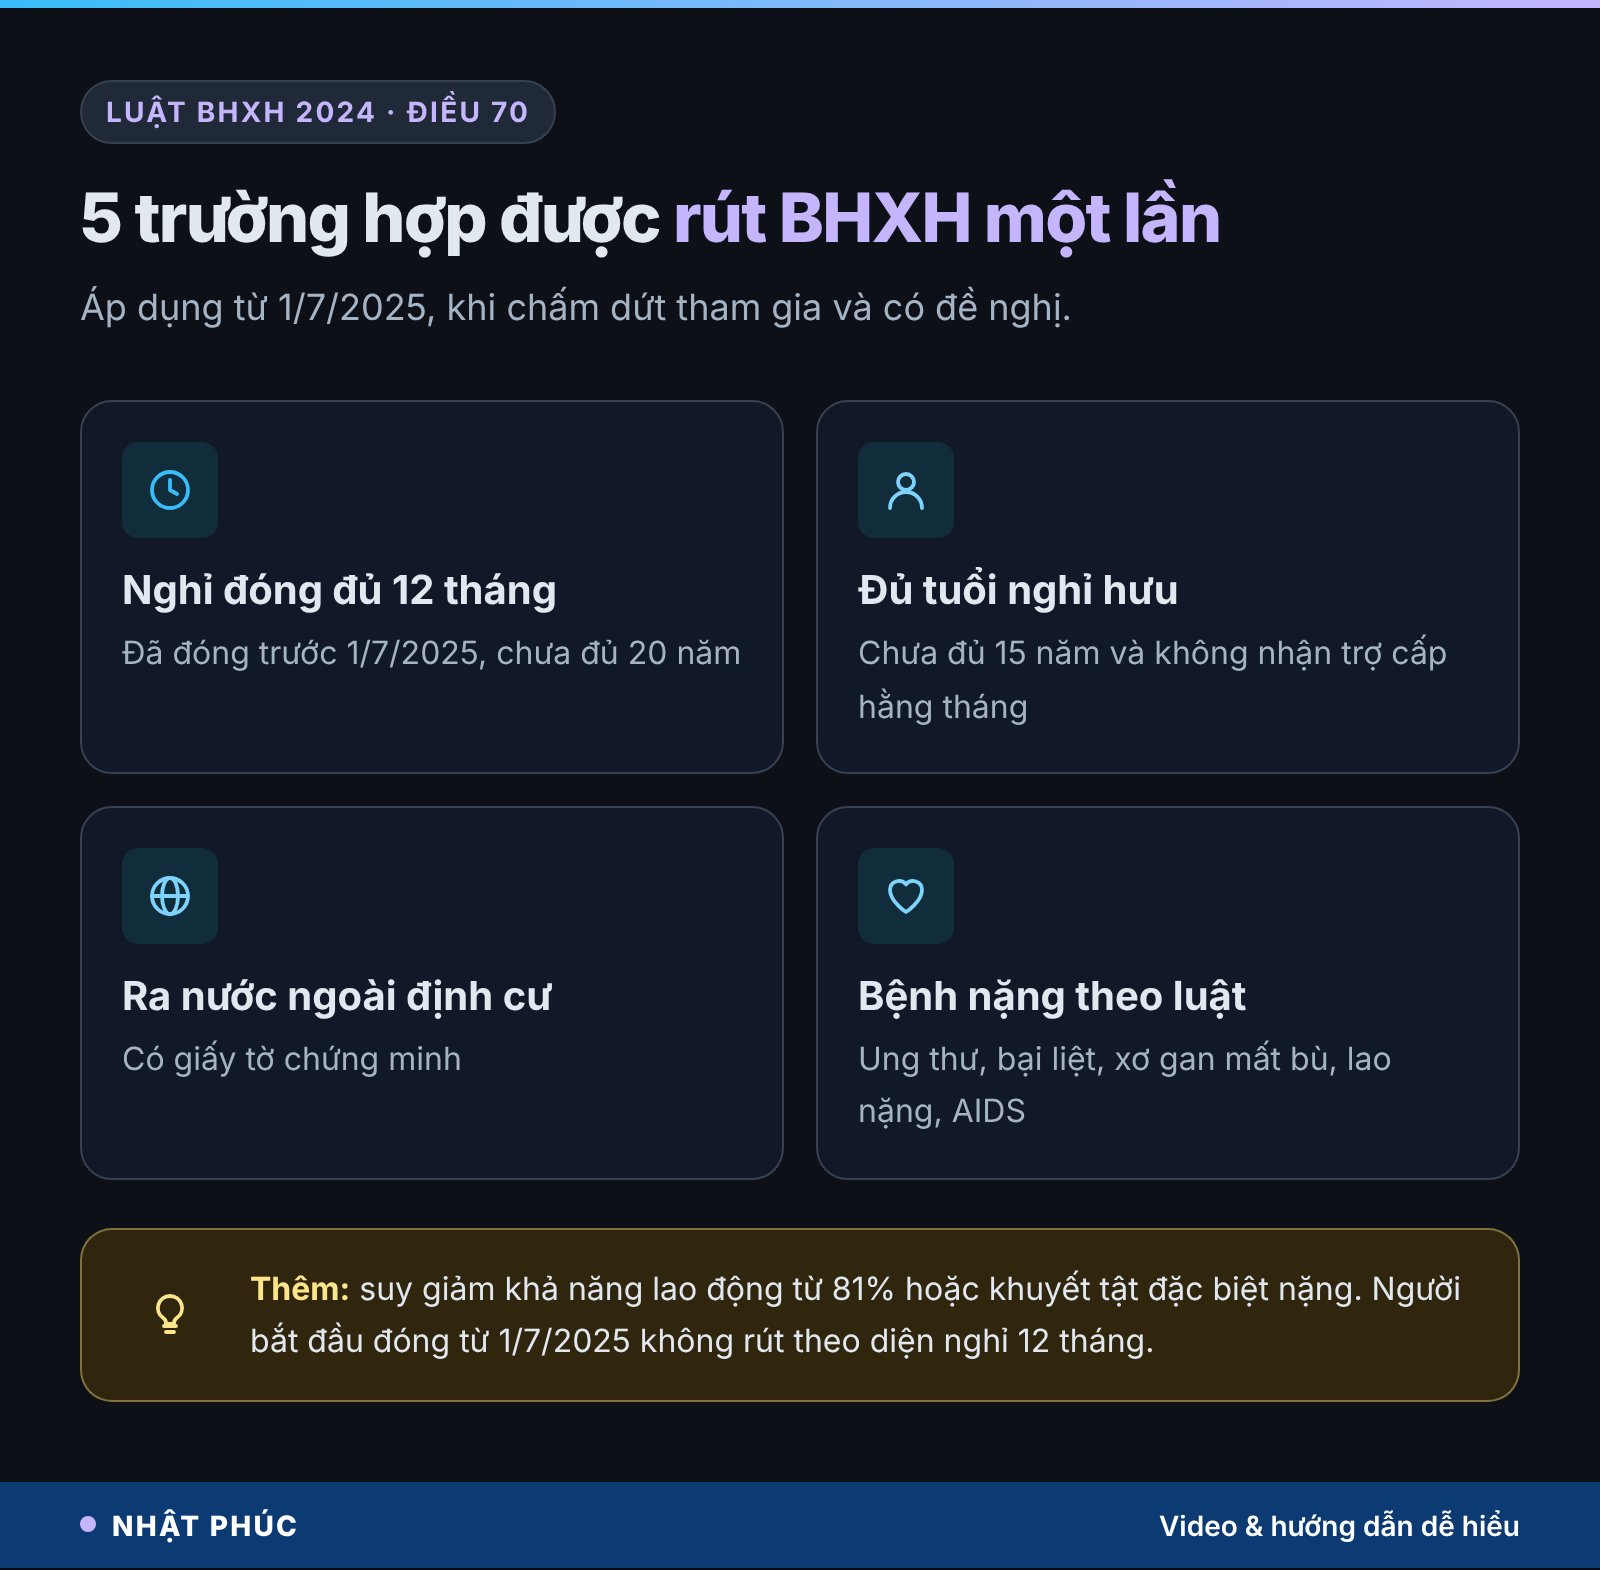
Luật Bảo hiểm xã hội 2024 có hiệu lực từ ngày 1/7/2025. Điều 70 của luật này quy định người lao động được hưởng bảo hiểm xã hội một lần khi chấm dứt tham gia và có đề nghị, nếu thuộc một trong các trường hợp:
- Đủ tuổi nghỉ hưu nhưng chưa đủ 15 năm đóng bảo hiểm xã hội và không chọn nhận trợ cấp hằng tháng.
- Ra nước ngoài để định cư.
- Mắc một trong các bệnh nặng như ung thư, bại liệt, xơ gan mất bù, lao nặng, AIDS.
- Suy giảm khả năng lao động từ 81% trở lên, hoặc là người khuyết tật đặc biệt nặng.
- Đã đóng bảo hiểm xã hội trước ngày 1/7/2025, sau 12 tháng không thuộc diện đóng bắt buộc, không tham gia tự nguyện và tổng thời gian đóng chưa đủ 20 năm.
Trường hợp cuối là trường hợp phổ biến nhất ở tuổi 35–45: nghỉ công ty để bán hàng, chăm con hoặc làm tự do. Lưu ý quan trọng: người bắt đầu đóng từ ngày 1/7/2025 trở đi không thuộc trường hợp này, nên chỉ có thể rút trong các trường hợp đặc biệt ở trên.
Rút BHXH một lần được bao nhiêu tiền
Mức hưởng tính theo số năm đóng và mức bình quân tiền lương đóng bảo hiểm xã hội: mỗi năm đóng trước năm 2014 được 1,5 tháng mức bình quân, mỗi năm đóng từ năm 2014 trở đi được 2 tháng. Tiền lương các năm trước được điều chỉnh theo hệ số trượt giá trước khi tính bình quân, nên con số thực tế thường cao hơn một chút so với phép tính tay.
Ví dụ trong video: chị sinh năm 1989, nhân viên văn phòng ở một xưởng gỗ tại Bình Dương, đóng 10 năm từ sau 2014, giả định mức lương đóng bình quân 9 triệu (chưa tính trượt giá). Số tiền rút một lần là 10 × 2 × 9 triệu = 180 triệu.
Chị cũng tự tính phần mình đã đóng: 8% lương × 120 tháng = 86,4 triệu. Cầm về 180 triệu, gấp hơn hai lần, nên rút “có vẻ lời”. Nhưng trong số đó có phần công ty đóng giúp: với quỹ hưu trí và tử tuất, người lao động đóng 8% và người sử dụng lao động đóng 14%, tổng 22%. Tổng tiền đã vào quỹ cho chị là khoảng 237,6 triệu.
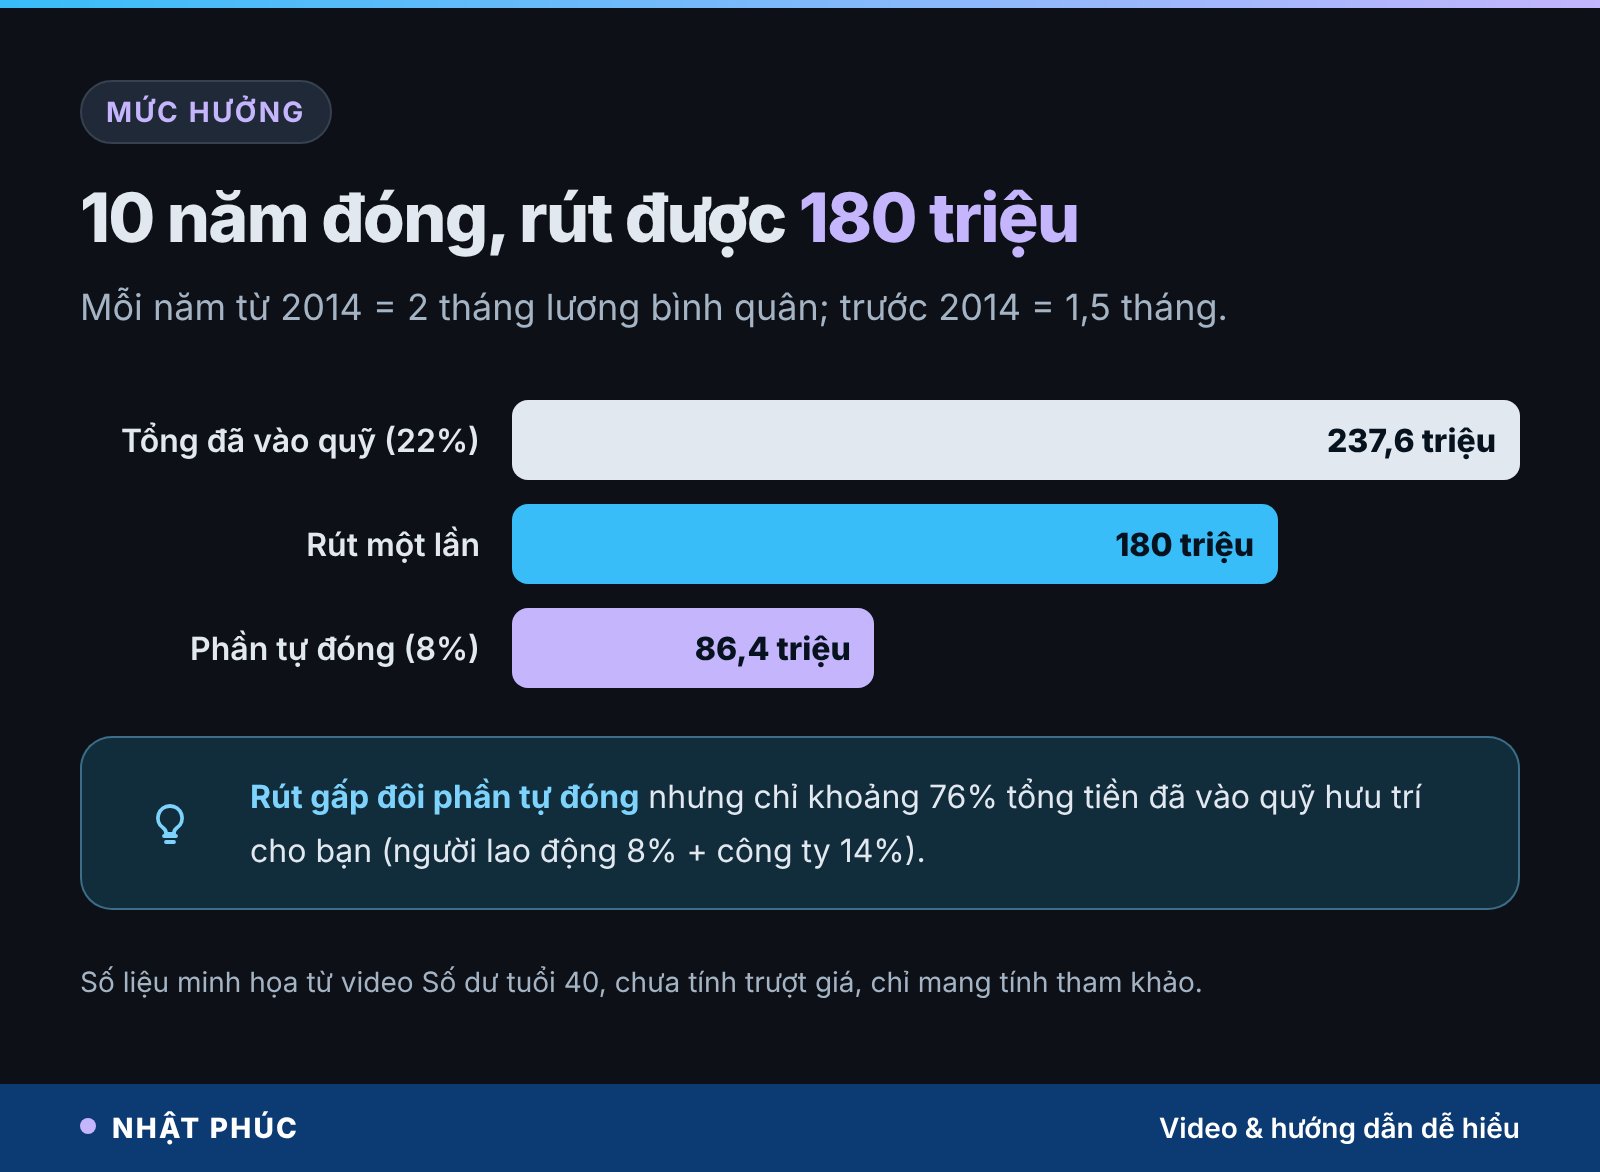
Nói cách khác, so với phần mình bỏ ra thì rút là “lời”, nhưng so với toàn bộ số tiền đã được đóng cho mình thì rút là nhận lại khoảng 3/4. Phần còn lại, cùng với quyền lĩnh lương hưu, sẽ không còn nữa.
180 triệu mua được 15 tháng sống
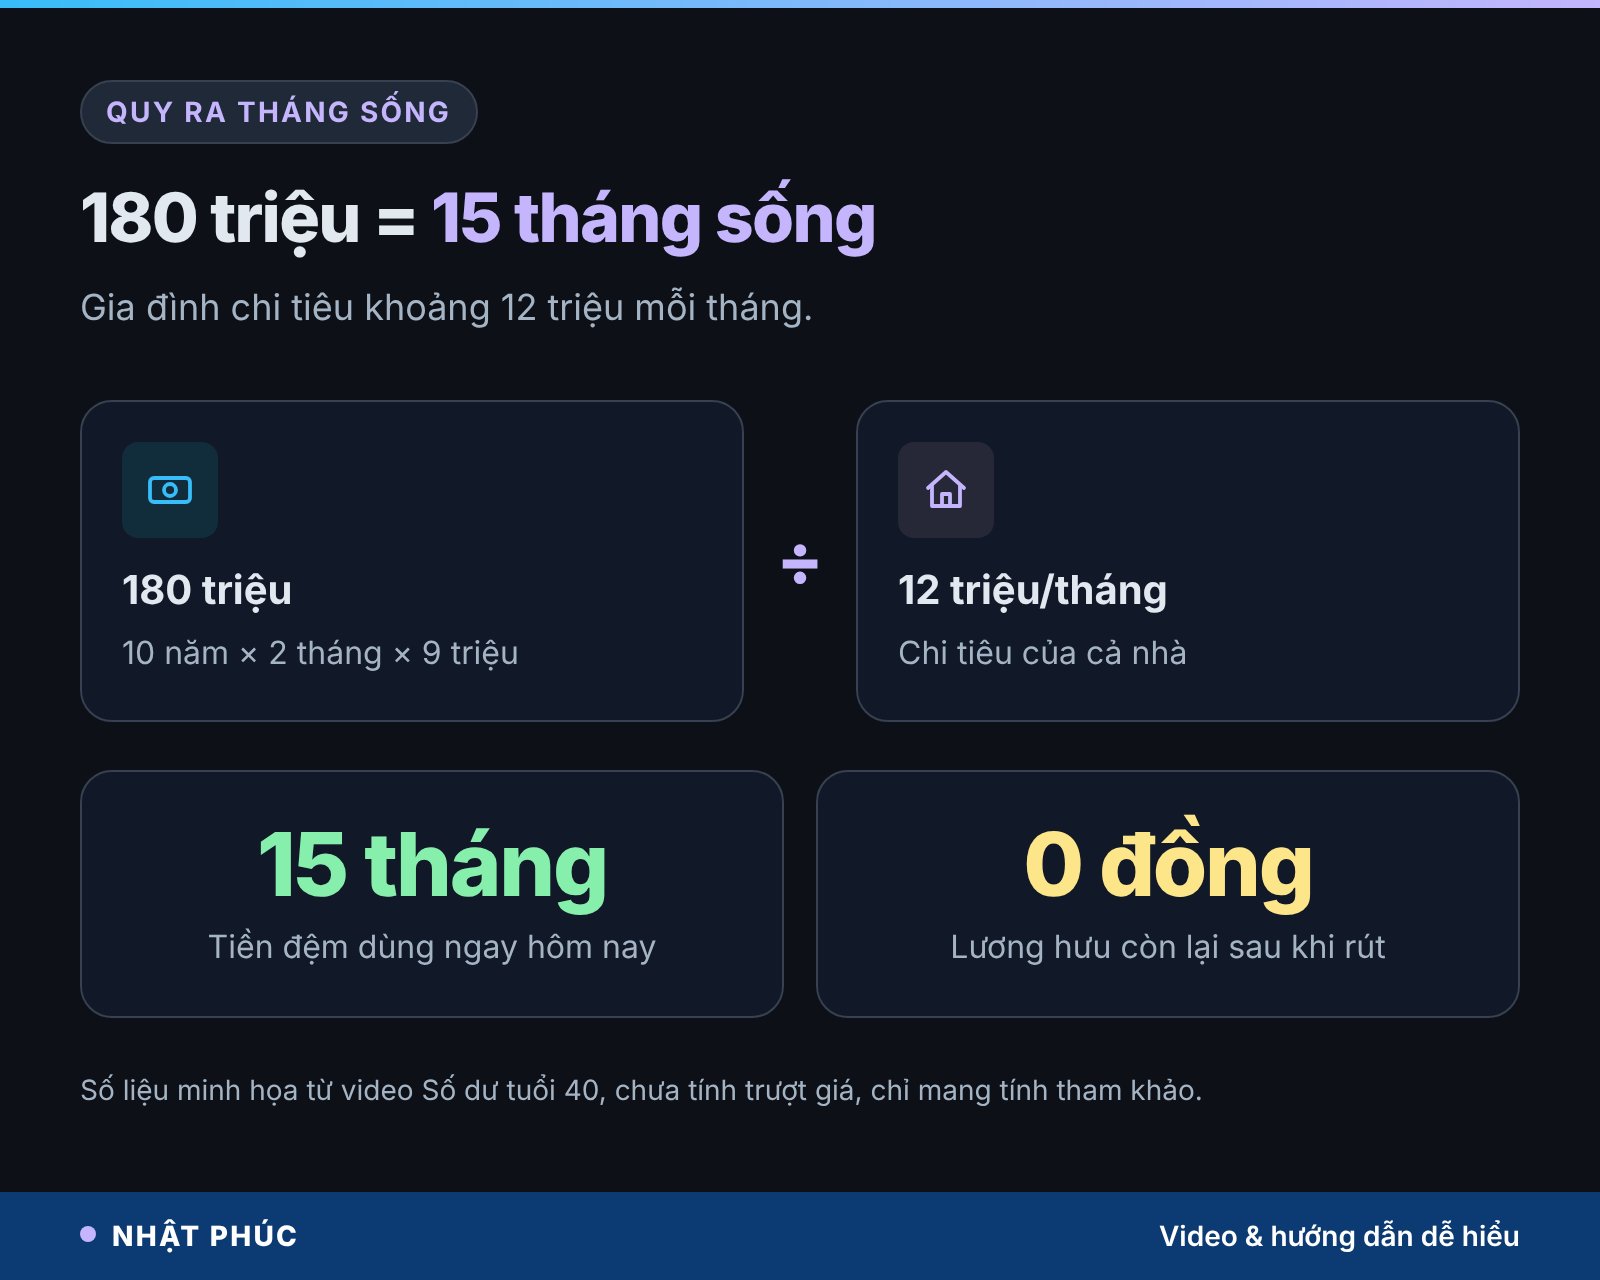
Cách dễ hiểu nhất để nhìn một khoản tiền là quy ra thời gian sống. Nhà chị chi tiêu khoảng 12 triệu mỗi tháng. 180 triệu chia 12 triệu là 15 tháng sống.
15 tháng là một khoảng đệm lớn: đủ trả tiền học, đủ vượt qua một mùa bán hàng chậm. Đó là lý do quyết định rút thường đến vào lúc khó khăn nhất. Nhưng 15 tháng đó sẽ được tiêu trong hiện tại, còn thứ chị đổi đi là những tháng ở tuổi 60 trở về sau.
Nếu cái bạn cần là tiền cho một khoản chi lặp lại mỗi năm như học phí, một quỹ chìm nhỏ thường giải quyết tận gốc tốt hơn một lần rút lớn. Nếu cái bạn cần là trả nợ lãi cao, hãy xem bài trả tối thiểu thẻ tín dụng để tính đúng chi phí trước khi quyết định.
Rút một lần là bán lương hưu với giá 44 tháng
Từ ngày 1/7/2025, điều kiện số năm đóng tối thiểu để hưởng lương hưu giảm từ 20 năm xuống 15 năm. Theo Điều 66 Luật BHXH 2024, lao động nữ đóng đủ 15 năm được 45% mức bình quân tiền lương, mỗi năm thêm được cộng 2%, tối đa 75%. Lao động nam đóng 15 năm được 40%, mỗi năm thêm cộng 1%; từ 20 năm là 45%, sau đó mỗi năm cộng 2%, tối đa 75%.
| Số năm đóng | Lao động nữ | Lao động nam |
|---|---|---|
| 15 năm | 45% | 40% |
| 20 năm | 55% | 45% |
| 25 năm | 65% | 55% |
| 30 năm | 75% | 65% |
| 35 năm | 75% | 75% |
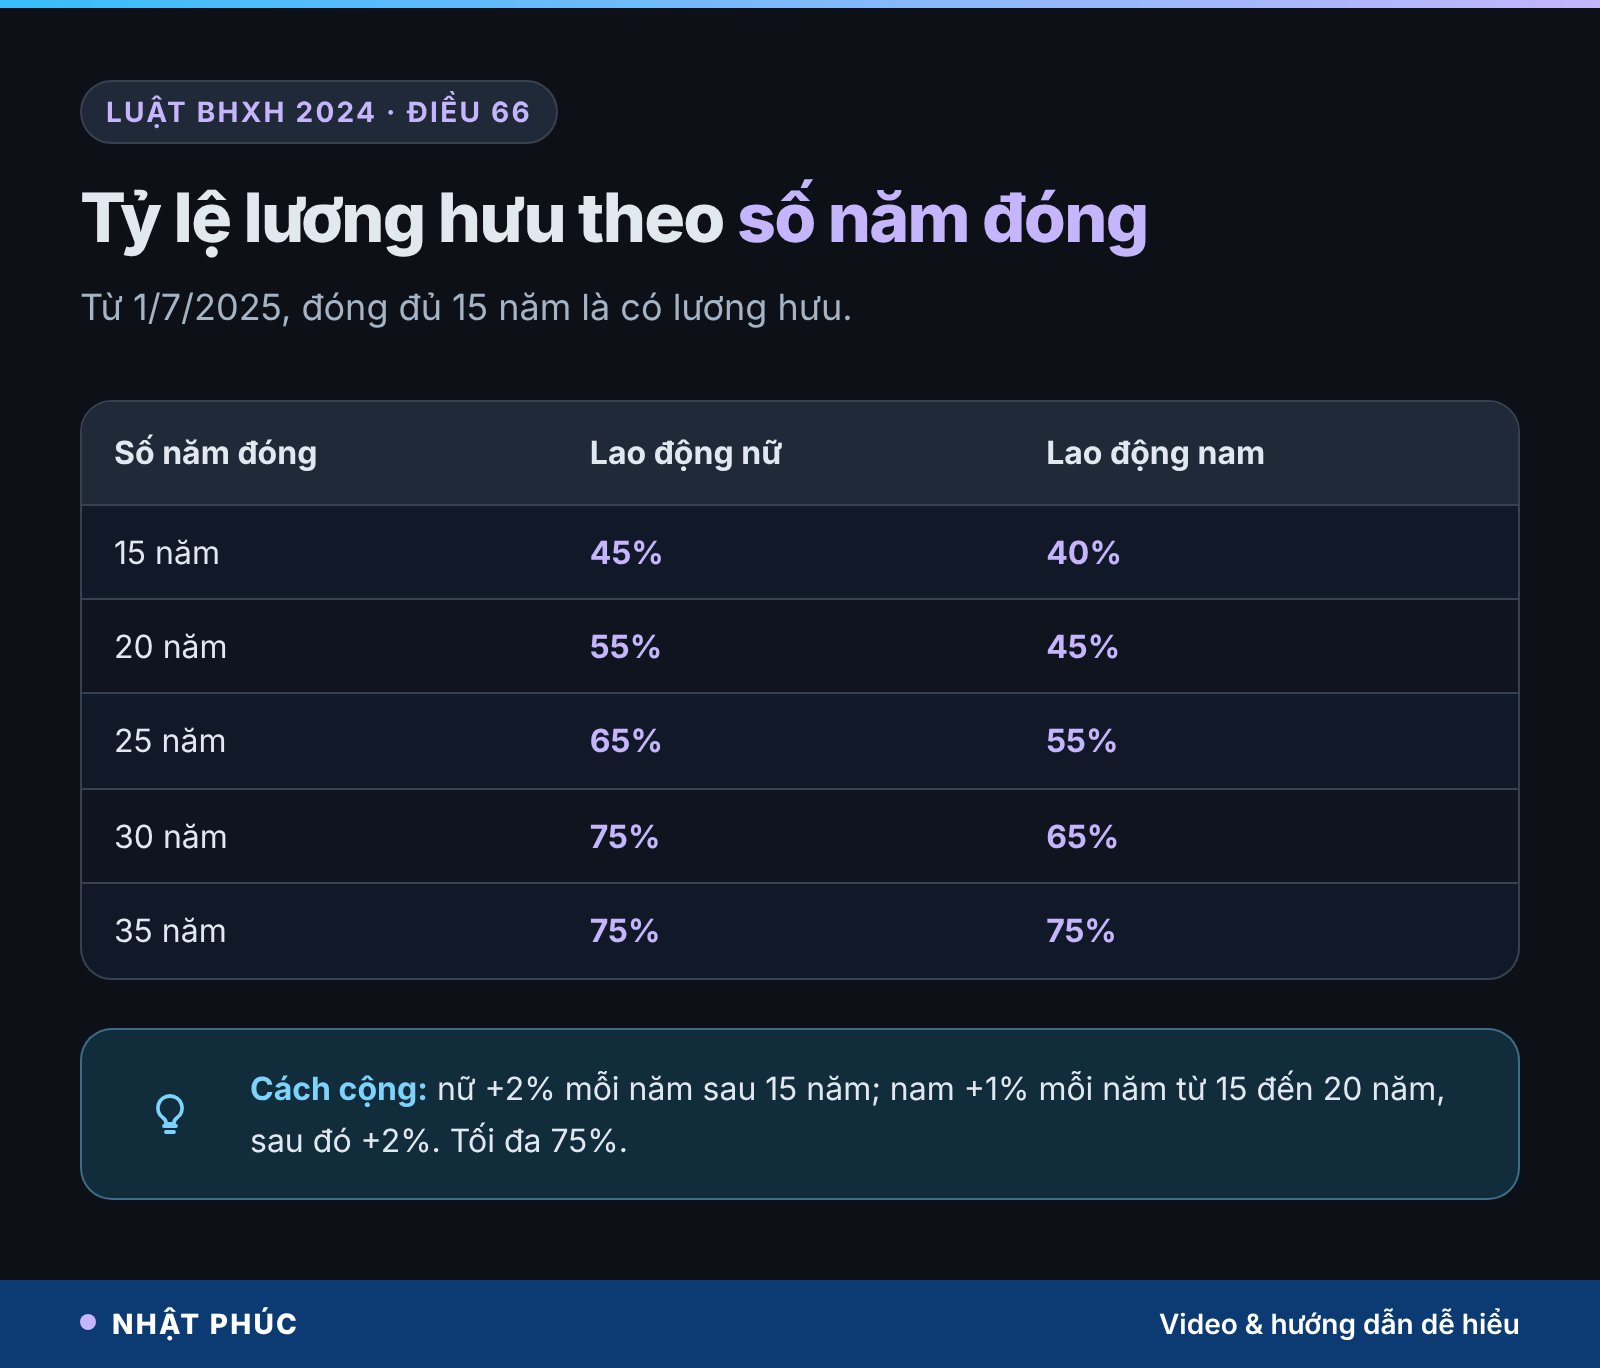
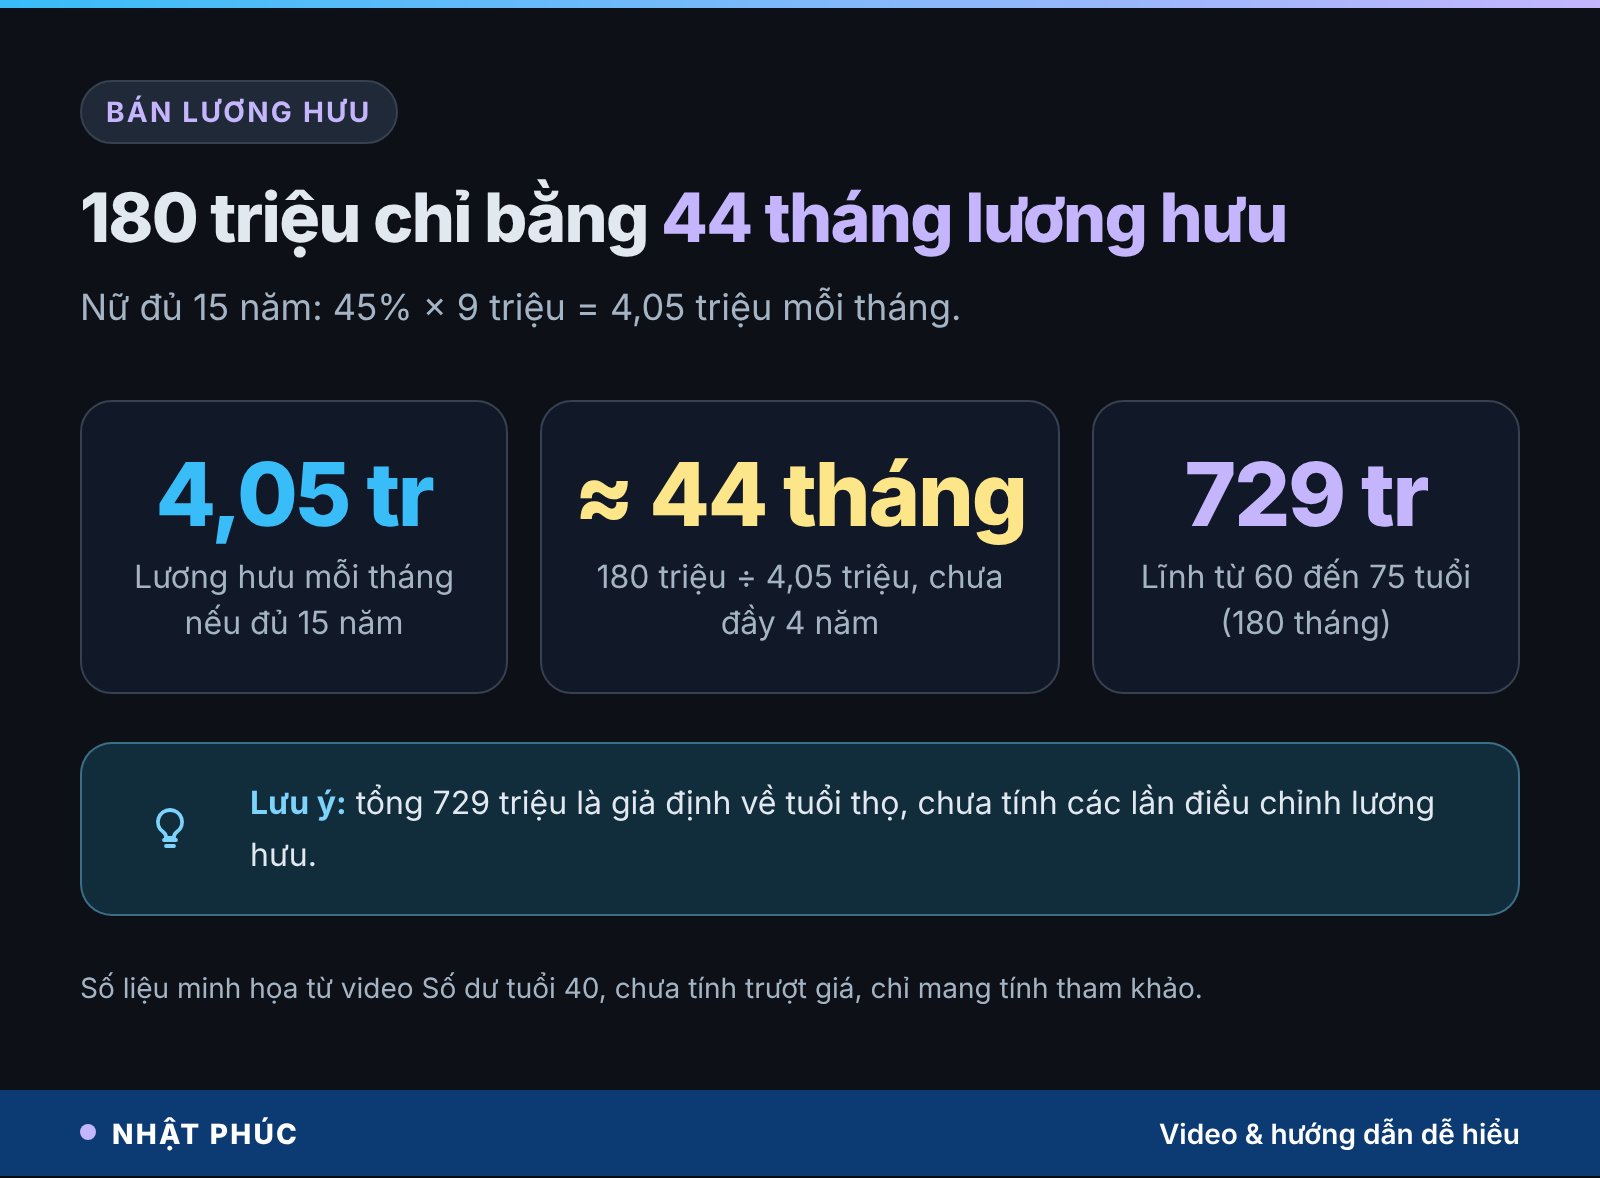
Với chị trong ví dụ, đóng đủ 15 năm thì lương hưu khoảng 45% × 9 triệu = 4,05 triệu mỗi tháng (số liệu minh họa). 180 triệu rút một lần chia 4,05 triệu được khoảng 44 tháng, tức 3 năm 8 tháng lương hưu. Rút một lần là bán quyền lĩnh lương hưu với giá chưa đầy 4 năm.
Nếu chị lĩnh lương hưu từ 60 tuổi đến 75 tuổi, đó là 180 tháng, tổng cộng khoảng 729 triệu, chưa kể các lần điều chỉnh lương hưu. Con số này giả định về tuổi thọ, không ai hứa trước được. Nhưng ngay cả khi chỉ lĩnh 5 năm, tổng đã vượt 180 triệu.
Muốn ước tính lương hưu với số năm và mức lương của chính bạn, có thể dùng công cụ tính lương hưu theo Luật BHXH 2024. Bài cần bao nhiêu tiền để nghỉ hưu giải thích cách lương hưu làm nhẹ số tiền bạn phải tự tích lũy.
Thiếu 5 năm: đóng thêm cho đủ 15 năm tốn bao nhiêu
Chị đã có 10 năm, còn thiếu 5 năm để chạm mốc 15. Câu hỏi tiếp theo là: đi nốt 5 năm đó tốn bao nhiêu?
Nếu quay lại công việc có bảo hiểm bắt buộc
Phần người lao động đóng vào quỹ hưu trí là 8% lương. Với mức 9 triệu, mỗi tháng 720.000 ₫, 60 tháng là 43,2 triệu, chưa tới 4 tháng chi tiêu của nhà chị. Số tiền này hoàn lại sau chưa đầy 11 tháng lương hưu (43,2 ÷ 4,05 ≈ 10,7 tháng).
Nếu tự kinh doanh: bảo hiểm xã hội tự nguyện
Người không có hợp đồng lao động có thể đóng bảo hiểm xã hội tự nguyện, tỷ lệ 22% trên mức thu nhập tự chọn. Năm 2026, mức thu nhập thấp nhất làm căn cứ đóng vẫn là 1,5 triệu/tháng, tức 330.000 ₫/tháng; Nhà nước hỗ trợ 50% cho hộ nghèo, 40% cho hộ cận nghèo, 30% cho người dân tộc thiểu số và 20% cho các đối tượng khác (Cổng TTĐT tỉnh Hà Tĩnh, 7/1/2026).
| Đối tượng | Nhà nước hỗ trợ | Tự đóng mỗi tháng |
|---|---|---|
| Hộ nghèo, xã đảo, đặc khu | 50% (165.000 ₫) | 165.000 ₫ |
| Hộ cận nghèo | 40% (132.000 ₫) | 198.000 ₫ |
| Người dân tộc thiểu số | 30% (99.000 ₫) | 231.000 ₫ |
| Đối tượng khác | 20% (66.000 ₫) | 264.000 ₫ |
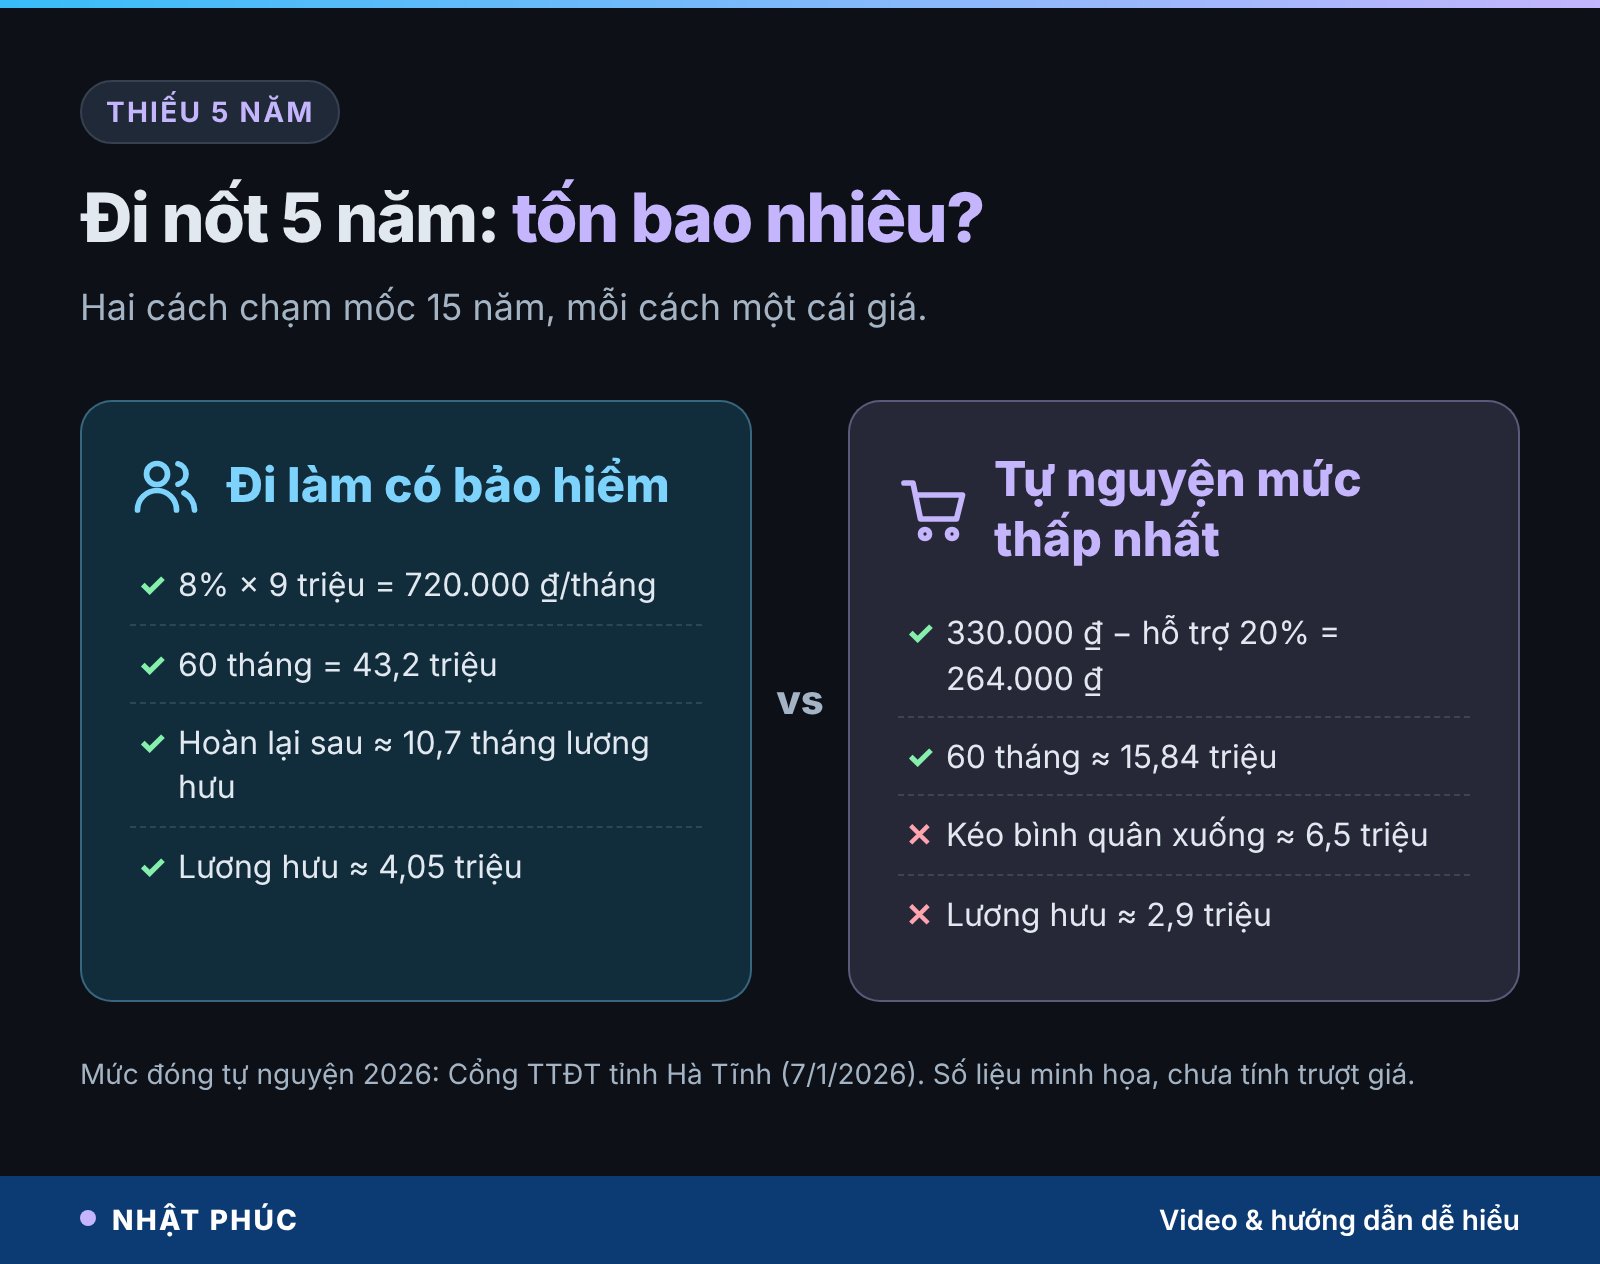
Đóng tự nguyện ở mức thấp nhất trong 5 năm chỉ tốn 264.000 ₫ × 60 = khoảng 15,84 triệu, nhưng kéo mức bình quân tiền lương xuống. Ví dụ: 10 năm ở 9 triệu và 5 năm ở 1,5 triệu cho mức bình quân khoảng 6,5 triệu, lương hưu khoảng 2,9 triệu/tháng (chưa tính trượt giá). Thấp hơn, nhưng vẫn là một dòng tiền suốt đời kèm thẻ bảo hiểm y tế. Bạn có thể chọn mức thu nhập đóng cao hơn khi kinh doanh ổn định.
Những quyền lợi mất đi khi rút một lần
Khi rút, thời gian đóng bảo hiểm xã hội trước đó được “xóa sổ”. Ngoài lương hưu, bạn còn mất một số quyền lợi ít người tính đến:
- Bảo hiểm y tế khi về hưu: người hưởng lương hưu được cấp thẻ bảo hiểm y tế do quỹ bảo hiểm xã hội đóng, đúng giai đoạn chi phí khám chữa bệnh tăng mạnh.
- Điều chỉnh lương hưu: lương hưu được điều chỉnh theo chỉ số giá tiêu dùng và tăng trưởng kinh tế, trong khi 180 triệu rút ra thì mất giá theo lạm phát.
- Trợ cấp tuất và mai táng: thân nhân có thể được trợ cấp tuất hằng tháng, khoản mà người đã rút không còn.
- Trợ cấp hằng tháng khi chưa đủ 15 năm: theo Điều 23 Luật BHXH 2024, người đủ tuổi nghỉ hưu nhưng chưa đủ 15 năm, nếu không rút một lần và không bảo lưu, có thể nhận trợ cấp hằng tháng từ chính khoản đã đóng, kèm thẻ bảo hiểm y tế do ngân sách đóng.
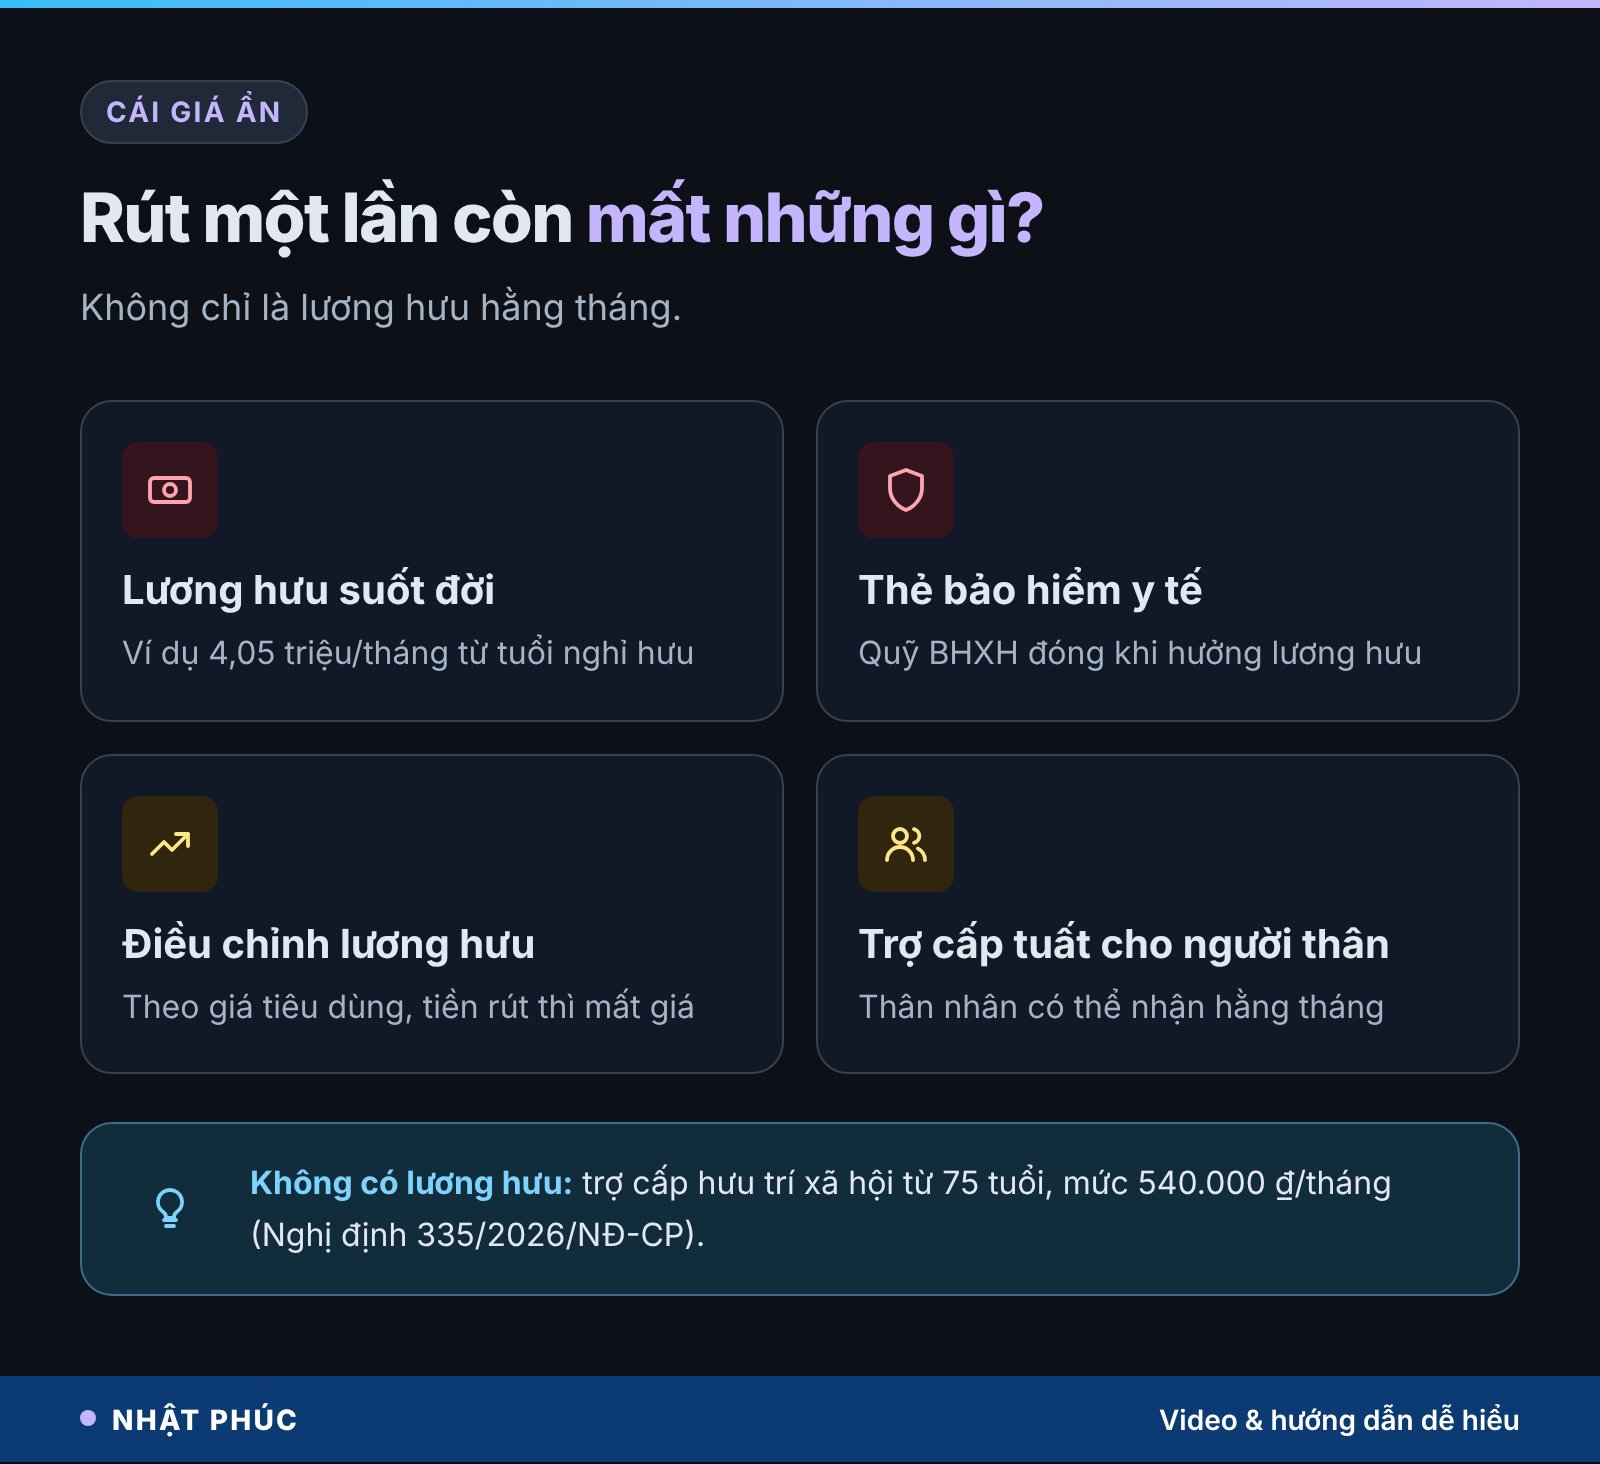
Nếu không có lương hưu, chỗ dựa còn lại khi về già là trợ cấp hưu trí xã hội: từ 75 tuổi (hoặc 70 tuổi với hộ nghèo, cận nghèo), mức hiện hành là 540.000 ₫/tháng theo Nghị định 335/2026/NĐ-CP, hiệu lực từ 5/10/2026 (Thị trường Tài chính Tiền tệ, 7/10/2026). Khoảng cách giữa 540.000 ₫ và 4,05 triệu mỗi tháng là thứ đáng đặt lên bàn cân.
Trước khi ký đơn rút: thứ tự cân nhắc
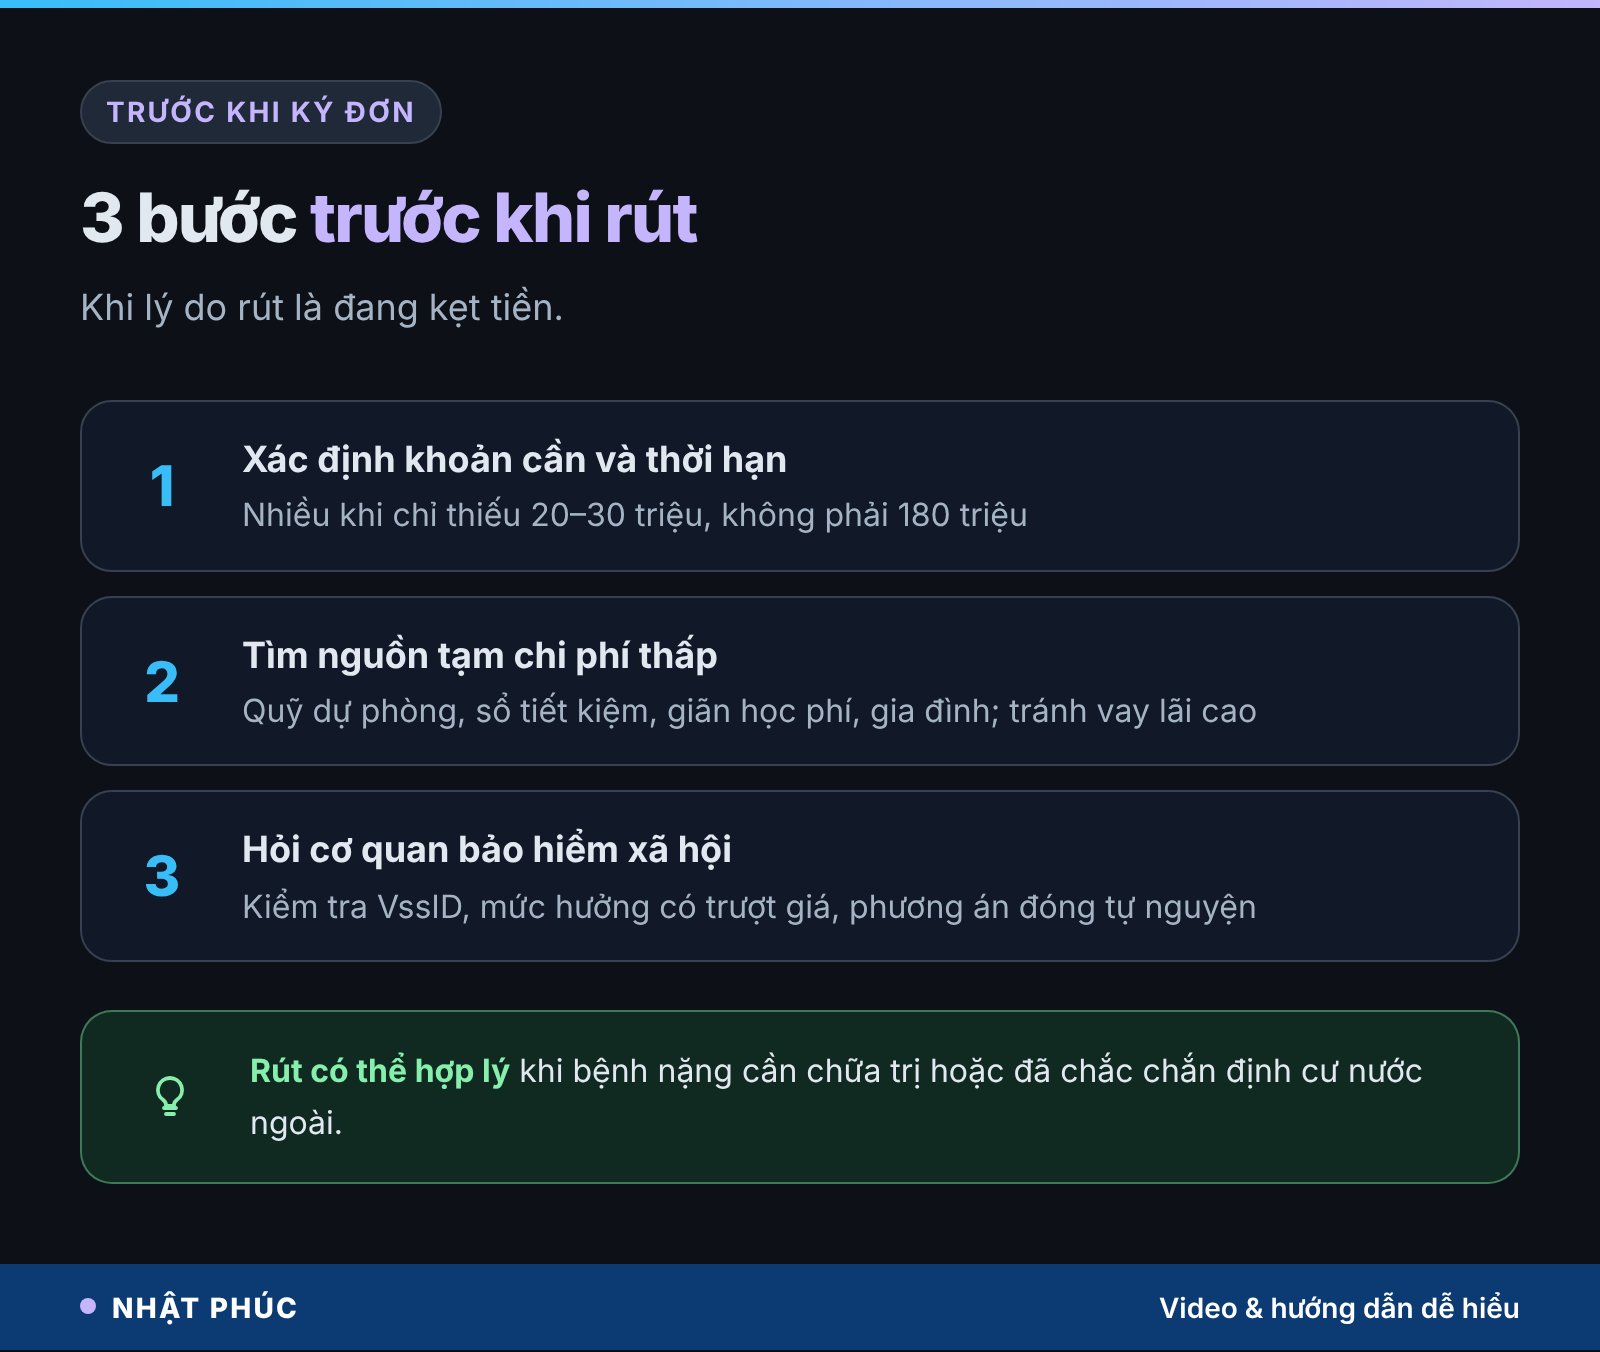
Không ai ngoài bạn biết hoàn cảnh nhà mình. Có những lúc rút là lựa chọn hợp lý, ví dụ khi bệnh nặng cần tiền chữa trị, hoặc khi đã chắc chắn định cư nước ngoài. Còn khi lý do là “đang kẹt tiền”, hãy đi qua thứ tự sau trước khi ký:
1. Xác định khoản cần và thời hạn
Bạn cần bao nhiêu, trong bao lâu? Nhiều khi khoản thiếu thật chỉ là 20–30 triệu, không phải 180 triệu.
2. Tìm nguồn tạm có chi phí thấp
Quỹ dự phòng, sổ tiết kiệm (xem bài rút tiết kiệm trước hạn), thương lượng giãn học phí, hỗ trợ từ gia đình. Tránh vay tiêu dùng lãi cao để “giữ” bảo hiểm, vì đó là đổi một rủi ro lấy một rủi ro khác.
3. Hỏi trực tiếp cơ quan bảo hiểm xã hội
Kiểm tra quá trình đóng trên ứng dụng VssID, hỏi mức hưởng thực tế có trượt giá, phương án đóng tự nguyện và thời điểm đủ tuổi nghỉ hưu của bạn. Đây là quyết định lớn: hãy hỏi người có chuyên môn.
Áp lực tiền bạc ở tuổi 40 có thể rất nặng: con đi học, bố mẹ già, thu nhập bấp bênh khi tự kinh doanh. Nếu cảm giác bế tắc kéo dài, mất ngủ hay lo âu, hãy chia sẻ với người thân và cân nhắc tìm hỗ trợ từ chuyên gia tâm lý. Quyết định về tiền sẽ sáng suốt hơn khi bạn không phải gánh một mình.
Hiểu lầm phổ biến về BHXH một lần
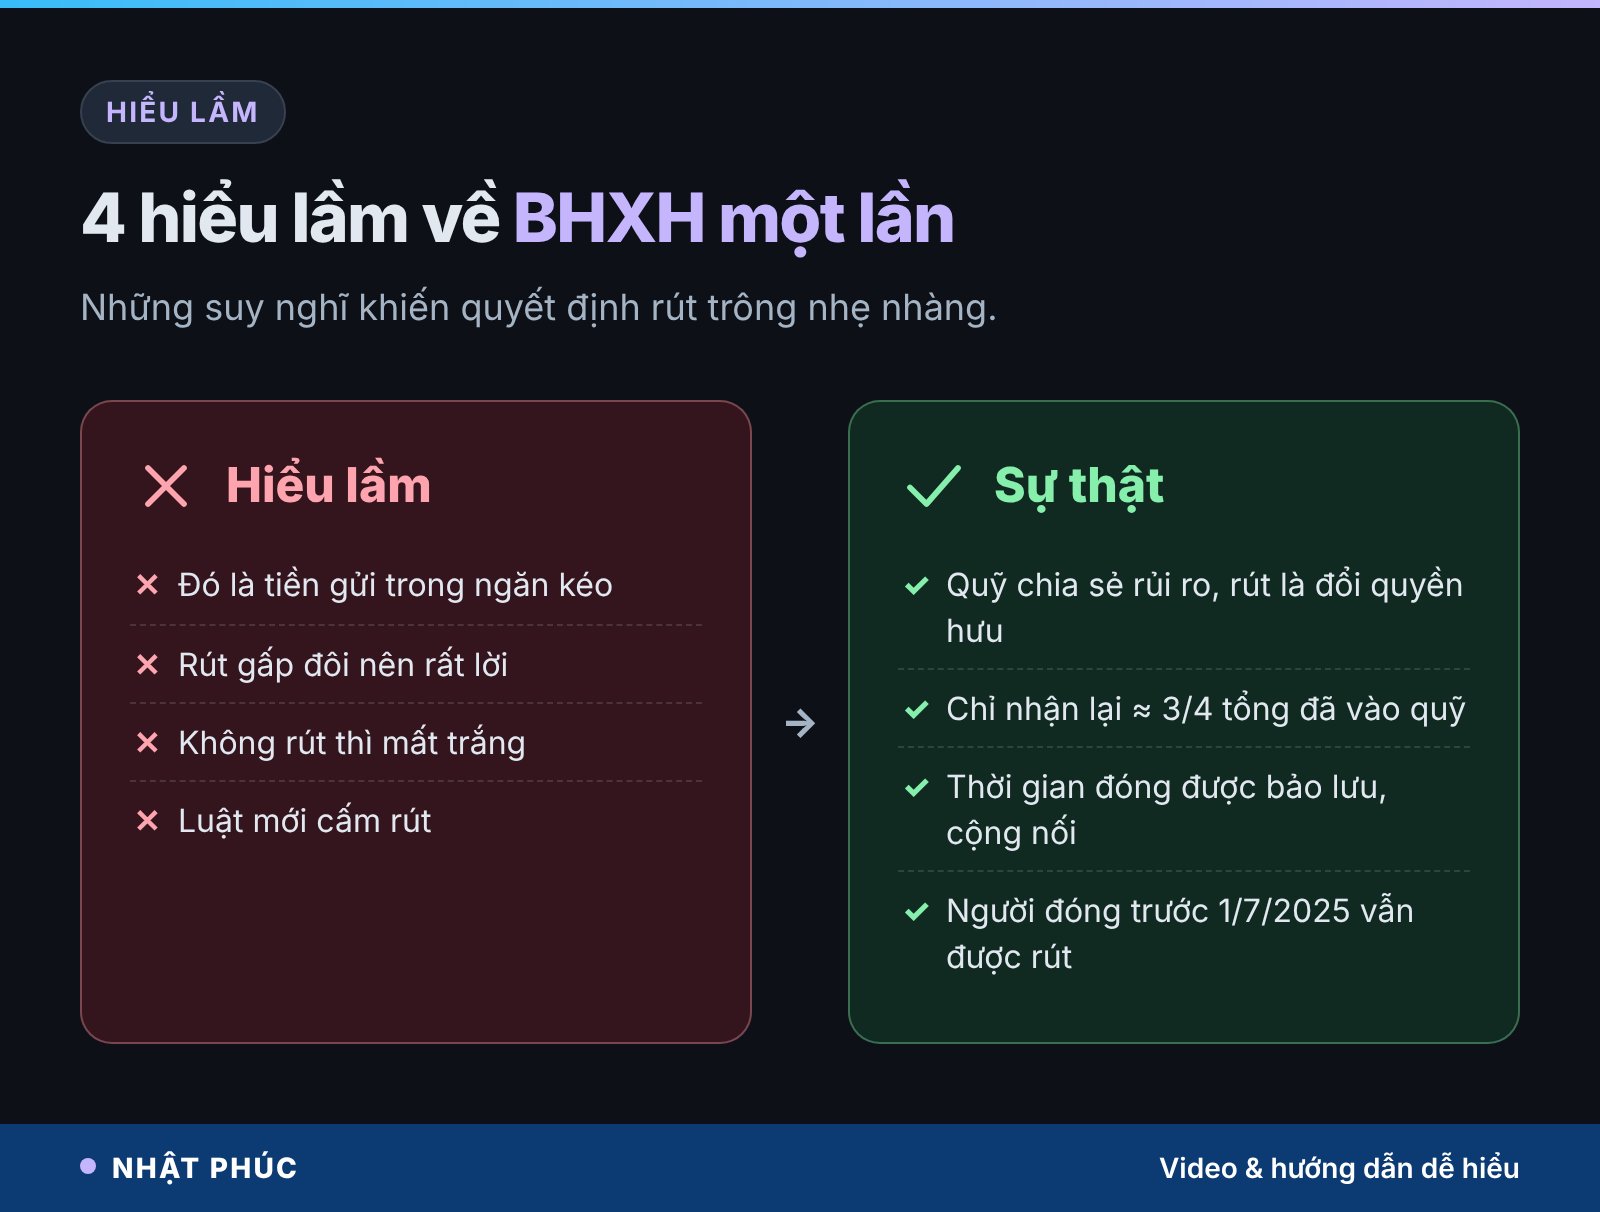
- “Đó là tiền gửi của mình trong ngăn kéo.” Bảo hiểm xã hội là quỹ chia sẻ rủi ro, không phải tài khoản tiết kiệm. Rút ra là đổi quyền lương hưu lấy tiền mặt.
- “Rút được gấp đôi số đã đóng nên rất lời.” Chỉ đúng nếu so với phần 8% của bạn; so với tổng 22% đã vào quỹ thì bạn nhận lại khoảng 3/4.
- “Không rút thì mất trắng.” Thời gian đóng được bảo lưu và cộng nối khi bạn đóng tiếp; đủ tuổi mà chưa đủ 15 năm vẫn có lựa chọn trợ cấp hằng tháng.
- “Luật mới cấm rút.” Không đúng: người đóng trước 1/7/2025 vẫn được rút khi đủ điều kiện ở Điều 70.
Ba bước tự tính trong 10 phút
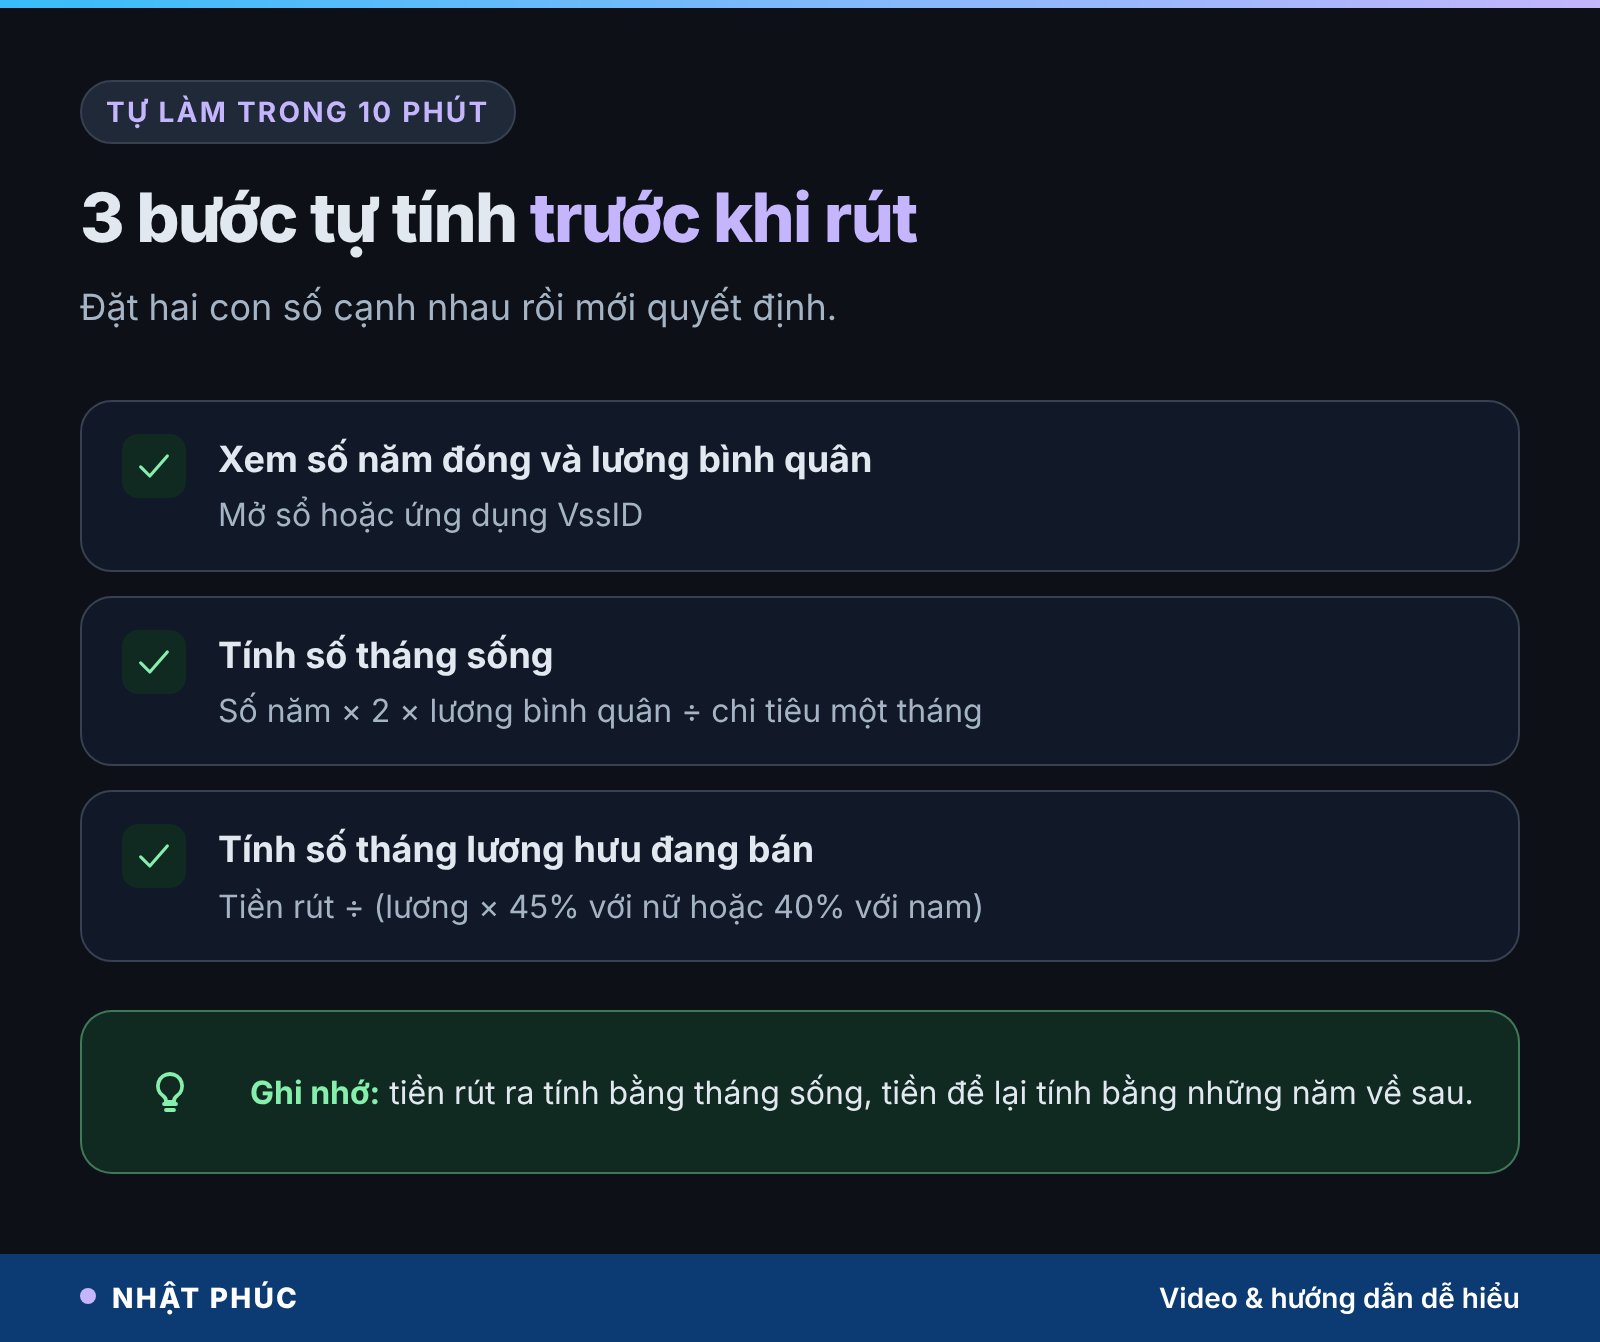
Bước 1: Xem số năm đóng và mức lương bình quân
Mở sổ hoặc ứng dụng bảo hiểm xã hội VssID, ghi lại tổng số năm đã đóng và mức lương đóng bình quân gần đúng.
Bước 2: Tính số tháng sống mà một lần rút mua được
Số năm đóng × 2 × mức lương đó ÷ chi tiêu một tháng của nhà bạn. Đó là số tháng sống bạn nhận về hôm nay.
Bước 3: Tính số tháng lương hưu bạn đang bán
Mức lương đó × 45% (nữ) hoặc 40% (nam) = lương hưu ước tính mỗi tháng khi đủ 15 năm. Lấy số tiền rút chia cho kết quả: đó là số tháng lương hưu bạn đang đổi đi.
| Phép tính | Kết quả | Ý nghĩa |
|---|---|---|
| 10 × 2 × 9 triệu | 180 triệu | Số tiền rút một lần |
| 180 ÷ 12 triệu | 15 tháng | Tháng sống nhận về hôm nay |
| 9 triệu × 45% | 4,05 triệu/tháng | Lương hưu khi đủ 15 năm |
| 180 ÷ 4,05 triệu | ≈ 44 tháng | Tháng lương hưu đang bán |
Câu hỏi thường gặp
Có nên rút BHXH một lần khi nghỉ việc?
Phụ thuộc vào khả năng đóng tiếp và nhu cầu tiền hiện tại. Nếu còn đi làm hoặc đóng tự nguyện được để đủ 15 năm, giữ lại thường cho dòng tiền suốt đời kèm thẻ bảo hiểm y tế. Rút phù hợp hơn khi bệnh nặng, định cư nước ngoài hoặc không còn cách nào khác. Hãy hỏi cơ quan bảo hiểm xã hội trước khi quyết định.
Nghỉ việc bao lâu thì được rút BHXH một lần?
Với người đã đóng trước 1/7/2025, sau 12 tháng không thuộc diện đóng bắt buộc và không tham gia tự nguyện, nếu tổng thời gian đóng chưa đủ 20 năm thì được hưởng một lần theo Điều 70 Luật BHXH 2024.
Đóng BHXH 10 năm rút được bao nhiêu?
Mỗi năm đóng từ 2014 được 2 tháng mức bình quân tiền lương, trước 2014 được 1,5 tháng. Đóng 10 năm từ 2014, lương bình quân 9 triệu thì rút khoảng 180 triệu, thực tế cao hơn chút vì tiền lương được điều chỉnh trượt giá.
Người tham gia BHXH từ 1/7/2025 có được rút một lần không?
Không theo trường hợp “nghỉ đóng 12 tháng”. Người bắt đầu đóng từ ngày này chỉ được hưởng một lần trong các trường hợp như đủ tuổi nghỉ hưu chưa đủ 15 năm, ra nước ngoài định cư, mắc bệnh nặng theo quy định hoặc suy giảm khả năng lao động từ 81%.
Đủ tuổi nghỉ hưu mà chưa đủ 15 năm đóng thì sao?
Bạn có thể đóng tiếp cho đủ, nhận trợ cấp hằng tháng theo Điều 23 Luật BHXH 2024 (kèm thẻ bảo hiểm y tế do ngân sách đóng), bảo lưu, hoặc rút một lần. Mỗi lựa chọn có cái giá khác nhau, nên tính kỹ trước khi chọn.
Kết luận: tiền rút ra tính bằng tháng sống, tiền để lại tính bằng năm về sau
Quay lại trang sổ, chị nói rằng chị cứ nghĩ đó là tiền gửi trong ngăn kéo, hóa ra nó là một tờ hẹn mà chị chưa đọc ngày. Rút một lần cho bạn khoảng 15 tháng sống hôm nay; giữ quyền hưu là mua những năm sau 60 tuổi. Không có lựa chọn đúng cho tất cả mọi người, chỉ có lựa chọn bạn đã tính đủ hai phía.
Số tháng sống bạn nhận được là bao nhiêu, số tháng lương hưu bạn đang bán là bao nhiêu, và con số nào làm bạn bất ngờ hơn? Hãy để lại bình luận dưới video, theo dõi kênh Số dư tuổi 40 và Nhật Phúc để có thêm những phép tính tiền bạc cho tuổi 40.
Lưu ý: nội dung chỉ mang tính tham khảo, không phải lời khuyên tài chính hay pháp lý. Các con số về nhân vật là ví dụ minh họa, chưa tính trượt giá. Quy định trích từ Luật Bảo hiểm xã hội 2024 (Điều 23, 66, 70); mức đóng tự nguyện 2026 theo Cổng TTĐT tỉnh Hà Tĩnh (7/1/2026); trợ cấp hưu trí xã hội theo Nghị định 335/2026/NĐ-CP. Hãy kiểm tra với cơ quan bảo hiểm xã hội nơi bạn cư trú trước khi quyết định.
Bình luận
Chưa có bình luận nào. Bạn có câu hỏi hay kinh nghiệm riêng về chủ đề này? Hãy là người mở đầu.