“Thuê mãi là đổ tiền xuống sông, mua đi cho chắc.” Câu này chắc bạn đã nghe nhiều lần, nhất là khi bước qua tuổi 35 và đã có con nhỏ. Nhưng khi đặt bút tính, câu hỏi thuê nhà hay mua nhà hóa ra không đơn giản như vậy, vì mua nhà bằng tiền vay cũng có một dòng tiền “đổ xuống sông” khác: tiền lãi.
Câu trả lời ngắn: Thuê nhà hay mua nhà tốt hơn tùy ba con số: giá nhà bằng bao nhiêu năm tiền thuê, phần chênh mỗi năm giữa (lãi vay + lãi tiết kiệm bỏ lỡ của tiền cọc) và tiền thuê, và mức tăng giá nhà cần có để bù phần chênh đó. Trong ví dụ căn 2,8 tỷ thuê 8 triệu, giá nhà phải tăng khoảng 6,5% mỗi năm chỉ để huề.
Ví dụ trong bài là một trang sổ của kênh Số dư tuổi 40: anh Nam, 36 tuổi, kỹ sư thiết kế ở TP.HCM, thu nhập cầm về 40 triệu mỗi tháng, đã thuê căn hai phòng ngủ 6 năm và đang định mua đúng căn đó. Các con số là giả định minh họa để bạn thấy cách tính, không phải lời khuyên nên mua hay nên thuê.
Ba phép tính gốc được kể gọn trong video dưới đây. Bạn có thể xem video “Thuê nhà hay mua nhà: căn 2,8 tỷ bằng 29 năm tiền thuê”, rồi đọc tiếp phần mở rộng: lãi suất thay đổi thì sao, áp lực dòng tiền, những yếu tố không quy ra tiền và checklist trước khi quyết.
Tóm tắt nhanh
- Căn 2,8 tỷ, thuê 8 triệu/tháng: giá nhà bằng khoảng 29 năm tiền thuê.
- Năm đầu ở nhà mình (vay 2,1 tỷ lãi 11%) tốn khoảng 230 triệu tiền lãi và 47,6 triệu lãi tiết kiệm bỏ lỡ của 700 triệu tiền cọc.
- Trừ 96 triệu tiền thuê, mua nhà tốn hơn thuê khoảng 182 triệu trong năm đầu.
- Giá nhà phải tăng khoảng 6,5% mỗi năm chỉ để huề; lãi vay 13% thì cần khoảng 8%.
- Ngoài tiền, cần cân sự ổn định cho con, khả năng chịu lãi thả nổi và quỹ dự phòng còn lại.
Nội dung chính:
- Thuê nhà hay mua nhà: bắt đầu bằng số năm tiền thuê
- Giá thật của một năm ở nhà mình
- Giá nhà phải tăng bao nhiêu để huề?
- Lãi suất thay đổi, ngưỡng hòa vốn đổi theo
- Tiền gốc, tiền lãi, tiền thuê: khoản nào mất đi?
- Áp lực dòng tiền khi vay mua nhà tuổi 40
- Những thứ không quy ra tiền
- Khi nào mua nhà hợp lý hơn thuê
- Hiểu lầm phổ biến
- Tự tính trong 10 phút
- Câu hỏi thường gặp
Thuê nhà hay mua nhà: bắt đầu bằng số năm tiền thuê
Phép tính đầu tiên rất đơn giản: lấy giá căn nhà chia cho tiền thuê cả năm của một căn tương tự. Kết quả cho biết bạn phải thuê bao nhiêu năm thì tổng tiền thuê mới bằng giá mua. Giới đầu tư gọi đây là tỷ lệ giá trên tiền thuê (price-to-rent ratio).
Căn của anh Nam giá 2,8 tỷ, tiền thuê 8 triệu mỗi tháng, tức 96 triệu mỗi năm. 2,8 tỷ chia 96 triệu là khoảng 29,2 năm. Nói cách khác, căn hộ này bằng khoảng 29 năm tiền thuê. Lật ngược lại, tiền thuê một năm chỉ bằng khoảng 3,4% giá nhà, gọi là lợi suất cho thuê.
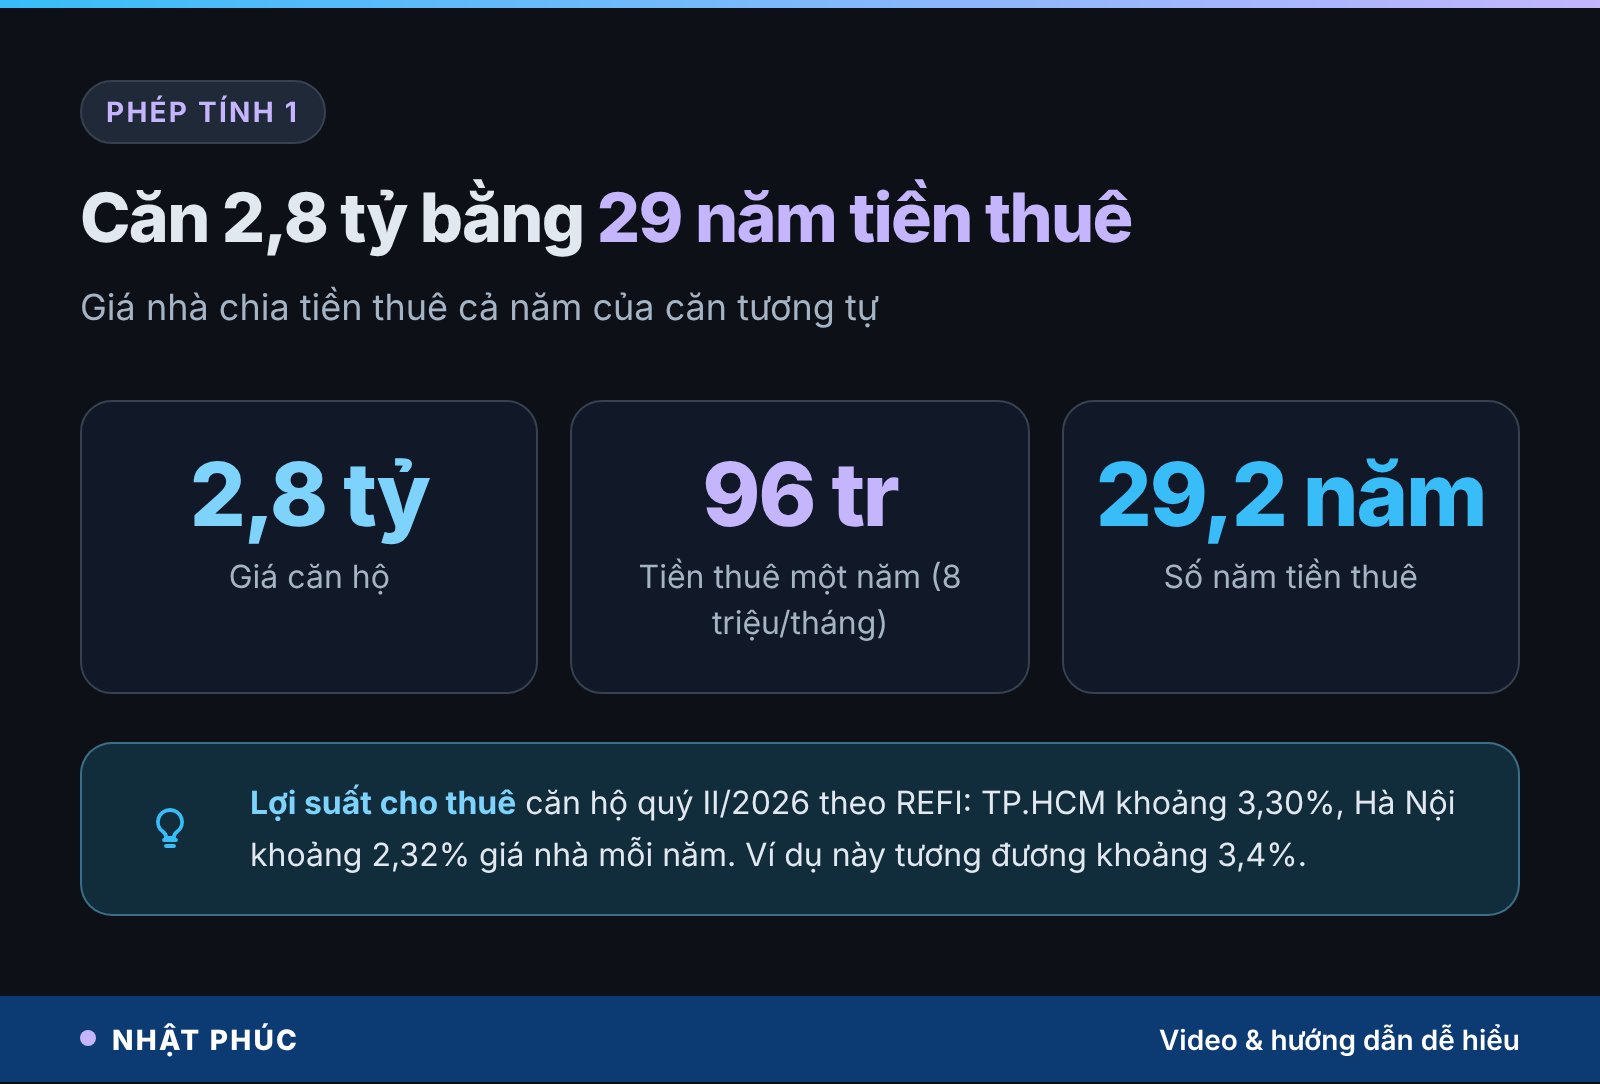
Con số này không phải trường hợp đặc biệt. Theo báo cáo thị trường bất động sản tháng 7/2026 của REFI được CafeBiz dẫn lại, lợi suất cho thuê căn hộ quý II/2026 ở TP.HCM khoảng 3,30%, ở Hà Nội chỉ khoảng 2,32% giá nhà mỗi năm. Ở Hà Nội, điều đó tương đương hơn 40 năm tiền thuê.
Số năm tiền thuê nói lên điều gì?
Số năm càng lớn, đi thuê càng “rẻ” so với mua. Đó là lý do ở các thành phố lớn, nhiều chủ nhà cho thuê với lợi suất thấp hơn cả lãi gửi tiết kiệm: họ trông vào việc giá nhà tăng, không phải tiền thuê. Với người mua để ở, con số này là điểm xuất phát, chưa phải kết luận.
Giá thật của một năm ở nhà mình
Anh Nam có 700 triệu tích góp, ngân hàng có thể cho vay 2,1 tỷ trong 25 năm. Giả định lãi vay 11%/năm, sát mặt bằng lãi thả nổi sau ưu đãi mà báo chí ghi nhận đầu tháng 11/2026 (nhiều ngân hàng khoảng 9,5–12,5%/năm).
Năm đầu tiên, tiền lãi vay khoảng 230 triệu. Thêm một khoản ít ai tính: 700 triệu tiền cọc nếu gửi tiết kiệm 12 tháng sẽ sinh lãi. Ngày 15/11/2026, lãi gửi online 12 tháng ở nhóm Agribank, Vietcombank, BIDV, VietinBank khoảng 6,8%/năm (theo CafeF), tức khoảng 47,6 triệu. Mua nhà thì khoản lãi đó mất đi. Đây cũng là chi phí cơ hội.
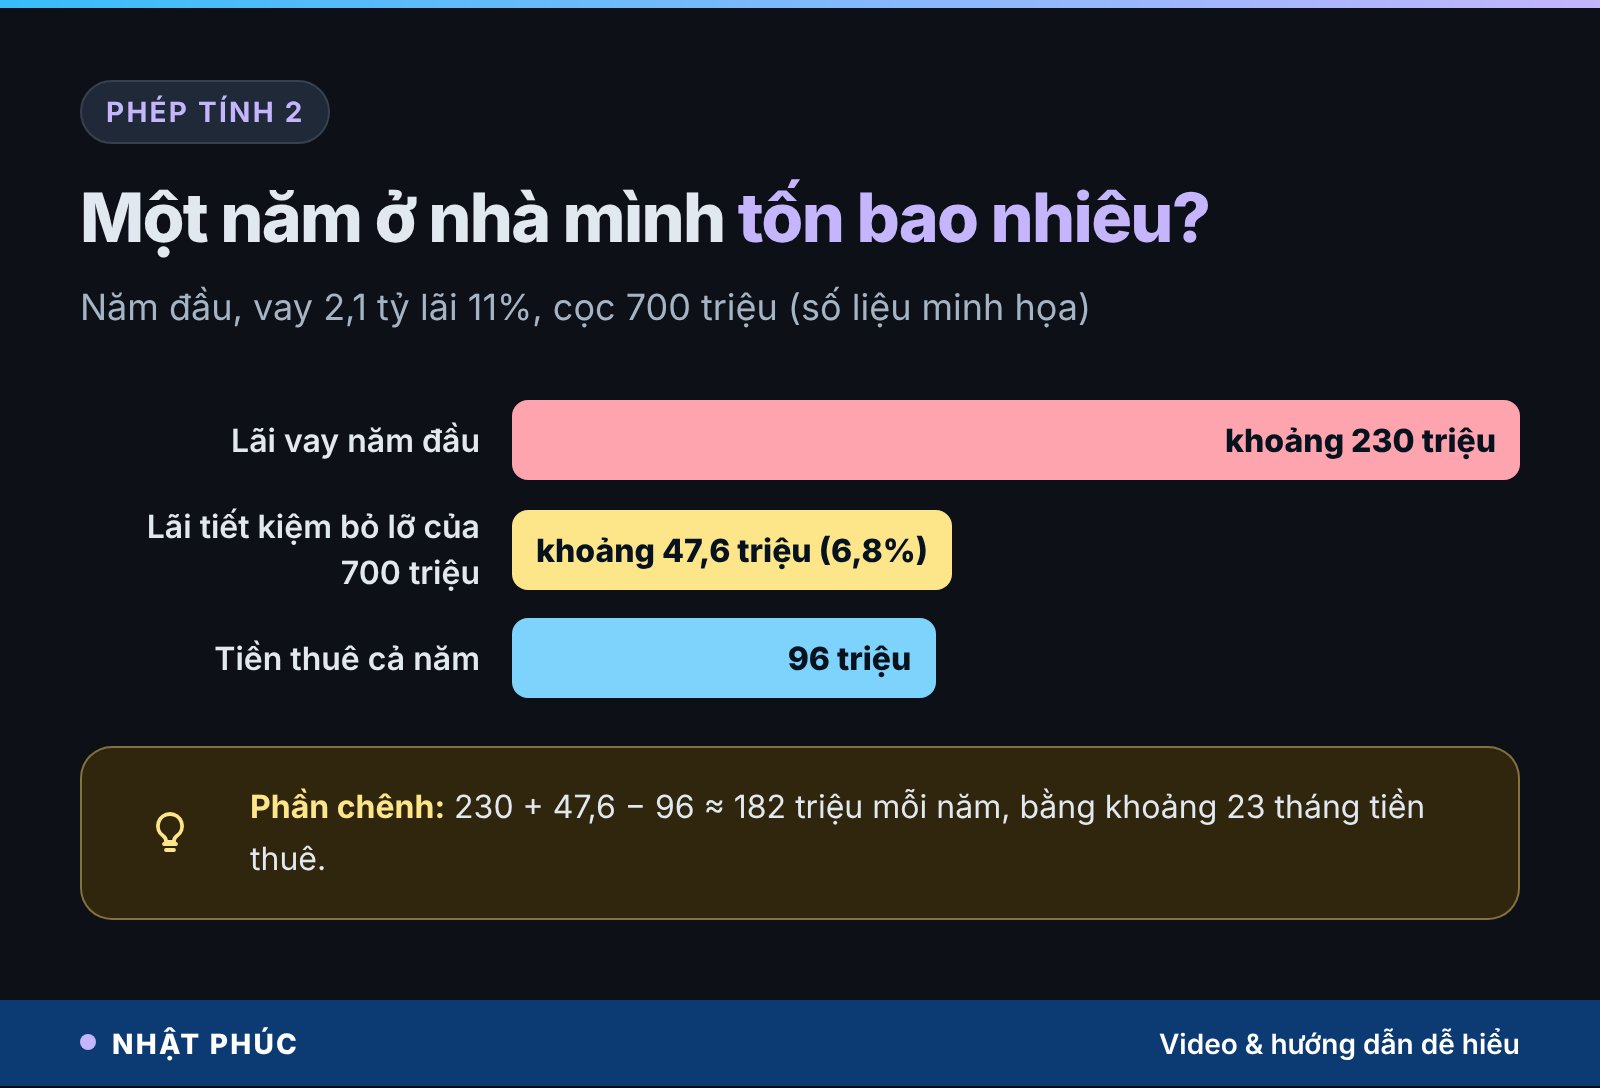
Cộng lại, một năm ở nhà mình tốn khoảng 277,6 triệu “tiền mất đi”. Tiền thuê cả năm là 96 triệu. Phần chênh khoảng 182 triệu, bằng khoảng 23 tháng tiền thuê, hay hơn 4,5 tháng thu nhập cầm về của anh Nam.
Trong video, phép tính dùng lãi tiết kiệm khoảng 5,9% theo mặt bằng tháng 9 nên ra phần chênh khoảng 175 triệu. Lãi tiết kiệm tăng lên 6,8% làm chi phí cơ hội của tiền cọc cao hơn, nên phần chênh cũng tăng theo. Đó là lý do bạn nên tính lại bằng lãi suất thời điểm mình quyết định.
Giá nhà phải tăng bao nhiêu mỗi năm để huề?
Phần chênh 182 triệu mỗi năm phải được bù bằng một thứ: giá nhà tăng. Lấy 182 triệu chia 2,8 tỷ, ta được khoảng 6,5%. Nghĩa là giá căn hộ phải tăng khoảng 6,5% mỗi năm chỉ để anh Nam huề với việc đi thuê.
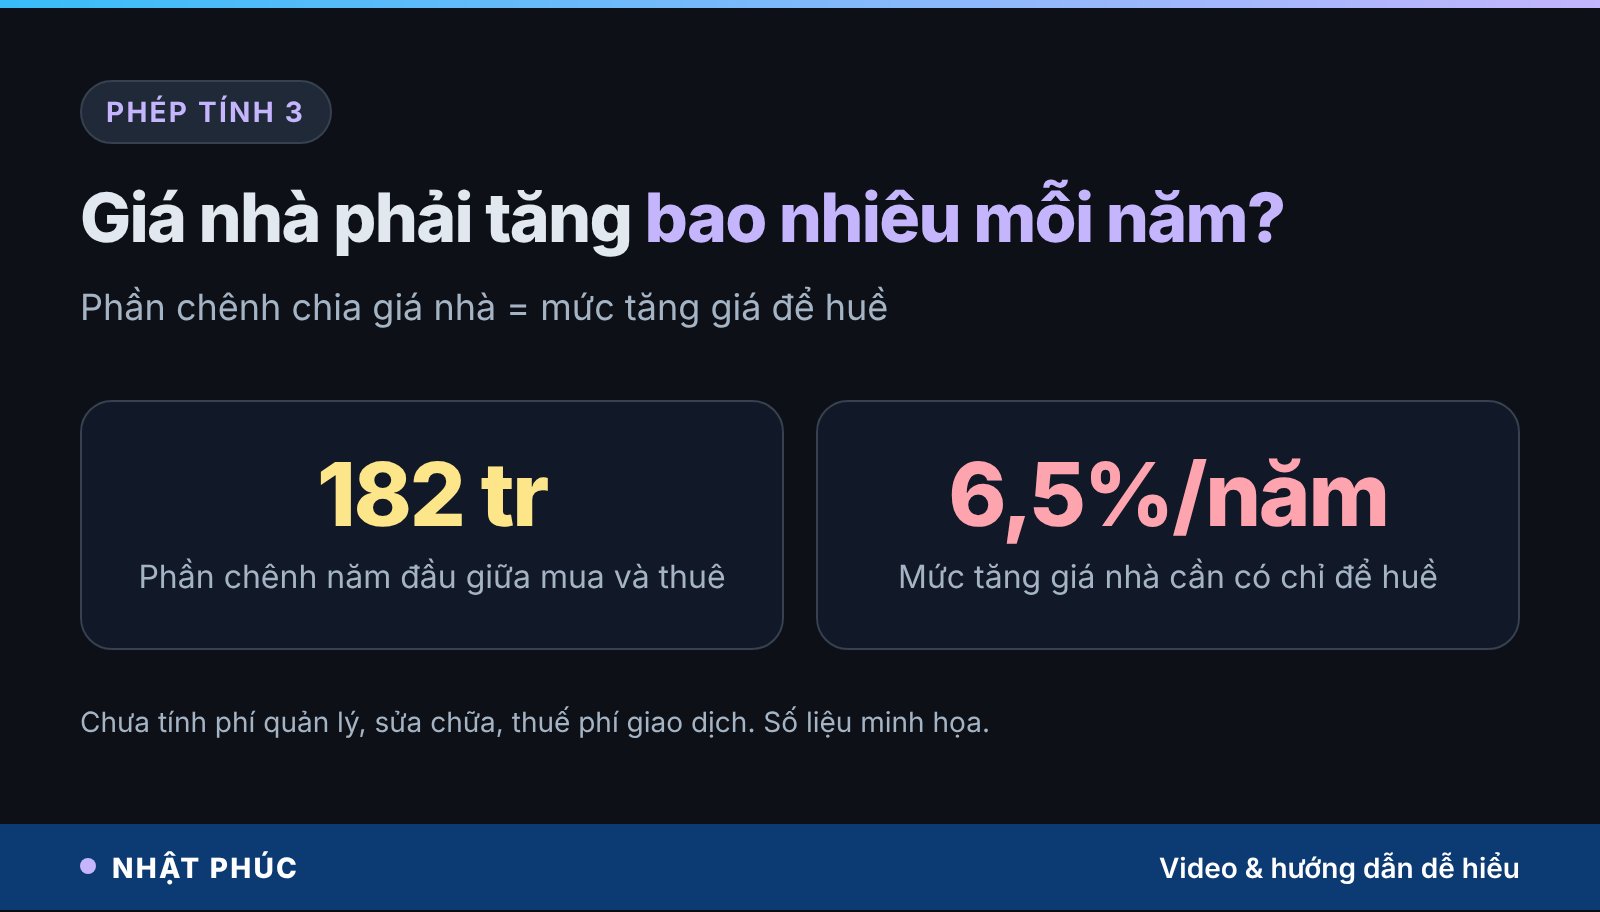
Con số đó chưa gồm phí quản lý, sửa chữa, đồ đạc và chi phí giao dịch khi mua. Với căn mua lại, bạn thường phải nộp lệ phí trước bạ 0,5% giá tính lệ phí (khoảng 14 triệu với căn 2,8 tỷ nếu tính theo giá hợp đồng), cộng phí công chứng và các khoản thỏa thuận khác. Bài chi phí phát sinh khi mua chung cư liệt kê chi tiết các khoản này.
Giá nhà có tăng 6,5% mỗi năm không? Có những giai đoạn tăng nhanh hơn, cũng có giai đoạn đi ngang hoặc giảm. Bài này không dự báo giá. Điều quan trọng là bạn biết mình đang đặt cược vào mức tăng nào, thay vì nghĩ rằng mua nhà thì “không mất gì”.
Lãi suất thay đổi, ngưỡng hòa vốn đổi theo
Lãi vay mua nhà thường có giai đoạn ưu đãi cố định 6–36 tháng, sau đó thả nổi theo lãi suất cơ sở cộng biên độ. Theo tổng hợp của Thương Gia ngày 4/11/2026, lãi thả nổi sau ưu đãi ở nhiều ngân hàng dao động khoảng 9,5–15%/năm. Vì vậy, đừng chỉ tính với lãi ưu đãi.
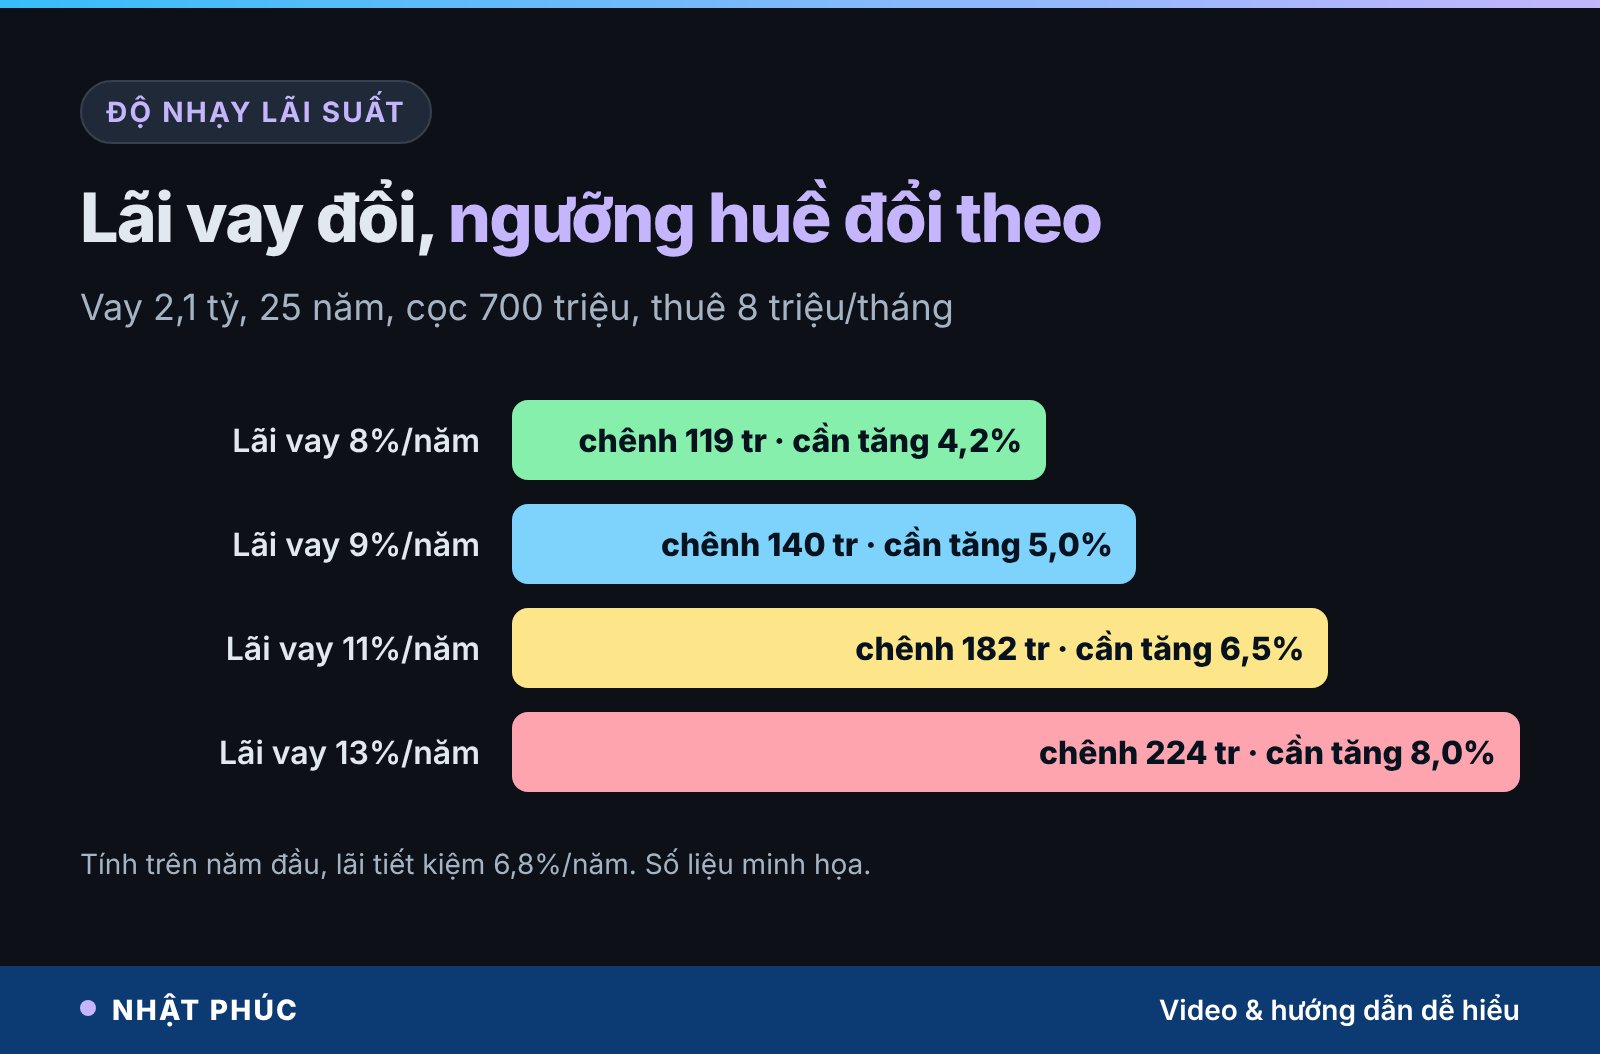
| Lãi vay | Trả góp mỗi tháng | Phần chênh năm đầu | Giá nhà cần tăng |
|---|---|---|---|
| 8%/năm | khoảng 16,2 triệu | khoảng 119 triệu | khoảng 4,2%/năm |
| 9%/năm | khoảng 17,6 triệu | khoảng 140 triệu | khoảng 5,0%/năm |
| 11%/năm | khoảng 20,6 triệu | khoảng 182 triệu | khoảng 6,5%/năm |
| 13%/năm | khoảng 23,7 triệu | khoảng 224 triệu | khoảng 8,0%/năm |
Mỗi 2 điểm phần trăm lãi vay làm ngưỡng tăng giá nhà dịch thêm khoảng 1,5 điểm phần trăm. Đây là lý do nên thử tính “kịch bản xấu” với lãi cao hơn 2–3 điểm so với hiện tại trước khi ký hợp đồng vay.
Tiền gốc, tiền lãi, tiền thuê: khoản nào mới thật sự mất đi?
Câu “thuê là đổ tiền xuống sông” chỉ đúng một nửa. Khi trả góp, mỗi tháng bạn trả hai phần: tiền gốc (giảm dư nợ, vẫn là tài sản của bạn) và tiền lãi (chi phí cho ngân hàng, không quay lại).
Ở năm đầu, phần lớn khoản trả góp là lãi. Trong ví dụ lãi 11%, tổng trả cả năm khoảng 247 triệu nhưng phần gốc chỉ khoảng 16,8 triệu. Phần còn lại, khoảng 230 triệu, cũng “mất đi” giống tiền thuê.
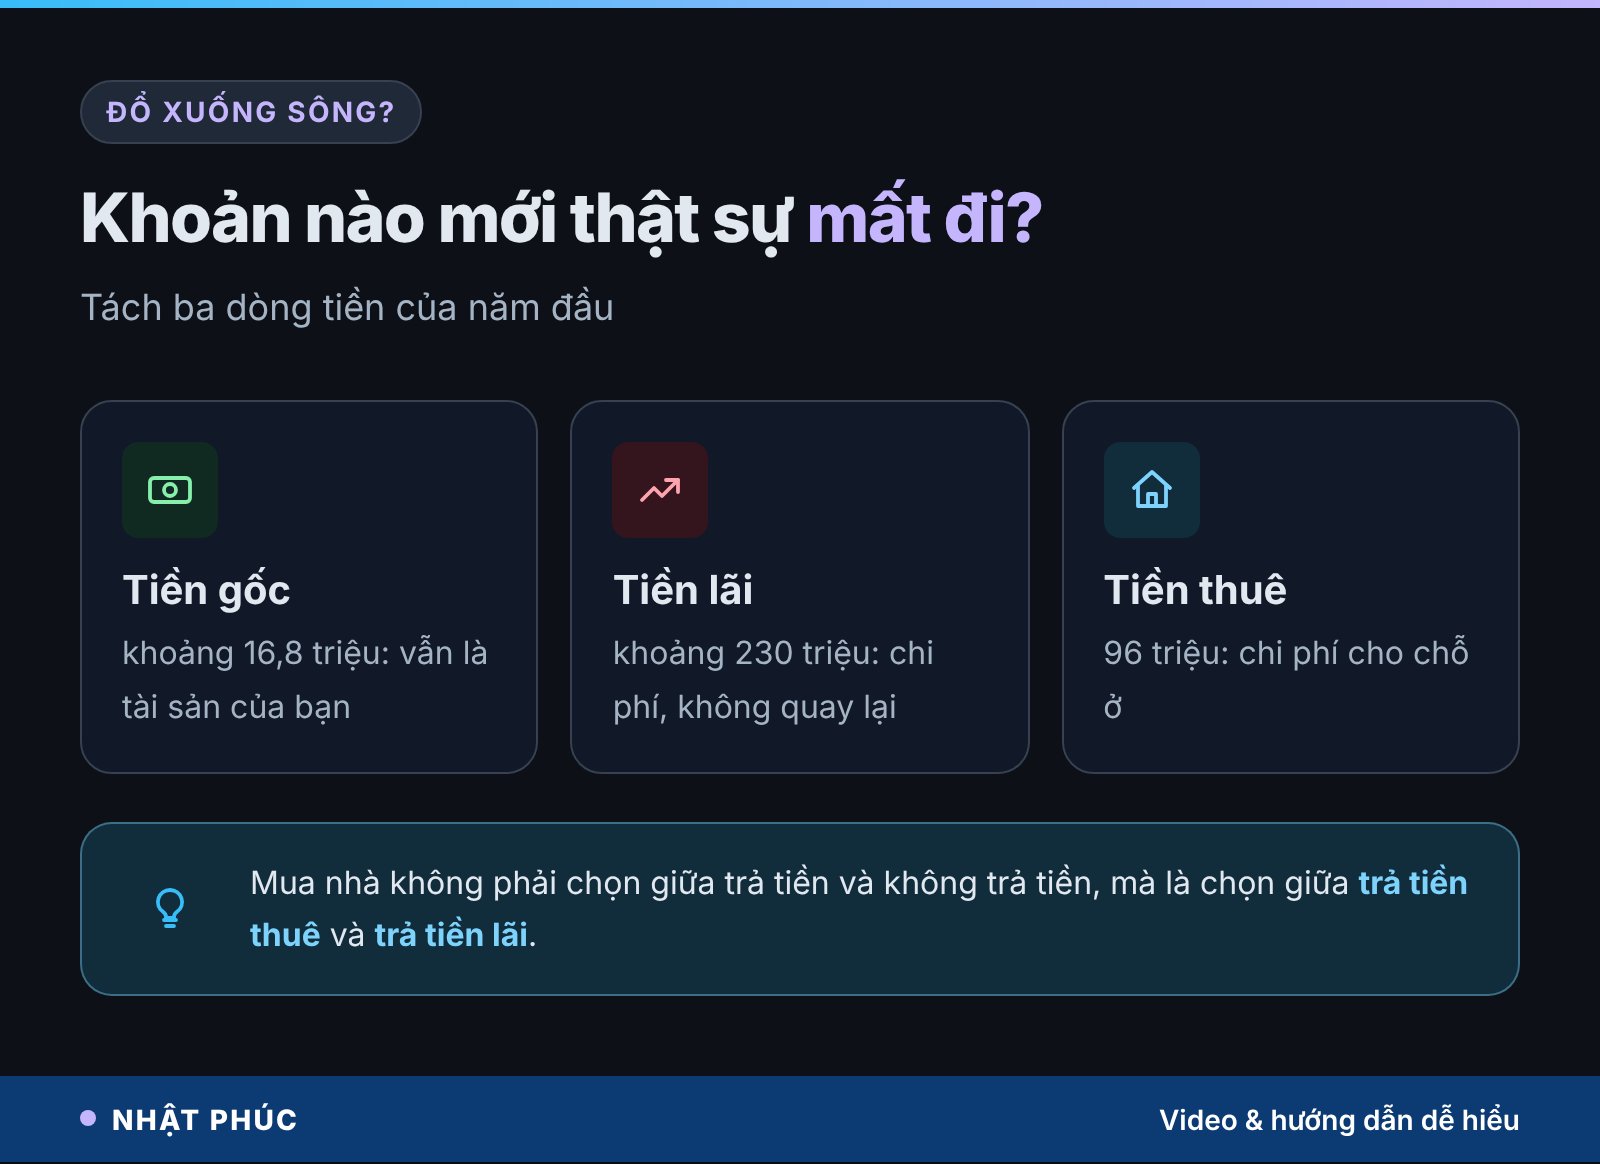
Vì vậy, mua nhà không phải là chọn giữa trả tiền và không trả tiền. Đó là chọn giữa trả tiền thuê và trả tiền lãi. Theo thời gian, phần gốc sẽ tăng dần và phần lãi giảm dần, nên phép so sánh sẽ thay đổi qua từng năm. Nếu bạn đang có khoản vay và tính trả bớt, bài có nên trả nợ vay mua nhà trước hạn có phép tính riêng cho câu hỏi đó.
Áp lực dòng tiền khi vay mua nhà tuổi 40
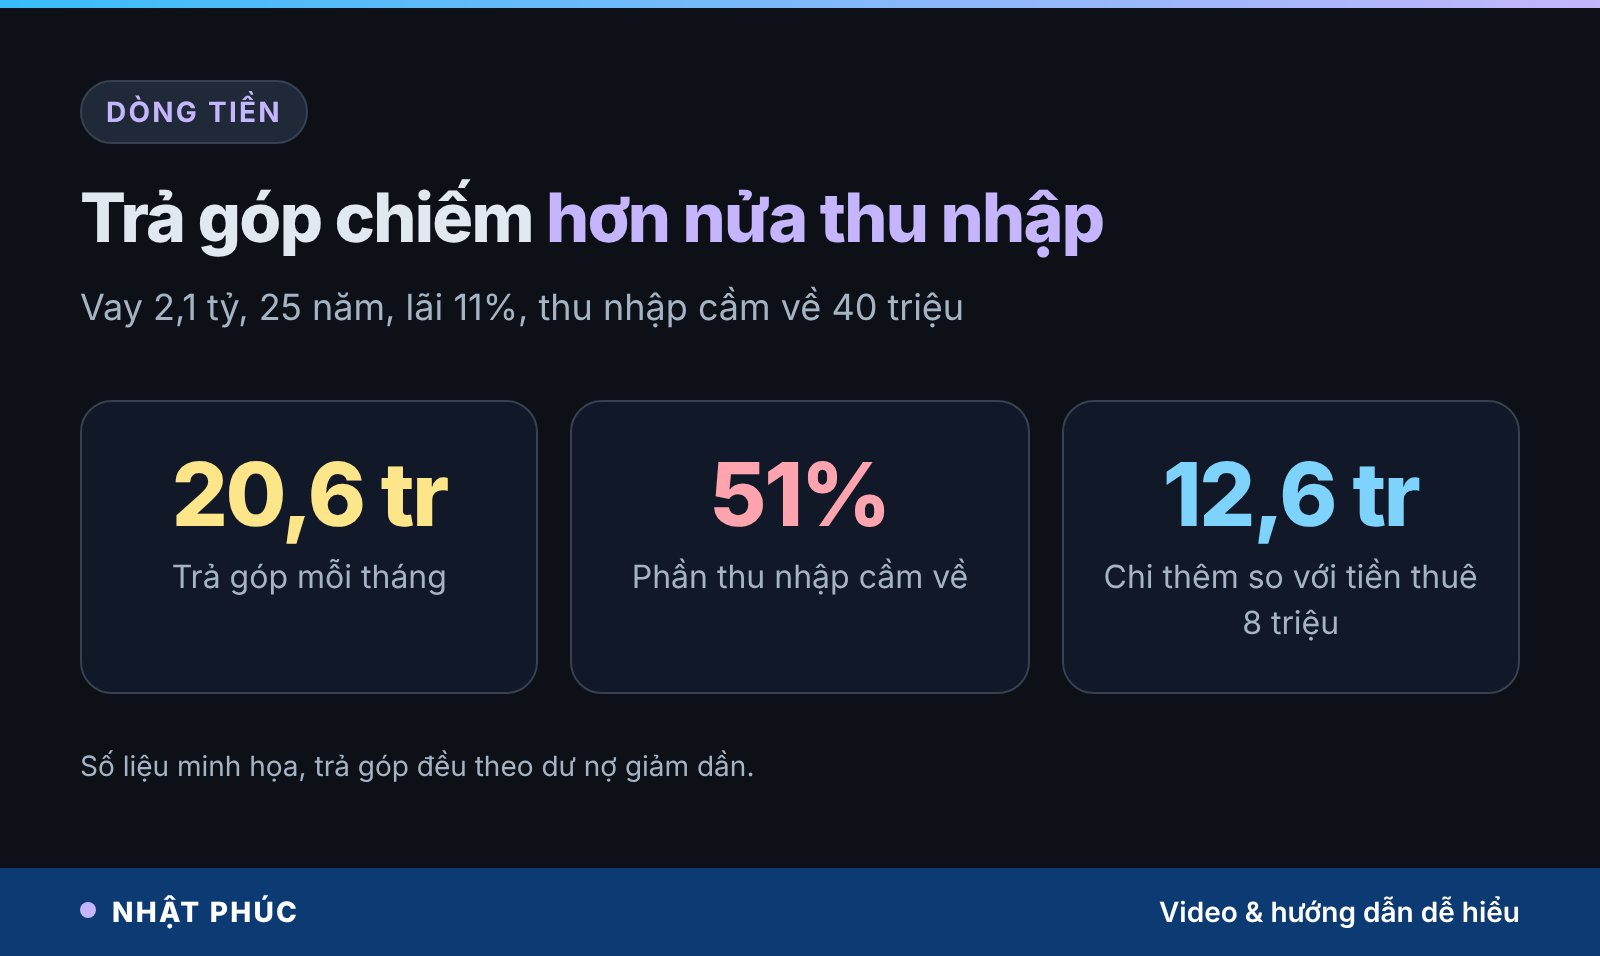
Ngoài chi phí, còn một con số quan trọng không kém: tiền mặt mỗi tháng. Vay 2,1 tỷ trong 25 năm với lãi 11%, khoản trả góp khoảng 20,6 triệu mỗi tháng, tức khoảng 51% thu nhập cầm về 40 triệu của anh Nam. So với tiền thuê 8 triệu, mỗi tháng nhà anh phải chi thêm khoảng 12,6 triệu.
Ở tuổi 36–40, ngân sách gia đình còn phải gánh học phí của con, có thể là chi phí chăm sóc bố mẹ, bảo hiểm và tiết kiệm hưu trí. Nếu dồn cả 700 triệu vào khoản cọc, quỹ dự phòng gần như về 0 đúng lúc khoản trả góp lớn nhất bắt đầu.
- Giữ lại quỹ dự phòng ít nhất vài tháng chi tiêu sau khi trả cọc và các khoản phí.
- Thử tính trả góp với lãi cao hơn 2–3 điểm phần trăm và xem gia đình còn để dành được không.
- Tính cả kịch bản một người mất thu nhập vài tháng: khoản trả góp có còn trả được?
Những thứ không quy ra tiền
Công bằng mà nói, phép tính trên chưa đủ. Tiền thuê có thể tăng mỗi năm, và chủ nhà có thể không gia hạn hợp đồng. Còn ở nhà mình thì không ai bảo bạn dọn đi. Hai chiều đó đều thật.
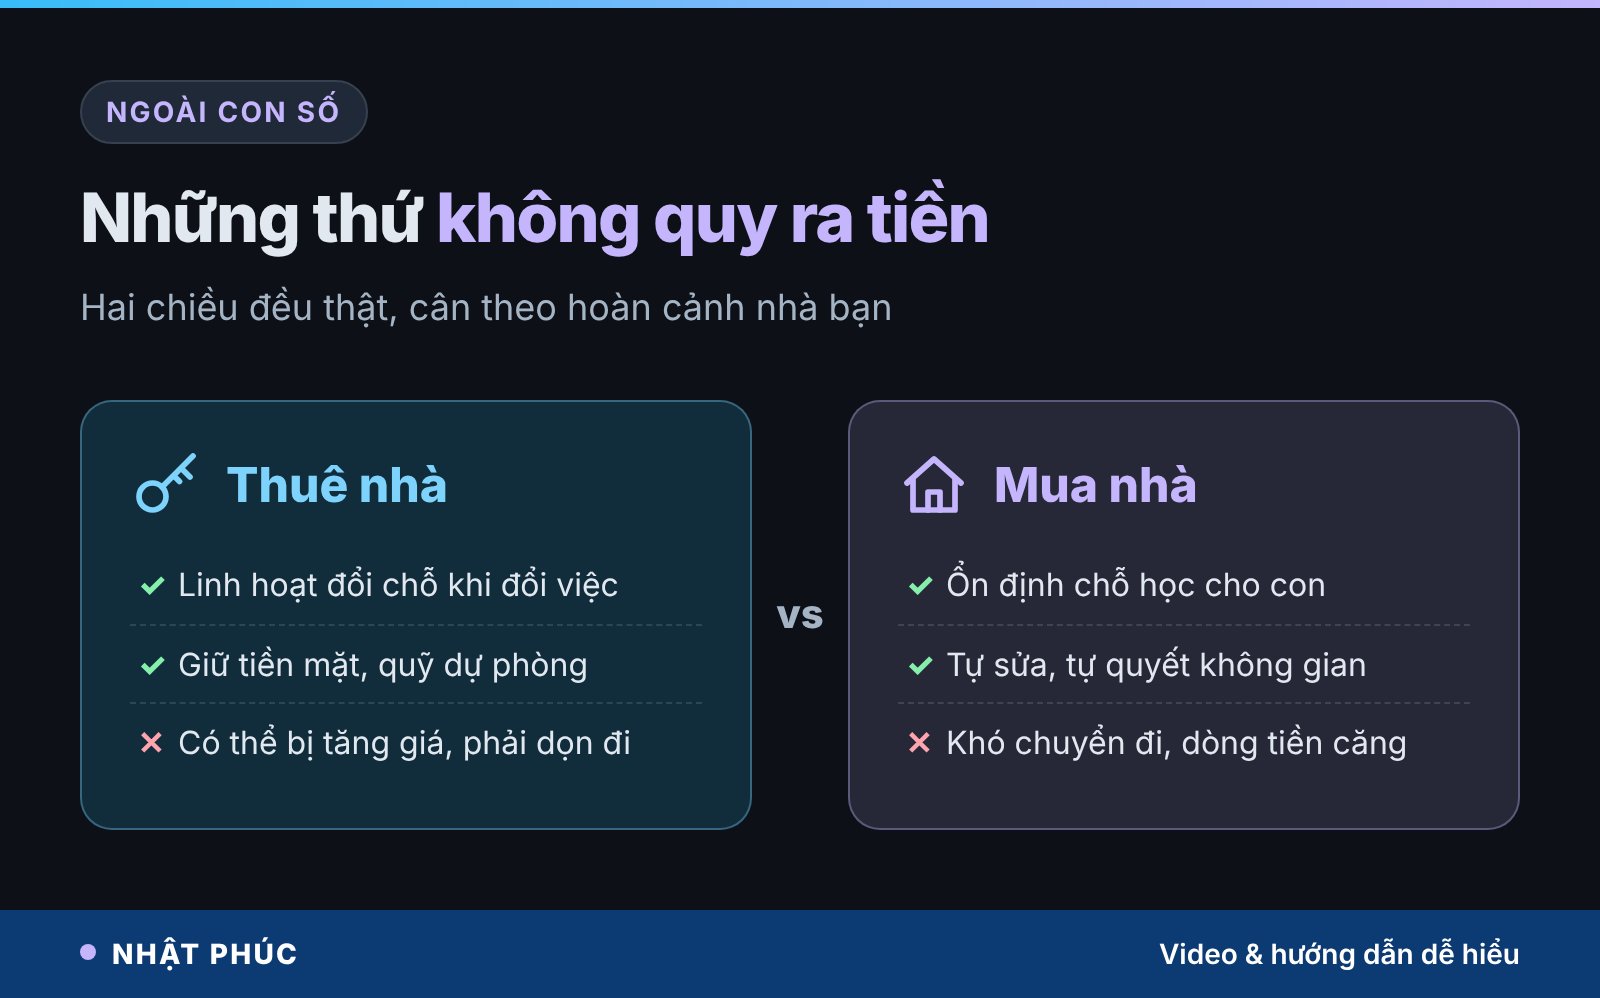
Với gia đình có con nhỏ, sự ổn định chỗ học, hàng xóm quen, không phải chuyển nhà mỗi vài năm có giá trị lớn. Ngược lại, thuê nhà giúp bạn linh hoạt khi đổi việc, giữ tiền mặt cho các mục tiêu khác. Nếu tiền thuê tăng 5% mỗi năm, năm sau tiền thuê căn của anh Nam tăng khoảng 4,8 triệu, vẫn nhỏ so với phần chênh 182 triệu, nhưng sẽ cộng dồn qua nhiều năm.
Áp lực “chưa có nhà ở tuổi 40” cũng là một gánh nặng tâm lý thật. Nếu cảm giác so sánh với bạn bè hay người thân khiến bạn mất ngủ, căng thẳng kéo dài, hãy nói chuyện cởi mở với vợ hoặc chồng và cân nhắc tìm người tư vấn. Quyết định mua nhà đưa ra trong lúc căng thẳng thường khó đúng.
Khi nào mua nhà hợp lý hơn thuê
Không có câu trả lời chung cho mọi gia đình. Nhưng có những dấu hiệu cho thấy mua nhà có cơ sở hơn.
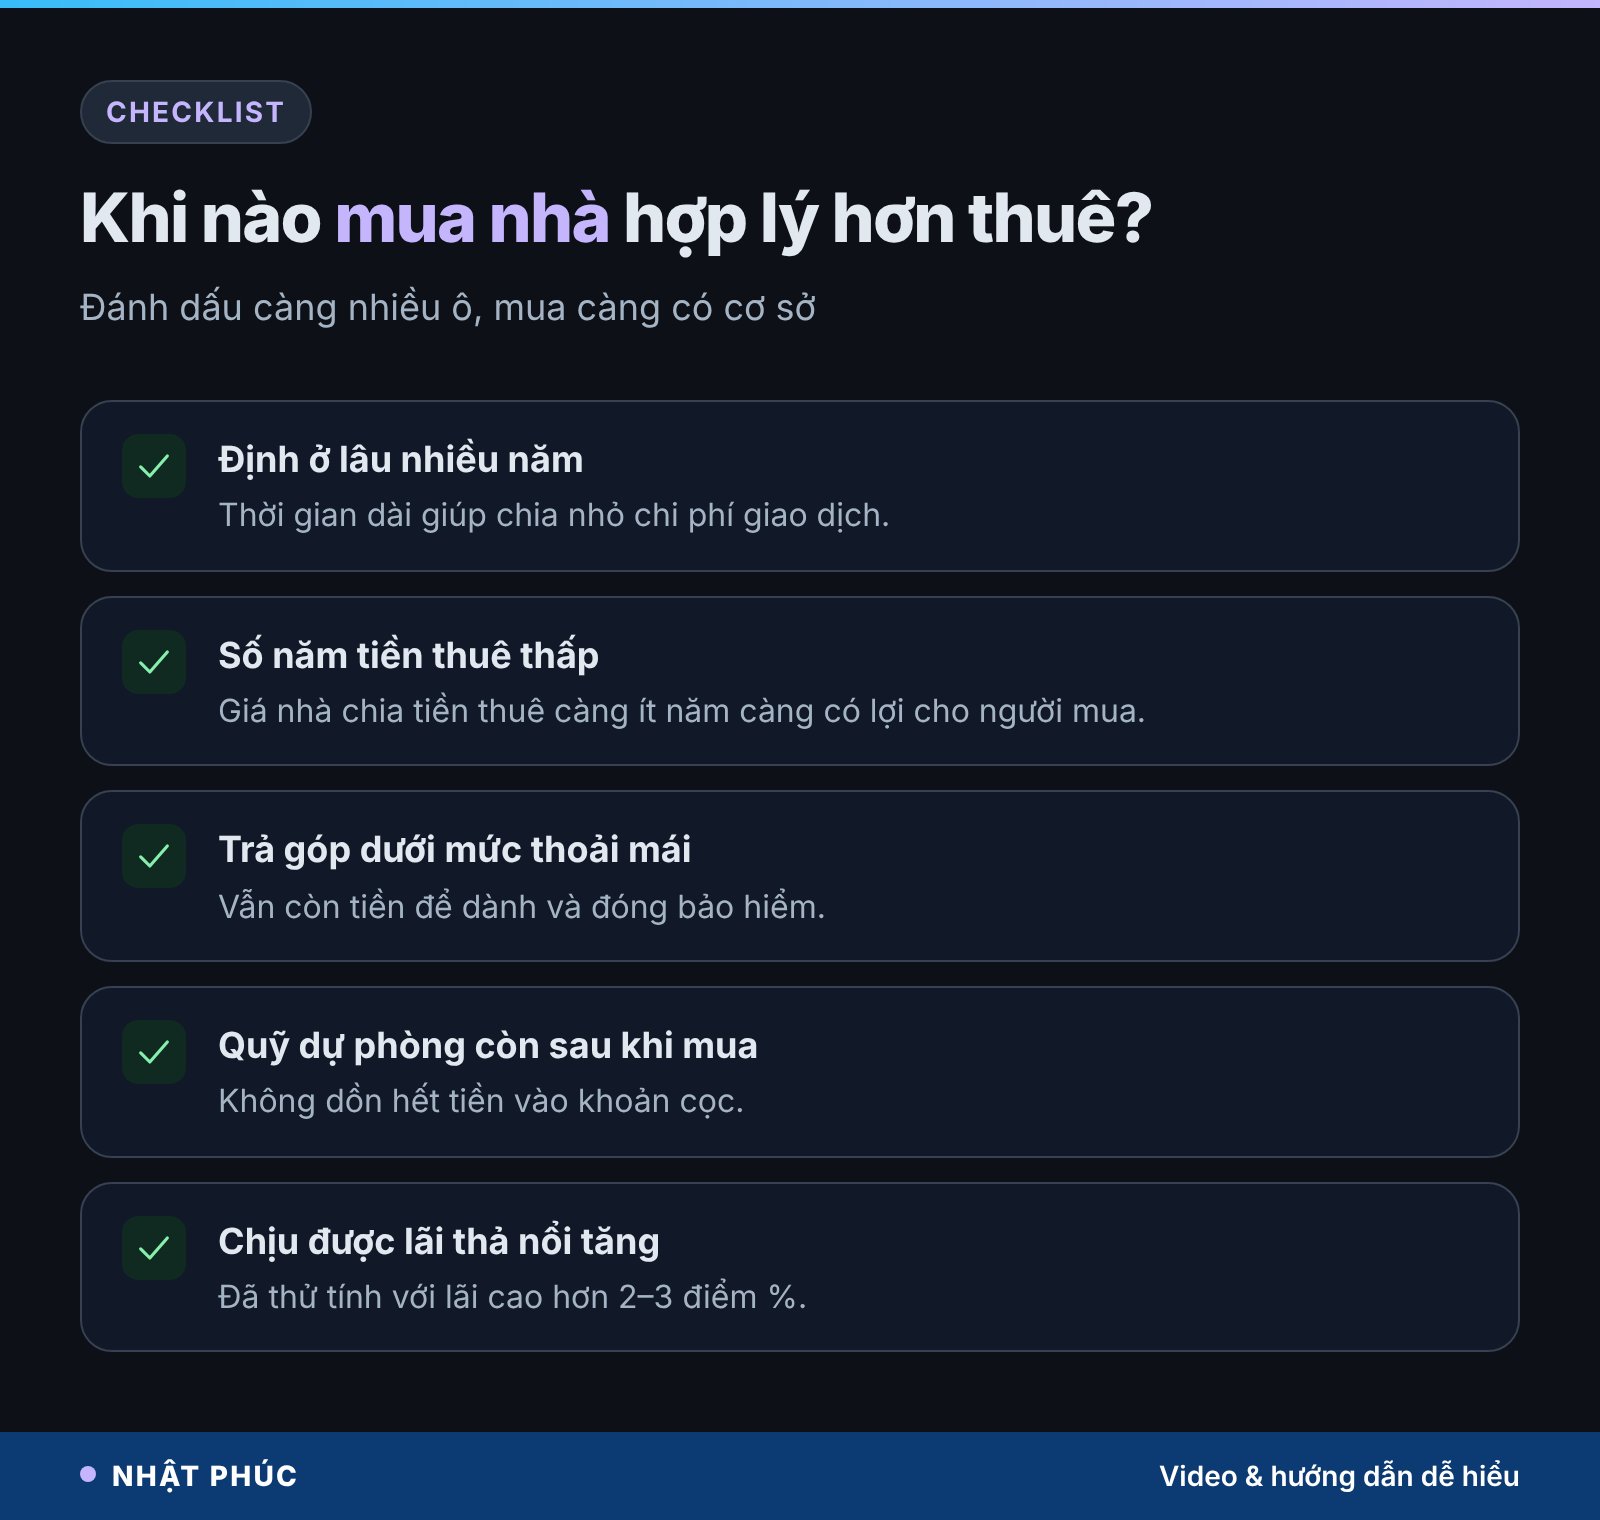
1. Bạn định ở lâu
Chi phí giao dịch khi mua và bán nhà khá lớn. Ở càng lâu, chi phí đó càng được chia nhỏ mỗi năm.
2. Số năm tiền thuê thấp
Nếu căn nhà chỉ bằng 15–20 năm tiền thuê, phần chênh mỗi năm nhỏ hơn nhiều so với ví dụ 29 năm.
3. Trả góp ở mức thoải mái
Sau khi trả góp, gia đình vẫn còn để dành và đóng đủ bảo hiểm.
4. Còn quỹ dự phòng sau khi mua
Không dồn hết tiền vào khoản cọc. Trước khi đặt cọc, nên đọc kỹ cách bảo vệ mình trong bài đặt cọc mua nhà khi chưa duyệt vay.
5. Chịu được lãi thả nổi tăng
Bạn đã tính thử với lãi cao hơn 2–3 điểm phần trăm và gia đình vẫn xoay xở được.
Hiểu lầm phổ biến khi so thuê nhà và mua nhà
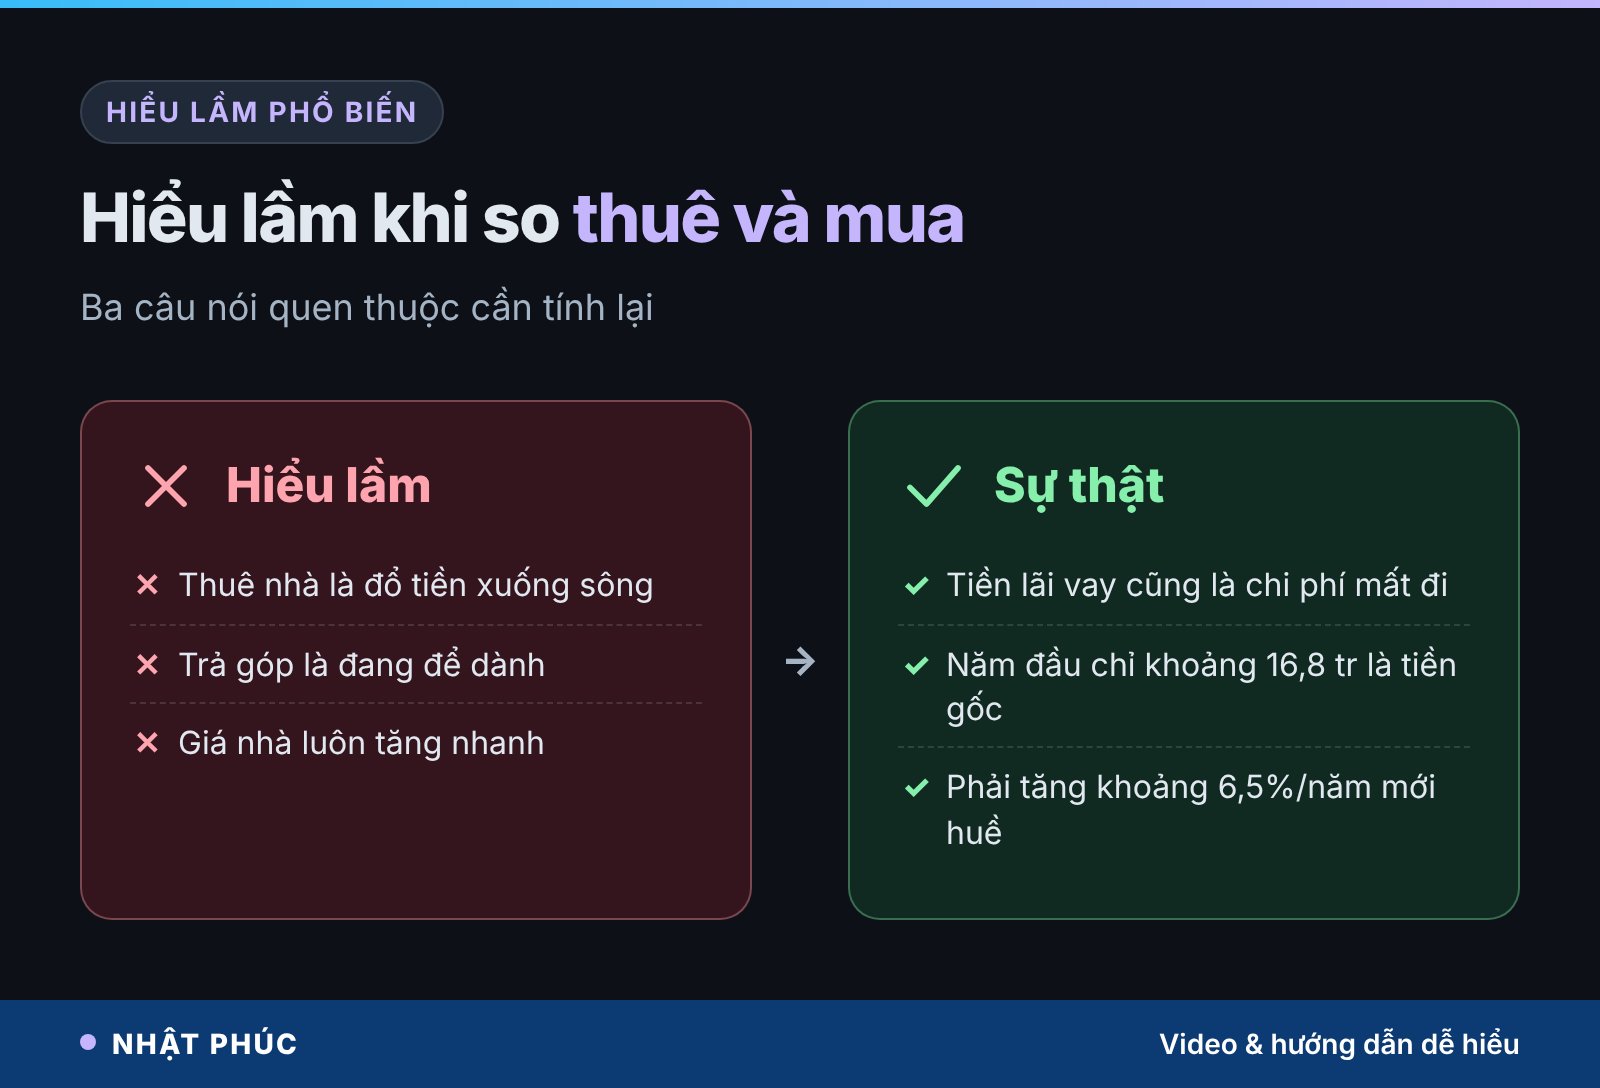
“Thuê nhà là đổ tiền xuống sông”
Tiền thuê là chi phí, nhưng tiền lãi vay cũng vậy. Năm đầu, tiền lãi trong ví dụ gấp khoảng 2,4 lần tiền thuê.
“Trả góp là đang để dành”
Chỉ phần gốc là để dành. Năm đầu, trong khoảng 247 triệu trả góp, phần gốc chỉ khoảng 16,8 triệu.
“Giá nhà luôn tăng nhanh”
Giá nhà có thể tăng, đi ngang hoặc giảm tùy giai đoạn và khu vực. Biết ngưỡng 6,5% giúp bạn nhìn rõ mình đang kỳ vọng điều gì.
Tự tính trong 10 phút: thuê nhà hay mua nhà với căn của bạn
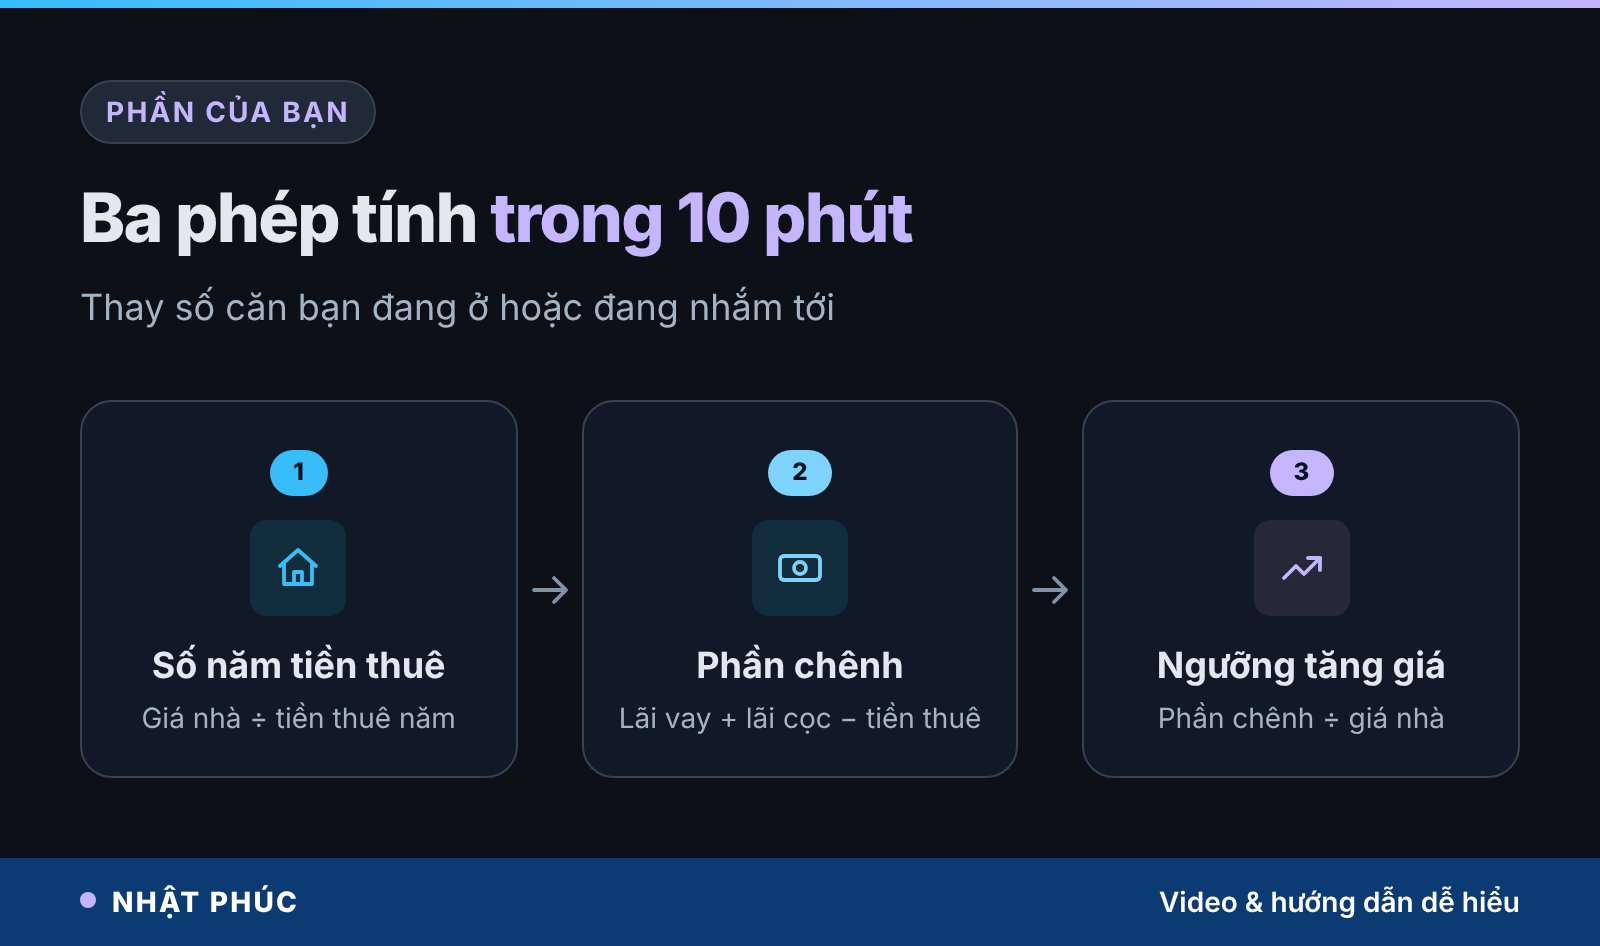
Lấy căn bạn đang ở hoặc đang nhắm tới, làm ba bước sau.
Bước 1. Tính số năm tiền thuê
Giá căn nhà chia cho tiền thuê cả năm của một căn tương tự.
Bước 2. Tính phần chênh mỗi năm
Dư nợ dự kiến nhân lãi vay, cộng tiền cọc nhân lãi gửi 12 tháng, rồi trừ tiền thuê cả năm.
Bước 3. Tính ngưỡng tăng giá
Lấy phần chênh chia cho giá nhà. Đó là mức tăng giá mỗi năm bạn cần chỉ để huề.
Câu hỏi thường gặp về thuê nhà hay mua nhà
Thuê nhà hay mua nhà tốt hơn ở tuổi 40?
Không có đáp án chung. Hãy tính phần chênh mỗi năm giữa (lãi vay + lãi tiết kiệm bỏ lỡ của tiền cọc) và tiền thuê, rồi chia cho giá nhà. Nếu mức tăng giá cần có quá cao, dòng tiền căng và quỹ dự phòng về 0, thuê thêm vài năm có thể hợp lý hơn.
Số năm tiền thuê bao nhiêu thì nên mua?
Không có ngưỡng chuẩn. Số năm càng thấp, mua càng có lợi về chi phí. Ở TP.HCM, lợi suất cho thuê căn hộ quý II/2026 khoảng 3,3%, tương đương khoảng 30 năm tiền thuê; ở Hà Nội khoảng 2,32%, tương đương hơn 40 năm.
Có nên dùng hết tiền tích góp để trả trước khi mua nhà?
Không nên dồn hết. Sau khi trả cọc, phí giao dịch và đồ đạc, gia đình vẫn cần quỹ dự phòng vài tháng chi tiêu, nhất là khi khoản trả góp chiếm phần lớn thu nhập.
Lãi suất vay mua nhà hiện nay bao nhiêu?
Theo tổng hợp đầu tháng 11/2026, lãi ưu đãi giai đoạn đầu ở nhiều ngân hàng khoảng 5,8–10%/năm tùy thời gian cố định, sau ưu đãi thả nổi khoảng 9,5–15%/năm. Lãi suất thay đổi liên tục, hãy hỏi trực tiếp ngân hàng về công thức thả nổi trước khi ký.
Tiền thuê tăng hằng năm thì phép tính có đổi không?
Có, nhưng chậm. Nếu tiền thuê tăng 5% mỗi năm, năm sau phần chênh chỉ giảm khoảng 4,8 triệu. Ngược lại, phần gốc trả góp tăng dần và phần lãi giảm dần, nên nên tính lại sau vài năm.
Kết luận: so tiền thuê với tiền lãi, không phải nhà với thuê
Quay lại trang sổ của anh Nam. Anh chưa quyết. Tối đó anh chỉ gạch một dòng bằng bút chì rồi nói với vợ: hóa ra mình không so nhà với thuê, mình đang so tiền thuê với tiền lãi. Tiền thuê là giá của một chỗ ở; tiền lãi cộng tiền cọc nằm im mới là giá của hai chữ “nhà mình”.
Thuê nhà hay mua nhà là quyết định lớn của cả gia đình. Khi đã tính được số năm tiền thuê, phần chênh và ngưỡng tăng giá, bạn có thể bàn chuyện bằng con số thay vì bằng lời khuyên “mua đi cho chắc”. Căn bạn đang ở hoặc đang nhắm tới bằng bao nhiêu năm tiền thuê? Hãy viết con số đó vào phần bình luận và theo dõi kênh Nhật Phúc để đọc thêm các trang sổ tài chính tuổi 40.
Nội dung chỉ mang tính tham khảo, không phải lời khuyên tài chính hay đầu tư bất động sản. Các phép tính là giả định minh họa; với quyết định lớn hãy hỏi ý kiến người có chuyên môn. Nguồn số liệu: lợi suất cho thuê quý II/2026 theo báo cáo tháng 7/2026 của REFI (CafeBiz, 29/8/2026); lãi tiết kiệm 12 tháng nhóm Big4 ngày 15/11/2026 (CafeF); lãi vay mua nhà tháng 11/2026 (Thương Gia, 4/11/2026).
Bình luận
Chưa có bình luận nào. Bạn có câu hỏi hay kinh nghiệm riêng về chủ đề này? Hãy là người mở đầu.