Một cuộc gọi buổi tối: em trai mở quán, thiếu vốn, xin mượn “vài tháng”. Bạn không nỡ hỏi ngày trả, cũng không nỡ đòi giấy tờ, và chỉ mất ba phút để bấm chuyển khoản. Cho người thân vay tiền là chuyện rất nhiều gia đình tuổi 40 từng gặp, và thường được quyết định bằng tình cảm trước, bằng con số sau.
Bài này không bảo bạn nên cho hay không. Nó đưa cho bạn một cái thước để đo trước khi bấm nút: quy số tiền ra ngày sống của cả nhà, tính phần lãi bỏ lỡ, tính thời gian dựng lại quỹ dự phòng và viết ra ba dòng để hai bên cùng nhớ một con số.
Câu trả lời ngắn: Trước khi cho người thân vay tiền, hãy lấy số tiền chia cho chi tiêu một ngày của nhà mình để biết nó bằng bao nhiêu ngày sống, rồi trừ vào quỹ dự phòng xem nhà còn đứng được mấy tháng. Chỉ cho mượn phần nằm trên mức sàn an toàn, và ghi rõ số tiền, mức trả mỗi tháng, tháng bắt đầu trả.
Câu chuyện và ba phép tính trong bài lấy từ một trang sổ của kênh Số Dư Tuổi 40. Bạn có thể xem video “Cho em trai mượn 120 triệu” trên kênh Số Dư Tuổi 40 trước khi đọc phần mở rộng bên dưới.
Tóm tắt nhanh
- Nhà chi 28 triệu mỗi tháng thì 120 triệu cho mượn bằng 128 ngày sống, tức 4 tháng 8 ngày.
- Quỹ dự phòng 150 triệu từ đủ 5 tháng 11 ngày tụt còn 1 tháng 2 ngày sau một lần chuyển khoản.
- Nếu được trả đều 3 triệu mỗi tháng, phần lãi tiết kiệm bỏ lỡ khoảng 12 triệu, bằng 13 ngày sống (minh họa).
- Không được trả đồng nào thì nhà dư 6 triệu mỗi tháng cần 20 tháng mới dựng lại khoản đã mất.
- Vay không kỳ hạn theo Bộ luật Dân sự 2015 vẫn đòi được, nhưng phải báo trước một thời gian hợp lý.
- Ba dòng trên giấy (số tiền, mức trả mỗi tháng, tháng bắt đầu) giữ cho hai bên cùng nhớ một con số.
Nội dung chính:
- Câu chuyện 120 triệu và chữ “vài tháng”
- Phép tính 1: quy khoản cho vay ra ngày sống
- Phép tính 2: lòng tốt cũng có giá
- Phép tính 3: bao lâu dựng lại quỹ dự phòng
- Cho vay không giấy tờ, không ngày trả: pháp luật nói gì
- Cho người thân vay tiền tối đa bao nhiêu là an toàn
- Giấy vay ba dòng: viết thế nào cho đỡ ngại
- Hiểu lầm phổ biến khi cho người nhà mượn tiền
- Khi không thể cho mượn: nói sao để giữ tình cảm
- 5 bước trước khi bấm chuyển khoản
- Câu hỏi thường gặp
Câu chuyện 120 triệu và chữ “vài tháng”
Anh Nam sinh năm 1986, làm giám sát siêu thị ở Quảng Ngãi, có vợ và hai con. Mỗi tháng cả nhà cầm về chung 34 triệu và chi khoảng 28 triệu. Quỹ dự phòng 150 triệu là khoản anh gom suốt nhiều năm, đủ cho cả nhà sống hơn 5 tháng nếu chẳng may mất thu nhập.
Tháng trước, em trai gọi điện: mở quán nhỏ, thiếu vốn, xin mượn “vài tháng”. Hai anh em không viết giấy, không nói ngày trả. Tối đó anh chuyển 120 triệu, vì người nhà đã mở lời thì khó mà hỏi lại “bao giờ em trả”.
Nếu bạn từng đứng ở chỗ của anh Nam, cảm giác ngại ấy rất bình thường. Ở nhiều gia đình Việt, hỏi kỹ về tiền với anh chị em ruột dễ bị hiểu là thiếu tin tưởng. Nhưng chính vì ngại hỏi nên chữ “vài tháng” thành con số mà mỗi người hiểu một kiểu: anh nghĩ là ba, bốn tháng; em có thể nghĩ là “khi quán có lãi”.
Ba phép tính dưới đây không nhằm phán xét quyết định của anh Nam. Chúng giúp bạn nhìn thấy một thứ thường bị che khuất: khoản cho vay không chỉ là chuyện giữa hai anh em, mà là chuyện của cái đệm tài chính của cả nhà.
Phép tính 1: quy khoản cho vay ra ngày sống
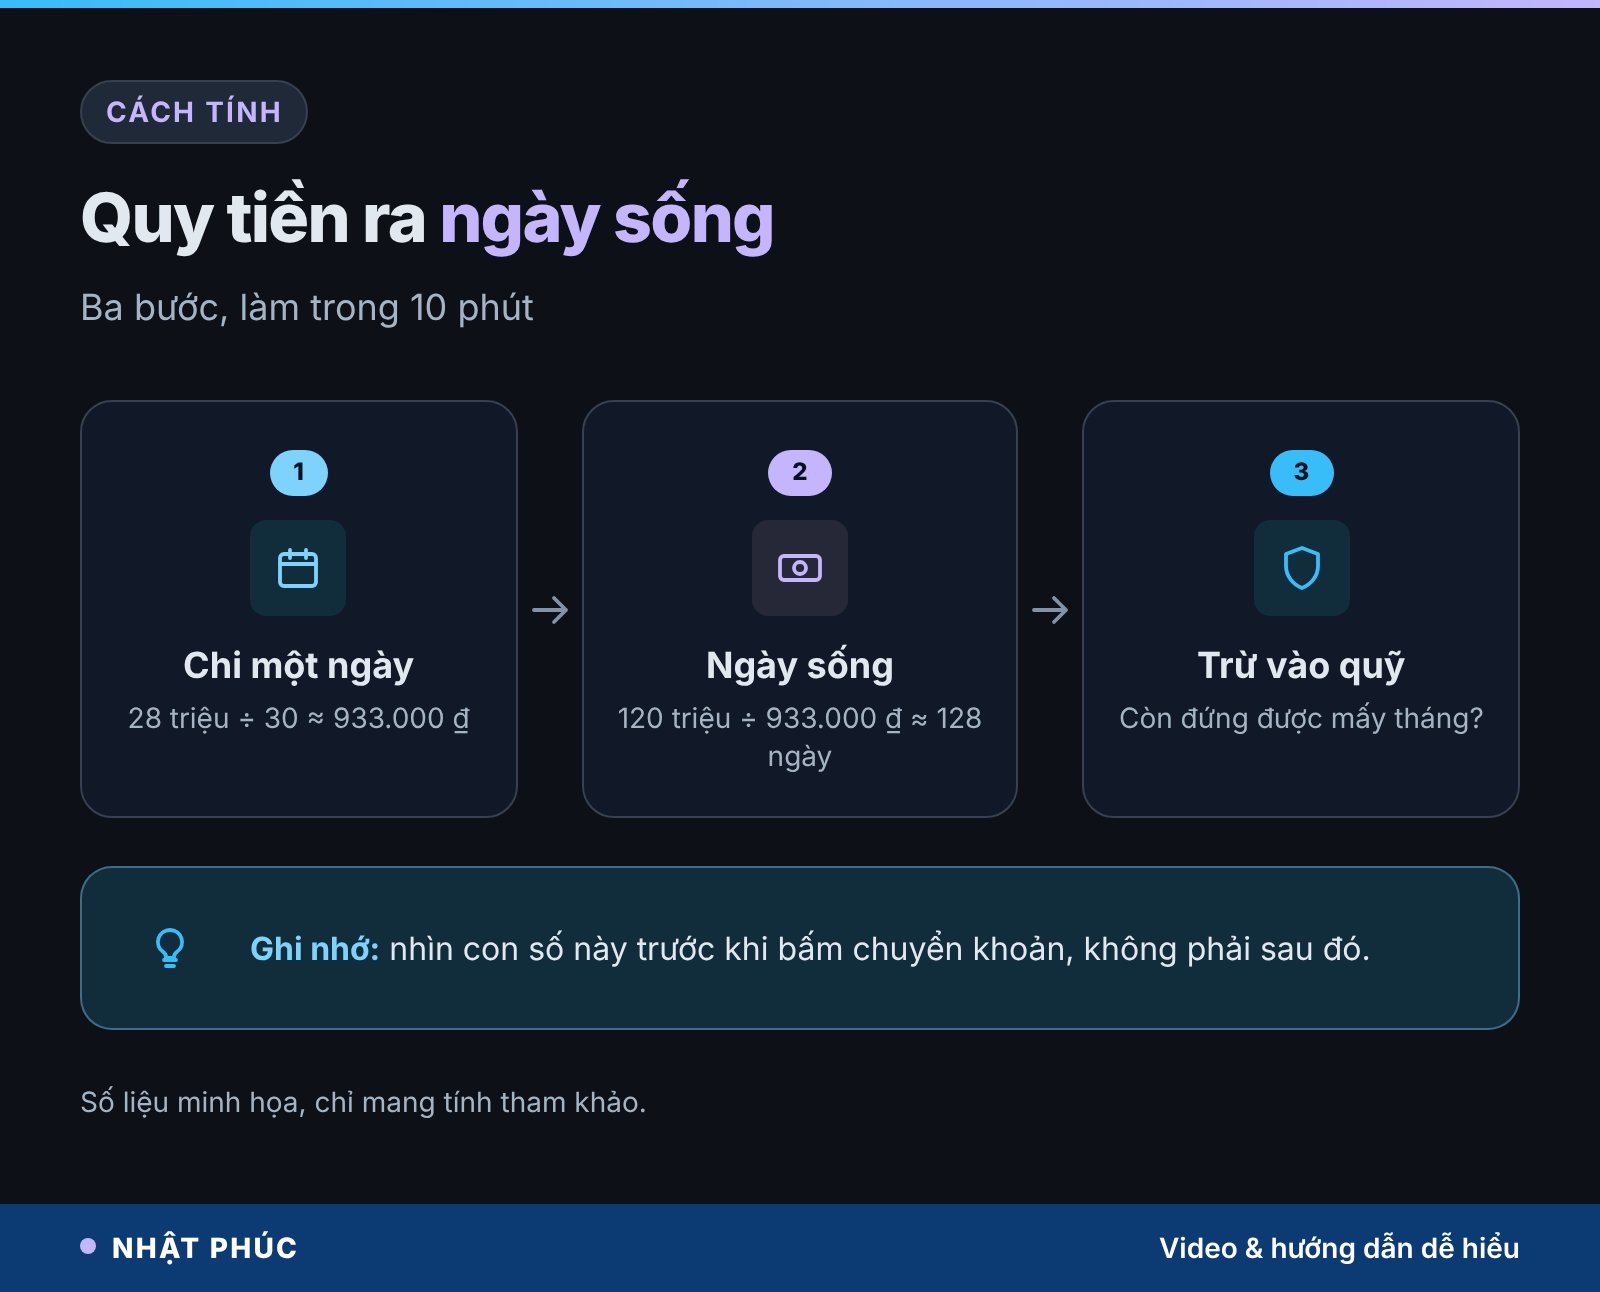
Số tiền 120 triệu nghe lớn nhưng trừu tượng. Đổi nó ra số ngày cả nhà sống được thì cảm giác khác hẳn. Cách làm chỉ có hai bước:
- Chi tiêu một ngày = chi tiêu một tháng ÷ 30. Nhà anh Nam: 28.000.000 ₫ ÷ 30 ≈ 933.000 ₫ mỗi ngày.
- Ngày sống = số tiền ÷ chi tiêu một ngày. 120.000.000 ₫ ÷ 933.000 ₫ ≈ 128 ngày, tức khoảng 4 tháng 8 ngày.
Rồi đặt con số đó cạnh quỹ dự phòng. Quỹ 150 triệu vốn đủ khoảng 160 ngày, tức 5 tháng 11 ngày. Sau khi chuyển khoản, quỹ còn 30 triệu, chỉ đủ khoảng 32 ngày, tức 1 tháng 2 ngày. Một lần bấm nút lấy đi bốn phần năm cái đệm của cả nhà.
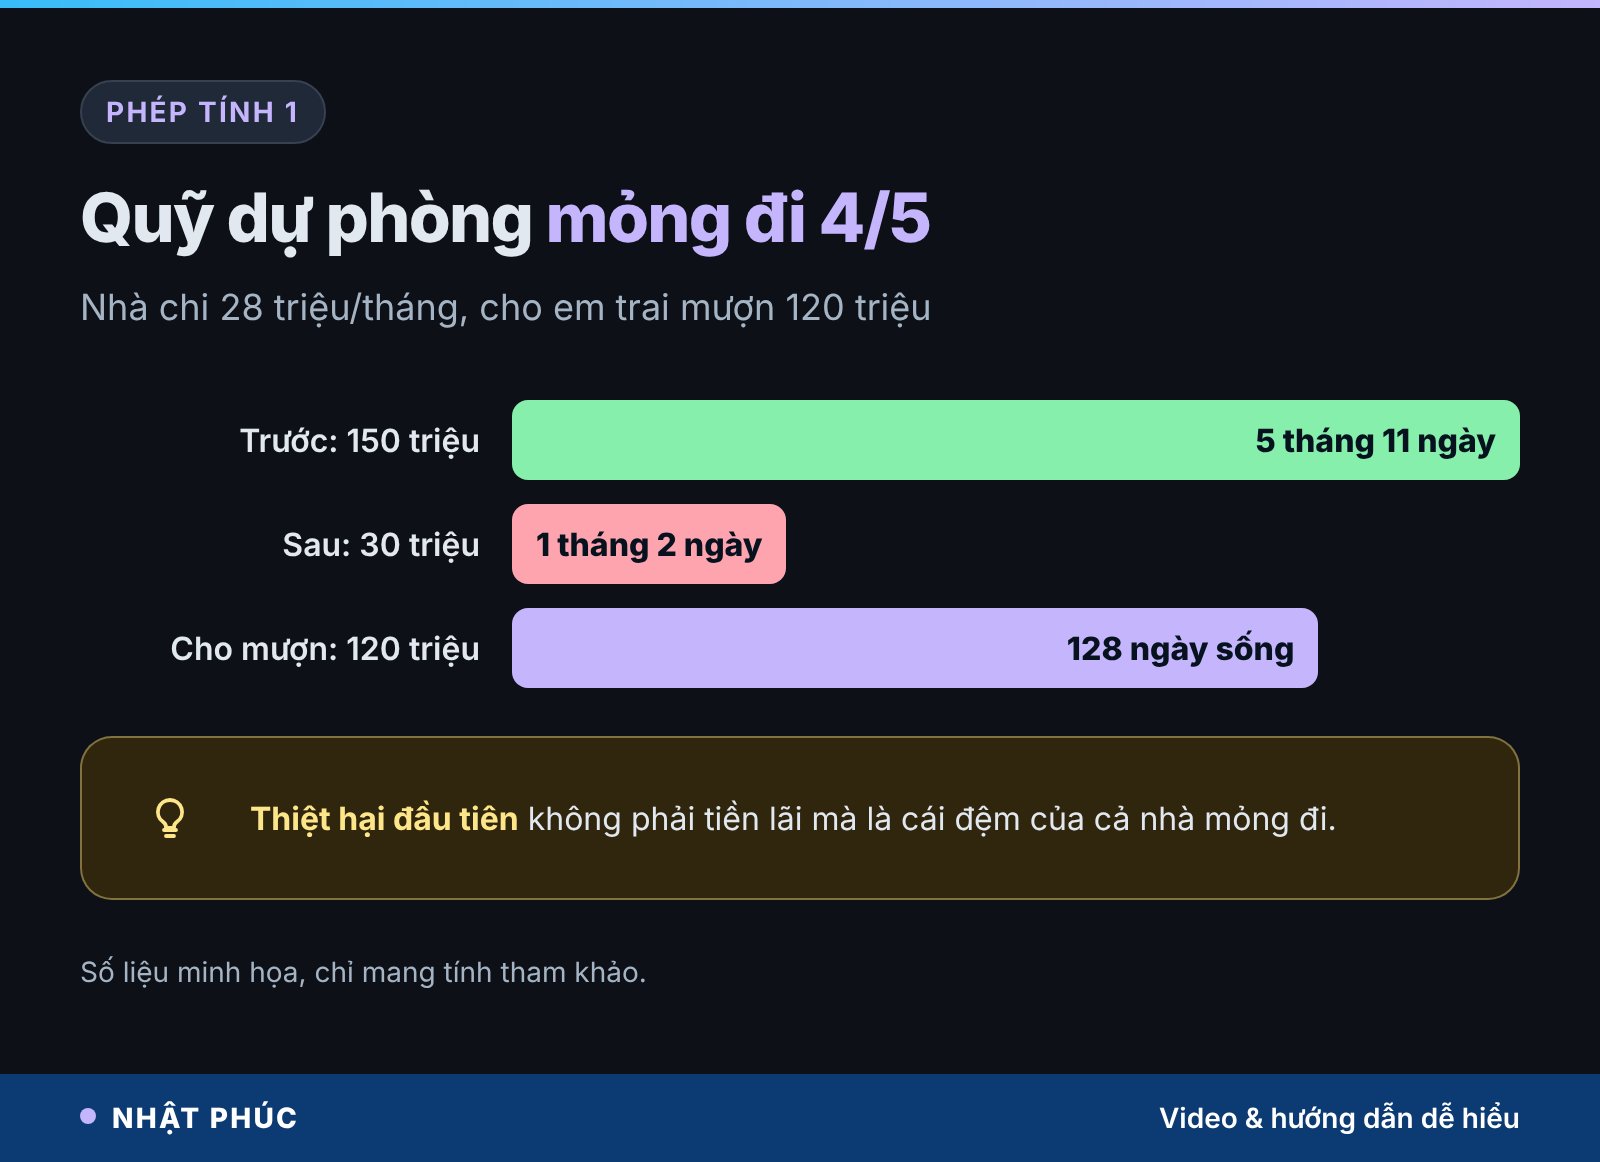
Thiệt hại đầu tiên của khoản cho vay không phải là tiền lãi, mà là cái đệm mỏng đi. Nó nằm yên nên không ai thấy. Chỉ khi có người ốm, xe hỏng hay một người mất việc, nhà anh mới nhận ra mình chỉ còn đứng được hơn một tháng.
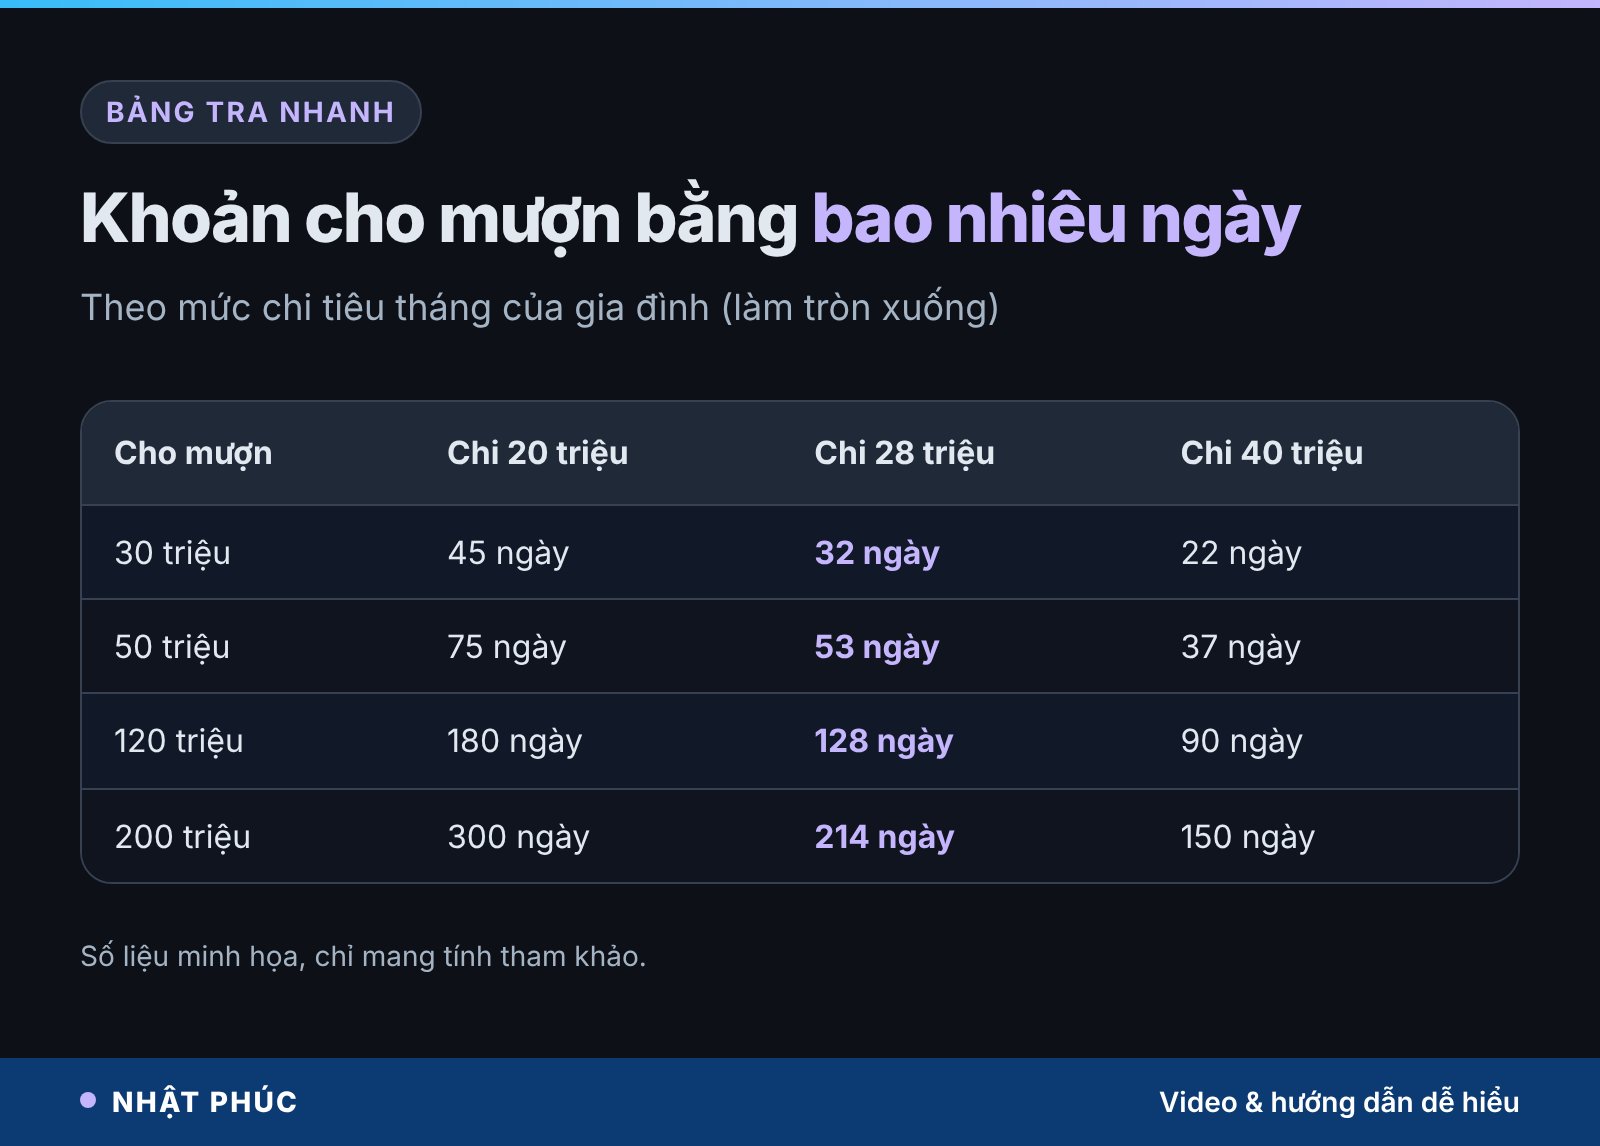
Bảng tra nhanh: khoản cho mượn bằng bao nhiêu ngày sống
Mỗi nhà một mức chi, nên cùng một khoản tiền sẽ “nặng” khác nhau. Bảng dưới làm tròn xuống, dùng để bạn ước lượng nhanh (số liệu minh họa).
| Khoản cho mượn | Nhà chi 20 triệu/tháng | Nhà chi 28 triệu/tháng | Nhà chi 40 triệu/tháng |
|---|---|---|---|
| 30 triệu | 45 ngày | 32 ngày | 22 ngày |
| 50 triệu | 75 ngày | 53 ngày | 37 ngày |
| 120 triệu | 180 ngày | 128 ngày | 90 ngày |
| 200 triệu | 300 ngày | 214 ngày | 150 ngày |
Phép tính 2: lòng tốt cũng có giá
Chữ “vài tháng” là nơi phép tính thứ hai bắt đầu. Giả sử em trai trả đều 3 triệu mỗi tháng, cần 40 tháng, tức 3 năm 4 tháng, mới hết 120 triệu.
Trong thời gian đó, nếu 120 triệu nằm ở sổ tiết kiệm 12 tháng với lãi suất minh họa 5,9%/năm (mức video dùng; nhóm ngân hàng lớn giữa tháng 11/2026 niêm yết khoảng 5,4–6,8%/năm cho kỳ hạn 12 tháng gửi trực tuyến), anh Nam có khoảng 7.080.000 ₫ tiền lãi mỗi năm. Vì dư nợ giảm dần theo từng tháng em trả, tổng lãi anh bỏ lỡ trong 40 tháng vào khoảng 12 triệu, chừng 13 ngày sống.
Đây gọi là chi phí cơ hội (opportunity cost): khoản lợi bạn không nhận được vì tiền đang nằm ở chỗ khác. Con số này chưa lớn và chưa tính lạm phát. Nó chỉ cho thấy lòng tốt cũng có giá, nhưng giá đó nhỏ hơn nhiều so với rủi ro bị mỏng đệm.
Lãi bỏ lỡ thay đổi thế nào theo mức trả
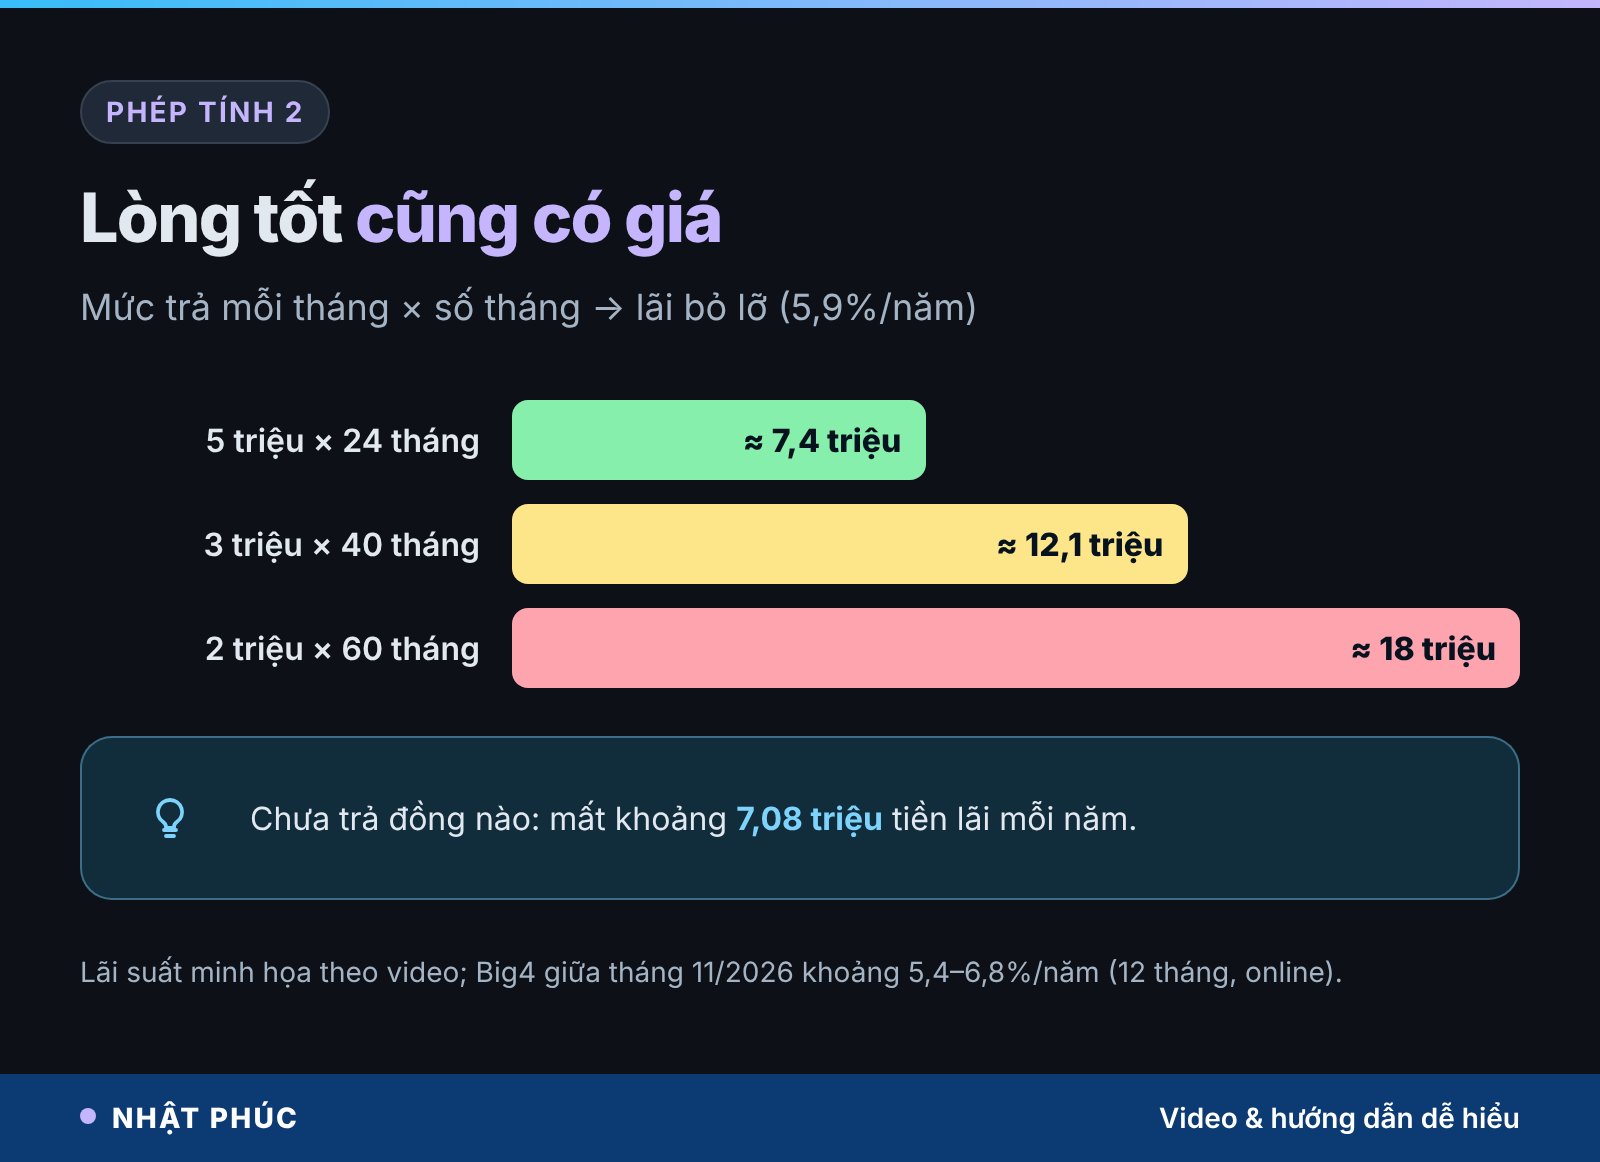
Với cùng 120 triệu và lãi minh họa 5,9%/năm, tính trên dư nợ giảm dần (lãi đơn):
- Trả 5 triệu mỗi tháng: hết nợ sau 24 tháng, lãi bỏ lỡ khoảng 7,4 triệu, gần 8 ngày sống.
- Trả 3 triệu mỗi tháng: hết nợ sau 40 tháng, lãi bỏ lỡ khoảng 12,1 triệu, khoảng 13 ngày sống.
- Trả 2 triệu mỗi tháng: hết nợ sau 60 tháng, lãi bỏ lỡ khoảng 18 triệu, khoảng 19 ngày sống.
- Chưa trả đồng nào: mỗi năm trôi qua mất khoảng 7,08 triệu tiền lãi, cộng dồn theo thời gian.
Con số lãi bỏ lỡ không phải lý do để đòi lãi người nhà. Nó là lý do để bạn và người vay thống nhất mức trả mỗi tháng, vì đó là biến số quyết định khoản giúp đỡ tốn của bạn bao nhiêu.
Phép tính 3: bao lâu dựng lại quỹ dự phòng
Phép tính thứ ba hỏi một câu khó hơn: nếu em không trả nổi đồng nào, nhà anh Nam cần bao lâu để có lại 120 triệu?
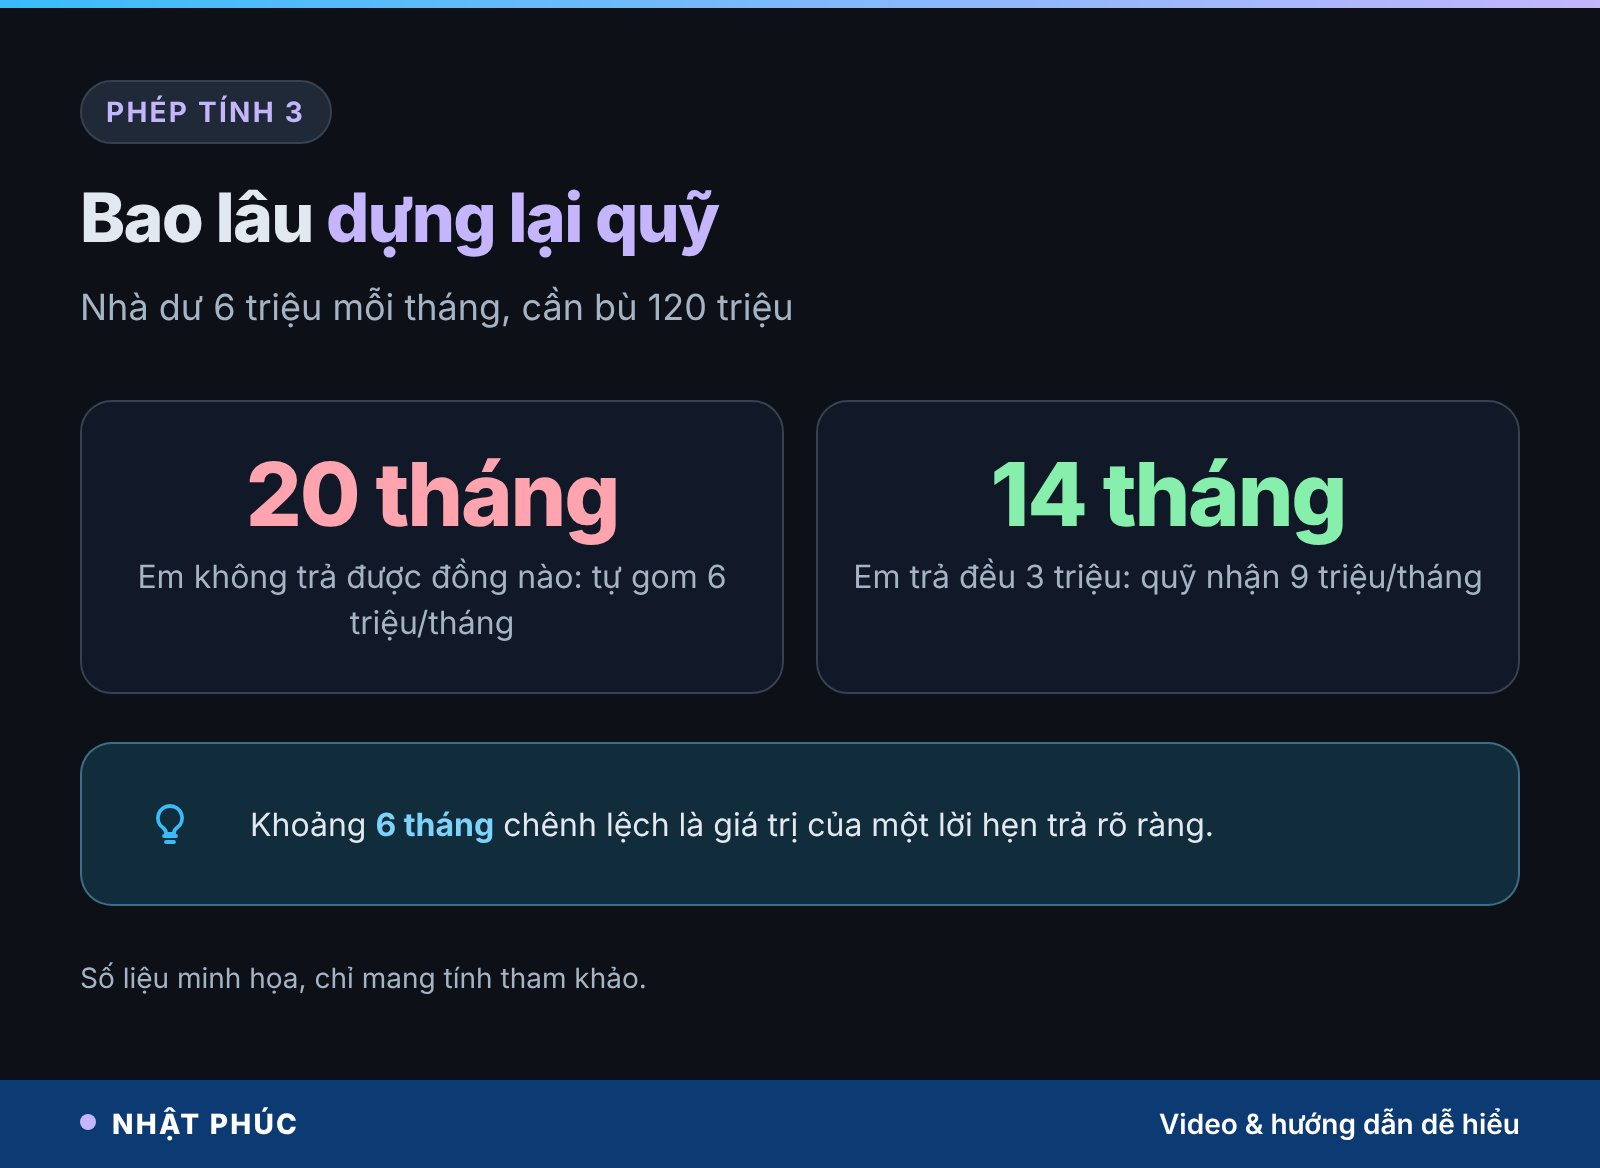
Mỗi tháng nhà anh dư 6 triệu (34 triệu thu trừ 28 triệu chi). Dồn toàn bộ phần dư vào quỹ, anh cần 20 tháng, tức 1 năm 8 tháng, mới bù lại khoản đã cho mượn. Trong 20 tháng đó, mọi mục tiêu khác như quỹ học cho con, tiền đổi xe, quỹ hưu đều phải đứng chờ.
Nếu em trả đều 3 triệu mỗi tháng, quỹ được bơm 9 triệu mỗi tháng (6 triệu tự dư cộng 3 triệu em trả) và về lại 150 triệu sau khoảng 14 tháng. Khoảng cách giữa 14 và 20 tháng chính là giá trị của một lời hẹn trả rõ ràng.
Phép tính này đặc biệt quan trọng ở tuổi 40, khi gia đình thường cùng lúc lo học phí cho con, chăm bố mẹ và chuẩn bị hưu trí. Một năm rưỡi đứng yên ở tuổi này nặng hơn nhiều so với ở tuổi 25.
Cho vay không giấy tờ, không ngày trả: pháp luật nói gì
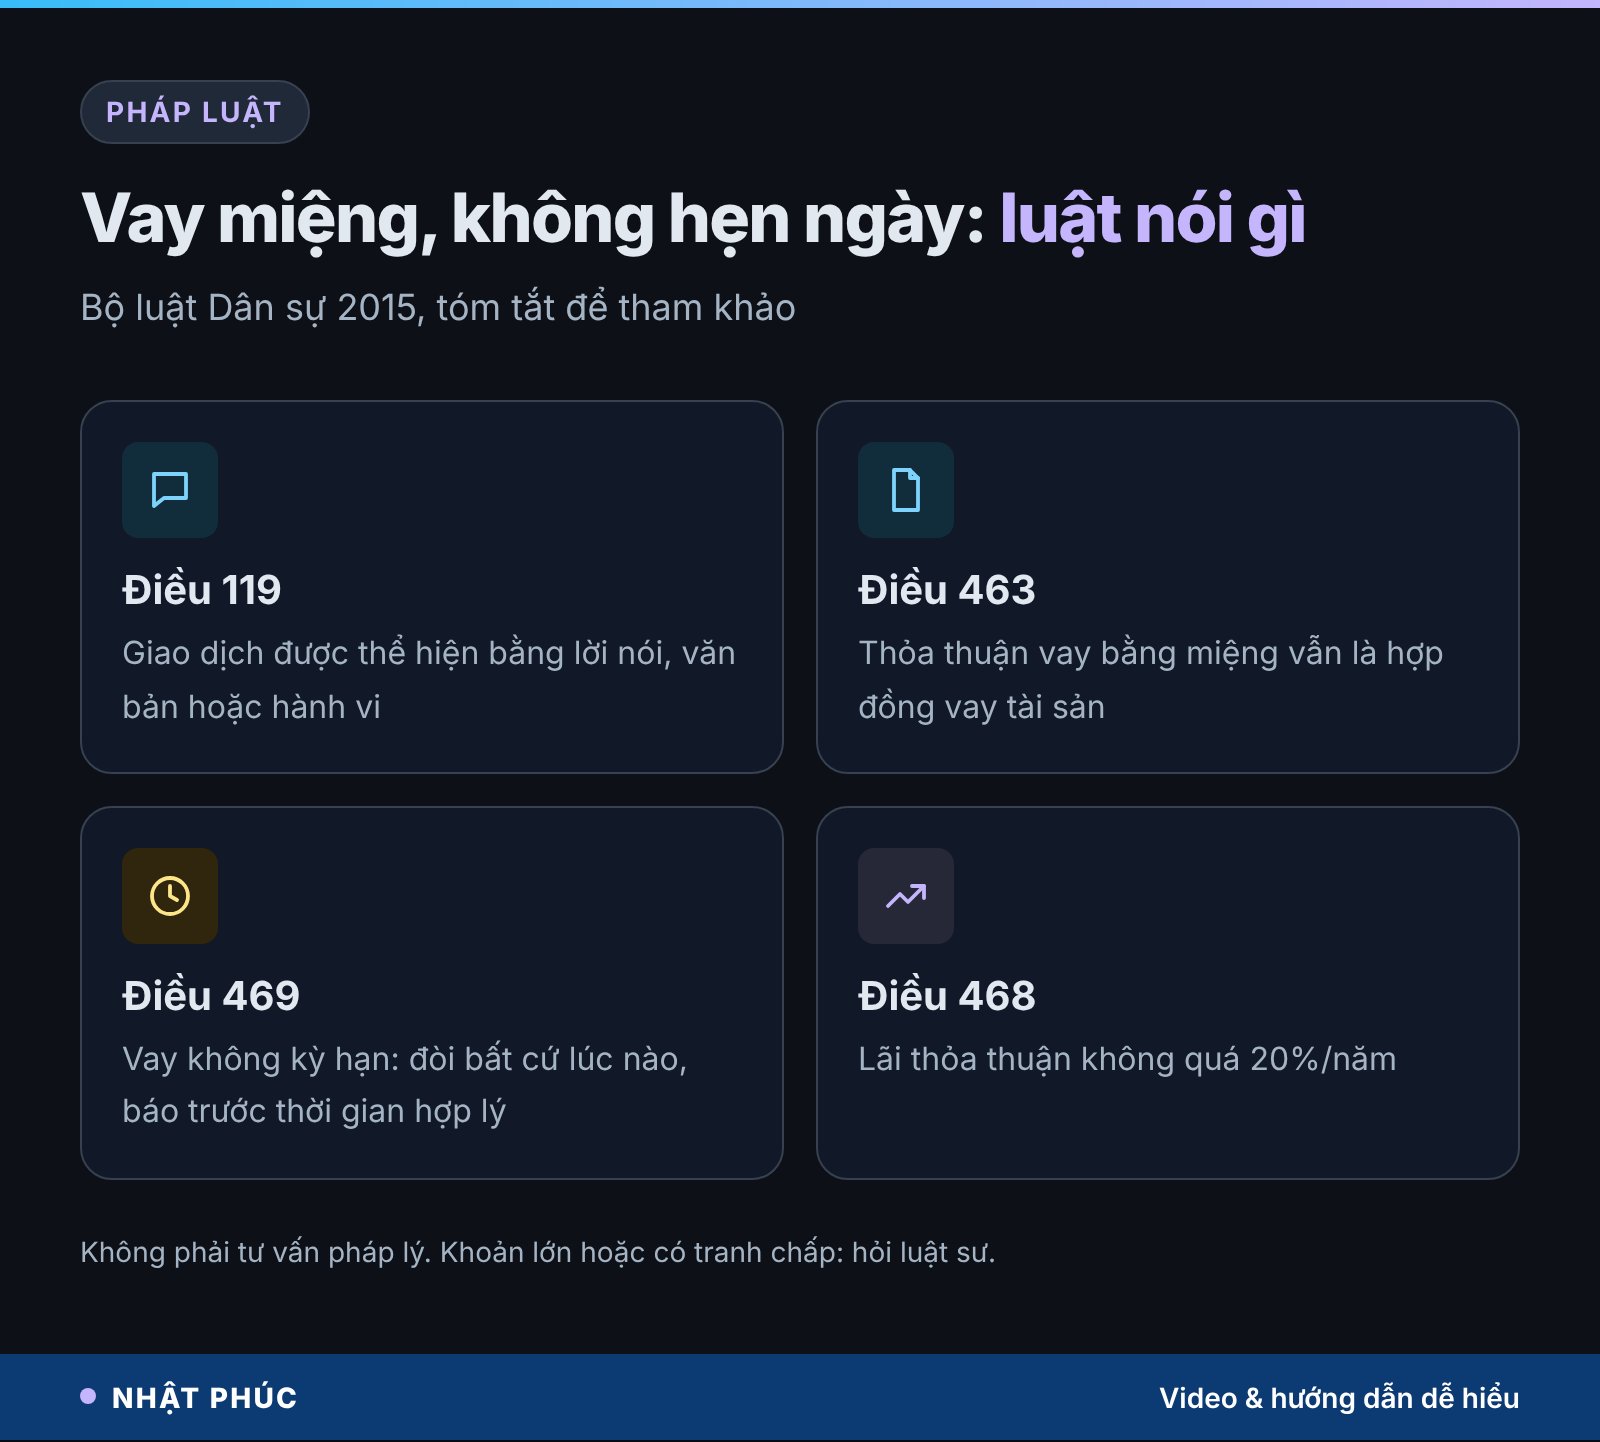
Nhiều người nghĩ cho mượn miệng thì “không có giá trị”. Thực tế, Bộ luật Dân sự 2015 cho phép giao dịch dân sự được thể hiện bằng lời nói, văn bản hoặc hành vi (Điều 119). Thỏa thuận vay bằng miệng vẫn là hợp đồng vay tài sản theo Điều 463. Cái khó nằm ở chỗ chứng minh: giao dịch chuyển khoản cho thấy tiền đã đi, nhưng không tự nói rõ đó là cho vay, góp vốn hay cho hẳn.
Với khoản vay không nói ngày trả, Điều 469 của Bộ luật Dân sự 2015 quy định:
- Vay không kỳ hạn và không có lãi: bên cho vay có quyền đòi lại bất cứ lúc nào nhưng phải báo trước cho bên vay một thời gian hợp lý; bên vay cũng có quyền trả bất cứ lúc nào.
- Vay không kỳ hạn và có lãi: bên cho vay có quyền đòi lại bất cứ lúc nào nhưng phải báo trước một thời gian hợp lý và được trả lãi đến thời điểm nhận lại tiền; bên vay cũng phải báo trước nếu muốn trả.
“Thời gian hợp lý” không được luật đếm bằng số ngày cụ thể, nên trên thực tế dễ thành tranh cãi. Đây là lý do một lời hẹn rõ ràng có giá trị hơn mọi điều khoản: nó tránh cho hai anh em phải cãi nhau về chữ “hợp lý”.
Nếu có thỏa thuận lãi, Điều 468 giới hạn lãi suất không vượt quá 20%/năm của khoản tiền vay (trừ khi luật khác quy định khác); nếu có thỏa thuận trả lãi nhưng không rõ mức, lãi được tính bằng 50% mức trần, tức 10%/năm. Với người thân, đa số gia đình chọn không lấy lãi, và điều đó hoàn toàn bình thường.
Phần này chỉ để bạn hiểu khung pháp lý. Với khoản lớn hoặc khi đã phát sinh tranh chấp, hãy hỏi luật sư hoặc trung tâm trợ giúp pháp lý tại địa phương.
Cho người thân vay tiền tối đa bao nhiêu là an toàn
Không có con số chung cho mọi nhà, nhưng có một cách đặt trần đơn giản: chỉ cho mượn phần nằm trên mức sàn của quỹ dự phòng. Mức sàn là số tháng chi tiêu tối thiểu mà nhà bạn muốn luôn giữ, kể cả khi đang giúp người khác.
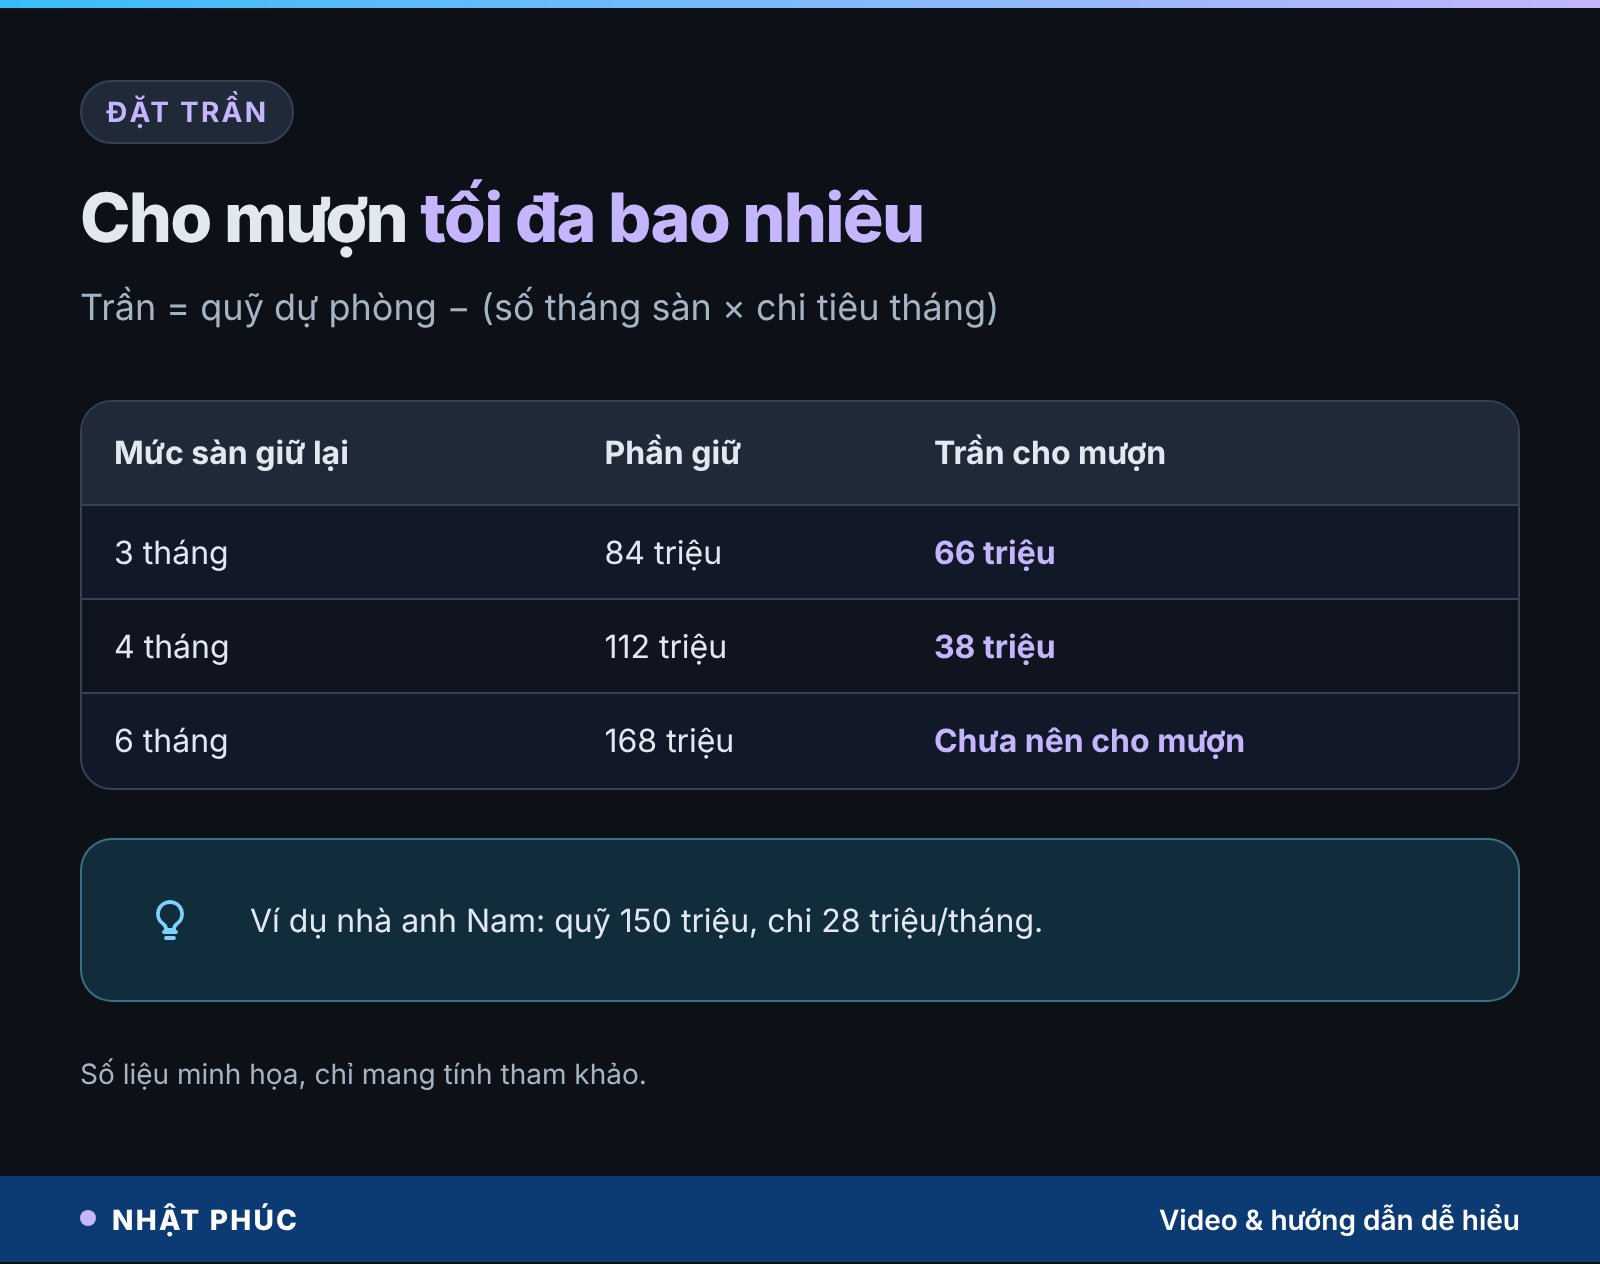
Công thức: Trần cho mượn = Quỹ dự phòng hiện có − (số tháng sàn × chi tiêu một tháng).
- Nhà anh Nam chọn sàn 3 tháng: 150 triệu − 3 × 28 triệu = 66 triệu. Đó là mức tối đa có thể cho mượn mà nhà vẫn còn 3 tháng để đứng.
- Chọn sàn 4 tháng: 150 triệu − 112 triệu = 38 triệu.
- Chọn sàn 6 tháng: 168 triệu đã lớn hơn quỹ hiện có, nghĩa là quỹ chưa đủ dày để cho mượn từ đây.
Thêm một nguyên tắc nhiều người áp dụng: chỉ cho mượn số tiền mà nếu không được trả, gia đình bạn vẫn ổn và tình cảm vẫn còn. Khi khoản vay vượt mức đó, bạn không chỉ đặt cược tiền mà còn đặt cược cả mối quan hệ.
Đừng quên hỏi ý kiến vợ hoặc chồng trước khi chuyển. Quỹ dự phòng là tài sản chung của cả nhà; một quyết định một mình, dù xuất phát từ lòng tốt, rất dễ trở thành vết nứt trong hôn nhân về sau.
Giấy vay ba dòng: viết thế nào cho đỡ ngại
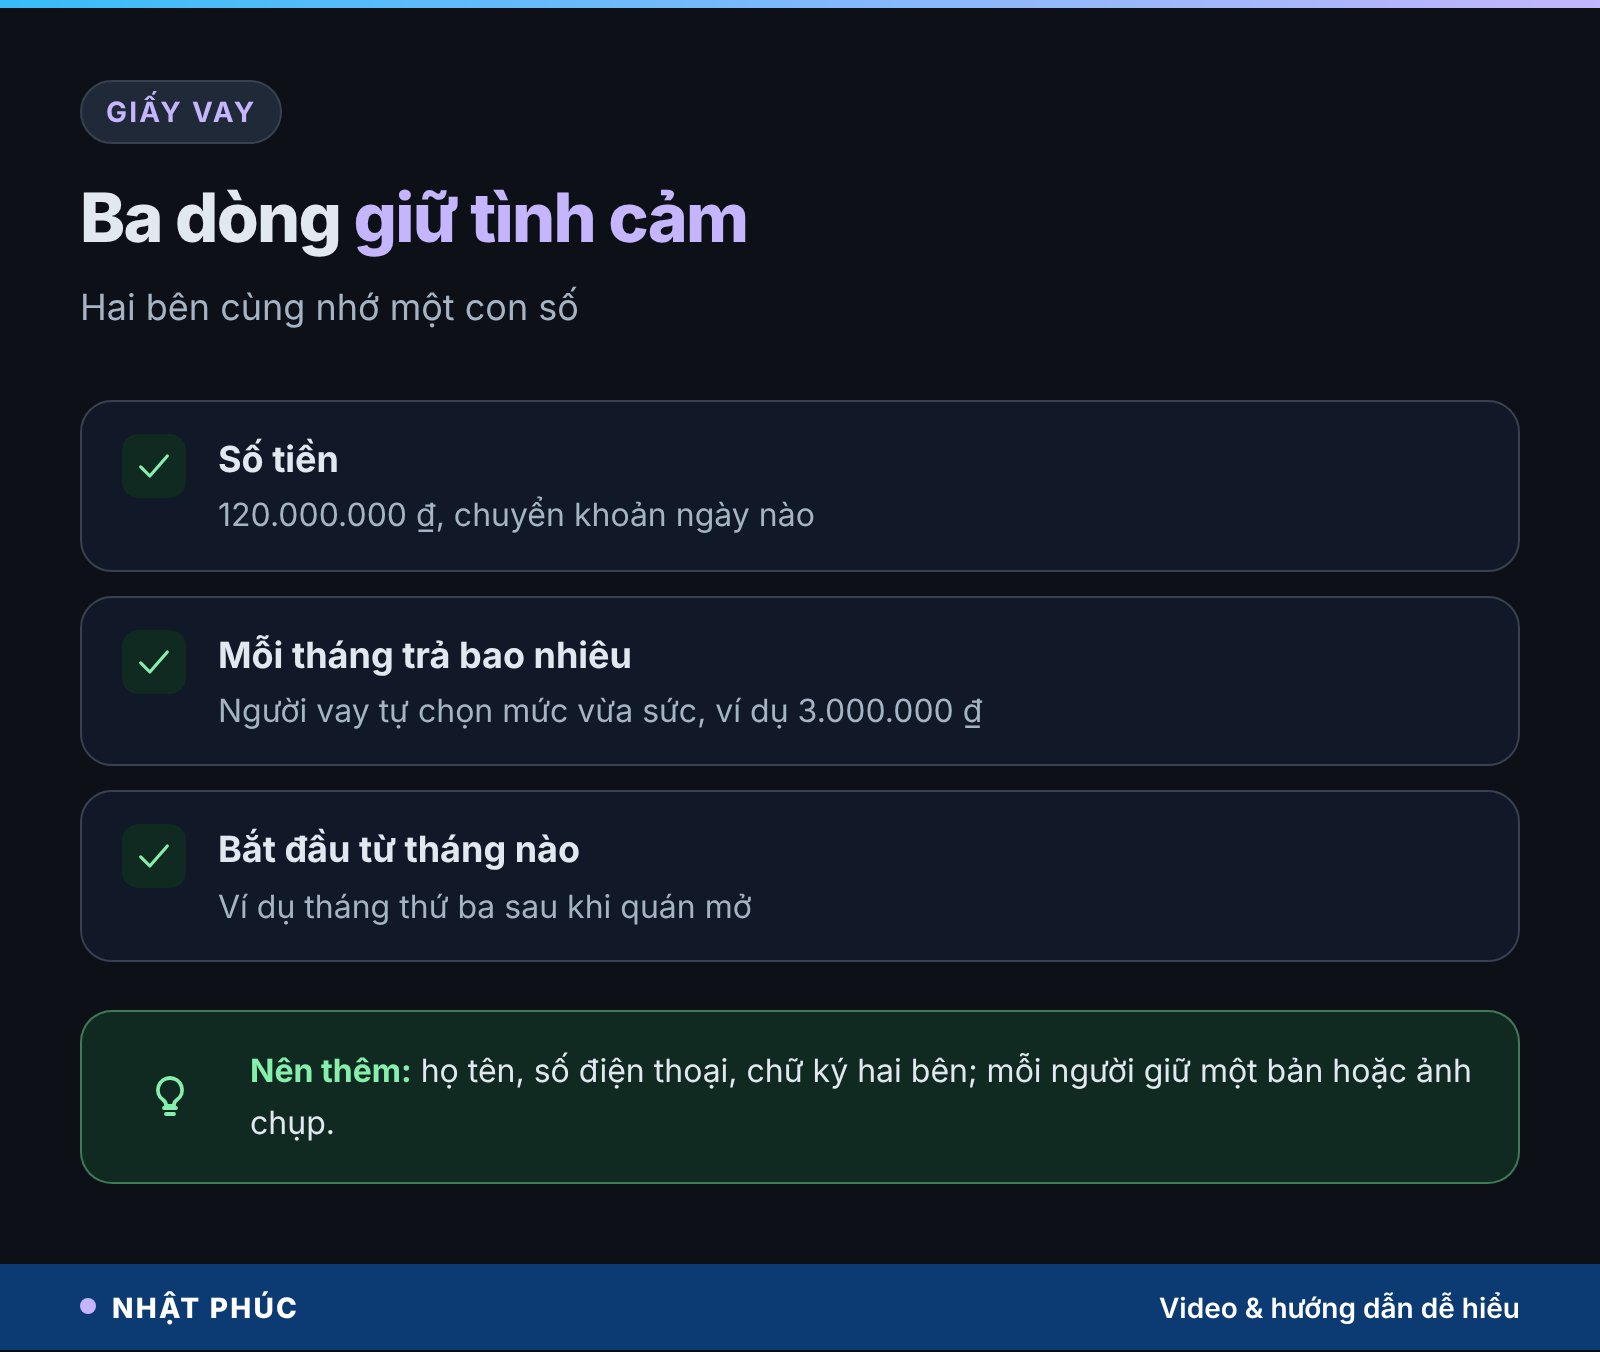
Cuối trang sổ, anh Nam ghi bằng bút chì: cuối tuần ngồi với em, viết ra ba dòng. Ba dòng này không làm mất tình cảm, nó chỉ giúp hai bên cùng nhớ một con số:
- Số tiền: 120.000.000 ₫, chuyển khoản ngày nào.
- Mỗi tháng trả bao nhiêu: ví dụ 3.000.000 ₫.
- Bắt đầu từ tháng nào: ví dụ tháng thứ ba sau khi quán mở.
Nếu muốn chắc chắn hơn, thêm họ tên, số điện thoại của hai bên, chữ ký và một câu “trả qua tài khoản…”. Hai bên giữ mỗi người một bản, hoặc chụp ảnh gửi qua tin nhắn. Bạn không cần lập hợp đồng phức tạp; với người thân, sự rõ ràng quan trọng hơn hình thức.
Mở lời thế nào cho tự nhiên
Thay vì “em ký giấy đi”, bạn có thể nói: “Anh ghi lại để vợ chồng anh tính quỹ cho nhà, em xem mỗi tháng trả được bao nhiêu thì mình ghi số đó”. Câu nói đặt trọng tâm vào kế hoạch của gia đình bạn, không vào việc nghi ngờ người vay. Người vay cũng được chọn mức trả vừa sức, nên dễ giữ lời hơn.
Hiểu lầm phổ biến khi cho người nhà mượn tiền
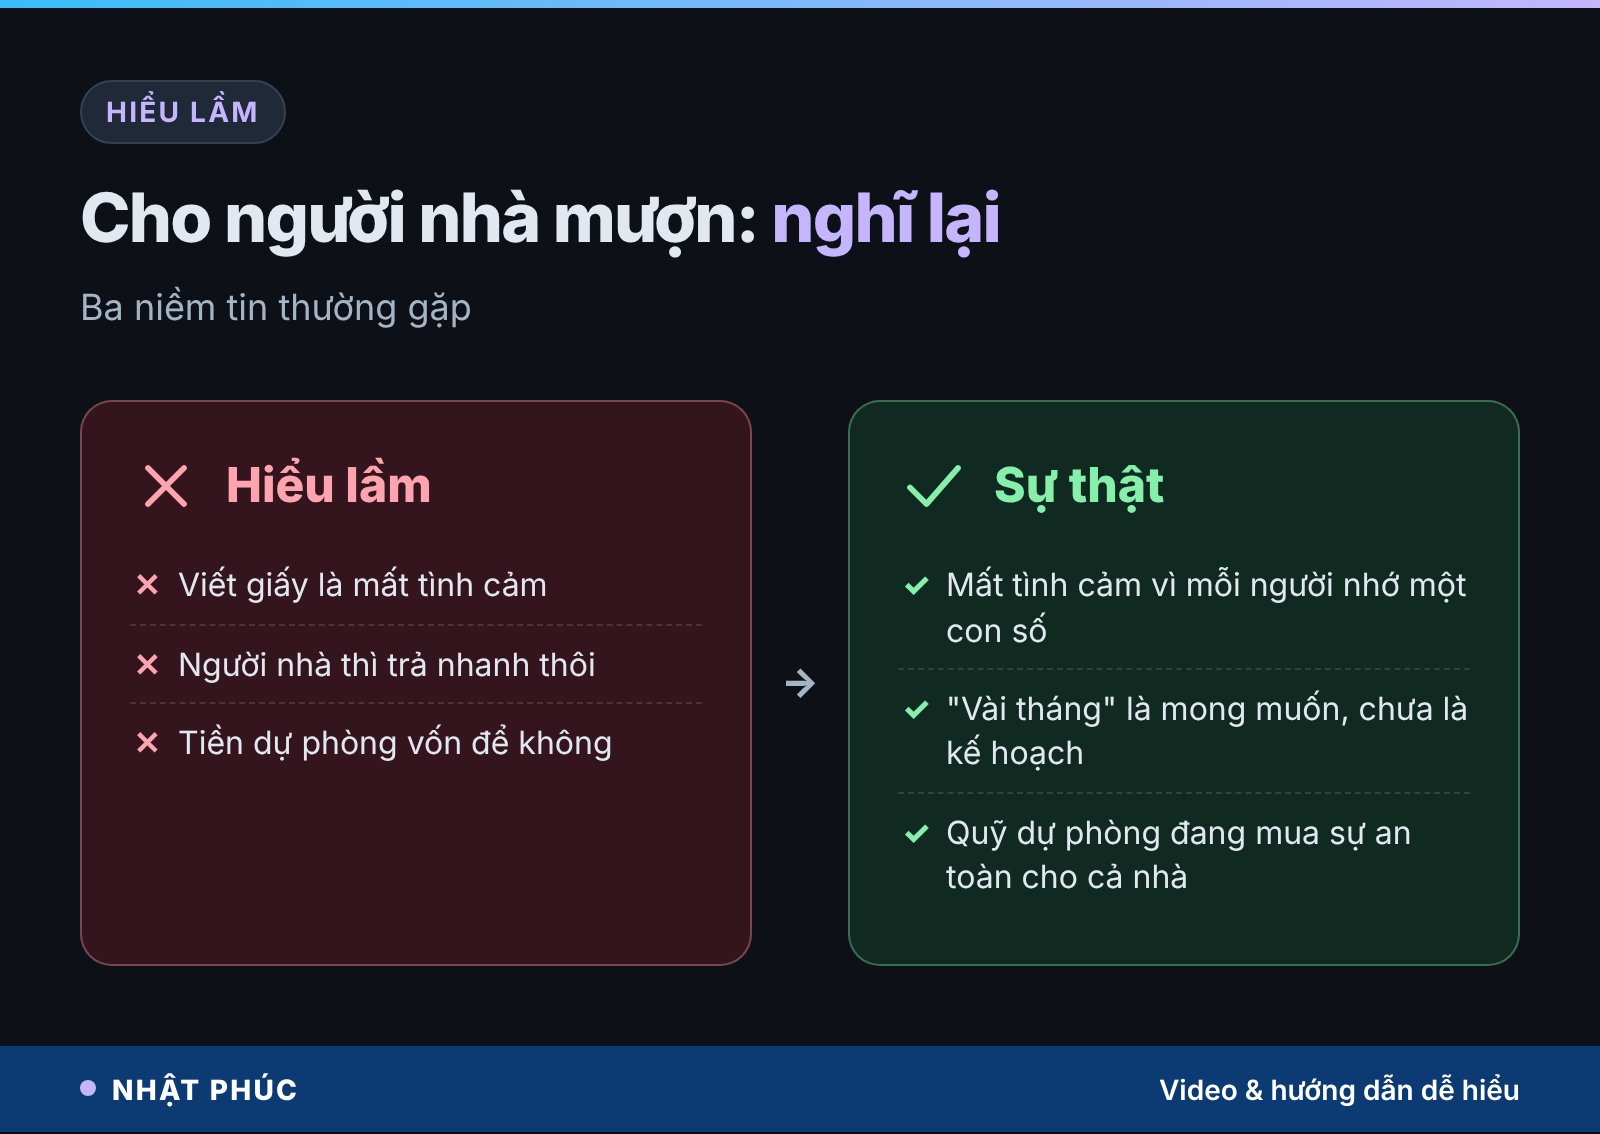
“Viết giấy là mất tình cảm”
Điều làm mất tình cảm thường là hai người nhớ hai con số khác nhau. Giấy ghi rõ giúp không ai phải đoán, và không ai phải là người “đòi”.
“Người nhà thì trả nhanh thôi”
Người vay thường thật lòng muốn trả sớm, nhưng một quán mới mở, một khoản kinh doanh nhỏ có thể cần nhiều tháng mới có lãi. Lời hứa “vài tháng” là mong muốn, chưa phải kế hoạch.
“Tiền đó đằng nào cũng để không”
Quỹ dự phòng trông như để không, nhưng đó là tiền đang làm việc: nó mua cho nhà bạn khả năng đứng vững khi có biến. Cho mượn từ quỹ là bán bớt sự an toàn ấy.
Khi không thể cho mượn: nói sao để giữ tình cảm
Có những lúc phép tính cho thấy bạn không nên cho mượn cả khoản. Từ chối người thân rất khó, nhất là khi bạn là anh chị cả hay là người “khá nhất nhà”. Áp lực phải giúp đỡ là một phần quen thuộc của khủng hoảng tuổi trung niên: bạn đứng giữa con cái, bố mẹ già và anh chị em, ai cũng cần.
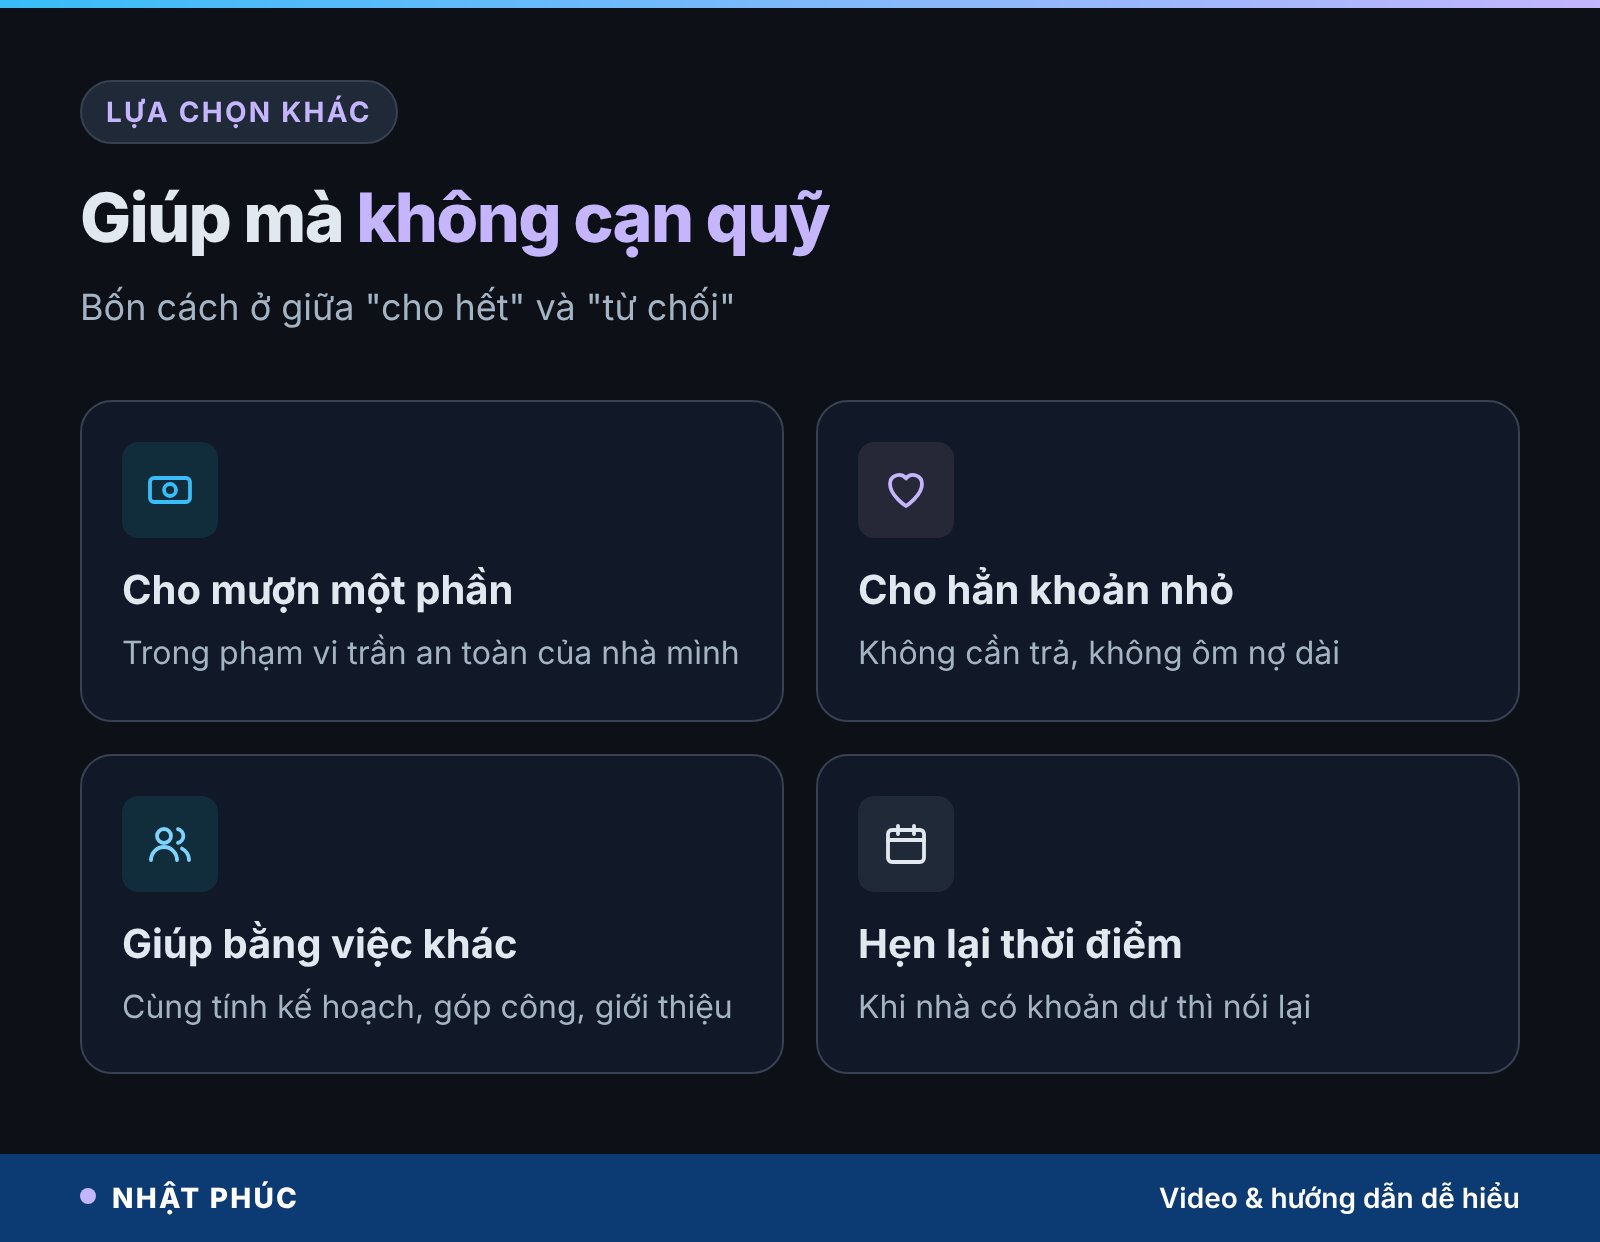
Một vài lựa chọn ở giữa “cho hết” và “từ chối thẳng”:
- Cho mượn một phần trong phạm vi trần an toàn, nói rõ đây là mức nhà mình làm được.
- Cho hẳn một khoản nhỏ, không cần trả, nếu bạn muốn giúp mà không muốn ôm một món nợ dài.
- Giúp bằng việc khác: cùng ngồi tính kế hoạch kinh doanh, giới thiệu nhà cung cấp, góp công vài buổi.
- Hẹn lại thời điểm: “Sau Tết nhà anh có khoản dư, lúc đó mình nói lại”.
Khi nói, hãy nói về con số của nhà mình thay vì đánh giá kế hoạch của người vay. “Nhà anh chỉ còn đứng được hơn một tháng nếu cho mượn hết” dễ nghe hơn nhiều so với “anh không tin quán của em sẽ lời”. Nếu chuyện tiền bạc trong họ hàng đã khiến bạn mất ngủ kéo dài hoặc vợ chồng căng thẳng, trò chuyện với một chuyên gia tư vấn tâm lý hoặc hòa giải gia đình là bước đáng cân nhắc, không phải dấu hiệu yếu đuối.
5 bước trước khi bấm chuyển khoản
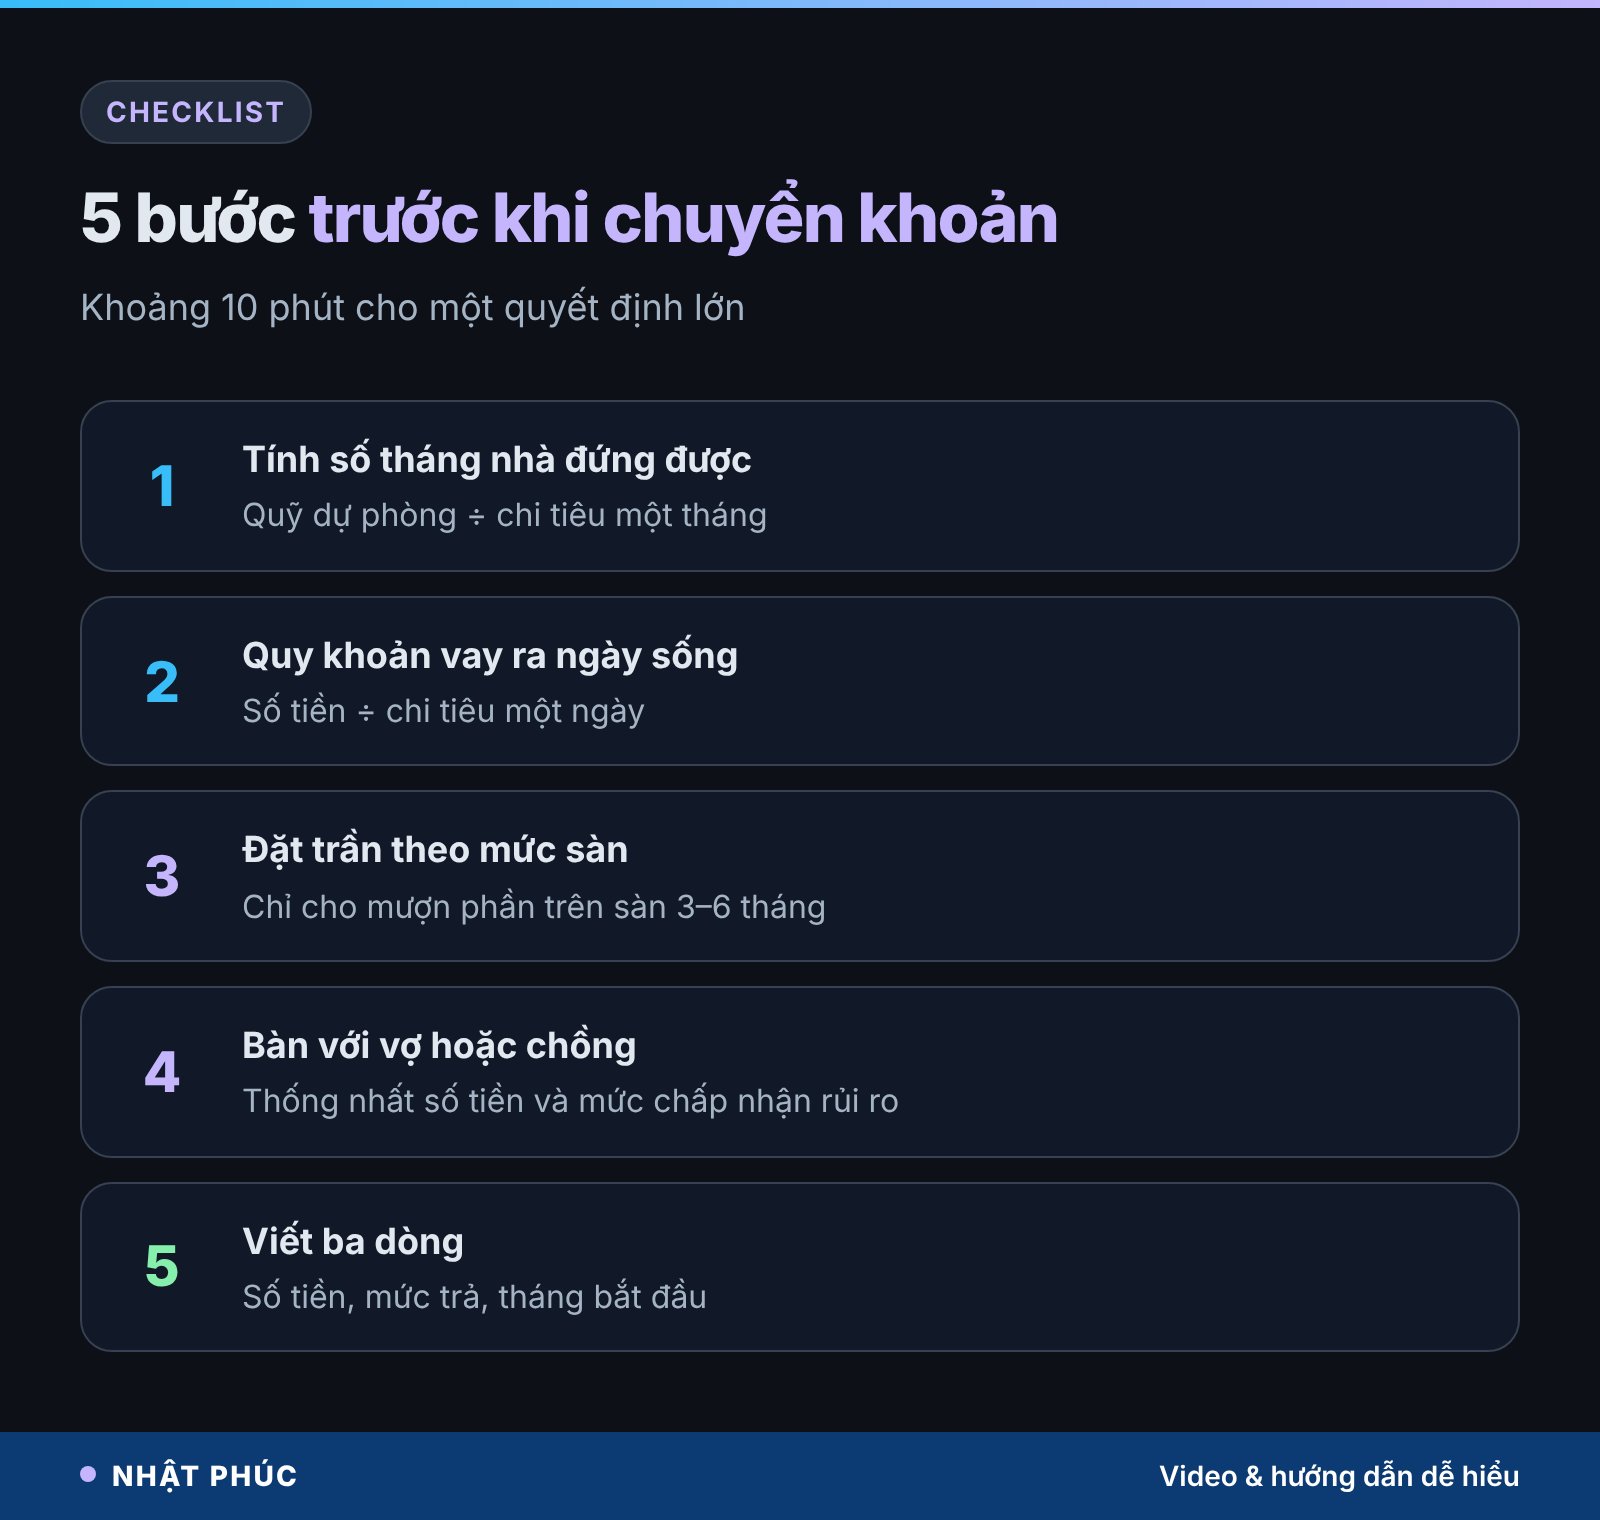
1. Tính số tháng nhà đứng được
Lấy quỹ dự phòng chia cho chi tiêu một tháng. Đây là con số bạn cần nhìn trước khi nghe chi tiết khoản vay.
2. Quy khoản vay ra ngày sống
Lấy số tiền người thân hỏi mượn chia cho chi tiêu một ngày, rồi trừ vào quỹ xem còn mấy tháng.
3. Đặt trần theo mức sàn
Quyết định mức sàn (3, 4 hay 6 tháng chi tiêu) và chỉ cho mượn phần vượt trên sàn.
4. Bàn với vợ hoặc chồng
Thống nhất trước số tiền và mức chấp nhận nếu không được trả, để không ai bị bất ngờ.
5. Viết ba dòng
Số tiền, mức trả mỗi tháng, tháng bắt đầu. Mỗi bên giữ một bản hoặc một ảnh chụp.
Nếu quỹ dự phòng của bạn đang quá mỏng, bài mất việc tuổi 40: nhà đứng được bao lâu hướng dẫn cách tính chi tiết hơn. Còn nếu người hỏi mượn tiền để mở quán, bài nghỉ việc mở quán cà phê: bán bao nhiêu ly mới đủ nuôi nhà có thể giúp hai anh em cùng nhìn con số kinh doanh.
Câu hỏi thường gặp
Cho người thân vay tiền có cần viết giấy không?
Luật không bắt buộc, vì thỏa thuận vay bằng lời nói vẫn có hiệu lực theo Bộ luật Dân sự 2015. Tuy vậy, giấy ghi số tiền, mức trả và thời điểm bắt đầu giúp hai bên nhớ cùng một con số và là bằng chứng rõ ràng nếu sau này có hiểu lầm. Với người thân, một tờ giấy ba dòng có chữ ký là đủ.
Cho vay không hẹn ngày trả thì khi nào được đòi?
Theo Điều 469 Bộ luật Dân sự 2015, với vay không kỳ hạn, bên cho vay có quyền đòi lại bất cứ lúc nào nhưng phải báo trước cho bên vay một thời gian hợp lý. Luật không quy định cụ thể bao nhiêu ngày, nên tốt nhất hai bên nên thống nhất lịch trả ngay từ đầu.
Có nên lấy lãi khi cho người nhà mượn tiền?
Đó là lựa chọn của mỗi gia đình. Nếu có thỏa thuận lãi, mức lãi không được vượt 20%/năm theo Điều 468. Phần lớn các gia đình chọn không lấy lãi; điều quan trọng hơn là thống nhất mức trả mỗi tháng, vì nó quyết định thời gian bạn dựng lại quỹ.
Nên giữ lại quỹ dự phòng bao nhiêu tháng khi cho vay?
Nhiều kế hoạch tài chính gia đình dùng mức 3–6 tháng chi tiêu. Với nhà có một nguồn thu, con nhỏ hoặc nghề nghiệp bấp bênh, nên giữ mức cao hơn. Khoản cho vay chỉ nên lấy từ phần vượt trên mức sàn bạn đã chọn.
Người thân không trả thì phải làm sao?
Trước hết hãy nói chuyện thẳng thắn, đề xuất mức trả nhỏ hơn hoặc giãn thời gian. Ghi lại các lần trả và tin nhắn liên quan. Nếu khoản tiền lớn và hai bên không thống nhất được, hãy hỏi luật sư hoặc trung tâm trợ giúp pháp lý trước khi tính đến hòa giải hay khởi kiện.
Vợ chồng có cần thống nhất trước khi cho người thân vay?
Nên có. Quỹ dự phòng thường là tài sản chung, và khoản cho vay làm thay đổi khả năng chống đỡ rủi ro của cả nhà. Bàn trước giúp tránh cảm giác bị qua mặt, vốn là nguồn gốc của nhiều căng thẳng hôn nhân liên quan đến tiền.
Kết luận: đếm bằng ngày sống, nói bằng ba dòng
Cho người thân vay tiền là một cách thương nhau. Nhưng ở tuổi 40, khi cả gia đình dựa vào một tấm đệm tài chính, mỗi khoản cho mượn cần được đếm bằng ngày sống của nhà mình trước khi bấm nút. Ba phép tính (ngày sống, lãi bỏ lỡ, thời gian dựng lại quỹ) và ba dòng trên giấy không làm bạn bớt tử tế; chúng giúp lòng tốt ấy không phải trả giá bằng sự an toàn của vợ con.
Khoản lớn nhất bạn từng cho người thân mượn bằng bao nhiêu ngày sống của nhà bạn? Hãy chia sẻ trong phần bình luận và theo dõi Nhật Phúc để đọc thêm các bài về tài chính tuổi 40.
Nội dung bài viết chỉ mang tính tham khảo, không phải lời khuyên tài chính, đầu tư hay tư vấn pháp lý. Các con số là giả định minh họa; mọi quyết định về tiền là của bạn, với quyết định lớn hãy hỏi người có chuyên môn.
Bình luận
Chưa có bình luận nào. Bạn có câu hỏi hay kinh nghiệm riêng về chủ đề này? Hãy là người mở đầu.