Bỏ thăm 350.000 ₫ để hốt hụi sớm nghe rất rẻ, rẻ hơn cả một bữa nhậu. Nhưng khi ngồi xuống tính từng tháng tiền ra tiền vào, con số ấy lại kể một câu chuyện khác hẳn. Bài này hướng dẫn cách tính lãi hụi theo dòng tiền thật, để bạn biết mình đang đứng ở phía đi vay hay phía cho vay trong dây hụi.
Câu trả lời ngắn: muốn biết lãi hụi, đừng nhìn tiền thăm mà hãy cộng toàn bộ tiền đã góp và còn phải góp, rồi so với số tiền nhận khi hốt. Người hốt sớm nhận ít hơn tổng góp, tức là đang vay; người hốt muộn nhận nhiều hơn, tức là đang cho vay. Ví dụ trong bài: hốt kỳ 3 tương đương vay khoảng 29%/năm.
Ở tuổi 40, khi chi tiêu gia đình đã nặng và phần dư mỗi tháng không còn nhiều, một quyết định tưởng nhỏ như hốt hụi sớm có thể khóa chặt dòng tiền của cả nhà gần một năm. Vì vậy, đáng để dành 10 phút làm phép tính trước khi bỏ thăm.
Câu chuyện và các phép tính trong bài dựa trên trang sổ của kênh Số Dư. Bạn có thể xem video Chơi hụi bỏ thăm 350 nghìn: tính ra lãi gần 29% một năm để nghe trọn câu chuyện của chị chủ tiệm tóc ở Long Xuyên.
Tóm tắt nhanh
- Tiền thăm không trả một lần: người hốt sớm trả dần qua mỗi kỳ đóng đủ sau khi hốt.
- Trong ví dụ, hốt kỳ 3 góp 32,6 triệu, nhận 29,85 triệu, tương đương vay khoảng 2,4%/tháng.
- Người hốt kỳ cuối góp 30,56 triệu, nhận 33 triệu, tương đương cho vay khoảng 15%/năm.
- Vị trí hốt quyết định bạn đi vay hay cho vay, không phải tiền thăm to hay nhỏ.
- Nghị định 19/2019/NĐ-CP yêu cầu lập văn bản thỏa thuận và đặt trần lãi 20%/năm cho họ có lãi.
Nội dung chính:
- Hụi là gì và vận hành ra sao
- Cách tính lãi hụi bắt đầu từ dòng tiền
- Vì sao tiền thăm không phải trả một lần
- Hốt hụi sớm hay hốt chót: ai vay, ai cho vay
- Giá của mỗi tháng có tiền sớm
- Cái giá không ghi trong sổ hụi
- Rủi ro vỡ hụi và tiền nằm trong dây
- Nghị định 19/2019 nói gì về chơi hụi
- Hụi, tự tiết kiệm hay vay có hợp đồng
- Những hiểu lầm phổ biến khi chơi hụi
- 3 phép tính trước khi hốt hụi
- Câu hỏi thường gặp
- Kết luận
Hụi là gì và một dây hụi vận hành ra sao
Hụi (miền Bắc gọi là họ, có nơi gọi là biêu, phường) là hình thức góp tiền xoay vòng giữa một nhóm người quen. Mỗi người tham gia một hoặc vài “phần”, đến kỳ mở hụi thì cả nhóm góp tiền lại và trao toàn bộ cho một người. Người nhận gọi là “hốt” hay “lĩnh” hụi. Mỗi người chỉ hốt một lần trong cả vòng.
Có hai kiểu chính. Hụi không lãi: thứ tự hốt do bốc thăm hoặc thỏa thuận, ai cũng góp đủ phần như nhau. Hụi có lãi (thường gọi là hụi bỏ thăm): ai cần tiền sớm thì “bỏ thăm”, tức là chấp nhận một khoản giảm. Người bỏ thăm cao nhất được hốt, và những người chưa hốt được đóng ít đi đúng bằng mức thăm đó.
Dây hụi trong ví dụ
Dây có 12 phần, mỗi phần 3 triệu đồng một tháng, kéo dài 12 kỳ. Chủ hụi hốt kỳ đầu, mọi người góp đủ. Từ kỳ 2, ai cần tiền thì bỏ thăm. Nhân vật của chúng ta là một chị chủ tiệm làm tóc 40 tuổi, chồng làm thợ hồ, hai con đang đi học. Cả nhà cầm về 24 triệu mỗi tháng, chi 21 triệu (khoảng 700.000 ₫ mỗi ngày), dư 3 triệu. Kỳ thứ ba, chị cần tiền thay ghế gội và máy sấy, nên bỏ thăm 350.000 ₫ để hốt.
Chị bảo: có 350.000 ₫ thôi, rẻ hơn đi vay. Câu này nghe hợp lý, và đó chính là chỗ cần kiểm tra. Mọi con số dưới đây là số liệu minh họa theo câu chuyện trong video.
Cách tính lãi hụi bắt đầu từ dòng tiền, không phải tiền thăm
Muốn biết một khoản tiền “đắt” hay “rẻ”, cách chắc nhất là ghi lại mọi lần tiền ra và tiền vào theo thời gian. Giới tài chính gọi đó là dòng tiền (cash flow). Với hụi, dòng tiền của chị trông như sau:
- Kỳ 1: chị góp đủ 3.000.000 ₫ cho chủ hụi.
- Kỳ 2: có người bỏ thăm 400.000 ₫, chị chưa hốt nên chỉ góp 2.600.000 ₫.
- Kỳ 3: chị hốt. Hai người đã hốt (chủ hụi và người hốt kỳ 2) phải đóng đủ 3 triệu mỗi người. Chín người chưa hốt mỗi người đóng 3 triệu trừ 350.000 ₫, tức 2.650.000 ₫. Chị cầm về 6 triệu cộng 23,85 triệu, tổng 29.850.000 ₫, bằng khoảng 42,6 ngày sống của cả nhà.
- Kỳ 4 đến kỳ 12: chị đã hốt, nên mỗi kỳ phải đóng đủ 3 triệu. Chín kỳ là 27.000.000 ₫.
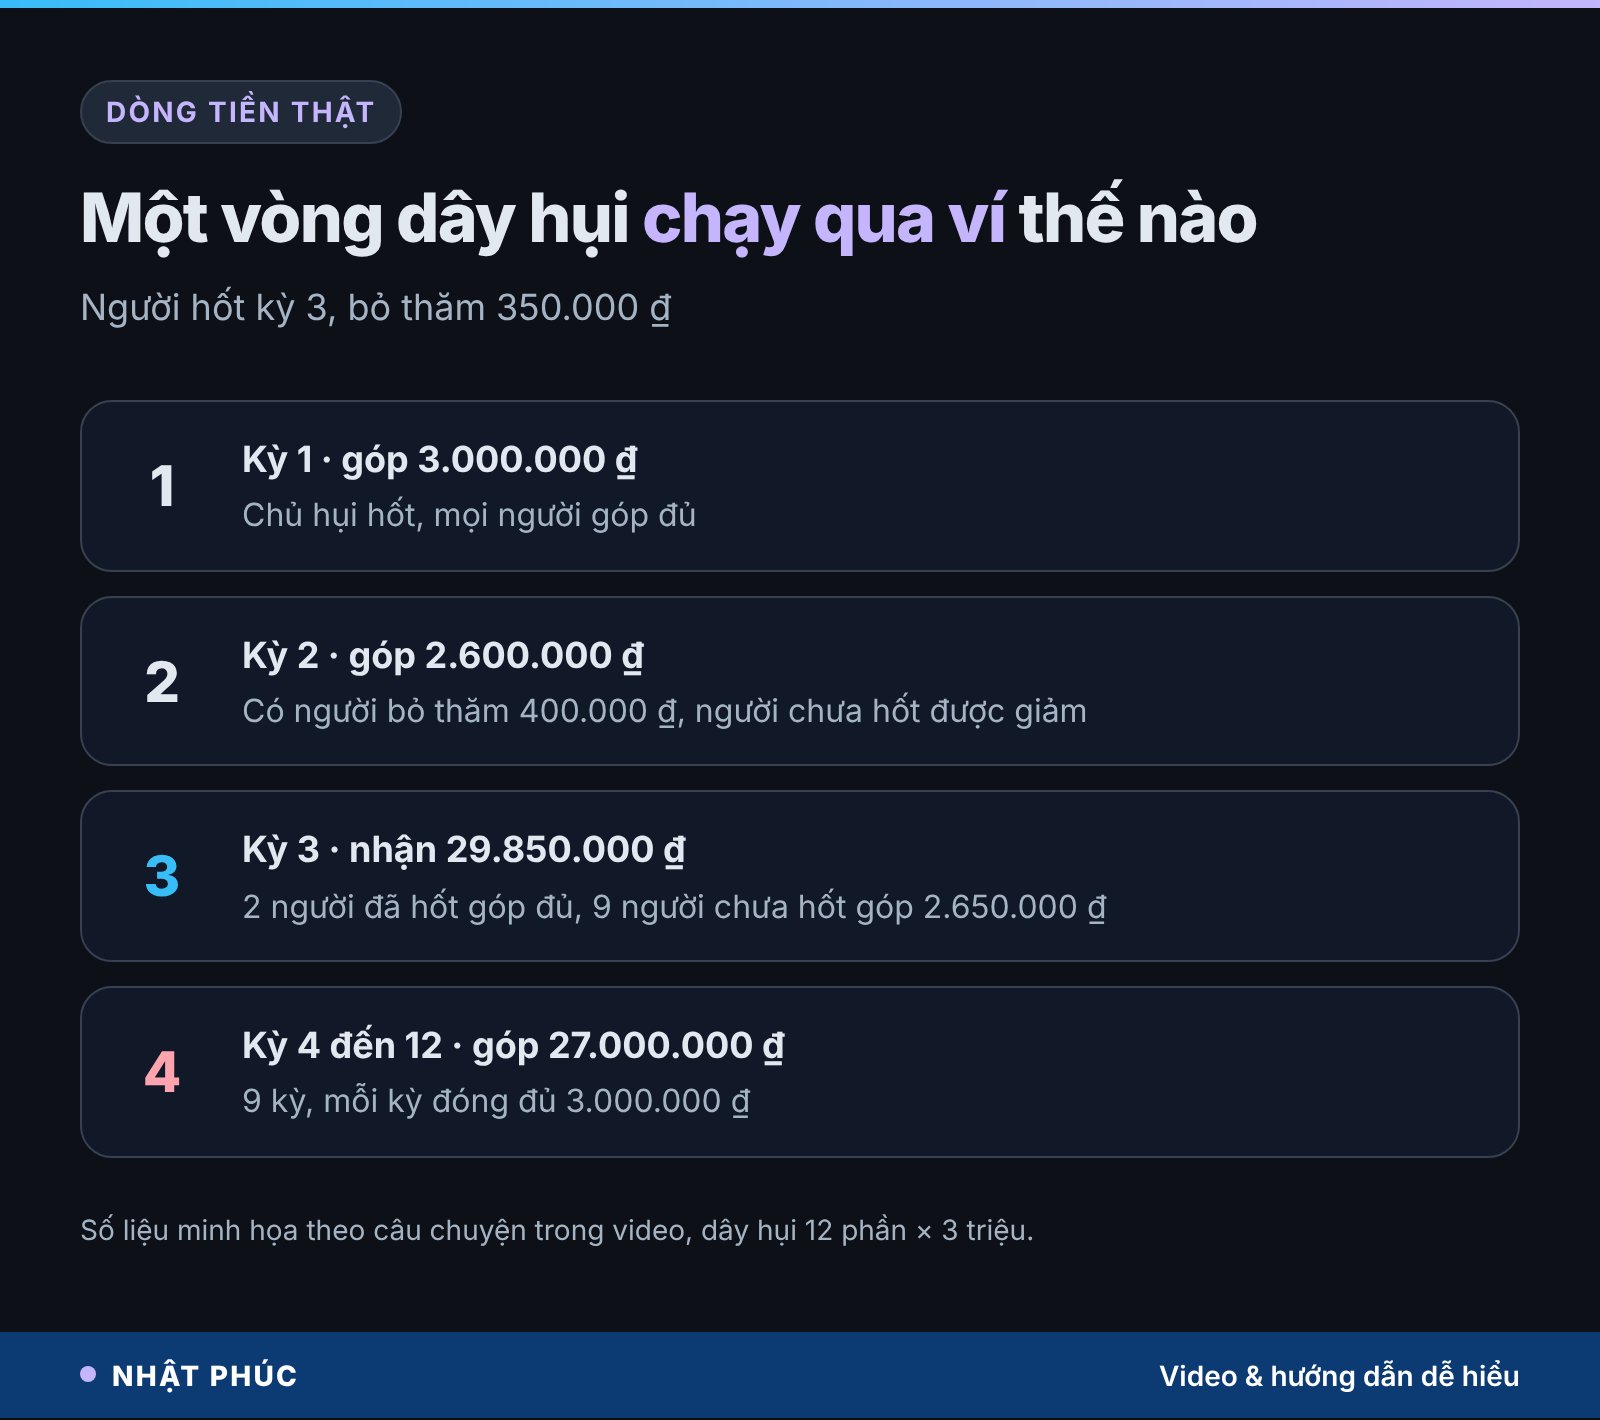
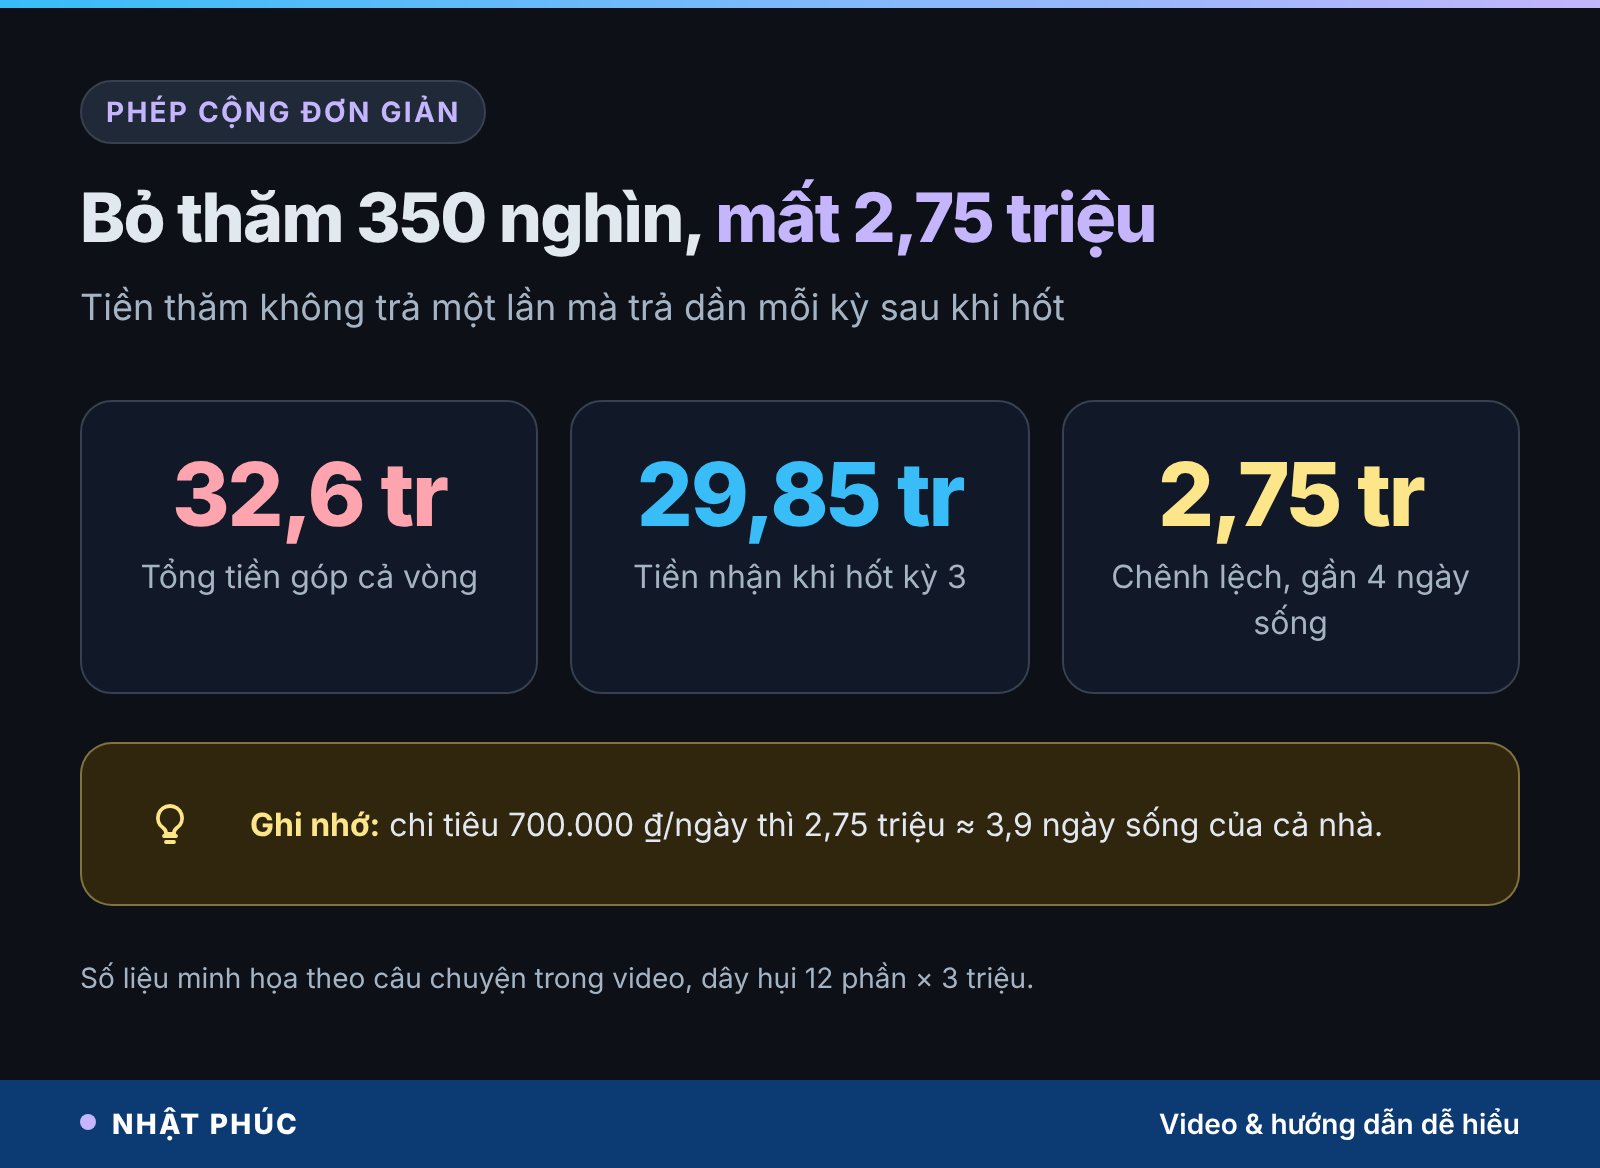
Cộng lại, chị góp 3 + 2,6 + 27 = 32,6 triệu đồng và nhận 29,85 triệu đồng. Phần chênh 2,75 triệu chính là chi phí thật của việc hốt sớm. Đây là bước đầu tiên của mọi cách tính lãi hụi: tổng góp trừ tiền nhận.
Vì sao tiền thăm 350 nghìn không phải trả một lần
Nhiều người nghĩ tiền thăm giống một khoản phí: bỏ 350.000 ₫ là xong. Thực tế, ở kỳ chị hốt, chín người chưa hốt được giảm 350.000 ₫ mỗi người, nên chị nhận ít hơn 3,15 triệu so với nếu ai cũng góp đủ. Sau đó, từ kỳ 4 trở đi, chị lại phải đóng đủ 3 triệu, trong khi những người chưa hốt tiếp tục được giảm theo thăm của người khác.
Nói cách khác, khi đã hốt, bạn mất quyền được giảm ở các kỳ sau. Mỗi kỳ đóng đủ là một lần trả tiếp cho khoản tiền mình đã cầm sớm. Đó là lý do chị thốt lên khi nhìn hai con số 32,6 và 29,85: tưởng trả một lần 350.000 ₫, hóa ra tháng nào cũng đang trả.
Quy ra ngày sống để thấy rõ
Kênh Số Dư hay quy tiền ra “ngày sống”: lấy số tiền chia cho chi tiêu một ngày của gia đình. Với 700.000 ₫ một ngày, 2,75 triệu là khoảng 3,9 ngày sống. Cách quy đổi này giúp một con số trừu tượng trở nên gần gũi: bạn đang dùng gần bốn ngày sinh hoạt của cả nhà để đổi lấy việc có tiền sớm.
Hốt hụi sớm hay hốt chót: ai đang vay, ai đang cho vay
Chênh lệch 2,75 triệu mới chỉ là tổng. Muốn so với lãi vay ngân hàng hay lãi tiết kiệm, ta cần tính lãi suất thật theo thời gian. Với dòng tiền từng tháng ở trên, dùng hàm IRR (internal rate of return, tỷ suất hoàn vốn nội bộ) trong Excel hoặc Google Sheets, kết quả là khoảng 2,4% mỗi tháng. Nhân 12 được gần 29% một năm (cách tính lãi đơn; nếu tính gộp lãi kép thì còn cao hơn).
Giờ nhìn sang người hốt kỳ cuối. Người này góp ở tất cả các kỳ trước, mỗi kỳ được giảm theo thăm của người hốt kỳ đó. Trong ví dụ, tổng góp là 30,56 triệu, đến kỳ 12 nhận đủ 11 phần × 3 triệu = 33 triệu. Lời 2,44 triệu, tương đương khoảng 1,3% mỗi tháng, chừng 15% một năm.
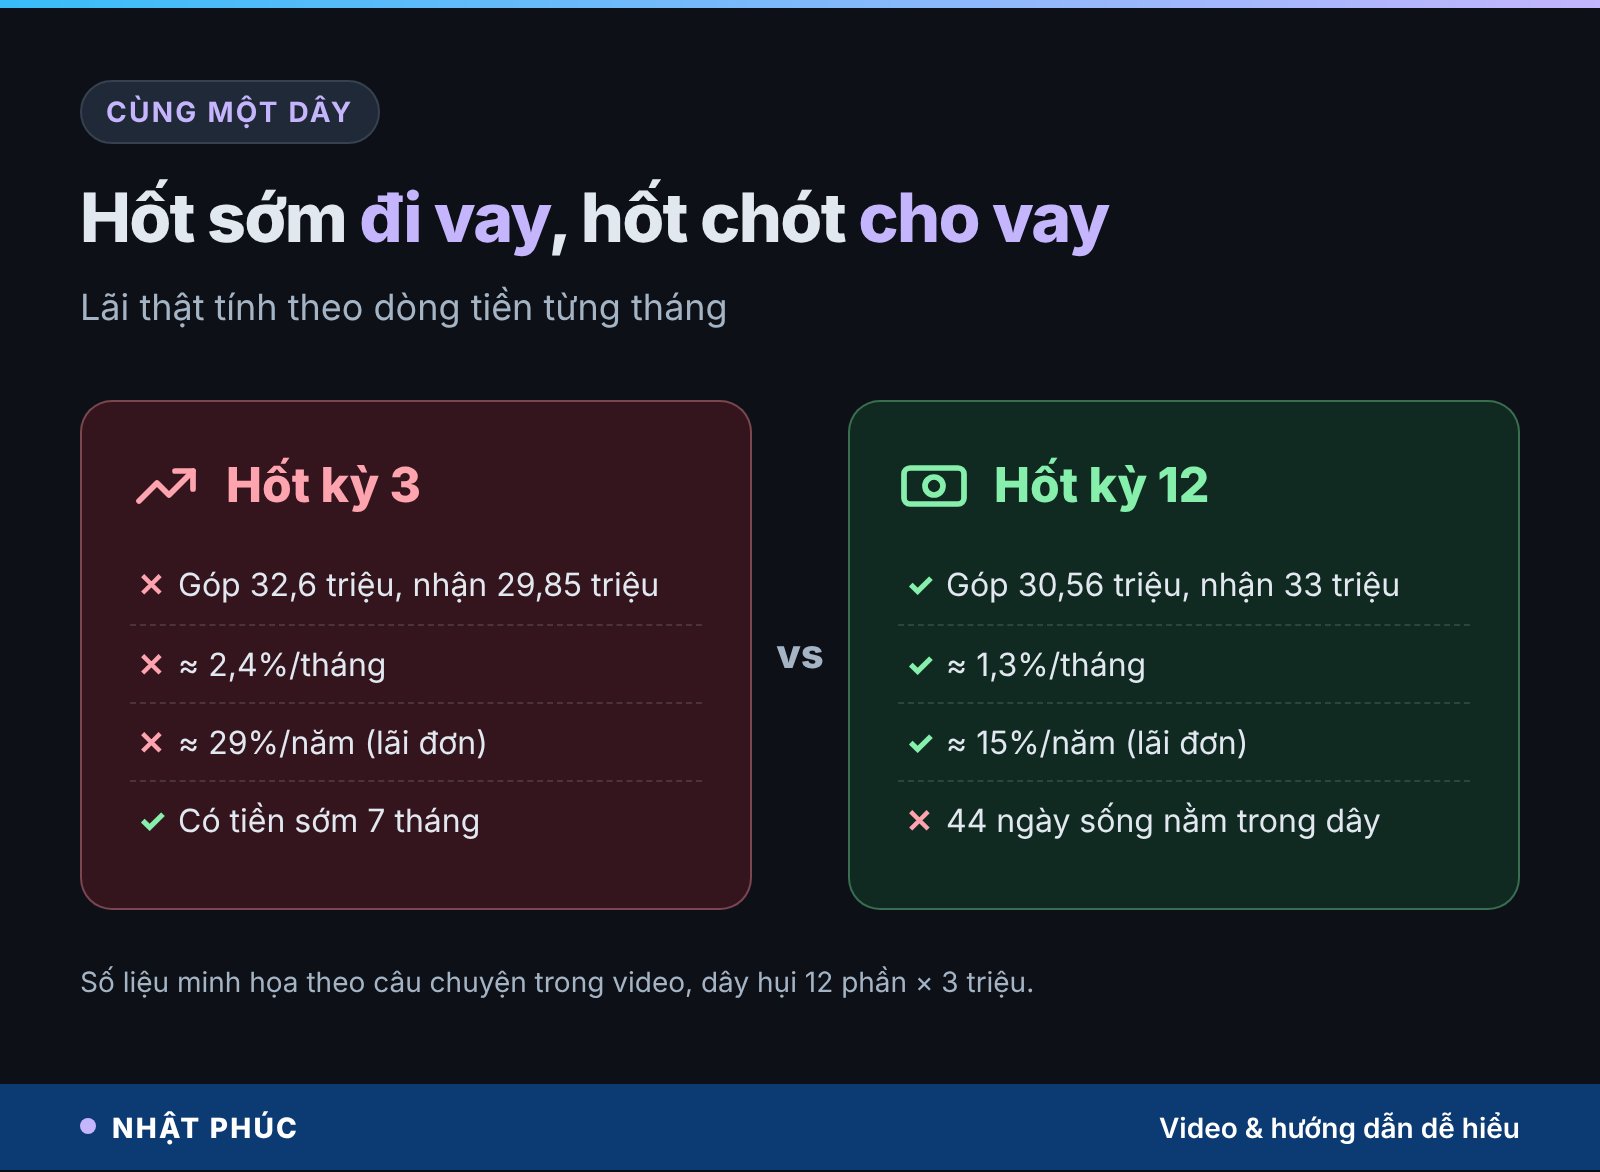
Hãy hình dung dây hụi như một ngân hàng mini không có quầy giao dịch. Người hốt sớm là khách vay, người hốt muộn là người gửi tiền. Tiền thăm chỉ là cách nhóm “định giá” khoản vay ấy ở mỗi kỳ.
Lời lỗ thay đổi theo từng kỳ hốt
Nếu giả định tiền thăm giảm dần từ 400.000 ₫ ở kỳ 2 xuống 120.000 ₫ ở kỳ 11 (vì càng về sau càng ít người cần tiền gấp), lời lỗ của từng vị trí trong cùng dây sẽ như biểu đồ dưới. Các kỳ đầu lỗ, khoảng giữa gần hòa, các kỳ cuối lời.
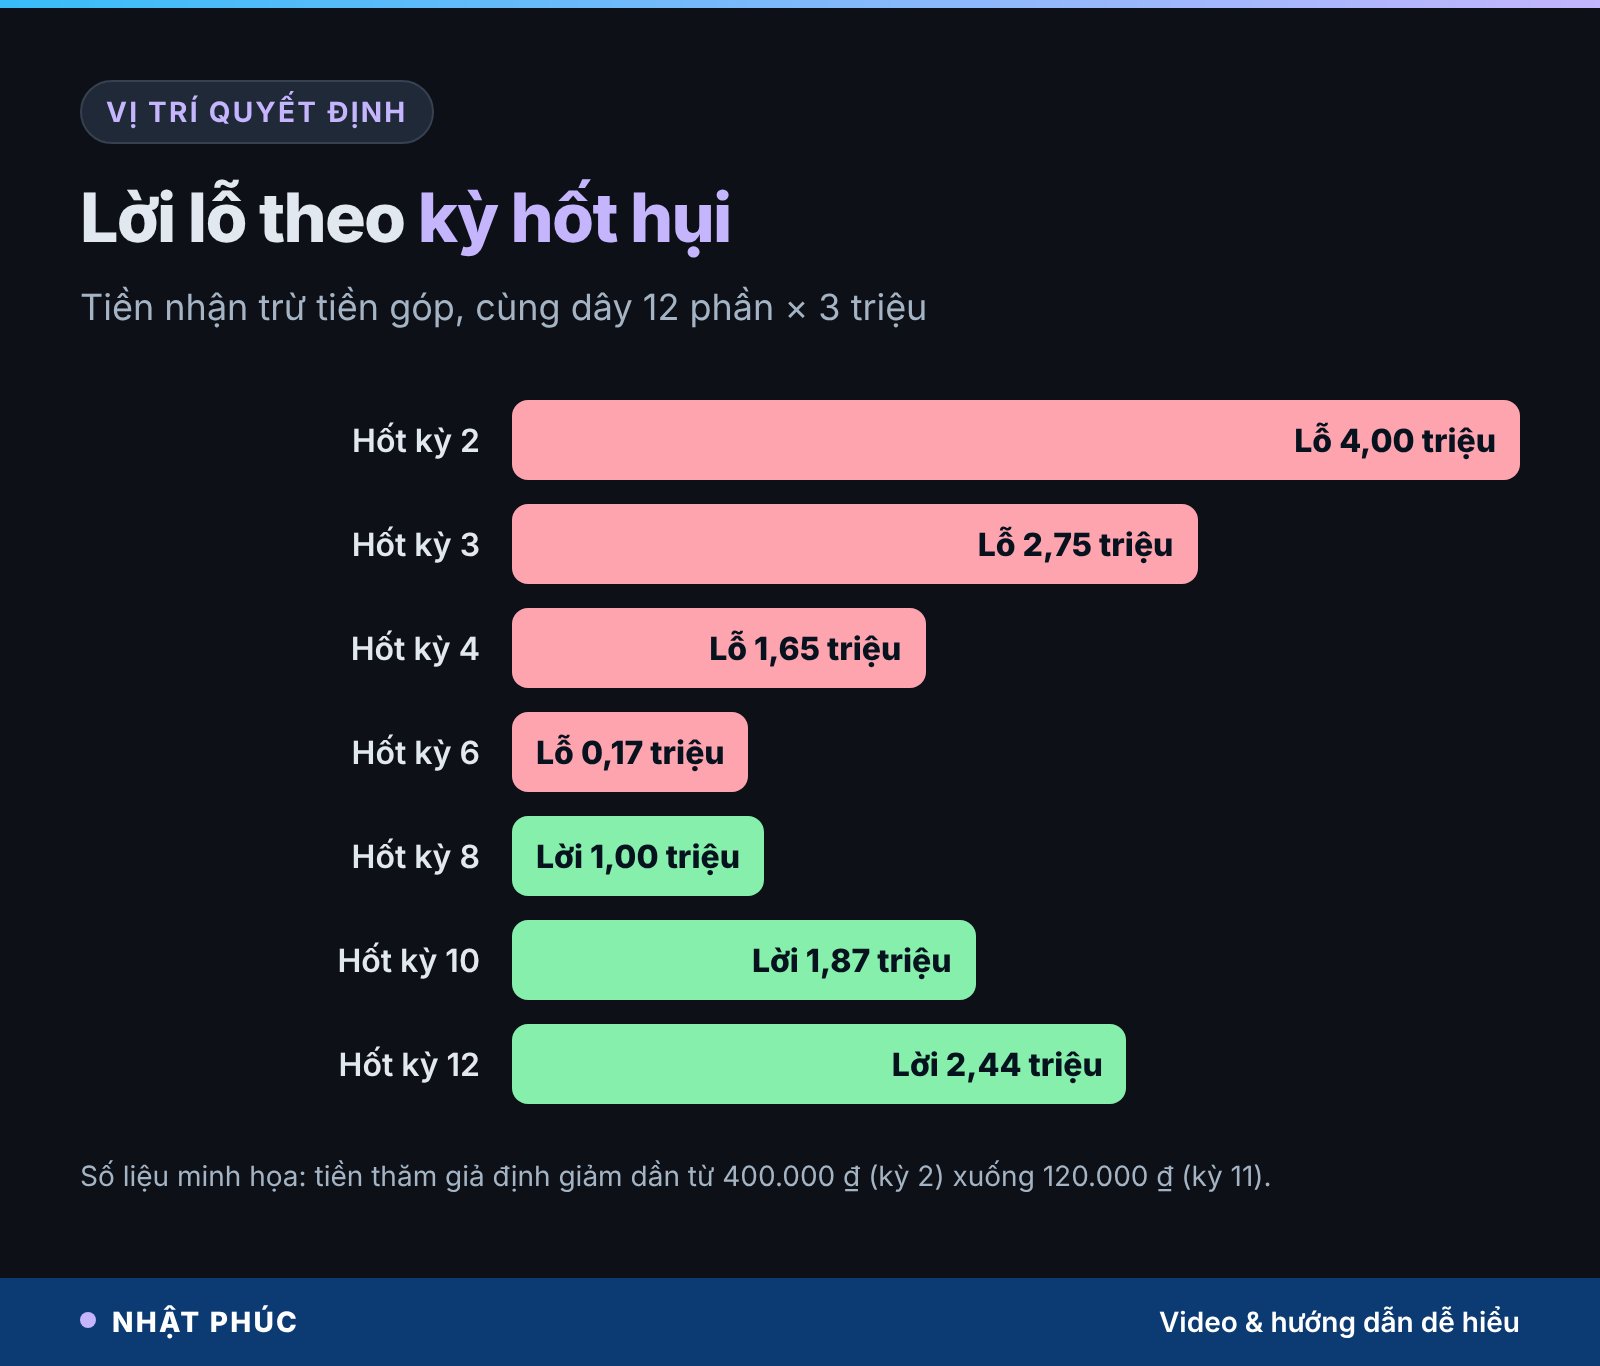
Điểm rút ra: vị trí hốt quyết định bạn đứng bên nào của khoản vay, chứ không phải tiền thăm to hay nhỏ. Thăm 350.000 ₫ nghe nhỏ, nhưng vì nó lặp lại qua nhiều kỳ và vì bạn cầm tiền sớm nhiều tháng, lãi thật vẫn có thể rất cao.
Giá của mỗi tháng có tiền sớm
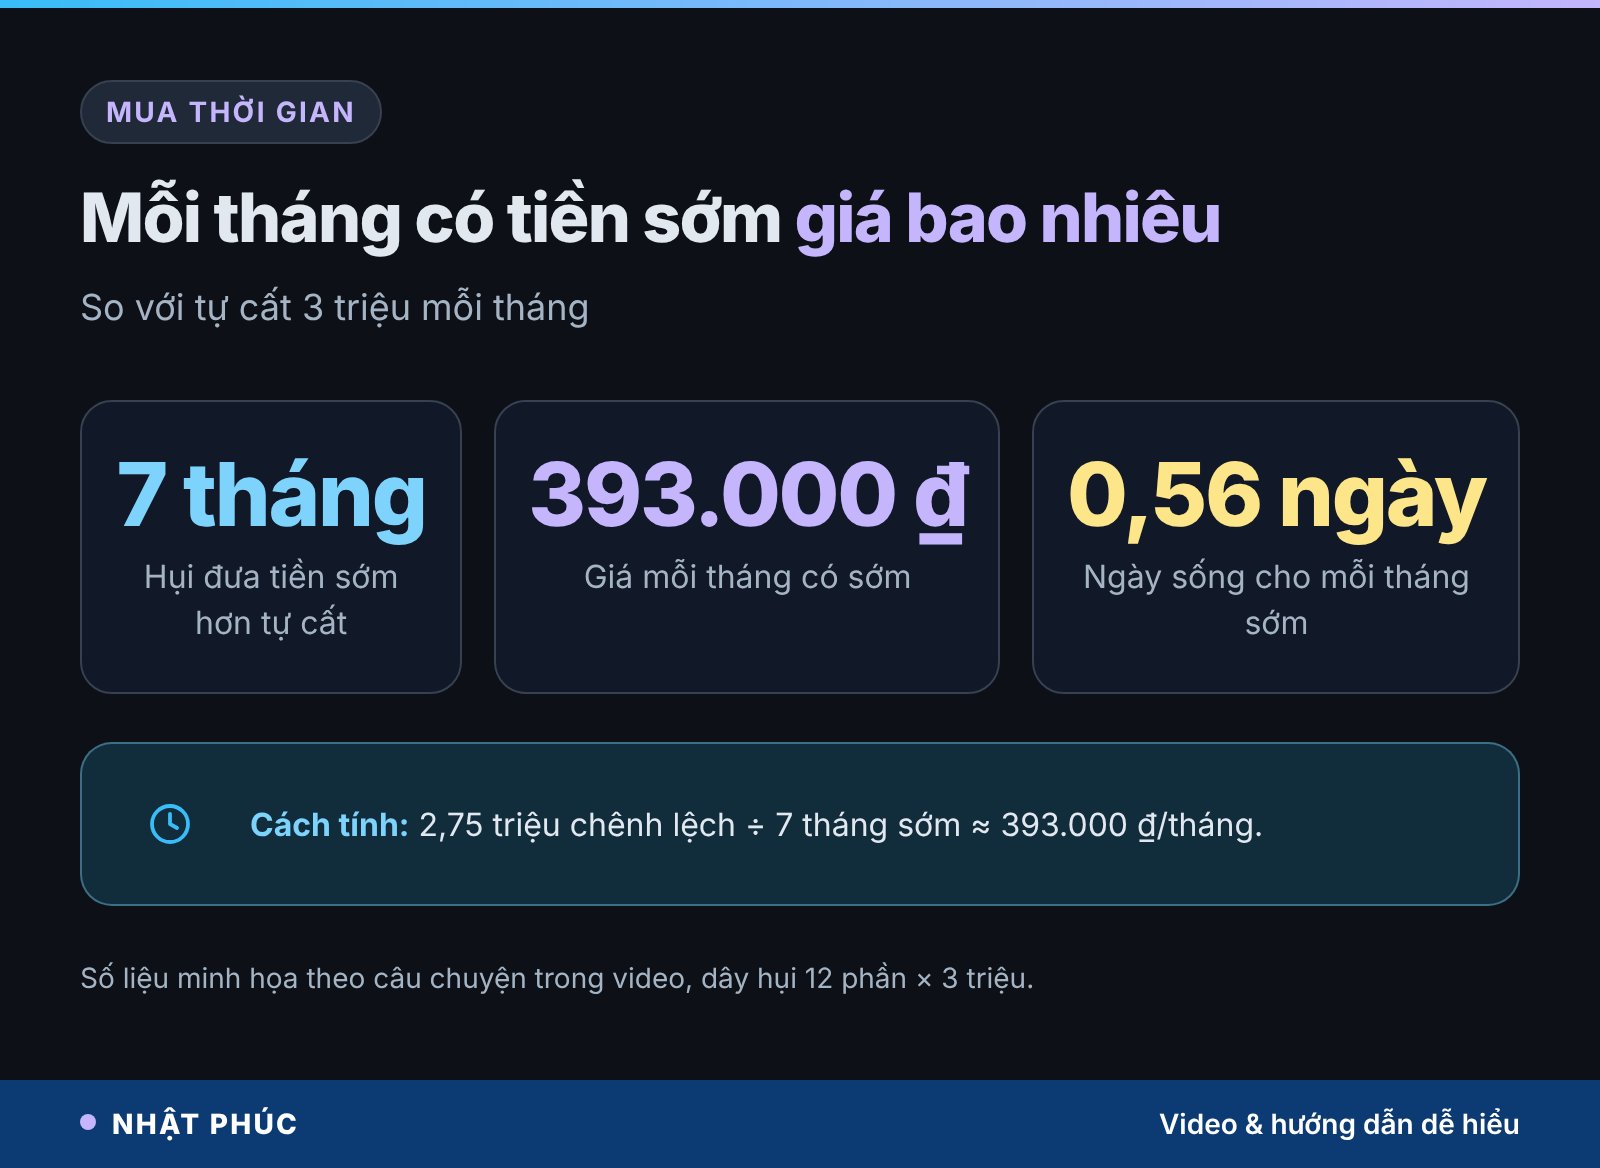
Một cách nhìn khác: hụi là cách “mua thời gian”. Nếu chị tự cất 3 triệu mỗi tháng, khoảng 10 tháng chị mới có đủ số tiền tương đương. Hụi đưa tiền cho chị ở tháng thứ ba, tức sớm hơn khoảng 7 tháng.
Chia 2,75 triệu cho 7 tháng, mỗi tháng có tiền sớm tốn khoảng 393.000 ₫, hơn nửa ngày sống. Đây là con số dễ đem so: nếu chờ thêm vài tháng không làm tiệm mất khách, có lẽ không cần trả giá này. Nếu ghế gội hỏng làm tiệm mất doanh thu mỗi ngày nhiều hơn 393.000 ₫ chia 30, hốt sớm có thể vẫn hợp lý.
Khi nào trả giá này là đáng
- Khoản tiền dùng để tạo ra thu nhập (sửa công cụ làm ăn, nhập hàng bán được ngay) và lợi ích rõ ràng lớn hơn chi phí.
- Không có nguồn vay nào rẻ hơn mà bạn tiếp cận được, và bạn đã tính đủ khả năng đóng các kỳ sau.
- Khoản chi không thể hoãn mà không gây thiệt hại lớn hơn.
Ngược lại, nếu tiền hốt sớm chỉ để mua sắm có thể chờ, bạn đang trả lãi cao cho một thứ không sinh ra tiền.
Cái giá không ghi trong sổ hụi: chín tháng không có khoảng thở
Lãi suất mới chỉ là một nửa câu chuyện. Nửa còn lại nằm ở ngân sách gia đình. Nhà chị dư đúng 3 triệu mỗi tháng. Sau khi hốt, chị phải đóng đủ 3 triệu mỗi kỳ trong chín kỳ. Nghĩa là 100% phần dư của cả nhà đi vào hụi suốt chín tháng.
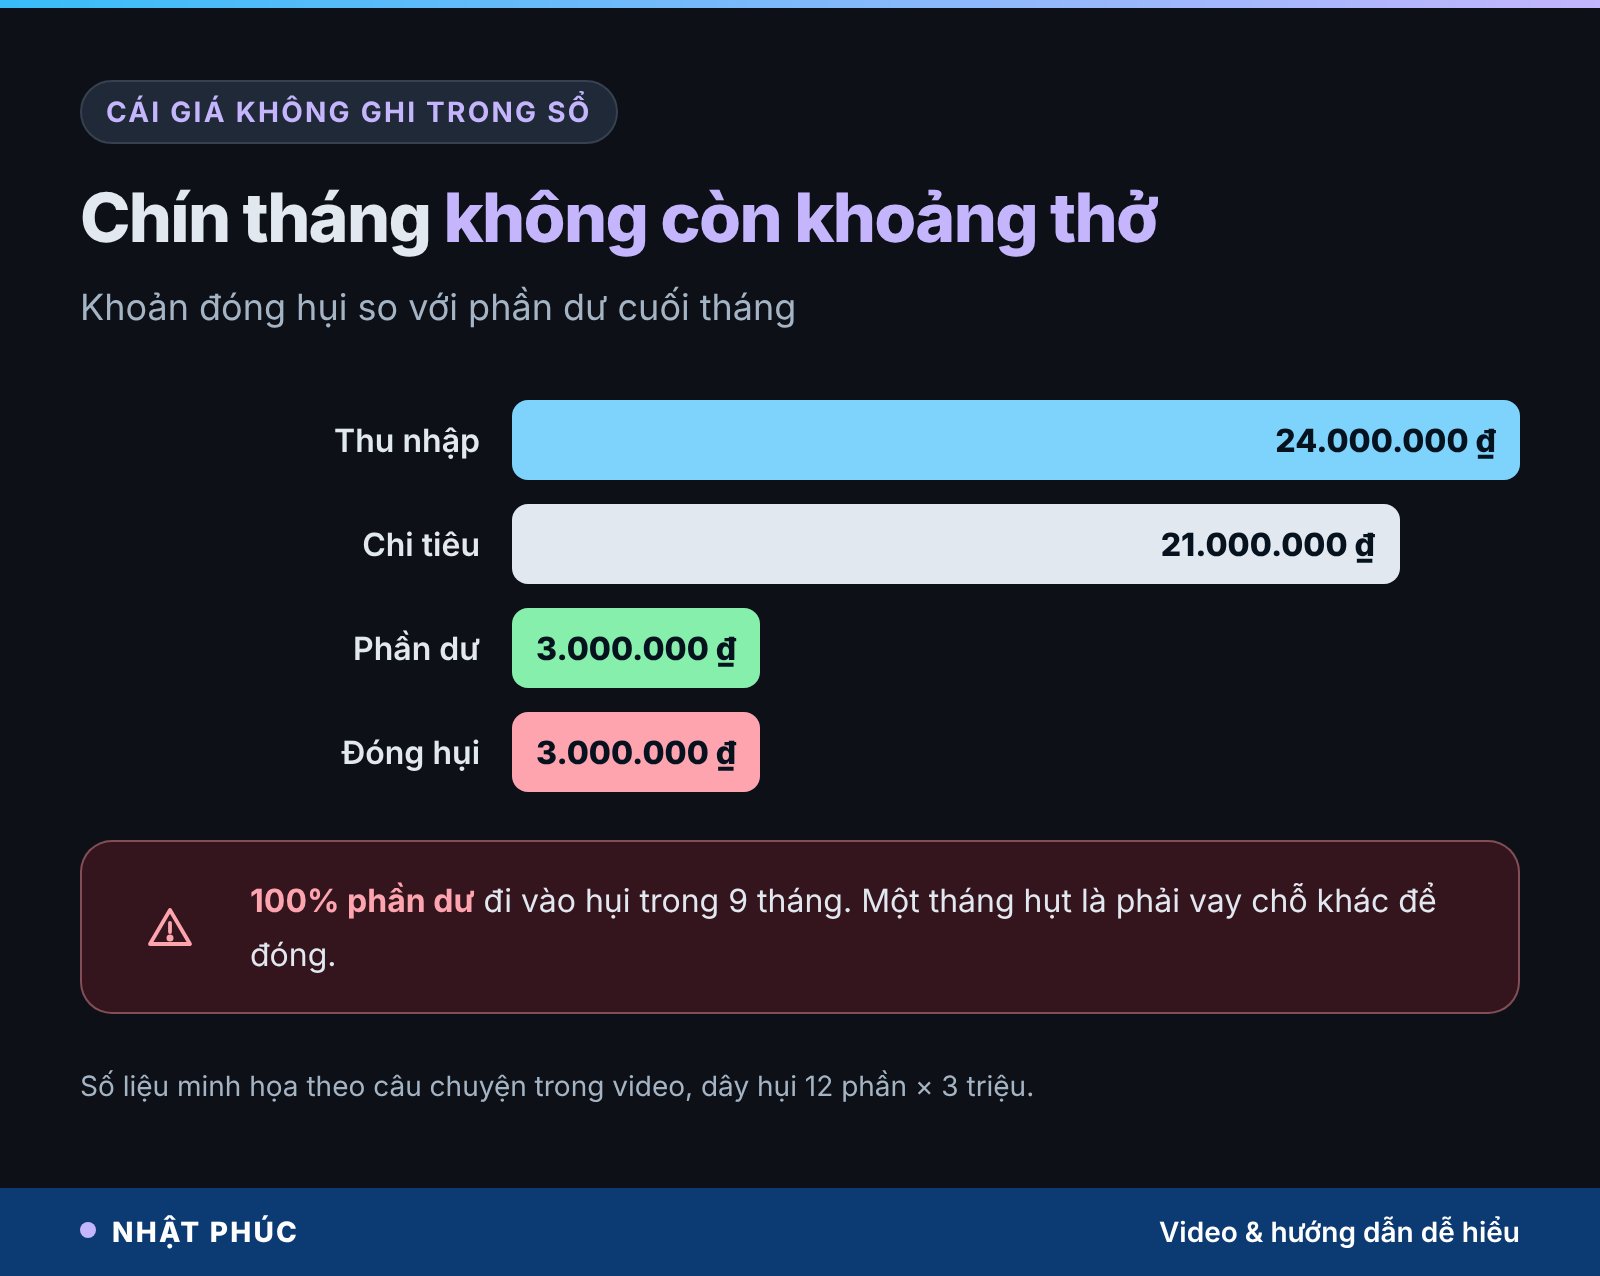
Trong chín tháng ấy, quỹ dự phòng không lớn thêm đồng nào. Chỉ cần một tháng con ốm, xe hỏng hay tiệm vắng khách, gia đình phải vay chỗ khác để đóng hụi, mà khoản vay “chỗ khác” thường còn đắt hơn. Ở tuổi 40, khi cùng lúc lo học phí cho con và có thể phải hỗ trợ bố mẹ, việc tự khóa dòng tiền như vậy là rủi ro lớn hơn nhiều so với con số 2,75 triệu.
Một quy tắc dễ nhớ: tỷ lệ đóng hụi trên phần dư càng gần 100%, các tháng tới càng không còn khoảng thở. Nếu tỷ lệ này trên khoảng một nửa, hãy cân nhắc kỹ trước khi hốt sớm hoặc tham gia thêm dây.
Rủi ro vỡ hụi: tiền nằm trong dây dựa vào chữ tín
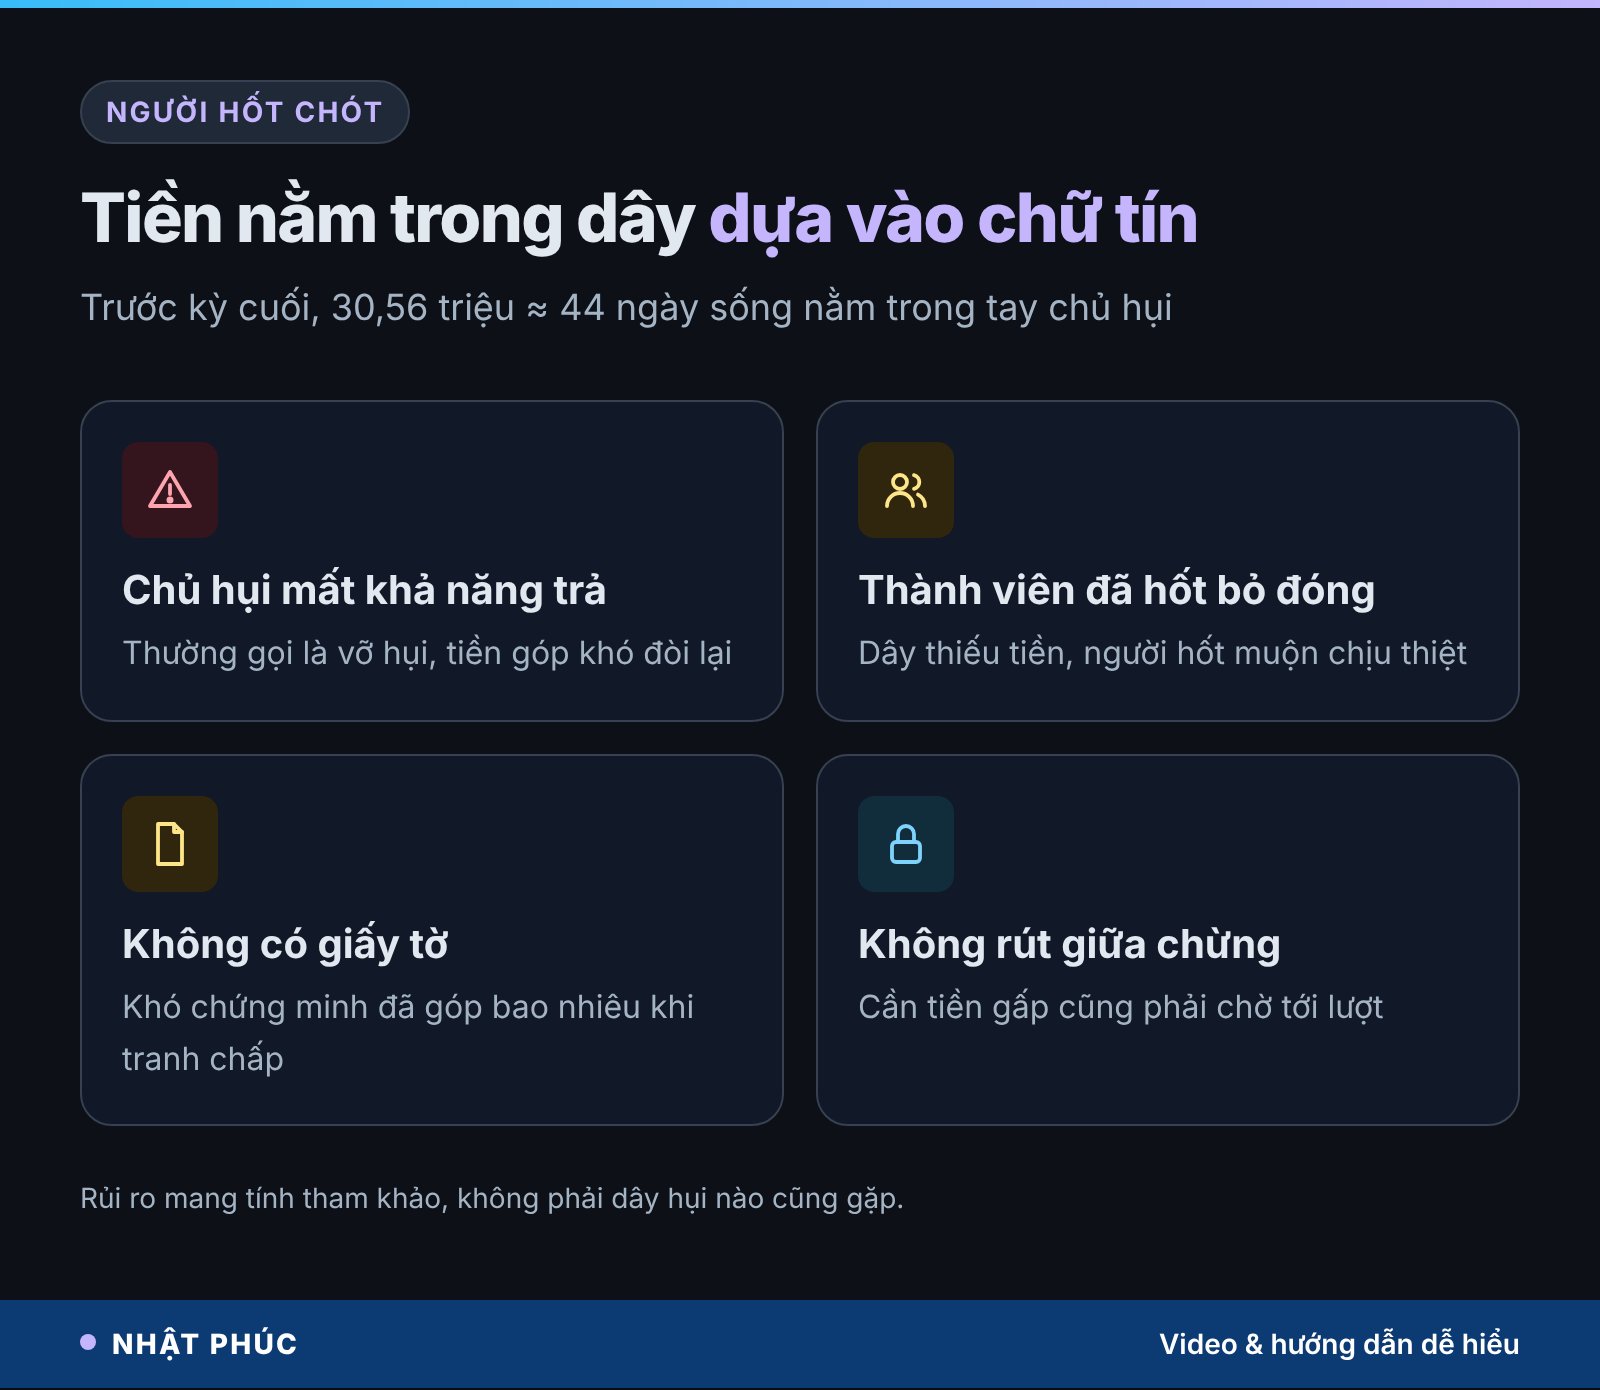
Nếu hốt sớm là đi vay, thì hốt muộn là cho vay. Và cho vay luôn có rủi ro người vay không trả. Trước kỳ cuối, người hốt chót trong ví dụ có 30,56 triệu nằm trong dây, tương đương gần 44 ngày sống, chỉ dựa vào chữ tín của chủ hụi và các thành viên.
Bốn rủi ro thường gặp
- Chủ hụi mất khả năng chi trả hoặc bỏ đi, thường gọi là vỡ hụi. Tiền góp khi đó rất khó đòi lại.
- Thành viên đã hốt bỏ đóng, dây thiếu tiền, người hốt muộn chịu thiệt.
- Không có giấy tờ: khi tranh chấp, khó chứng minh mình đã góp bao nhiêu và vào ngày nào.
- Không rút giữa chừng được: khác sổ tiết kiệm, cần tiền gấp cũng phải chờ tới lượt hoặc bỏ thăm cao.
Lãi khoảng 15% một năm của người hốt chót nghe hấp dẫn so với lãi tiết kiệm 12 tháng tại quầy của nhóm ngân hàng lớn khoảng 5,4%/năm (Vietcombank, BIDV, VietinBank, Agribank, niêm yết ngày 11/11/2026 theo VietnamBiz). Nhưng phần chênh đó chính là tiền trả cho rủi ro. Tiền gửi ngân hàng có hợp đồng và có bảo hiểm tiền gửi theo quy định; tiền trong dây hụi thì không.
Nghị định 19/2019 nói gì về chơi hụi
Chơi hụi là hoạt động hợp pháp, được điều chỉnh bởi Nghị định 19/2019/NĐ-CP về họ, hụi, biêu, phường, có hiệu lực từ ngày 05/4/2019. Một số điểm người chơi nên biết:
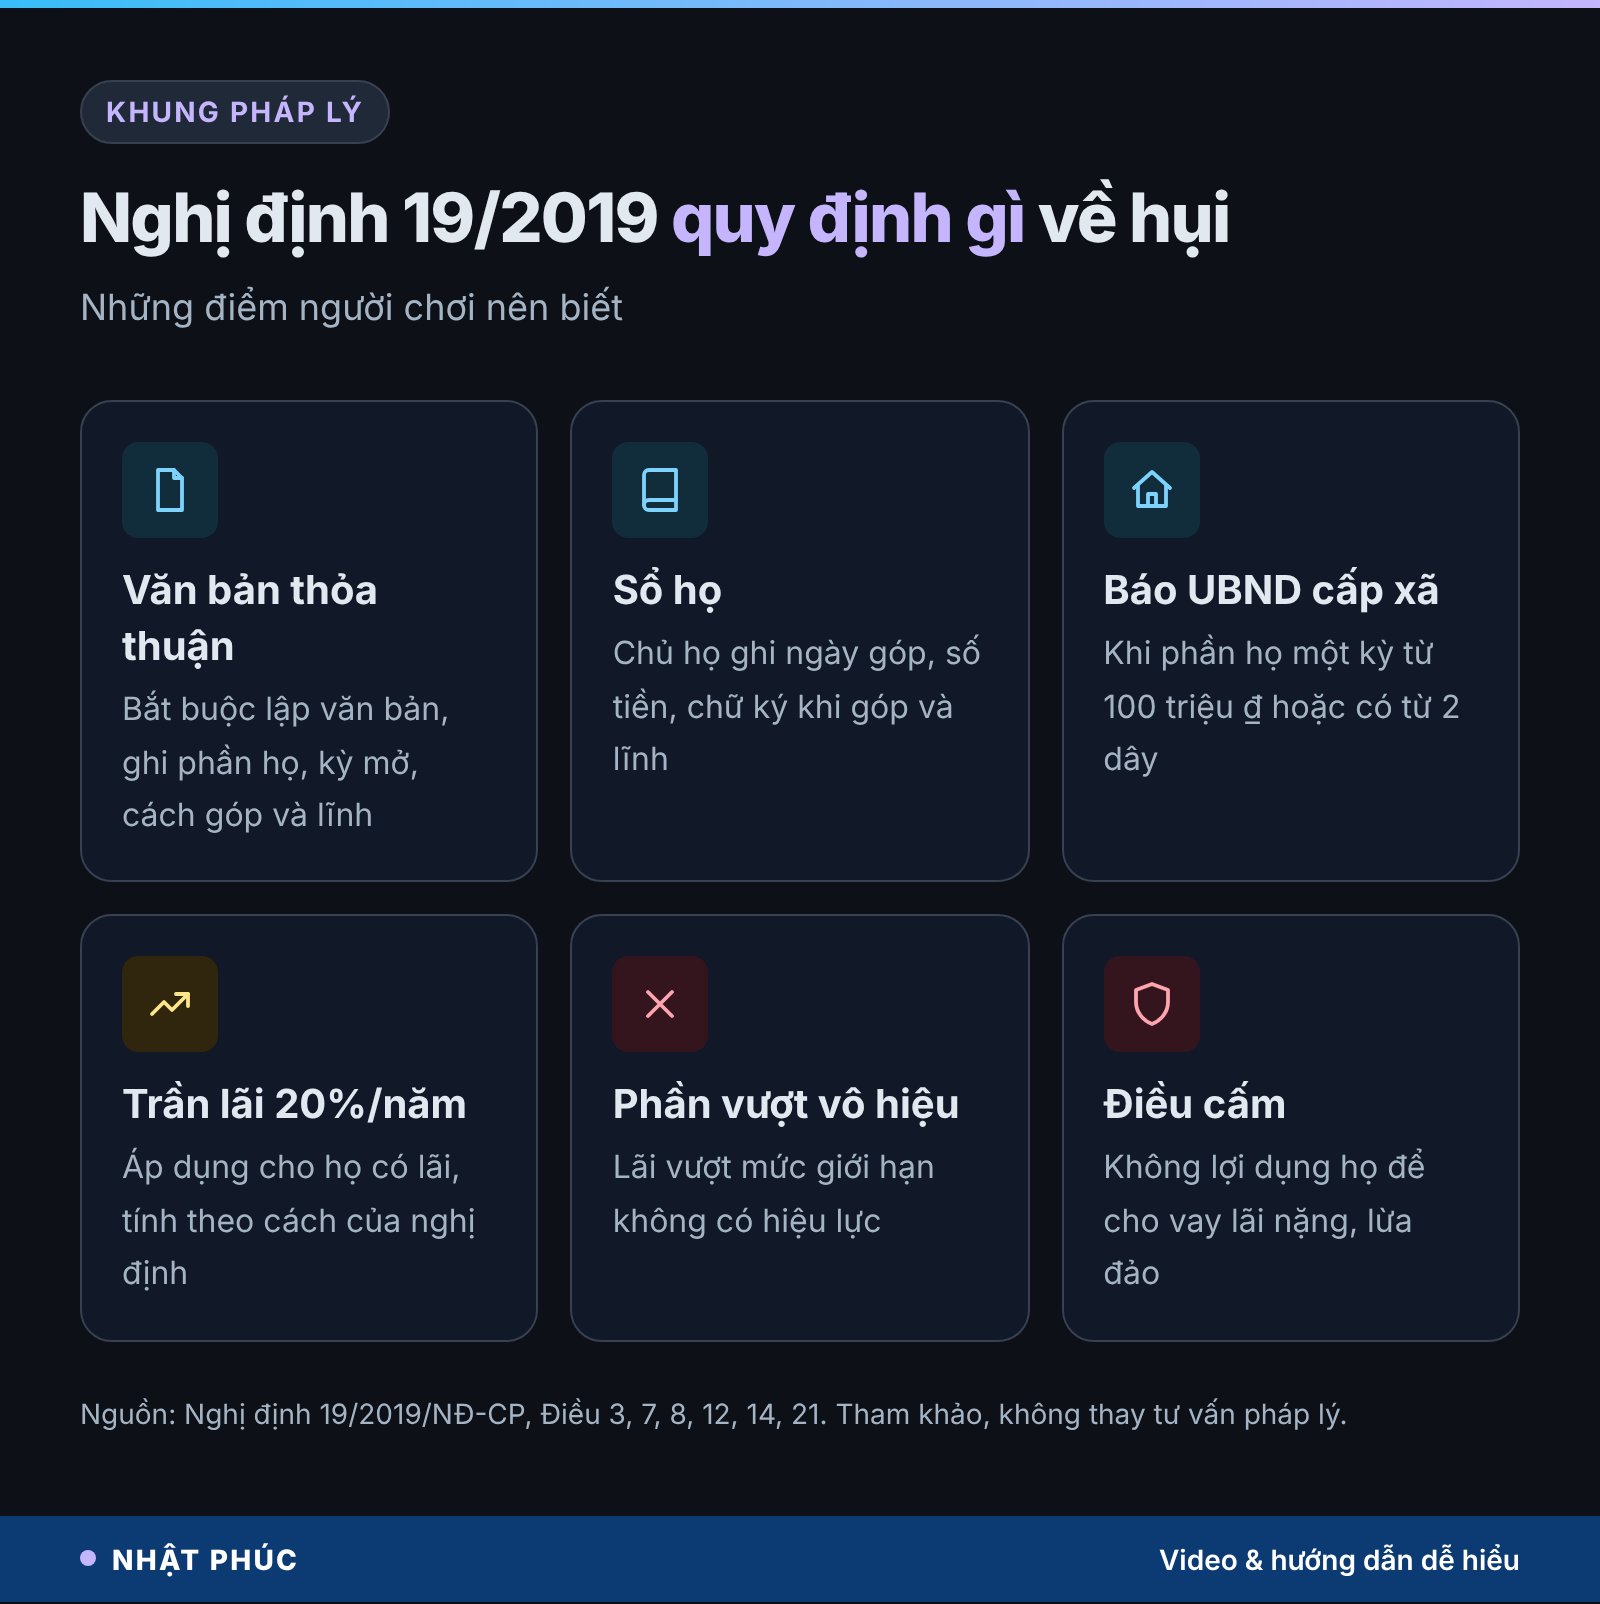
- Điều 3: họ chỉ được tổ chức để tương trợ; nghiêm cấm lợi dụng họ để cho vay lãi nặng, lừa đảo chiếm đoạt tài sản, huy động vốn trái pháp luật.
- Điều 7 và 8: thỏa thuận về dây họ phải lập thành văn bản, có thể công chứng hoặc chứng thực nếu các bên muốn. Văn bản ghi thông tin chủ họ và thành viên, phần họ, thời gian và các kỳ mở họ, cách thức góp và lĩnh họ.
- Điều 12: chủ họ lập và giữ sổ họ, ghi ngày góp, số tiền góp, ngày lĩnh, số tiền lĩnh và chữ ký hoặc điểm chỉ của người góp, người lĩnh.
- Điều 14: chủ họ phải thông báo bằng văn bản cho UBND cấp xã khi giá trị các phần họ tại một kỳ mở họ từ 100 triệu đồng trở lên, hoặc khi tổ chức từ hai dây họ trở lên.
- Điều 21: lãi suất trong họ có lãi do các bên thỏa thuận hoặc do từng thành viên đưa ra, nhưng không vượt quá 20%/năm, tính trên tổng giá trị các phần họ phải góp trừ đi phần đã góp, trong thời gian còn lại của dây họ. Phần lãi vượt mức giới hạn không có hiệu lực.
Lưu ý: lãi thật tính theo dòng tiền (như con số 29% ở trên) và mức trần theo nghị định là hai cách tính khác nhau, không nên đem so trực tiếp. Nếu nghi ngờ dây hụi của mình vượt trần hoặc có dấu hiệu bất thường, hãy hỏi luật sư hoặc cơ quan tư pháp địa phương. Nội dung ở đây chỉ để tham khảo, không thay thế tư vấn pháp lý.
Hụi, tự tiết kiệm hay vay có hợp đồng
Khi cần một khoản tiền vài chục triệu, người tuổi 40 thường có ba lựa chọn. Bảng dưới đặt chúng cạnh nhau theo nguyên tắc, không đi vào sản phẩm cụ thể.
| Tiêu chí | Hụi hốt sớm | Tự tiết kiệm | Vay có hợp đồng |
|---|---|---|---|
| Có tiền khi nào | Sớm, tùy mức thăm | Khi đã đủ tiền | Khi hồ sơ được duyệt |
| Chi phí thật | Phải tự tính theo dòng tiền | Nhận lãi thay vì trả lãi | Lãi suất, phí ghi rõ trong hợp đồng |
| Bảo vệ tiền | Dựa vào chữ tín và văn bản thỏa thuận | Sổ, hợp đồng tiền gửi | Hợp đồng tín dụng |
| Linh hoạt | Phải đóng đủ các kỳ | Rút được, có thể mất lãi | Lịch trả nợ cố định |
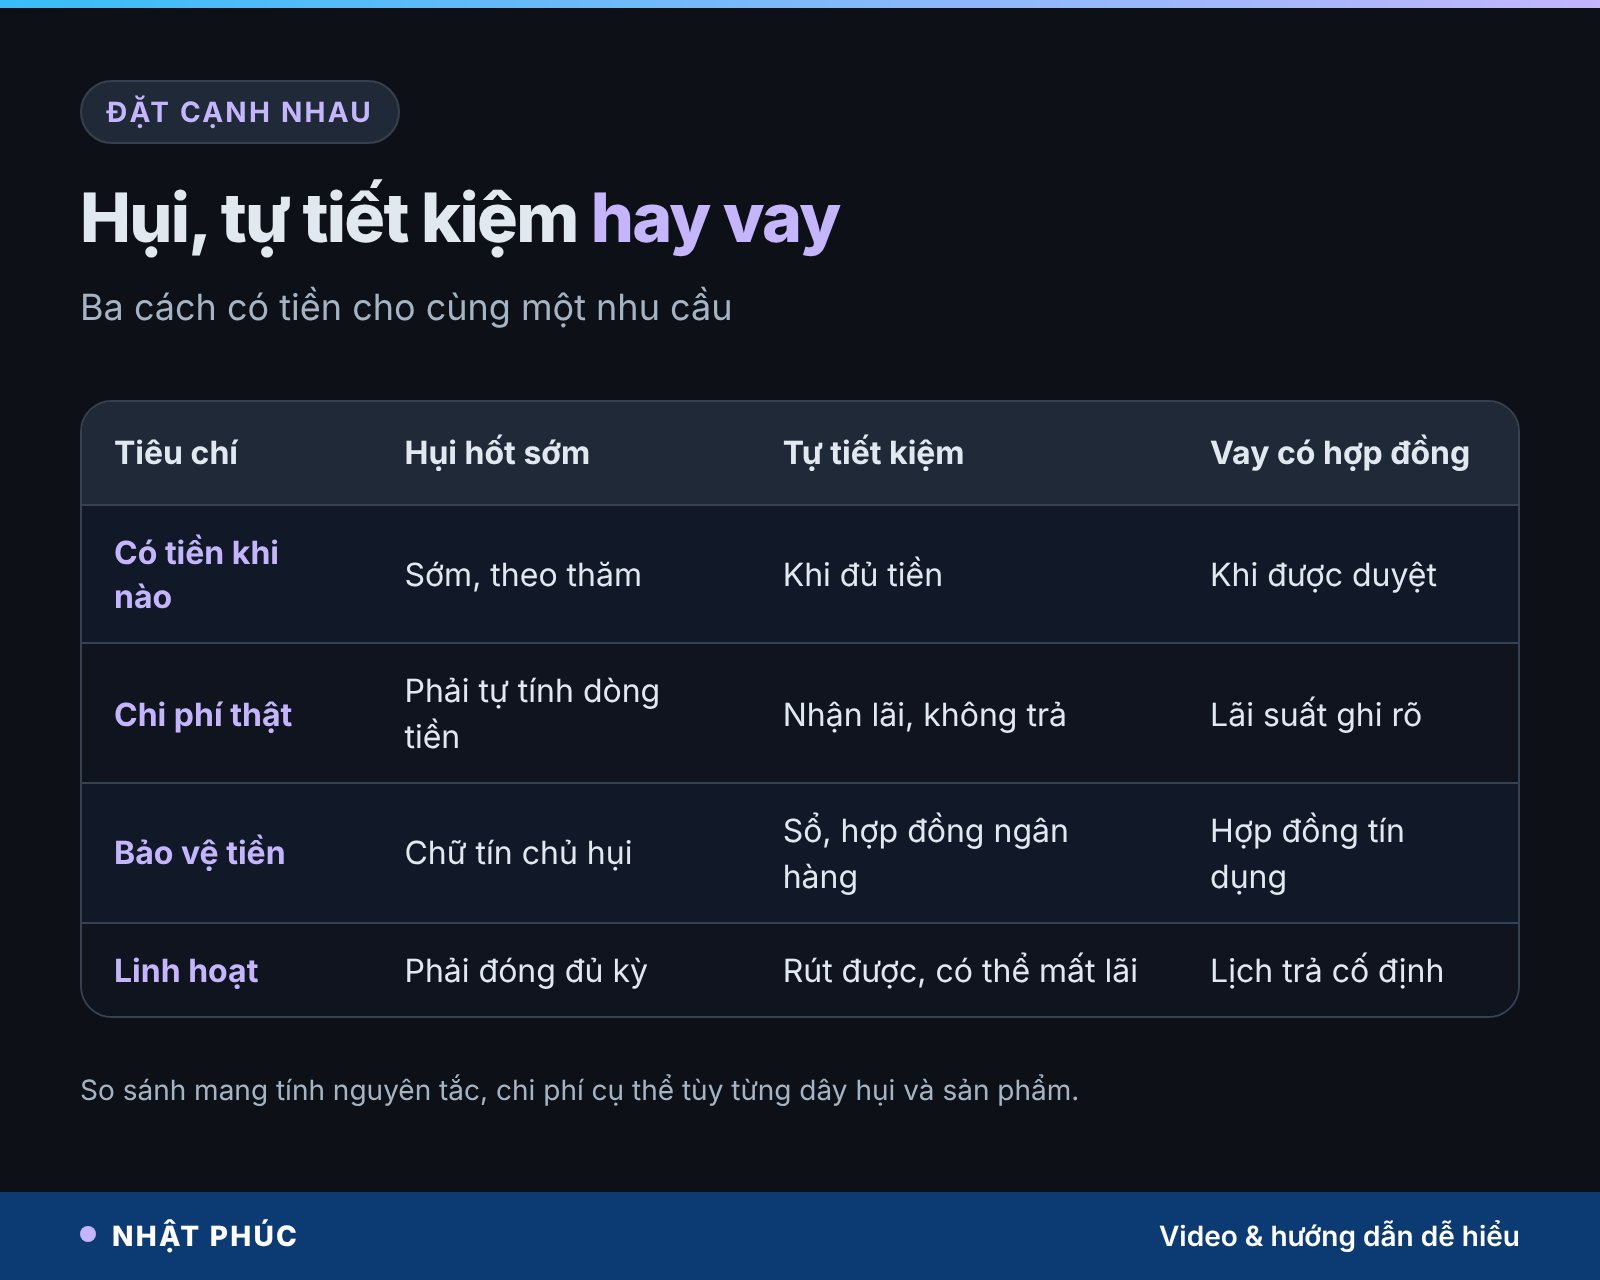
Không có lựa chọn nào luôn đúng. Với khoản vay có hợp đồng, hãy hỏi rõ lãi suất năm, phí trả trước hạn và tổng số tiền phải trả, rồi so với con số bạn tự tính được từ dây hụi. Lựa chọn tốt nhất thường là lựa chọn có chi phí thấp nhất mà gia đình vẫn giữ được khoảng thở mỗi tháng.
Những hiểu lầm phổ biến khi chơi hụi
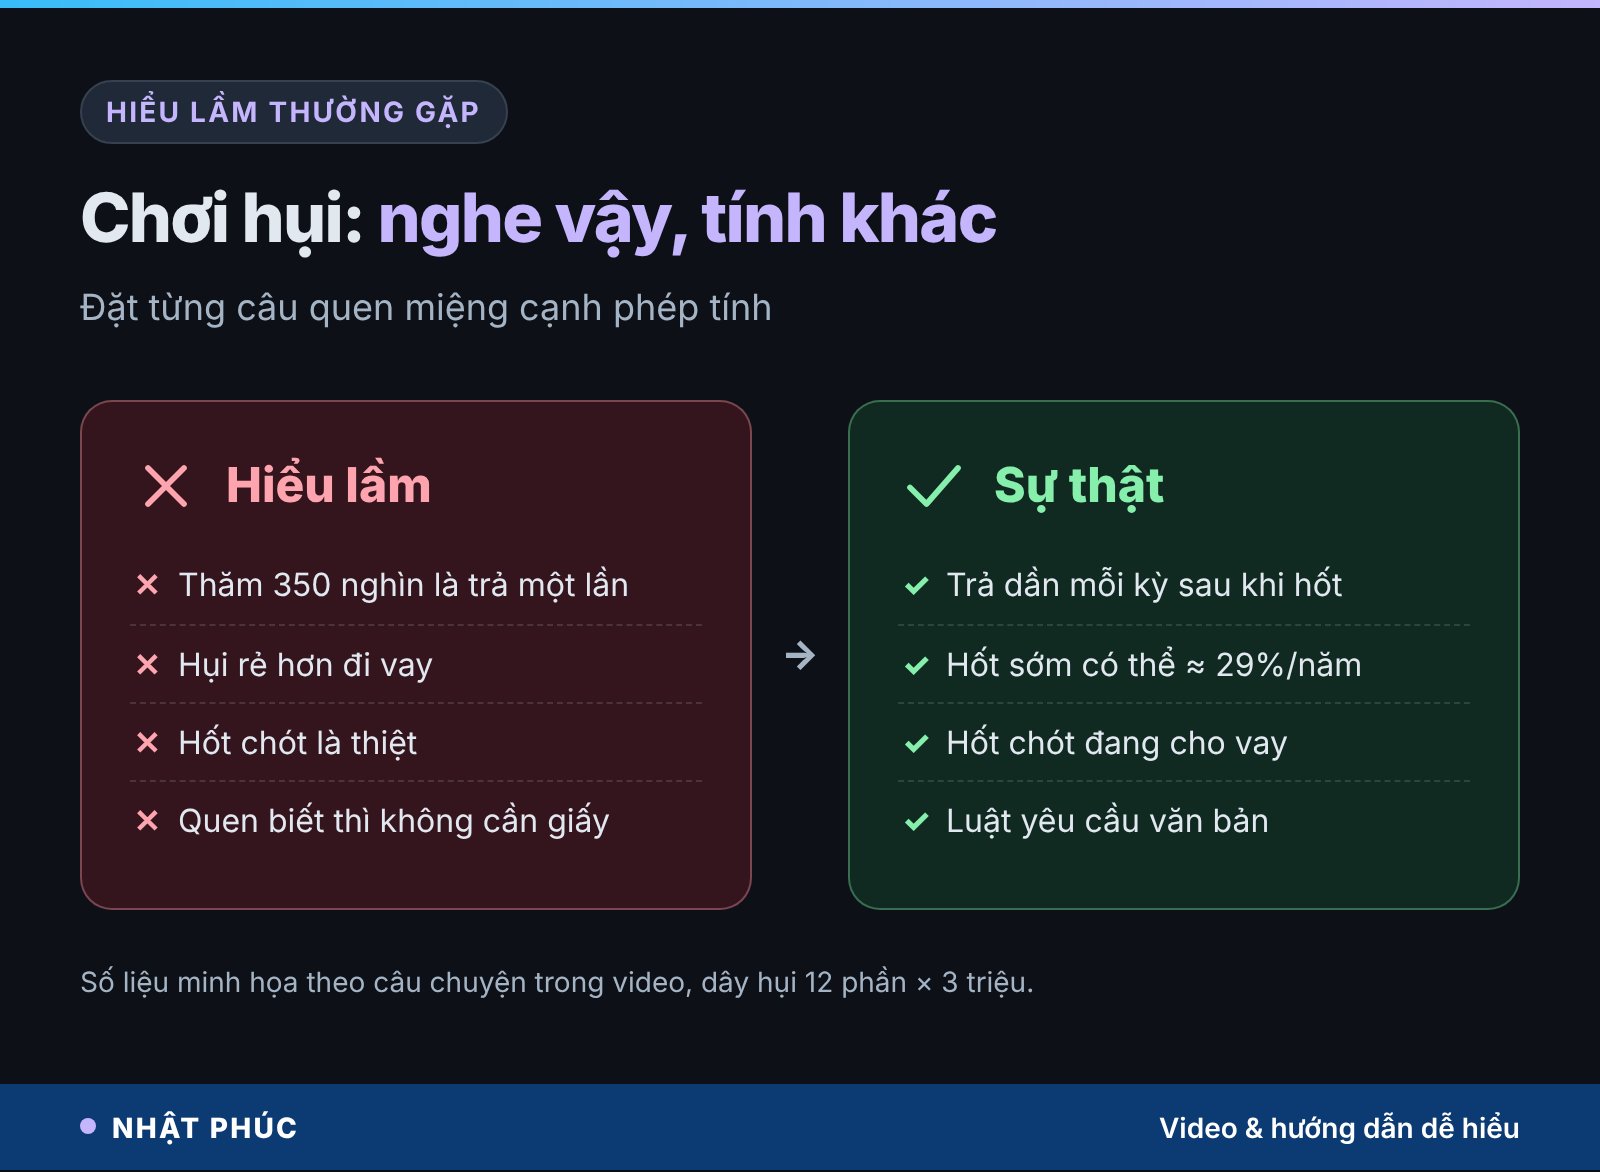
“Thăm 350 nghìn là trả một lần”
Như đã tính, chi phí thật nằm ở việc bạn đóng đủ các kỳ sau trong khi người khác được giảm. Hãy nhìn tổng góp trừ tiền nhận.
“Hụi rẻ hơn đi vay”
Có thể đúng, có thể không. Trong ví dụ, hốt kỳ 3 tương đương vay khoảng 29%/năm. Chỉ khi tính ra con số cụ thể bạn mới so được.
“Hốt chót là thiệt”
Người hốt chót thường được lời nhiều nhất vì đang cho vay suốt cả vòng. Đổi lại, họ gánh rủi ro lớn nhất nếu dây vỡ.
“Người quen thì không cần giấy tờ”
Nghị định 19/2019 yêu cầu thỏa thuận dây họ bằng văn bản. Giấy tờ không làm mất tình cảm, nó bảo vệ cả chủ hụi lẫn thành viên khi có chuyện.
3 phép tính trước khi hốt hụi
Đây là phần bạn tự làm, khoảng 10 phút với một tờ giấy hoặc bảng tính.
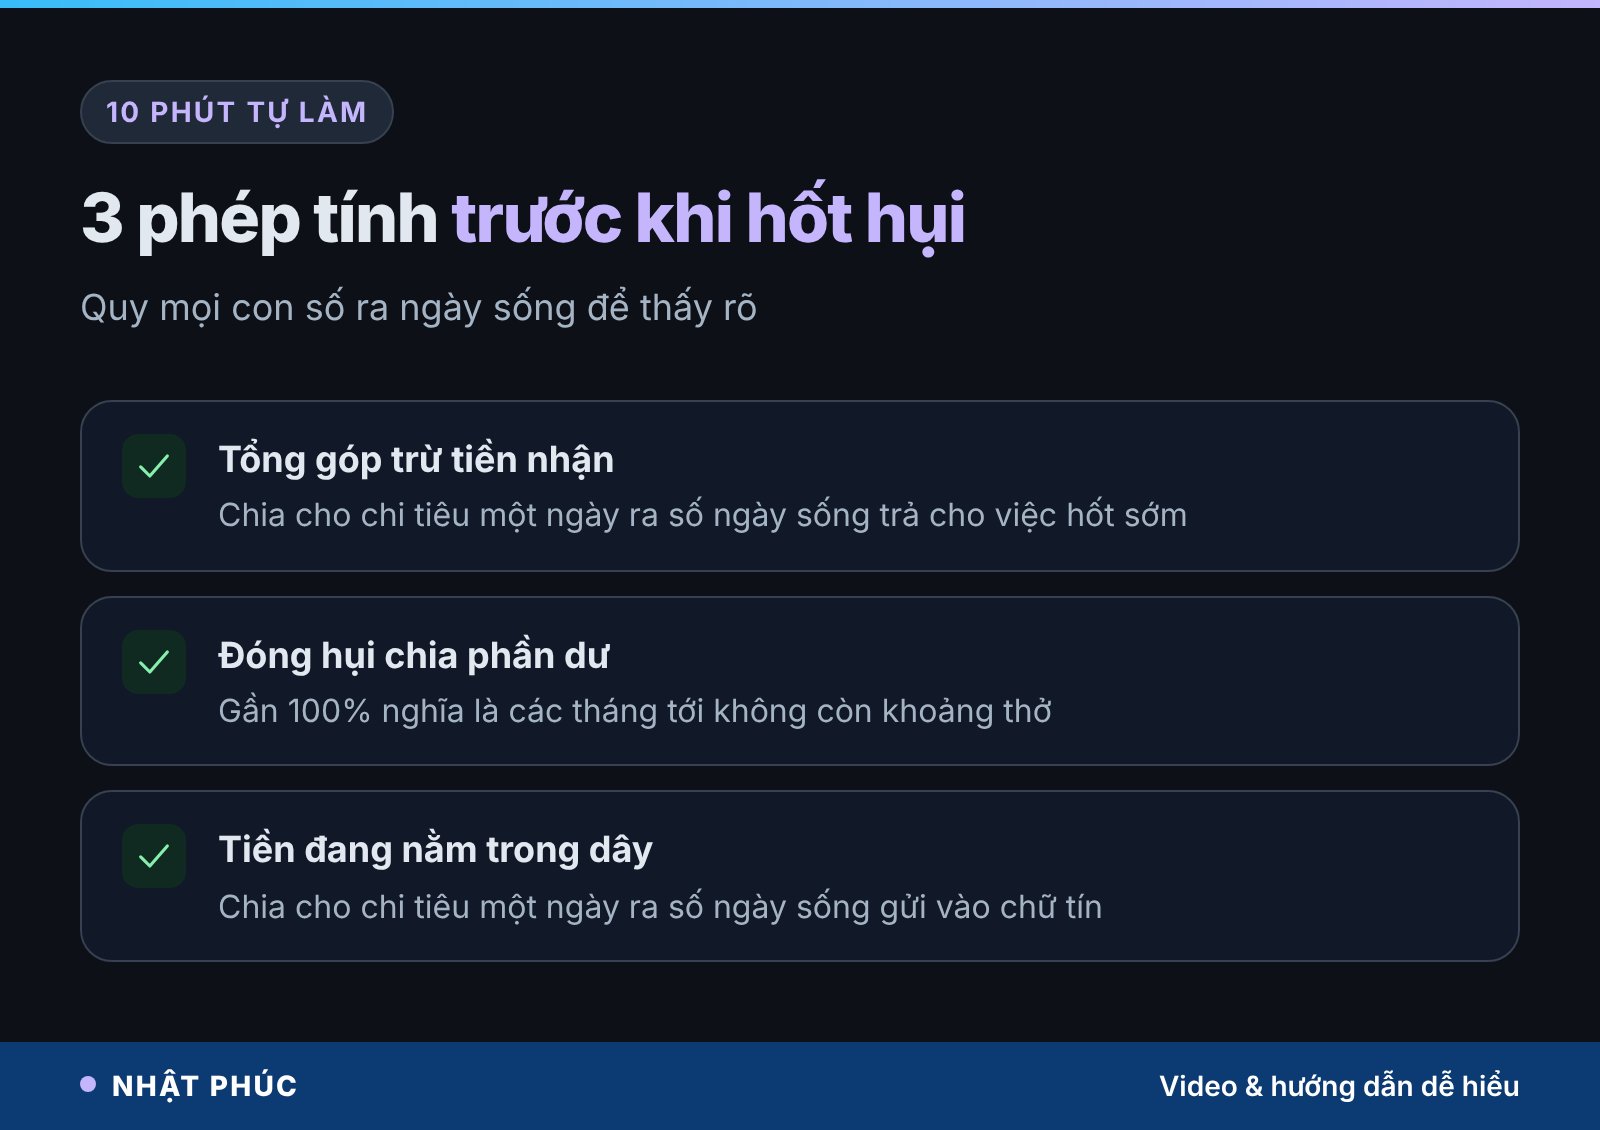
1. Tổng góp trừ tiền nhận
Nếu đang chơi hụi, ghi ra tổng tiền đã góp và còn phải góp, cùng số tiền nhận khi hốt. Lấy tổng góp trừ tiền nhận, chia cho chi tiêu một ngày. Kết quả là số ngày sống bạn trả cho việc hốt sớm. Nếu ra số âm, bạn đang được lời.
2. Khoản đóng hụi chia phần dư
Lấy khoản đóng hụi mỗi tháng chia cho phần dư cuối tháng. Gần 100% nghĩa là những tháng tới bạn không còn khoảng thở và chưa thể xây quỹ dự phòng.
3. Tiền đang nằm trong dây
Nếu chưa hốt, lấy số tiền đang nằm trong dây chia cho chi tiêu một ngày. Đó là số ngày sống bạn đang gửi vào chữ tín của một người. Con số càng lớn, càng nên có văn bản thỏa thuận và sổ họ rõ ràng.
Mẹo: tính lãi thật bằng bảng tính
Mở Google Sheets, ghi dòng tiền mỗi kỳ vào một cột: tiền góp ghi số âm, tiền nhận ghi số dương. Gõ hàm IRR cho cột đó sẽ ra lãi suất mỗi tháng; nhân 12 ra lãi suất năm gần đúng. Với ví dụ trong bài, cột sẽ là −3; −2,6; 29,85; rồi chín ô −3.
Câu hỏi thường gặp về cách tính lãi hụi
Hốt hụi sớm có lợi không?
Hốt sớm cho bạn tiền sớm nhưng có giá. Trong ví dụ, người hốt kỳ 3 trả khoảng 2,75 triệu, tương đương vay khoảng 29%/năm. Chỉ nên hốt sớm khi khoản tiền tạo ra lợi ích lớn hơn chi phí đó và gia đình vẫn đóng được các kỳ sau mà không phải vay thêm.
Hốt hụi chót có lãi bao nhiêu?
Tùy mức thăm của những người hốt trước. Trong ví dụ với thăm giảm dần từ 400.000 ₫ xuống 120.000 ₫, người hốt kỳ 12 góp 30,56 triệu, nhận 33 triệu, lời khoảng 15%/năm. Đổi lại, tiền của họ nằm trong dây lâu nhất và chịu rủi ro vỡ hụi cao nhất.
Lãi suất hụi tối đa theo luật là bao nhiêu?
Theo Điều 21 Nghị định 19/2019/NĐ-CP, lãi suất trong họ có lãi không vượt quá 20%/năm, tính trên tổng giá trị các phần họ phải góp trừ đi phần đã góp, trong thời gian còn lại của dây. Phần vượt không có hiệu lực. Cách tính cụ thể nên hỏi thêm người có chuyên môn pháp lý.
Chơi hụi có cần làm giấy tờ không?
Có. Nghị định 19/2019 yêu cầu thỏa thuận về dây họ được lập thành văn bản, ghi rõ chủ họ, thành viên, phần họ, kỳ mở họ và cách góp, lĩnh. Chủ họ còn phải lập sổ họ ghi từng lần góp và lĩnh có chữ ký. Giữ bản sao văn bản và biên nhận giúp bạn có căn cứ khi tranh chấp.
Có nên chơi nhiều dây hụi cùng lúc?
Mỗi dây thêm vào là thêm một khoản đóng cố định và thêm một khoản tiền dựa vào chữ tín. Hãy cộng tổng tiền đóng hụi của mọi dây rồi chia cho phần dư mỗi tháng. Nếu tỷ lệ gần 100%, chỉ một biến cố nhỏ cũng có thể khiến bạn phải vay để đóng.
Kết luận: biết mình đứng ở đâu trong dây hụi
Dây hụi thực chất là một khoản vay và một khoản cho vay buộc chung một sợi. Kỳ hốt quyết định bạn là ai: hốt sớm là đi vay, hốt muộn là cho vay, chỉ có tiền thăm là nghe giống nhau. Nắm được cách tính lãi hụi theo dòng tiền, bạn sẽ quyết định bằng con số chứ không bằng cảm giác “có 350 nghìn thôi”.
Bạn từng hốt hụi ở kỳ thứ mấy, và tính lại thì bạn đang vay hay đang cho vay? Hãy để lại bình luận dưới video của kênh Số Dư và theo dõi Nhật Phúc để đọc thêm các bài tài chính cho tuổi 40.
Nội dung chỉ mang tính tham khảo, không phải lời khuyên tài chính, đầu tư hay pháp lý. Các con số về nhân vật và mức thăm là giả định minh họa. Với quyết định lớn, hãy hỏi ý kiến người có chuyên môn. Nguồn: Nghị định 19/2019/NĐ-CP về họ, hụi, biêu, phường; lãi suất tiết kiệm niêm yết theo VietnamBiz ngày 11/11/2026.
Bình luận
Chưa có bình luận nào. Bạn có câu hỏi hay kinh nghiệm riêng về chủ đề này? Hãy là người mở đầu.